Процедура и стоимость банкротства физических лиц под ключ
Банкротство физических лиц под ключ — это законное списание долгов через арбитражный суд или МФЦ, при котором документы, судебные заседания и общение с кредиторами берёт на себя юрист, а человек участвует только в ключевых решениях. В 2026 году полная стоимость складывается из двух частей: обязательных расходов по закону (госпошлина, вознаграждение финансового управляющего, публикации, почта) и оплаты юридического сопровождения; итоговая сумма зависит от размера долга, имущества и сложности дела и фиксируется в договоре. Первый шаг — бесплатная консультация с разбором вашей ситуации: она ни к чему не обязывает и сразу отвечает на главный вопрос, подходит ли вам эта процедура.
Что такое банкротство физических лиц под ключ и кому оно подходит
Банкротство физических лиц под ключ — это формат юридического сопровождения, при котором специалист ведёт дело о списании долгов от первой консультации до итогового решения, а человек подключается только там, где без него не обойтись: подписать документы, дать пояснения, подтвердить сведения. Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)»: суд или МФЦ официально признаёт, что человек не в состоянии выплатить обязательства, и освобождает его от дальнейших требований кредиторов.
Разница между «просто банкротством» и услугой под ключ — в распределении работы. В первом случае человек сам собирает справки, ищет финансового управляющего, пишет заявление и ездит в суд. Во втором эти задачи берёт на себя команда: консультант по банкротству разбирает ситуацию и определяет маршрут, юрист готовит документы и представляет интересы в суде, менеджер держит связь и отвечает на вопросы по делу. Человек по-прежнему участвует в процедуре, но не тонет в процессуальных деталях.
Эта услуга по банкротству физических лиц обычно оправданна, если долговая ситуация переросла бытовой уровень:
- несколько кредитов, кредитных карт или займов, и платежи занимают больше половины дохода, а долг всё равно растёт из-за процентов и пеней;
- просрочка перешла в стадию взыскания: звонки взыскателей, судебные приказы, исполнительное производство, арест счетов;
- доход заметно снизился (потеря работы, болезнь, развод), и платить по прежнему графику объективно нечем;
- человек хочет решить вопрос один раз и законно, а не растягивать долги на годы минимальными платежами.
У этой помощи есть границы. Банкротство — не кнопка «удалить долги»: суд проверяет добросовестность должника, и при признаках фиктивного или преднамеренного банкротства (например, если имущество незадолго до подачи заявления переоформили на родственников) в списании могут отказать. Честная услуга начинается не с обещаний, а с анализа документов и объяснения рисков. Если специалист на первой встрече гарантирует результат, не глядя в бумаги, это повод насторожиться и задать больше вопросов.
Судебное банкротство и процедура через МФЦ: в чём разница
Судебное банкротство проходит через арбитражный суд с обязательным участием финансового управляющего, а внесудебное — через МФЦ без суда и без оплаты процедуры государству, но только при выполнении условий закона. Маршрут определяют три фактора: размер долга, наличие имущества и дохода, а также история исполнительных производств у приставов.
Внесудебная процедура через МФЦ в 2026 году доступна при долге от 25 тысяч до 1 миллиона рублей, но при выполнении условий закона. Ключевое из них: судебный пристав должен окончить исполнительное производство из-за отсутствия имущества для взыскания (либо производство не возбуждалось вовсе, например если основной доход человека пенсия или социальные выплаты). Процедура длится шесть месяцев и для государства бесплатна; расходы ограничиваются подготовкой заявления и списка кредиторов, если её доверяют специалисту.
Судебное банкротство доступно при долге от 300 тысяч рублей: подать заявление — право должника, если платить по обязательствам стало нечем. При долге свыше 500 тысяч рублей и просрочке от трёх месяцев подача становится обязанностью, на неё отводится ограниченный срок. Здесь без участия финансового управляющего не обойтись, а расходы распределяются между государством, управляющим и компанией, которая ведёт сопровождение.
| Критерий | Судебное банкротство | МФЦ (внесудебное) |
|---|---|---|
| Размер долга | от 300 тысяч рублей; от 500 тысяч с просрочкой 3 месяца — обязанность подать | от 25 тысяч до 1 миллиона рублей |
| Условия | доказанная неплатёжеспособность и добросовестность | оконченное исполнительное производство и другие условия закона |
| Расходы по процедуре | госпошлина, депозит управляющего, публикации | государству не оплачивается |
| Срок | как правило, 6–12 месяцев | 6 месяцев |
| Участие человека | минимальное при сопровождении | подача документов лично или через представителя |
| Главный риск | ошибки в документах и позиции по сделкам | в перечне спишутся только указанные долги |
Типичная ошибка — выбирать маршрут наугад. Люди с условиями, подходящими под МФЦ, иногда идут в суд и оплачивают процедуру, которая им не нужна, а должники с имуществом подают в МФЦ и получают отказ. Определиться с маршрутом лучше до подачи заявления: на первичной юридической консультации по банкротству физических лиц это занимает один разговор. Вопрос «мой случай — это суд или МФЦ» как раз тот, с которого начинается разбор.
Как проходит процедура банкротства под ключ: пошаговый маршрут
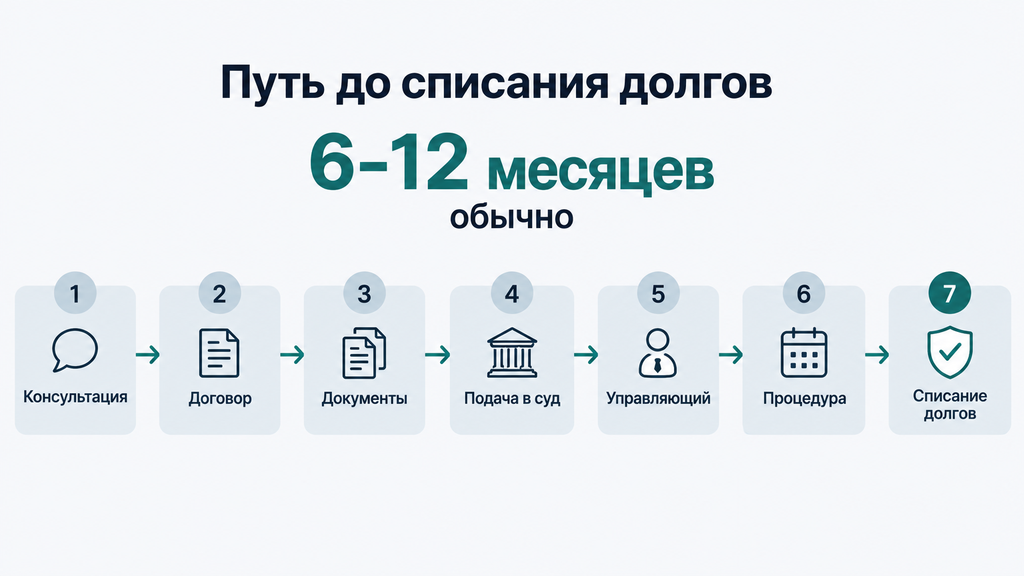
Процедура банкротства под ключ идёт по предсказуемой цепочке: от консультации и анализа документов до решения суда и списания долгов. Как правило, это занимает от полугода до года. Точный срок зависит от суда, поведения кредиторов и сложности дела, поэтому корректно говорить о диапазоне, а не о точной дате. Вот как маршрут выглядит на практике.
- Консультация и правовой анализ. Специалист разбирает долги, доходы, имущество и сделки за последние три года. Уже на этом этапе обычно ясно, какой маршрут возможен: судебная процедура, МФЦ или альтернатива вроде реструктуризации.
- Договор и план работы. Объём услуг, стоимость и порядок оплаты фиксируются в договоре. Хорошая практика — поэтапная оплата или рассрочка, чтобы процедура не создавала новой долговой нагрузки.
- Сбор документов. Юрист запрашивает справки о доходах и счетах, выписки об имуществе, сведения о кредиторах и исполнительных производствах. От человека нужны только документы, которых нет в открытых базах, и точные сведения о долгах.
- Подача заявления. Заявление направляется в арбитражный суд по месту жительства, обычно через систему «Мой арбитр». С момента принятия заявления начисление пеней по включённым долгам останавливается, а взыскание идёт только внутри процедуры.
- Первое заседание. Суд подтверждает обоснованность заявления и вводит процедуру, чаще всего сразу реализацию имущества, если дохода для расчётов с кредиторами нет. Утверждается финансовый управляющий.
- Процедура. Управляющий формирует реестр требований кредиторов и, если есть что продавать, организует торги. Должнику оставляют прожиточный минимум, обычно плюс суммы на детей и обязательные расходы; этот вопрос юрист решает отдельным ходатайством.
- Завершение и списание долгов. После отчёта управляющего суд освобождает человека от дальнейшего исполнения обязательств. Кредиторы и приставы больше не вправе требовать списанные долги.
На практике чаще всего процедуру задерживают три вещи: оспаривание сделок за последние три года, споры с кредиторами о размере требований и переносы заседаний. Юридическое сопровождение банкротства закрывает именно эти риски: спорные сделки проверяют до подачи заявления, возражения кредиторов разбирает юрист, а человека заранее предупреждают, какие действия могут вызвать вопросы у суда. Без сопровождения эти же события превращаются в месяцы ожидания и дополнительные расходы.
Сколько стоит банкротство под ключ в 2026 году
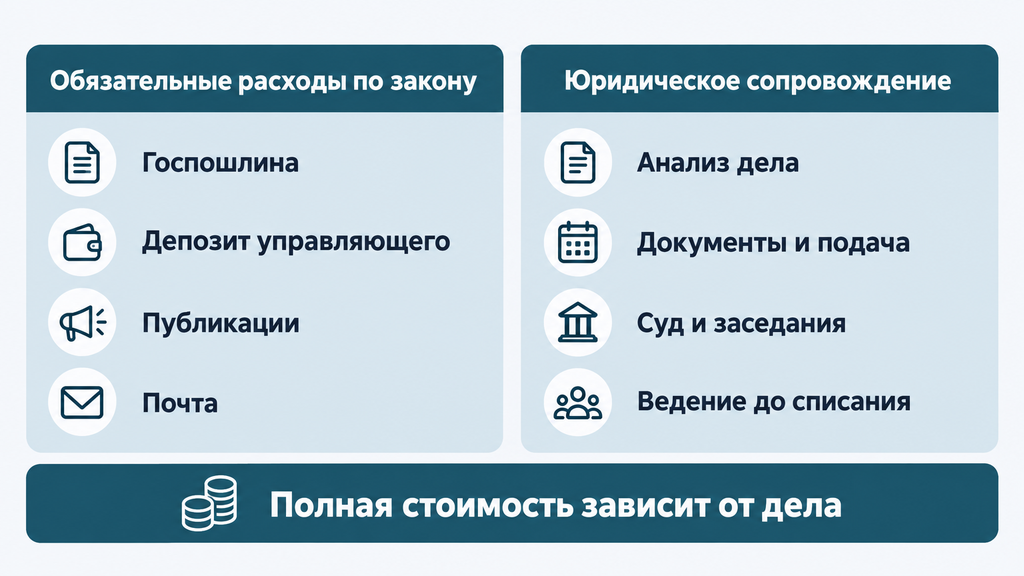
Полная стоимость банкротства под ключ в 2026 году складывается из двух частей: обязательных расходов по процедуре, установленных законом, и вознаграждения за юридическое сопровождение. Для судебной процедуры суммарный бюджет чаще всего укладывается примерно в 100–150 тысяч рублей; для внесудебной через МФЦ государственной части нет вовсе. Точную цифру для конкретного дела считает специалист после анализа документов, поэтому любые «цены от» до разбора ситуации остаются ориентиром, а не обязательством.
Обязательные расходы по закону
Часть расходов при судебном банкротстве одинакова для всех, потому что установлена законом: госпошлина, депозит на вознаграждение финансового управляющего и обязательные публикации. Их платит любой должник, независимо от того, идёт он в процедуру сам или с юристом:
- Госпошлина за подачу заявления — в 2026 году для граждан она составляет 10 000 рублей (проверьте актуальное значение перед подачей).
- Депозит на вознаграждение финансового управляющего — 25 000 рублей, сумма зафиксирована законом. Вносится на депозит суда до рассмотрения заявления; управляющий ведёт процедуру за это вознаграждение.
- Обязательные публикации — сведения о процедуре размещаются в ЕФРСБ (Единый федеральный реестр сведений о банкротстве) и газете «Коммерсантъ»; по практике публикации обычно обходятся в 15–20 тысяч рублей.
- Почтовые расходы — уведомления кредиторам и участникам дела; обычно несколько тысяч рублей.
- Дополнительные расходы по делу — оценка и организация торгов, если продаётся имущество. Управляющий также получает процент от сумм, вырученных от реализации; его размер установлен законом.
При внесудебном банкротстве этот блок отсутствует: МФЦ процедуру не тарифицирует. Расходы ограничиваются подготовкой заявления и списка кредиторов, если человек делает это не сам. О «скрытых» статьях вроде почты, выписок и допрасходов при реализации лучше спросить заранее: именно о них часть компаний умалчивает, называя только цену сопровождения.
Стоимость юридического сопровождения и от чего она зависит
Стоимость сопровождения банкротства зависит от объёма работы, а объём — от конкретного дела. Полное сопровождение дороже разовой помощи, но включает ответственность за ведение дела на всех этапах. На итоговую сумму влияют:
- сумма и структура долга: сколько кредиторов, есть ли займы у МФО и физических лиц;
- имущество: есть ли что продавать, затронет ли процедура имущество супруга;
- сделки за последние три года — продажи, дарения, переоформления, которые могут оспариваться;
- наличие ипотеки, залогов, поручительства;
- статус ИП или самозанятого и связанные с ним обязательства;
- регион: практика арбитражных судов заметно различается.
Чем сложнее дело, тем дороже сопровождение, и тем дороже обходится отказ от него. При простом деле часть задач реально выполнить самостоятельно; при сложном экономия на юристе обычно оборачивается переплатой: повторные подачи, лишние процедуры, потеря имущества. Стоимость юридического сопровождения фиксируется в договоре до начала работы; рассрочка и поэтапная оплата встречаются часто, обсудить их можно прямо на консультации.
Ориентировочный расчёт для типовой ситуации: у человека три кредита на общую сумму 900 000 рублей, доход снизился, платежи занимают больше половины бюджета, имущества нет. Обязательные расходы: госпошлина 10 000 + депозит 25 000 + публикации и почта около 20 000, итого примерно 55 000 рублей. Сопровождение под ключ в простом деле обычно стоит сопоставимую сумму. Полный бюджет получается примерно равным 3–5 месяцам прежних платежей по кредитам, после которых долги, как правило, списываются решением суда. В этом практическая логика цены: услуга сопоставима с несколькими месяцами выплат, но закрывает обязательства целиком.
| Компонент | Ориентир | Комментарий |
|---|---|---|
| Госпошлина | 10 000 ₽ | фиксирована законом |
| Депозит финансового управляющего | 25 000 ₽ | сумма фиксирована законом |
| Публикации | ≈ 15–20 000 ₽ | ЕФРСБ и «Коммерсантъ», зависит от дела |
| Почта | ≈ 4–5 000 ₽ | уведомления кредиторам |
| Юридическое сопровождение под ключ | по договору | зависит от сложности; фиксируется до начала работы |
| Внесудебная процедура через МФЦ | бесплатно | оплата только за подготовку документов, если нужна |
Предложение «всё за 30 тысяч» при судебной процедуре — повод для вопросов, а не для радости: только обязательные расходы в нём не сходятся с законом. Честная цена выглядит скучнее: она объясняет, из чего состоит, и фиксируется в договоре.
Юридическая консультация по банкротству: с чего начать
Юридическая консультация по банкротству физических лиц — это бесплатный первый шаг, на котором специалист разбирает вашу ситуацию, объясняет доступные варианты и отвечает, подходит ли процедура именно вам. Консультация ни к чему не обязывает: вы описываете ситуацию, получаете первичный разбор и решаете, что делать дальше. Решение всегда остаётся за вами, а оплата услуги не требуется ни до разговора, ни во время него.
Как проходит консультация на практике:
- Вы описываете ситуацию. Достаточно общих данных: сколько долгов и перед кем, какая просрочка, какой доход, что из имущества.
- Специалист проверяет риски. Анализируются сделки за последние три года, исполнительные производства, статус ИП, состав семьи и иждивенцы.
- Вы получаете карту вариантов. Судебное банкротство, МФЦ, реструктуризация, мировое соглашение — с честной оценкой, что подходит, а что нет.
- Считается стоимость. Если процедура целесообразна, вы узнаёте, из чего сложится бюджет, какие этапы предстоят и сколько это займёт.
Консультации по банкротству физических лиц особенно полезны, когда ситуация кажется тупиковой: специалист смотрит на неё со стороны процессуальной логики и нередко находит вариант, который человек сам не рассматривал. И наоборот: если банкротство вам не подходит, об этом честнее узнать на консультации, чем после подачи заявления и внесения депозитов. Опасение «мне сразу начнут что-то продавать» здесь неуместно по определению: разбор бесплатный, а решение о начале процедуры остаётся только за вами.
Вопросы, которые стоит задать на первой встрече:
- Какие варианты есть у меня, кроме банкротства, и чем каждый из них закончится?
- Что будет с имуществом и доходом во время процедуры?
- Из чего сложится стоимость и что именно фиксирует договор?
- Какие риски именно в моём деле и как их снижают?
Что подготовить к консультации по банкротству
Для предметной консультации достаточно устных данных, собирать справки заранее не нужно. Точные суммы и документы понадобятся позже, на этапе подготовки заявления, а банкротство консультант уточнит недостающее по ходу разбора. Чтобы разговор получился полезным с первых минут, подготовьте ответы на несколько вопросов:
- примерная общая сумма долга и виды обязательств: кредиты, кредитные карты, займы в МФО, ЖКХ, налоги, расписки;
- список кредиторов — названия банков и организаций, точные суммы не обязательны;
- доход и его источник, число иждивенцев;
- имущество: недвижимость, автомобиль, доли; отдельно — залогы и ипотека;
- исполнительные производства и удержания из дохода, если они есть;
- сделки с имуществом за последние три года: продажа, дарение, переоформление;
- статус ИП или самозанятого, если есть.
Главное — не приукрашивать сведения: чем точнее исходная картина, тем точнее оценка рисков, сроков и итоговой стоимости. Незаполненные пункты — не препятствие: их закрывают уже на этапе сбора документов.
Услуги юриста по банкротству: что входит в сопровождение
Юридическое сопровождение банкротства включает правовой анализ и стратегию, подготовку и подачу документов, представительство в суде, подбор финансового управляющего, защиту доходов и имущества и контроль процедуры до списания долгов. Перечень фиксируется в договоре; оценивать услугу надёжнее по нему, а не по рекламным формулировкам на сайте.
В работе участвуют разные роли, и их полезно различать:
- Консультант по банкротству разбирает ситуацию на старте, определяет маршрут и риски. От качества этого первичного разбора зависит корректность всей стратегии.
- Юрист по банкротству готовит документы, ведёт дело в суде, общается с кредиторами и управляющим, обжалует неправомерные действия взыскателей.
- Менеджер по банкротству держит связь с вами: статусы дела, сроки, сбор сведений. На практике именно слабая связь чаще всего раздражает клиентов, поэтому порядок общения стоит уточнять до подписания договора.
- Финансовый управляющий — независимая фигура процедуры, утверждаемая судом. Он не «работает на должника» и не «работает на банк»: его задача — вести процедуру честно, соблюдая баланс интересов должника и кредиторов. Услуги юриста по банкротству в том числе нужны для корректного взаимодействия с ним и защиты вашей позиции.
Полный пакет услуг по банкротству физических лиц обычно выглядит так: анализ ситуации и стратегии, сбор справок и выписок, подготовка заявления и приложений, подача в суд, переговоры с банками и взыскателями, ходатайства о прожиточном минимуме и защите имущества, участие в заседаниях, контроль торгов при реализации и сопровождение до итогового решения.
Форматы помощи при этом бывают разными, и под ключ — не единственный вариант:
| Формат | Что входит | Кому подходит |
|---|---|---|
| Разовая консультация | разбор ситуации и маршрут действий | нужно понять, что делать; решение о процедуре не принято |
| Помощь в оформлении банкротства | подготовка заявления и пакета документов | простое дело, человек готов вести процедуру сам |
| Сопровождение отдельного этапа | конкретный спор, заседание, взаимодействие с управляющим | процедура уже идёт и возникла сложность |
| Сопровождение под ключ | весь путь от консультации до списания долгов | сложное дело или желание не погружаться в процесс |
Юридические услуги по банкротству физических лиц оправдывают себя тем сильнее, чем больше в деле движущихся частей: имущество, супруг, сделки, займы у физлиц, статус ИП. Компромиссы у форматов честные: под ключ обходится дороже, разовая помощь оставляет риски и нагрузку на вас. Ожидание, что юрист «решит всё за один день», тоже лучше отрегулировать заранее: процедура занимает месяцы, и качественное сопровождение проявляется в предсказуемости этапов, а не в скорости.
Как выбрать юриста или компанию по банкротству
Надёжную компанию по банкротству отличают проверяемые завершённые дела, прозрачный договор с фиксированной стоимостью и честные оговорки о рисках, а не громкость рекламы. Выбор специалиста здесь критичнее, чем в большинстве других услуг: от качества работы зависит, будут ли долги списаны или дело затянется с потерей денег и времени.
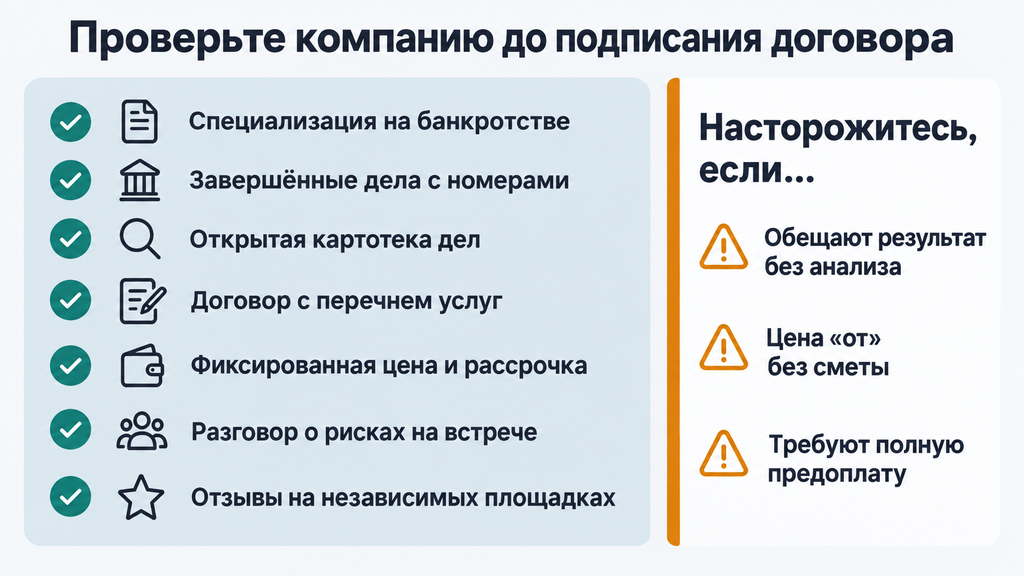
Что стоит проверить до подписания договора:
- Специализацию. Банкротство физлиц — узкая область арбитражной практики. Юрист широкого профиля без банкротных дел обычно разбирается в ней хуже профильного специалиста.
- Реальные дела. Завершённые процедуры публикуются: карточки дел открыты в картотеке арбитражных дел (kad.arbitr.ru), сведения о процедурах — в ЕФРСБ. Серьёзная компания эти данные не скрывает и сама даёт номера дел.
- Договор. Перечень услуг, стоимость, порядок оплаты, условия возврата — всё должно быть прописано. На практике именно договор отличает предсказуемое ведение дела от сюрпризов с доплатами.
- Честность оценки. Специалист должен говорить и о рисках, а не только о перспективах: сделках, которые могут оспорить, имуществе, которое попадёт в реализацию, сроках с вилкой, а не с точной датой.
- Порядок оплаты. Рассрочка и поэтапная оплата — норма рынка; требование полной предоплаты до разбора документов — нет.
Отдельно о фразах вроде «банкротство физических лиц с гарантией». Закон о рекламе не позволяет обещать конкретный результат судебного решения, поэтому за словом «гарантия» в договоре обычно скрывается условие возврата части оплаты, если результат не достигнут; исключения из него лучше прочитать заранее. Само по себе такое условие полезно, но уточните, что именно гарантируется, на каких тарифах действует и какие ситуации из него исключены: например, несписание из-за недобросовестных действий должника под возврат обычно не подпадает.
И ещё один практический ориентир: если вы сравниваете, «какой юрист по банкротству лучше», сравнивайте не сайты, а договоры и дела. На практике компания по банкротству отличается от частного юриста прежде всего командой: дела ведут несколько специалистов, поэтому болезнь или отпуск одного не останавливает процесс.
Признаки надёжного специалиста и тревожные сигналы
Хороший специалист по банкротству говорит цифрами, сроками с оговорками и показывает дела; проблемный — обещает результат, не глядя в документы. Сравнение помогает принять решение быстрее, чем любой рекламный текст:
| Хорошие сигналы | Тревожные сигналы |
|---|---|
| Показывают завершённые дела с номерами и решениями суда | Дел «много», но показать нечего |
| Стоимость и перечень услуг фиксируются в договоре, есть рассрочка | Цена «от» без разбора дела, доплаты «по ходу процедуры» |
| Говорят о рисках и ограничениях на первой встрече | Обещают списать «всё и за 3 месяца» до анализа документов |
| Объясняют роль управляющего и этапы процедуры | Уходят от вопросов о сроках и структуре цены |
| Отзывы на независимых площадках, история компании | Только восторженные отзывы на собственном сайте |
Быстрая проверка перед обращением: возьмите номера дел с сайта компании, откройте их в картотеке арбитражных дел и посмотрите, чем закончилась процедура. Это занимает несколько минут и даёт больше, чем любой отзыв. Заодно оцените, работает ли компания с судами вашего региона: банкротный консультант и юрист по банкротству физических лиц, знакомые с практикой конкретного арбитражного суда, обычно точнее оценивают сроки.
Банкротство, реструктуризация или мировое соглашение: сравнение сценариев
Банкротство — не единственный законный способ решить долговую проблему: в зависимости от дохода, типа долга и целей подходят кредитные каникулы, реструктуризация, мировое соглашение с кредитором или внесудебная процедура через МФЦ. Задача разбора — выбрать маршрут под ситуацию, а не продать конкретную услугу, поэтому сравнение имеет смысл смотреть целиком:
| Сценарий | Кому подходит | Что происходит с долгом | Ограничения |
|---|---|---|---|
| Кредитные каникулы | временные трудности; доход вернётся | платежи замедляются, долг сохраняется | проценты продолжают начисляться; нужен запрос в банк |
| Реструктуризация | доход позволяет платить, но в ином графике | долг пересчитывается в посильный платёж | не уменьшает тело долга; требует платёжеспособности |
| Мировое соглашение | есть источник расчётов и договорённость с кредиторами | долг гасится по согласованному плану | нужно согласие кредиторов; при срыве — возврат в процедуру |
| Судебное банкротство | платить нечем; долги существенно выше возможностей | долги списываются решением суда | расходы на процедуру; ограничения на несколько лет |
| МФЦ (внесудебное) | небольшой долг, нет имущества, производство закрыто | долги списываются без суда | жёсткие критерии доступа; спишутся только указанные долги |
Когда стандартный совет «списывать долги» не работает:
- ипотечная квартира, которую хочется сохранить: списание ипотечного долга через банкротство означает её потерю, здесь нужны другие инструменты — от продажи залога по соглашению до реструктуризации;
- доход позволяет гасить долг: экономически выгоднее реструктуризация, чем процедура;
- долг невелик и сопоставим с бюджетом процедуры: списание теряет смысл;
- в ближайшие годы планируется руководящая должность или запуск бизнеса: последствия банкротства стоит просчитать заранее.
На вопрос «чем банкротство отличается от реструктуризации и что лучше в моей ситуации» ответ подсказывают не реклама, а цифры: доход, состав долга и имущество. Именно этот расчёт входит в первичную бесплатную юридическую консультацию по банкротству. На практике сценарии и не исключают друг друга: процедура нередко начинается с реструктуризации, чтобы затем перейти к реализации и списанию.
Самостоятельное банкротство и работа с юристом: где реальная экономия
Самостоятельное банкротство законно и оправданно в простых случаях, прежде всего во внесудебной процедуре через МФЦ, где стоимость государственной части равна нулю. Зато в судебном процессе ошибки обычно обходятся дороже, чем сопровождение. Закон не обязывает нанимать юриста, поэтому решение разумно принимать по составу дела, а не по принципу «чем дешевле, тем лучше».
Что реально стоит на самостоятельном пути в суде:
- ошибка в заявлении или неполный пакет документов — возврат заявления и потеря недель;
- неверно выбранная процедура — например, реструктуризация без перспектив утверждения плана, которая съедает депозит управляющего;
- неполный список кредиторов и имущества — вопросы суда и риск отказа в списании;
- потеря части дохода: без ходатайства о прожиточном минимуме поступления уходят управляющему, и выделить их обратно сложнее;
- эмоциональная нагрузка: заседания, переписка, споры — на протяжении месяцев.
| Критерий | Самостоятельно | Отдельный этап | Под ключ |
|---|---|---|---|
| Денежные затраты | минимальные | средние | выше |
| Риск ошибок | высокий в суде | точечный | минимальный |
| Время и участие человека | максимальные | выборочно | минимальные |
| Кому разумно | МФЦ; простое дело без имущества и сделок | процедура уже идёт, нужна помощь в конкретной задаче | сложное дело, имущество, сделки, нет времени на процесс |
Компромиссы здесь честные: если дело простое, часть задач реально сделать самому, подключив помощь в оформлении банкротства, то есть подготовку заявления и документов. Если же у вас несколько кредиторов, имущество или сделки за последние три года, самостоятельный путь, как правило, экономит на услуге и теряет на последствиях: повторные подачи, лишние процедуры и споры стоят дороже сопровождения. И ещё одно частое заблуждение: «юрист нужен, только если уже откажут». На практике подключаться дешевле до первой ошибки, а не после неё.
Типичные ошибки должников и ограничения процедуры
Большинство отказов в списании долгов связаны не с самой процедурой, а с ошибками до неё и во время неё: спорными сделками, скрытыми счетами и неполным списком кредиторов. Суд оценивает добросовестность должника, и почти каждая из этих ошибок предотвратима, если знать о ней заранее:
- Продажа и дарение имущества перед банкротством. Сделки за последние три года управляющий вправе оспорить. Квартира, «подаренная» родственнику накануне подачи заявления, — классическая причина споров и отказов.
- Сокрытие счетов и доходов. Все счета проверяются через официальные источники; незаявленный вклад суд расценивает как недобросовестность.
- Новые кредиты перед процедурой. Займы, взятые без намерения платить, выглядят как признак фиктивного банкротства и ставят под удар всю позицию.
- Неполный список кредиторов. Списываются требования, которые были заявлены в деле; «забытый» долг останется с вами.
- Игнорирование запросов управляющего. Непредоставление сведений затягивает процедуру и даёт повод для негативных выводов суда.
Последствия этих ошибок предсказуемы: оспаривание сделок, удлинение процедуры, в отдельных случаях отказ в списании. Без драматизации: всё это имеет смысл проверить до подачи заявления. Отдельно подчеркнём: задача специалиста не в том, чтобы «обойти» проверку суда, а в том, чтобы заранее выстроить позицию, при которой суд видит добросовестного человека с объективными финансовыми трудностями. Скрывать имущество не стоит ни при каком раскладе: у управляющего есть официальные источники данных, и цена вопроса — судьба всей процедуры.
Есть ограничения, о которых лучше знать до старта. Не списываются независимо от исхода: алименты, возмещение вреда жизни и здоровью, моральный вред по решениям суда, текущие платежи; актуальный перечень закреплён законом о банкротстве. Процедура не подходит, когда долг невелик и сопоставим с бюджетом процедуры, когда нужно сохранить залоговое жильё или когда человек рассчитывает на руководящую позицию в ближайшие годы. В этих случаях честнее рассмотреть альтернативы из сравнительного раздела выше, чем тратить бюджет на заведомо спорный сценарий.
Что будет после банкротства: последствия и восстановление
После завершения процедуры человек освобождается от долгов, но на несколько лет получает законные ограничения: обязанность сообщать о банкротстве при получении кредитов, запрет занимать руководящие должности и лимит на повторную процедуру. Эти последствия конкретизированы в законе, и знать о них лучше до принятия решения, а не после.
- Кредиты. В течение пяти лет при обращении за кредитом или займом нужно сообщать о факте банкротства. Взять кредит при этом не запрещено: решение остаётся за банком, а после банкротства у человека, как правило, нет старых просрочек, что частично упрощает оценку.
- Руководящие должности. Три года нельзя занимать должности в органах управления юридических лиц; для кредитных и финансовых организаций сроки длиннее.
- Повторное банкротство. Закон ограничивает частоту процедур; актуальные условия стоит проверить в действующей редакции закона.
- Предпринимательство. Ограничения затрагивают регистрацию в качестве ИП и участие в управлении компаниями; для тех, у кого статус предпринимателя был до процедуры, сроки дольше. Работать по найму можно без ограничений.
Что остаётся доступным: работать и получать доход, выезжать за границу, распоряжаться имуществом, которое не вошло в конкурсную массу, вести обычную жизнь. Работодатель автоматически о процедуре не узнаёт: сведения о банкротстве публичны в реестрах, но работодателям целенаправленно не передаются.
Популярные страхи стоит отделить от фактов. «Кредитная история испорчена навсегда» — нет: доступ к кредитам восстанавливается со временем, особенно при стабильном доходе. «О процедуре узнают все вокруг» — нет: из публичных источников это видно только при целенаправленной проверке. «После банкротства невозможно планировать крупные покупки» — практика показывает обратное: ограничения временные, а отсутствие старых долгов упрощает финансовое планирование. Спокойнее всего относиться к последствиям, когда они посчитаны заранее вместе с юристом по банкротству, а не найдены в панике после решения суда.
Примеры из практики: как выглядит процедура в реальных ситуациях
Типовые дела показывают, как различаются маршруты и результаты при разных исходных данных. Поэтому решение всегда начинается с анализа конкретной ситуации, а не с выбора услуги «наугад». Ниже три обобщённых сценария, которые чаще всего встречаются в работе.
Сценарий 1. Три кредита, доход снизился, имущества нет. Человек работал, взял потребительские кредиты и кредитную карту, затем потерял часть дохода. Платежи занимали больше половины бюджета, долг с пенями вырос до 900 000 рублей. Маршрут: судебное банкротство без имущества, через реализацию. Длительность — около восьми месяцев, участие минимальное, из дохода выделяют прожиточный минимум. Долги списаны решением суда; сопровождение банкротства здесь свело участие человека к передаче сведений и подписанию документов.
Сценарий 2. Ипотечная квартира и потребительские долги. У семьи ипотека и несколько потребкредитов; платить за всё стало нечем. Здесь сначала просчитывают варианты: продажа залога с согласия банка, реструктуризация, мировое соглашение, потому что списание через банкротство означает потерю залоговой квартиры. Решение зависит от того, что для семьи важнее: сохранить жильё или освободиться от всех обязательств. Однозначного совета не существует, есть расчёт вариантов в цифрах, и его делают до подачи заявления, а не после.
Сценарий 3. Небольшой долг и закрытое исполнительное производство. Долг около 400 000 рублей, имущества нет, пристав окончил производство из-за отсутствия активов. Человек подходит под внесудебную процедуру: заявление в МФЦ, шесть месяцев ожидания, долги списываются без суда и госпошлины. Дорогое судебное сопровождение здесь не нужно: достаточно помощи с подготовкой заявления и списка кредиторов, и именно такой формат экономит деньги.
Эти примеры иллюстративны: результат в конкретном деле зависит от обстоятельств и определяется судом, поэтому любой расчёт остаётся оценкой перспектив, а не обещанием. Схожую структуру имеет и любой честный разбор: сначала цифры и документы, затем маршрут, и только потом стоимость.
Как получить бесплатную консультацию и первичный разбор ситуации
Чтобы понять, какой вариант подходит именно вам, достаточно оставить заявку и кратко описать ситуацию. Специалист проведёт первичный разбор бесплатно и без обязательств. Оплачивать услугу или принимать решение сразу не нужно: первый шаг — просто разобраться в своей ситуации, а дальше вы решаете сами.
- Оставьте заявку на сайте или свяжитесь удобным способом.
- Кратко опишите ситуацию: какие долги, какая просрочка, какой доход и имущество.
- Получите разбор: подходит ли банкротство, какие есть альтернативы, из чего сложится стоимость и сколько это займёт.
По итогам разбора вы получаете понимание маршрута, список необходимых документов и ориентир по срокам и бюджету. Мы помогаем по процедуре банкротства и по другим юридическим вопросам, связанным с долгами, кредитами и взысканием, включая ситуации, когда вы просто не знаете, что делать дальше. Консультации по банкротству физических лиц проводятся бесплатно и ни к чему не обязывают.
В Москве возможны очные встречи и сопровождение в арбитражных судах: юрист по банкротству в Москве и адвокаты по банкротству в Москве ведут дела в столичных судах и области. Для других регионов работает дистанционный формат той же команды: юридические услуги по банкротству в Москве и по всей России доступны без поездок. Документы оформляются онлайн, в заседаниях вас представляют специалисты, а вам остаётся следить за статусами дела. Если сомневаетесь, с чего начать, начните с бесплатного разбора: он не стоит ничего и обычно экономит месяцы самостоятельных проб.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего задают на консультациях. Ответы короткие, но самодостаточные: их можно применить к своей ситуации сразу.
Сколько стоит банкротство физического лица под ключ в 2026 году?
Полная стоимость складывается из обязательных расходов по закону (госпошлина 10 000 рублей, депозит финансового управляющего 25 000 рублей, публикации и почта) и вознаграждения за юридическое сопровождение, которое фиксируется в договоре после анализа документов. Для судебной процедуры суммарный бюджет чаще всего составляет порядка 100–150 тысяч рублей. Внесудебная процедура через МФЦ государственной части расходов не имеет.
Можно ли пройти банкротство без юриста?
Закон этого не требует, и в простых случаях (например, при внесудебной процедуре через МФЦ) человек справляется самостоятельно. В судебном банкротстве ошибки в заявлении, списке кредиторов или позиции по сделкам часто приводят к возвратам, лишним расходам и отказу в списании, поэтому сопровождение обычно окупается.
Что будет с единственным жильём при банкротстве?
Единственное пригодное для проживания жильё по общему правилу в конкурсную массу не попадает — это защищено законом. Исключения касаются жилья в залоге (ипотеке) и отдельных случаев «роскошного» жилья, когда суд может заменить его на менее дорогое. Применимость этих правил к вашей ситуации лучше проверить до подачи заявления.
Какие долги не списываются при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, моральный вред по решениям суда и ряд других категорий, установленных законом о банкротстве. Кредиты, займы, долги по ЖКХ, налогам и штрафам при добросовестном прохождении процедуры списываются. Актуальный перечень стоит уточнить на консультации применительно к вашим обязательствам.
Сколько времени занимает процедура под ключ?
Судебная процедура, как правило, занимает от полугода до года, внесудебная через МФЦ — шесть месяцев. Точный срок зависит от суда, поведения кредиторов и сложности дела, поэтому корректные оценки формулируются диапазоном, а не точной датой.
Как проверить надёжность компании по банкротству?
Посмотрите завершённые дела в картотеке арбитражных дел и ЕФРСБ, запросите проект договора с перечнем услуг и стоимостью, почитайте отзывы на независимых площадках. Тревожные признаки — обещание гарантированного списания за короткий срок, цена заметно ниже рынка без объяснений и требование оплаты до разбора документов.
Чем банкротство отличается от реструктуризации долгов?
Реструктуризация пересматривает график платежей и подходит тем, у кого есть доход для расчётов с кредиторами; банкротство направлено на освобождение от долгов, которые платить нечем. Выбор зависит от дохода, имущества и целей, и лучше делать его на консультации, сравнив все доступные сценарии.
Какие последствия у банкротства для дальнейшей жизни?
На несколько лет действуют ограничения: обязанность сообщать о банкротстве при получении кредитов, запрет на руководящие должности, ограничение на повторную процедуру. Работа, выезд за границу и обычные доходы при этом доступны; конкретные сроки зависят от вида процедуры и уточняются в актуальной редакции закона.