Защита от коллекторов: услуги антиколлектора
Коротко: антиколлектор — это юрист, который берёт на себя общение с взыскателями, проверяет законность требований по долгу и помогает выбрать законный выход из ситуации: от отказа от звонков до банкротства. По закону № 230-ФЗ коллекторы ограничены во времени и частоте контактов, а их нарушения можно фиксировать и обжаловать. Если вы не понимаете, что делать с долгами, вы можете оставить заявку и получить бесплатный первичный разбор — оплачивать услугу или принимать решение сразу не потребуется.
Кто такой антиколлектор и чем он помогает должнику?
Антиколлектор — это юрист, который специализируется на просроченных долгах и представляет интересы заёмщика в общении с банками, микрофинансовыми организациями (МФО) и коллекторскими агентствами. Проще говоря, это юрист против коллекторов: он знает их скрипты, регламенты и типичные нарушения, поэтому разговор с взыскателем превращается из эмоционального давления в проверяемую процедуру.
От обычного юриста его отличает специализация: долги — всё, с чем он работает. Саму работу при этом можно разложить на три уровня задач:
- Снять давление. Проверить, на каком основании действуют взыскатели, перевести общение на себя, подготовить заявления и жалобы.
- Разобрать сам долг. Проверить договор, сумму, начисленные проценты и срок исковой давности — три года по большинству требований. Исковая давность не списывает долг, но даёт право возразить против судебного взыскания, если срок пропущен.
- Предложить выход. Подобрать стратегию: реструктуризация, кредитные каникулы, мировое соглашение или банкротство — в зависимости от дохода, имущества и числа кредиторов.
На практике к антиколлектору чаще всего приходят люди в трёх ситуациях: звонки начались неожиданно после продажи долга, давление распространяется на родственников и коллег, или пришёл судебный приказ, о котором человек не знал. В любом из этих сценариев первая задача — не «сейчас же что-то заплатить», а собрать документы и увидеть карту вариантов. Обычно именно этого шага не хватает, когда человек действует в одиночку и под стрессом.
Есть и границы роли: антиколлектор не «стирает» долги и не обещает результата, не изучив документы. Его задача — сделать процесс законным, предсказуемым и менее напряжённым для вас.
Что коллекторы вправе делать, а что им запрещено по закону?
По закону № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности» коллекторы могут звонить не чаще одного раза в сутки и не более двух раз в неделю, отправлять не более двух сообщений в день и четырёх в неделю, приходить лично не чаще одного раза в неделю — и только с 8:00 до 22:00 в будни и с 9:00 до 20:00 в выходные и праздники. Эти правила действуют и в 2026 году; перед обращением с жалобой стоит проверить актуальную редакцию нормы.
| Что коллекторам разрешено | Что коллекторам запрещено |
|---|---|
| Звонить с 8:00 до 22:00 в будни, с 9:00 до 20:00 в выходные и праздники — не чаще 1 раза в сутки и 2 раз в неделю | Звонить ночью, в запрещённые часы и сверх лимитов |
| Отправлять сообщения — не более 2 в сутки и 4 в неделю | Угрожать, оскорблять, оказывать психологическое давление |
| Встречаться лично — не чаще 1 раза в неделю, только в дневное время | Раскрывать данные о долге третьим лицам: родственникам, коллегам, работодателю |
| Требовать возврат долга по договору | Публиковать сведения о задолженности в соцсетях, на двери подъезда, в чатах |
| Действовать по агентскому договору или договору цессии | Изымать имущество — это право только судебных приставов по решению суда |
Профессиональные агентства состоят в реестре ФССП — Федеральной службы судебных приставов, которая и контролирует взыскателей. Если требование приходит от организации без реквизитов или звонки идут со скрытых номеров, это повод проверить законность взыскания особенно внимательно.
Отдельно подчеркну: наличие просрочки не отменяет ваших прав. Закон разрешает взыскание, но не разрешает давление. Разница между «мне должны звонить по правилам» и «со мной можно делать что угодно» — это и есть предмет, с которым чаще всего работает антиколлектор.
Коллекторы звонят: что делать в первые дни?
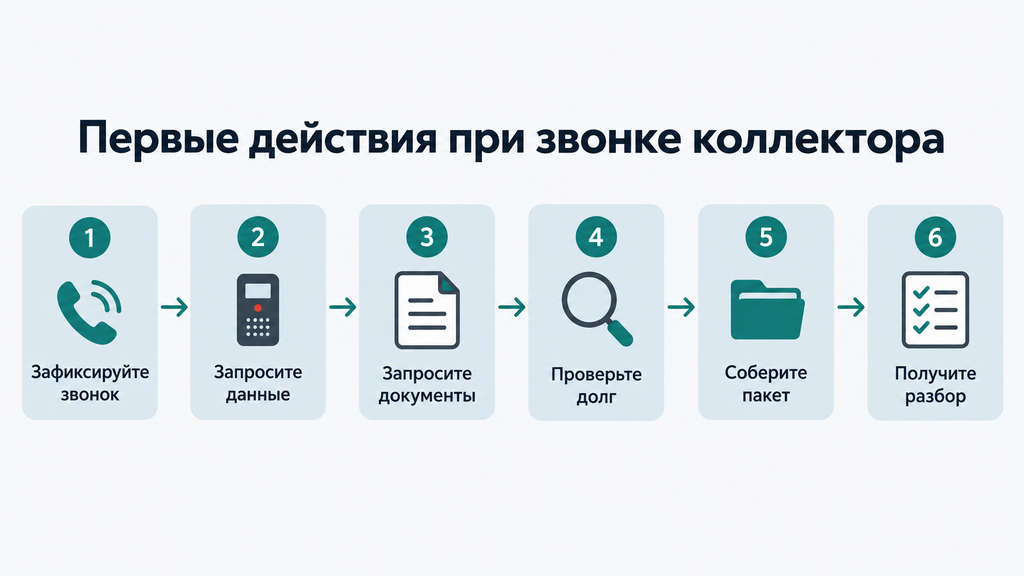
Первые действия при звонке коллектора — зафиксировать контакт, уточнить, кто звонит и на каком основании, и не обещать никаких дат платежа. Это защищает вас дважды: создаёт доказательную базу и не даёт использовать ваши слова против вас — взыскатели, как правило, ведут собственные записи разговоров.
Разложим первые дни на конкретные шаги:
- Зафиксируйте звонок. Сохраните номер, дату, время, детализацию вызовов у оператора. С первого разговора предупреждайте о ведении записи — это законно, если вы участник разговора.
- Запросите данные. Фамилию и имя звонящего, название агентства, его реквизиты, основание требования. Взыскатель обязан их назвать.
- Запросите документы письменно. Попросите направить копию договора и расчёт долга по почте. До получения документов ничего не оплачивайте — тем более на карту или счёт частного лица.
- Проверьте, ваш ли это долг. Если вы не брали кредит, запросите основание требований письменно и не подтверждайте никаких обязательств по телефону.
- Соберите пакет по своим долгам. Кредитные договоры, графики, претензии, судебные письма — в одну папку. Это подготовка к любому сценарию: переговоры, суд или банкротство.
- Получите первичный разбор. Специалист оценит основания требований, риски и варианты — часто это можно сделать бесплатно по заявке.
Типичные ошибки первых дней почти всегда одинаковые: назвать дату платежа, которой не существует; перевести «задаток», чтобы «отстали»; сменить номер и считать проблему решённой. За первой ошибкой следует новый виток давления, за второй — потерянные деньги, за третьей — судебный приказ, о котором вы узнаете уже от приставов. Судебный приказ — это упрощённое решение суда, которое выносится без заседания; его можно отменить возражениями в течение 10 дней с момента получения, поэтому игнорировать почту невыгодно.
Как правильно разговаривать с коллектором по телефону
Правильный разговор с взыскателем строится на четырёх правилах: идентифицировать собеседника, фиксировать разговор, не давать обещаний и переводить всё в письменную форму. Спокойный тон здесь не слабость, а позиция: вы не обязаны оправдываться и торопиться.
- Начните с вопроса: «Назовите, пожалуйста, вашу фамилию, агентство и основание требования». Без этих данных продолжать разговор бессмысленно.
- Скажите: «Разговор записывается. Все вопросы по долгу направляйте письменно на мой адрес».
- На вопрос «когда будете платить?» отвечайте только по факту: «Сейчас я не могу назвать дату, обязательства рассматриваю».
- Не подтверждайте сумму, которую называет звонящий, и не соглашайтесь «оплатить часть, чтобы закрыть всё» — это классический приём давления.
Если тон переходит в угрозы или оскорбления, разговор можно завершить одной фразой: «Я записываю разговор и буду жаловаться в контролирующие органы». Дальше работает не красноречие, а протокол: записи, детализация звонков, жалобы. На практике именно спокойная фиксация нарушений меняет поведение взыскателя быстрее любых споров.
Если звонят родственникам, на работу или по чужому долгу
Звонки третьим лицам законны только в одном случае: должник дал на это согласие, а получатель не выразил отказ. Без согласия раскрывать сведения о долге нельзя — ни родственникам, ни работодателю, ни соседям. Вот три частых сценария.
- Звонят близким. Поручите юристу направить агентству письменный запрет на взаимодействие с третьими лицами. Если звонки продолжаются — фиксируйте и жалуйтесь в ФССП.
- Звонят на работу. Обсуждать сумму долга с руководителем или коллегами взыскатель не может, а любой контакт с третьими лицами по вашему долгу — только с вашего согласия.
- Звонят по чужому кредиту. Причины бывают разные: ошибка в номере, сим-карта, которая раньше принадлежала должнику, или вы указаны как контактное лицо. В первых двух случаях достаточно письменного заявления, что вы не являетесь должником. Единственное исключение — поручительство: по договору поручительства вы действительно отвечаете за чужой кредит, и этот вопрос решается с банком, а не с взыскателем.
Приведу типичный пример. Человек купил сим-карту, а через месяц на неё начали звонить взыскатели по чужому займу. Правильный порядок: запросить письменно основание требований, направить заявление о том, что долг не ваш, сохранить ответы. Платить «чтобы отстали» в этой ситуации — прямая потеря денег: обязательства так не возникают и так не прекращаются.
Что входит в услуги антиколлектора?
Услуги антиколлектора включают проверку законности требований, отказ от нежелательного общения, представительство перед взыскателями, жалобы на нарушения и разработку стратегии выхода из долга. Состав работы подбирается под ситуацию, но базовый набор выглядит так.
- Проверка правомерности требований. Юрист смотрит, на каком основании действует взыскатель. Кредиторы работают по двум схемам: агентский договор — долг остаётся у банка, коллектор лишь помогает его взыскивать, или цессия — переуступка права требования, когда долг выкуплен. Проверяется уведомление о продаже долга, публикация на Федресурсе (единый федеральный реестр сведений о фактах деятельности юридических лиц), корректность суммы и срок исковой давности. Типичный случай: требование приходит от агентства, выкупившего портфель долгов, например БИТ Капитал, — специалист запрашивает договор цессии и расчёт, чтобы убедиться, что сумма обоснована и уступка оформлена правильно.
- Отказ от взаимодействия. По статье 8 закона № 230-ФЗ должник вправе отказаться от звонков и встреч, если просрочка длится более 4 месяцев. Заявление направляется заказным письмом с описью вложения, через нотариуса или вручается под подпись; с момента получения взыскатель вправе общаться только письменно. Нюанс, о котором редко пишут: у заявления ограниченный срок действия, и если кредитор не начал судебное взыскание, взаимодействие может возобновиться. Поэтому отказ стоит встраивать в общую стратегию, а не рассматривать как финальное решение.
- Представительство и переадресация общения. По доверенности общение с взыскателями переходит к специалисту: после подключения коллекторы звонят юристу, а не вам и не вашим близким. Это снимает основную эмоциональную нагрузку и убирает риск случайных обещаний.
- Жалобы на нарушения. Готовятся обращения в ФССП (контролирует взыскателей), Роспотребнадзор и Центробанк (нарушения со стороны банков и МФО), НАПКА — Национальную ассоциацию профессиональных коллекторских агентств (рассматривает этические нарушения), в полицию и прокуратуру — при угрозах и порче имущества.
- Судебная защита. Отмена судебного приказа в установленный срок, возражения на иск, снижение неустойки, проверка расчётов истца.
- Стратегия выхода из долга. Реструктуризация, кредитные каникулы, мировое соглашение или банкротство — с оценкой доходов, имущества и перспектив. Прекращение звонков здесь первый шаг, а не цель: долг нужно закрыть или законно списать.
Честное ограничение, которое стоит держать в голове: заявления и жалобы прекращают незаконное давление, но не отменяют обязательства. Если долг реальный, он потребует решения — платежами, соглашением с кредитором или процедурой банкротства.
Как проходит работа с антиколлектором: этапы от обращения до результата
Работа с антиколлектором обычно строится из шести этапов — от первичного разбора ситуации до закрепления результата. Когда понятна последовательность, проще видеть, что происходит с вашим делом на каждом шаге.
- Заявка и первичный разбор. Вы кратко описываете ситуацию: сколько долгов, кто звонит, есть ли суд или приставы, какой доход. Специалист оценивает варианты, сроки и риски. На этом этапе оплата не требуется.
- Сбор документов. Формируется пакет: кредитные договоры, выписки, претензии, детализация звонков, записи разговоров, судебные акты. Типичная ошибка этапа — принести не всё, особенно «забыть» письмо из суда, которое и есть судебный приказ. Пропуск срока отмены приказа — самая частая и самая дорогая ошибка всей истории.
- Стратегия и договор. Стороны фиксируют перечень действий, сроки, стоимость и порядок оплаты. Проверьте, чтобы в договоре были названы конкретные работы, а не общие формулировки.
- Работа с взыскателями. Направляются заявления об отказе от взаимодействия, о запрете звонков третьим лицам, запрашиваются документы по долгу; при нарушениях готовятся жалобы. Если после заявлений звонки продолжаются — это не тупик: факты фиксируются, и жалоба подаётся уже с доказательствами повторных нарушений.
- Судебная часть, если она нужна. Отмена приказов, возражения на иски, участие в заседаниях. По судебному банкротству дело обычно ведётся без вашего присутствия в заседании.
- Результат и дальнейший план. Давление снято, требования проверены, выбран путь по самому долгу. Здесь же обсуждаются вопросы кредитной истории и последствия выбранной процедуры.
По срокам честная картина такая: заявления начинают работать после получения, а не со дня отправки; рассмотрение жалоб регуляторами занимает недели; судебные процедуры — месяцы. Если кто-то обещает «тишину уже завтра», это маркетинг, а не план. Точные сроки по вашей ситуации стоит уточнять на консультации — они зависят от числа кредиторов и стадии взыскания.
Защищаться самостоятельно или обратиться к антиколлектору: как выбрать путь
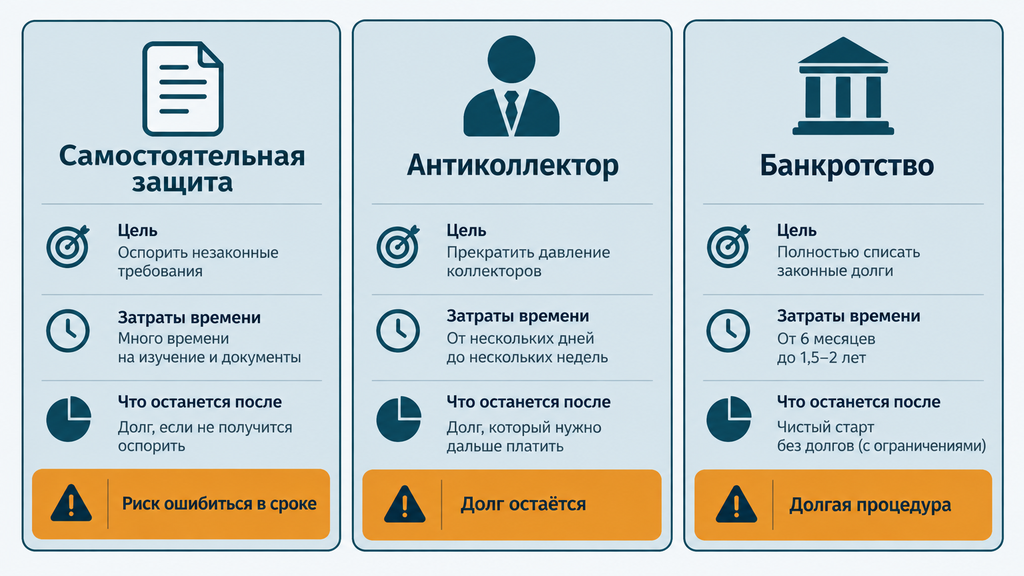
Выбор пути зависит от цели: если нужно лишь снизить количество звонков, часто достаточно самостоятельных заявлений; если давление идёт на вас и близких, а долг уже в суде, эффективнее подключать юриста; если долг неподъёмен, перспективнее всего обсуждать банкротство. Сравните три сценария по ключевым критериям.
| Критерий | Самостоятельная защита | Антиколлектор | Банкротство |
|---|---|---|---|
| Главная цель | Снизить давление звонков | Снять нагрузку общения и проверить законность требований | Законно освободиться от неподъёмных долгов |
| Ваши затраты времени | Высокие: заявления, сроки, контроль почты | Минимальные: работу ведёт специалист | Минимальные при сопровождении, но процедура длится месяцами |
| Стоимость | Формально бесплатно | Зависит от объёма работ, часто есть рассрочка | Заметная, как правило оплачивается поэтапно |
| Сроки эффекта | Заявления действуют не сразу, есть нюансы со сроком действия отказа | Часто давление снижается после первых заявлений | Списание долгов — по завершении процедуры |
| Что останется после | Долг и риск судебного взыскания | Долг, но с проверенными суммами и понятным планом | Списанные долги и последствия процедуры |
Самостоятельный путь разумно выбирать при скромной просрочке, одном кредиторе и доходе, который позволяет выстраивать график. Он бесплатный, но требует дисциплины: сроки, письма, фиксация нарушений — всё на вас. Расчёт простой: экономите деньги, но тратите время и рискуете ошибиться в сроке.
Антиколлектор уместен, когда давление выходит за рамки закона, взыскателей несколько или долги уже в суде. Компромисс здесь обратный: вы платите за освобождение времени и проверку требований, но сам долг от этого не исчезает — его решение остаётся отдельной задачей.
Банкротство рассматривайте, когда платежи занимают большую часть дохода, перспективы расплатиться нет, а имущество защищено законом. По общему правилу обязанность инициировать судебную процедуру возникает при долге от 500 000 рублей и просрочке от трёх месяцев, но обратиться в суд можно и при меньшей сумме — при доказанной неплатёжеспособности; в отдельных случаях доступна внесудебная процедура через МФЦ (многофункциональный центр), в том числе при закрытых исполнительных производствах. Условия периодически меняются, поэтому актуальные пороги на 2026 год стоит проверить перед решением. Минус процедуры — её последствия и сроки, о них подробнее ниже.
Как выбрать антиколлектора и не попасть к мошенникам?
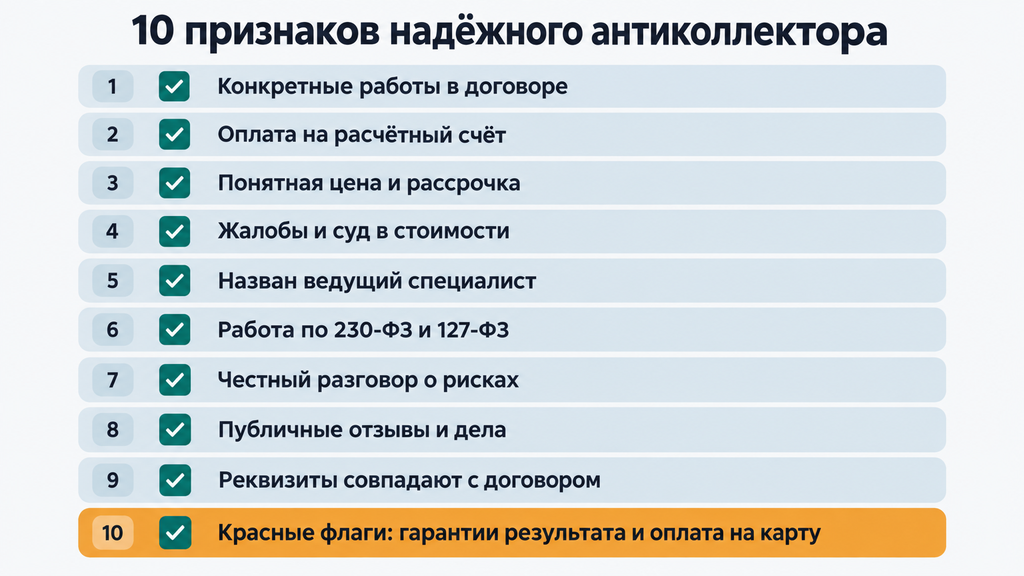
Надёжного антиколлектора отличают узкая специализация на долгах, письменный договор с конкретным перечнем работ и честный разговор об ограничениях. Плохого специалиста, к сожалению, распознать нетрудно — если знать, куда смотреть.
Критерии выбора, которые работают на практике:
- Специализация. Профиль компании — долги, взыскание, банкротство; юристы знакомы с практикой 230-ФЗ и 127-ФЗ, а не «всё подряд».
- Конкретика в договоре. Перечислены работы: заявления, жалобы, суд, банкротство — со сроками и порядком оплаты, а не абстрактное «юридическое сопровождение».
- Прозрачная цена и рассрочка. Понятно, за что платите и когда; есть этапность.
- Разговор о рисках. Специалист объясняет ограничения и последствия процедур, а не только выгоды.
- Проверяемые отзывы и завершённые дела. Публичные оценки, возможность задать вопросы до договора.
Красные флаги, при которых лучше отказаться от обращения: обещания «списания за два дня» и «гарантированного результата», оплата наличными на карту физического лица без договора, советы переписать имущество на родственников или «документально оформить инвалидность». Такие схемы не решают долг, но создают реальный риск: фиктивные сделки оспариваются, а подделка документов — уже уголовная история.
Отдельный вопрос — публичные «антиколлекторы». Если вы искали в сети ролики антиколлектора Гагарина — записи разговоров с взыскателями, самые известные из которых датируются 2024 годом, — вы знаете, как выглядят нарушения взыскателей изнутри. Такие материалы полезны как наглядная аргументация: видно, что скрипты давления существуют и их можно разоблачать. Но просмотр роликов не отменит ваш судебный приказ и не проверит договор цессии. Развлекательный контент и юридическая работа — разные инструменты, и путать их дорого: пока человек «смотрит, как борются», истекает срок отмены приказа.
Сопровождение доступно клиентам из любого региона: документы подаются дистанционно, консультации идут онлайн — в том числе антиколлектор в Воронеже и других городах работает по той же схеме, что и в столицах. Очно или онлайн — выбирайте по удобству; на законность работы формат не влияет.
Чек-лист проверки компании перед обращением
Перед подписанием договора пройдите по этому списку — он занимает десять минут и снимает большинство рисков.
- Проверьте: в договоре перечислены конкретные работы, сроки и стоимость, а не общие формулировки.
- Проверьте: оплата идёт на расчётный счёт организации, а не на карту сотрудника.
- Проверьте: вам объяснили цену, этапность и есть ли рассрочка.
- Проверьте: жалобы и судебные действия входят в стоимость или оценены отдельно — это должно быть названо заранее.
- Проверьте: дело ведёт штатный специалист, вам назвали его роль и порядок связи.
- Проверьте: компания работает по 230-ФЗ и 127-ФЗ и не предлагает незаконных схем.
- Проверьте: вам честно рассказали про ограничения, сроки и последствия процедур.
- Проверьте: отзывы публичные, а «завершённые дела» можно запросить для ознакомления.
- Проверьте: реквизиты компании совпадают с данными в договоре и на сайте.
- Проверьте: вы понимаете, что получите на каждом этапе, и можете задать вопрос в любой момент.
Если хотя бы два пункта вызывают сомнения, запросите разъяснения письменно. Добросовестная компания отвечает на такие вопросы спокойно — это часть её работы.
Сколько стоят услуги антиколлектора в 2026 году?
Стоимость услуг антиколлектора в 2026 году определяется типом работы: разовая консультация, сопровождение защиты от взыскателей, отдельные судебные действия или банкротство под ключ. Единой «цены услуги» не существует — сумма собирается из конкретных работ по вашей ситуации.
На итоговую стоимость обычно влияют:
- Число кредиторов и объём нарушений. Один взыскатель и пять агентств — разный объём заявлений и жалоб.
- Стадия взыскания. Досудебные звонки, судебный приказ, иск, исполнительное производство — каждый этап добавляет свои работы.
- Нужен ли суд. Отмена приказа и возражения на иск — отдельные действия со своей трудоёмкостью.
- Формат банкротства. Судебная и внесудебная процедуры различаются составом работ и обязательными платежами.
- Формат работы. Онлайн-сопровождение и очное ведение дела по стоимости могут отличаться.
Два заблуждения, которые встречаются чаще всего. Первое: «дорого — значит надёжно». Критерий надёжности — перечень работ в договоре, а не цифра. Второе: «найду дешевле всех» — минимальная цена на практике оборачивается шаблонными заявлениями и пропущенными сроками. И обратная крайность: верить «гарантированному списанию всего» — таких обещаний закон не позволяет никому, и честный специалист их не даёт.
Точные суммы зависят от региона и объёма работ, поэтому корректно называть их после изучения документов. Первичный разбор ситуации в большинстве случаев проводится бесплатно: вы оставляете заявку, описываете положение, и до подписания договора понимаете, какие работы нужны, в какие сроки и с какими затратами. Оплачивать что-либо и принимать решение на этом шаге не требуется.
Когда антиколлектор бессилен: ограничения и честные ожидания
Антиколлектор не отменяет долг и не может гарантировать результат — его задача сделать процесс законным, проверяемым и менее напряжённым. Знать это лучше до обращения, чтобы ожидания совпали с реальностью.
- Долг остаётся долгом. Заявления прекращают звонки, но не обязательства. Их закрывают платежами, соглашением с кредитором или банкротством.
- Отказ от взаимодействия — не списание. После заявления взыскатель вправе идти в суд, и игнорировать судебную переписку всё равно нельзя.
- Не все долги списываются. При банкротстве сохраняются алименты, возмещение вреда жизни и здоровью и ряд других требований, прямо названных в законе.
- Банкротство имеет последствия. В течение пяти лет при получении кредитов нужно сообщать о процедуре; повторное судебное банкротство возможно не сразу; в отдельный период ограничено занятие руководящих должностей в компаниях. Актуальные условия на 2026 год уточняйте перед подачей.
- Сроки не мгновенные. Регуляторы рассматривают жалобы неделями, суды — месяцами. Любая «мгновенная тишина» — признак недобросовестной рекламы.
- Незаконные схемы не применяются. Переписывание имущества, поддельные документы, «исчезновение» — это путь к оспариванию сделок и уголовной ответственности, а не к решению.
Есть ситуации, где стандартный алгоритм «заявление — жалоба — стратегия» требует доработки: споры по залоговой недвижимости, активное исковое производство, поручительство за чужой кредит, долги после наследства. Здесь стратегия строится индивидуально, и именно на первой консультации стоит уточнить, подходит ли вам типовой сценарий. Если специалист отвечает на такой вопрос шаблонно, не изучив документы, — это повод продолжить поиск.
Типичные ошибки должников, которые усиливают давление взыскателей
Давление взыскателей чаще всего усиливают не сам долг, а ошибки в поведении должника: обещания, платежи «вслепую» и игнорирование судебных документов. Ниже — ошибки, которые я вижу в реальных делах постоянно, с разбором последствий.
- Назвать дату платежа, которой нет. Обещание попадает в записи взыскателя и становится инструментом давления: «вы обещали 15-го». Вместо этого — фактический ответ: «Сейчас назвать дату не могу, обязательства рассматриваю».
- Игнорировать судебный приказ. Срок возражений — 10 дней с момента получения; пропуск открывает путь к удержаниям из дохода и аресту счетов. Срок можно восстановить при уважительных причинах, но проще не доводить.
- Платить на карту сотрудника агентства. Обязательства погашаются только на счёт организации по реквизитам из официальных документов. «Частичная оплата, чтобы закрыть всё» — классическая уловка.
- Скрыться и сменить номер. Долг не исчезает: следующим шагом будет приказ, затем приставы. Зато вы пропустили все сроки на защиту.
- Переписать имущество на родственников. Сделки без встречного предоставления оспариваются в процедуре банкротства, а до неё создают репутацию недобросовестного должника.
- Удалить переписку и записи. Доказательства нарушений нужны вам, а не взыскателю. Детализация звонков, скриншоты, аудиозаписи — основа жалоб.
- Брать новый заём «чтобы закрыть старый». Это не разбор финансового узла, а его затягивание: общий долг растёт, платёжная нагрузка сохраняется.
Жизненный пример без осуждения: у человека три кредита, доход снизился, платежи занимают больше половины бюджета. По ошибочному сценарию он обещает каждому взыскателю дату, берёт новый займ на очередной платёж и перестаёт открывать письма. По рабочему сценарию — собирает документы в одну папку, фиксирует звонки, получает разбор вариантов и выбирает одно решение вместо десяти обещаний. Разница не в сумме долга, а в том, кто управляет ситуацией.
Как получить бесплатный разбор вашей ситуации
Первичный разбор вашей ситуации проводится бесплатно: оставьте заявку на сайте и кратко опишите положение — специалист оценит варианты, сроки и риски. Заявка ни к чему не обязывает: оплачивать услугу или принимать решение сразу не нужно. Её смысл в другом — вы увидите ситуацию в цифрах и поймёте, какие есть законные пути.
Чтобы разбор был предметным, подготовьте короткие ответы на четыре вопроса:
- Сколько долгов и перед кем: банки, МФО, ЖКХ, поручительства.
- Кто сейчас контактирует с вами: банк, агентство, приставы; есть ли судебные документы.
- Какой у вас доход и обязательные расходы: это основа для сравнения сценариев.
- Что для вас приоритетно: снизить давление, снизить платёж или полностью закрыть долги.
Обращаться можно и по процедуре банкротства, и по любому другому юридическому вопросу с долгами и кредитами — и просто в ситуации, когда непонятно, что делать дальше. Вы описываете проблему, получаете первичный разбор от специалиста и только потом решаете, нужен ли вам дальнейший доступ к услугам.
Часто задаваемые вопросы
Кто такой антиколлектор простыми словами?
Антиколлектор — это юрист, который представляет интересы должника перед взыскателями: проверяет законность требований, берёт общение на себя, готовит заявления и жалобы, выстраивает стратегию выхода из долга. Он не «стирает» долги сам по себе — его задача сделать решение ситуации законным и предсказуемым.
Что делать, если коллекторы звонят по чужому кредиту?
Запросите письменно основание требований, направьте агентству заявление о том, что вы не являетесь должником, и при продолжении звонков подайте жалобу в ФССП. Исключение — поручительство: по договору вы действительно отвечаете за чужой кредит, и этот вопрос решается с банком-кредитором.
Можно ли законно отказаться от общения с коллекторами?
Да. По статье 8 закона № 230-ФЗ после 4 месяцев просрочки должник вправе направить заявление об отказе от взаимодействия — заказным письмом с описью вложения, через нотариуса или под подпись. С момента получения взыскатель вправе общаться только письменно, при этом у заявления ограниченный срок действия, а сам долг остаётся и может быть взыскан через суд.
Чем ролики блогеров-антиколлекторов, например Сергея Гагарина, помогут в моей ситуации?
Записи разговоров с взыскателями, включая известные выпуски антиколлектора Гагарина 2024 года, наглядно показывают типичные нарушения и придают уверенности. Но это информационный контент, а не юридическая помощь: в вашей ситуации работают документы — заявления, детализация звонков, жалобы и судебные процедуры.
Что делать, если долг продали коллекторскому агентству, например БИТ Капитал?
Запросите документы о переуступке — договор цессии — и письменный расчёт долга; до их получения оплачивать ничего не нужно, платежи идут только на счёт компании по официальным реквизитам. Если сумма завышена или уступка оформлена с нарушениями, требования оспариваются в суде.
Сколько стоят услуги антиколлектора в 2026 году?
Стоимость зависит от объёма работ: от разовой консультации до сопровождения с жалобами и судом или процедуры банкротства. Точную сумму называют после изучения документов, актуальные цены 2026 года уточняйте при обращении. Первичный разбор ситуации, как правило, бесплатный и ни к чему вас не обязывает.
Работает ли антиколлектор в Воронеже и других городах?
Да. Консультация возможна очно в офисе или онлайн, а юридическое сопровождение по долгам доступно клиентам из Воронежа и любого региона России. Заявления и жалобы подаются дистанционно, личное присутствие в большинстве действий не требуется.