Консультация по банкротству и помощь должникам: как списать долги, справиться с коллекторами и выбраться из долговой ямы
Бесплатная консультация по банкротству это правовой разбор вашей ситуации, после которого становится понятно, можно ли списать долги и каким способом: через МФЦ, через суд или без процедуры. Юрист оценивает долги, доходы и имущество, объясняет риски и предлагает план действий, а решение вы принимаете сами. Чтобы получить такой разбор, достаточно оставить заявку и кратко описать ситуацию: платить и подписывать договор на этом этапе не нужно.
Что такое консультация по банкротству и что она даёт на самом деле
Консультация по банкротству это правовой анализ ситуации должника. Специалист проверяет долги, доходы, имущество и исполнительные производства, а потом объясняет, какие законные варианты решения существуют и чем каждый из них обернётся.
Это не «продажа услуги по телефону». Задача первичного разговора: превратить размытую тревогу «у меня долги и я не знаю, что делать» в конкретную картину. Сколько всего обязательств, к каким кредиторам есть претензии, что уже в суде и что можно сделать прямо сейчас.
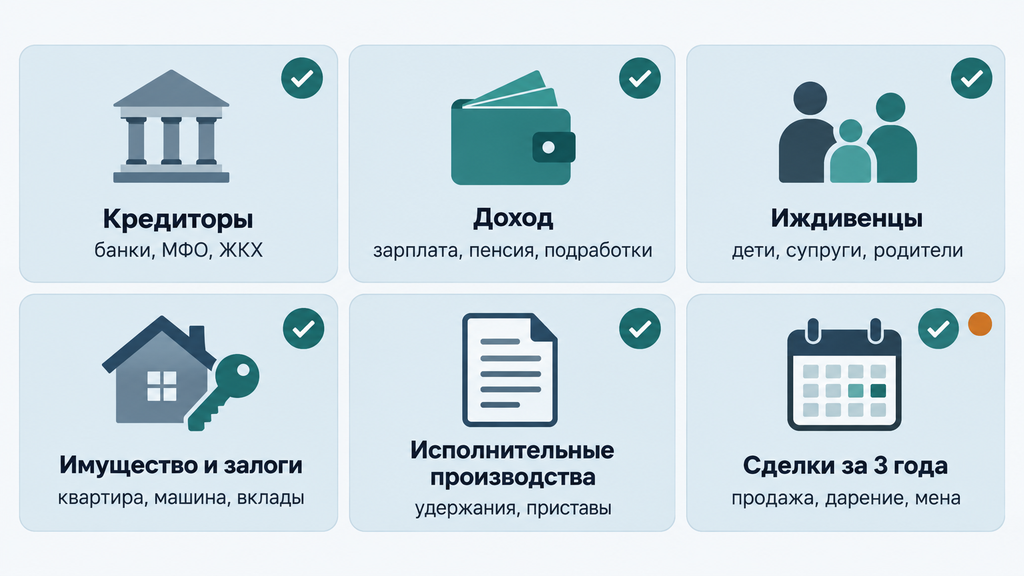
Юридическая консультация по банкротству включает проверку:
- полного списка кредиторов: банки, микрофинансовые организации (МФО), ЖКХ, налоги, частные расписки;
- судебных приказов и исполнительных производств в базах ФССП (Федеральной службы судебных приставов);
- кредитной истории, по которой видно, какие долги уже проданы коллекторам;
- имущества, залогов и ипотеки;
- сделок за последние три года: продаж, дарений, переоформлений;
- дохода, иждивенцев и статуса ИП или самозанятого.
По итогам вы получаете оценку перспектив списания долгов и сравнение вариантов: внесудебное банкротство через МФЦ, судебная процедура по закону № 127-ФЗ «О несостоятельности (банкротстве)», реструктуризация. Отдельно вы получаете перечень рисков и несписываемых долгов, список документов, ориентировочные сроки и стоимость.
На практике именно первичный разбор экономит больше всего денег. Люди нередко не подозревают о судебном приказе, по которому уже удерживают зарплату, или о том, что часть требований взыскатель не подтвердил. Без этой картинки легко выбрать не тот путь: годами платить по безнадёжному долгу или, наоборот, запускать процедуру там, где хватало бы рассрочки.
В каких случаях нужна консультация по долгам и банкротству
Консультация по долгам нужна, когда платежи перестали быть посильными, а звонки кредиторов мешают жить. Или когда вы стоите перед выбором между несколькими сценариями и боитесь ошибиться.
Чаще всего на консультацию по кредитным долгам приходят в ситуациях:
- несколько кредитов, кредитных карт или займов МФО, по которым пошли просрочки;
- платежи по долгам занимают больше половины ежемесячного дохода;
- звонят коллекторы, звучат требования «погасить всё немедленно»;
- получен судебный приказ или приставы арестовали счета;
- человек выбирает между реструктуризацией, кредитными каникулами и банкротством;
- есть имущество (квартира, машина, ипотека), и непонятно, что с ним будет;
- в долгах родственник, и вы хотите понять, чем реально можно помочь.
Типичный пример. У человека два потребительских кредита и займ в МФО. Доход снизился после смены работы, платежи забирают больше половины бюджета, а проценты растут быстрее, чем он успевает платить. Ещё полгода назад разумной была бы реструктуризация, сейчас корректнее считать оба сценария. Именно такую развилку и показывает консультация: где вы находитесь и какие повороты доступны.
Обращение за консультацией не запускает никакую процедуру и не отражается в кредитной истории. Это просто разбор.
Как проходит бесплатная юридическая консультация по банкротству: пошагово
Бесплатная юридическая консультация по банкротству проходит в четыре шага: короткая заявка, проверка данных, выбор стратегии и план действий с расчётом сроков и стоимости.
Формат выбираете вы: консультация по банкротству онлайн (по телефону, в мессенджере или по видеосвязи) или очный приём. Дистанционный формат по содержанию не отличается от личного: специалист работает с документами и государственными базами, а не «на глаз».
Шаг 1. Заявка и краткое описание ситуации
Достаточно оставить контакт и в двух-трёх предложениях описать: примерную сумму долгов, кому должны (банки, МФО, ЖКХ), как давно просрочка и есть ли производства у приставов. Документы на этом этапе не нужны. Можно задать вопрос юристу по банкротству просто чтобы понять, куда вы попали: заявка ни к чему не обязывает.
Шаг 2. Анализ долгов, доходов и имущества
Специалист проверяет данные по государственным и кредитным базам: исполнительные производства в ФССП, картотеку арбитражных дел, кредитную историю. Заодно оцениваются имущество, залоги и сделки за три года: они чаще всего становятся точкой риска, потому что могут быть оспорены в процедуре. Точный вывод даёт только пакет документов, поэтому первичная оценка всегда предварительная, и об этом говорят сразу.
Шаг 3. Оценка вариантов и выбор стратегии
Дальше сравниваются маршруты: внесудебное банкротство через МФЦ, судебная процедура, реструктуризация или кредитные каникулы, рассрочка исполнительного производства, снижение неустоек через суд. По каждому варианту вы услышите условия, сроки, плюсы и минусы. Если на первой же консультации вам предлагают единственный сценарий «банкротство, и точка», не разбирая альтернатив, это повод насторожиться: у каждого сценария своя зона применимости.
Шаг 4. План действий, документы и стоимость
Итог консультации: план. Что сделать в первую очередь, какие документы собрать, какие сроки держать в голове и во что это обойдётся. Раскладка расходов прозрачная. Депозит финансового управляющего, госпошлина, обязательные публикации, стоимость сопровождения: всё это фиксируется в договоре, возможна рассрочка. Скрытых доплат «по факту» быть не должно: если о них узнали в процессе, а не в договоре, это нарушение договорённостей.
Что подготовить к консультации по банкротству: короткий чек-лист
Для первой консультации достаточно устных данных, документы собирают позже, когда станет понятно, что процедура вам вообще подходит.
Сверьтесь со списком:
- список кредиторов с примерными суммами: банки, МФО, ЖКХ, налоги, частные займы;
- доход и его источник: зарплата, пенсия, подработки;
- число иждивенцев: дети, неработающие супруги, пожилые родители;
- имущество: недвижимость, автомобиль, вклады, ипотека и залоги;
- исполнительные производства и удержания, если о них известно;
- крупные сделки за последние три года: продажа, дарение, мена;
- статус ИП или самозанятого, если есть.
Точные суммы «на глаз» не проблема, их уточнят по документам. А вот скрывать часть долгов смысла нет: специалист всё равно проверит базы, а консультация по неполным данным окажется неточной. Так вы потеряете не деньги, а время.
Какие есть законные способы списать долги: МФЦ, суд или без банкротства
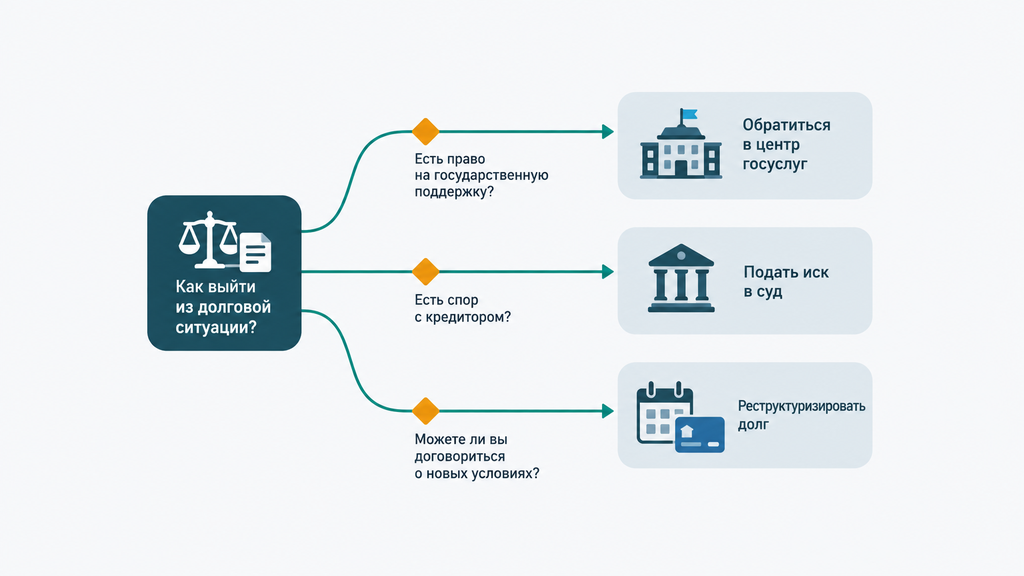
Списать долги можно тремя основными путями: внесудебным банкротством через МФЦ, судебной процедурой по закону № 127-ФЗ или урегулированием без банкротства (реструктуризацией, кредитными каникулами и рассрочкой).
| Критерий | Внесудебное через МФЦ | Судебное банкротство | Без банкротства |
|---|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 ₽ | от 300 000 ₽ | любая, если есть возможность платить |
| Кто инициирует | должник через МФЦ | должник или кредитор в арбитражном суде | должник вместе с банком или приставом |
| Расходы должника | процедура бесплатна | расходы на процедуру и сопровождение | платежи по новому графику |
| Сроки | 6 месяцев | как правило, 6–10 месяцев | зависит от договорённости |
| Имущество | процедура прекращается при обнаружении имущества | реализуется, кроме защищённого законом | остаётся у должника |
| Когда выбирать | долги небольшие, имущества нет, производство окончено | долги крупные, платить нечем, есть споры и риски | трудности временные, доход есть |
Лимиты и условия периодически меняются, поэтому перед решением стоит проверить актуальные нормы на 2026 год. Это входит в консультацию по внесудебному банкротству через МФЦ и по судебной процедуре.
Внесудебное банкротство через МФЦ: кому подходит
Внесудебная процедура подходит гражданину, у которого долг от 25 000 до 1 000 000 рублей, а исполнительное производство уже окончено из-за отсутствия имущества либо срок предъявления исполнительного документа истёк. Заявление подаётся в МФЦ («Многофункциональный центр предоставления государственных услуг»), процедура бесплатна и длится шесть месяцев. Ограничения важные: повторное банкротство возможно не раньше чем через пять лет, а если в ходе процедуры обнаружится имущество или кредиторы инициируют судебное дело, процесс прекращается. Консультация по внесудебному банкротству нужна в первую очередь для проверки критериев: людей, которые считают, что «проходят» по критериям, но в итоге получают отказ МФЦ, на практике больше, чем кажется.
Судебное банкротство физлица: когда без него не обойтись
Судебное банкротство это основной инструмент для крупных долгов. При задолженности от 300 000 рублей у должника есть право подать заявление в арбитражный суд, а при долгах свыше 500 000 рублей и просрочке более трёх месяцев такая подача становится обязанностью (ст. 213.4 закона № 127-ФЗ). Процедуру ведёт финансовый управляющий: суд может ввести реструктуризацию долгов, затем реализацию имущества, после чего оставшиеся долги освобождаются. Единственное жильё защищено (ст. 446 ГПК РФ), но есть исключения: ипотека и отдельные случаи с «роскошным» жильём. Реальная процедура обычно занимает 6–10 месяцев, поэтому обещания «списания за три месяца» стоит воспринимать с осторожностью: сроки зависят от поведения кредиторов и сложности дела.
Когда банкротство можно не оформлять: реструктуризация, каникулы, рассрочка
Если доход есть, а трудности временные, списывать долги рано: разумнее перестроить обязательства под посильный график. Основные варианты: реструктуризация кредита у банка с удлинением срока и снижением платежа; кредитные каникулы по ст. 6.1-2 закона № 353-ФЗ «О потребительском кредите (займе)», льготный период при подтверждённой трудной ситуации (потеря работы, болезнь, снижение дохода), который в течение года предоставляется не чаще двух раз и суммарно не может превышать шести месяцев; рассрочка исполнения через суд в порядке исполнительного производства; снижение несоразмерной неустойки по ст. 333 ГК РФ. Граница простая: если после всех этих мер платежи всё равно превышают разумную долю дохода, а долг продолжает расти, помощь в погашении кредитов новыми займами только углубит яму. Тогда и настаёт время считать банкротство.
Как справиться с коллекторами: права должника и законная помощь
Действия коллекторов ограничены законом № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности», и давление можно законно перевести в письменное русло.
Взыскателям запрещено: звонить чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц; беспокоить ночью (с 22:00 до 8:00 в будни и с 20:00 до 9:00 в выходные); угрожать и вводить в заблуждение; раскрывать сведения о долге родственникам, коллегам и соседям; повреждать имущество. За соблюдением этих правил следит ФССП, туда подаются жалобы на взыскателей.
Как законно остановить звонки коллекторов
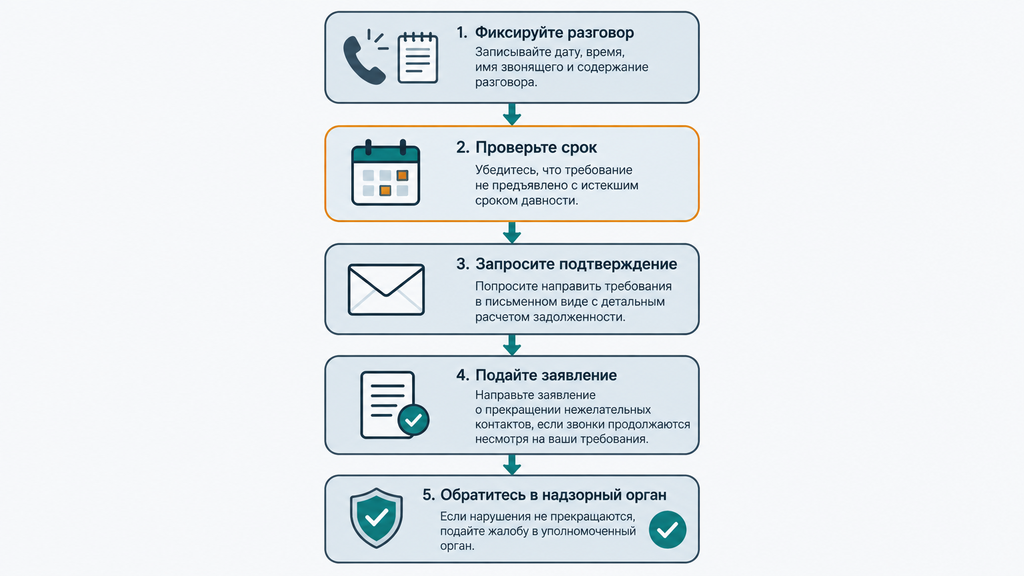
С момента, когда просрочка превысила четыре месяца, у должника появляется право отказаться от взаимодействия с взыскателем (ст. 8 закона № 230-ФЗ). Отказ оформляется письменным заявлением в адрес банка, МФО или коллекторского агентства, после чего общение возможно только в письменной форме или через вашего представителя, и это может быть юрист. Разовые пропущенные звонки ничего не меняют, работает именно письменная форма. Если взыскатель продолжает нарушать лимиты, жалобы подаются в ФССП и Национальную ассоциацию профессиональных коллекторских агентств (НАПКА). Частая ошибка: просто «исчезнуть». Долг от этого не исчезает, а сроки идут, поэтому отказ от взаимодействия не побег, а способ вернуть себе управляемость, продолжая решать вопрос.
Несколько правил, которые экономят нервы и не ухудшают позицию. Спокойно спросите: какая организация звонит, на каком основании, по какому долгу. И запишите. Не признавайте долг новыми обещаниями и частичными платежами без понимания последствий: частичная оплата может быть расценена как признание долга и повлиять на расчёт срока исковой давности. Не передавайте документы и данные родственников. Юрист по долгам МФО обычно советует один и тот же скрипт первого разговора: «Долг не оспариваю и не признаю, все обращения только письменно, продублируйте требования почтой». Этого достаточно: устные переговоры с взыскателями редко заканчиваются соглашением, которое действительно стоило бы подписывать.
Судебные приставы: что делать с исполнительным производством
Судебный пристав действует в рамках исполнительного производства. Задача должника: проверить законность его действий и использовать инструменты, которые закон даёт на этой стадии.
Начните с проверки: база исполнительных производств на сайте ФССП покажет наличие дел, суммы и данные пристава-исполнителя. Дальше по ситуации:
- Судебный приказ это упрощённое судебное решение, которое выносится без вызова сторон. Его можно отменить возражением в течение 10 дней с момента получения; при уважительной причине срок восстанавливается. После отмены приказа спор переходит в исковое производство, где уже можно разбирать суммы и срок исковой давности, который составляет три года.
- Удержания из дохода. Как правило, пристав не вправе удерживать больше 50% зарплаты. По заявлению можно сохранить за должником доход в размере прожиточного минимума, если иначе семье не на что жить; эту норму применяют всё чаще.
- Защищённые доходы. Алименты, детские пособия и ряд социальных выплат не подлежат списанию по долгам. Если их всё же удержали, это нарушение, и оно оспаривается.
- Рассрочка исполнения. Через суд можно получить рассрочку с графиком платежей, если единовременное взыскание невозможно.
Консультация юриста по судебным приставам нужна, когда удержания идут дважды, списывают социальные выплаты, арестовано имущество или пропущен срок отмены приказа. Эти ситуации решаются, но документами и сроками, а не звонками.
Ошибки должников, которые мешают списать долги
Суд отказывает в списании долгов чаще всего не из-за суммы, а из-за поведения должника до и во время процедуры.
- Новые кредиты «на закрытие старых». Займы, которые человек берёт без намерения возвращать, дают суду основание признать поведение недобросовестным и не освободить должника от долгов.
- Продажа и дарение имущества перед процедурой. Квартира «переписана» на родственника, машина продана за символическую цену: такие сделки оспариваются, а сам факт ухудшает позицию должника.
- Сокрытие доходов и счетов. Вторая зарплата «в конверте», вклад, о котором не упомянули, становятся поводом для обвинения в недобросовестности.
- Оплата «специалистам», которые обещают убрать долги без суда. Такие истории обычно заканчиваются потерянными деньгами и упущенным временем.
- Игнорирование судебных приказов. Десятидневный срок отмены уходит, взыскание стартует без вашего участия, оспаривать становится сложнее.
- Надежда на «кредитные амнистии» из интернета. Рабочие механизмы: договорные реструктуризации и процедуры по закону. Остальное это мифы.
Если часть этих ошибок уже совершена, это не приговор: чем раньше история показана специалисту, тем больше способов её выровнять. Помощь в списании кредита начинается с разбора ситуации, а не с подачи заявления.
Юрист по банкротству, адвокат или арбитражный управляющий: кого выбрать
Выбирать стоит не по статусу, а по специализации на банкротстве и прозрачности работы: статус адвоката сам по себе не гарантирует опыта в делах о несостоятельности, а юрист без статуса может уверенно вести такие дела.
Разница ролей:
- Адвокат по банкротству это специалист со статусом адвоката; его сильная сторона заметна в сложных судебных спорах, где нужно активное представительство.
- Юрист по банкротству это практик, сосредоточенный на законе № 127-ФЗ: сопровождение процедур, документы, переговоры с кредиторами и взыскателями.
- Финансовый (арбитражный) управляющий утверждается судом и обязан действовать беспристрастно, в интересах закона, а не «на стороне должника». Консультация арбитражного управляющего полезна для оценки процедуры изнутри, но заменять ею защиту интересов должника не стоит.
Критерии, по которым имеет смысл сравнивать специалистов:
- завершённые дела: картотека арбитражных дел позволяет посмотреть реальные судебные акты, а не только отзывы на сайте;
- узкая специализация именно на банкротстве и долгах;
- фиксация цены и объёма услуг в договоре, рассрочка без скрытых условий;
- реалистичные сроки и честный разбор рисков уже на консультации;
- готовность объяснить отказ: честное «вам банкротство не нужно» полезнее навязанной процедуры.
Сигналы риска зеркальны: обещание гарантированного списания за три месяца, просьба оплатить всё до анализа документов, отказ показывать судебные акты по прошлым делам, давление «только сегодня по акции». Долговой консультант, который работает корректно, первым делом спросит про доходы, имущество и сделки, а не про размер предоплаты.
Как получить бесплатную консультацию по банкротству и долгам
Чтобы получить бесплатную консультацию, достаточно оставить заявку и кратко описать ситуацию: первичный разбор специалистом проводится без оплаты и ни к чему не обязывает.
Обратиться можно по любому из трёх сценариев: по процедуре банкротства, по любому другому юридическому вопросу или просто с формулировкой «не знаю, что делать с долгами», разберём и такой запрос. Бесплатная юридическая консультация по кредитам и долгам доступна онлайн из любого города России: по телефону, в мессенджере или по видеосвязи. В Перми можно прийти на личный приём: центр защиты должников в Перми работает очно, с разбором документов по шагам.
Как всё выглядит:
- Оставляете заявку на сайте или пишете в мессенджер.
- Кратко описываете ситуацию: долги, просрочки, что уже произошло (суд, приставы, коллекторы).
- Специалист проверяет базы и связывается с вами в согласованное время.
- Получаете разбор вариантов и план действий, бесплатно и без давления.
Есть оговорка, которую мы повторяем на каждой консультации: решение о списании долгов принимает арбитражный суд, и никто не вправе обещать результат заранее. Мы можем аккуратно оценить ситуацию, показать риски и провести процедуру без лишних ошибок. Платить и принимать решение в первый день не нужно: сначала разбор, потом выводы.
Часто задаваемые вопросы
Сколько стоит консультация юриста по банкротству?
Первичная консультация бесплатная. В неё входит разбор ситуации, проверка долгов по базам ФССП и кредитной истории, сравнение вариантов и план действий. Расходы появляются позже и только если вы решите проводить процедуру: депозит финансового управляющего, госпошлина, обязательные публикации и стоимость сопровождения. Всё фиксируется в договоре.
Обязывает ли бесплатная консультация заключать договор?
Нет. Консультация это разбор ситуации, а не сделка: вы получаете анализ и план, после чего решаете сами. Ни предоплата, ни подписание договора на этом этапе не требуются.
Можно ли проконсультироваться по банкротству онлайн?
Да, онлайн-консультация юриста по банкротству доступна по телефону, в мессенджере и по видеосвязи. Дистанционный формат равноценен очному: специалист проверяет те же базы и работает с теми же документами. Заявку можно оставить из любого региона России.
Какие долги нельзя списать даже через банкротство?
Не списываются алименты, возмещение вреда жизни и здоровью, долги по зарплате работникам (для бывших работодателей-ИП), субсидиарная ответственность и текущие платежи (ст. 213.28 закона № 127-ФЗ). Кроме того, суд может отказать в освобождении от долгов при недобросовестном поведении: сокрытии имущества, фиктивных сделках, заведомо неподъёмных новых займах.
Заберут ли единственную квартиру за долги?
Единственное пригодное для проживания жильё защищено законом (ст. 446 ГПК РФ), и в исполнительном производстве, и в банкротстве. Исключения: ипотечная квартира, которая находится в залоге у банка, и отдельные случаи с «роскошным» жильём. Если жильё в ипотеке или есть сомнения, ситуацию стоит проверить индивидуально: на консультации это один разговор.
Сколько времени занимает выход из долговой ямы?
Внесудебное банкротство через МФЦ длится шесть месяцев. Судебная процедура занимает, как правило, 6–10 месяцев: сроки зависят от сложности дела и поведения кредиторов. Реструктуризация и рассрочка работают быстрее, но не списывают долг, а перестраивают его под посильный график.
Вы консультируете по банкротству юридических лиц и ИП?
Да, консультация юриста по банкротству юридических лиц и индивидуальных предпринимателей проводится бесплатно, так же как для граждан. Специфика: налоговые долги, субсидиарная ответственность руководителя и учредителя, судьба активов бизнеса. После разбора вы получите понятный сценарий: реструктуризация, ликвидация с долгами или судебная процедура.
Что делать, если коллекторы уже звонят, а дело у приставов?
Проверьте судебный приказ: если с момента его получения прошло меньше 10 дней, его можно отменить возражением. Дальше зафиксируйте нарушения взыскателей и подайте письменный отказ от взаимодействия, если просрочка превысила четыре месяца. Не берите новые займы для оплаты старых и не вносите платежи без документов. Сначала разбор с юристом, потом любые платежи.