Исковое заявление и заявление о банкротстве: образцы, шаблоны и порядок подачи в суд
Исковое заявление — это документ, с которого начинается рассмотрение спора в суде: истец излагает требования к ответчику и просит суд их удовлетворить. Заявление о банкротстве — отдельный документ: гражданин обращается в арбитражный суд или МФЦ с просьбой законно урегулировать непосильные долги. В статье разберём, какой документ нужен в вашей ситуации, из чего состоят шаблон заявления в суд и бланк заявления о банкротстве и как проходит подача — лично, почтой и через интернет.
Что такое исковое заявление и заявление о банкротстве простыми словами
Исковое заявление в суд — это письменное обращение, с которого начинается судебный спор: истец, чьи права нарушены, описывает ситуацию и просит суд обязать ответчика выполнить требование — вернуть деньги, передать имущество, устранить нарушение. Проще говоря, иск — это способ перевести конфликт в законное русло: вместо переписки и звонков спор разбирает суд.
В иске важны два элемента. Предмет — само требование, например «взыскать задолженность по договору займа». Основание — обстоятельства, из которых требование возникло: договор, расписка, выписки по счёту. Если человек перевёл деньги по ошибке и получатель отказался их возвращать, предметом будет взыскание суммы, а основанием — сам ошибочный перевод и отказ вернуть.
Заявление о банкротстве устроено иначе. Это обращение человека о собственной несостоятельности: он сообщает суду, что не может рассчитаться с кредиторами, и просит начать процедуру — реструктуризацию долгов или реализацию имущества. По итогам процедуры гражданина обычно освобождают от оставшихся долгов. Отношения регулирует Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», для граждан — глава X этого закона.
Чем заявление о банкротстве отличается от искового заявления
Заявление о банкротстве отличается от иска тем, что в нём нет спора двух сторон: человек просит признать несостоятельным его самого, поэтому ответчика в таком деле просто нет. Иск всегда содержит требование к конкретному лицу, а заявление о банкротстве — просьбу к суду о применении процедуры к заявителю.
Различается и подсудность. Обычные иски граждан, как правило, рассматривают суды общей юрисдикции — мировые судьи и районные суды по гражданско-процессуальному кодексу (ГПК РФ). Дела о банкротстве граждан ведут арбитражные суды, а упрощённая внесудебная процедура проходит вообще без суда — через многофункциональный центр (МФЦ).
В поиске часто вводят запрос «исковое заявление о банкротстве» — по закону документ называется именно заявлением, и подавать его нужно в арбитражный суд по месту регистрации. Но по структуре — шапка, обстоятельства, требования, приложения — оба документа похожи, поэтому дальше пройдём их по одной логике: сначала общий шаблон, затем особенности банкротства.
Какие заявления в суд бывают и какое подходит в вашей ситуации
Гражданам чаще всего нужны четыре вида заявлений: исковое заявление, заявление о вынесении судебного приказа, заявление о банкротстве в арбитражный суд и заявление о внесудебном банкротстве в МФЦ. Плюс отдельный вид — административное исковое заявление, которым оспаривают решения госорганов. Выбор зависит от того, есть ли спор, кто его сторона и какой документ по закону подходит для вашей цели.
| Вид заявления | Когда подаётся | Куда подаётся | Что получите |
|---|---|---|---|
| Исковое заявление | Есть спор о праве: несогласие с суммой, требования вернуть деньги или имущество | Мировой судья или районный суд; споры с бизнесом — арбитражный суд | Решение по спору после разбирательства |
| Заявление о судебном приказе | Бесспорное денежное требование, как правило, до 500 000 рублей | Мировой судья | Судебный приказ — упрощённое решение, которое можно отменить возражениями в течение 10 дней после получения |
| Заявление о банкротстве (судебное) | Платить по обязательствам нечем, долг обычно от 500 000 рублей | Арбитражный суд по месту регистрации | Реструктуризация долгов или реализация имущества, затем освобождение от непогашенных долгов |
| Заявление о внесудебном банкротстве | Долг от 25 000 до 1 000 000 рублей и соблюдение условий по исполнительному производству | МФЦ по месту жительства или пребывания | Бесплатная процедура сроком 6 месяцев, по завершении — освобождение от долгов |
| Административное исковое заявление | Оспаривание решений и действий госорганов | Суд общей юрисдикции | Проверка решения госоргана и его отмена при нарушениях |
Короткие критерии выбора. Есть конкретный спор с другой стороной — готовьте иск. Банк взыскал бесспорный долг через мировой суд — вы получили судебный приказ, и логичнее не подавать свой иск, а отменить приказ возражениями, если не согласны с суммой. Платить по кредитам больше нечем и подходят условия — это ситуация для заявления о банкротстве, а не для нового спора. Частый вопрос — «какое заявление подать, если банк уже подал в суд»: в этом случае своё заявление готовить не нужно, сначала проверьте, что именно подано — приказ или иск, — и стройте защиту от этого.
И ещё одно заблуждение лучше развеять сразу: обратиться в суд можно и самостоятельно. Подготовить документ по шаблону, собрать приложения и подать пакет вполне реально без юриста — сложность обычно не в форме, а в деталях: подсудность, расчёт долга, состав приложений. Именно эти детали мы и разберём по шагам.
Шаблон заявления в суд: из чего состоит документ
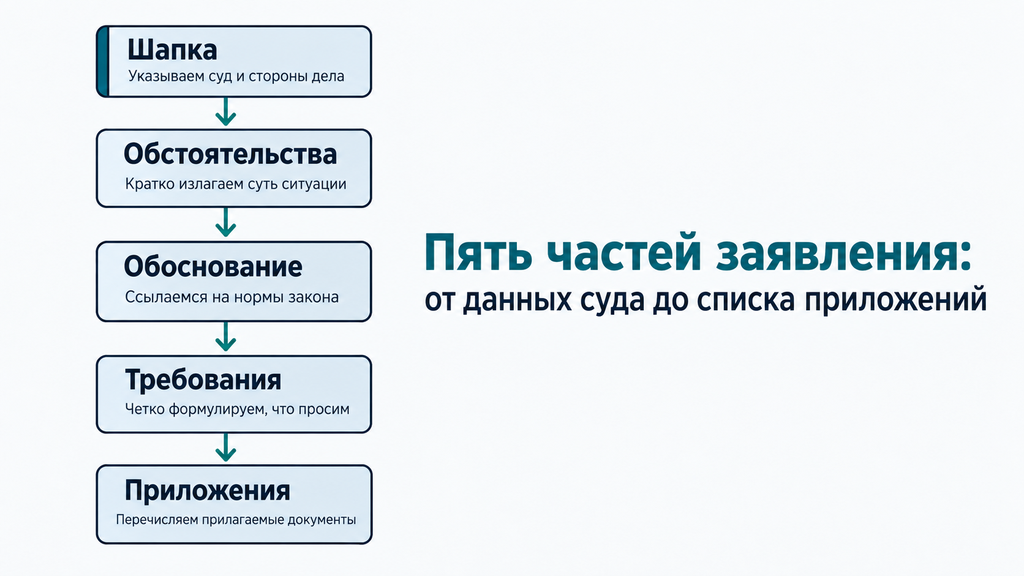
Шаблон заявления в суд состоит из пяти частей: вводной (шапки), описательной, мотивировочной, просительной и перечня приложений, после которых ставят дату и подпись. Эта структура одинакова для искового заявления и для большинства других обращений, различается только наполнение.
- Вводная часть (шапка). Наименование суда и его адрес, данные истца и ответчика: ФИО, адреса, телефоны и хотя бы один идентификатор — паспорт, ИНН или СНИЛС. Здесь же указывают цену иска и размер госпошлины.
- Описательная часть. Суть ситуации по фактам и в хронологии: что произошло, какие документы это подтверждают, в чём нарушение ваших прав. Без эмоций и оценок — суду нужны факты и доказательства: договоры, расписки, выписки, переписка.
- Мотивировочная часть. Обоснование требований — ссылки на нормы закона и, при необходимости, на судебную практику. Формально иск примут и без ссылок на статьи, но грамотное обоснование обычно ускоряет рассмотрение.
- Просительная часть. Конкретные требования после слова «Прошу»: взыскать сумму, расторгнуть договор, обязать выполнить действие. Требования должны быть исполнимыми — нельзя просить то, что суд физически не сможет решить.
- Приложения, дата и подпись. Перечень всех приложенных документов, дата составления и подпись истца или представителя по доверенности.
Чек-лист обязательных реквизитов, без которых иск, как правило, оставят без движения:
- точное наименование и адрес суда;
- данные истца и ответчика с адресами и идентификаторами;
- цена иска, если требования денежные или имущественные;
- размер госпошлины и подтверждение оплаты;
- расчёт взыскиваемой суммы — отдельным документом или в тексте;
- перечень приложений и подпись.
Где брать актуальный шаблон: на официальных сайтах судов, в справочных правовых системах и на порталах госуслуг. А вот шаблоны из старых статей — частая ловушка: тарифы госпошлины ощутимо менялись в 2024 году, поэтому устаревшие образцы нередко содержат неверные суммы и реквизиты. Перед оплатой сверьте размер пошлины с действующей редакцией Налогового кодекса и реквизитами конкретного суда — это занимает несколько минут и избавляет от формальной причины для оставления без движения.
Образец заявления о банкротстве: судебный и внесудебный бланк
Образец заявления о банкротстве зависит от процедуры: для арбитражного суда документ составляют в свободной форме по установленной законом структуре, а для внесудебного банкротства через МФЦ существует единый официальный бланк. Важный нюанс: хотя в поиске документ часто называют «образец искового заявления о банкротстве», по закону он называется заявлением — и это не формальность, а другой вид производства.
Заявление в арбитражный суд состоит из следующих блоков:
- наименование арбитражного суда по месту регистрации заявителя;
- данные должника: ФИО, ИНН, СНИЛС, адрес, телефон;
- список кредиторов с адресами и суммами требований — банки, МФО, налоговая, коммунальные службы, физические лица;
- общая сумма долгов с разбивкой по каждому кредитору: основной долг, проценты, штрафы;
- сведения об имуществе и доходах, включая счета и вклады;
- сделки за последние три года на крупные суммы — недвижимость, транспорт, займы;
- указание саморегулируемой организации (СРО) арбитражных управляющих — из её членов суд утверждает финансового управляющего, который ведёт процедуру;
- просительная часть: признать гражданина банкротом и ввести процедуру;
- перечень приложений, дата и подпись.
Приложения удобно группировать по смыслу: документы о статусе (паспорт, выписка о наличии или отсутствии статуса ИП, полученная не ранее чем за пять рабочих дней до подачи); сведения о долгах — списки кредиторов и должников по форме, утверждённой приказом Минэкономразвития России № 530 от 05.08.2015; сведения об имуществе и доходах — справки о доходах, выписки по счетам; документы о сделках за три года; платёжные документы — квитанции об отправке копий заявления кредиторам, об оплате госпошлины и о внесении депозита на вознаграждение финансового управляющего.
По расходам ориентируйтесь так: госпошлина для граждан при подаче заявления о банкротстве составляет 10 000 рублей, депозит на выплату вознаграждения финансовому управляющему — 25 000 рублей. Эти суммы неоднократно менялись, поэтому перед оплатой проверьте актуальные значения на 2026 год в действующей редакции Налогового кодекса и в статьях 213.3–213.4 закона о банкротстве.
Бланк заявления о банкротстве для МФЦ — установленная форма, утверждённая приказом Минэкономразвития России от 04.08.2020 № 497. К нему прилагается список кредиторов по той же форме № 530. Заполняют бланк по строгим правилам: от руки чернилами чёрного или синего цвета либо на компьютере, на листах формата А4, без исправлений, помарок и корректирующих средств. В список вносятся все долги на дату подачи, включая те, по которым нет просрочки, — налоги, штрафы, коммунальные платежи, алименты. Алименты указывать нужно, но списанию они не подлежат: они фигурируют в деле как обязательство, которое сохраняется. Если забыть какого-то кредитора, долги перед ним не попадут в процедуру — это одна из самых дорогих ошибок внесудебной процедуры.
Заявление о банкротстве ИП: образец и особенности заполнения
Заявление о банкротстве ИП — это то же заявление гражданина, в котором отмечен статус индивидуального предпринимателя и перечислены долги, возникшие из бизнеса. Отдельного «предпринимательского» шаблона не существует: у физлица и ИП единый ИНН, и банкротство проходит в рамках дела гражданина.
Что меняется на практике:
- к заявлению прикладывается выписка о наличии статуса ИП, полученная не ранее чем за пять рабочих дней до подачи;
- в списке кредиторов указываются и личные долги, и долги по предпринимательской деятельности — поставщики, налоги, кредиты на бизнес;
- для внесудебной процедуры в бланке отмечается регистрация в качестве ИП; заранее закрывать ИП не требуется — запись в реестре будет изменена по итогам процедуры;
- после завершения банкротства действует пятилетний запрет на регистрацию в качестве ИП и обязанность сообщать о факте банкротства при получении кредитов и займов. Конкретные ограничения проверьте по актуальной редакции статьи 213.30 закона о банкротстве.
Типичная ситуация из практики: у предпринимателя одновременно кредитная карта, оформленная на себя лично, и долги по расчётному счёту бизнеса. Подавать придётся одно заявление, но документы по обоим видам долгов нужно собрать одинаково тщательно — суд и финансовый управляющий проверяют обе группы обязательств, включая сделки за три года.
Когда можно подать заявление о банкротстве: условия и ограничения
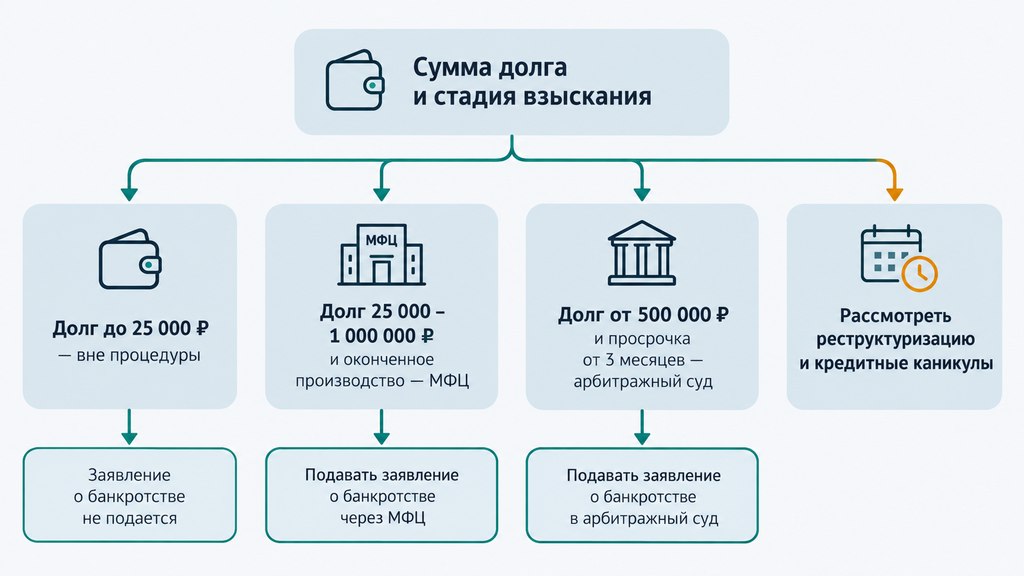
Подать заявление о судебном банкротстве можно при долге от 500 000 рублей и просрочке от трёх месяцев. Если долг достиг этого порога и расчёт с одним кредитором делает невозможными выплаты остальным, гражданин обязан обратиться в арбитражный суд не позднее 30 рабочих дней со дня, когда узнал или должен был узнать об этом. При предвидении банкротства — например, если доход упал и понятно, что платить дальше нечем, — подать заявление можно и раньше, по собственной инициативе.
Закон называет признаки, по которым суд оценивает неплатёжеспособность: человек прекратил расчёты с кредиторами; больше 10% обязательств просрочено свыше месяца; размер долгов превышает стоимость имущества; пристав окончил исполнительное производство из-за отсутствия имущества для взыскания. Любой из этих признаков, пока не доказано иное, считается подтверждением неплатёжеспособности, а итоговое решение суд принимает, оценивая обстоятельства дела в совокупности.
Внесудебное банкротство через МФЦ доступно при долге от 25 000 до 1 000 000 рублей. Базовое условие — оконченное приставами исполнительное производство по имущественному критерию: у должника нет имущества, за счёт которого можно взыскать долг. Также процедуру могут пройти пенсионеры, получатели ежемесячного пособия на ребёнка и граждане, чьи исполнительные документы не исполняются семь лет и дольше, — для них есть свои подтверждающие условия. Критерии процедуры периодически уточняют, поэтому перед подачей сверьте актуальные условия на 2026 год на сайте МФЦ или в законе о банкротстве.
Честно об ограничениях. Не все долги списываются даже после успешной процедуры: не подлежат списанию алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, а также обязательства, которые суд признает возникшими недобросовестно, — например, по фиктивным займам. Повторное банкротство доступно не сразу: после завершения процедуры должно пройти, как правило, пять лет. И банкротство — не единственный законный вариант: в зависимости от ситуации могут подойти реструктуризация, кредитные каникулы — законная отсрочка или рассрочка платежей, например при снижении дохода, — или мировое соглашение с кредиторами.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Куда подавать | Арбитражный суд по месту регистрации | МФЦ по месту жительства или пребывания |
| Сумма долга | От 500 000 рублей (обязанность), меньшие суммы — по праву при предвидении банкротства | От 25 000 до 1 000 000 рублей |
| Основное условие | Просрочка от трёх месяцев и признаки неплатёжеспособности | Оконченное исполнительное производство либо особая категория заявителя |
| Расходы | Госпошлина, депозит на управляющего, публикации — суммарно заметная сумма | Бесплатно |
| Срок процедуры | От нескольких месяцев до года и дольше | 6 месяцев |
| Финансовый управляющий | Да, утверждается судом | Нет, процедуру ведёт МФЦ |
Порядок подачи заявления в суд: пошаговая инструкция
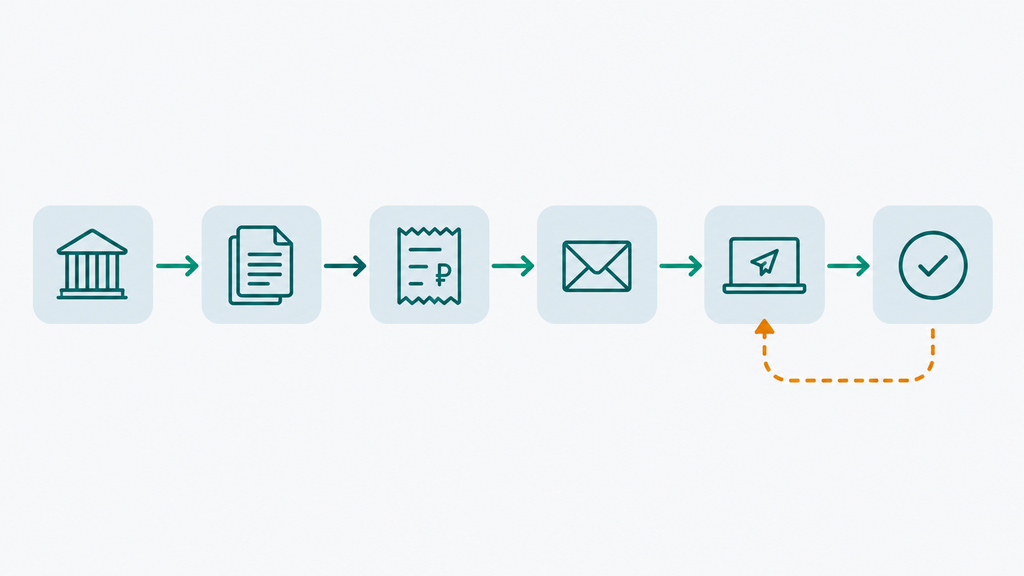
Порядок подачи заявления в суд включает шесть шагов: выбор суда, проверка досудебного порядка, сбор документов, оплата пошлины и депозита, направление копий участникам и сама подача — лично, почтой или электронно. Ниже — последовательность с типичными ошибками на каждом шаге.
- Определите суд. Заявление о банкротстве подаётся в арбитражный суд по месту вашей регистрации. Для исков действуют два правила: родовая подсудность — мировой судья или районный суд в зависимости от цены иска и категории спора, и территориальная — по общему правилу по месту жительства ответчика. Найти нужный судебный участок можно на портале ГАС «Правосудие». Классическая ошибка — подача не в тот суд: заявление вернут, а время уйдёт.
- Проверьте досудебный порядок. По некоторым требованиям до иска обязательна претензия — письменное предложение урегулировать спор добровольно. Если для вашей категории спора она нужна, сохраните подтверждение отправки: без него заявление вернут.
- Соберите документы и копии. Договоры, расписки, выписки по счетам, кредитная история, расчёт долга, справки о доходах — состав зависит от вида заявления. Для банкротства дополнительно готовятся списки кредиторов и опись имущества по утверждённым формам. Ошибка — собирать пакет «на глазок»: неполный комплект чаще всего и становится причиной оставления без движения.
- Оплатите госпошлину и депозит. Реквизиты берите с официального сайта конкретного суда, а не из старого шаблона. В суд лучше приложить оригинал платёжки. Проверьте, нет ли у вас льготы по пошлине — перечень освобождённых категорий есть в статье 333.36 Налогового кодекса. Для банкротства не забудьте депозит на вознаграждение финансового управляющего.
- Направьте копии участникам. Исковое заявление до подачи нужно направить ответчику, а при обращении в арбитражный суд — всем участникам дела. Подтверждения — квитанции и описи вложения — прикладываются к пакету документов. Отправляя почтой, всегда оформляйте опись: по ней видно, что именно вложено, и это защищает вас при спорах о составе документов.
- Подайте заявление и отслеживайте статус. Варианты: лично в канцелярию суда — на вашем экземпляре поставят отметку о приёме; почтой заказным письмом с описью вложения; электронно — об этом следующий раздел. После подачи следите за движением дела на сайте суда, в системе «Электронное правосудие» или в картотеке арбитражных дел для арбитража.
До старта полезно сделать три вещи: сверить суммы долга с документами и кредитной историей, ещё раз проверить подсудность и убедиться, что у вас есть все приложения по списку закона. Это те три точки, где чаще всего спотыкаются.
Подача в суд через Госуслуги: как подать документы онлайн
Подача в суд через Госуслуги доступна для исков в суды общей юрисдикции и Верховный Суд РФ: заявление подписывается простой электронной подписью, которая формируется на основе подтверждённой учётной записи на портале. Отдельно ехать в суд или отправлять бумаги почтой не нужно: документ уходит в суд в электронном виде, а пошлину можно оплатить онлайн.
Что понадобится для электронной подачи:
- подтверждённая учётная запись на Госуслугах;
- сканы всех документов, которые вы приложили бы к бумажному иску, в читаемом качестве;
- файлы в разрешённых форматах и в пределах допустимого размера — требования к сканам проверьте перед загрузкой;
- реквизиты дела: наименование суда, данные сторон, суть требований.
Дела о банкротстве идут через арбитражные суды, и их документы подаются через специализированный сервис «Мой арбитр», вход в который тоже выполняется через учётную запись Госуслуг. Нюанс: для подписания документов в арбитражном процессе, как правило, нужна усиленная квалифицированная электронная подпись (УКЭП). Её можно получить в аккредитованном удостоверяющем центре, а для граждан доступен и бесплатный способ — усиленная подпись через приложение «Госключ». Это дополнительный шаг, поэтому заложите на него пару дней.
Электронную подачу могут отклонить по нескольким причинам: нечитаемые сканы, превышен размер файла, неправильный формат, подпись принадлежит другому человеку или не соответствует заявителю. Проверить это заранее проще, чем перезаливать пакет. И честная оговорка: перечень дел и каналов электронной подачи зависит от суда и вида производства — правила обновляются, поэтому на дату подачи сверьте актуальный порядок на 2026 год на самом портале или сайте суда.
Что делать, если заявление не приняли, вернули или оставили без движения
Если суд оставил заявление без движения, у вас есть срок из определения суда, чтобы исправить недостатки: при своевременной подаче исправленных документов заявление считается поданным в первоначальный день. Определение суда — это конкретный список того, что не так: не хватает документа, не оплачена пошлина, не направлены копии. Исправляете пункты по списку и подаёте снова. Если срок пропустить, документы вернут.
Возврат заявления — второй сценарий. Причины бывают такие: дело неподсудно этому суду, не соблюдён обязательный досудебный порядок, не оплачена пошлина, заявление не подписано или подано лицом без полномочий. Возврат не запрещает повторную подачу: устраняете причину и обращаетесь заново. Если не согласны с определением о возврате, на него можно подать частную жалобу — но обычно быстрее просто исправить ошибку.
Третий сценарий — отказ или возврат со стороны МФЦ при внесудебном банкротстве: заявление не по форме, список кредиторов неполный, обращение не по месту регистрации, повторное обращение раньше чем через месяц после возврата. Здесь алгоритм тот же — прочитать причину, поправить документы и подать заново. Главное правило во всех трёх случаях: не спешить повторно отправлять тот же пакет. Сначала прочитайте определение или уведомление — обычно причина сформулирована конкретно, и её устранение занимает несколько дней.
Сколько ждать: сроки рассмотрения заявлений
Заявление в суд общей юрисдикции принимают к производству в течение пяти дней, а дело чаще всего рассматривают от одного до двух месяцев; по делам о банкротстве первое заседание обычно назначают через один-полтора месяца после принятия заявления. Дальше многое зависит от процедуры, которую вводит суд, и от активности сторон.
| Этап | Ориентировочный срок |
|---|---|
| Принятие иска к производству | До 5 дней со дня поступления |
| Рассмотрение иска районным судом | До 2 месяцев, мировым судьёй — до 1 месяца |
| Принятие заявления о банкротстве | До 5 дней, затем заседание по обоснованности заявления |
| Введение процедуры (реструктуризация или реализация) | Обычно через 1,5–2 месяца от подачи заявления |
| Реализация имущества | Обычно около 6 месяцев, может продлеваться |
| Внесудебное банкротство через МФЦ | 6 месяцев с даты включения в реестр |
Сроки могут сдвигаться: загруженность суда, сложность дела, ходатайства сторон и процедура примирения добавляют время. Поэтому корректнее воспринимать цифры из таблицы как ориентир, а не как обещание — точный график по вашему делу зависит от его обстоятельств. Если заявление о вашем банкротстве подаёт кредитор, порядок тот же, но ваша позиция меняется: в такой ситуации стоит заранее подготовить документы о доходах, имуществе и долгах, чтобы обосновать свои пояснения в заседании.
Типичные ошибки при подготовке заявления и как их избежать
Самая частая причина проблем — не отказ по существу, а процессуальные ошибки: неверный суд, неполные данные и устаревший шаблон, из-за которых заявление возвращают или оставляют без движения. Разберём ошибки, которые на практике встречаются чаще всего.
- Неверная подсудность. Заявление подано не в тот суд — его вернут, и сроки для вас начнутся заново. Профилактика: проверить и родовую, и территориальную подсудность до оплаты пошлины.
- Неполные данные сторон. Нет идентификатора ответчика или адреса — оставление без движения. Профилактика: собрать ФИО, адреса и хотя бы один идентификатор каждой стороны заранее; если часть данных неизвестна, прямо указать это в иске.
- Устаревшие реквизиты и сумма пошлины. Шаблон из статьи двухлетней давности — и пошлина оплачена не в том размере. Профилактика: сверить реквизиты с сайтом суда и актуальной редакцией Налогового кодекса.
- Копии не направлены участникам. Частая формальная причина без движения. Профилактика: отправить копии с описью и приложить подтверждения к пакету.
- Неполные сведения о долгах и сделках. В деле о банкротстве это серьёзнее формальностей: суд проверяет сделки за три года, и скрытые продажи имущества могут обернуться отказом в освобождении от долгов. Профилактика: раскрыть всё честно, даже если кажется незначительным.
- Не все кредиторы в списке для МФЦ. Долг перед «забытым» кредитором не попадёт в процедуру и останется с вами. Профилактика: свериться с кредитной историей, налоговыми уведомлениями и базой исполнительных производств.
- Эмоции вместо фактов. Описательная часть с оценками поведения банка «в духе мести» не помогает: суду нужны хронология, документы и расчёт. Профилактика: писать по фактам и дате.
Как это выглядит на практике. Человек находит шаблон в старой статье, оплачивает пошлину по указанным там реквизитам и подаёт иск. Суд оставляет заявление без движения — сумма пошлины не соответствует действующей. Времени на исправление достаточно, но недели уходят на переписку и повторную оплату. Вся ситуация решается одной проверкой реквизитов перед оплатой — это и есть разница между «подать и переделывать» и «подать с первого раза».
Когда образец из интернета не подходит: ограничения и спорные ситуации
Типовой образец из интернета не подходит, если у вас нестандартная ситуация: совместные долги супругов, залоговая ипотека, сделки за последние три года, имущество за рубежом или повторное банкротство. В этих случаях шаблон даёт только каркас, а содержание каждого блока требует проверки под конкретные обстоятельства.
- Совместные долги супругов. Кредиты, взятые в браке, могут признаваться общими обязательствами, а имущество супругов — учитываться при формировании конкурсной массы. Брачный договор и соглашение о разделе имущества влияют на картину, и шаблон этих нюансов не учитывает.
- Ипотека и залоги. Залоговое имущество продаётся по особым правилам, а единственное жильё в залоге не получает полной защиты, которая действует для жилья без обременений. Заявление о банкротстве здесь сочетается с отдельной стратегией по ипотеке.
- Сделки за три года. Продажа машины или доли в квартире за этот период — под пристальным вниманием финансового управляющего: сделки по заниженным ценам могут быть оспорены. В заявлении их нужно раскрывать полностью.
- Имущество за рубежом. Его обязательно указывают, включая счета. Скрытие зарубежных активов, как правило, приводит к проблемам по итогам процедуры.
- Повторное банкротство. После завершённой процедуры по общему правилу должно пройти пять лет, поэтому при старых долгах «на второй круг» выйти не получится — нужны другие инструменты.
- Статус ИП или самозанятого. Для предпринимателя добавляются долги бизнеса и особые последствия, о которых мы писали выше; самозанятость, напротив, обычно не требует специальной стратегии, но о ней стоит упомянуть в заявлении.
Отдельно — ситуации, когда совет «подать самому» работает плохо. Если кредиторы уже обратились в суд, по долгам вынесены судебные приказы, а счета арестованы приставы, сначала разбирают существующие дела: отменяют приказы, проверяют расчёты, оценивают исполнительные производства. Подача нового заявления «поверх» этих процессов без их учёта часто усложняет положение. И общее правило границ: шаблоны подходят для типовых ситуаций с понятными документами. Чем больше в вашей истории нестандартных элементов, тем полезнее заранее сверить пакет со специалистом — не ради «продажи процедуры», а чтобы понять риски и последовательность шагов.
Чек-лист перед подачей и куда обратиться за разбором ситуации
Перед подачей заявление стоит проверить по короткому чек-листу: на него уходит меньше часа, и именно он чаще всего избавляет от оставления без движения и повторных подач. Пройдите по пунктам:
- определён правильный суд: вид производства, родовая и территориальная подсудность;
- бланк или шаблон — актуальные, без реквизитов из старых материалов;
- суммы долгов сверены с договорами, кредитной историей и выписками;
- приложения собраны по списку закона, включая списки кредиторов и опись имущества для банкротства;
- госпошлина и депозит оплачены, платёжные документы в оригинале;
- копии заявления направлены участникам, квитанции и описи приложены;
- для электронной подачи проверены требования к подписи, формату и размеру файлов;
- дата проставлена, заявление подписано, контактные данные указаны верно;
- сведения о сделках за три года раскрыты полностью;
- сохранены копии всего пакета для себя.
Если после проверки остаются сомнения — какое заявление готовить, какие приложения нужны, как учесть сделки или совместные долги, — можно обратиться к нам. Мы занимаемся процедурой банкротства и защитой интересов по долгам и взысканиям, а также помогаем с любым другим юридическим вопросом или подсказываем направление действий, когда непонятно, с чего начать. Первичная консультация бесплатная: оставьте заявку и кратко опишите ситуацию — специалист разберёт её и покажет, какие варианты есть в вашем случае. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто получаете разбор ситуации и карту вариантов, а дальше решаете сами и в своём темпе.
Часто задаваемые вопросы
Чем исковое заявление отличается от заявления о банкротстве?
Исковое заявление — это спор двух сторон о праве, который рассматривает суд общей юрисдикции или арбитраж. Заявление о банкротстве — обращение гражданина о собственной несостоятельности в арбитражный суд или МФЦ, в этом деле нет ответчика. В поиске документы часто путают, но по закону это разные производства с разными процедурами и последствиями.
Можно ли подать заявление в суд через Госуслуги без электронной подписи?
Да, для подачи иска в суд общей юрисдикции через Госуслуги достаточно подтверждённой учётной записи: документ подписывается простой электронной подписью. В отдельных случаях, установленных законом, нужна усиленная квалифицированная подпись. Перечень доступных дел и порядок подачи стоит проверить на дату обращения.
Сколько стоит подать заявление о банкротстве?
Судебная процедура требует расходов: госпошлина для граждан — 10 000 рублей, депозит на вознаграждение финансового управляющего — 25 000 рублей, плюс часть сопутствующих затрат на публикации и почту. Внесудебное банкротство через МФЦ бесплатное. Суммы периодически меняются, поэтому перед оплатой проверьте актуальные значения на 2026 год.
Подойдёт ли образец заявления в суд РБ для российского суда?
Общая структура заявления в судах разных стран похожа: шапка, суть спора, требования, приложения. Но названия судов, применяемые кодексы и реквизиты пошлины различаются, поэтому для дел в России нужно руководствоваться российскими процессуальными нормами — ГПК и АПК РФ. Для обращений в суды Республики Беларусь применяются требования её законодательства.
Что делать, если суд оставил заявление без движения?
Прочитайте определение суда, устраните перечисленные в нём недостатки в указанный срок и подайте документы снова — тогда заявление считается поданным в первоначальный день. Если срок пропустить, документы вернут и подавать придётся заново. Список недостатков в определении конкретный, поэтому исправление обычно занимает несколько дней.
Можно ли ИП подать на банкротство через МФЦ?
Да, индивидуальный предприниматель подаёт ту же форму заявления о внесудебном банкротстве с отметкой о статусе ИП и включает в список кредиторов долги бизнеса, если соблюдаются общие условия процедуры. Закрывать ИП заранее не требуется. После завершения банкротства действует, как правило, пятилетний запрет на повторную регистрацию в качестве ИП.
Какие долги не списываются при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, а также обязательства, которые суд признает возникшими недобросовестно. Полный перечень таких долгов закреплён в законе о банкротстве. Перед подачей заявления проверьте, есть ли в вашем списке кредиторов подобные обязательства, чтобы заранее понимать итог процедуры.
Что делать, если не знаете, с чего начать с долгами?
Начните с разбора ситуации: соберите документы по долгам, посчитайте общую сумму и просрочки, затем сравните варианты — реструктуризация, кредитные каникулы, мировое соглашение, судебное или внесудебное банкротство. Если выбирать тяжело, можно оставить заявку на бесплатную консультацию: специалист разберёт ситуацию и покажет варианты, а решение вы принимаете без давления и не сразу.