Известные банкроты России: громкие случаи и истории
К известным банкротам России относят предпринимателей, политиков и других публичных фигур, которых арбитражные суды признали финансово несостоятельными. Среди них Тельман Исмаилов, Владимир Кехман, Александр Федотов, Олег Михеев, Илья Гаффнер, Елена Блиновская и другие. Их дела показывают, что долги возникают независимо от уровня дохода, а банкротство остаётся законной процедурой по Федеральному закону № 127-ФЗ, которая помогает освободиться от неподъёмных обязательств и обычным людям. Если ваша долговая нагрузка приблизилась к критической, начните с бесплатного разбора ситуации у специалиста: достаточно оставить заявку и кратко описать проблему. Оплачивать услугу или принимать решение на этом этапе не нужно.
Зачем читать истории известных банкротов обычному человеку
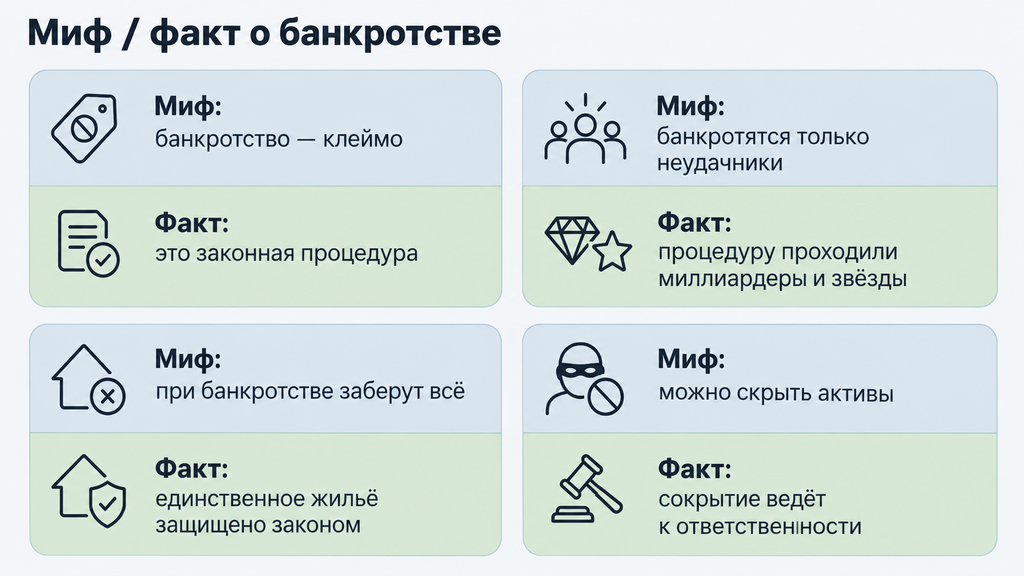
Истории известных банкротов полезны тем, что показывают: финансовая несостоятельность не связана с уровнем дохода. Это правовая ситуация, а не клеймо. Разобрать её можно по шагам. Миллиардеры теряли состояния по причинам, знакомым каждому заёмщику: поручительства, экономический кризис, падение дохода, судебные претензии, налоговые долги.
Личное банкротство в России работает с 1 октября 2015 года. За это время процедуру прошли сотни тысяч граждан, в том числе люди с обычными потребительскими кредитами, займами и просрочками по кредитным картам. Публичные дела показывают механизм со стороны: понятно, почему человек оказался в долгах и как процедура помогла остановить рост обязательств.
Из этих историй следуют три практических вывода. Первый: причины долгов у известного человека и у обычного заёмщика часто совпадают, а отличаются только суммы. Второй: суд и закон о банкротстве дают должнику защиту. Начисление неустоек прекращается, взыскатели больше не давят напрямую. Третий: этап, на котором человек начинает разбираться с долгами, напрямую влияет на результат. У тех, кто действовал заранее, обычно больше законных вариантов.
Кто входит в список известных банкротов России: громкие дела
В список известных банкротов России входят предприниматели Тельман Исмаилов и Владимир Кехман, экс-владелец русского Forbes Александр Федотов, бывший депутат Государственной думы Олег Михеев, депутат Заксобрания Свердловской области Илья Гаффнер, блогер Елена Блиновская и другие публичные фигуры. Все дела прошли через арбитражные суды, а суммы требований, процедуры и итоги отражены в открытых судебных актах.
Мы собрали громкие случаи в одну таблицу, чтобы вы могли оценить масштаб: среди тех, кого суды признали банкротами, есть дела с претензиями в десятки миллиардов рублей и кейсы, где суммы на порядки скромнее, от десятков до сотен миллионов рублей.
| Имя | Кто это | Масштаб требований | Что решил суд |
|---|---|---|---|
| Тельман Исмаилов | Основатель группы «АСТ», владелец Черкизовского рынка | По открытым данным, около 158,9 млрд рублей | Признан банкротом, введена реализация имущества |
| Владимир Кехман | Основатель импортёра фруктов JFC, театральный руководитель | Около 9 млрд рублей по личным обязательствам | План реструктуризации отклонён, введена реализация имущества |
| Олег Михеев | Предприниматель, бывший депутат Госдумы | Около 9,6 млрд рублей | Признан банкротом, введена реализация имущества |
| Александр Федотов | Экс-владелец русского Forbes | Около 600 млн рублей | Реструктуризация признана невозможной, введена реализация имущества |
| Илья Гаффнер | Депутат Заксобрания Свердловской области | 160 млн рублей по поручительству | Сначала реструктуризация, затем реализация имущества |
| Елена Блиновская | Блогер | Требования исчислялись сотнями миллионов рублей; в открытых источниках фигурируют разные суммы | Признана банкротом, введена реализация имущества |
Данные в таблице приведены по открытым судебным актам и деловым СМИ. Мы не оцениваем ни действия самих фигурантов, ни решения кредиторов: нас интересует только механика процедур и выводы, которые из неё следуют.
Тельман Исмаилов: долги после краха бизнеса и цена поручительств
Тельман Исмаилов построил группу «АСТ» и десятилетиями владел Черкизовским рынком, одним из крупнейших торговых узлов Москвы. В 2009 году рынок закрыли, и денежный поток, на котором держались строительные и гостиничные проекты группы, остановился. Отношения с кредиторами, банками и частными инвесторами, осложнились, а новые проекты, включая отель за границей, не успели выйти на доходность.
Заявления о личном банкротстве Исмаилова подавали и кредиторы, и он сам: арбитражный суд признал предпринимателя банкротом и ввёл процедуру реализации имущества. По открытым данным, претензии к предпринимателю достигали порядка 158,9 млрд рублей, во многом потому, что он лично поручился по обязательствам своих компаний.
Урок этого дела касается любого читателя, включая тех, у кого нет бизнеса. Поручительство всегда остаётся личным обязательством: если основной заёмщик перестаёт платить, банк предъявляет требования поручителю, и его собственное имущество оказывается под ударом. Практика показывает, что люди подписывают поручительства за родственников, партнёров и свои же компании, не оценивая последствия. Именно эта подпись часто становится главным источником долга.
Владимир Кехман: банкротство «фруктового короля» и ограничения после процедуры
Владимир Кехман создал компанию JFC, крупнейшего российского импортёра фруктов, а затем возглавил Михайловский театр и Новосибирский оперный театр. В 2011 году компания не смогла рассчитаться с кредиторами: сказались и последствия мирового финансового кризиса, и потеря поставщиков. Началось дело о её банкротстве с претензиями порядка 18 млрд рублей.
Позже началось и личное дело Кехмана: суммы требований к нему лично исчислялись примерно 9 млрд рублей. Должник предлагал план реструктуризации, потому что получал высокий доход в театре и рассчитывал направлять его на расчёты. Суд, однако, согласился с кредиторами: даже крупная зарплата принципиально не покрывала долг, поэтому была введена реализация имущества.
Поясним термины. Реструктуризация долгов: судебная процедура, в которой должник по утверждённому плану в течение срока до трёх лет рассчитывается с кредиторами из дохода, без распродажи имущества. Реализация имущества идёт следом: всё имущество, которое по закону не защищено, формирует конкурсную массу и продаётся, а финансовый управляющий распределяет выручку между кредиторами.
Дело Кехмана наглядно показывает ещё одно последствие: признанный банкрот в течение трёх лет не может занимать руководящие должности в организациях. Для руководителя это серьёзное профессиональное ограничение, и его стоит учитывать заранее, а не после начала процедуры.
Александр Федотов: банкротство владельца русского Forbes
Александр Федотов владел издательским домом ACMG и русским Forbes с 2015 года, в 2018-м продал активы. В 2019 году он сам подал заявление о своём банкротстве: предприниматель не смог рассчитываться по обязательствам, среди которых было требование на 341 млн рублей, а совокупный долг составил около 600 млн рублей.
Суд оценил уровень дохода и пришёл к выводу, что реструктуризация нереалистична, поэтому сразу назначил реализацию имущества. Здесь есть практический нюанс: подача заявления сама по себе не гарантирует щадящую процедуру. Суд выбирает инструмент по обстоятельствам, в первую очередь по соотношению долга и дохода.
Для обычного читателя это дело полезно двумя ответами. Да, инициировать банкротство может сам должник. Это законный и на практике часто самый управляемый сценарий. И нет, заранее выбрать «красивую» процедуру нельзя: сначала документы и анализ, потом решение суда.
Олег Михеев и Илья Гаффнер: когда через банкротство проходят политики
Олег Михеев был депутатом Государственной думы и владельцем волгоградской группы «Диамант»: строительные активы, банк, производство, коммерческая недвижимость. После кризиса 2008–2009 годов часть активов группы начала испытывать трудности, и позднее суд признал Михеева банкротом; претензии кредиторов достигали порядка 9,6 млрд рублей.
Илья Гаффнер, депутат Заксобрания Свердловской области, оказался в процедуре из-за поручительства. Он подписался за семейное сельхозпредприятие «Шиловское» в Россельхозбанке, кредит не был погашен, и банк предъявил требования лично к нему на 160 млн рублей. Сначала суд ввёл реструктуризацию, но дохода депутата не хватило для исполнения плана: счета арестовали, появился запрет на выезд, затем была назначена реализация имущества. Показательно, что карьера Гаффнера при этом продолжилась: процедура завершилась, а депутатский мандат не подпадает под ограничения для банкротов.
Эти два дела отвечают на вопрос «могут ли депутатов и госслужащих признать банкротами». Да, могут: статус не защищает от закона о банкротстве. А дело Гаффнера дополнительно демонстрирует механику поручительства в миниатюре: долг предприятия перешёл на человека, подписавшего договор. Сумма у политика и у обычного заёмщика разная, но логика одна.
Елена Блиновская и другие публичные фигуры: долги на виду у всей страны
Самый известный недавний пример связан с блогером Еленой Блиновской: суд признал её банкротом и ввёл процедуру реализации имущества. Обсуждение шло публично, суммы требований исчислялись сотнями миллионов рублей, но для этой статьи важен не масштаб, а факт: процедура проходит по одинаковым правилам независимо от числа подписчиков.
Похожий сюжет у актрисы и телеведущей Жанны Эппле: арбитражный суд Москвы признал её банкротом и ввёл реализацию имущества. История публична, но юридически это обычное дело гражданина, не справившегося с обязательствами.
Практический вывод здесь простой. Публичность не ускоряет и не упрощает процедуру, она лишь делает её заметной. Закон о банкротстве применяется одинаково к любому гражданину, и это скорее обнадёживающий факт: у обычного человека доступен тот же правовой инструмент, которым пользовались люди с многомиллионными состояниями.
Андрей Коркунов: когда банкротство инициируют кредиторы
Основатель шоколадного производства Андрей Коркунов продал свою фабрику ещё в 2006 году, после чего возглавил приобретённый банк, позднее переименованный в «Анкор». В 2017 году Банк России отозвал у банка лицензию, и началось его банкротство. Агентство по страхованию вкладов, расплатившееся с вкладчиками, обратилось в суд с требованиями к группе связанных с банком лиц: речь шла о претензиях порядка 6 млрд рублей.
Здесь понадобится ещё один термин: субсидиарная ответственность. Это обязанность контролирующего лица (например, основного владельца) отвечать своим имуществом по долгам компании, если крах компании произошёл по его вине и активов фирмы не хватает для расчётов. Личное дело Коркунова началось именно из этой истории: в реестр вошли требования на 1,9 млн рублей по банковским обязательствам и свыше 500 млн рублей от регионального министерства имущества. Суд ввёл сначала реструктуризацию, затем реализацию имущества, потому что инициировали дело не потребительские долги, а корпоративная орбита.
Урок для читателя: в процедуру можно попасть и без «бытовых» кредитов, через поручительства, залоги и субсидиарную ответственность. Если вы когда-либо подписывали договоры за компанию или выступали поручителем, эти обязательства нужно учитывать в общем балансе рисков.
Громкие банкротства за рубежом: какие звёзды объявляли себя банкротами
За рубежом через личное банкротство прошло заметно больше известных людей, чем в России. Институт несостоятельности там существует с XIX века и давно встроен в деловую и творческую практику. Поэтому истории зарубежных звёзд полезны как «длинная перспектива»: видно, как люди после процедуры возвращались к работе и восстанавливали финансовое положение.
- Майк Тайсон, один из самых известных боксёров мира. Заработал за карьеру сотни миллионов долларов, а в 2003 году подал заявление о банкротстве с долгами свыше 27 млн долларов. Причины: огромные личные расходы и судебные выплаты.
- 50 Cent, рэпер и предприниматель. В 2015 году подал заявление по главе 11, американской процедуре реорганизации обязательств, которая позволяет пересмотреть график и условия расчётов, не «обнуляя» дела.
- MC Hammer, звезда конца 1980-х и начала 1990-х. В 1996 году объявил о банкротстве с долгами более 10 млн долларов: расходы, большой штат и высокие постоянные издержки съели доходы.
- Ким Бейсингер. У этой актрисы финансовое положение пошатнулось из-за одного судебного спора: в 1993 году её обязали выплатить многомиллионную сумму по делу вокруг фильма «Боксёр Хелена»; позже апелляция отменила вердикт, но долги к тому моменту уже сформировались.
- Тони Брэкстон, певица, проходившая банкротство дважды, в 1998 и 2010 годах: неудачные контракты, налоговые задолженности, расходы на здоровье.
- Борис Беккер, теннисист, признанный банкротом в Великобритании в 2017 году с долгами около 50 млн фунтов. Позже история получила продолжение: в 2022 году его приговорили к тюремному сроку за сокрытие активов во время процедуры.
- Исторические примеры: Уолт Дисней (первая студия обанкротилась в начале 1920-х), Марк Твен (издательство разорилось в 1890-х), Генри Форд (первые два предприятия потерпели неудачу до успеха Ford T). Все они после разорения построили состояния.
Отдельно выделим дело Беккера: это самый наглядный урок для любого должника. Само по себе банкротство остаётся законной гражданской процедурой. Но попытка спрятать активы превращает её в уголовное дело. Финансовый управляющий и кредиторы проверяют счета, сделки и имущество, поэтому честность здесь не моральная рекомендация, а практическая необходимость.
Личное и корпоративное банкротство: в чём разница на примере известных дел
Личное банкротство означает процедуру гражданина по закону № 127-ФЗ, корпоративное относится к несостоятельности организаций. Принципиальная разница в том, чьи обязательства прекращаются: при корпоративной процедуре освобождаются долги компании, а не человека. Именно поэтому громкие зарубежные сюжеты часто по ошибке называют «банкротством» известных людей, хотя банкротились их компании.
Самый известный пример связан с Дональдом Трампом. Процедуры в 1991, 1992, 2004 и 2009 годах проходили его отельные и развлекательные компании: бизнес реструктурировал долги, сохранял работу и активы, а сам Трамп лично банкротом не объявлялся. Это стандартный зарубежный сценарий: корпоративная процедура служит инструментом реорганизации, а не списанием личных долгов владельца.
| Критерий | Личное банкротство | Корпоративное банкротство |
|---|---|---|
| Кто участник | Гражданин, в том числе индивидуальный предприниматель | Юридическое лицо (компания) |
| Что происходит с долгами | После завершения процедуры гражданин, как правило, освобождается от обязательств | Рассчитываются активы и обязательства компании; личные долги владельцев не списываются автоматически |
| Последствия для человека | Ограничения на 3–5 лет: руководство, кредиты с указанием банкротства, повторная процедура | Напрямую на владельца не распространяются, кроме поручительств и субсидиарной ответственности |
| Типичный сценарий | Неподъёмные личные долги: кредиты, займы, ЖКХ, налоги | Крах или реорганизация бизнеса, как в делах компаний Трампа |
Почему это важно понимать обычному читателю: если бизнес, за который вы поручились, проходит корпоративную процедуру, ваши личные обязательства поручителя никуда не исчезают. И наоборот: личное банкротство гражданина не спасает компанию. Это два независимых механизма, и путаница между ними дорого обходится при планировании.
Из-за чего известные люди банкротятся: пять причин, знакомых каждому должнику
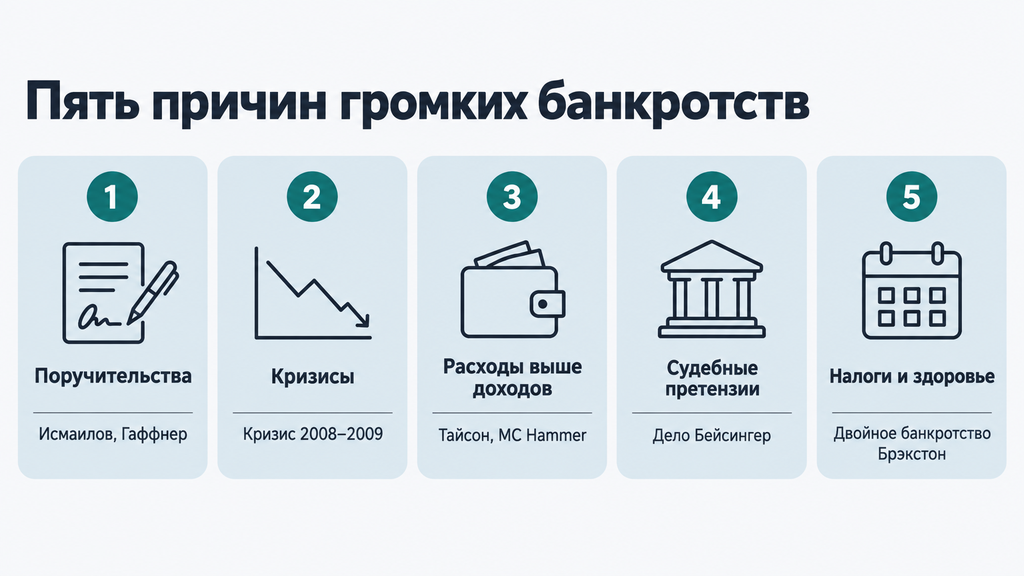
Чаще всего известных людей приводит к банкротству сочетание пяти причин: поручительства по чужим кредитам, экономические кризисы, расходы выше доходов, судебные претензии и налоговые задолженности. Ни одна из этих причин не связана напрямую с уровнем дохода, все они связаны с управлением обязательствами.
- Поручительства и личные гарантии. Исмаилов поручился по кредитам своих структур, Парамонов поручился за ТагАЗ перед банком, а Гаффнер подписался за семейное предприятие. Когда основной заёмщик останавливал платежи, требования переходили на поручителя.
- Кризисы и падение доходов. Волгоградская группа Михеева пострадала от кризиса 2008–2009 годов, «Русьимпорт» Александра Мамедова пострадал от девальвации рубля, когда спрос на импортный алкоголь резко упал. У обычного человека тот же сценарий выглядит как снижение зарплаты или потеря работы при трёх действующих кредитах.
- Расходы выше доходов. Тайсон и MC Hammer зарабатывали десятки миллионов и теряли их на содержание образа жизни, штата и постоянных издержек. В бытовой версии платежи по кредиту на машину, карту и займы занимают больше половины бюджета, и каждая новая трата финансируется в долг.
- Судебные претензии. Дело Ким Бейсингер показало: одного крупного иска достаточно, чтобы финансовое положение пошатнулось даже при стабильных доходах. В российской практике аналогичную роль играют судебные приказы и иски банков.
- Налоги и расходы на здоровье. Тони Брэкстон проходила банкротство дважды, в том числе из-за налоговых задолженностей и лечения. Долги по налогам и взносам у обычных людей тоже входят в банкротную массу, а не исчезают из неё.
Обратите внимание на общий знаменатель: во всех пяти случаях долг рос быстрее, чем его успевали гасить, а момент начала разбирательства наступал позже, чем следовало. Поэтому практический смысл этого списка не в «страшных историях», а в самопроверке: какая из причин уже присутствует в вашей ситуации.
Как проходит банкротство физических лиц в России в 2026 году
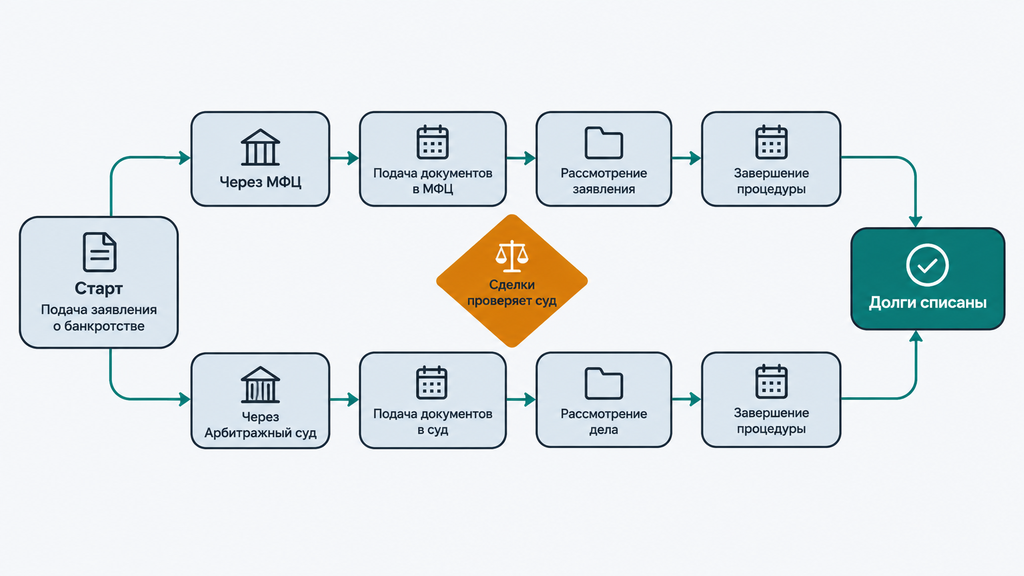
Банкротство физического лица в 2026 году регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)» и проходит по одному из двух маршрутов: внесудебным через МФЦ или судебным через арбитражный суд. Разберём оба маршрута по шагам, от проверки критериев до освобождения от долгов.
- Проверьте критерии и выберите маршрут. При долге от 500 тысяч рублей и просрочке от трёх месяцев гражданин обязан обратиться в суд; право подать заявление возникает и раньше, если очевидно, что вы не сможете исполнить обязательства в срок. Внесудебная процедура через МФЦ доступна при отдельных условиях: например, если долг в установленных пределах и приставы окончили производство из-за отсутствия имущества. Перечень условий периодически корректируется, поэтому проверьте актуальные требования.
- Соберите документы. Понадобятся списки всех долгов и кредиторов с суммами, справки о доходах, выписки по счетам, опись имущества, а также документы по сделкам за последние три года, включая договоры, расписки и соглашения. Полнота здесь критична: суд и финансовый управляющий проверяют картину целиком, а пропуски затягивают дело.
- Подайте заявление. Внесудебный маршрут бесплатный, заявление подаётся через МФЦ. Судебный проходит через арбитражный суд по месту жительства; потребуется госпошлина и депозит на выплаты финансовому управляющему (по закону 30 000 рублей), а также публикации о ходе дела. Размеры платежей периодически меняются, поэтому уточните актуальные суммы на момент подачи.
- Пройдите процедуру. В судебном порядке это либо реструктуризация долгов (план расчётов из дохода на срок до трёх лет), либо реализация имущества, которая обычно длится около шести месяцев. Процедурой руководит финансовый управляющий, специалист, утверждаемый судом: он формирует реестр требований кредиторов и проверяет сделки. Единственное жильё, если оно не в ипотеке, и предметы обычной жизни защищены законом и не продаются.
- Получите освобождение от обязательств. После завершения процедуры суд, как правило, списывает долги: кредиты, займы, задолженности по ЖКХ и налогам. Не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и ряд других обязательств; перечень установлен законом, проверьте актуальную норму применительно к своей ситуации.
Но есть и ограничения. Процедура занимает месяцы, требует расходов и участия. После признания банкротом в течение трёх лет нельзя занимать руководящие должности в организациях (для банков и страховых компаний сроки дольше), пять лет при обращении за кредитом нужно указывать факт банкротства, повторная процедура возможна не раньше чем через пять лет. Суд также вправе проверить сделки за последние годы, особенно дарение и продажу имущества по заниженным ценам. Это не препятствия, а правила, которые нужно знать заранее.
Чему учат истории известных банкротов: выводы и типичные ошибки должников
Главный вывод из историй известных банкротов: с долгами нужно разбираться рано и только законными инструментами. Суд в итоге проверяет и активы, и сделки, поэтому честная позиция, как правило, оказывается выгоднее «хитрых» схем. Процедура даёт должнику передышку и возможность начать заново, но её результат во многом определяется тем, что человек делал до подачи заявления.
Практические уроки из разобранных дел:
- Не подписывайте поручительство без оценки последствий. Подпись за родственника или компанию делает чужой кредит вашим личным долгом: дела Исмаилова, Парамонова и Гаффнера построены именно на этом.
- Сохраняйте документы по всем обязательствам. Из списков долгов, договоров, выписок и судебных актов собирается картина дела. Чем аккуратнее документы, тем быстрее и предсказуемее процедура.
- Не скрывайте имущество. Дело Беккера здесь прямая иллюстрация: сокрытие активов из банкротной массы ведёт к отказу в списании долгов и уголовной ответственности.
- Не ждите, что «само рассосётся». Просрочка растёт неустойками, судебные приказы приходят по почте и часто застают врасплох, а варианты решения со временем сужаются. Ранний разбор ситуации даёт больше вариантов, а не больше паники.
- Не гасите старые кредиты новыми. Перекредитование без изменения расходов обычно увеличивает итоговый долг и усложняет будущую процедуру.
Типичные ошибки, которые мы видим на практике чаще всего:
- Судебный приказ, упрощённое судебное решение, можно отменить при соблюдении срока, но его часто игнорируют: пропущенный срок превращает быстрый вопрос в исполнительное производство.
- Переоформление имущества на родственников перед процедурой: такие сделки финансовый управляющий оспаривает, а это затягивает дело и подрывает доверие суда.
- Опора на слухи и посты вместо проверки норм закона: мифы о «запрете выезда навсегда» и «конфискации всего» мешают людям вовремя рассмотреть законный вариант.
- Молчание перед кредиторами и судом, хотя законные инструменты защиты (отмена приказа, заявление о несостоятельности) работают только по заявлению стороны.
Когда обычному человеку стоит рассмотреть банкротство: критерии и альтернативы
Банкротство стоит рассматривать, когда платежи по кредитам занимают больше половины дохода, просрочки превысили три месяца, а долг достиг 500 тысяч рублей: при таких параметрах закон обязывает гражданина подать заявление о несостоятельности, хотя право обратиться возникает и раньше, при очевидной неплатёжеспособности. Вместе с тем это не единственный законный вариант, и его нужно сравнивать с альтернативами по документам конкретного человека.
| Вариант | Когда обычно подходит | Ограничения и компромиссы |
|---|---|---|
| Реструктуризация через суд | Доход стабильный и позволяет гасить долг по плану до трёх лет | Нужен утверждённый план; при срыве суд переходит к реализации имущества |
| Кредитные каникулы | Временная потеря дохода: болезнь, отпуск без содержания, простой | Отсрочка, а не прощение долга; условия зависят от договора и закона |
| Рефинансирование | Кредитная история ещё не испорчена, новый кредит дешевле старых | При высокой долговой нагрузке банк может отказать; долг не исчезает |
| Мировое соглашение с кредиторами | Есть источник расчётов и кредиторы готовы на компромисс | Требует согласия собрания кредиторов и утверждения суда |
| Банкротство | Обязательства объективно неподъёмны: доход не покрывает платежи | Расходы на процедуру, сроки, ограничения на 3–5 лет, проверка сделок |
Прямого ответа «что лучше» не существует: реструктуризация сохраняет имущество, но требует дохода; банкротство списывает долги, но несёт ограничения. Выбор зависит от суммы долга, состава имущества, устойчивости дохода и истории сделок. Именно поэтому решение принимается по документам, а не по чужим историям, даже очень громким.
Как понять, что пора разбираться с долгами: чек-лист самопроверки
Проверьте свою ситуацию по этому списку и отметьте совпадения:
- Платежи по всем кредитам и займам занимают более половины ежемесячного дохода.
- Просрочка по любому из обязательств превышает три месяца.
- Поступают звонки взыскателей или требования от банков, которые вы уже не можете исполнять.
- Суд вынес судебный приказ, упрощённое судебное решение, которое можно отменить при соблюдении срока.
- Приставы открыли исполнительное производство, арестовали счета или удерживают часть дохода.
- Новые займы и кредиты берутся для оплаты старых.
- Накопились долги по ЖКХ или налогам, которые нет возможности закрыть.
Если совпали два и более пункта, это не повод для паники и не приговор. Это сигнал, что ситуацию пора разбирать в цифрах. Следующий шаг: собрать документы и получить первичную правовую оценку. Она покажет, какой из вариантов в вашем случае реалистичен.
С чего начать, если долгов стало больше, чем возможностей: первый шаг
Первый шаг при неподъёмных долгах: собрать ситуацию в цифрах и получить правовую оценку. Без этого любая рекомендация, включая банкротство, остаётся предположением. Порядок действий простой и не требует немедленных расходов.
- Составьте список долгов. Каждое обязательство: кому, сколько, с какой просрочкой, есть ли суд или приставы. Сюда же входят поручительства и совместные обязательства.
- Соберите документы. Кредитные договоры, графики платежей, выписки по счетам, справки о доходах, судебные акты и постановления приставов: всё, что есть на руках.
- Оставьте заявку и кратко опишите ситуацию. Специалист проведёт первичный разбор бесплатно: посмотрит на состав долгов, доход и имущество и объяснит, какие варианты применимы в вашем случае (банкротство, реструктуризация или другие законные способы).
- Сравните варианты и примите решение. Никто не обязывает вас сразу оплачивать услугу или выбирать процедуру: задача первого шага в том, чтобы увидеть карту вариантов и их последствия, а решение остаётся за вами.
Мы помогаем по процедуре банкротства и любым другим юридическим вопросам, связанным с долгами, кредитами и взысканием. Если вы не знаете, что делать с обязательствами, оставьте заявку и опишите ситуацию в двух-трёх предложениях: вы получите первичный разбор бесплатно и без каких-либо обязательств продолжать. Это спокойный способ перевести тревожную ситуацию в понятный план действий (документы, сроки, реалистичная оценка последствий).
Часто задаваемые вопросы
Какие известные люди в России были признаны банкротами?
Суды признали банкротами предпринимателей Тельмана Исмаилова и Владимира Кехмана, экс-владельца русского Forbes Александра Федотова, бывшего депутата Госдумы Олега Михеева, депутата Заксобрания Свердловской области Илью Гаффнера, блогера Елену Блиновскую, актрису Жанну Эппле, а также основателя шоколадного производства Андрея Коркунова. Причины разные: крах бизнеса, поручительства, падение доходов и налоговые претензии.
Правда ли, что банкротятся только неудачники с низкими доходами?
Нет: через процедуру проходили миллиардеры, депутаты, владельцы медиабизнеса и мировые звёзды. Долги возникают из поручительств, кризисов и судебных претензий, а не только из уровня дохода. Дела Исмаилова и Гаффнера это подтверждают. Поэтому банкротство нельзя считать признаком несостоятельности характера: это правовой инструмент.
Какие долги не списываются даже через банкротство?
Не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и ряд других обязательств, установленных законом; перечень лучше проверить на актуальную редакцию нормы. Кредиты, займы, задолженности по ЖКХ и налогам, как правило, списываются при успешном завершении процедуры.
Какие последствия несёт банкротство: можно ли руководить компанией и выезжать за границу?
На время процедуры действуют ограничения на распоряжение имуществом и сделками, а после признания банкротом в течение трёх лет нельзя занимать руководящие должности в организациях (для банков и страховых компаний сроки дольше). Выезд за границу обычно сохраняется: отдельный запрет суд вводит лишь в конкретных обстоятельствах. Повторное банкротство возможно не раньше чем через пять лет.
Что будет, если скрыть имущество во время банкротства?
Финансовый управляющий и кредиторы проверяют счета, сделки и активы, поэтому сокрытие обычно выявляется. Последствия доходят до уголовной ответственности, не считая отказа в освобождении от долгов: дело Бориса Беккера с приговором за сокрытие активов стало самым известным примером. Самая надёжная стратегия: полная и честная картина имущества.
Что лучше: реструктуризация, кредитные каникулы или банкротство?
Реструктуризация и кредитные каникулы обычно подходят, когда доход способен восстановиться и покрывать платежи, а банкротство подходит, когда обязательства объективно неподъёмны и продолжают расти неустойками. Точный выбор зависит от суммы долга, имущества, дохода и истории сделок; универсального ответа нет. Первичный бесплатный разбор ситуации остаётся самым быстрым способом сравнить применимые варианты на своих документах.
Сколько стоит банкротство физического лица в 2026 году?
В судебной процедуре основные расходы складываются из госпошлины, депозита на выплаты финансовому управляющему (по закону 30 000 рублей), обязательных публикаций и, при обращении к специалистам, юридического сопровождения. Внесудебная процедура через МФЦ бесплатна, если вы выполняете её условия. Итоговая сумма зависит от сценария, поэтому актуальные тарифы на 2026 год стоит проверить перед подачей заявления.