Отзывы о жизни и кредитах после банкротства
Жизнь и кредиты после банкротства возможны, но с условиями: в течение 5 лет заёмщик обязан сообщать банкам о статусе банкрота, а отметка о процедуре хранится в кредитной истории 7 лет. Сразу после списания долгов кредиты почти не одобряют. Кредитные карты и небольшие займы, судя по отзывам, обычно становятся доступны через 6–12 месяцев, автокредит через 2–3 года, ипотека через 1–3 года при стабильном подтверждённом доходе и аккуратной новой кредитной истории. В этом материале мы разобрали опыт людей, которые прошли процедуру, и перевели его в понятные сроки, сценарии и шаги. Одна оговорка: результат всегда зависит от конкретной ситуации.
Какой бывает жизнь после банкротства: что говорят отзывы людей
Главное, что отмечают в отзывах люди после банкротства, редко похоже на «новую жизнь с первого дня». Чаще речь об исчезновении постоянного давления: прекращаются звонки взыскателей, блокировки счетов и необходимость закрывать один долг другим, и у человека впервые за долгое время появляется возможность планировать бюджет. Практика это подтверждает: перемены люди обычно описывают фразой «я снова могу считать месяц вперёд», а не «я разбогател».
Если собрать отзывы о жизни после банкротства физического лица в один портрет, он выглядит примерно так:
- Облегчение: уходит страх каждого звонка и каждого уведомления от банка.
- Осторожность — большинство сознательно отказывается от новых кредитов минимум на год-два.
- Пересборка бюджета: появляется таблица расходов, небольшая подушка безопасности, привычка платить по счётам вовремя.
- Пауза в кредитовании — первые месяцы банки отказывают почти всем, и люди учатся жить на свои.
Страхи «до» и реальность «после» заметно расходятся. До процедуры люди чаще всего боятся трёх вещей: что заберут единственное жильё, что о банкротстве узнают все вокруг и что кредитов теперь не будет никогда. На практике единственное жильё без ипотечного залога защищено нормами ст. 446 ГПК РФ, сведения о процедуре доступны специалистам и по официальным реестрам, но в быту не афишируются, а кредиты доступны. Просто позже, чем хотелось бы.
Несколько собирательных историй из опыта тех, кто прошёл процедуру (имена и детали изменены, выводы реальные):
- Сокращение и падение дохода. Человек десять лет обслуживал кредит по графику, потом потерял работу и год «держал оборону» кредитной картой и небольшими займами. После списания долгов первый год жил только на зарплату и впервые заметил, что деньги к концу месяца остаются.
- Развод и кредиты на базовые расходы. Одинокая мать с двумя детьми закрывала детские и бытовые траты микрозаймами. После процедуры она не спешила за новыми кредитами: завела таблицу расходов и начала откладывать небольшую сумму на непредвиденные траты.
- Займы «на закрытие» платежей. Каждый новый займ гасил платёж по предыдущему, долг менял форму, но не уменьшался. После списания человек описывает главное изменение просто: «долг перестал расти каждый день».
У этого опыта есть границы: истории собирательные, и в каждой конкретной ситуации результат зависит от состава долгов, имущества, доходов и добросовестности должника. Банкротство не решает жизненные проблемы автоматически. Оно убирает неподъёмную долговую нагрузку, после которой снова можно жить по плану.
Какие ограничения действуют после банкротства в 2026 году
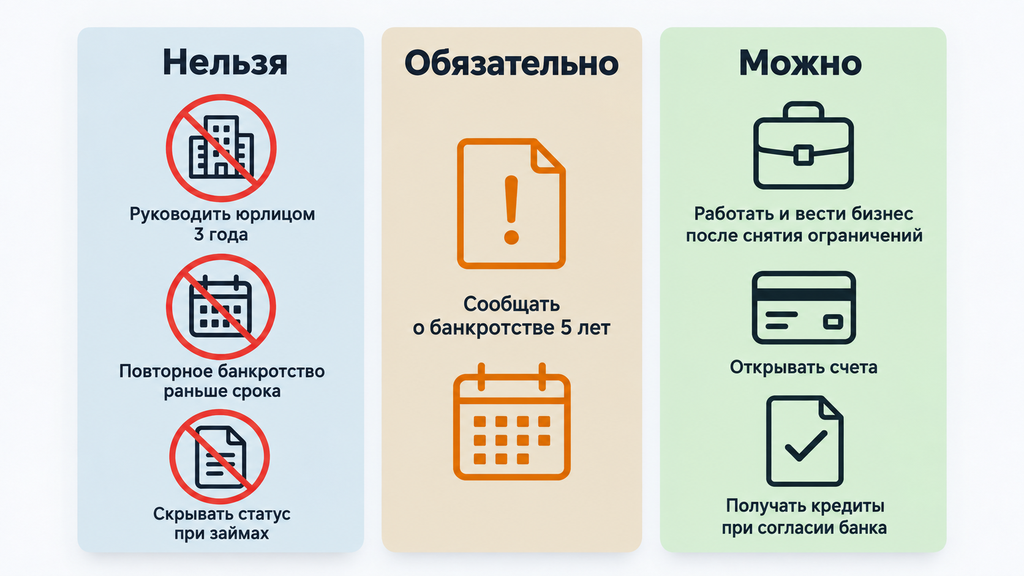
После завершения банкротства действуют ограничения, предусмотренные ст. 213.30 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Главные: обязанность 5 лет сообщать о статусе при новых займах и запрет на повторную процедуру в ближайшие годы. Полного запрета на кредиты при этом в законе нет, банки решают вопрос индивидуально.
Основные ограничения соберём в таблицу:
| Ограничение | Срок | На что влияет |
|---|---|---|
| Обязанность сообщать о банкротстве при кредите или займе | 5 лет | Любые заявки в банки и МФО: статус нужно указывать честно |
| Запрет руководить юридическими лицами | 3 года | Должности директора, учредителя с правом управления |
| Запрет руководить микрофинансовыми и пенсионными фондами | 5 лет | Управление МФО, пенсионными и инвестиционными фондами |
| Запрет руководить кредитными организациями | 10 лет | Управление банками и иными кредитными организациями |
| Повторное судебное банкротство | Через 5 лет | Новые долги до истечения срока списать нельзя |
| Хранение отметки о банкротстве в кредитной истории | 7 лет | Одобрение кредитов, карт, ипотеки и автокредитов |
Пара уточнений. Повторное внесудебное банкротство через МФЦ тоже доступно не сразу после процедуры: интервал между процедурами регулируется законом, и перед планированием стоит проверить актуальную норму на 2026 год. И ещё: пока действуют ограничения, жить обычной жизнью можно. Работать, открывать дебетовые счета, получать пенсию и пособия, ездить за границу, если нет отдельного запрета от суда.
Скрыть сам факт банкротства не получится. Отметка о процедуре хранится в БКИ (бюро кредитных историй) 7 лет, сведения публикуются в ЕФРСБ (Единый федеральный реестр сведений о банкротстве, он же Федресурс) и картотеке арбитражных дел. Банки проверяют эти источники при рассмотрении заявок, поэтому честно указанный статус — это стратегия, которая не разрушает доверие банка окончательно.
Дадут ли кредит после банкротства: что показывают отзывы
Кредит после банкротства получить можно, закон этого не запрещает. Но в первые месяцы банки почти всегда отказывают, первые одобрения обычно появляются через 6–12 месяцев, а крупные суммы становятся реальными через 1–2 года дисциплинированной работы с новой кредитной историей.
Отзывы тех, кто брал кредит после банкротства, складываются в характерную картину:
- Первые 6 месяцев — тишина. Отказы приходят даже от «чужих» банков, без объяснения причин. Это нормальная стадия: банк видит свежую отметку о процедуре и нулевую новую историю.
- 6–12 месяцев — первые «да». Чаще всего это рассрочки, небольшие карты и лимиты от 10 до 30 тысяч рублей. На тематических форумах о банкротстве регулярно встречаются истории про одобрение карты в МТС Банке через полтора года или рассрочку от банка, где человек получает зарплату.
- Через 1–2 года — небольшие потребкредиты при официальном доходе и нескольких вовремя закрытых обязательствах.
Два наблюдения из практики, которые редко попадают в общие статьи. Первое: банк, который был кредитором в вашей процедуре, чаще всего отказывает дольше остальных. Доверие пришлось восстанавливать с нуля, и некоторые клиенты сообщают, что даже через два года «свой» банк не даёт ничего. Второе: каждая подача заявки фиксируется в кредитной истории. Веер из десяти заявок за неделю скоринг считывает как острую нужду в деньгах и снижает рейтинг. Получается, сама попытка «прощупать рынок» ухудшает шансы.
Суммы и условия стоит оценивать трезво: сразу после паузы одобряют небольшие суммы, а ставки по ним выше средних. Такова цена доступа к заёмным деньгам на старте, и она снижается по мере роста кредитного рейтинга.
Какие банки чаще одобряют кредиты бывшим банкротам
Чаще всего в отзывах бывших банкротов упоминаются Совкомбанк с программой улучшения кредитной истории, Т-Банк и «Русский Стандарт» с картами с небольшими лимитами, Сбербанк, который рассматривает заявки индивидуально, особенно от зарплатных клиентов, а также «Ренессанс Кредит» и Почта Банк. ВТБ, по отзывам, одобряет реже.
Теперь оговорки. Условия банков регулярно меняются, этот обзор основан на публичных отзывах пользователей и не является офертой, рекламой или гарантией одобрения. Точные условия на 2026 год проверяйте на официальных сайтах банков. Отзывы остаются частным мнением людей, а не фактом.
Практический критерий выбора банка такой:
- Начните с зарплатного банка: он видит ваши реальные поступления и легче других оценивает платёжеспособность.
- Исключите банки, которые были кредиторами в вашей процедуре: по опыту, они отказывают дольше всех.
- Подавайте одну заявку за раз. Отказ не катастрофа: пауза 3–6 месяцев и новая попытка работают лучше, чем поток заявок.
Что делать, если по списанному долгу после банкротства снова списывают деньги
Долги, списанные в банкротстве, взысканию не подлежат. Если деньги со счёта всё же списали, это ошибка, которую нужно оспорить и вернуть средства. На практике такое случается чаще, чем кажется: кредитор предъявляет старый судебный приказ напрямую в банк, пристав открывает производство, не проверив статус должника, и со счёта уходит часть зарплаты.
Судебный приказ — упрощённое судебное решение: его выносят без вызова сторон, и его можно отменить в установленный срок. Предъявить приказ к исполнению можно в течение трёх лет, поэтому «спящие» приказы по старым долгам иногда «просыпаются» уже после завершения банкротства.
Если списание уже произошло, действуйте так:
- Запросите в банке выписку и основание списания: номер исполнительного документа и производства.
- Проверьте, был ли этот долг включён в вашу процедуру банкротства (или относится к тем, что подлежали списанию).
- Подготовьте документы: определение суда о завершении банкротства. Именно его хранят особенно бережно.
- Если основание — судебный приказ, подайте заявление о его отмене в мировой суд.
- Направьте в ФССП (Федеральную службу судебных приставов) заявление о прекращении исполнительного производства с приложением определения о завершении процедуры.
- Если документы уже ушли в банк напрямую, уведомьте банк о завершении банкротства и требуйте возврата списанной суммы у кредитора.
Типичная ошибка, которую мы видим на практике: человек игнорирует производство в надежде, что «само закроется», а через месяц получает заблокированную карту и новую проблему. Вторая ошибка в том, что определение суда о завершении процедуры не сохраняют. Храните его и в бумажном, и в электронном виде: это главный документ, который защищает ваши счета после банкротства.
Автокредит после банкротства: отзывы и рабочие сценарии
Автокредит после банкротства получить сложно, но реально: в первые год-два банки отказывают почти всем, а большинство заявок становится успешными через 2–3 года при официальном доходе, первоначальном взносе и, иногда, поручителе. Отзывы подтверждают и более быстрые пути: рассрочка, лизинг или оформление на родственника. Но у каждого из них есть свои условия и цена.
Сравним рабочие сценарии по главным критериям:
| Сценарий | Когда доступен | Условия | Главный риск |
|---|---|---|---|
| Автокредит в зарплатном банке | Через 1,5–3 года | Официальный доход, первый взнос, часто поручитель | Отказ без объяснений; повышенная ставка |
| Оформление на супруга или родственника | Сразу | Кредитные истории супругов оцениваются отдельно | Риски и нагрузка ложатся на заёмщика-родственника |
| Рассрочка автосалона без банка | Сразу | Короткий срок, крупные платежи | Часто не попадает в кредитную историю; риск мошенников на вторичке |
| Лизинг или аренда с выкупом | Сразу, лояльные требования | Регулярные платежи, авто в собственности лизинговой компании | Итоговая переплата выше; скрытые комиссии |
Несколько практических пояснений к таблице. Кредитные истории мужа и жены банки оценивают по отдельности, поэтому автокредит на супруга банкрота одобряют. Но машина будет его собственностью, а платёж — его обязанностью. Рассрочка автосалона помогает решить вопрос «здесь и сейчас», только короткий срок означает большие платежи: обязательно считайте, укладывается ли платёж в бюджет с учётом топлива, страховки и обслуживания. Лизинг и аренду с выкупом чаще всего выбирают водители такси и самозанятые: лизинговые компании оценивают клиента иначе, чем банки, и нередко работают с теми, кому банк отказал.
Чего делать не стоит, даже если очень нужна машина:
- Скрывать банкротство в анкете. Сведения есть в БКИ и ЕФРСБ, банк увидит их на этапе проверки, а утаивание приведёт к отказу и потере доверия.
- Брать микрозайм на автомобиль. Высокая ставка и короткий срок почти гарантированно создают новую долговую яму, которую ближайшие годы списать будет нельзя.
- Покупать в автоломбарде без расчёта. Итоговая переплата нередко в разы превышает реальную стоимость машины.
И ограничение, о котором нельзя забывать: повторно списать новые долги через банкротство ближайшие годы не получится. Поэтому перед оформлением посчитайте платёж так, чтобы он занимал не более 40–50% дохода вместе с остальными обязательными расходами. Иначе машина превратится в новую финансовую нагрузку без запасного выхода.
Ипотека после банкротства: отзывы и реальные шансы
Ипотека после банкротства возможна: банки начинают позитивно рассматривать заявки бывших банкротов обычно через 1–3 года, когда у человека есть официальный доход, стаж на текущем месте, накопленный первоначальный взнос и аккуратная новая кредитная история. Те, кто получил ипотеку после списания долгов, подтверждают в отзывах: отметка о процедуре решает меньше, чем доказательства платёжеспособности.
Что обычно требуется от заёмщика в 2026 году (требования меняются, точные условия проверяйте на сайтах банков; материал не является офертой):
- Официальный доход — белая зарплата, которую банк видит по выписке или справке о доходах.
- Стаж на текущем месте — как правило, от 6 месяцев.
- Первоначальный взнос — от 20% стоимости жилья, у консервативных банков — 30–50%.
- Новая кредитная история — несколько вовремя закрытых обязательств после процедуры.
- Умеренная долговая нагрузка — платёж по ипотеке и остальные обязательства должны умещаться в одобренный банком процент от дохода.
Из отзывов читается закономерность: одобрения чаще получают те, кто за год-два успел оформить зарплатный счёт в целевом банке, накопить взнос и показать дисциплину по небольшой карте или рассрочке. Отказы получают те, кто подал заявку в первые месяцы после процедуры, и те, кто хочет большую сумму с минимальным взносом. Отдельный нюанс касается семейной ипотеки: если она оформлялась в браке, льгота обычно учитывается как одна на двоих супругов, и статус банкрота одного из них банк оценивает при рассмотрении заявки.
Банкротство с ипотекой: что говорят те, кто прошёл процедуру
При банкротстве с действующей ипотекой единственное жильё можно сохранить, если заключить с банком мировое соглашение и не допускать просрочек по платежам. Сама возможность прямо предусмотрена законом о банкротстве: мировое соглашение — одна из его процедур, и люди, которые её обсудили, активно делятся опытом на тематических форумах о банкротстве.
Вот что повторяется из истории в историю в обсуждениях «банкротство с ипотекой отзывы форум»:
- Платежи во время процедуры чаще вносит третье лицо, родственник или близкий человек: счета должника блокируются, и выделяемого на жизнь минимума на ипотеку обычно не хватает. Банк при этом оценивает доход того, кто помогает.
- Согласование мирового соглашения с банком занимает время. Запросы иногда приходится отправлять повторно, и участники советуют закладывать на этот этап запас и не паниковать из-за задержек.
- С юристом путь проходит спокойнее: специалисты ведут переписку с банком, готовят документы и доводят соглашение до утверждения судом.
Условия, при которых работает эта схема: жильё должно быть единственным пригодным для проживания, по ипотеке не должно быть просрочек, а соглашение утверждает арбитражный суд после принятия его собранием кредиторов. После утверждения человек продолжает платить ипотеку по графику, а остальные долги списываются в обычном порядке.
Если договориться с банком не удалось, заложенное жильё продают на торгах. По правилам, действующим в 2026 году, часть выручки возвращается должнику и не попадает в конкурсную массу: порядок распределения установлен законом. Перед принятием решения этот сценарий стоит просчитать с юристом. Важная оговорка: судебная практика по сохранению ипотечного жилья ещё складывается, и исход в каждом деле зависит от банка, состояния платежей и конкретной ситуации семьи.
Кредитная карта после банкротства: отзывы и подводные камни
Кредитную карту после банкротства получить проще, чем кредит: лимиты обычно составляют 10–30 тысяч рублей, и именно с них у большинства людей начинается восстановление кредитной истории. В отзывах о кредитной карте после банкротства первые одобрения чаще всего появляются через 6–12 месяцев после завершения процедуры.
Чьё одобрение вероятнее: по отзывам, шансы выше в банках, которые работают с клиентами «проблемной» истории. Это карты в МТС Банке, предложения Почта Банка с минимальным пакетом документов, карты Т-Банка и «Русского Стандарта» с небольшими лимитами. Это не рекомендация и не гарантия: решение каждый банк принимает индивидуально, а условия на 2026 год проверяйте на официальных сайтах.
Обратная сторона, о которой отзывы пишут особенно часто:
- Ставка вне льготного периода может достигать 60–80% годовых: переплата на длинной дистанции огромна.
- Минимальный платёж рассчитан так, что при оплате «только минималки» долг может почти не уменьшаться годами.
- Снятие наличных почти всегда платное: комиссия плюс проценты без льготного периода.
Чтобы карта стала инструментом восстановления, а не новой проблемой, совершайте небольшие покупки в пределах 10–30% лимита, гасите задолженность полностью до даты платежа и держите карту активной хотя бы 6–12 месяцев. Такие записи в БКИ поднимают персональный кредитный рейтинг. Типичные ошибки: использовать весь лимит, платить только минимум, оформлять несколько карт одновременно и снимать наличные.
И последнее: карта означает новый долг. Она оправдана, только если доход стабилен и вы готовы платить без единой просрочки. Если бюджет пока «дышит неровно», лучше подождать: испорченная после банкротства история откатит вас назад на месяцы.
Кредитный доктор после банкротства: отзывы, этапы и стоит ли платить
«Кредитный доктор» после банкротства — это программа Совкомбанка по улучшению кредитной истории через последовательное обслуживание небольших кредитов. Специальной услугой «для банкротов» она не является, и банк может отказать в участии или на любом из этапов. Мы разбираем программу как публичный продукт, это не реклама и не рекомендация: актуальные условия на 2026 год проверяйте на официальном сайте банка, а отзывы клиентов остаются частным мнением.
Логика программы простая: клиент поэтапно берёт и аккуратно гасит небольшие суммы, в кредитной истории накапливаются положительные записи. Отзывы о «Кредитном докторе» после банкротства при этом полярные, и ознакомиться с ними стоит до оформления, а не после:
- Положительный опыт: часть клиентов подтверждает рост кредитного рейтинга и последующие одобрения в банках; дисциплина по графику — главное условие.
- Негативный опыт: жалобы на высокую ставку, платные допуслуги и карты, которые подключаются по ходу программы; деньги за первый этап не возвращаются при отказе; обещанный «крупный кредит» в финале не гарантирован — банк вправе отказать без объяснения причин или одобрить меньшую сумму под высокий процент.
Честный критерий принятия решения такой: программа имеет смысл, если у вас стабильный доход и готовность платить по графику 1,5–2,5 года без единой просрочки. Перед стартом посчитайте полную переплату за все этапы, включая страховку, комиссии и платные сервисы, и сравните её с бесплатными способами восстановления истории, о которых ниже. Если единственный аргумент «за» — обещание крупного кредита в конце, держите в голове: в договор такое обещание не входит, а решение всегда остаётся за банком.
Как проходит программа «Кредитный доктор»: этапы, стоимость и условия
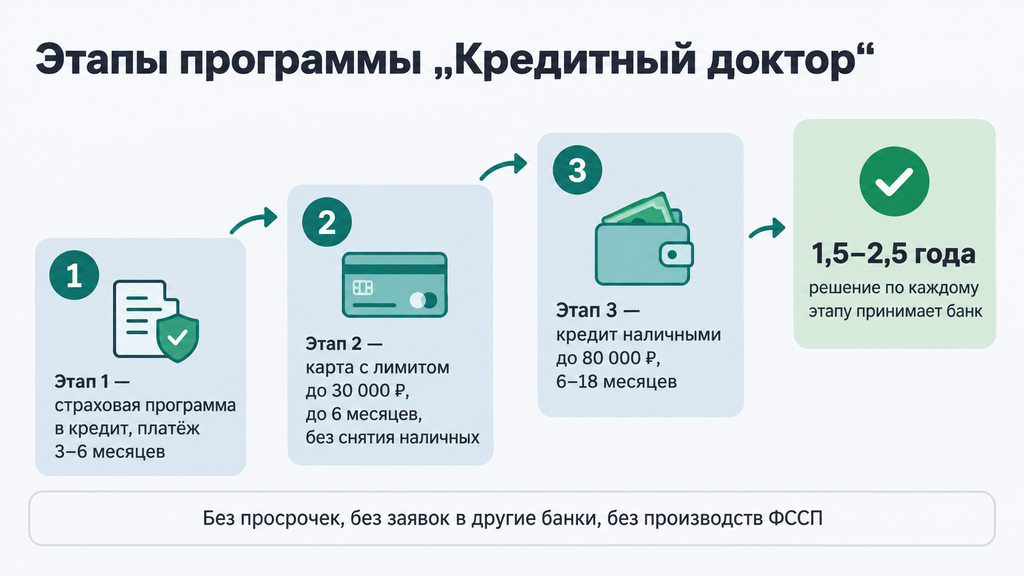
Программа состоит из последовательных этапов с растущими суммами, и каждый следующий этап доступен только при идеальной платёжной дисциплине на предыдущем. По публичным условиям маршрут выглядит так:
| Этап | Что оформляется | Сумма | Срок | Ключевое ограничение |
|---|---|---|---|---|
| 1 | Страховая программа в кредит | Примерно 4 999–14 999 ₽ | Платежи 3–6 месяцев | Деньги «возвращаются» баллами, а не наличными |
| 2 | Кредитная карта | Лимит до 30 000 ₽ | До 6 месяцев | Без снятия наличных и переводов |
| 3 | Кредит наличными | До 80 000 ₽ | 6–18 месяцев | Платежи строго по графику |
Общие правила для всех этапов: без просрочек, без новых заявок в другие банки, без открытых исполнительных производств. Полный маршрут занимает в среднем 1,5–2,5 года.
Ловушки, о которых пишут в отзывах. Первый этап оплачивается, но «возврат» приходит баллами на карту банка, а не деньгами, рассчитывать на них как на живые средства не стоит. Снятие наличных или перевод на втором этапе обычно завершает программу. И главное: переход на следующий этап остаётся решением банка, а не автоматическим правом клиента. В отзывах встречаются истории, когда после первого этапа программу просто не продолжали.
Альтернативы «Кредитному доктору»: чем ещё восстановить кредитную историю
У «Кредитного доктора» есть более дешёвые альтернативы, и во многих ситуациях их достаточно для восстановления кредитной истории. Сравним, что даёт и чем рискует каждый из них:
- Кредитная карта с небольшим лимитом и льготным периодом. Бесплатно при полной дисциплине: покупки в льготный период, полное погашение до даты платежа. Минус в том, что сначала нужно получить одобрение, а сразу после банкротства это непросто.
- «Кредитный помощник» от ВТБ. Платная консультационная услуга (не кредит): доступ к кредитным историям, план исправления, консультации. Подходит тем, кто хочет разобраться в своей истории и получить пошаговый план, но сам рейтинг она не поднимает.
- Небольшие микрозаймы с аккуратным возвратом. Быстро пополняют историю положительными записями, МФО лояльнее банков. Но ставки высокие: по закону переплата ограничена, однако долг всё равно растёт быстро. Этот инструмент требует жёсткой самодисциплины и подходит только при уверенности в доходе.
- Рассрочки и BNPL-сервисы (BNPL — «купи сейчас, плати потом»): покупки частями без банковского кредита. Плюс в доступности; минус в том, что такие записи, как правило, не попадают в кредитную историю и рейтинг не поднимают. Инструмент для покупки, а не для восстановления.
Критерии выбора инструмента простые: цена (сколько вы реально платите за «лечение» истории), влияние на кредитную историю (попадают ли записи в БКИ) и риск новых долгов. Упоминания банков и сервисов — не реклама; условия на 2026 год проверяйте у поставщиков.
Как восстановить кредитную историю после банкротства: пошаговый план
Кредитную историю после банкротства восстанавливает последовательный план из шести шагов, рассчитанный примерно на 1–2 года. Сначала порядок в документах и истории, затем небольшие обязательства с безупречной дисциплиной, и только потом заявки на крупные кредиты. Вот этот план:
- Проверьте кредитную историю. Запросите отчёт из БКИ (бюро кредитных историй) через Госуслуги, это бесплатно дважды в год. Ищите ошибки: незакрытые записи по списанным долгам, чужие данные, устаревшие просрочки. Ошибку оспаривайте в БКИ.
- Закройте «хвосты». Отмените старые судебные приказы, проверьте, что производства в ФССП закрыты, верните ошибочно списанные суммы. Открытые производства — одна из главных скрытых причин отказов.
- Оформите официальный доход. Стабильная белая зарплата, поступающая на счёт одного банка, — самый убедительный аргумент для скоринга. Самозанятость и работа по договору тоже учитываются, если доход виден по выпискам.
- Через 6–12 месяцев — первая карта или рассрочка. Небольшой лимит, покупки в льготный период, полное погашение до даты платежа. Ни одной просрочки: каждая из них откатывает рейтинг назад.
- Через 12 месяцев — небольшой потребительский кредит на короткий срок. Два-три вовремя закрытых обязательства формируют «новую» историю, по которой банк судит вас сегодня.
- Крупный кредит — через 1–2 года, одной заявкой в зарплатный или лояльный банк. Сначала проверьте историю, посчитайте платёж и только потом подавайте.
Что проверить до старта: процедура завершена и определение суда сохранено; просрочек по текущим обязательствам (включая ЖКХ, налоги, алименты) нет; бюджет сходится с резервом хотя бы на 3 месяца.
Если что-то пошло не так: отказ не повод для веера новых заявок. Сделайте паузу 3–6 месяцев, повторно проверьте историю (возможно, всплыла ошибка или старое производство), усильте подтверждение дохода и попробуйте снова, уже с одной аккуратной заявкой.
Какие ошибки и заблуждения чаще всего мешают бывшим банкротам
Ограничения из закона мешают бывшим банкротам реже, чем неверные ожидания: страх «кредитов не будет никогда», попытки скрыть процедуру и вера в «гарантированные» программы восстановления. Разберём популярные заблуждения по схеме «миф — факт».
- Миф: кредит после банкротства не дадут никогда. Факт: дадут, но позже и при дисциплине; отзывов об одобренных картах, рассрочках и ипотеках через год-три после процедуры достаточно много.
- Миф: банкротство можно скрыть. Факт: отметка есть в БКИ и ЕФРСБ, банк проверяет её при каждой заявке; утаивание ведёт к отказу и разрушает доверие окончательно.
- Миф: «Кредитный доктор» гарантирует крупный кредит. Факт: программа формирует аккуратные записи в истории, но решение по любой заявке всегда принимает банк — и может отказать.
- Миф: к старым долгам после списания больше не подступятся. Факт: попытки взыскания случаются, старые судебные приказы иногда «просыпаются», поэтому приказы стоит отменять, а производства отслеживать.
- Миф: новые долги можно будет снова списать. Факт: повторная процедура доступна не раньше срока, установленного законом, поэтому каждый новый кредит после банкротства — это обязательство без «запасного выхода».
Отдельно стоит назвать поведенческие ошибки, которые мы чаще всего видим на консультациях:
- брать новый кредит «ради подтверждения надёжности», когда в нём нет реальной нужды;
- подавать десяток заявок за неделю и ронять собственный рейтинг;
- платить по карте только минимальный платёж и годами не гасить долг;
- жить без финансового резерва — любая поломка или болезнь снова толкает к займам;
- не проверять кредитную историю перед заявкой, хотя в ней могут быть ошибки.
Общий принцип простой: спешка с возвратом к кредитам сама по себе мало что даёт. Выигрывает тот, кто вернулся к ним подготовленным: с чистой историей, подтверждённым доходом и бюджетом, в котором платёж не давит на жизнь.
Чек-лист: что проверить перед подачей заявки на кредит после банкротства
Перед подачей заявки на кредит после банкротства проверьте десять пунктов. Они закрывают почти все типичные причины отказов:
- С момента завершения процедуры прошло достаточно времени: обычно не меньше 6 месяцев для карты, 1–2 лет для потребкредита, 2–3 лет для автокредита и ипотеки.
- Кредитная история запрошена и проверена на ошибки; спорные записи оспорены.
- Старые судебные приказы отменены, исполнительные производства в ФССП закрыты.
- Есть официальный доход, подтверждённый выпиской или справкой, со стажем на текущем месте от 6 месяцев.
- Платёж по будущему кредиту укладывается в 40–50% дохода вместе с остальными обязательствами.
- Выбран зарплатный банк или банк, который не был кредитором в вашей процедуре.
- Для авто и ипотеки накоплен первоначальный взнос — от 20% и выше.
- Вы готовы честно указать статус банкрота в анкете — в пределах 5-летнего срока это обязанность.
- Посчитан полный бюджет кредита: проценты, страховка, комиссии, платные сервисы.
- Есть резерв на 3–6 месяцев платежей на случай сбоя с доходом.
И два вопроса для самопроверки перед подписанием договора. Первый: эта покупка действительно нужна сейчас, или её можно отложить на полгода и заплатить меньше? Второй: что произойдёт с бюджетом, если доход временно снизится на треть? Если ответы вас не устраивают, разумнее пока вовсе не оформлять кредит.
Что делать, если ситуация с долгами ещё не решена
Если долги ещё не списаны и непонятно, какой путь выбрать (банкротство, реструктуризацию, кредитные каникулы или мировое соглашение), первый шаг лучше потратить не на догадки, а на разбор своей ситуации со стороны специалиста.
Вы можете оставить заявку на нашем сайте, кратко описать ситуацию и получить бесплатный первичный разбор: мы оценим состав долгов, имущество, риски и покажем карту вариантов, от переговоров с банками до судебного банкротства и мирового соглашения по ипотеке. Консультация ни к чему не обязывает: сразу оплачивать услугу или принимать решение не нужно. Задача первого разговора в том, чтобы вы увидели свои варианты, сроки и условия в цифрах, а не в рекламных обещаниях.
Чтобы разбор был предметным, полезно подготовить:
- список долгов и кредиторов: банки, МФО, налоги, ЖКХ, расписки;
- сведения о доходах — зарплата, пенсия, пособия, подработки;
- данные о судебных приказах и исполнительных производствах, если они есть;
- информацию об ипотеке или автокредите, если они оформлены;
- крупные сделки за последние годы — продажа и дарение имущества, если были.
Мы работаем и по процедуре банкротства, и по любым другим юридическим вопросам, связанным с долгами и взысканием. Обратите внимание: материал носит информационный характер и не является индивидуальной юридической консультацией; правовую оценку конкретной ситуации может дать только специалист после изучения документов.
Часто задаваемые вопросы
Сколько лет после банкротства нужно сообщать банкам о статусе банкрота?
В течение 5 лет с момента завершения процедуры заёмщик обязан сообщать о банкротстве при обращении за кредитом или займом. Запрета на кредиты закон при этом не содержит, но отметка о процедуре хранится в кредитной истории 7 лет, поэтому скрыть её не получится.
Можно ли скрыть банкротство от банка и что будет, если промолчать?
Скрыть процедуру практически невозможно: банк проверяет кредитную историю, а сведения о банкротстве публикуются в открытом реестре ЕФРСБ. Обнаруженное утаивание приводит к отказу и подрывает доверие к дальнейшим заявкам.
Когда реально дают ипотеку после банкротства?
Чаще всего ипотеку после банкротства одобряют через 1–3 года после процедуры — при официальном доходе, стаже на текущем месте, накопленном первоначальном взносе от 20% и аккуратной новой кредитной истории. Требования банков различаются и периодически меняются, поэтому условия конкретного банка нужно проверять на его официальном сайте.
Дают ли автокредит после банкротства и через сколько?
Сразу после процедуры автокредит почти всегда не одобряют; реальные шансы появляются через 2–3 года в зарплатном банке — с официальным доходом, первоначальным взносом и иногда с поручителем. Быстрые альтернативы — рассрочка автосалона, лизинг или оформление на родственника, но каждый из этих вариантов имеет свои риски и ограничения.
Дадут ли кредитную карту сразу после банкротства?
В первые месяцы после процедуры одобрение маловероятно; карты с небольшими лимитами — обычно 10–30 тысяч рублей — становятся доступны, как правило, через 6–12 месяцев. Продукты «для проблемной истории» повышают шанс одобрения, но требуют строгой дисциплины из-за высоких ставок вне льготного периода.
Помогает ли «Кредитный доктор» после банкротства получить кредит?
Программа Совкомбанка формирует в кредитной истории записи об аккуратно обслуженных небольших кредитах, и часть клиентов отмечает рост рейтинга и последующие одобрения. Гарантий крупного кредита она не даёт: банк может отказать на любом этапе, а полную переплату за все этапы стоит посчитать заранее.
Что делать, если после банкротства со счёта списали деньги по старому долгу?
Долги, списанные в банкротстве, взысканию не подлежат, поэтому нужно запросить у банка основание списания и направить приставу или кредитору документы о завершении процедуры, требуя возврата средств. Судебный приказ по такому долгу можно отменить, а действия пристава — оспорить.
Можно ли пройти банкротство второй раз?
Повторное судебное банкротство возможно не ранее чем через 5 лет после завершения предыдущей процедуры. До истечения этого срока новые долги полностью остаются на заёмщике, поэтому после банкротства особенно важно не брать обязательств, которые не по силам.