Отзывы о списании долгов и кредитов: способы и законодательство
Долги и кредиты в России можно списать законно. Для этого есть банкротство: судебная процедура по Федеральному закону № 127-ФЗ либо бесплатное внесудебное банкротство через МФЦ. Реструктуризация, кредитные каникулы и мировое соглашение снижают платёж, но полностью освобождают от обязательств только банкротство. Отзывы людей, прошедших процедуру, показывают: обычно это занимает от полугода до года и дольше, а результат зависит от честности должника и правильного выбора пути. Прежде чем принимать решение, полезно разобраться в способах, ограничениях и признаках ненадёжных компаний.
Как законно списать долги и кредиты в 2026 году
Законно списать долги и кредиты в 2026 году можно двумя основными путями: судебное банкротство по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)» либо бесплатное внесудебное банкротство через МФЦ. Всё остальное — реструктуризация, кредитные каникулы, мировое соглашение — это инструменты снижения нагрузки: они делают платёж посильным, но сам долг не отменяют. Отдельной «государственной программы списания долгов» в законодательстве нет: если такое предложение звучит в рекламе или в телефонном звонке, это повод насторожиться.
Законных способов, о которых люди чаще всего спрашивают в запросах вроде «как законно списать кредиты» и в отзывах о списании долгов, пять:
- Судебное банкротство. Заявление подаётся в арбитражный суд, процедуру ведёт финансовый управляющий — специалист, которого назначает суд и который контролирует имущество и расчёты с кредиторами. По итогам долги, включённые в дело, списываются решением суда.
- Внесудебное банкротство через МФЦ. Бесплатная процедура для граждан с долгами от 25 тысяч до 1 млн рублей, которые соответствуют законным основаниям (о них ниже). Заявление подаётся в многофункциональный центр, через шесть месяцев долги списываются автоматически.
- Реструктуризация долгов. Пересмотр графика платежей: срок растягивается, ставка или платёж снижаются. Долг остаётся, но становится посильным.
- Кредитные каникулы. Временная отсрочка или уменьшение платежей на срок нескольких месяцев — вариант для тех, кто временно потерял доход, но ожидает его восстановления.
- Мировое соглашение с кредитором. Договорённость с банком о новом графике выплат, утверждённая судом; часто используется, например, для сохранения ипотечного жилья.
На практике выбор сводится к одному вопросу: есть ли у вас реальная возможность платить дальше. Если доход позволяет хотя бы частично обслуживать долг, имеет смысл начать с реструктуризации или каникул. Если платежи давно съедают больше половины бюджета и долг продолжает расти, законный выход, как правило, один: банкротство. По опыту, к этому варианту люди чаще всего приходят после долгих попыток «дотянуть до лучших времён», и о нём же больше всего отзывов.
Что говорят отзывы о банкротстве кредитов: ожидания и реальность
В отзывах о банкротстве кредитов люди чаще всего описывают три вещи: списанные суммы, реальные сроки процедуры и то, как менялось их состояние — от тревоги в начале до облегчения после завершения. Живой отзыв узнаётся по конкретике: «долг был 1,2 млн, процедура заняла десять месяцев», «звонки коллекторов прекратились после первого заседания». Если в отзыве нет ни сроков, ни сумм, ни деталей дела, это скорее реклама, чем опыт реального человека.
Сценарии, которые стоят за большинством отзывов, повторяются. У человека три кредита и две кредитные карты, доход снизился после сокращения, и платежи стали занимать больше половины бюджета: сначала он закрывал одну карту другой, потом дошёл до микрозаймов. Другой берёт кредит на лечение близкого, третий остаётся без работы с ипотекой и потребительскими займами. В отзывах о списании долгов почти никто не пишет, что «решил не платить»: люди годами пытались справляться сами и обратились к процедуре, когда других вариантов не осталось.
Разницу между источниками отзывов нужно понимать честно. На сайтах компаний публикуют, по понятным причинам, в основном благодарные отклики: часто с номерами дел, которые можно проверить. На независимых площадках (агрегаторы услуг, карты, форумы) встречаются и претензии: затянутые сроки, споры об имуществе, ожидания, которые не совпали с реальностью. Само по себе это не значит, что процедура «не работает». Просто читать отзывы нужно с конкретикой в руках: какие сроки, какие суммы, что именно не устроило. Запросы вроде «списание кредита отзывы» в поиске полезно сочетать с чтением и позитивных, и негативных историй: так складывается реалистичная картина.
Судебное банкротство: что пишут в отзывах о сроках и расходах
Судебное банкротство в отзывах описывают как процедуру длиной от 6–8 месяцев до года и дольше; расходы при самостоятельном прохождении обычно составляют от 80–90 тысяч рублей. Обязательный элемент — депозит на вознаграждение финансового управляющего: 25 000 рублей, которые переводятся на депозит арбитражного суда ещё до принятия заявления. Дальше добавляются публикации о ходе дела, почтовые расходы, а при сопровождении юристами — стоимость их работы; итоговая сумма по практике укладывается в диапазон 90–150 тысяч рублей, но зависит от региона и сложности дела. Госпошлина за подачу заявления гражданином о своём банкротстве по действующим правилам не уплачивается.
Из позитивного в отзывах отмечают: после введения процедуры перестают звонить банки и коллекторы, приставы приостанавливают исполнительные производства, а единственное жильё и прожиточный минимум на должника и его детей остаются вне взыскания. Из сложного — ожидание: между заседаниями бывают «периоды тишины», когда ничего не происходит, и это психологически утомляет.
Что реально влияет на срок судебного банкротства:
- наличие имущества для реализации — каждый лот требует оценки, публикации и торгов, что добавляет месяцы;
- сделки за последние три года — управляющий проверяет дарения и «дружеские» продажи, спорные сделки оспариваются;
- поведение кредиторов — если банки и МФО заявляются в реестр и возражают, процедура идёт дольше;
- качество подготовки заявления — ошибки и неполный пакет документов приводят к возврату на доработку.
Поэтому предложения «спишем ваши долги за 3–4 месяца» не соответствуют ни закону, ни практике: одна только процедура реализации имущества по закону вводится на срок до шести месяцев и нередко продлевается, плюс подготовка и заседания. Реалистичный ориентир — 8–12 месяцев, в отдельных случаях больше.
Внесудебное банкротство через МФЦ: отзывы и ограничения
Внесудебное банкротство через МФЦ — единственный по-настоящему бесплатный способ списания долгов: заявление принимают без пошлин, а процедура длится ровно шесть месяцев. Действуют жёсткие условия: общий долг — от 25 тысяч до 1 млн рублей, и должно выполняться хотя бы одно из законных оснований по статье 223.2 ФЗ-127. Из-за этих условий в отзывах о внесудебной процедуре так много историй с возвратом заявлений.
Основания, при которых МФЦ примет заявление:
- исполнительное производство окончено приставом из-за отсутствия имущества, на которое можно обратить взыскание;
- основной доход — пенсия или ежемесячное пособие на ребёнка, при этом исполнительный документ выдан более года назад и не исполнен (или исполнен частично);
- исполнительный документ выдан семь и более лет назад, а требование так и не исполнено полностью.
Причины отказов и возвратов, которые чаще всего описывают в отзывах: неправильно составленный список кредиторов (нужно указать всех, включая МФО и коммунальщиков), не закрытые исполнительные производства, неподходящее основание. Возврат заявления — не приговор: ситуацию обычно можно исправить, пересобрав документы или выбрав судебный путь. По сути внесудебное банкротство отличается от судебного только степенью участия: через МФЦ всё решается «на бумаге», зато и подготовить документы нужно безошибочно. Проверить ход процедуры можно в Едином федеральном реестре сведений о банкротстве (Федресурс).
Списание долгов МФО: отзывы заёмщиков и что делать при просрочках
Микрозаймы быстрее банковских кредитов приводят людей к банкротству: высокие ставки, короткие сроки и привычка закрывать один заём другим быстро превращают небольшой долг в неподъёмный. В отзывах о просрочках в МФО почти всегда повторяется один сюжет: заём в 15–20 тысяч рублей за пару месяцев обрастает штрафами, человек берёт следующий заём в другой МФО, чтобы закрыть первый, и через год на нём висит сумма, превышающая его годовой доход.
При этом закон ограничивает аппетиты микрофинансовых организаций. По действующим правилам ставка по потребительским займам не может превышать 0,8% в день, а общая переплата по займу сроком до года — 130% от суммы займа: сверх этого долги не растут, даже если заёмщик не платит. Ограничения периодически ужесточаются — в том числе по числу дорогих займов, которые МФО могут одновременно открывать одному заёмщику, поэтому актуальные лимиты лучше уточнять перед обращением за займом. Знать эти правила нужно ещё и потому, что в отзывах о списании долгов МФО встречаются истории, когда начисления явно выходили за законные пределы.
Что реально работает при просрочке в МФО:
- запросить у МФО полный письменный расчёт задолженности — тело долга, проценты, неустойку;
- сверить расчёт с законными лимитами: если начислено больше 130% переплаты, лишнее взысканию не подлежит;
- не игнорировать судебный приказ — упрощённое судебное решение, которое выносится без заседаний и которое можно отменить в течение установленного срока простой подачей возражения;
- проверить, кому перешёл долг: коллекторские агентства работают в рамках закона № 230-ФЗ, и их давление по количеству звонков и формулировкам тоже ограничено;
- если совокупный долг неподъёмен, рассматривать банкротство — оно списывает займы МФО так же, как и банковские кредиты.
Ошибки, которые чаще всего всплывают в отзывах: брать новый заём для закрытия старого, скрываться от взыскателей вместо проверки их требований, игнорировать письма, пока не спишут деньги с карты по судебному приказу. Финансовый узел из микрозаймов легче распутать на раннем этапе: собрать все долги в одну таблицу, увидеть реальную сумму и выбрать способ, а не действовать по очереди на каждый звонок.
ФЗ-127 о банкротстве: что закон разрешает списывать, а что остаётся
Федеральный закон № 127-ФЗ позволяет списать при банкротстве большинство потребительских долгов — банковские кредиты, займы МФО, задолженность по ЖКХ, налогам и штрафам, расписки, долги по поручительству, — но не все обязательства. Списание возможно только для добросовестного должника: суд освобождает от долгов того, кто попал в трудную ситуацию, а не того, кто брал кредиты с намерением не платить. Поэтому в отзывах о списании долгов по ФЗ-127 так часто повторяется совет «будьте честны с судом и управляющим».
Какие долги списываются при банкротстве:
- кредиты банков и займы микрофинансовых организаций;
- задолженность по ЖКХ и услугам связи;
- налоги и штрафы;
- долги по распискам физическим лицам;
- обязательства по поручительству и созаёмству;
- долги, полученные в наследство.
Какие долги не списываются:
- алименты;
- возмещение вреда жизни и здоровью;
- зарплата работникам — для бывших предпринимателей;
- субсидиарная ответственность;
- текущие платежи, возникшие уже после начала процедуры.
Логика закона проста: списывается то, что связано с потребительской неплатёжеспособностью, и не списывается то, что связано с ответственностью перед конкретными людьми. Здесь же работает понятие добросовестности. Если человек оформил несколько кредитов за месяц до подачи заявления, не имея на это причин, суд может увидеть признаки преднамеренного банкротства, и тогда в освобождении от долгов откажут, вплоть до ответственности по УК РФ. Фиктивное банкротство — заявление о долгах, которых нет, — тоже наказуемо. Проверьте актуальную редакцию ФЗ-127 перед подачей: закон о банкротстве регулярно уточняется, и условия процедуры в 2026 году отличаются от тех, что действовали на старте.
Два термина из судебной процедуры чаще всего просят объяснить простыми словами. Реструктуризация долгов — первый возможный этап, при котором суд утверждает план посильных выплат на срок до трёх лет; применяется, если доход позволяет гасить долг хотя бы частично. Реализация имущества — этап, при котором финансовый управляющий оценивает и продаёт ликвидное имущество (кроме защищённого законом), а выручка распределяется между кредиторами; после её завершения оставшиеся долги списываются. У большинства должников без имущества процедура проходит по второму сценарию, и торгов фактически не бывает.
Мишустин о списании долгов по кредитам: что стоит за вирусными роликами
Отдельной программы списания долгов, которую якобы подписал премьер-министр Михаил Мишустин, не существует, а ролики и сообщения с такими обещаниями не соответствуют законодательству. Списание долгов возможно только по Федеральному закону № 127-ФЗ через суд или МФЦ, и принимается такое решение судом, а не правительственным распоряжением. Вопрос «правда ли, что подписали закон о списании долгов» — один из самых частых в этой теме, и ответ на него один: новых законов о «тотальном списании» не принималось.
Как устроено законодательно: меры поддержки заёмщиков — кредитные каникулы, изменения процедуры банкротства, расширение внесудебного списания — оформляются федеральными законами. Любой такой закон публикуется на официальном портале правовой информации, а разъяснения выходят на сайтах правительства, Госуслуг и в проекте Банка России «Финансовая культура» (fincult.info). Если «новость» о списании долгов существует только в роликах и пересказах, а на официальных ресурсах её нет, это не новость.
Запрос «мишустин о списании долгов по кредитам» популярен ещё и потому, что на него монетизируются мошенники. Схема выглядит так: человеку звонят «из юридического комитета» или «государственной программы», ссылаются на громкое имя и ведомственное «содействие», просят внести предоплату за «оформление по госпрограмме». Банк России и другие ведомства не заключают подобных соглашений с частными фирмами, а предоплата за несуществующую программу — это просто потерянные деньги. Ролики сделаны убедительно, и верить им не стыдно: проверять такие вещи должны специальные органы, а не заёмщик в стрессе. Но прежде чем платить кому-либо за «списание по программе», проще открыть официальный сайт и найти упоминание этой программы там.
Федресурс и «Торги России»: официальные сервисы или развод
Федресурс — не развод, а официальный государственный ресурс: это Единый федеральный реестр сведений о банкротстве (ЕФРСБ), размещённый по адресу fedresurs.ru, где публикуются сообщения о делах о банкротстве, назначенных финансовых управляющих и торгах. Запросы со словом «федресурс развод» появляются не потому, что реестр что-то скрывает, а потому, что мошенники копируют его интерфейс и название и продают «доступ к торгам банкротов», после чего исчезают с предоплатой.
То же касается торгов. Государственная информация о торгах публикуется в системе torgi.gov.ru, а сами торги по имуществу банкротов проводятся через аккредитованные электронные торговые площадки. Под названиями вроде «Торги России» при этом работает множество коммерческих сайтов-агрегаторов разной степени честности: в отзывах о них люди чаще всего жалуются на платные «подборки лотов», «обучение участию в торгах» и списания с карты после «бесплатного» доступа. К официальным торгам по банкротству такие сайты отношения обычно не имеют.
Как отличить официальный ресурс от подделки:
| Признак | Официальный ресурс | Подделка или сомнительный сайт |
|---|---|---|
| Адрес | fedresurs.ru, torgi.gov.ru — без дефисов и цифр в домене | Домены с приставками вроде «torgi-oficial», «fedresurs-online» |
| Плата | Просмотр сведений о банкротствах — бесплатно | «Доступ к базе» и «раскрытие лотов» за деньги |
| Участие в торгах | Только через аккредитованную электронную площадку | «Оформим участие за предоплату прямо на сайте» |
| Проверка дела | Публикация ищется по номеру дела или имени должника в реестре | «Ваши лоты уже подобраны, пришлите данные карты» |
Правило здесь одно: ничего не платить за доступ к сведениям, которые по закону публичны, и не передавать персональные данные сайтам, адрес которых отличается от официального. Если хотите убедиться, что дело о банкротстве действительно идёт, найдите его в Федресурсе по номеру дела: публикации о введении процедуры, заседаниях и торгах там обязательны.
Как отличить честную компанию по списанию долгов от мошенников
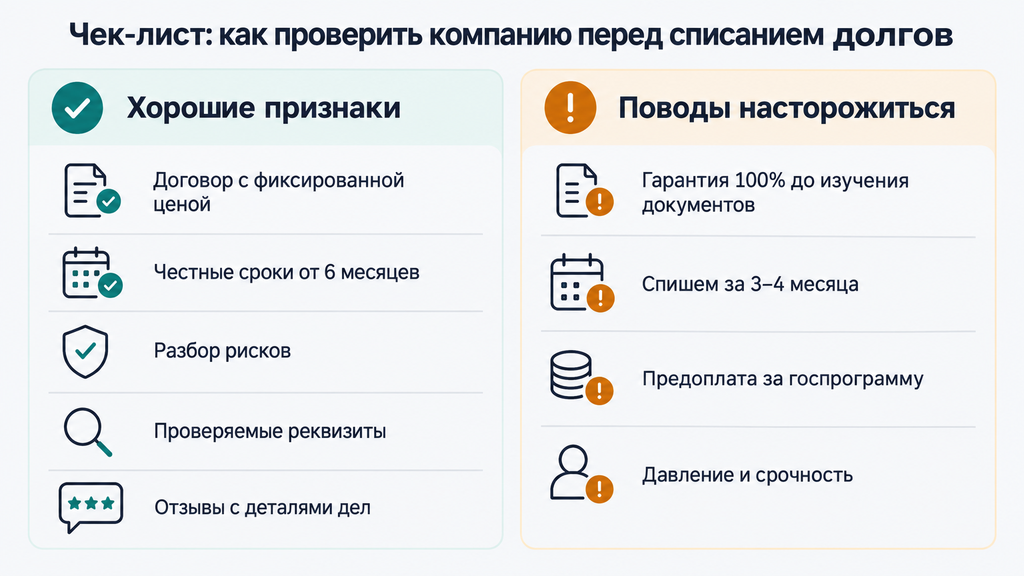
Честную компанию по списанию долгов отличает конкретика в договоре и разговоре: фиксированная стоимость с перечнем услуг, реалистичные сроки от полугода, готовность разобрать риски именно вашей ситуации до подписания. Мошенники работают обещаниями: гарантировать результат «ещё до изучения документов» не может ни один юрист, потому что решение принимает суд, а не компания. Запросы вроде «отзывы о списать долги РФ» или «списать долги РФ отзывы» люди делают по этой причине: на рынке много компаний с похожими громкими названиями, и отличить их друг от друга можно только по поведению.
Признаки, по которым можно распознать надёжного подрядчика:
- договор с фиксированной ценой и понятным списком услуг, без «доплат по ходу дела»;
- специалист сам называет сроки — от 6 месяцев для внесудебной процедуры и от 8–12 месяцев для судебной;
- на консультации задают вопросы о вашей ситуации: доход, имущество, сделки за три года, просрочки;
- проверяемые реквизиты юрлица, опыт работы именно с банкротством, номера дел в портфолио;
- отзывы на независимых площадках с деталями: сроки, суммы, этапы.
Поводы насторожиться: предоплата за «госпрограмму» или «содействие ведомств», обещание «обнуления долгов за 25 тысяч» (это цена только депозита управляющего), давление в стиле «только сегодня действует тариф», отказ показать договор до внесения денег. Заказные отзывы, по опыту, тоже читаются легко: в них нет номеров дел, сроков и сумм, зато есть общие восторги «команда профессионалов спасла меня». И наоборот: естественный отзыв почти всегда содержит конкретику и хотя бы одну претензию, потому что идеальных процедур не бывает. Сомневаетесь, как проверить юриста по банкротству? Спросите, кто будет финансовым управляющим и что входит в его вознаграждение, — честная компания ответит на этот вопрос спокойно.
Чек-лист вопросов на первой консультации
На первой консультации задайте семь вопросов: по ответам на них обычно видно, с кем вы имеете дело. Честный специалист отвечает спокойно, называет ограничения и не торопит с решением; уклончивые ответы на два-три вопроса из списка — достаточный повод продолжить поиски.
- Что входит в стоимость и возможны ли доплаты в ходе процедуры?
- Какие риски именно в моей ситуации — по имуществу, доходам, сделкам?
- Кто будет финансовым управляющим и как гарантируется его участие?
- Что произойдёт с моим имуществом: что попадёт в реализацию, что защищено?
- Сколько реально длится процедура в делах, подобных моему?
- Какие долги в моём случае не спишутся?
- Какие обязанности останутся у меня после списания долгов?
Остались вопросы по процедуре банкротства или любому другому юридическому вопросу, или просто непонятно, что делать с долгами? Можно обратиться к нам за бесплатной консультацией: достаточно оставить заявку и кратко описать ситуацию. Специалист проведёт первичный разбор и покажет, какие варианты есть в вашем случае. Оплачивать услугу или подписывать договор на этом этапе не нужно — решение остаётся за вами.
Как списать долги законно: пошаговый план действий
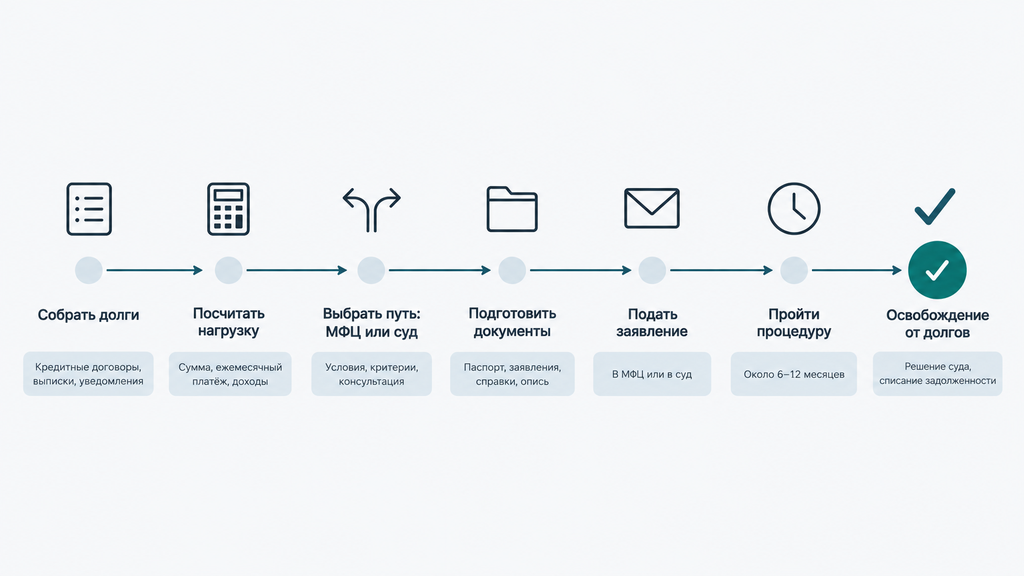
Законное списание долгов складывается из семи шагов: собрать долги в одну таблицу, посчитать нагрузку, выбрать путь (МФЦ или суд), подготовить документы, подать заявление, пройти процедуру и выполнить обязанности после освобождения от долгов. С чего начать списание долгов практически? С первого шага: пока все обязательства не сведены в один список, невозможно ни оценить масштаб, ни выбрать процедуру.
- Соберите сведения обо всех долгах и кредиторах. Банки, МФО, коммунальщики, налоговая, расписки, поручительства — всё до последней суммы. Частая ошибка: учитывать только «большие» кредиты и забыть про штрафы и старые задолженности, из-за чего список кредиторов потом приходится переделывать.
- Посчитайте доходы, расходы и долю платежей в доходе. Выпишите ежемесячные платежи и сравните с доходом. Если платежи занимают больше половины бюджета и долг растёт — это фактический признак неплатёжеспособности, который важно фиксировать.
- Проверьте, подходит ли внесудебное банкротство. Сверьте сумму долга (от 25 тысяч до 1 млн рублей) и основания по статье 223.2 ФЗ-127. Не подходят основания — идёте в суд; подходят — путь бесплатный.
- Подготовьте документы. Для суда: список кредиторов по установленной форме, справки о доходах, выписки по счетам, документы на имущество, сведения о сделках. Часть справок доступна через Госуслуги, часть — только лично, даже при наличии доверенности у представителя. Не затягивайте со сбором: справки имеют срок действия, и устаревшую бумагу придётся получать заново.
- Подайте заявление. Внесудебное — через МФЦ; судебное — в арбитражный суд по месту жительства, с депозитом на вознаграждение финансового управляющего 25 000 рублей. Проверьте заранее наличие исполнительных производств — они влияют и на выбор процедуры, и на ограничения вроде запрета выезда.
- Пройдите процедуру. Отвечайте на запросы финансового управляющего и суда, сохраняйте переписку, отслеживайте публикации по вашему делу в Федресурсе. Игнорировать запросы нельзя: молчание суд расценивает как недобросовестность.
- Получите освобождение от долгов и выполните обязанности после. После определения суда кредиторы, включённые в дело, больше не вправе требовать платежей. Проверьте, что списанные долги исчезли из приложений и отчётов; если старый долг «всплыл» на Госуслугах — это техническая накладка, её решают справкой о завершении процедуры.
Что проверить до старта: актуальные требования к сумме долга и основаниям на 2026 год, полный перечень документов, наличие исполнительных производств (это видно в банке исполнительных производств на сайте ФССП). Если заявление вернули из-за ошибок, не отступайте: возврат не означает отказ, чаще всего достаточно исправить документы и подать заново. А если не уверены, какой путь подходит именно вам, оставьте заявку и кратко опишите ситуацию: первичный разбор бесплатный и ни к чему не обязывает, после него решение можно принимать спокойно.
Ограничения и жизнь после списания долгов: о чём честно пишут в отзывах
После списания долгов сохраняются конкретные ограничения, и честные отзывы о списании долгов всегда их упоминают: в течение пяти лет при обращении за кредитом нужно сообщать банку о банкротстве, три года нельзя занимать руководящие должности в организациях, повторное судебное банкротство возможно не раньше чем через пять лет; повторное внесудебное через МФЦ — по действующим правилам также не ранее чем через пять лет. Для руководящих позиций в финансовом секторе сроки дольше: десять лет для банков, пять лет для страховых компаний, микрофинансовых организаций и негосударственных пенсионных фондов.
Кредитная история фиксирует факт процедуры — здесь закон не делает исключений. Но практика мягче страха: запись о банкротстве появляется в истории, которая к моменту процедуры обычно уже испорчена просрочками. Многие в отзывах отмечают, что через год-два аккуратного пользования небольшими кредитными продуктами кредитная история восстанавливается до состояния, при котором доступны карты и небольшие займы, а крупные кредиты становятся реальнее через несколько лет. Увольнение за сам факт банкротства незаконно; ограничения касаются только должностей из закона.
Откуда берутся негативные отзывы, лучше понимать заранее. Чаще всего расстраиваются не из-за результата, а из-за несовпадения ожиданий: процедура шла не «2–3 месяца», управляющий запросил дополнительные документы, автомобиль или вторая квартира ушли в реализацию, ипотечное жильё пришлось согласовывать отдельно. Все эти сценарии предсказуемы, если о них честно сказали до начала. Кому стандартный совет «идти в банкротство» может не подойти: людям с неофициальным доходом, который сложно подтвердить; тем, кто в последние месяцы переоформлял имущество на родственников; тем, кто рассчитывает списать алименты или возмещение вреда. В этих случаях сначала нужна оценка рисков, а не заявление в суд.
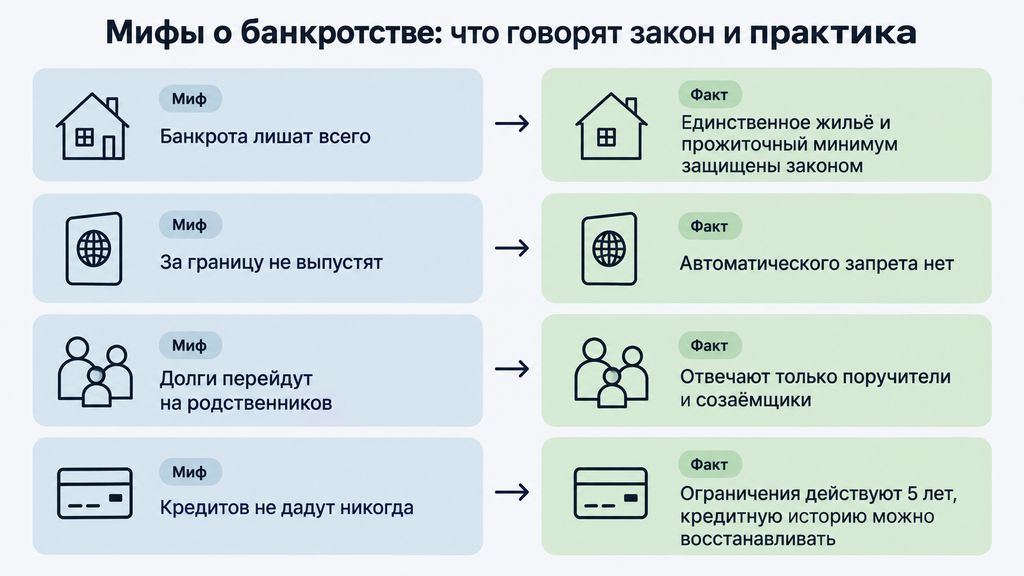
Самые живучие мифы, которые встречаются в комментариях к отзывам о банкротстве кредитов, собраны в таблицу:
| Миф | Как на самом деле |
|---|---|
| Банкрота лишат всего, до последней техники | Единственное жильё (кроме ипотечного), предметы быта и прожиточный минимум на должника и иждивенцев защищены законом |
| За границу не выпустят никогда | Автоматического запрета банкротство не создаёт; ограничения связаны с исполнительными производствами и снимаются по мере их прекращения |
| Долги перейдут на родственников | Отвечают только поручители и созаёмщики по тем же договорам; само по себе родство обязательств не создаёт |
| Кредитов не дадут никогда | Пять лет нужно сообщать банкам о банкротстве, и решения кредиторов в этот срок часто отрицательные; далее кредитная история может восстановиться |
Задача процедуры — социальная реабилитация, а не наказание: суд в определениях прямо пишет, что институт банкротства даёт гражданину возможность заново выстроить экономические отношения. Честное знание ограничений делает решение взвешенным, поэтому мы рекомендуем начинать не с подачи заявления, а с разбора своей ситуации.
Часто задаваемые вопросы о списании долгов
Реально ли списать долги и кредиты законно?
Да, законно списать долги можно через банкротство по Федеральному закону № 127-ФЗ — судебное или бесплатное внесудебное через МФЦ. Условия: подтверждённая неплатёжеспособность, честность должника и отсутствие признаков преднамеренного банкротства. Реструктуризация и кредитные каникулы уменьшают платёж, но сам долг не снимают.
Сколько стоит списание долгов и можно ли пройти бесплатно?
Внесудебное банкротство через МФЦ — бесплатное, платежей в нём нет вообще. Судебная процедура требует обязательного депозита на вознаграждение финансового управляющего — 25 000 рублей — плюс расходов на публикации и почту; с юридическим сопровождением суммарные затраты чаще всего составляют 90–150 тысяч рублей. Точные суммы зависят от региона и сложности дела, поэтому актуальные значения на 2026 год стоит уточнить перед началом.
Сколько времени занимает списание долгов?
Внесудебная процедура через МФЦ длится ровно шесть месяцев. Судебное банкротство обычно занимает от 8 до 12 месяцев, а при наличии имущества для реализации или споров с кредиторами — дольше. Предложения «спишем за 3–4 месяца» не соответствуют срокам, установленным законом.
Все ли долги списываются при банкротстве?
Нет. Не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и текущие платежи, возникшие после начала процедуры. Всё потребительское — кредиты, займы МФО, ЖКХ, налоги, расписки, поручительства — списывается. Полный разбор — в разделе о ФЗ-127 выше.
Чем отзывы о списании долгов МФО отличаются от отзывов о банковских кредитах?
В отзывах о МФО чаще описываются быстрый рост долга, звонки взыскателей, передача долга коллекторам и судебные приказы; в отзывах о банковских кредитах — просрочки, попытки реструктуризации и арбитражи. Механизм законного освобождения при этом один и тот же — банкротство списывает и займы МФО, и банковские кредиты.
Правда ли, что Мишустин подписал списание долгов по кредитам?
Нет, отдельного закона или программы «тотального списания долгов» от премьер-министра не существует. Списание долгов возможно только по Федеральному закону № 127-ФЗ — через суд или через МФЦ. Проверять такие новости нужно на официальных ресурсах: сайте правительства, Госуслугах и в проекте Банка России fincult.info.
Федресурс — это мошенники?
Нет. Федресурс (fedresurs.ru) — официальный Единый федеральный реестр сведений о банкротстве, где бесплатно публикуются данные о делах, управляющих и торгах. Проблема — в сайтах-подделках, которые копируют название и продают «доступ к торгам». Проверяйте домен и ищите публикацию по номеру дела прямо в реестре.
Что будет с кредитной историей и работой после списания долгов?
Факт банкротства остаётся в кредитной истории, и в течение пяти лет о нём нужно сообщать банкам при обращении за кредитом. Ограничения по работе касаются только руководящих должностей: три года в обычных организациях, дольше — в финансовых; увольнение за сам факт банкротства незаконно. Кредитную историю можно восстанавливать аккуратным пользованием небольшими продуктами; если непонятно, с чего начать, оставьте заявку и получите бесплатный первичный разбор своей ситуации у специалиста.