Отзывы о процедуре банкротства: суд, реструктуризация и арбитражные управляющие
Коротко: отзывы о судебном банкротстве показывают, что процедура работает: добросовестные должники в большинстве случаев освобождаются от долгов, а главные трудности приходятся не на заседания, а на подготовку документов и выбор стратегии. Итог дела сильнее всего зависит от трёх факторов: честности должника, правильного выбора процедуры (реструктуризация, реализация имущества или мировое соглашение) и качества работы арбитражного управляющего. Чужие отзывы полезно использовать как карту решений и реальных сроков, а не как гарантию исхода собственного дела.
Стоит ли доверять отзывам о банкротстве через суд
Доверять отзывам о банкротстве через суд можно как источнику сведений о процессе, но не как прогнозу результата: каждое дело суд рассматривает индивидуально. По чужим историям хорошо видно, как проходит процедура, сколько времени она занимает, какие расходы её сопровождают и где чаще всего ошибаются. Предсказать же исход конкретного дела по отзывам невозможно: решение зависит от ваших доходов, имущества, сделок за последние годы и поведения самого должника.
Откуда вообще берутся отзывы? На сайтах юридических компаний публикуют, как правило, только положительные истории: это часть коммерческой страницы, а не независимый источник. Объективная картина складывается из трёх частей:
- форумы должников, где люди описывают и удачный, и неудачный опыт;
- Федресурс, официальный реестр, где видны возбуждённые и завершённые процедуры;
- Картотека арбитражных дел, где по номеру дела можно открыть реальные судебные акты.
Поэтому честный ответ на вопрос «стоит ли объявлять себя банкротом, ориентируясь на отзывы» звучит так: отзывы помогают подготовиться, но решение о процедуре принимается по вашей собственной ситуации в цифрах, то есть по долгам, доходу, имуществу и сделкам. Разумнее начать не с чтения историй, а с разбора собственных обязательств и возможностей. Такой первичный разбор можно получить бесплатно: достаточно оставить заявку и кратко описать ситуацию, оплачивать услугу или принимать решение сразу не обязательно.
Что пишут люди о банкротстве через арбитражный суд: общая картина
Отзывы о банкротстве через арбитражный суд чаще всего описывают три вещи: прекращение давления кредиторов после введения процедуры, минимальное личное участие в заседаниях и облегчение после финального судебного акта. Когда суд вводит процедуру, банки, микрофинансовые организации и коллекторы теряют право требовать долг напрямую: все вопросы переадресуются финансовому управляющему и суду.
Сюжеты в отзывах похожи. Человек с несколькими кредитами и просрочками долго тянет, надеясь «выправиться» самостоятельно, затем собирает документы и подаёт заявление. После первого заседания звонки прекращаются, начинается «тихая» часть дела: работу ведут управляющий, кредиторы и суд. На финальном заседании суд освобождает должника от дальнейшего исполнения обязательств, и следующим сообщением люди обычно пишут о том, как изменилась жизнь: можно спать спокойно, планировать бюджет и не вздрагивать от незнакомых номеров на экране.
О чём в отзывах почти не пишут, хотя это важно: публичность процедуры. Сведения о деле о банкротстве публикуются в Федресурсе и в газете «Коммерсантъ». На практике о вашем деле знают кредиторы, управляющий и суд. Обычные люди эти реестры не читают. Но сам факт публичности стоит принять заранее, чтобы он не стал неожиданностью в процессе.
Какие этапы процедуры чаще всего упоминают в отзывах
Чаще всего в отзывах упоминают шесть этапов: сбор документов, подачу заявления, первое заседание, работу финансового управляющего, основную процедуру и финальное заседание с освобождением от долгов. Дальше про каждый этап с той стороны, с которой его видит должник.
- Сбор документов. Самый трудоёмкий этап: справки о доходах, выписки по счетам, списки кредиторов и имущества, сведения о сделках за три года. Типичная ошибка: собирать всё «по памяти» в последний момент. Часть справок имеет ограниченный срок действия, и комплект приходится обновлять. Лучше составить перечень по требованиям суда и закрывать его построчно.
- Подача заявления в арбитражный суд. Заявление могут оставить без движения. Это не отказ, а просьба исправить недочёты: нехватку документа, неточность в описи, ошибку в списке кредиторов. По отзывам, исправление занимает несколько дней, если реагировать сразу, и может растянуть дело, если определение проигнорировать.
- Первое заседание. Суд признаёт заявление обоснованным и решает, какую процедуру ввести: реструктуризацию долгов или реализацию имущества. Здесь же утверждается кандидатура финансового управляющего или саморегулируемая организация (СРО, то есть объединение управляющих, из реестра которого суд назначает специалиста).
- Работа управляющего. Он собирает сведения об активах, проверяет сделки за три года, формирует реестр требований кредиторов. От должника в этот период требуются связь и ответы на запросы в срок.
- Основная процедура. Реализация имущества обычно идёт около полугода, реструктуризация следует утверждённому плану. В делах без имущества это самый спокойный период: в отзывах его называют «периодом тишины» и описывают одновременно как облегчение и как ожидание.
- Финальное заседание. Суд рассматривает отчёт управляющего и освобождает должника от дальнейшего исполнения требований кредиторов, за исключением обязательств, которые не списываются по закону.
Практическое наблюдение: почти все затянутые дела из отзывов объединяет одно. Должник реагировал на запросы суда и управляющего с задержкой. Поэтому сроки из определений стоит сразу переносить в календарь и отслеживать движение дела в Картотеке арбитражных дел.
Сколько длится процедура: реальные сроки из судебных дел
Судебное банкротство по времени занимает, как правило, от шести месяцев до года при реализации имущества и до пяти лет при утверждённом плане реструктуризации; по состоянию на 2026 год эти ориентиры сохраняются. Быстрее всего закрываются дела без имущества и спорных сделок: подача, одна процедура, отчёт, освобождение от долгов.
Сроки удлиняют:
- имущество, которое нужно описать, оценить и продать на торгах, которые могут повторяться несколько раз;
- спорные сделки за последние три года, которые управляющий вправе оспорить;
- конфликтные кредиторы, особенно те, кто обжалует судебные акты;
- загруженность конкретного суда и скорость ответов самого должника на запросы.
Рекламные обещания «банкротство за три месяца» описывают простейшие дела, а не типичный срок. Корректнее планировать полгода-год с запасом и понимать: задержка на одном этапе не означает провал дела, это обычная рабочая ситуация, которую можно предвидеть и учесть.
Реструктуризация долга через суд: отзывы и когда этот путь оправдан
Реструктуризация долга через суд оправдана тогда, когда у должника есть официальный доход, за счёт которого он способен рассчитаться со всеми кредиторами за срок до пяти лет, но прежние платежи ему не по силам. Это реабилитационная процедура: цель в том, чтобы не списать долги, а восстановить платёжеспособность с сохранением имущества. С 3 ноября 2023 года максимальный срок плана реструктуризации составляет пять лет (ранее было три года).
Что отмечают в отзывах о реструктуризации при банкротстве:
- после введения процедуры прекращается начисление штрафов и пеней, а проценты начисляются только по правилам плана: долг фактически «замораживается»;
- приостанавливаются исполнительные производства, снимаются аресты, прекращаются удержания из зарплаты;
- текущими доходами в пределах 50 000 рублей должник распоряжается свободно, крупные сделки только с согласия управляющего;
- если план не утверждён или не исполняется, суд переходит к реализации имущества, а депозит на вознаграждение управляющего вносится повторно: две процедуры означают двойные расходы;
- по исполнении плана дело закрывается без признания гражданина банкротом: прошедшие путь называют это главным преимуществом.
Важная оговорка: какую процедуру ввести, решает суд, а не заявитель. На форумах о судебной реструктуризации это главный урок: люди пишут, что просили одну процедуру, а суд ввёл другую, исходя из доходов, имущества и практики конкретного региона. Повлиять на решение можно грамотным ходатайством и документами, но гарантировать ввод нужной процедуры не может никто.
Чем судебная реструктуризация отличается от реструктуризации в банке
От банковской реструктуризации судебная отличается принципиально: банк меняет условия одного кредита по собственному усмотрению, а суд утверждает единый график по всем долгам сразу и не допускает начисления штрафов. Сравнение по ключевым критериям:
| Критерий | Реструктуризация в банке | Судебная реструктуризация |
|---|---|---|
| Какие долги охватывает | Только кредит этого банка | Все долги: кредиты, займы, МФО, налоги, ЖКХ, расписки |
| Кто решает | Банк по собственной инициативе | Суд по итогам рассмотрения дела |
| Проценты и штрафы | Условия диктует банк, возможны надбавки | Штрафы и пени не начисляются, проценты только по правилам плана |
| Срок | Обычно год-два | До пяти лет |
| Требования к должнику | Хорошая кредитная история, доход | Официальный доход, которого хватает на график |
| Расходы | Возможны страхование и комиссии | Судебные расходы процедуры, включая депозит 25 000 рублей |
Если кредит один и просрочка свежая, разумно начать с переговоров с банком: это быстрее и дешевле. Если кредиторов несколько, договориться с каждым почти нереально: каждый кредитор считает, что платить должны в первую очередь ему. Судебная процедура собирает все долги в один график, и именно это преимущество чаще всего отмечают в отзывах на форумах.
Кому подходит реструктуризация, а кому — реализация имущества
Реструктуризация подходит должникам со стабильным официальным доходом, которые хотят сохранить имущество и рассчитаться по долгам, а реализация имущества нужна тем, кто рассчитываться не может и нуждается в освобождении от обязательств. Ориентиры для выбора:
- Реструктуризация ближе, если: доход официальный и устойчивый; платежи по графику реально вытянуть за пять лет; есть ипотека или другое залоговое имущество, которое хочется сохранить; важно не получить статус банкрота, например для руководящей позиции.
- Реализация ближе, если: дохода нет или его не хватает; имущество, которое можно продать, невелико; тянуть процедуру несколько лет финансово бессмысленно; цель в том, чтобы освободиться от долгов и начать заново.
Типичный сценарий из практики: человек с ипотекой, стабильной работой и просрочками по потребкредитам просит суд о реструктуризации, чтобы сохранить единственное ипотечное жильё и платить по утверждённому графику. А если дохода нет вовсе, суд, как правило, сразу вводит реализацию, тем более что по ходатайству должника этап реструктуризации можно просить пропустить.
Здесь нужна честная математика: если дохода объективно не хватает на график, процедура завершится переходом к реализации, а расходы на управляющего удвоятся. До подачи заявления стоит просчитать платёжеспособность так, чтобы платежи по плану не съедали прожиточный минимум на самого должника и иждивенцев.
Мировое соглашение с банком: отзывы и как это работает на практике
Мировым соглашением называют договорённость должника с кредиторами о погашении долга на новых условиях; её утверждает арбитражный суд, после чего дело о банкротстве прекращается без признания гражданина банкротом. Это третья процедура наряду с реструктуризацией и реализацией, и встречается она реже остальных, потому что требует согласия обеих сторон.
На практике это выглядит так. Должник предлагает кредиторам посильный график, например с рассрочкой, частичным прощением штрафов или с привлечением третьего лица, которое гасит часть долга. Если собрание кредиторов и суд соглашаются, соглашение утверждается, производство по делу прекращается. Срыв графика рискован: кредиторы смогут получить исполнительный лист на прежних условиях, поэтому подписывать стоит только реально выполнимые условия.
Отдельный сюжет в отзывах про мировое соглашение касается крупных банков, включая Сбербанк, и чаще всего связан с залоговым жильём. С 8 сентября 2024 года единственное ипотечное жильё можно сохранить, заключив мировое соглашение со всеми залоговыми кредиторами: ипотека и платежи сохраняются, а просрочку требуется урегулировать. На форумах встречаются истории, когда именно этот вариант позволил семье остаться в квартире. При этом таких дел меньше, чем обычных банкротств: банк соглашается на сделку не всегда, а оценивает выгоду в каждой конкретной ситуации.
Когда мировое соглашение имеет смысл обсуждать: кредиторов немного; доход восстановился и позволяет платить; есть залоговое имущество, сохранение которого важнее быстрого завершения дела. Когда обсуждать его не стоит: кредиторов много и у каждого свой интерес; доход неустойчивый; условия предлагаются на пределе возможностей.
Отзывы об арбитражных управляющих: как понять качество работы до старта
Отзывы об арбитражных управляющих полезны, если читать их через критерии работы, а не через эмоции. Важны не восторги, а конкретика: сроки, связь, прозрачность расходов, завершение дел. Центральная фигура процедуры, арбитражный (финансовый) управляющий, утверждается судом и действует под его контролем: он проверяет имущество, счета и сделки должника, формирует реестр кредиторов и готовит отчёт, на основании которого суд освобождает должника от долгов.
По структуре отзывов видно, что должники ценят больше всего:
- наличие связи: персональный менеджер или сам управляющий отвечает на вопросы в разумный срок;
- понятные объяснения каждого этапа «на человеческом языке»;
- прозрачные деньги: депозит на счёт суда и фактические расходы, подтверждённые документами;
- доведённое дело: отчёт опубликован, освобождение от долгов получено в реалистичный срок.
Жалобы при этом тоже встречаются: молчание неделями, просьбы о доплатах «за согласие вести дело», затягивание процедуры. Обе стороны медали входят в реальную картину, поэтому отзывы стоит сверять с объективными источниками: реестром СРО, завершёнными делами в Картотеке арбитражных дел и Федресурсе. Отзыв арбитражного управляющего, который можно проверить по номеру дела, весит больше десятка анонимных «прекрасно, рекомендую».
Какие жалобы на управляющих встречаются в отзывах чаще всего
Судя по отзывам, четыре жалобы на арбитражных управляющих встречаются чаще остальных: требования неофициальных доплат, затягивание процедуры, отсутствие связи и формальные отчёты. Дальше по каждой: где норма, а где нарушение.
- «Просит доплату сверх закона». Вознаграждение управляющего фиксировано: 25 000 рублей за каждую процедуру, депозит вносится на счёт суда. Законны только фактические расходы: публикации, почта, оценка, привлечение специалистов, и все они требуют подтверждающих документов. Произвольные доплаты «за согласие взять дело» должны насторожить.
- «Процедура тянется годами». Часть сроков от управляющего не зависит: торги повторяются, суды откладывают заседания, кредиторы обжалуют акты. Если же задержки возникают на действиях самого специалиста, это повод для письменного вопроса, а при системности и для жалобы.
- «Не отвечает на сообщения». Нормальной практикой считаются ответы в течение нескольких рабочих дней. Месяцы тишины при движущемся деле нарушают обязанность информировать, и такие паузы стоит фиксировать письменно.
- «Формальный отчёт, дела не видно». Управляющий ведёт много дел одновременно, но несколько базовых вещей остаются его обязанностью: доступ к сведениям о ходе процедуры в Федресурсе и понятный ответ на запрос.
Что делать при реальных нарушениях: сначала письменный запрос управляющему, затем жалоба в его СРО и обращение в суд, который ведёт дело. На практике большинство конфликтов разрешается уже на первом шаге, потому что запрос зафиксирован и его нельзя «не заметить».
Как проверить арбитражного управляющего и компанию-помощника до обращения
Проверить арбитражного управляющего и компанию-помощника до обращения можно за один вечер по открытым источникам: это самый дешёвый способ снизить риски. Пошаговый алгоритм:
- Найдите управляющего или СРО в официальном реестре арбитражных управляющих и проверьте членство и отсутствие дисквалификации.
- Откройте Картотеку арбитражных дел и Федресурс: посмотрите, сколько дел специалист вёл за последние год-два и как они завершились.
- Запросите договор с фиксированной стоимостью и перечнем услуг: что входит, что оплачивается отдельно, какие возможны доплаты.
- Уточните, куда вносится депозит. Корректный ответ: на счёт арбитражного суда с указанием номера дела, а не на личную карту.
- Попросите реальные номера дел из отзывов: по номеру их можно открыть в картотеке и проверить.
- Задайте вопрос о рисках именно вашей ситуации: честный специалист назовёт ограничения, а не пообещает «всё списать и всё сохранить».
Стоп-сигналы, при которых лучше искать другого подрядчика: обещание «100% списания» и гарантий результата; «банкротство под ключ за 10 000 рублей» при долге в несколько миллионов; требование полной предоплаты без договора; отказ показать завершённые дела; давление в духе «подавайтесь срочно, пока не поздно».
Граница честной помощи выглядит так: специалист может грамотно подготовить дело и сопроводить процедуру, но исход всегда остаётся за судом. Формулировки «может помочь» и «по опыту чаще проходит так» говорят об адекватном консультанте; «обязательно спишем всё» выдаёт маркетинг.
Отказ в банкротстве: отзывы и причины, по которым суд не освобождает от долгов
Полный отказ в банкротстве бывает редко, и почти всегда он связан с недобросовестностью должника, а не с «невезением». Суд отказывает в освобождении от долгов, если установит фиктивное или преднамеренное банкротство, сокрытие имущества, недостоверные сведения или несодействие процедуре. В отзывах эту тему часто путают, поэтому важно различать три разные ситуации.
- Возврат заявления или оставление без движения ещё не отказ. Суд просит исправить недочёты: дополнить комплект, уточнить список кредиторов. Всё исправляется в срок, указанный в определении.
- Частичное неосвобождение предусмотрено законом, это не санкция. Не списываются алименты, возмещение вреда жизни и здоровью, долги по умышленным преступлениям, субсидиарная ответственность и некоторые другие категории.
- Полный отказ в освобождении от долгов остаётся крайней мерой при доказанной недобросовестности: попытке «набрать кредиты под списание», скрыть счета или вывести имущество через дарение и «продажу по-дружески».
Что показывают отзывы о причинах проблем: почти каждая история с отказом начинается со слов «решил, что не заметят». Управляющий проверяет счета, сделки за три года, запросы уходят в банки, Росреестр и ГИБДД; скрытое при этом всплывает с высокой вероятностью, а за фиктивное и преднамеренное банкротство предусмотрена ответственность вплоть до уголовной.
Как минимизировать риск: раскрывайте все долги, счета и имущество; сохраняйте документы о причинах финансовых трудностей (сокращение, болезнь, снижение дохода); не совершайте крупных сделок накануне подачи; отвечайте на запросы суда и управляющего в срок. При отказе в освобождении закон допускает обжалование, но надёжнее не доводить до этой точки.
Банкротство самостоятельно: отзывы и кому подходит формат без юриста
Самостоятельное банкротство реально для аккуратного человека с простой ситуацией: без имущества на продажу, спорных сделок и конфликтных кредиторов. Это подтверждают отзывы о самостоятельном банкротстве от людей, которые прошли путь без юридического сопровождения. Закон не требует нанимать юриста: заявление в арбитражный суд, документы и взаимодействие с управляющим остаются задачами самого должника.
Что отмечают в отзывах о самостоятельном формате:
- выручала пошаговость: когда процесс разбит на понятные задания (списки, справки, заявление, выбор СРО, депозит), страх перед судом заметно снижается;
- помогали сообщества: чаты и форумы, где на уже пройденных этапах подсказывают те, кто идёт следом;
- ошибались чаще всего на трёх вещах: неполный комплект документов, неверный выбор СРО, пропуск сроков в определениях суда;
- экономия на сопровождении не отменяет обязательных расходов процедуры: депозит за работу управляющего и публикации платятся в любом случае.
Кому самостоятельный путь подходит: должникам без имущества, с понятным списком кредиторов и временем на бюрократию. Кому лучше не рисковать: если есть залоговое жильё, сделки за последние три года, долги перед физлицами, исполнительные производства с арестами, цена ошибки выше, чем экономия. Даже в такой ситуации полезен хотя бы первичный разбор: оставьте заявку, кратко опишите ситуацию, и специалист бесплатно подскажет, какой формат в вашем случае реалистичнее. Решение о платном сопровождении можно принять позже или не принимать вовсе и идти самостоятельным путём.
Как отличить реальный отзыв о банкротстве от заказного
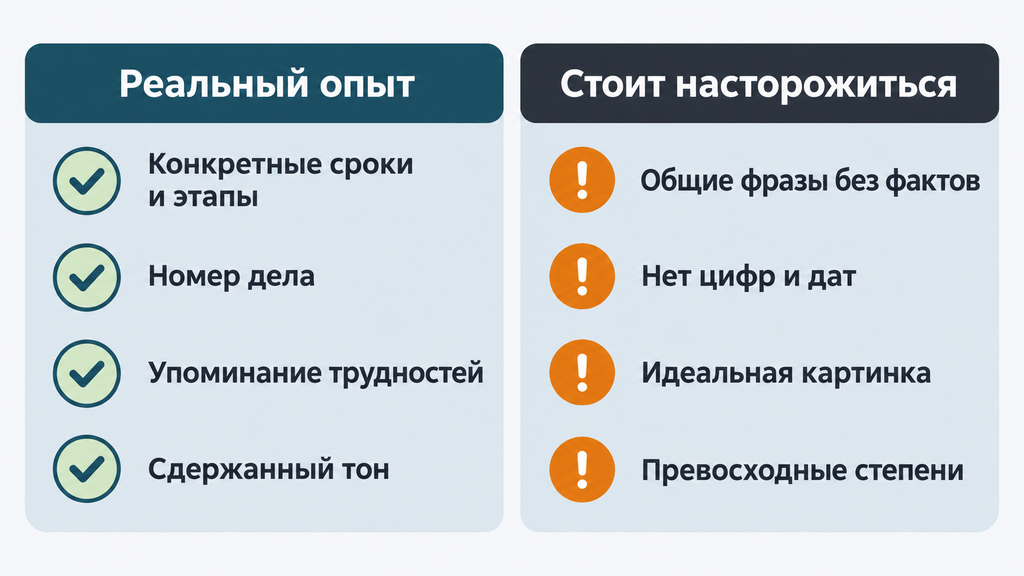
Реальный отзыв о банкротстве отличается от заказного деталями: в нём есть этапы, сроки, номера дел и упоминание неудобств, а не только «спасибо, всё списали». Заказные тексты обычно стерильны: конкретики в них нет, зато есть превосходные степени и идеальная картинка.
- Признаки реального опыта: описан конкретный этап: сбор документов, депозит, заседание; названы сроки и суммы; упоминаются сложности, например блокировка счетов, ожидание, дополнительные расходы; иногда указан номер дела или регион; тон сдержанный, без восторженных оценок.
- Признаки, которые должны насторожить: общие фразы без фактов; «списали пять миллионов за месяц»; процесс без единой заминки; одинаковые по структуре отзывы с разными именами; полное отсутствие цифр и дат.
Разные мнения стоит искать на независимых форумах должников, площадках с открытой модерацией, в Федресурсе и Картотеке арбитражных дел: там видны фактические дела, а не пересказы. Полезно читать и негативные отзывы: по ним видно, какие риски реальны; чаще всего это не «долги не списали», а «дольше, чем обещали» или «не отвечали на вопросы». Из таких историй вывод не «отказаться от процедуры», а «готовиться точнее».
Типичные заблуждения из отзывов и как на самом деле
Большинство страхов, которые повторяются в отзывах и комментариях, опровергаются законом. Собрали частые заблуждения парами: сначала миф, потом как на самом деле.
| Миф | Как на самом деле |
|---|---|
| «Отберут единственное жильё» | Единственное пригодное для проживания жильё защищено законом и не продаётся; исключение составляет ипотека, но и её в отдельных случаях можно сохранить через мировое соглашение с залоговыми кредиторами |
| «Уволят с работы» | Уволить за сам факт банкротства нельзя. Ограничения касаются руководящих должностей: обычно три года в обычных организациях и до десяти лет в финансовых, точные сроки зависят от сферы |
| «Закроют выезд за границу» | Автоматического запрета на выезд закон о банкротстве не предусматривает; ограничение возможно, только если по исполнительному производству до банкротства было вынесено отдельное решение о временном ограничении выезда |
| «Долги переложат на супруга» | Ответственность по личным кредитам остаётся личной; судьба совместно нажитого имущества при этом отдельная тема, и обсудить её со специалистом стоит заранее |
| «Кредитов больше никогда не дадут» | Пять лет при обращении за кредитом нужно сообщать о банкротстве, и первые годы банки действительно осторожны. Кредитную историю при этом можно восстанавливать, и многие снова получают займы |
| «Заберут всё, до последней техники» | Есть перечень защищённого имущества: единственное жильё, предметы обычной домашней обстановки, прожиточный минимум на должника и иждивенцев. Продаже подлежит то, что за пределами этого перечня |
Общий принцип такой: закон о банкротстве задуман как социальная реабилитация, а не наказание. Поэтому за большей частью «страшилок» стоит либо пересказ чужих опасений, либо аргументы тех, кому выгодно, чтобы должник продолжал платить по старым правилам.
Как принять решение: чек-лист по итогам прочитанных отзывов
Решение о процедуре принимается не по чужим отзывам, а по собственной ситуации в цифрах, поэтому финальный шаг сводится к короткому чек-листу самопроверки. Отметьте пункты, которые про вас:
- Сумма долга и просрочка. При долге от 500 000 рублей и просрочке от трёх месяцев обращение в суд становится обязанностью должника; подать заявление можно и раньше, если понятно, что справиться не получается.
- Доход. Есть ли официальный источник и сколько остаётся после обязательных расходов на жизнь семьи.
- Имущество и сделки. Что есть из ценного, были ли крупные сделки за последние три года, потому что они попадают под проверку управляющего.
- Сценарий. Что ближе: реструктуризация с сохранением имущества, реализация с освобождением от долгов или мировое соглашение.
- Ограничения. Готовы ли вы к пятилетнему обязательству сообщать о банкротстве при получении кредита и другим последствиям процедуры.
- Расходы. Депозит на вознаграждение управляющего, публикации и прочие фактические расходы: отложены ли они.
- Честность. Главный вопрос для самопроверки: готовы ли вы раскрыть суду все активы и долги. От ответа зависит исход сильнее, чем от любого выбора юриста.
Если по большинству пунктов ответ «да» или «нужно уточнить», следующий шаг простой. Оставьте заявку и в двух словах опишите свою ситуацию: по процедуре банкротства или любому другому юридическому вопросу с долгами специалист бесплатно проведёт первичный разбор и покажет, какие варианты в вашем случае реалистичны. Оплачивать услугу и принимать решение сразу не требуется: сначала вы увидите карту вариантов со сроками и рисками, а дальше решите сами.
Часто задаваемые вопросы
Стоит ли проходить банкротство через суд — что говорят отзывы?
Для добросовестных должников с реальной неплатёжеспособностью процедура в большинстве случаев заканчивается освобождением от долгов. В отзывах главными плюсами называют прекращение давления кредиторов и возможность планировать жизнь заново; к минусам относят сроки, расходы и ограничения на несколько лет. Результат зависит от честности и полноты сведений, поэтому гарантий быть не может.
Чем реструктуризация при банкротстве отличается от реализации имущества?
При реструктуризации должник рассчитывается по утверждённому судом графику за срок до пяти лет и по итогам дела не признаётся банкротом; при реализации имущество, если оно есть, продают, а оставшиеся долги списывают со статусом банкрота. Первую процедуру вводят, когда дохода хватает, вторую, когда рассчитываться нечем. Какую процедуру применить, решает суд.
Может ли суд отказать в банкротстве и почему?
В освобождении от долгов отказывают при недобросовестности: фиктивном или преднамеренном банкротстве, сокрытии имущества и счетов, спорных сделках, непредоставлении документов. Возврат заявления на доработку ещё не отказ: недочёты исправляются в срок из определения. Часть долгов, например алименты, не списывается по закону и к отказу отношения не имеет.
Как проверить арбитражного управляющего перед обращением?
Проверьте членство в СРО и отсутствие дисквалификации в официальном реестре, изучите завершённые дела в Картотеке арбитражных дел и Федресурсе, запросите договор с фиксированной стоимостью. Депозит на вознаграждение должен вноситься на счёт суда, а не на личную карту. Отзывы с реальными номерами дел служат дополнительным ориентиром при выборе.
Можно ли пройти банкротство самостоятельно и что об этом пишут?
Можно: закон не требует юриста, и отзывы подтверждают, что при простой ситуации, без имущества, сделок и конфликтных кредиторов, самостоятельный путь реален. Главные трудности в комплекте документов, выборе СРО и сроках в определениях суда. При залоговом жилье и спорных сделках безопаснее получить хотя бы бесплатный первичный разбор у специалиста.
Реально ли заключить мировое соглашение с банком при банкротстве?
Да, если кредитор согласен, а должник показывает восстановление платёжеспособности: соглашение утверждает суд, и дело закрывается без статуса банкрота. С 8 сентября 2024 года так можно, при согласии всех залоговых кредиторов, сохранить единственное ипотечное жильё. На форумах встречаются истории соглашений с крупными банками, включая Сбербанк, но каждый случай индивидуален.
Сколько длится процедура банкротства по реальным делам?
Реализация имущества обычно занимает от шести месяцев до года, реструктуризация длится до пяти лет по плану, а мировое соглашение завершает дело сразу после утверждения судом. Сроки удлиняют имущество на торгах, спорные сделки и обжалования кредиторов. По состоянию на 2026 год ориентиры прежние, но по своему делу лучше закладывать запас времени.
Какие ограничения ждут человека после банкротства?
Пять лет нужно сообщать о банкротстве при обращении за кредитом, столько же нельзя рассчитывать на повторное списание долгов; руководить организациями три года нельзя, а в финансовых сферах запрет действует до десяти лет. Выезд за границу, обычная работа и социальные выплаты закон не ограничивает. Точные сроки зависят от применённой процедуры.