Статистика и рейтинги банкротств в России
Коротко: в 2025 году суды России признали банкротами 568 тысяч граждан и индивидуальных предпринимателей — на 31,5% больше, чем годом ранее, а всего с 2015 года процедуру прошли более 2,2 миллиона человек. Корпоративные банкротства при этом сократились почти на четверть — до 6477 процедур за год. Официальные цифры публикует Федресурс — портал Единого федерального реестра сведений о банкротстве. Ниже разбираем, как читать эти данные, что они означают для человека с долгами и как использовать статистику и рейтинги компаний, чтобы выбрать законное решение по своей ситуации.
Что показывает статистика банкротств в России: ключевые цифры
Статистика банкротств в России в 2025 году выглядит так: 568 тысяч судебных процедур в отношении граждан и ИП, 68,3 тысячи внесудебных дел и 6477 банкротств компаний — личные банкротства растут примерно на треть в год, а корпоративные сократились до минимума за последние три года. Динамика последних лет стабильная: в первом квартале 2026 года суды признали банкротами около 137 тысяч человек, что на 13,7% больше, чем за тот же период годом ранее. Иными словами, механизм работает и спрос на него растёт, хотя темпы уже не те: если в первые годы действия закона число процедур нередко удваивалось за год, то теперь прирост составляет 20–30%.
Чтобы читать эти новости без искажений, полезно понимать, из каких показателей складывается общая картина. Вот основные.
- Количество процедур за год — сколько людей и компаний суд признал банкротами. В 2025 году — 568 тысяч судебных решений о реализации имущества.
- Инициаторы дел — 97,3% судебных банкротств граждан запускают сами должники. Кредиторы инициируют лишь 2,1% дел, ФНС — 0,6%.
- Длительность процедуры — реализация имущества в 2025 году длилась в среднем 297 дней, реструктуризация долгов — 214 дней.
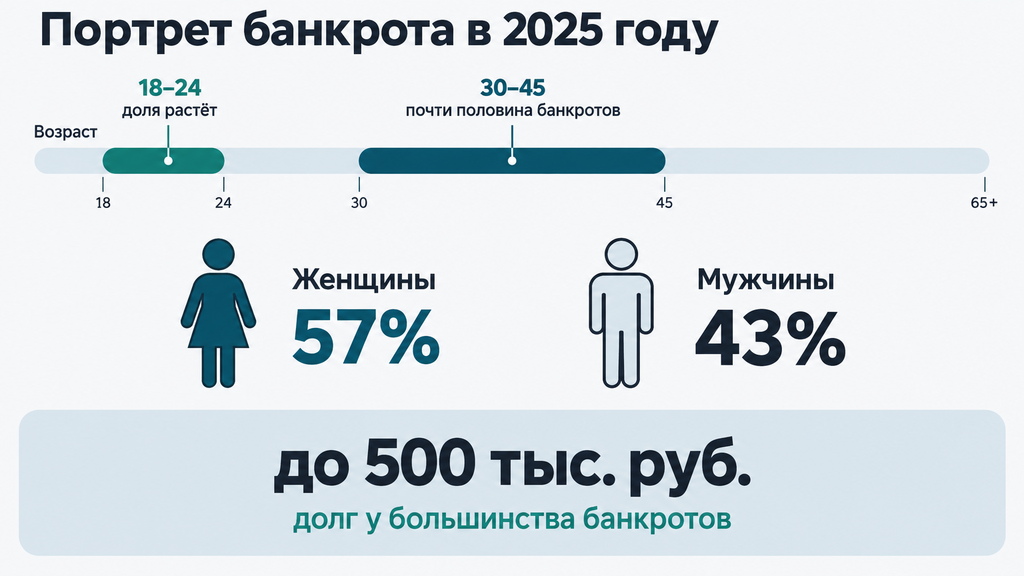
- Размер долга — у большинства банкротов задолженность не превышает 500 тысяч рублей.
- Доля внесудебных дел — около 10–11% от общего числа процедур граждан.
- Опережающие показатели — число наблюдений и намерений кредиторов обратиться в суд. Они подсказывают, что будет с цифрами через год.
Каждая из этих цифр отвечает на свой вопрос: сколько людей проходит процедуру, кто её запускает, сколько это занимает и с какими долгами обращаются чаще всего. Дальше разберём их по порядку.
Как менялась статистика банкротства физических лиц по годам
Число судебных банкротств граждан растёт восьмой год подряд: с 871 процедуры в 2015 году показатель дошёл до 431,9 тысячи в 2024-м и 568 тысяч в 2025-м. Если кого-то интересует, сколько людей обанкротилось за всё время действия механизма, ответ такой: суммарно, с учётом внесудебных дел, — более 2,2 миллиона человек. Для наглядности соберём динамику в таблицу.
| Год | Судебные процедуры (реализация имущества) | Прирост за год |
|---|---|---|
| 2015 | около 0,9 тыс. | старт механизма |
| 2020 | 119,0 тыс. | +72% |
| 2022 | 278,1 тыс. | +44% |
| 2023 | 349,6 тыс. | +26% |
| 2024 | 431,9 тыс. | +23,6% |
| 2025 | 568,0 тыс. | +31,5% |
Статистика банкротства физических лиц за 2024 год показала +23,6%, а за 2025-й прирост снова ускорился. Внутри процедур картина меняется: суды всё чаще вводят сразу реализацию имущества, минуя этап реструктуризации. Количество введённых реструктуризаций за 2025 год сократилось примерно на четверть — до 37,9 тысячи. Логика проста: реструктуризация предполагает, что человек способен гасить долги по графику, а при низких доходах это нереалистично, поэтому суд переходит сразу к итоговой процедуре.
При этом кредиторы стали охотнее договариваться: число утверждённых планов реструктуризации долгов выросло с 1365 в 2024 году до 3129 в 2025-м — рост в 2,3 раза. На практике это значит, что часть должников и банков согласна на рассрочку вместо ликвидации, но пока это меньше одного процента всех процедур.
Один практический нюанс: данные Судебного департамента при Верховном суде и публикации Федресурса могут немного расходиться — они считают разные события (вступившие в силу решения против сообщений арбитражных управляющих). Поэтому, сравнивая цифры из разных материалов, всегда проверяйте, за какой год и по какой базе они приведены.
Внесудебное банкротство через МФЦ: что показывают цифры
Внесудебное банкротство через МФЦ в 2025 году возбуждено 68,3 тысячи раз — на 22,9% больше, чем годом ранее, но это лишь около десятой части всех процедур граждан. Механизм работает с 2020 года, бесплатен и занимает ровно шесть месяцев: заявление подаётся в многофункциональный центр, сведения вносятся в ЕФРСБ, и по истечении полугода долги, указанные в заявлении, считаются списанными.
Подойти может не каждый. Условия такие:
- сумма долга — от 25 тысяч до 1 миллиона рублей (диапазон расширили в 2023 году);
- исполнительное производство окончено приставами из-за отсутствия имущества для взыскания;
- либо особые категории: пенсионеры и получатели детских пособий, у которых производство длится больше года, или должники, чьё исполнительное производство ведётся более семи лет.
Именно жёсткие требования объясняют, почему через МФЦ проходит в разы меньше людей, чем через суд: работающему человеку с доходом и имуществом бесплатная процедура недоступна. Каждое восьмое-девятое заявление в 2025 году было возвращено — около 9,5 тысячи отказов за год. Типичные причины: не закрыты исполнительные производства, не подтверждён статус, изменилось имущественное положение.
Поэтому фраза «списать долги бесплатно через МФЦ за полгода» верна только для тех, кто реально подходит под условия. Если имущество или доход есть, реалистичный путь — судебная процедура.
Кто становится банкротом: портрет должника
Типичный банкрот в России — человек 30–45 лет с долгом до полумиллиона рублей, и в подавляющем большинстве случаев он сам подаёт заявление о признании несостоятельным. По данным аналитиков, почти половина банкротов приходится на эту возрастную группу; при этом процедура заметно «молодеет»: растёт доля заёмщиков 18–24 лет, которые успевают накопить кредиты и микрозаймы уже к началу карьеры. Женщин среди банкротов больше, чем мужчин, — примерно 57%, что объясняется более высокой кредитной нагрузкой.
О масштабах долгов говорит распределение по суммам: у 181,9 тысячи банкротов долг не превышал 500 тысяч рублей, ещё у 115,5 тысячи — от 500 тысяч до 1 миллиона. Долг свыше 5 миллионов рублей — только у 19,9 тысячи человек. То есть абсолютное большинство — это не «крупные неплательщики», а обычные заёмщики: у человека три кредита, доход снизился, а платежи занимают больше половины бюджета.
Ещё одна характерная цифра: примерно в 93% дел у должника нет имущества, подлежащего реализации. Единственное жильё при этом в расчёт не идёт — оно защищено законом. Отсюда и результат для кредиторов: в 73% завершённых дел они не получили ничего, а общий уровень удовлетворения требований держится в пределах 3,5–6,8%.
Важная деталь: демографические срезы публикуются нерегулярно и по разным методикам — часть данных даёт Федресурс, часть — бюро кредитных историй и аналитические службы рынка. Цифры в разных материалах могут отличаться на несколько процентов, но общую картину они передают одинаково.
Что говорят цифры о банкротстве юридических лиц и ИП
Статистика банкротства юридических лиц за 2025 год показывает минимум за последние три года: суды открыли конкурсное производство в отношении 6477 компаний — на 24,3% меньше, чем в 2024 году. Ниже он опускался только на фоне моратория 2022 года, когда дела о банкротстве почти не возбуждались; для сравнения, ещё в 2018 году процедур было 13 101, а в 2024 году — 8561. Важнее итоговых цифр — опережающие показатели: число наблюдений сократилось на 15,2% (до 5268), а намерения кредиторов обратиться в суд — на 16,3% (до 19 410). Это значит, что и в 2026 году резкого роста корпоративных банкротств статистика пока не предвещает.
| Показатель | 2023 | 2024 | 2025 |
|---|---|---|---|
| Конкурсные производства (юрлица) | 7394 | 8561 | 6477 |
| Наблюдения | 7522 | 6210 | 5268 |
| Намерения кредиторов обратиться в суд | 31 021 | 23 187 | 19 410 |
Наблюдение — процедура, предшествующая банкротству компании: суд проверяет обоснованность требований и финансовое состояние должника. Конкурсное производство — финальная стадия, когда компанию признали банкротом и её имущество распродают для расчётов с кредиторами. Большинство дел возбуждают кредиторы (66,8% в 2025 году), но всё чаще компании подают сами — их доля выросла с 9,5% до 16,5%. Реабилитационные механизмы — внешнее управление и финансовое оздоровление — применяются редко: за год их ввели всего 59 раз, меньше 1% процедур.
Если смотреть на отрасли, лидируют торговля (1670 банкротств в 2025 году) и строительство (1636), далее — обрабатывающие производства и операции с недвижимостью. На фоне общего снижения выделяются ИТ-компании: за январь–ноябрь 2025 года процедуру начали около 630 организаций, на 28% больше, чем годом ранее, — рынок остывает после периода активного роста. Отдельно считаются предприниматели: в 2024 году из реестра ИП по причине банкротства исключили 2188 человек, на 19,6% больше, чем в 2023-м, и аналитики ожидали дальнейшего роста на фоне удвоения просрочки по кредитам ИП.
Честная оговорка: снижение числа корпоративных банкротств не всегда означает, что бизнесу стало легче. С сентября 2024 года выросли судебные пошлины, а минимальный порог долга для заявления кредитора о банкротстве юрлица подняли с 300 тысяч до 2 миллионов рублей — часть компаний закрывается через добровольную ликвидацию, минуя банкротное дело.
Почему корпоративные банкротства снижаются, а личные растут
Корпоративные банкротства снижаются, а личные растут, потому что для компаний процедура стала дороже и сложнее, а для граждан — доступнее и понятнее. Действуют несколько факторов сразу.
- Рост стоимости судебных процедур. Повышение пошлин в сентябре 2024 года охладило интерес кредиторов к ликвидационным делам — особенно к небольшим должникам, взыскание с которых не окупает расходов.
- Расширение внесудебного механизма. С 2023 года порог долга для МФЦ — от 25 тысяч до 1 миллиона рублей, а пенсионеры и получатели пособий получили упрощённый доступ. Часть спроса ушла из судов в МФЦ.
- Смена поведения кредиторов. Число утверждённых планов реструктуризации долгов граждан выросло в 2,3 раза за год: банки чаще соглашаются на рассрочку, чтобы не терять деньги окончательно.
- Инициатива самих должников. 97,3% дел граждан запускают они сами — банкротство перестало быть «карой» и стало рабочим правовым инструментом.
Здесь стоит разобрать распространённое заблуждение: будто банкротство инициируют банки, чтобы забрать имущество должника. Статистика показывает обратное — кредиторы инициируют лишь около 2% дел граждан, потому что в большинстве дел взыскивать нечего. На практике человека чаще подталкивает к процедуре не банк, а собственная ситуация: просрочка, судебные приказы, арест счетов.
Федресурс и мониторинг банкротства: где смотреть официальные цифры
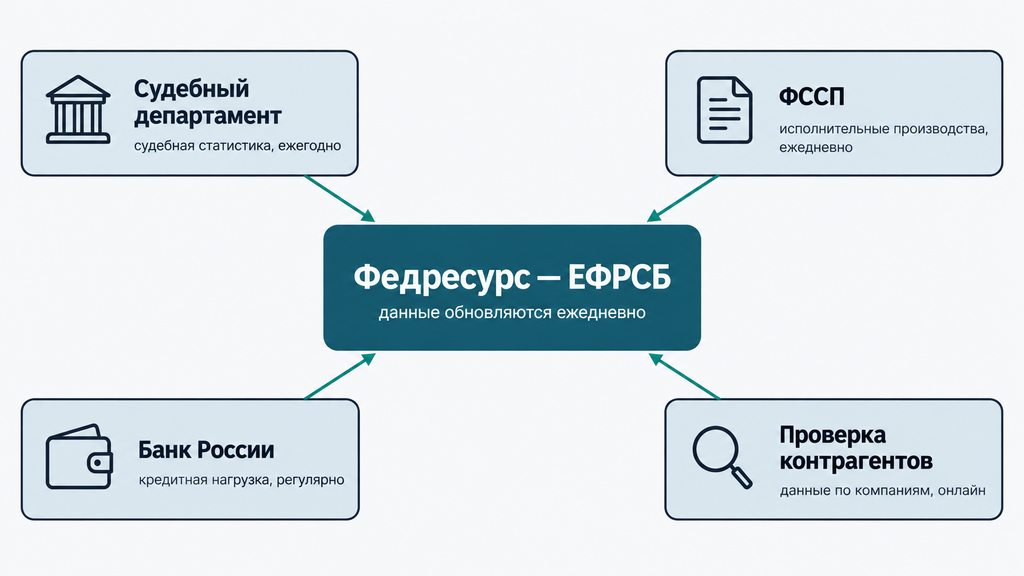
Официальную статистику банкротств публикует Федресурс — портал Единого федерального реестра сведений о банкротстве (ЕФРСБ); дополнительные данные дают Судебный департамент при Верховном суде, ФССП и Банк России. ЕФРСБ — это государственный реестр, куда арбитражные управляющие вносят все значимые события по делам о банкротстве: введение процедур, собрания кредиторов, отчёты. Именно на его основе Федресурс выпускает ежегодные статистические релизы, на которые ссылается большинство публикаций.
Мониторинг банкротства — это регулярное отслеживание этих показателей: новых процедур, наблюдений, намерений кредиторов, внесудебных дел и долгов в исполнительных производствах. Такой мониторинг нужен не только аналитикам: по тем же реестрам человек может проверить себя, а предприниматель — контрагента перед сделкой. Основные источники — в таблице.
| Источник | Какие данные публикует | Как часто обновляется |
|---|---|---|
| Федресурс / ЕФРСБ (fedresurs.ru) | Процедуры банкротства, публикации управляющих, годовые статистические релизы | Ежедневно; релизы — ежегодно и поквартально |
| Судебный департамент при Верховном суде РФ | Судебная статистика по делам о банкротстве | Ежегодно, с разбивкой по периодам |
| ФССП России (fssp.gov.ru) | Исполнительные производства, долги граждан | Постоянно; проверка — по ФИО и региону |
| Банк России | Кредитование, долговая нагрузка, ставки, просрочка | Регулярная статистика и отчёты |
| Картотека арбитражных дел (kad.arbitr.ru) | Конкретные дела: заявления, определения, решения | В режиме реального времени |
| Сервисы проверки контрагентов (Rusprofile, Контур.Фокус) | Аналитика по компаниям, банкротные дела, риски | Онлайн, на данных ЕГРЮЛ и судов |
Мини-алгоритм самопроверки: сначала проверьте себя в банке данных исполнительных производств ФССП, затем запросите кредитные отчёты в бюро кредитных историй, чтобы сверить суммы долгов, и загляните в картотеку арбитражных дел — там видно, подавал ли кто-то на вас в суд. Это займёт вечер и даст ту самую «ситуацию, собранную в цифрах», с которой начинается любое разумное решение.
Почему цифры в разных источниках не совпадают и как их проверять
Цифры о банкротствах в разных источниках не совпадают, потому что их считают по разным базам, за разные периоды и по разным правилам учёта. Это не «фальсификация», а особенность методики, и её полезно знать до того, как делать выводы из заголовка.
- Разные базы. Федресурс считает сообщения арбитражных управляющих о введении процедур, Судебный департамент — судебные дела. Числа близкие, но не идентичные.
- Разные периоды. Часть публикаций оперирует календарным годом, часть — кварталами или «скользящим» периодом; сравнивать их напрямую нельзя.
- Учёт ИП. В одних сводках предприниматели входят в общий счётчик граждан, в других выделены отдельно — отсюда разница в десятки тысяч.
- Начатые и завершённые процедуры. Дело начинается одним годом, а завершается через 8–12 месяцев; смешение этих потоков сильно искажает картину.
- Задержки публикаций. Оперативные квартальные данные потом корректируются — итоговыми стоит считать годовые релизы Федресурса.
Простое правило: если хотите сравнить «этот год с прошлым», берите данные из одного источника и одной методики. И осторожнее с громкими заголовками в духе «банкротство выросло в восемь раз» — часто речь идёт о росте одной категории (например, внесудебных дел за конкретный квартал), а не всей статистики.
Почему растёт число личных банкротств: что говорят показатели
Личные банкротства растут прежде всего из-за высокой закредитованности: более 11 миллионов человек обслуживают три и более кредита одновременно. Показатели банкротства здесь зеркалят общую долговую статистику: по данным ФССП, за январь–ноябрь 2025 года в производстве находилось 33,3 миллиона исполнительных производств по кредитным долгам граждан на общую сумму около 3,8 триллиона рублей.
К долговым факторам добавляются экономические: высокие ставки удорожают обслуживание кредитов и кредитных карт, реальные доходы части семей снижаются, и платёж по долгам начинает занимать всё большую долю бюджета. Ориентир для самопроверки простой: если платежи по кредитам съедают больше половины ежемесячного дохода, ситуация входит в зону риска — справиться с ней своими силами удаётся всё реже.
Есть и административная сторона: механизм становится доступнее. Диапазон долга для внесудебной процедуры расширили до 25 тысяч – 1 миллиона рублей, упростили подтверждение данных для льготных категорий, а сами процедуры перестали восприниматься как что-то исключительное. На практике большинство людей приходят к банкротству не «за модой», а после долгих попыток договориться: реструктуризации, кредитные каникулы, частичные погашения.
И важный поворот в восприятии: рост числа процедур — признак финансовых трудностей и одновременно признак того, что правовой механизм работает. Люди узнали о законном способе разобрать финансовый узел и начали им пользоваться. Это не «волна легализации безответственности», а нормальная динамика зрелого института — примерно так же росло число обращений за другими правовыми услугами, когда они становились понятнее.
Как использовать статистику при выборе решения по своим долгам
Статистика помогает выбрать решение по долгам, если сравнить свою ситуацию с типичными профилями дел: при долге от 25 тысяч до 1 миллиона рублей и закрытом исполнительном производстве реалистичнее внесудебная процедура, при долге от 500 тысяч рублей и просрочке от трёх месяцев — судебная. Цифры задают ориентиры: сколько длится процедура, с какими долгами обращаются, что обычно остаётся у должника.
Разберём типичные сценарии «если — то».
- Если долг около 30–40 тысяч рублей, имущества нет, а приставы уже окончили производство за отсутствием активов — то логично проверить внесудебную процедуру через МФЦ: она бесплатна и занимает шесть месяцев.
- Если долг 600 тысяч рублей и больше, просрочка превысила три месяца, а платежи забирают больше половины дохода — то чаще всего рассматривают судебное банкротство: реализация имущества в среднем занимает около десяти месяцев.
- Если доход сохранился и позволяет гасить долг по графику — то есть смысл обсудить реструктуризацию или мировое соглашение: число таких договорённостей с кредиторами за год выросло в 2,3 раза.
- Если за последние три года продавали имущество или дарили его родственникам — то перед подачей заявления нужны консультация и анализ сделок: их могут оспорить.
- Если единственное жильё — единственный крупный актив, то по общему правилу оно не реализуется: защита установлена статьёй 446 ГПК РФ.
Чек-лист самопроверки перед любым решением:
- Посчитайте сумму всех долгов: кредиты, займы, кредитные карты, ЖКХ, налоги, штрафы.
- Определите размер просрочки по каждому обязательству.
- Проверьте исполнительные производства на сайте ФССП.
- Составьте список имущества и доходов — включая пособия и пенсию.
- Отделите долги, которые не списываются, от остальных.
- Сравните свою ситуацию с условиями судебной и внесудебной процедуры.
Помните про границы применимости: статистика — это средние значения. Индивидуальный результат зависит от документов, истории сделок, состава долгов и поведения кредиторов, поэтому цифры — ориентир, а не прогноз именно вашего дела. И ещё частый вопрос: чем отличается судебное банкротство от внесудебного? Первое универсальнее, но требует расходов и участия финансового управляющего; второе бесплатно и проще, но подходит только под жёсткие условия по долгу и имуществу.
Мифы о банкротстве, которые не подтверждаются данными
Данные о банкротствах опровергают главные страхи: после процедуры можно брать кредиты, единственное жильё остаётся у должника, а подавляющее большинство дел инициируют сами граждане. Проверим самые устойчивые мифы фактами.
- Миф: после банкротства нельзя взять кредит. Факт: можно — но в течение пяти лет при обращении за кредитом или займом нужно сообщать о банкротстве. Решение о выдаче принимает банк; отсутствие долговой нагрузки часто работает в пользу заёмщика.
- Миф: единственное жильё заберут. Факт: единственное пригодное для проживания жильё защищено исполнительским иммунитетом (статья 446 ГПК РФ). Рисковая зона — ипотечная квартира и дорогое «единственное» жильё, по которым есть отдельная судебная практика.
- Миф: банкротятся безответственные люди. Факт: более 2,2 миллиона граждан прошли процедуру, а 97,3% дел инициируют сами должники. Это врачи, водители, учителя, предприниматели — обычные люди, у которых доход перестал покрывать платежи.
- Миф: суды массово отказывают и не списывают долги. Факт: отказы в освобождении от долгов связаны в основном с недобросовестностью — сокрытием имущества, фиктивными справками, выводом активов. При честной позиции и корректных документах долги, как правило, списываются.
- Миф: банкротство мгновенно и бесплатно для всех. Факт: судебная процедура длится в среднем около десяти месяцев и требует расходов: госпошлина (после повышения в сентябре 2024 года — 10 000 рублей, сумму проверяйте на момент подачи), депозит на вознаграждение финансового управляющего (25 000 рублей за процедуру), публикации и услуги сопровождения.
При этом честный разбор требует назвать и реальные ограничения: три года после банкротства нельзя занимать должности в органах управления компаний (в банках — десять лет, в страховых и микрофинансовых организациях — пять лет), о статусе банкрота пять лет нужно сообщать кредиторам, а повторная процедура возможна не раньше чем через пять лет. Это не катастрофа, но те условия, о которых стоит знать заранее.
Рейтинг компаний по банкротству физических лиц: как читать и на что смотреть
Официального государственного рейтинга компаний по банкротству физических лиц в России не существует — все топы и подборки составляют независимые площадки, СМИ и агрегаторы по собственным критериям. Это ключ к правильному чтению любого «ТОП-10 за 2026 год»: список показывает, кто хорошо представлен на конкретной площадке, но не является государственной оценкой или гарантией качества.
На практике рейтинги строятся по-разному: одни агрегаторы ранжируют компании по цене и срокам, другие — по количеству отзывов и оценкам на картах, третьи — по числу заявленных «успешных дел». Отсюда и расхождения: одна и та же компания может быть в первой тройке одного списка и не попасть в десятку другого. Кроме того, позиции часто продаются как рекламные размещения — это законно, но читателю важно понимать разницу между редакционным отбором и рекламой.
Пользоваться рейтингами стоит так: относитесь к ним как к списку кандидатов, а не как к вердикту. Выберите три-четыре компании из разных подборок и проверьте каждую по объективным критериям — это надёжнее любой позиции в топе. Отдельно про формулировки «гарантированный результат» и «100% списание»: закон о банкротстве не позволяет честно обещать исход дела до изучения документов, а закон «О рекламе» запрещает такие гарантии — они встречаются в основном у недобросовестных игроков.
По каким критериям выбирать компанию для банкротства
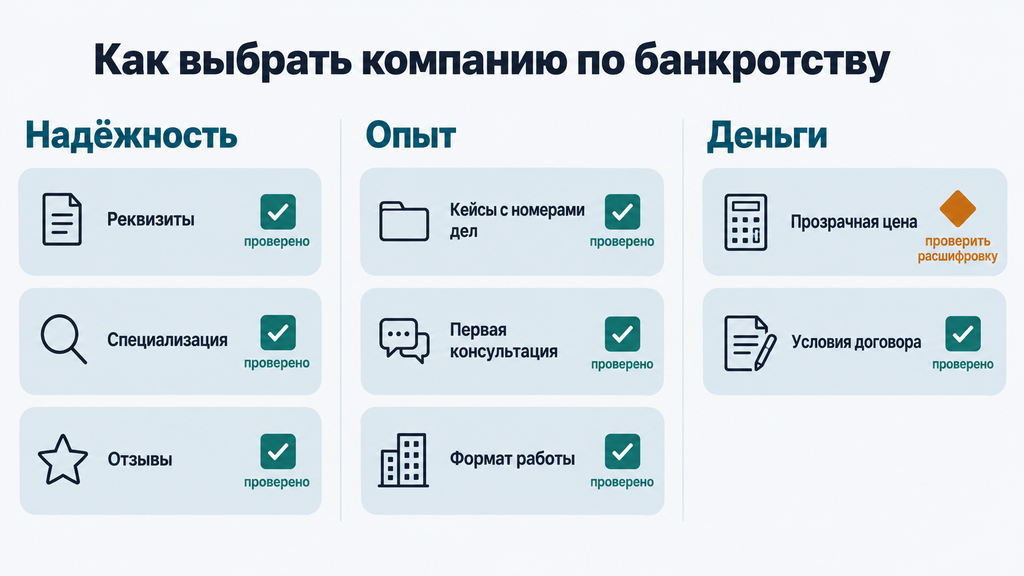
Надёжность компании для сопровождения банкротства проверяется по пяти группам критериев: официальная регистрация, реальная судебная практика, прозрачность цены, условия договора и независимые отзывы. Собранные в чек-лист, они занимают один вечер проверки.
- Реквизиты и регистрация. ИНН и ОГРН должны быть указаны на сайте; проверьте компанию в сервисе ФНС «Прозрачный бизнес» — дата регистрации, статус, руководители.
- Специализация. Смотрите, работает ли компания именно с банкротством, а не «со всем подряд»: у профильных юристов выше понимание практики конкретных судов.
- Кейсы с номерами дел. Серьёзная компания публикует судебные акты с номерами — их можно проверить в картотеке арбитражных дел по фамилии должника или номеру дела.
- Прозрачная цена. Стоимость «под ключ» должна расшифровываться: госпошлина, депозит на вознаграждение финансового управляющего (25 000 рублей за процедуру), обязательные публикации в ЕФРСБ, юридическое сопровождение. Слишком низкая цена почти всегда означает скрытые доплаты.
- Условия договора. Что именно входит в услугу, каков порядок оплаты, есть ли условия возврата при досрочном прекращении — всё это должно быть в письменном виде, а не «на словах».
- Независимые отзывы. Не ограничивайтесь сайтом компании: смотрите отзывы на картах и отзовиках; насторожить должны и идеальные «пять звёзд» без деталей, и поток однотипных восторженных текстов.
- Качество первой консультации. Хороший специалист спрашивает о доходах, имуществе и сделках за три года, объясняет риски простым языком и не торопит с решением. Давление «решайте сегодня или цена вырастет» — тревожный сигнал.
- Формат работы. Офис, личный менеджер, понятная коммуникация — то, что позволит не потерять дело на середине, если возникнут вопросы.
Модели работы различаются по вовлечённости и цене. Полное сопровождение «под ключ» дороже, но юрист ведёт дело от документов до решения суда. Консультации по запросу дешевле и подходят самостоятельным людям с простыми делами. Помощь только с документами — промежуточный вариант: экономия есть, но риск процессуальных ошибок остаётся на вас. Выбор зависит от сложности ситуации: чем больше имущества, кредиторов и сделок за плечами, тем оправданнее полное сопровождение.
Как выбрать компанию в Москве: что учесть
Московский рынок — самый насыщенный в стране, а столичный регион лидирует по числу дел: в 2025 году в Москве суды ввели около 27,8 тысячи процедур банкротства граждан, в Московской области — около 29,9 тысячи. С одной стороны, выбор компаний по банкротству в Москве огромен; с другой — именно здесь больше всего агрессивной рекламы и «гарантирующих» обещаний, поэтому критерии из предыдущего раздела стоит применять строже.
На что обратить внимание конкретно в столице:
- Очный или дистанционный формат. Дистанционное ведение законно и удобно, но при большом долге и спорном имуществе формат с возможностью личных встреч часто практичнее: документы не теряются, вопросы решаются быстрее.
- Знание практики конкретных судов. Арбитражные суды Москвы и Московской области загружены; юрист, который регулярно ведёт дела в «вашем» суде, точнее оценит сроки и риски.
- Вопросы для первой консультации. Сколько дел компания вела в вашем суде за последний год? Каков состав команды, которая будет вести именно ваше дело? Какие расходы обязательны сверх гонорара? Что произойдёт, если дело затянется? Ответы должны быть конкретными, с цифрами и сроками.
- Статистика региона. Большое число дел в Москве влияет на загрузку судов, но не на законность процедуры — права должника одинаковы во всех регионах.
Решение не нужно принимать на первой встрече: возьмите паузу, сравните два-три предложения и перечитайте договор спокойно. Материал носит информационный характер и не является рекомендацией в пользу какой-либо конкретной компании.
Типичные ошибки при чтении статистики и выборе помощника
Самая частая ошибка при чтении статистики банкротств — сравнивать цифры разных лет без поправки на мораторий и изменения в законе, а при выборе помощника — доверять обещанию результата без проверки документов и практики. Обе ошибки дорогие: первая искажает картину, вторая приводит к потере денег и времени.
- Сравнение лет «в лоб». Мораторий на банкротства действовал с весны по осень 2022 года, пороги и пошлины менялись в 2023–2024 годах. Сравнивая 2022-й с 2025-м без этих поправок, легко сделать неверный вывод о «взрыве» или «спаде».
- Смешение начатых и завершённых дел. В сводках встречаются оба потока; если не проверить, о чём речь, цифра может отличаться в разы.
- Доверие рейтингу без проверки. Позиция в топе не заменяет номеров дел в картотеке арбитражных дел и чтения договора.
- Игнор анализа сделок за три года. Случай из практики: человек незадолго до подачи заявления продал автомобиль отцу по заниженной цене — суд признал сделку недействительной и вернул машину в конкурсную массу. Такие сделки оспариваются, поэтому о них нужно сообщать юристу заранее, а не надеяться, что «не заметят».
- Вера в «100% списание». Никто не может гарантировать исход дела до изучения документов. Честный специалист говорит о вероятностях, рисках и условиях, а не о «гарантированном результате».
- Непонимание состава долгов. Если значительная часть обязательств — алименты или возмещение вреда, банкротство решит лишь часть проблемы, и это лучше выяснить до старта.
Все эти ошибки объединяет одно: они возникают, когда человек принимает решение по заголовку, а не по данным. Статистика банкротств — инструмент, который работает только при аккуратном обращении: проверяйте источник, период и методику, а при выборе помощника — документы и практику.
Что делать дальше: алгоритм оценки своей ситуации
Первый шаг при тяжёлой долговой ситуации — собрать свои цифры в одном месте: сумму всех долгов, размер просрочки, перечень имущества и статус исполнительных производств. Пока долги существуют «в голове», оценить варианты невозможно; как только они разложены по пунктам, выбор между реструктуризацией, внесудебной и судебной процедурой становится арифметикой, а не паникой.
- Соберите данные о долгах. Кредиты, займы, кредитные карты, ЖКХ, налоги, штрафы — с суммами и датами последних платежей. Кредитные отчёты можно запросить в бюро кредитных историй.
- Проверьте исполнительные производства. Сайт ФССП позволяет найти производства по фамилии и региону — там видно, что уже дошло до приставов.
- Сверьте имущество и доход. Недвижимость, транспорт, вклады, официальные доходы, пособия и пенсия — всё это определяет, какая процедура реалистична.
- Отделите несписываемые долги. Алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность останутся и после банкротства — оцените их долю заранее.
- Вспомните сделки за три года. Продажи, дарения, переоформления имущества — их нужно обсудить со специалистом до подачи заявления.
- Получите первичный разбор. Можно обратиться к нам — по процедуре банкротства, по любому другому юридическому вопросу, связанному с долгами, или в ситуации, когда непонятно, что делать дальше. Консультация бесплатная: достаточно оставить заявку и кратко описать ситуацию. Оплата и решение об услуге не требуются сразу — сначала специалист разберёт ваши цифры, покажет подходящие варианты с ограничениями и примерными сроками.
Что подготовить к консультации, чтобы разбор был предметным:
- кредитные договоры и графики платежей;
- выписки по счетам и кредитные отчёты;
- справки о доходах, сведения о пособиях и пенсии;
- документы на имущество;
- постановления приставов и судебные акты, если они есть;
- документы о сделках с имуществом за последние три года.
И последнее. Банкротство — законный способ восстановить финансовую устойчивость, но оно влечёт последствия: обязанность сообщать о статусе банкрота при получении кредитов в течение пяти лет, ограничения на руководящие должности и перерыв до повторной процедуры. Результат зависит от обстоятельств конкретного дела, а нормы и суммы периодически меняются — актуальные условия проверяйте на дату обращения. Материал носит информационный характер и не заменяет юридическую консультацию по вашей ситуации.
Часто задаваемые вопросы
Сколько банкротов в России за всё время действия процедуры?
С октября 2015 года по конец 2025 года банкротами в России признаны более 2,2 миллиона граждан — с учётом судебных и внесудебных процедур. Только за 2025 год запущено около 636 тысяч процедур: 568 тысяч судебных и около 68 тысяч внесудебных. Основной источник этих данных — Единый федеральный реестр сведений о банкротстве (Федресурс).
Сколько банкротств физических лиц было в 2024 и 2025 годах?
В 2024 году суды признали банкротами 431,9 тысячи граждан и ИП — на 23,6% больше, чем в 2023 году, а в 2025 году — уже 568 тысяч (+31,5%). Внесудебных процедур через МФЦ за эти годы возбуждено 55,6 и 68,3 тысячи соответственно. Данные опубликованы Федресурсом в годовых статистических релизах.
Что показывает статистика банкротства юридических лиц за 2025 год?
За 2025 год суды открыли 6477 конкурсных производств в отношении компаний — это минимум за последние три года и на 24,3% меньше результата 2024 года. Опережающие показатели тоже снижаются: наблюдений стало на 15,2% меньше, намерений кредиторов — на 16,3%. Лидируют по числу банкротств торговля и строительство.
Где посмотреть официальную статистику банкротств?
Главный источник — Федресурс (fedresurs.ru), портал Единого федерального реестра сведений о банкротстве: там публикуются и события по конкретным делам, и годовые статистические релизы. Дополнительно судебную статистику даёт Судебный департамент при Верховном суде, данные о долгах — ФССП, о кредитовании — Банк России, а по конкретным делам удобно искать в картотеке арбитражных дел.
Кому подходит внесудебное банкротство через МФЦ?
Процедура подходит гражданам с долгом от 25 тысяч до 1 миллиона рублей, чьё исполнительное производство окончено приставами из-за отсутствия имущества для взыскания. Отдельные категории — пенсионеры и получатели детских пособий с производством дольше года, а также должники с производством старше семи лет — могут подать и без оконченного производства. Процедура бесплатна и длится шесть месяцев.
Правда ли, что после банкротства нельзя брать кредиты?
Брать кредиты после банкротства можно, но в течение пяти лет при обращении за кредитом или займом нужно сообщать о факте банкротства — решение о выдаче в каждом случае принимает банк. Дополнительно действуют ограничения: три года нельзя занимать должности в органах управления компаний (в банках — десять лет, в страховых и микрофинансовых организациях — пять лет), а повторно пройти процедуру можно не раньше чем через пять лет.
Как выбрать компанию по банкротству физических лиц в Москве?
Проверьте реквизиты и регистрацию компании через сервис ФНС, запросите кейсы с номерами дел и найдите их в картотеке арбитражных дел, потребуйте расшифровку цены «под ключ» с обязательными платежами и прочитайте независимые отзывы. Официального государственного рейтинга компаний по банкротству не существует — все подборки составляют независимые площадки, поэтому решение стоит принимать по проверенным фактам, а не по позиции в топе.
Какие долги не списываются при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность руководителей и владельцев бизнеса, долги по зарплате работникам при банкротстве ИП, а также текущие платежи, возникшие после начала процедуры. Кредиты, займы, долги по ЖКХ и налогам при добросовестном поведении должника, как правило, подлежат списанию по завершении процедуры.