Реальные истории банкротства: как выбраться из долговой ямы
Коротко о главном. Реальные истории банкротства показывают: выход из долговой ямы строится не на удаче и не на чуде, а на последовательности законных шагов. Сначала инвентаризация долгов и переговоры с кредиторами, при критической нагрузке банкротство по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)». Ниже четыре истории должников с суммами, сроками и выводами, разбор повторяющихся ошибок, сравнение всех законных способов снизить долговую нагрузку и пошаговый план действий. Первый шаг всегда один: собрать все долги в одну таблицу и честно посчитать, какую долю дохода забирают платежи.
Что такое долговая яма и как понять, что вы в ней оказались
Долговая яма это ситуация, когда платежи по кредитам и займам забирают больше половины ежемесячного дохода, а остатка уже не хватает на базовые расходы: еду, лекарства, проезд, коммунальные услуги. Долг при этом перестаёт уменьшаться: свободные деньги уходят на проценты и штрафы, а на жизнь приходится занимать снова. Именно так бытовые финансовые трудности превращаются в системную проблему.
Понять, что вы оказались в яме, помогают несколько проверяемых признаков. Совпадают хотя бы два-три? Тогда ситуацию уже не решить «дотянуть до зарплаты»:
- новые кредиты или микрозаймы берутся, чтобы платить по старым;
- просрочки длятся больше двух-трёх месяцев, растут штрафы и пени;
- поступают регулярные звонки и письма от банков, коллекторов, суда;
- пришлось урезать базовые расходы, на еду, лечение, детские нужды;
- вы не можете точно назвать общую сумму долга и число кредиторов.
Для объективной оценки используют показатель долговой нагрузки, ПДН. Это доля всех платежей по долгам в ежемесячном доходе. Ориентиры простые. До 30% дохода: управляемая нагрузка. От 30% до 50%: зона внимания, где стоит пересматривать бюджет и условия договоров. Свыше 50%: критическая зона, в которой обычные методы уже, как правило, не работают. Банки считают ПДН при выдаче кредитов по тем же причинам: за порогом платёжеспособность теряет запас прочности.
Одно уточнение: временная просрочка ещё не долговая яма, разница в динамике. Доход временно упал, но вы видите, как долг уменьшается? Это преодолимая полоса. Если же при регулярных платежах общая сумма долга растёт, вы платите не за квартиру или телефон, а за проценты по собственному долгу. Именно в этот момент имеет смысл собрать ситуацию в цифрах и посмотреть на карту вариантов, о которой пойдёт речь ниже.
Как люди попадают в долги: типичные сценарии из реальных историй
В долговую яму чаще всего попадают не из-за безответственности, а из-за стечения обстоятельств: доход падает быстрее, чем человек успевает перестроить бюджет. Из истории в историю повторяются одни и те же сценарии, и в каждом был момент, когда траекторию ещё можно было изменить.
- Потеря работы или снижение дохода. Человек платил без просрочек, затем сокращение или урезание премии, и через три-четыре месяца обязательства перестают помещаться в новый бюджет. Развилка: обращаться в банк за реструктуризацией стоит до первой просрочки, пока кредитор видит в вас платёжеспособного клиента.
- Болезнь или травма. Расходы на лечение растут одновременно с падением дохода. Развилка: кредитные каникулы и отсрочки существуют именно для таких ситуаций, но их оформляют по документам, а не по звонку.
- Спираль кредитной карты. Долг по карте закрывается минимальными платежами, которые почти целиком уходят на проценты. Развилка: перестать пользоваться лимитом и гасить больше минимума, иначе долг может не уменьшаться годами.
- Микрозаймы «на передышку». Займ до зарплаты под ежедневный процент закрывает платёж по кредиту, а через пару месяцев возвращает человека в ту же точку с долгом в разы больше. Развилка: просрочка по банковскому кредиту почти всегда дешевле, чем новый микрозайм.
- Крах малого бизнеса. У предпринимателя личные поручительства по кредитам бизнеса остаются даже после закрытия дела. Развилка: заранее разделять личные и бизнес-обязательства и не «спасать» фирму новыми личными займами.
- Поручительство за близких. Человек отвечает чужим доходом за чужой кредит, и при проблемах у заёмщика долг приходит к нему. Развилка: подписывать поручительство только после честного расчёта «смогу ли я тянуть этот платёж сам».
Общий знаменатель этих историй, молчание. Из стыда или надежды, что «само рассосётся», человек месяцами не открывает письма и не берёт трубку, а каждый такой день стоит денег: начисляются штрафы, сужается выбор инструментов. Без упрёков: путь наверх чаще всего начинается именно с этой точки, с момента, когда ситуация перестаёт прятаться и начинает считаться.
Реальные истории банкротства: четыре кейса с цифрами и выводами
Реальные истории банкротства подтверждают главное правило процедуры: долги списывают добросовестным должникам, которые не скрывают имущество, собирают документы и проходят процедуру по правилам закона № 127-ФЗ. Ниже четыре истории, обобщённые на основе типичной судебной практики: имена изменены, персональные детали скрыты, суммы и сроки даны как характерные ориентиры. Каждая построена одинаково: ситуация, действия, результат, урок. Так её удобно и читать, и сравнивать со своей ситуацией.
История 1. Сокращение на работе и три кредита: как одна просрочка превращается в судебные приказы
Андрею, инженеру 42 лет, долг в 1,2 миллиона рублей казался управляемым: потребкредит, кредитная карта и остаток по автокредиту, на платежи уходило около 40% дохода. Потом сокращение. Первые два месяца он платил из накоплений, на третий начались просрочки, а через четыре месяца пришли конверты из мирового суда: судебный приказ, упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить возражением в течение 10 дней с момента получения. Андрей проигнорировал первое письмо, и по этому приказу начались удержания со счёта. Только со вторым приказом он успел подать возражение, приказ отменили, и это дало передышку на несколько месяцев.
Дальше по хронике: Андрей составил таблицу долгов, посчитал, что даже с новой работой платежи занимают 70% дохода, и после консультации с юристом подал заявление о банкротстве в арбитражный суд. Суд ввёл процедуру реализации имущества: автомобиль продали в счёт расчётов с кредиторами, единственную квартиру оставили, по закону она защищена, если не в залоге. Через одиннадцать месяцев после подачи заявления суд завершил процедуру и освободил Андрея от обязательств: списали всё, кроме долгов, которые по закону не подлежат списанию (у него таких не было).
Урок истории: письма из суда нельзя откладывать в дальний ящик. Десять дней на отмену судебного приказа, самый короткий и самый часто пропускаемый срок во всей теме долгов. Второй вывод: банкротство не начинается с «больше не могу платить», оно начинается с таблицы долгов и честного расчёта долговой нагрузки.
История 2. «Взял кредит, чтобы закрыть кредит»: как растёт снежный ком из карт и микрозаймов
Марина, менеджер 34 лет, начала с обычной кредитной карты на 150 тысяч рублей. Минимальный платёж по карте при ставке около 30% годовых почти целиком состоял из процентов: внося несколько тысяч в месяц, она годами не трогала основной долг. Когда не хватало на минимум, брала микрозайм «до зарплаты», затем перекредитовалась: новый кредит закрыл старый, но с учётом процентов и страховки общая задолженность выросла ещё на сотню тысяч. За два года Марина отдала кредиторам около 300 тысяч рублей, а долг не уменьшился, он вырос до 520 тысяч.
Поворотный момент был скучным: Марина села и посчитала. Выяснилось, что все её платежи за два года ушли в проценты, а сумма долга только увеличилась. Она остановила новые займы, собрала документы по всем обязательствам и подала на судебное банкротство. Процедура заняла около девяти месяцев: имущества для продажи не было, суд завершил дело и списал долг целиком. Кредитная история получила пометку о банкротстве, зато прекратились звонки, а зарплата снова стала её зарплатой.
Урок истории: новый кредит ради старого не уменьшает долг, он меняет его форму и почти всегда увеличивает. Если единственный способ платить по кредитам состоит в новых займах, проблема уже не решается, а обслуживается. Ситуацию сначала фиксируют в цифрах, затем выбирают законный сценарий.
История 3. Крах бизнеса у ИП: долги перед банками, налоговой и что с ними стало
Игорь, 45 лет, десять лет вёл небольшое дело по доставке. Когда рынок сжался, он закрыл предпринимательство, но личные поручительства по кредитам бизнеса и налоговые задолженности никуда не делись: общий долг составил около 3,4 миллиона рублей. Пытаясь продержаться, Игорь за полгода до кризиса продал автомобиль родственнику за символическую цену. Финансовый управляющий, специалист, которого назначает суд для сопровождения процедуры и расчётов с кредиторами, обнаружил эту сделку и оспорил её: машина вернулась в конкурсную массу, то есть в имущество, за счёт которого рассчитываются с кредиторами. Это закономерный и предсказуемый исход: сделки за последние годы проверяются особенно тщательно.
Сама процедура шла дольше и дороже, чем у должников без предпринимательских долгов: около четырнадцати месяцев, с проверкой операций по счетам и обоснованием части расходов. Незакрытые налоговые обязательства списались вместе с кредитами: по правилам банкротства граждан это происходит. Единственное жильё и рабочий ноутбук остались у Игоря. По итогам суд освободил его от обязательств, но опыт «переписанного» имущества обошёлся дорого: часть активов, которую можно было бы использовать для жизни, ушла на расчёты из-за одной поспешной сделки.
Урок истории: перед банкротством нельзя «прятать» имущество, переоформление на родственников обнаруживается, оспаривается и лишает позиций доверия. Добросовестность в этой процедуре не мораль, а практический ресурс: именно она превращает банкротство в списание долгов.
История 4. Самостоятельное банкротство: как человек прошёл процедуру без юристов и что понял
Дмитрию, фрилансеру 30 лет, было около 330 тысяч рублей долга: две кредитные карты и потребкредит. Юридическое сопровождение он позволить не мог, поэтому прошёл процедуру сам. План выглядел так: собрать документы (справки о доходах, выписки по счетам, списки кредиторов, подтверждение отсутствия имущества); выбрать саморегулируемую организацию арбитражных управляющих (СРО, объединение, из которого суд утверждает финансового управляющего); составить заявление и подать его в арбитражный суд через систему «Мой Арбитр».
Практика оказалась тяжелее плана. Справку о задолженности один банк выдавал почти месяц, и два месяца ушли только на документы. Госпошлину за подачу заявления платить не пришлось: должники-граждане от неё освобождены. Затраты сложились из вознаграждения управляющего (25 тысяч рублей за процедуру), депозита на судебные расходы и обязательных публикаций о деле; суммарно, по его подсчётам, около 60 тысяч рублей. От подачи заявления до определения суда о завершении процедуры прошло около тринадцати месяцев. Заседания Дмитрий вспоминает спокойно: вопросы задавали по делу, врать и изображать из себя никого не пришлось.
Урок истории: самостоятельное банкротство реально при простом деле, когда нет имущества, спорных сделок и залогов, а кредиторов мало. Если в истории есть ипотека, крупные покупки за последние три года, доход или спор о сумме долга, подключать специалиста дешевле, чем исправлять ошибки. И второй вывод: за процедурой стоит работа с документами и сроками, а не судебная драма.
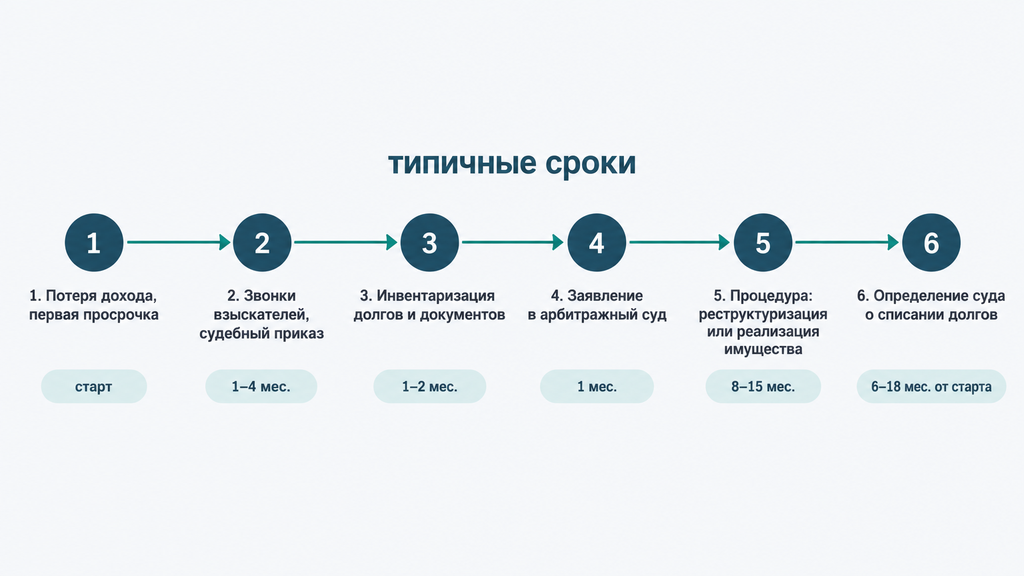
Все четыре истории в сумме дают одну картину. Путь из долговой ямы занимает от полугода до полутора лет и проходит через одни и те же точки: первая просрочка, документы, решение, процедура, списание.
Чему учат реальные истории банкротства: закономерности и повторяющиеся ошибки
Практика показывает: долги чаще всего списывают тем, кто действует рано, честно раскрывает информацию и не наращивает займы перед процедурой. Тем же, кто скрывает имущество, даёт ложные сведения или уклоняется от взаимодействия с финансовым управляющим, в списании отказывают. Если наложить четыре истории из предыдущего раздела друг на друга, закономерности видны почти схематично.
Что объединяет истории с успешным результатом:
- человек рано перестал прятаться: собрал документы, посчитал долг, получил консультацию;
- он сотрудничал с управляющим и судом: отвечал на запросы, предоставлял то, что просят;
- сохранял привычный образ жизни без резких трат и сделок перед процедурой;
- даже в самой сложной точке не брал новых займов для оплаты старых.
Повторяющиеся ошибки, которые встречаются из истории в историю:
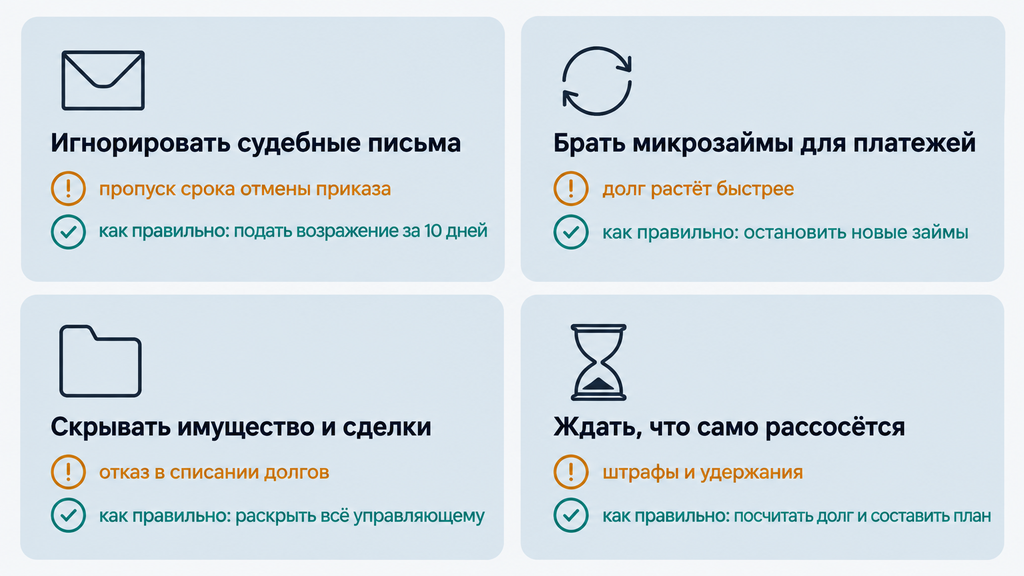
- Игнорировать письма суда. Пропущенные 10 дней на отмену судебного приказа оборачиваются удержаниями из дохода и арестом счетов.
- Закрывать микрозаймами платежи по кредитам. Ежедневные проценты ускоряют рост долга, а его общая сумма становится только больше.
- Скрывать имущество и переоформлять его на родных. Сделки проверяются за несколько лет, спорные оспариваются, а суд расценивает это как недобросовестность.
- Тратить крупные поступления вместо оплаты долгов. Получить страховую выплату или наследство и не направить их кредиторам, когда долг копится: типичный сценарий отказа в списании.
- Ждать, что «само рассосётся». За месяцы ожидания штрафы и пени растут, а выбор инструментов сужается.
Есть нюанс: суды различают неразумное и недобросовестное поведение. Взять кредит, который потом оказалось нечем платить, чаще всего неразумно, но не недобросовестно. Верховный суд в разъяснениях указывал, что само по себе неразумное финансовое поведение, например новые займы незадолго до подачи заявления, не лишает права на списание, если человек не обманывал кредиторов. Отказ в освобождении от долгов связан именно с недобросовестностью: сокрытием, ложными сведениями, уклонением от процедуры.
Два распространённых мифа. Миф первый: банкрот остаётся без всего. Факт: единственное жильё, предметы обычного домашнего обихода, прожиточный минимум на должника и иждивенцев защищены законом. Миф второй: после банкротства жизнь испорчена навсегда. Факт: ограничения временные и ограниченные, а запись в кредитной истории не исключает ни работу, ни поездки, ни накопления.
Какие есть законные способы выбраться из долгов и чем они отличаются
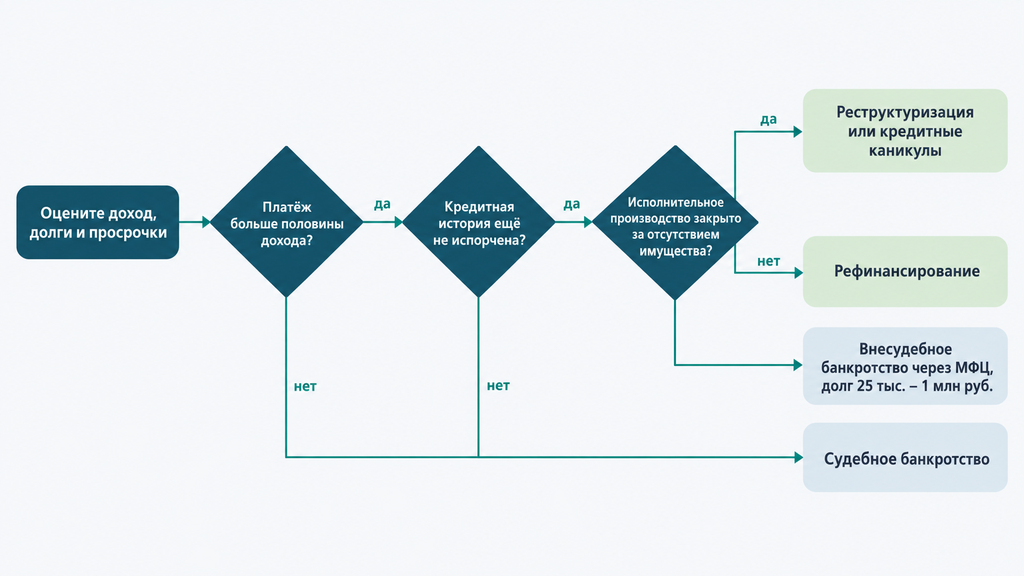
Законных способов снизить долговую нагрузку шесть: реструктуризация, кредитные каникулы, рефинансирование, мировое соглашение, внесудебное банкротство через МФЦ и судебное банкротство. Выбор между ними зависит от трёх параметров: дохода, суммы долга и наличия просрочек. Для наглядности соберём карту вариантов в таблицу.
| Способ | Когда подходит | Что даёт | Ограничения и риски |
|---|---|---|---|
| Реструктуризация у банка | Доход есть, но платёж стал неподъёмным; просрочек мало или нет | Снижение ежемесячного платежа за счёт увеличения срока договора | Растёт общая переплата; банк вправе отказать, решение — на его усмотрение |
| Кредитные каникулы | Временная потеря дохода: болезнь, увольнение; подтверждается документами | Пауза в платежах на срок до 6 месяцев по закону № 106-ФЗ о кредитных каникулах | Проценты продолжают начисляться; действуют лимиты по сумме кредита — проверьте актуальные на 2026 год |
| Рефинансирование | Кредитная история ещё не испорчена, текущие ставки заметно выше рыночных | Один кредит вместо нескольких, обычно под меньшую ставку | Требует платёжеспособности; при глубокой просрочке банки отказывают |
| Мировое соглашение | Дело уже в суде, но есть доход и реалистичный график расчётов | Фиксация суммы долга и согласованный график без дальнейшего роста | Нужно согласие кредиторов; при срыве графика процедура возобновляется |
| Внесудебное банкротство через МФЦ | Долг от 25 тысяч до 1 миллиона рублей; приставы окончили производство за отсутствием имущества | Бесплатная процедура без суда и управляющего, длится 6 месяцев | Доступна узкому кругу должников; требует полного и точного списка кредиторов |
| Судебное банкротство | Платить нечем: долг от 500 тысяч рублей и просрочка от 3 месяцев — либо меньше, но доход объективно не восстанавливается | Прекращение звонков и взысканий с момента введения процедуры, затем списание долгов | Требует расходов и 8–15 месяцев времени; имущество сверх защищённого законом уходит в конкурсную массу |
Практические критерии выбора сводятся к нескольким вопросам. Если платёж пока вытягиваете, но денег стало меньше, начните с реструктуризации или каникул: на этой стадии банк охотнее идёт навстречу. Разница между реструктуризацией и рефинансированием на практике такая: первую оформляет ваш текущий банк по тому же договору, а второе и есть новый кредит, который закрывает старые; при плохой кредитной истории второе чаще всего недоступно. Если дохода нет вовсе и исполнительные производства уже «закрыты ни с чем», проверьте, проходите ли вы под внесудебное банкротство через МФЦ: условие «пристав окончил производство по пункту 4 части 1 статьи 46 закона № 229-ФЗ об исполнительном производстве» на практике означает, что взыскать было нечего. Во всех остальных случаях с неподъёмным долгом рабочим вариантом остаётся судебное банкротство: заявление можно подать и при просрочке, и заранее, когда очевидно, что платить вы не сможете.
У каждого варианта есть своя цена. Каникулы дают передышку, но удлиняют срок кредита. Реструктуризация снижает платёж, но увеличивает переплату. МФЦ бесплатен, но ошибка в списке кредиторов может привести к тому, что часть долга после процедуры останется. Судебное банкротство списывает долги, однако требует времени, дисциплины и расходов. Эти ограничения не повод откладывать решение, а аргумент выбрать сценарий по своей ситуации, а не по рекламе.
Как выбраться из долговой ямы: пошаговый план действий
Работающий план выхода из долговой ямы состоит из восьми шагов: остановить новые долги, собрать все обязательства в таблицу, рассчитать свободный остаток бюджета, расставить приоритеты платежей, договориться с кредиторами, проверить судебную сторону вопроса, оценить банкротство и дальше контролировать план ежемесячно. Порядок важен: каждый шаг готовит данные для следующего. Попытка перепрыгнуть через первые пункты и есть самая частая причина неудач.
- Прекратите наращивать долги. Отложите кредитные карты, не оформляйте рассрочки и новые займы. Типичная ошибка: рассчитывать, что «ещё один займ, и я вытяну». Так яма углубляется, а не засыпается.
- Соберите таблицу долгов. Для каждого обязательства: кредитор, остаток, ставка, ежемесячный платёж, наличие просрочки. Не забудьте кредитки с неиспользованным лимитом и долги перед частными лицами, они тоже идут в таблицу.
- Посчитайте бюджет. Выпишите доходы и обязательные расходы (жильё, еда, лекарства, транспорт), вычтите второе из первого: остаток и есть реальный ресурс на долги. Типичная ошибка: считать «средний» месяц вместо худшего.
- Расставьте приоритеты платежей. Первыми закрывайте микрозаймы и платежи, за просрочку которых теряете имущество (залог, ипотека). Дальше выберите стратегию: «лавина», когда гасится сначала самый дорогой по ставке долг, или «снежный ком», когда сначала закрывается самый маленький для быстрого результата. Типичная ошибка: платить всем понемногу без плана, так долги уменьшаются медленнее всего.
- Поговорите с банками. До суда запросите реструктуризацию или каникулы, приложив документы о снижении дохода. Типичная ошибка: ждать звонка взыскателя, переговорная позиция до просрочки всегда сильнее.
- Проверьте судебную сторону. Посмотрите задолженность на сайте ФССП и в «Госуслугах», открывайте почту. Получили судебный приказ? Подайте возражение в течение 10 дней. Частая ошибка: выбросить конверт с приказом, не поняв, что это.
- Оцените банкротство. Сигналы «пора»: платежи занимают больше половины дохода, просрочки от трёх месяцев, доход не растёт, а долг растёт. Проверьте, проходите ли вы под условия МФЦ; если нет, готовьте документы для суда. Частая ошибка: тянуть до крупного имущества в конкурсной массе. Чем раньше решение, тем больше сохраняете.
- Контролируйте прогресс. Раз в месяц обновляйте таблицу, фиксируйте уменьшение долга и закрывайте погашенные обязательства (например, карту после полной выплаты). Типичная ошибка: бросить учёт после первых успехов, именно тогда возвращаются старые привычки.
Этот план и есть практический ответ на вопрос «как я выбрался из долговой ямы» в формулировке тех, кто прошёл её: не одним рывком, а восемью скучными, проверяемыми шагами. Если на шаге седьмом выясняется, что без списания долгов ситуация не разрешается, это не тупик, а следующая ветка той же карты вариантов.
Когда банкротство не спасает: какие долги не списываются и за что могут отказать
Банкротство не списывает отдельные категории долгов: алименты, возмещение вреда жизни и здоровью, зарплату работникам, субсидиарную ответственность. А в полном списании остальных могут отказать за недобросовестное поведение в процедуре. Это вторая сторона реальных историй банкротства: наряду с кейсами списания есть и дела, где человек остался с долгами.
От каких обязательств процедура не освобождает в принципе:
- алименты и платежи в пользу детей;
- возмещение вреда жизни и здоровью;
- требования о возмещении морального вреда;
- субсидиарная ответственность и долги, связанные с обманом;
- зарплата и выходные пособия работникам, если должник — работодатель.
За что суды отказывают в списании остальных долгов? Типичные примеры из практики:
- Уклонение от сотрудничества. Человек годами не передаёт управляющему документы и не отвечает на запросы: суд расценивает это как препятствование процедуре.
- Ложные сведения при получении кредита. Заведомо недостоверная справка о доходах при оформлении займа является основанием для отказа в освобождении от этого долга.
- Сокрытие имущества. Не переданные управляющему автомобиль или вклад, препятствование продаже, прямая дорога к отказу.
- Траты вместо расчётов. Получить значительную сумму после возникновения долга и потратить её на себя, не заплатив кредиторам, суд склонен расценивать как недобросовестное поведение.
Отдельно и без драмы: преднамеренное и фиктивное банкротство, когда долги создают или заявляют искусственно, квалифицируется как правонарушение. За него предусмотрена административная, а в серьёзных случаях уголовная ответственность. Честному должнику, который не скрывает имущество и не обманывал кредиторов, опасаться здесь нечего: закон о банкротстве граждан писан именно для него. Стоит заранее принять и практические ограничения процедуры: она требует расходов и времени, имущество сверх защищённого законом может уйти в конкурсную массу, а результат по конкретному делу всегда зависит от его обстоятельств.
Что происходит после банкротства: последствия, кредитная история и восстановление
После банкротства действуют временные ограничения: пять лет нужно сообщать о статусе банкрота при оформлении кредита, три года нельзя занимать руководящие должности в организациях, запись о процедуре хранится в кредитной истории семь лет. При этом вернуться к обычной финансовой жизни можно уже в первый год после завершения дела. Герои приведённых историй сохранили жильё и привычный уклад; изменились не условия жизни, а правила обращения с новыми займами.
Полный список последствий короткий:
- в течение 5 лет при подаче заявки на кредит или заём нужно указывать факт банкротства;
- в течение 3 лет нельзя занимать должности в органах управления юридических лиц, в кредитных организациях — в течение 10 лет;
- повторно пройти банкротство можно не раньше чем через 5 лет;
- запись о процедуре хранится в бюро кредитных историй (БКИ) 7 лет.
Восстановление кредитной истории управляемый процесс. Обычно схема такая. Сначала проверяете свою кредитную историю: дважды в год отчёт можно получить бесплатно, а список своих БКИ проще всего узнать через «Госуслуги». Если списанные в процедуре долги отражены с ошибками, направляете в бюро заявление о корректировке. Затем создаётся новая положительная история: небольшой вклад, кредитная карта с малым лимитом, которую вы используете и гасите без просрочек, аккуратные платежи по ЖКХ. Микрозаймы для «ускорения» истории использовать не стоит: банки часто расценивают обращения в МФО как признак неблагонадёжности, а переплата там несопоставима с пользой.
Прямого запрета на кредиты после банкротства нет, но банки вправе отказывать: каждый кредитор оценивает риски сам, и в первые год-два отказы вероятны. На практике записи о банкротстве перестают заметно влиять задолго до истечения семи лет: при стабильном доходе и аккуратной новой истории одобрения возвращаются постепенно. Запрос «сколько хранится банкротство в кредитной истории» частый, и точный ответ такой: семь лет с момента внесения сведений, автоматически и без возможности досрочного удаления.
Что почитать по теме банкротства: полезная литература и источники
Разобраться в банкротстве самостоятельно помогает проверенная литература и официальные источники, от текста закона до разъяснений Верховного суда. Именно с них стоит начинать, а не с рекламных материалов. Перед вами рабочий минимум для человека, который хочет понимать свои права и проверять советы, в том числе наши.
- Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» — базовый документ. Для граждан ключевой материал сосредоточен в главе X о банкротстве граждан: условия, процедуры, последствия, перечень несписываемых долгов.
- Постановления Пленума Верховного суда РФ и обзоры судебной практики по делам о банкротстве граждан — здесь на живых примерах объяснено, когда суды дают списание, а когда отказывают; это лучшая «литература по банкротству» для понимания практики, а не только буквы закона.
- Материалы Банка России по финансовой грамотности — о показателе долговой нагрузки, кредитных каникулах и правах заёмщика; полезны на стадии, когда долги ещё можно вытянуть без банкротства.
- Памятки МФЦ о внесудебном банкротстве — пошаговые инструкции для бесплатной процедуры, включая условия и порядок подачи заявления.
- Материалы ФССП об исполнительном производстве — что вправе пристав, какие доходы защищены от удержаний, как сохранить прожиточный минимум на счёте.
Два практических совета по чтению. Первый: проверяйте год издания. Нормы о банкротстве меняются часто, поэтому для актуальных правил берите редакции закона и разъяснения по состоянию на 2026 год на официальных порталах, а статьи с устаревшими суммами и сроками используйте только как фон. Второй: современные нон-фикшн книги о личных финансах и семейном бюджете полезнее читать после процедуры, они помогают не вернуться в долги, что по опыту важнее любой теории о самих долгах.
Чек-лист: с чего начать выход из долговой ямы уже сегодня
Начать выход из долговой ямы можно за один вечер: достаточно пройти короткий чек-лист самопроверки из восьми пунктов, и его результат станет вашей стартовой картой вариантов.
- Собрать все договоры, выписки и графики платежей по долгам, включая кредитки, микрозаймы и долги перед частными лицами.
- Составить таблицу: кредитор, остаток, ставка, платёж, просрочка — и посчитать общую сумму долга.
- Рассчитать ПДН: какую долю дохода забирают платежи, до 30%, 30–50% или больше половины.
- Сравнить доходы с обязательными расходами и вычислить реальный остаток на долги.
- Проверить себя на сайте ФССП и в почте: нет ли судебных приказов и исполнительных производств.
- Прекратить новые займы и оценить, проходите ли вы под внесудебное банкротство через МФЦ.
- Записать вопросы, на которые нет ответа: сроки, имущество, сделки за последние три года, поручительства.
- Получить первичный разбор ситуации — до того, как примете какое-либо решение о процедуре.
По последнему пункту коротко и без рекламы: наша компания занимается юридической практикой по долгам, кредитам, взысканию и банкротству. Если вы рассматриваете процедуру банкротства, столкнулись с взысканием или просто не понимаете, что делать с долгами, можно оставить заявку и в двух словах описать ситуацию: специалист бесплатно проведёт первичный разбор, покажет, какие варианты применимы именно к вашему делу, и что потребуется по документам. Это ни к чему не обязывает: решение о платной работе с нами или без неё остаётся за вами, и принимать его в тот же день не нужно. Первичный разбор бесплатен и по любому другому юридическому вопросу, не обязательно связанному с долгами.
Часто задаваемые вопросы
Реально ли полностью списать долги через банкротство?
Да, при добросовестном поведении долги списываются полностью: это закреплено в законе № 127-ФЗ и подтверждается многолетней судебной практикой. Условия стандартные: честное раскрытие имущества и сделок, сотрудничество с финансовым управляющим, отсутствие обмана кредиторов. Оговорка одна: отдельные категории долгов (алименты, возмещение вреда здоровью) не списываются ни при каких условиях.
С какой суммы долга имеет смысл объявлять себя банкротом?
Судебное банкротство становится обязанностью при долге от 500 тысяч рублей и просрочке от трёх месяцев, но право подать заявление есть и при меньшей сумме, если очевидно, что платить вы не сможете. Внесудебная процедура через МФЦ доступна при долге от 25 тысяч до 1 миллиона рублей при закрытом исполнительном производстве. На практике важнее не абсолютная сумма, а соотношение долга и дохода: если платежи съедают больше половины дохода без перспективы его роста, порог в 500 тысяч не условие, а ориентир.
Сколько длится процедура банкротства?
Внесудебное банкротство через МФЦ длится ровно 6 месяцев. Судебная процедура, как правило, занимает от 8 до 15 месяцев; срок зависит от числа кредиторов, сделок за последние годы и загрузки суда. Обещания «списать долги за месяц» реальной процедуре не соответствуют.
Заберут ли единственную квартиру при банкротстве?
Единственное жильё, не находящееся в залоге, защищено законом и в конкурсную массу не попадает; это касается и доли в квартире. С заложенным жильём отдельная история: с 2024 года существуют варианты его сохранения, например погашение залога третьим лицом или мировое соглашение с банком, но каждый случай разбирается индивидуально. Переоформление квартиры на родственников перед процедурой проблему не решает: такие сделки проверяются и оспариваются.
Сколько стоит банкротство и из чего складывается цена?
Внесудебная процедура через МФЦ бесплатна. В судебной процедуре основные статьи расходов такие: вознаграждение финансового управляющего (25 тысяч рублей за процедуру), обязательные публикации о ходе дела и судебные расходы; госпошлину за подачу заявления граждане не платят. Итоговая стоимость зависит от сложности дела и становится ясной после анализа документов, по простым делам она заметно ниже, чем по делам с имуществом и спорами.
Можно ли пройти банкротство самостоятельно, без юристов?
Закон не требует юриста. Простое дело без имущества, с двумя-тремя кредиторами и без спорных сделок реально пройти самостоятельно, как герой одной из историй выше. Придётся самому собрать документы, выбрать СРО, составить заявление и участвовать в заседаниях. Если в деле есть ипотека, сделки за последние три года, доход или спор о сумме долга, цена ошибки обычно выше стоимости сопровождения.
Что будет с кредитной историей после банкротства?
Запись о банкротстве хранится в кредитной истории 7 лет с момента внесения сведений, удалить её досрочно закон не позволяет. При этом кредитный рейтинг восстанавливается: проверяйте историю через «Госуслуги», оспаривайте ошибки в БКИ, обслуживайте без просрочек небольшую кредитную карту и держите вклад. Отказы банков в первые год-два вероятны, но при стабильном доходе одобрения, как правило, возвращаются раньше, чем истекают семь лет.
Что будет с долгами родственников и поручителей после моего банкротства?
Банкротство освобождает от долгов только самого должника: поручители и созаёмщики остаются обязанными, и кредитор вправе предъявить требования им. Поэтому перед процедурой стоит проверить, есть ли по вашим кредитам поручители, и обсудить с ними план. Долги супруга затрагивают общее имущество; такие ситуации разбираются индивидуально, и лучше оценить их до подачи заявления, а не во время процедуры.