Внесудебное банкротство через МФЦ и судебная реструктуризация: форум
Внесудебное банкротство через МФЦ — это бесплатная процедура списания долгов от 25 тысяч до 1 млн рублей, доступная тем, у кого исполнительное производство окончено из-за невозможности взыскания, а имущества и дохода, на которые можно обратить взыскание, нет. Судебная реструктуризация рассчитана на людей со стабильным доходом: суд утверждает план платежей, и человек рассчитывается с кредиторами, а не списывает долги. Ниже разбираем типичные вопросы и ситуации, которые чаще всего обсуждают на форумах о банкротстве: как проходит каждая процедура, почему приходят отказы и как выбрать свой путь.
Что выбрать: внесудебное банкротство через МФЦ или судебная процедура
Внесудебное банкротство через МФЦ устроено проще, бесплатно, но условия допуска жёсткие. Судебная процедура универсальна, хотя и платна: подходит почти при любой сумме и стадии долга. Выбор зависит от четырёх вещей: сколько вы должны, на какой стадии взыскание, есть ли доход и имущество и чего вы хотите, списать долги или рассчитаться по ним. Ошибка на этом шаге дорогая. Одни годами ждут «окна» для МФЦ, хотя их ситуация давно решается через суд; другие платят за судебную процедуру, хотя проходят по бесплатной упрощённой.
Чтобы сравнение было предметным, сразу уточним термины. МФЦ — многофункциональный центр предоставления государственных и муниципальных услуг, тот самый офис «моих документов». ЕФРСБ — Единый федеральный реестр сведений о банкротстве, где публикуются все процедуры. ФССП — Федеральная служба судебных приставов, через которую проходят долги после суда. Финансовый управляющий — специалист, которого назначает арбитражный суд в судебном банкротстве; во внесудебной процедуре он не нужен.
Коротко о каждом пути:
- Внесудебное банкротство через МФЦ. Бесплатно, без суда и управляющего, занимает шесть месяцев. Списываются только те долги, которые вы сами указали в заявлении. Условия допуска жёсткие, им соответствует заметное меньшинство должников.
- Судебное банкротство с реализацией имущества. Через арбитражный суд, с финансовым управляющим. Обычно стоит порядка 100 тысяч рублей и занимает не меньше восьми месяцев. Подходит при любой сумме долга, списываются практически все обязательства, кроме прямо закреплённых в законе.
- Судебная реструктуризация. Первый этап судебного дела о банкротстве: суд утверждает план платежей, и вы рассчитываетесь с кредиторами. Вариант для тех, у кого есть подтверждённый доход и желание вернуть долги, а не избавиться от них.
Как устроена внесудебная процедура через МФЦ
Механика простая. Вы подаёте в МФЦ заявление и список кредиторов, центр в течение трёх рабочих дней проверяет данные и публикует сведения в ЕФРСБ. С этого момента запускается мораторий на требования по указанным долгам. Процедура длится ровно шесть месяцев. Если за это время у вас не появилось имущество и доход, на которые можно обратить взыскание, долги признаются погашенными. Госпошлины нет, финансовый управляющий не нужен: процедура полностью бесплатна.
На практике чаще всего подводит не сама процедура, а подготовка: заявители неверно считают совокупный долг, забывают кого-то из кредиторов или подают документы, не дождавшись, пока приставы окончат производство. Сотрудник МФЦ заявление примет, но полноту списка кредиторов проверять не станет, ответственность за точность данных лежит на заявителе. Поэтому ниже подробно разбираем условия и типичные ошибки.
Как устроены судебное банкротство и судебная реструктуризация
Судебное банкротство проходит через арбитражный суд. Подать заявление можно даже без просрочек: закон разрешает это, если вы предвидите невозможность платить. Ограничений по сумме долга тоже нет. В деле обязательно участвует финансовый управляющий: его вознаграждение по закону составляет 25 000 рублей плюс расходы, поэтому на практике общая стоимость процедуры обычно начинается примерно от 100 тысяч рублей. По итогам суд либо утверждает план реструктуризации, либо вводит реализацию имущества, после которой оставшиеся долги, как правило, списываются.
Судебную реструктуризацию часто воспринимают как что-то отдельное от банкротства. На самом деле это этап внутри того же судебного дела. Разница в исходе. При реструктуризации вы погашаете долги по утверждённому графику и выходите из дела с выплаченными обязательствами. При реализации выходите с оставшимися непогашенными долгами, которые закон освобождает от дальнейшего взыскания. Названия путают часто, поэтому на форумах уточняйте, о какой именно стадии говорят собеседники.
Условия банкротства через МФЦ в 2026 году: проходит ли по ним ваша ситуация
В 2026 году для внесудебного банкротства через МФЦ нужно одновременно выполнить три условия: совокупный долг от 25 000 до 1 000 000 рублей, подходящее исполнительное производство у приставов и отсутствие имущества и дохода, на которые можно обратить взыскание. Если хотя бы одно из них не выполняется на дату подачи, заявление вернут. Проверьте себя по этому списку до похода в МФЦ: это займёт вечер и избавит от месячной задержки с повторной подачей.
Теперь про суммы. Лимит от 50 до 500 тысяч рублей, который встречается в обсуждениях на форумах, устарел: такие условия банкротства через МФЦ действовали до ноября 2023 года. В 2026 году границы другие, от 25 тысяч до 1 млн рублей, так что форумные споры 2024 года по этой теме уже частично неактуальны. Перед тем как делать выводы о своих шансах, проверяйте дату публикации на любом форуме.
Совокупный долг таит самую частую ловушку: он складывается не из одних кредитов и займов. В сумму входят:
- кредиты банков и займы МФО, включая проценты и пени;
- налоги и штрафы;
- долги по ЖКХ;
- долги по распискам, в том числе перед физическими лицами;
- обязательства по поручительству (да, чужой кредит, по которому вы поручитель, тоже входит);
- даже несписываемые долги: алименты, возмещение вреда жизни и здоровью. Их посчитают в совокупную сумму, хотя самим банкротством они не списываются.
Ситуация из практики: человек считает долг 380 тысяч и не учитывает поручительство по кредиту родственника на 200 тысяч. Совокупные 580 тысяч выходят за лимит, и процедура останавливается уже после запуска. Считайте все обязательства, а не одни «свои».
Чек-лист самопроверки перед подачей:
- Посчитайте совокупный долг по всем обязательствам, включая поручительства и несписываемые суммы. Он должен быть от 25 000 до 1 000 000 рублей.
- Откройте банк данных исполнительных производств на сайте ФССП и проверьте, как окончены ваши дела.
- Убедитесь, что нет открытых производств. Ни одного.
- Составьте полный список кредиторов: банки, МФО, коллекторы, налоговая, ЖКХ, частные лица.
- Оцените имущество: ничего, кроме единственного жилья, быть не должно.
- Оцените доход: взыскать с вас должно быть нечего, иначе производство не окончат по нужному основанию.
Как проверить исполнительные производства и основание закрытия дела
Ключевое условие процедуры: исполнительное производство, оконченное судебным приставом по пункту 4 части 1 статьи 46 закона № 229-ФЗ «Об исполнительном производстве». Это значит, что пристав пришёл к выводу: у должника нет ни имущества, ни дохода, на которые можно обратить взыскание, и вернул исполнительный документ взыскателю. Проверяется это в банке данных исполнительных производств на сайте ФССП: введите фамилию, имя, отчество и дату рождения и найдите в карточке каждого производства причину окончания.
Основания важно не перепутать. Пункт 3 той же статьи означает, что пристав не смог найти должника или его имущество. По такому производству внесудебная процедура не запускается. Для вас разницы никакой: пункт 4 открывает путь, пункт 3 закрывает. Ещё один практический момент: взыскатель вправе повторно предъявить исполнительный лист через шесть месяцев после возврата, поэтому производство может «воскреснуть». Подавайте заявление, пока окно открыто: любое открытое производство на дату проверки означает отказ.
Отдельные основания: пенсионеры, получатели пособий и другие категории
Подать заявление в МФЦ можно и без оконченного производства: для отдельных категорий граждан закон предусматривает альтернативные основания. Получатели пенсии и ежемесячного пособия на ребёнка могут подать заявление, если исполнительный документ по имущественному требованию был предъявлен к исполнению не позднее чем за год до подачи и на эту дату остался неисполненным или исполненным частично, а имущества для взыскания нет. Участникам СВО и некоторым другим категориям доступно основание по длящемуся характеру исполнительного производства. На дату обращения проверьте актуальную редакцию закона: перечень и условия корректировались, в 2026 году действуют обновлённые правила.
Что понадобится на практике: документы, подтверждающие статус, то есть справки Социального фонда России о пенсии или пособии. МФЦ часть данных запрашивает по своим каналам, но подтверждение, что выплаты составляют ваш основной доход, лучше подготовить заранее. Честная оговорка: особые основания не работают автоматически. Центр проверяет сведения независимо, и при расхождениях, например если найдётся незаявленное имущество, заявление вернут.
Как проходит банкротство через МФЦ: пошаговый порядок действий
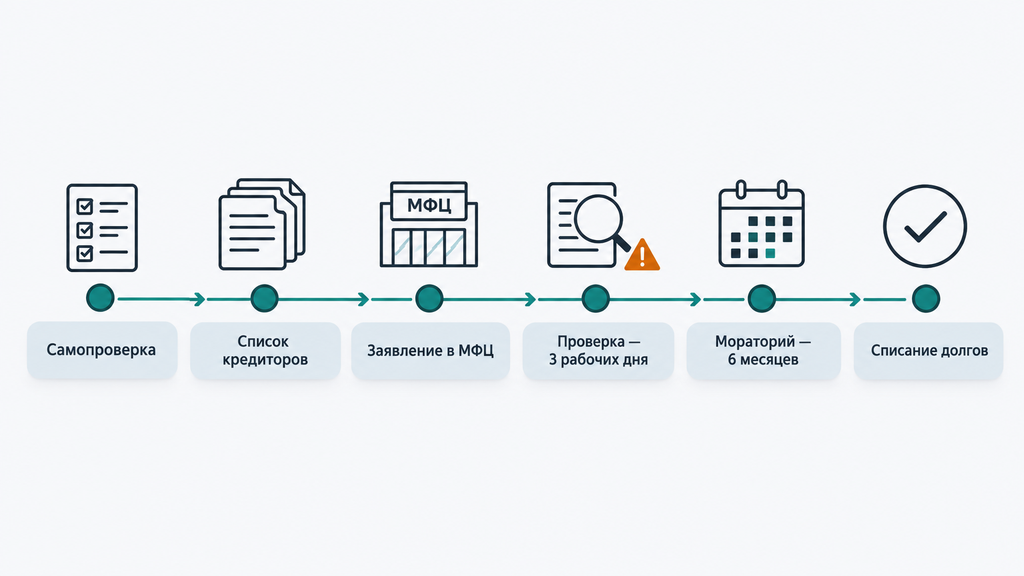
Процедура внесудебного банкротства через МФЦ состоит из шести шагов: самопроверка условий, сбор сведений о кредиторах, подача заявления, проверка данных центром, шестимесячный мораторий и списание долгов. Ниже разбираем каждый шаг: со сроками и с той ошибкой, на которой заявители теряют месяцы.
- Самопроверка условий. Сверьте себя с тремя условиями из предыдущего раздела и проверьте банк данных ФССП. Подадите заявление при одном открытом производстве, его вернут.
- Сбор сведений о кредиторах и суммах. Уточните у каждого кредитора актуальную сумму и, главное, кто владеет долгом сейчас: банк мог продать его коллекторам. Список «по памяти», без проверки цессий, как раз и подводит.
- Подготовка и подача заявления. Нужны паспорт, заявление и список кредиторов по установленной форме. Подать можно в любой МФЦ, по месту жительства или по месту пребывания. Справки о доходах и выписки не требуются: центр запрашивает данные сам. Самая частая ошибка на этом шаге: заниженная сумма долга, чтобы «вписаться в лимит».
- Проверка заявления. Три рабочих дня. Если всё в порядке, сведения публикуются в ЕФРСБ. Если заявление вернули, повторно подать можно через месяц, поэтому ошибка на этом шаге стоит именно месяца, а не трёх дней.
- Шесть месяцев процедуры. Действует мораторий, новые требования по указанным долгам не предъявляются. Возьмёте новый кредит или спрячете появившийся доход, процедуру прекратят.
- Завершение и списание. Долги, указанные в заявлении, признаются погашенными. Возьмите выписку из реестра и самостоятельно уведомите приставов и кредиторов, об этом подробнее ниже.
Списываются только те долги, которые есть в вашем списке кредиторов. Долг, о котором вы не сообщили, остаётся с вами. В этом принципиальное отличие внесудебной процедуры от судебной: там списание, как правило, распространяется на все обязательства, кроме прямо закреплённых в законе.
Список кредиторов: где брать данные и почему цессия решает исход
Цессия, или уступка требования: банк продаёт ваш долг коллекторскому агентству или другому юридическому лицу. После продажи сам банк кредитором уже не считается, и в заявлении нужно указывать нового владельца долга с основанием перехода. Если указать продавца, формально спишется долг «перед банком», которого на момент подачи уже не существует, а долг перед цессионарием останется с вами. На практике это одна из самых обидных ошибок: процедура пройдена, а половина обязательств жива.
Как собрать корректный список:
- Запросите у каждого кредитора справку о размере задолженности и актуальном владельце долга.
- Если долг передан третьему лицу, зафиксируйте название нового кредитора и реквизиты договора цессии, они вносятся в список.
- Сверьте данные с кредитной историей: её можно бесплатно запросить через Госуслуги дважды в год.
- Не забудьте несписываемые обязательства: их указывают и учитывают в совокупной сумме, даже если они не списываются.
Приём, которым пользуются юристы: когда звоните за справкой, не сообщайте, что готовитесь к банкротству. Представьтесь человеком, который хочет полностью погасить долг и уточняет, кому и сколько он должен. Это законно и заодно снижает риск, что разговор уйдёт в сторону давления. По той же причине никогда не занижайте сумму и не «забывайте» кредиторов. Расхождения обнаруживаются, а забытый кредитор получает право перевести дело в арбитражный суд.
Что происходит во время шестимесячной процедуры и после её завершения
С момента публикации сведений в ЕФРСБ по указанным долгам действует мораторий: кредиторы не могут предъявлять требования, начисление пеней и процентов останавливается, приставы не открывают новые производства по этим обязательствам. Одновременно на вас ложатся ограничения: нельзя брать новые кредиты и займы, выступать поручителем и созаемщиком. Если за полгода появится имущество или доход, о котором нужно сообщить, например наследство или новое место работы, вы обязаны уведомить МФЦ, и процедуру прекратят досрочно. Скрывать такое себе дороже: кредитор, обнаруживший скрытое, вправе инициировать судебное разбирательство.
Кредиторы в это время не бесправны. Обнаружат заниженную сумму долга, незаявленного кредитора или подозрительную сделку вроде проданной накануне квартиры, и дело о банкротстве может переехать в арбитражный суд. После завершения процедуры запись о вашем банкротстве появляется в ЕФРСБ, и по указанным долгам производство больше не возобновится.
Как это бывает на практике: записи в реестре сами по себе не заставляют пристава остановить удержания, у ведомства своя очередь обработки. Поэтому после завершения процедуры возьмите выписку из ЕФРСБ (или с сайта «Федресурс») и сами отнесите её приставам и кредиторам, чтобы остановить списания по закончившимся обязательствам. Нюанс, о котором редко пишут: МФЦ бумажных справок о статусе банкрота не выдаёт. Подтверждением служит сама запись в реестре и выписка.
Вопросы с форумов о банкротстве через МФЦ: ситуации и ответы практики
Чаще всего на форумах о внесудебном банкротстве и банкротстве через МФЦ спрашивают про множество МФО, незакрытые производства, непросуженные долги и поведение кредиторов после подачи заявления. Ниже собраны типовые вопросы с ответами практики. Шаблонных советов здесь нет: только то, что реально видно в работе с должниками.
«Долг не просужен — суда и приставов не было. Его спишут через МФЦ?» Да, если укажете его в списке кредиторов: во внесудебной процедуре списываются все указанные долги, а не только просуженные. Но нюанс в другом. Сам по себе непросуженный долг права на процедуру не даёт: нужен хотя бы один исполнительный документ, по которому производство окончено по нужному основанию. В расчёте совокупной суммы непросуженные долги участвуют наравне с остальными.
«Можно не указывать часть кредиторов, чтобы вписаться в лимит?» Нельзя, и без последствий: незаявленный долг не спишется, а кредитор при обнаружении процедуры вправе перевести дело в арбитражный суд. Заниженная сумма тоже риск: при проверке расхождения вскрываются, и процедура прекращается. Если совокупный долг больше миллиона, честный ответ один: это ситуация для судебного банкротства, а не для ужимания в списке.
«Родители переводят мне деньги на карту. Это помешает процедуре?» Само по себе нет: помощь близких не является имуществом для взыскания. Проблемы начинаются, если переводами маскируется доход или погашение одного кредитора в ущерб другим. Назначение платежей держите понятным, поступления не скрывайте: сокрытие ведёт к досрочному прекращению процедуры.
«После подачи заявления появился новый кредитор. Он тоже спишется?» Нет. Списываются только долги, указанные в заявлении. Новый долг останется, и решать его придётся отдельно: при повторной процедуре не ранее чем через пять лет либо через суд. Поэтому перед подачей стоит убедиться, что все кредиторы уже «на горизонте» и новых в ближайшее время не появится.
Если много МФО и долги на разных стадиях взыскания
МФО подают в суд по очереди: одни долги уже у приставов, другие только переданы коллекторам, третьи ещё «в работе». Каждое новое судебное решение порождает новое исполнительное производство, и окно, когда все условия для МФЦ совпадают, держится неделями, а не месяцами. Отсюда столько историй с неудачей на форумах о банкротстве через МФЦ: человек готовит документы, а в этот момент прилетает свежее производство.
Рабочий ориентир из практики: внесудебная процедура реалистична, когда у вас одно-два давно оконченных производства, новых не предвидится и общий долг вписывается в лимит. Если кредиторов больше десяти, долги активны и суды идут потоком, рассчитывайте на судебное банкротство. Да, оно платное, зато управляемое: вы подаёте заявление по своей инициативе, списание охватывает практически все обязательства, и не нужно угадывать момент, когда «все звёзды совпадут».
Если пристав не закрывает исполнительное производство
Производство может годами оставаться открытым по трём причинам: периодически поступают пусть небольшие платежи, кредитор повторно предъявляет исполнительный лист либо у ведомства просто очередь, ведь окончание производства требует актов и отчётов, а приставу это «лишняя работа». Законно можно вот что: проверить основание в банке данных ФССП, направить заявление о ходе исполнительного производства, дождаться окончания по пункту 4 части 1 статьи 46 либо не ждать и подать на судебное банкротство, которое от позиции пристава не зависит.
Честное ограничение: заставить пристава закрыть дело «для удобства» должника нельзя. Это не входит в его обязанности, а жалобы обычно помогают только при реальных нарушениях порядка исполнения. Стратегия «подожду, пока закроют, и пойду в МФЦ бесплатно» уместна, только если ждать буквально нечего: нет ни дохода, ни имущества, ни новых судов. Во всех остальных случаях время работает против вас: начисляются пени, растёт количество производств, добавляются звонки взыскателей.
Почему МФЦ может отказать и что делать после отказа
Чаще всего МФЦ отказывает, потому что на дату проверки не выполняется хотя бы одно условие процедуры, есть ошибки в заявлении или списке кредиторов либо у должника появилось новое исполнительное производство. Центр возвращает заявление с указанием причины, повторно подать его можно через месяц. Отказ не «клеймо» и не запрет на банкротство в принципе. Это сигнал, что пакет данных не сошёлся с реестрами.
Типичные причины отказа:
- совокупный долг вне диапазона 25 000 — 1 000 000 рублей на дату подачи;
- исполнительное производство окончено не по пункту 4 части 1 статьи 46, а по другому основанию;
- на момент проверки есть хотя бы одно открытое или возобновлённое производство;
- обнаружено имущество или доход, о которых не сообщили;
- ошибки в заявлении: неполные данные, неверно указанные суммы или основание долга;
- кредитор, не указанный в списке, инициировал судебное дело о банкротстве.
Что делать после отказа, зависит от причины. Не сошлись условия: пересчитайте совокупный долг и статус производств и подавайте через месяц с исправленными данными. Дело переведено в арбитражный суд по заявлению кредитора: это не катастрофа, а другая процедура с иными затратами и сроками, где списание, как правило, охватывает все долги, кроме прямо закреплённых в законе. Перед повторной подачей пройдите чек-лист:
- Сверьте каждую сумму и каждого кредитора со справками и кредитной историей.
- Проверьте банк данных ФССП в день подачи, а не за неделю.
- Убедитесь, что за прошедший месяц не появилось имущество, доход или новые производства.
- Проверьте, не продан ли какой-то долг, не сменился ли кредитор по цессии.
- Сверьте основание окончания каждого производства.
- Убедитесь, что совокупная сумма с учётом всех изменений в границах лимита.
- Перепроверьте реквизиты в заявлении: паспортные данные, адреса, перечень оснований.
Судебная реструктуризация: когда суд предлагает план платежей вместо списания
Судебная реструктуризация — это процедура в деле о банкротстве, при которой суд утверждает план погашения долгов и человек рассчитывается с кредиторами в срок до трёх лет. Её выбирают люди с подтверждённым доходом, которые хотят выплатить обязательства и сохранить репутацию добросовестного плательщика: ипотеку, как правило, не трогают, имущество не продают, а долги погашаются по утверждённому графику. Компромисс честный: долг сам никуда не денется, его нужно выплатить, просто на посильных условиях и без нарастающих процентов.
По шагам это выглядит так. Должник подаёт заявление в арбитражный суд, суд вводит процедуру и назначает финансового управляющего. Два месяца кредиторы заявляют требования и попадают в реестр требований кредиторов, официальный перечень всех, кому вы должны, с подтверждёнными суммами. Затем готовится проект плана реструктуризации, его рассматривает собрание кредиторов, при одобрении суд утверждает план. Расходы в этот период проходят через специальный счёт под контролем управляющего: вы живёте на согласованную сумму, остальное уходит на погашение по графику.
Отдельный вопрос, который постоянно всплывает на форумах о судебной реструктуризации: что будет с кредиторами, не заявившими требования в реестр. По общему правилу непогашенные требования, оставшиеся после исполнения утверждённого плана, считаются удовлетворёнными, поэтому «не успевший» в реестр кредитор не сможет потом требовать своё. На практике управляющий и юристы включают в план всех известных кредиторов, чтобы исключить споры. Срок плана и детали исполнения проверяйте по актуальной редакции закона о банкротстве: процедуру точечно корректировали, и формулировки со старых форумов могут не совпадать с действующими.
Реструктуризация или реализация имущества: что определяет суд
Суд выбирает процедуру не по желанию сторон, а по фактическим обстоятельствам: есть ли подтверждённый доход, реалистичен ли план, сможете ли вы платить сверх прожиточного минимума на себя и иждивенцев. Если план выглядит невыполнимым или доход падает уже в процессе, суд переходит к реализации имущества. Для должника без активов это чаще всего означает полное списание долгов.
Реструктуризация реалистична, когда:
- доход стабильный, документально подтверждённый и его хватает на жизнь и платежи;
- сумма долга и график платежей сходятся без «чудесных» ожиданий роста зарплаты;
- нет рисков оспаривания сделок и скрытого имущества;
- вы готовы жить в режиме контроля расходов через спецсчёт.
Распространённый страх с форумов: «боюсь, что навяжут реструктуризацию и буду платить годами». На деле он преувеличен. Суд не утверждает план, который заведомо неисполним, а собрание кредиторов, как правило, не поддерживает план без реального источника платежей. Если дохода нет, спорить о реструктуризации обычно не о чем: дело идёт к реализации и списанию. Если доход есть, а списать долги хочется, это уже разговор о честности позиции, и лучше обсудить его с юристом до подачи заявления, а не после первого заседания.
Внесудебное банкротство, судебная процедура или реструктуризация: как выбрать вариант
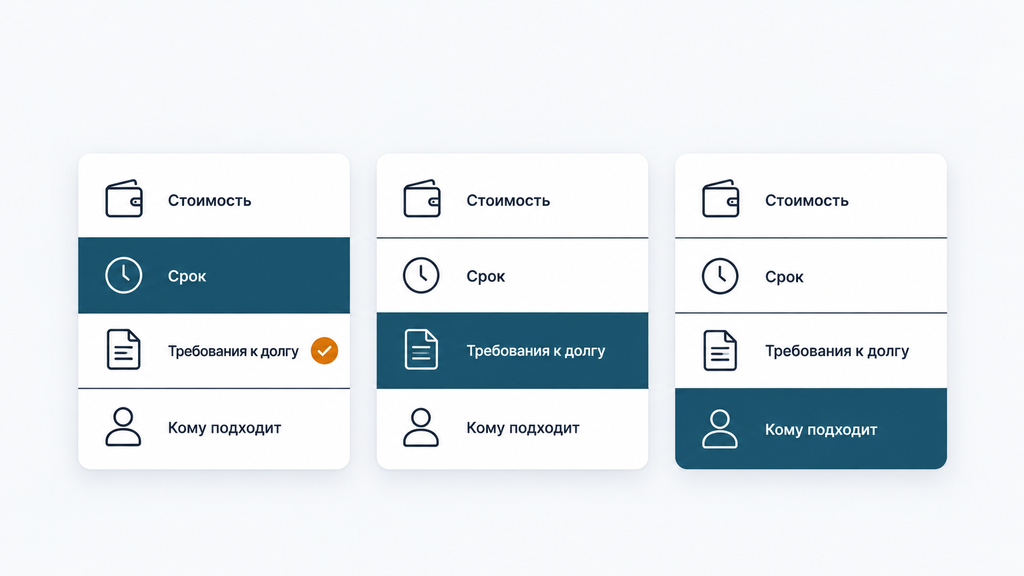
Выбор определяется четырьмя факторами: суммой долга, стадией взыскания, наличием дохода и имущества и целью, то есть тем, хотите вы списать долги или рассчитаться по ним. Сведите свою ситуацию к этим параметрам, и карта вариантов станет читаемой. Для наглядности мы сравнили процедуры по ключевым критериям.
| Критерий | Внесудебное банкротство (МФЦ) | Судебное банкротство (реализация) | Судебная реструктуризация |
|---|---|---|---|
| Стоимость | Бесплатно | Обычно порядка 100 тысяч рублей, возможна рассрочка | Расходы на процедуру плюс платежи по плану |
| Срок | Ровно 6 месяцев | Как правило, от 8 месяцев | До 3 лет по плану |
| Требования к долгу | От 25 000 до 1 000 000 ₽, совокупно | Без ограничений, возможна подача без просрочек | Без ограничений по сумме, нужен доход для плана |
| Исполнительное производство | Обязательно оконченное по п. 4 ч. 1 ст. 46 или особое основание | Не имеет значения | Не имеет значения |
| Что с долгами | Списываются только указанные в заявлении | Списываются практически все, кроме закреплённых законом | Погашаются по плану; непогашенные после исполнения считаются удовлетворёнными |
| Доход и имущество | Не должно быть дохода и имущества для взыскания | Не препятствуют, имущество включается в конкурсную массу | Доход обязателен, имущество сохраняется |
| Кому подходит | Должникам с «безнадёжными» долгами без активов | Большинству должников, включая те, кто «не проходит» в МФЦ | Тем, кто хочет рассчитаться и сохранить имущество |
Типовые профили из практики:
- Не работает, имущества нет, долг около 300 тысяч, производство давно окончено. Классический кандидат на МФЦ: все условия сходятся, процедура бесплатна. Компромисс в том, что спишутся только указанные долги, поэтому список должен быть полным.
- Работает, доход стабильный, долг от 2 млн. Внесудебная процедура закрыта по доходу и сумме. Вопрос выбора между реструктуризацией и реализацией решается честным расчётом: потянете ли план, хотите ли рассчитаться.
- Десятки МФО, суды идут потоком. Ждать «окна» для МФЦ почти наверняка значит потерять год. Надёжнее судебное банкротство: подача по своей инициативе, списание по максимуму. Компромиссы: стоимость и участие управляющего.
- Пенсионер с пособием и исполнительным документом, предъявленным год назад. Возможна подача в МФЦ по особому основанию; проверьте статус документа и отсутствие имущества. Компромисс: при появлении любого дохода или имущества процедура прекращается.
Теперь практические сигналы. Решение выглядит удачным, когда вы проверили условия по первоисточникам, собрали полный список кредиторов и понимаете цену и срок каждого варианта. Опасения должны возникнуть, если решение подсказал только ценник («бесплатно же»), если вы не знаете точной суммы долга или если кто-то обещает результат без изучения документов. В банкротстве результат всегда зависит от конкретной ситуации, помните об этом, когда выбираете себе помощников.
Ошибки и заблуждения из обсуждений о банкротстве
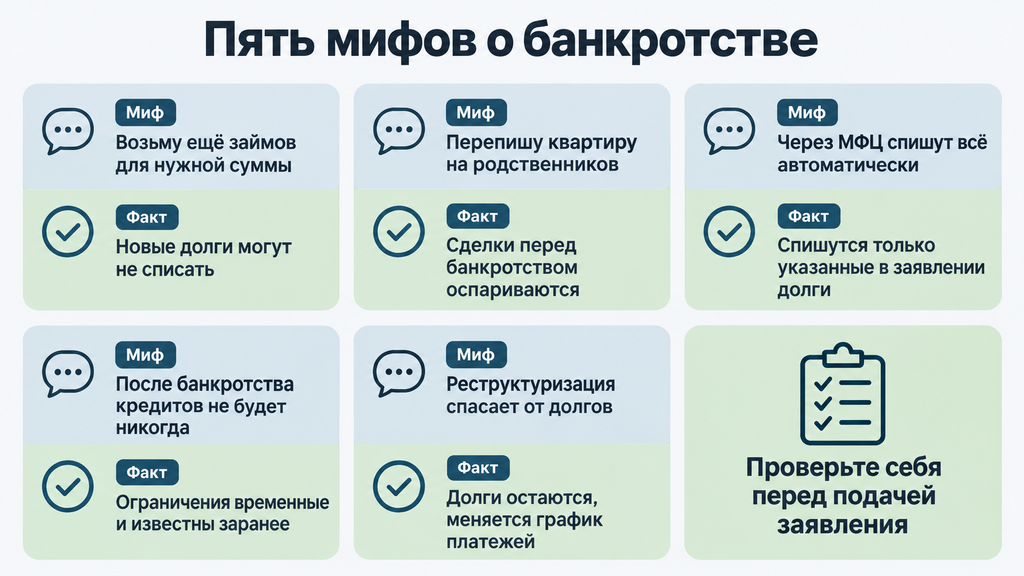
Самые дорогие ошибки при банкротстве совершаются не в судебных заседаниях, а в подготовке: новый заём «под лимит», переписанное имущество, скрытые кредиторы и неверные суммы в заявлении. По форумам эти идеи гуляют годами, поэтому разберём их в формате «миф и факт», чтобы вы не тратили месяцы на путь, который заранее ведёт к отказу.
Миф: «Возьму ещё пару займов, чтобы дорасти до нужной суммы». Факт: это прямая дорога к подозрению в недобросовестности. Долги, набранные при очевидной неплатёжеспособности, суд может не списать, а процедуру прервать. Банкротство оформляет уже сложившуюся ситуацию, а не создаёт её «под условия».
Миф: «Перепишу квартиру на родственников — и имущества формально нет». Факт: сделки перед банкротством оспариваются, и при выявлении процедуру прекратят. Единственное жильё и так защищено законом, поэтому такие манипуляции незаконны и вдобавок бессмысленны.
Миф: «Через МФЦ спишут всё автоматически». Факт: списываются только долги, указанные в заявлении, и только если выполнены все условия. Забытый кредитор остаётся кредитором, а заниженная сумма вскрывается при проверке.
Миф: «После банкротства кредитов не будет никогда». Факт: ограничения временные и известные заранее: пять лет вы обязаны сообщать о статусе банкрота при получении кредита. Практика показывает, что через несколько лет при стабильном доходе возможны и одобрения, хотя в первые годы отказы наиболее вероятны.
Миф: «Реструктуризация спасает от долгов». Факт: долги остаются, меняются только график и условия. Реструктуризация полезна тем, кто хочет и может рассчитаться, а не тем, кто ищет способ не платить.
И список несписываемых долгов, который стоит знать до подачи заявления: алименты; возмещение вреда жизни и здоровью; компенсация морального вреда; зарплата и выходные пособия работникам, если вы были ИП; субсидиарная ответственность; возмещение умышленно причинённого ущерба имуществу. Эти обязательства учитываются в совокупной сумме, но банкротством не снимаются, планируйте их погашение отдельно.
Что будет после: ограничения, кредитная история и жизнь с чистым листом
После внесудебного банкротства действуют те же ограничения, что и после судебного: пять лет при получении кредита нужно сообщать о статусе банкрота, три года нельзя занимать руководящие должности в организациях, а повторная процедура возможна не раньше чем через пять лет. Звучит серьёзно, но большинство ограничений касается узких сценариев, которые типичному должнику маловероятны. Полный список с точными сроками:
- 5 лет — сообщать о банкротстве при обращении за кредитом или займом;
- 3 года — нельзя входить в органы управления юридических лиц;
- 5 лет — нельзя руководить страховыми компаниями, микрофинансовыми организациями и негосударственными пенсионными фондами;
- 10 лет — нельзя занимать руководящие должности в кредитных организациях;
- 5 лет — нельзя повторно проходить банкротство;
- если вы закрыли ИП меньше чем за год до процедуры, 5 лет нельзя регистрироваться как ИП и управлять организациями.
Про кредиты честно: запись о банкротстве остаётся в кредитной истории, и в первые годы одобрения маловероятны, кредиторы видят и статус, и факт списанных через банкротство долгов. Это временно. Финансовая репутация восстанавливается через стабильный подтверждённый доход, аккуратные небольшие обязательства, которые вы обслуживаете без просрочек, и периодическую проверку своей кредитной истории. Ошибки в ней встречаются, и их можно исправлять.
И разберём три страха, которыми должников пугают в комментариях. Увольнение: трудовое законодательство не предусматривает увольнение за банкротство, такая формулировка в приказе не выдержит проверки. Органы опеки: за сам факт банкротства детей не забирают; основания для вмешательства опеки перечислены в семейном законодательстве и с долгами не связаны. Выезд за границу: ограничение вводится приставами по открытым исполнительным производствам, то есть как раз до банкротства; после списания указанных долгов соответствующие ограничения снимаются. Проверяйте свой статус в банке данных ФССП перед поездкой, так спокойнее.
Если ни один путь не подходит: законные альтернативы и бесплатный разбор ситуации
Если условия МФЦ пока не выполнены, а суд и реструктуризация кажутся преждевременными, работают более мягкие инструменты: реструктуризация долга напрямую с банком, кредитные каникулы, рефинансирование и мировое соглашение. Каждый вариант решает свою часть проблемы, и у каждого есть цена.
- Реструктуризация с банком. Заявление в банк с просьбой изменить график: увеличить срок, снизить платёж. Работает при временных трудностях и пока просрочка небольшая. Компромисс: срок кредита растёт, общая переплата увеличивается.
- Кредитные каникулы. Пауза или снижение платежей на оговоренный период при подтверждённых трудностях, например при снижении дохода или временной нетрудоспособности. Компромисс: это отсрочка, а не уменьшение долга; после каникул платёж восстанавливается.
- Рефинансирование. Новый кредит на погашение старых под меньшую ставку. Имеет смысл при разрозненных дорогих долгах и пока кредитная история позволяет. Компромисс: при уже испорченной истории одобрение маловероятно, а попытки «перекредитоваться до последнего» обычно только увеличивают нагрузку.
- Мировое соглашение. Договорённость с кредиторами о графике, которую утверждает суд. Вариант для тех, у кого есть реальный источник расчётов и согласие большинства кредиторов.
Если вы честно попробовали сориентироваться по этому разбору и всё ещё не понимаете, какой путь ваш, это нормальная ситуация. Банкротное право входит в число самых детальных отраслей, и «применимо ко мне или нет» по общим правилам редко видно. Вы можете обратиться к нам за бесплатной первичной консультацией: по процедуре банкротства, по любому другому юридическому вопросу с долгами или просто потому, что не знаете, что делать дальше. Для первого шага много не нужно. Оставьте заявку и в двух словах опишите ситуацию: суммы, просрочки, были ли суды и приставы. Специалист проведёт первичный разбор и покажет карту вариантов. Оплачивать услугу и принимать решение сразу не потребуется: сначала стоит просто увидеть свою ситуацию в цифрах и сроках.
Часто задаваемые вопросы
Сколько стоит банкротство через МФЦ?
Процедура полностью бесплатна: ни госпошлины, ни вознаграждения финансового управляющего платить не нужно. Расходы возможны, только если обращаетесь к юристу за проверкой условий и подготовкой заявления. Для сравнения: судебное банкротство обычно обходится в сумму порядка 100 тысяч рублей, включая услуги управляющего.
Можно ли пройти внесудебное банкротство, если есть официальный доход?
По общим правилам нет: если с вас есть что удерживать, производство не окончат по нужному основанию, и заявление в МФЦ не примут. Для получателей пенсии и детских пособий действуют отдельные основания; их условия стоит проверить по актуальной редакции закона на 2026 год. При стабильном доходе реалистичнее судебное банкротство или реструктуризация.
Что будет с долгом, который не указан в заявлении в МФЦ?
Такой долг не спишется и останется у кредитора. Кроме того, забытый кредитор, обнаружив процедуру, вправе перевести дело о банкротстве в арбитражный суд. Поэтому перед подачей собирают данные по всем обязательствам, включая поручительства и несписываемые суммы.
Чем судебная реструктуризация отличается от банкротства?
Реструктуризация — это этап внутри судебного дела о банкротстве, при котором долги погашаются по утверждённому судом плану в срок до трёх лет. Полное списание происходит в другой процедуре, при реализации имущества. Ограничения для должника зависят от того, какой именно этап завершил дело.
Можно ли пройти внесудебное банкротство повторно?
Не ранее чем через пять лет после завершения предыдущей процедуры. Ограничение действует и после судебного, и после внесудебного банкротства. Новые долги, возникшие после первой процедуры, списать раньше этого срока законными способами не получится.
Что делать, если банк продал долг коллекторам перед подачей заявления?
Указать в списке кредиторов нового владельца долга и основание перехода, то есть договор цессии. Неверный кредитор — типичное основание для отказа и риска несписанного долга. Актуального владельца и точную сумму уточняют у кредитора по официальным каналам, затем сверяют с кредитной историей.
Блокируют ли счета и карты при внесудебном банкротстве?
Сама процедура счета не блокирует: доступ к деньгам остаётся. По указанным долгам действует мораторий: удержания прекращаются, а новые производства не возбуждаются. Аресты, наложенные приставами ранее, снимаются по мере окончания производств, поэтому выписку о завершении банкротства лучше самостоятельно отнести приставам.
Влияет ли банкротство через МФЦ на выезд за границу?
Статус банкрота сам по себе выезд не ограничивает. Запрет на выезд вводится приставами по открытым исполнительным производствам, то есть как раз до банкротства, обычно при долге от 30 тысяч рублей. После списания указанных долгов такие ограничения снимаются.