Семейные истории должников: форум

В темах «муж набрал кредитов форум» и «муж банкрот форум» повторяются одни и те же истории: тайные кредиты, страх потерять квартиру и споры «разводиться или спасать». Брак сам по себе не делает жену должником по кредитам мужа: по общему правилу отвечает тот, кто подписал договор. Но доля супруга в общем имуществе, а в отдельных случаях и сами долги могут быть признаны общими. Первый шаг в любой из этих ситуаций одинаков: собрать документы по всем обязательствам, поставить самозапрет на новые кредиты и получить первичный разбор, прежде чем принимать решения о деньгах и имуществе.
Что обсуждают на форумах о долгах мужа: пять типичных сюжетов
На форумах о долгах мужей чаще всего повторяются пять сюжетов: тайные кредиты, банкротство супруга, долги, повисшие на жене в декрете, спор «разводиться или спасать» и опыт тех, кто уже прошёл процедуру банкротства. Если убрать эмоции, каждый сюжет превращается в конкретный правовой вопрос с понятным набором решений. Ниже эти сюжеты собраны в том виде, в каком их обычно описывают сами участницы обсуждений.
- «Муж взял кредиты без моего ведома». Узнали о долгах из сообщения банка, письма суда или звонка коллектора. Вопрос за сюжетом: обязана ли жена платить по договорам, которых она не подписывала.
- «Муж банкротится, а я не понимаю, что будет с квартирой». Супруг подал заявление о банкротстве, а жена боится за жильё, долю в общем имуществе и будущее детей. Вопрос: что процедура забирает, а что не трогает.
- «Я в декрете, а его кредиты легли на наш бюджет». Доход семьи падает, муж продолжает брать займы, часть долгов уже оформлена на жену. Вопрос: как остановить наращивание долга и защитить себя.
- «Разводиться или пытаться спасти». Родные советуют противоположное, жена не знает, влияет ли развод на долги и имущество. Вопрос: что развод меняет юридически, а что нет.
- «Я прошёл банкротство: рассказываю, как это было». Опытные авторы делятся деталями: документы, расходы, жизнь без карт во время процедуры, ограничения после неё. Вопрос: насколько чужой опыт применим к вашей семье.
Практика показывает: люди приходят на форумы за поддержкой, а уходят с набором разрозненных советов. Поэтому дальше каждый сюжет разобран отдельно: с правилом, которое за ним стоит, и действиями, которые имеют смысл в первые же недели.
Советы с форумов о долгах мужа: чему верить, а чему нет
Форумные советы полезны как ориентир в чужом опыте, но принимать их как готовое решение для своей семьи нельзя: авторы пишут, не зная ваших документов, доходов, условий кредитов и стадии взыскания. Один и тот же совет («продай машину и погаси часть долга» или «банкроться и не думай») в одной семье работает, а в другой приводит к потере жилья или отказу в списании долгов. Все рекомендации с форумов условно делятся на три группы.
- Полезные. Собрать все документы по долгам, посчитать обязательства в одной таблице, перестать брать новые займы, поставить самозапрет на кредиты. Такие советы почти всегда уместны, потому что не зависят от деталей ситуации.
- Нейтральные. Личные истории: «мне списали долги за восемь месяцев», «у нас забрали машину». Это опыт одной семьи с её набором обстоятельств. Он показывает, как бывает, но не гарантирует, что так же будет у вас.
- Опасные. Советы, которые звучат как «схемы»: переоформить имущество на родственников, взять кредит на себя ради мужа, ничего не отвечать банку и суду. Именно они чаще всего ухудшают положение семьи.
На практике чаще всего проблема возникает там, где совет переносится без проверки: автор пишет про свою ипотеку с господдержкой, а читательница применяет совет к квартире с материнским капиталом и получает совсем другой результат. Правило простое: любой форумный совет остаётся гипотезой, которую нужно сверить с вашими документами и актуальными нормами.
Вред чаще всего приносят четыре повторяющихся совета: они либо прямо противоречат закону, либо создают новые риски вместо решения старых. В таблице собраны сами советы, их реальные последствия и действия, которые стоит сделать вместо них.
| Совет с форума | Чем обычно заканчивается | Что делать вместо этого |
|---|---|---|
| «Перепиши имущество на родственников, пока не забрали» | Финансовый управляющий проверяет сделки за последние три года: дарение и продажу по заниженной цене оспаривают, имущество возвращают в конкурсную массу, а к должнику возникают вопросы о добросовестности вплоть до отказа в списании долгов | Зафиксировать реальную картину имущества и обсудить её со специалистом до подачи заявления |
| «Возьми кредит на себя и закрой его долги» | Долг мужа превращается в личный долг жены, а причина проблемы, нехватка дохода, никуда не исчезает | Свести все обязательства в одну таблицу и посчитать, покрывает ли доход семьи платежи хотя бы в принципе |
| «Не отвечай банку, суд сам разберётся» | Пропускается срок на отмену судебного приказа, дело переходит к приставам, счета блокируются без вашего участия | Проверять почту и картотеку дел, отвечать в установленные сроки |
| «Скажи управляющему не про все долги и не про всё имущество» | Сведения о счетах, имуществе и супруге управляющий получает из государственных реестров, поэтому сокрытие почти всегда обнаруживается, а недостоверные данные снижают шансы на списание | Раскрыть полную картину, включая долги и имущество супруга |
Обратите внимание: даже законные действия, совершённые «на опережение», суд может оценить как попытку уйти от обязательств. Поэтому перед любым шагом с имуществом, будь то продажа, дарение или раздел, имеет смысл показать документы специалисту. Это дешевле, чем потом оспаривать последствия.
Муж набрал кредитов: кто по закону за них отвечает
По общему правилу кредиты, которые муж оформил на себя, остаются его личными обязательствами: запись о браке не добавляет фамилию жены в кредитный договор. Претензии банка адресованы заёмщику, и если жена не подписывала документы, требовать с неё платежи по договору кредитор не может. Логика закона простая: отвечает тот, кто взял деньги. Но есть важные нюансы, которые прописаны в статьях 34 и 45 Семейного кодекса РФ.
- Статья 34 СК РФ устанавливает режим совместной собственности: доходы каждого из супругов, пенсии, пособия и имущество, нажитое в браке, считаются общими независимо от того, на кого из супругов оно оформлено.
- Статья 45 СК РФ разграничивает ответственность: по обязательству одного из супругов взыскание обращается на имущество этого супруга; если его не хватает, кредитор вправе требовать выдела доли должника из общего имущества.
Что это значит на практике: личное имущество жены (то, что получено до брака, в дар или по наследству) при личных долгах мужа не затрагивается. Её зарплата, пособия и деньги на собственных счетах, как правило, тоже остаются вне доступа кредиторов мужа. А вот доля мужа в совместной квартире, машине или вкладе может быть реализована в счёт долга, даже если само имущество оформлено на жену: регистрация на одного супруга не отменяет совместный режим собственности, возникший в браке на общие средства.
| Ситуация | Кто отвечает по долгу |
|---|---|
| Муж оформил кредит единолично и потратил деньги на себя | Только муж; претензий к жене по договору нет |
| Деньги ушли на нужды семьи: ремонт общего жилья, лечение, повседневные расходы | Долг могут признать общим при подтверждении документами |
| Жена подписала договор как созаёмщик | Жена и муж отвечают перед банком наравне |
| Жена выступила поручителем | Жена отвечает в пределах условий поручительства |
| Подпись жены подделана или документы оформлены обманом | Сделку можно оспорить; платежи от своего имени до разбора вносить не стоит |
Когда долг мужа могут признать общим
Долг мужа признают общим, если обязательство возникло в интересах семьи и деньги фактически потрачены на семейные нужды. И то и другое придётся подтверждать доказательствами. Значение имеет не формулировка «на потребительские цели» в договоре, а реальный путь денег: выписки, чеки, договоры на ремонт, платёжки за лечение, переводы за коммунальные услуги. Показательный пример из практики: кредит на ремонт общей квартиры суд с высокой вероятностью посчитает семейным обязательством, а кредит на покупку техники, которой пользуется только муж, останется личным.
В спорных ситуациях суд оценивает совокупность обстоятельств: кто инициировал заём, куда ушла основная сумма, как жила семья в этот период. Поэтому в отдельных случаях долг на имя мужа признают общим, а в похожей ситуации нет; гарантий заранее не даст никто. Практический вывод для жены: сохраняйте документы о движении денег в семье. Они работают в обе стороны: защищают и от необоснованных претензий к вам, и от потери прав на свою долю при разделе.
Как проверить все кредиты мужа
Полную картину долгов собирают поэтапно: сначала официальные отчёты, затем судебные и исполнительные производства, в конце неформальные займы, которых в отчётах нет. Порядок такой:
- Муж запрашивает сведения из бюро кредитных историй (БКИ), организаций, где хранятся данные о кредитах, и получает отчёты бесплатно дважды в год в каждом бюро, где они есть.
- Отчёты сверяются с банковскими приложениями, договорами и сообщениями от кредиторов: остатки, ставки, просрочки, страховки.
- Проверяются судебные участки мировых судей и картотека арбитражных дел, а также банк данных исполнительных производств ФССП: там видны уже вынесенные приказы и решения.
- Отдельно фиксируются займы у знакомых и родственников: в кредитной истории их нет, а при банкротстве их нужно раскрывать.
- Итог сводится в одну таблицу: кредитор, остаток, ставка, ежемесячный платёж, просрочка, залог, поручители.
Если в документах обнаружилась подпись, которую жена не ставила, действовать нужно аккуратно: зафиксировать документы, письменно заявить о несогласии и обратиться к юристу. До разбора не стоит вносить платежи от своего имени, потому что это может быть истолковано как признание долга. Самостоятельно запросить кредитную историю мужа жена не может: отчёт выдаёт сам человек или его представитель по доверенности.
Что делать в первые дни после новости о долгах: пошаговый план
Первые дни после новости о долгах мужа уходят на факты, а не на решения: сначала собирается полная картина обязательств, затем защищается бюджет семьи и только потом выбирается способ работы с долгом. Решение, принятое в состоянии страха, обычно самое дорогое: новый кредит «на закрытие», снятие накоплений детей, подпись под поручительством без чтения условий. Последовательность, которая на практике экономит и деньги, и нервы, выглядит так:
- Зафиксируйте известное. Банк или МФО, первоначальная сумма, остаток, ежемесячный платёж, ближайшая дата оплаты, есть ли просрочка. Записывайте всё: память в стрессе ненадёжна.
- Получите документы. Попросите мужа показать договоры и личные кабинеты. Одного сообщения банка недостаточно: в нём может не быть сведений о страховке, залоге и полной стоимости кредита.
- Проверьте суды и приставов. Судебный приказ, упрощённое судебное решение, которое можно отменить при соблюдении срока: обычно на возражения даётся 10 дней с момента получения. Пропущенный срок можно восстановить, но это лишняя работа.
- Поставьте самозапрет на кредиты. Это бесплатная услуга через Госуслуги: банки и МФО не смогут выдавать человеку новые займы, пока запрет активен. Поставьте его себе и обсудите с мужем установку для него. Такой запрет останавливает лавину новых договоров лучше любых уговоров.
- Защитите базовые расходы. Жильё, питание, лекарства, дорога, потребности детей. Эти статьи не должны «кормить» хаотичные платежи кредиторам. Порядок распределения денег в семье вы определяете сами.
- Сведите долги в таблицу и посчитайте нагрузку. Разделите сумму ежемесячных платежей на доход семьи. Если платежи занимают больше половины дохода, разговор о реструктуризации или банкротстве перестаёт быть теоретическим.
- Получите первичный разбор до подписаний. Любые документы, которые просят подписать «срочно» (поручительство, согласие, залог), должны сначала пройти проверку специалистом.
Чек-лист самопроверки на конец первой недели: у вас есть список всех кредиторов с суммами; вы знаете, есть ли судебные акты и на какой стадии они; самозапрет на кредиты установлен хотя бы на вас; семейные базовые расходы защищены; ни одной новой подписи не поставлено. Если хотя бы один пункт не закрыт, начните с него.
Развод и долги мужа: помогает ли развод защитить семью
Развод меняет семейный статус, но не отменяет автоматически ни уже возникших общих долгов, ни прав кредиторов на долю должника в общем имуществе. Кредитный договор при разводе не переписывается: если долг признавался личным обязательством мужа, он таким и остаётся; если долг общий, он может быть разделён между супругами пропорционально долям. На практике имеют значение три момента.
- Общие долги делятся, а не исчезают. Если кредит расходовался на нужды семьи, при разводе супруга вправе требовать его раздела. Но и кредитор, в свою очередь, может требовать обращения взыскания на долю должника в общем имуществе.
- Брачный договор и соглашение о разделе работают, если они честные. Соглашение, по которому всё имущество уходит жене, а все долги остаются мужу без активов, суд вправе оспорить как сделку во вред кредиторам. Юридическую силу имеют документы, заключённые задолго до кризиса и на сбалансированных условиях.
- Сами по себе развод и раздел имущества не запрещены. Частый форумный страх звучит так: «боюсь подавать на развод до банкротства мужа, чтобы это не сочли уклонением». Сам факт развода нарушением не является: семьи распадаются по разным причинам. Настороженно суд смотрит не на развод, а на сделки, совершённые незадолго до процедуры на явно невыгодных условиях.
Решение о разводе в первую очередь личное, и юридическая консультация здесь лишь проясняет последствия, но не делает выбор за человека. Если вы рассматриваете и развод, и банкротство одновременно, порядок действий стоит обсудить со специалистом заранее: последовательность событий в этом случае влияет на то, как будут распределены имущество и долги.
Муж банкротится: что процедура означает для жены и детей
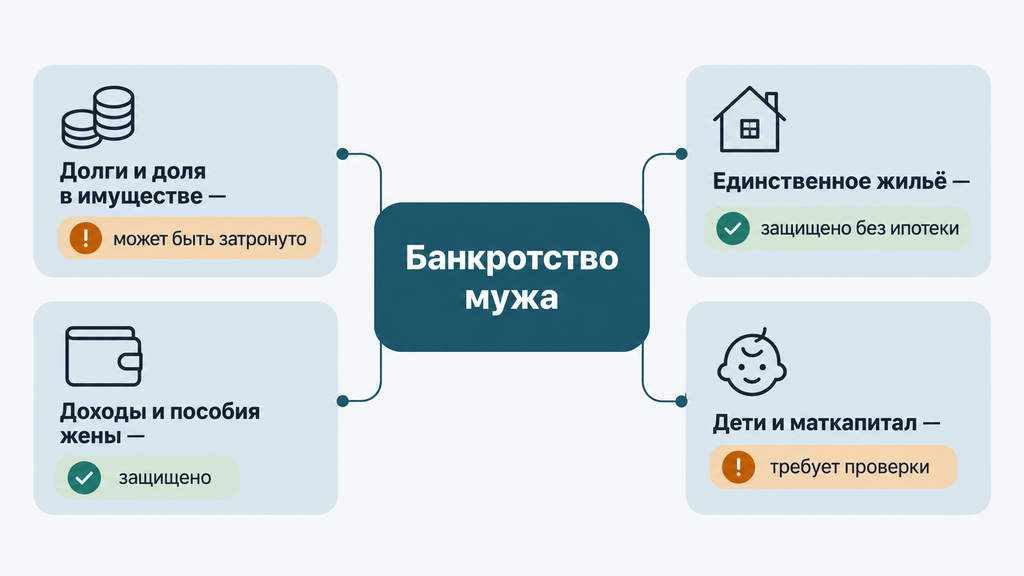
Банкротство мужа затрагивает его долги и его долю в общем имуществе, но не личное имущество, доходы и пособия жены. Процедура, судебная или внесудебная, проходит под контролем финансового управляющего: специалиста, которого назначает суд, чтобы проверить имущество и сделки должника, распорядиться конкурсной массой (имуществом, за счёт которого гасятся долги) и доложить суду о результатах. Для семьи важны четыре зоны: общее имущество, жильё, доходы жены и интересы детей. Разберём каждую.
Что происходит с общим имуществом супругов
Если у должника есть доля в совместном имуществе, она может быть реализована в процедуре, а часть выручки после расчётов с кредиторами возвращается супруге. Порядок регулирует статья 213.26 закона о банкротстве: из выручки от продажи общего имущества супруге выплачивается причитающаяся ей часть, а доля должника включается в конкурсную массу; за её счёт гасятся расходы процедуры и требования кредиторов, и только остаток, если он есть, возвращается должнику. На практике между управляющим и супругой нередко возникают разногласия о размере доли. Их решает арбитражный суд, и доказательствами служат как раз те документы о платежах и покупках, о которых шла речь выше.
Условный пример: в процедуре продан совместный автомобиль за 900 000 рублей. После расходов на процедуру и расчётов с кредиторами часть средств, приходящаяся на долю жены, возвращается ей, остальное идёт кредиторам. Суммы в примере условные, а итог зависит от состава долга и того, что именно управляющий включит в конкурсную массу. Имущество жены, полученное до брака, в дар или по наследству, в массу не входит, но только если его не «смешали» с совместным и не оформляли переписыванием накануне процедуры.
Единственное жильё, ипотека и маткапитал
Единственное пригодное для проживания жильё защищено исполнительским иммунитетом (запретом обращать на него взыскание, установленным статьёй 446 ГПК РФ). Иммунитет касается жилья без залога: обычную квартиру, в которой живёт семья, за потребительские долги, как правило, не забирают. Отдельные исключения касаются залогового жилья и так называемого излишнего жилья, которое суд может признать подлежащим замене на меньшее, с выплатой должнику стоимости замещающего жилья.
- Ипотечное жильё. Залог для банка сильнее иммунитета: если платежи по ипотеке не вносятся, жильё может уйти на торги. С сентября 2024 года в законе о банкротстве действует механизм, позволяющий при соблюдении условий сохранить единственное ипотечное жильё: урегулировать долг с залоговыми кредиторами, в том числе через мировое соглашение, либо выплатить стоимость замещающего жилья по правилам закона. В 2026 году этот механизм применяется к новым делам, и по опыту он требует аккуратной подготовки документов.
- Материнский капитал. Средства маткапитала не включаются в конкурсную массу и расходуются по целевому назначению. Если жильё, купленное с маткапиталом, попало в процедуру, подключаются правила об обязательных долях детей и контроле опеки. Такие дела требуют отдельной подготовки.
- Сделки с жильём за три года. Дарение квартиры детям или продажа «своим» накануне банкротства не защищают жильё, а создают риск: сделку оспорят, а к должнику возникнут вопросы о добросовестности.
Доходы, счета и выплаты супруги
Зарплата, счета и вклады жены в конкурсную массу мужа не включаются: взыскание по личным долгам супруга не обращается на доходы другого супруга. Детские пособия и алименты защищены отдельно. Их списание по долгам допускается только в особых случаях и оспаривается в суде. При этом финансовый управляющий вправе запрашивать сведения об имуществе, счетах и переводах и самого должника, и его супруга. Такое право действует с мая 2024 года, поэтому скрывать общие счета бессмысленно: их всё равно увидят, а недостоверные сведения в заявлении снизят шансы на списание долгов.
Что реально помогает жене на этом этапе: отдельная карта для личных доходов и пособий, сохранённые выписки, разделение общих и личных поступлений в документах. Мини-чек-лист: переведите свои доходы на отдельный счёт; храните выписки по детским выплатам; не пользуйтесь картами мужа во время процедуры; фиксируйте личные крупные покупки документами. Это нормальное разделение финансов, а не «прятки» от управляющего; к тому же оно упростит любые будущие споры.
Как выбрать путь для семьи: сравнение вариантов решения долга
Путь из долговой ситуации выбирают по четырём критериям: доля платежей в доходе, наличие залога и имущества, стадия взыскания и семейные обстоятельства вроде декрета или обязательных расходов на детей. Универсального ответа нет: реструктуризация, каникулы, добровольное погашение и банкротство решают разные задачи. Основные варианты сравнены в таблице.
| Вариант | Когда подходит | Что даёт | Риски и ограничения |
|---|---|---|---|
| Переговоры с банком, реструктуризация | Доход сохранился, но платёж стал неподъёмным; просрочка небольшая | Снижение платежа за счёт срока или графика | Переплата обычно растёт; банк не обязан соглашаться |
| Кредитные каникулы | Временное падение дохода при выполнении условий закона или программы банка | Передышка на несколько месяцев | Не списывает долг; после каникул график возвращается |
| Добровольная продажа части имущества и частичное погашение | Есть неосновной актив, продажа которого заметно снижает долг | Сокращение долга и нагрузки без суда | Продажа должна быть рыночной; вывод активов по заниженным ценам оспаривается |
| Судебное банкротство | Платежи превышают половину дохода, долг растёт, просрочки и суды уже начались | Единый законный порядок работы со всеми кредиторами и, при добросовестности, списание непогашенных долгов | Расходы процедуры, ограничения после неё, проверка сделок за три года |
| Внесудебное банкротство через МФЦ | Долг в пределах установленного диапазона и есть одно из оснований по закону, например оконченное исполнительное производство при отсутствии имущества | Бесплатная процедура без управляющего | Строгие условия: при несоответствии МФЦ вернёт заявление |
Практический ориентир для выбора: если после базовых расходов семья может устойчиво платить новый график, начинайте с переговоров с кредиторами. Если для очередного платежа уже нужен новый заём, а долг продолжает расти за счёт процентов и штрафов, разумнее считать бюджет банкротства и сравнивать его с суммой переплаты за годы. И помните про внесудебный путь: в 2026 году через МФЦ можно списать долги в пределах установленного законом лимита, но критерии отбора жёсткие, поэтому проверяйте соответствие основаниям до подачи.
Типичные ошибки семей должников и как их избежать
Чаще всего семьи должников теряют деньги и время не из-за самих долгов, а из-за поспешных действий в первые недели: новый кредит «на закрытие», пропущенные сроки и панические сделки с имуществом. Ниже собраны ошибки, которые повторяются в обсуждениях из месяца в месяц, с объяснением, чем они заканчиваются и что делать вместо каждой.
- Оформить кредит на себя ради чужого долга. Долг переходит на жену, переплата удваивается, а причина, разрыв между доходом и платежами, сохраняется. Вместо этого: свести все обязательства в таблицу и посчитать, есть ли вообще математика погашения.
- Платить, не зная полной картины. Из последних денег гасится один кредит, а по остальным растут штрафы, и через месяц картина хуже, чем была. Вместо этого: сначала полный список долгов, потом распределение платежей.
- Игнорировать письма суда и приставов. Судебный приказ вступает в силу, счёт блокируют, из зарплаты, как правило, удерживают до половины. Вместо этого: проверять почту и картотеки; приказ можно отменить возражениями в срок, а пропущенный срок просить восстановить.
- Переоформлять имущество и оформлять «срочный» раздел. Такие сделки управляющий и кредиторы оспаривают, а репутация добросовестного должника, главное условие списания долгов, страдает. Вместо этого: показывать реальную картину имущества и решать вопросы раздела в правильной последовательности.
- Верить обещаниям «списания всего и сразу». Банкротство остаётся судебной процедурой с расходами и условиями; результат зависит от добросовестности, состава имущества и практики конкретного региона. Ни один специалист не обязан обещать результат до изучения документов.
- Ждать, что «само рассосётся». Проценты, штрафы и пени продолжают начисляться, долг растёт даже без новых займов. Вместо этого: как только стало ясно, что график не вытягивается, считать варианты, а не ждать.
- Решать по эмоциям из форумной ветки. Чужой совет без ваших цифр остаётся лотереей. Вместо этого: любые шаги проверять расчётом и, где речь о суде и имуществе, консультацией.
Заметьте закономерность: почти каждая ошибка оказывается действием «сейчас, чтобы успокоиться», которое оплачивается потом. Спокойная последовательность «факты → расчёт → консультация → решение» выглядит скучнее, но на практике экономит семьям сотни тысяч рублей.
Реальные истории с форумов: как это бывает на практике
За разными формулировками на форумах обычно стоят три практических сценария, и в каждом решение начинается не с эмоций, а с документов. Истории ниже обобщены, детали изменены, имена не используются, но последовательности действий взяты из реальных обсуждений и практики.
История 1. Квартира мужа куплена до брака, но восемь лет платежи вносились из общего бюджета. Муж подал на банкротство, квартиру планировали реализовать как залоговую, а жена не понимает, теряет ли она что-то. Действия: супруга собрала выписки и подтверждения платежей за годы брака, поставила вопрос о своей доле в выплатах и о части средств от продажи. Итог: вопрос решился через арбитражный суд, рассматривающий разногласия с управляющим; исход в таких делах зависит от доказательств и практики региона. Именно поэтому документы важнее уверенности в своей правоте.
История 2. Жена в декрете, муж набрал кредитов и займов в МФО. Кредитка с растущим лимитом, затем микрозаймы с продлениями, часть займов муж уговорил оформить на жену. Действия: жена прекратила брать на себя новые обязательства, поставила самозапрет на кредиты, свела долги в таблицу и предложила мужу план с сокращением лимитов; заодно написала заявления о возврате части комиссий и страховок по займам. Итог: лавина новых договоров остановилась, семья вернула контроль над бюджетом, а вопрос о банкротстве стал предметом расчёта, а не паники.
История 3. Крупные кредиты и микрозаймы при ипотеке. Супруг скрыл несколько договоров, общая нагрузка с ипотекой перевалила за пятикратный годовой доход семьи. Действия: посчитали долю всех платежей в доходе, и она оказалась критической; обсудили с ипотечным банком варианты, параллельно оценили бюджет судебного банкротства и возможность сохранить жильё через мировое соглашение с залоговым кредитором. Итог: семья перешла к процедуре с заранее подготовленными документами и пониманием, что произойдёт с ипотекой на каждом этапе.
Общий знаменатель всех трёх историй: никто не выиграл от спешки, а выиграли от последовательности. Там, где семьи начинали с таблицы долгов и консультации, процедура проходила предсказуемее, чем у тех, кто действовал по первому совету из комментария.
Когда семье стоит обратиться за юридическим разбором
За юридическим разбором стоит обращаться, как только долгов несколько, появились просрочки или судебные документы, а платежи превышают половину дохода семьи. На этом этапе ошибки стоят дорого, а стоимость первичной проверки документов несопоставима с ценой неверного шага: подписанного поручительства или пропущенного срока. Поводы для обращения, по опыту самые частые:
- кредиторов несколько, и сумма долга продолжает расти даже без новых займов;
- пришёл судебный приказ, исковое заявление или началось исполнительное производство;
- есть залог, ипотека, общее имущество, материнский капитал или доли детей в жилье;
- для очередного платежа требуется новый заём: это признак, что график не восстанавливается;
- вы рассматриваете банкротство и хотите заранее понять, что произойдёт с жильём, долей супруга и общими счетами.
Вы можете обратиться к нам по процедуре банкротства, с любым другим юридическим вопросом или просто если не знаете, что делать с долгами. Достаточно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно. Оплата услуги и принятие решения на этом этапе не требуются. Первичный разбор даёт карту вариантов с условиями и рисками, а не договор. С ним вы вернётесь к форумам уже с другим вопросом: не «что делать», а «какой из понятных вариантов выбрать».
Часто задаваемые вопросы
Обязана ли жена платить по кредитам, которые оформил муж?
Нет, если жена не выступала созаёмщиком или поручителем: обязательство остаётся личным долгом мужа, и брак сам по себе не делает её стороной договора. Исключением становится ситуация, когда суд признает долг общим из-за доказанного расходования денег на нужды семьи. Отдельно решается вопрос о доле мужа в совместном имуществе: на неё взыскание обратиться может, а на личное имущество жены нет.
Что будет с квартирой, если муж подал на банкротство?
Единственное жильё без ипотеки, как правило, защищено исполнительским иммунитетом. Ипотечное и признанное излишним жильё может быть реализовано по правилам процедуры, а из совместной квартиры реализуется только доля должника; часть выручки возвращается супруге. Исход зависит от условий кредита, позиции залогового кредитора и практики региона, поэтому квартиру стоит оценивать по документам, а не по форумным историям.
Спасает ли развод от долгов мужа?
Нет: развод не отменяет уже возникших обязательств и не переписывает кредитные договоры. Общие долги могут быть разделены между супругами по суду, а сделки раздела, совершённые во вред кредиторам, оспариваются. Сам развод остаётся личным решением, и его юридические последствия лучше просчитать заранее, особенно если параллельно рассматривается банкротство.
Могут ли приставы арестовать счёт жены за долги мужа?
Нет, за личный долг мужа арестовать счёт жены не могут: взыскание не обращается на доходы и счета другого супруга. Арест возможен по её собственным обязательствам либо при споре о принадлежности денег на общем счёте. Постановление пристава можно запросить, проверить основание и обжаловать, если оно вынесено с нарушением.
Что такое самозапрет на кредиты и поможет ли он семье?
Самозапрет, бесплатная услуга через Госуслуги, запрещает банкам и МФО выдавать человеку новые займы, пока запрет активен. Его устанавливают на себя; близкому человеку можно предложить сделать то же самое. Самозапрет останавливает наращивание новых договоров, но не отменяет уже существующие долги; с ними работает реструктуризация или банкротство.
Стоит ли брать кредит на себя, чтобы закрыть долги мужа?
Как правило, нет: долг перейдёт на жену, а причина проблемы, разрыв между доходом семьи и платежами, не исчезнет. Сначала нужна полная таблица обязательств и расчёт доли платежей в доходе. Решение о новом заёме имеет смысл только после разбора всех вариантов, включая переговоры с кредиторами и банкротство.
Сколько стоит банкротство и из чего складывается цена?
Расходы процедуры включают вознаграждение финансового управляющего, обязательные публикации и почтовые издержки; при сопровождении добавляется стоимость юридических услуг, которая зависит от сложности дела: имущества, сделок, залогов. Перед стартом считают весь бюджет процедуры и сравнивают его с суммой долга и ожидаемой переплатой за годы выплат. Для многих семей это сравнение и становится аргументом в пользу того или иного пути.
Полезно ли читать форумы о долгах мужа и как фильтровать советы?
Форумы полезны как источник живого опыта: из тем «муж банкрот форум» видно, как проходят процедуры и какие ошибки совершают семьи. Но советы там дают без контекста конкретной семьи, поэтому применять их стоит как гипотезы, а не инструкции. Надёжный совет отличается тем, что объясняет условия и риски. Если вам обещают «списание всего и сразу», перед вами реклама.