Форум о банкротстве физических лиц: процедура, проблемы и отзывы прошедших банкротство
Коротко. Форум о банкротстве физических лиц объединяет должников, людей, уже прошедших процедуру, юристов и финансовых управляющих, которые обсуждают, как списание долгов работает на практике: этапы, сроки, расходы, отказы и реальные результаты. Читать такие обсуждения полезно перед решением: они показывают подводные камни, о которых не пишут в рекламе, и дают готовый список вопросов для проверки своей ситуации. Но решение о процедуре всё же принимают не по чужим историям, а по своим документам и правилам 2026 года: составу долгов, доходу, имуществу и сделкам за последние годы.
Что такое форум о банкротстве физических лиц и какую информацию там можно найти
На форуме о банкротстве физических лиц общаются люди с долгами, граждане, уже прошедшие процедуру, финансовые управляющие и юристы. В отличие от раздела отзывов на сайте юридической компании, где публикации проходят отбор, на форумах видна полная картина: и успешные истории, и затянувшиеся дела, и недовольство сервисом. Здесь же встречаются обсуждения «я банкрот»: дневники людей, которые только подали заявление и описывают каждый шаг по ходу дела.
По запросам «банкрот форум», «форум банкротства» или «сайт банкротов россии» поисковики показывают разные типы ресурсов, и полезно понимать, чем они отличаются:
- профильные форумы: ФинДозор, всероссийский форум о банкротстве, с ветками о процедуре, имуществе, финансовых управляющих и конкретных делах;
- ветки на общих площадках: обсуждения о долгах и банкротстве на woman.ru, vc.ru, в сервисах вопросов и ответов. Живые истории без профессиональной модерации;
- официальные источники: Федресурс с разделом ЕФРСБ (Единый федеральный реестр сведений о банкротстве), субботний выпуск газеты «Коммерсантъ». Здесь публикуются сами судебные акты и объявления о процедурах;
- отзывы на сайтах юридических компаний: истории клиентов с выводом «обращайтесь», обычно без деталей, которые неудобны для маркетинга.
Ценность форумного опыта не в готовых ответах, а в списке вопросов: что спросить у юриста, какие документы собрать заранее, чего ждать от финансового управляющего. Ловушка другая: чужой случай легко принять за свой, ведь у двух людей с одинаковой суммой долга результаты могут отличаться из-за имущества, сделок и поведения в процедуре.
Какие бывают площадки для обсуждения банкротства
Площадки для обсуждения банкротства делятся на четыре формата, и у каждого свои сильные и слабые стороны. Сравнение помогает выбрать источник под свою задачу: собрать вопросы, найти похожий случай или проверить компанию.
| Формат | Что там есть | На что обратить внимание |
|---|---|---|
| Профильные форумы о банкротстве | Темы по этапам процедуры, разборы дел, советы управляющих и юристов, отзывы прошедших | Активность различается: часть веток не обновляется годами, поэтому проверяйте дату последнего сообщения |
| Ветки на общих площадках | Живые истории «как я списывал долги» с эмоциями и деталями быта | Нет модерации экспертами: юридические детали бывают неточными, а советы обобщёнными |
| Федресурс и ЕФРСБ, «Коммерсантъ» | Официальные публикации: определения судов, ход процедур, торги | Это первоисточник для проверки, но без объяснений «человеческим языком» |
| Отзывы на сайтах компаний | Истории клиентов, суммы списанных долгов, номера дел | Отбор в пользу компании: негативные кейсы публикуют редко, часть отзывов пишется по заказу |
Ещё один практический фильтр: дата обсуждения. Правила банкротства обновляются почти каждый год: основания внесудебной процедуры расширялись, появились новые правила по ипотечному жилью. Тема пятилетней давности полезна как история, но не как инструкция: нормы на момент чтения нужно сверять с действующей редакцией закона о банкротстве.
О чём чаще всего спрашивают на форумах банкротов
Чаще всего на форумах банкротов спрашивают об одном и том же: пороге долга, стоимости, сроках, судьбе имущества и жизни после списания. Если вы ищете форум о банкротстве, эти вопросы служат готовой навигацией: ответы на них дают полное представление о процедуре.
- «Можно ли объявить себя банкротом с долгом 300 тысяч рублей?»
- «Сколько длится процедура и сколько она стоит на самом деле?»
- «Заберут ли единственное жильё, машину, накопления?»
- «Что будет с кредитными картами и счетами во время процедуры?»
- «Как понять, что финансовый управляющий работает нормально?»
- «Коллекторы и приставы: что с ними будет после подачи заявления?»
- «Что делать, если суд не признал банкротом или списал не все долги?»
- «Дадут ли потом кредит, ипотеку, выпустят ли за границу?»
Ниже каждый из этих вопросов разобран по порядку: от процедуры и проблем до отзывов и чек-листа проверки форумной информации.
Как проходит процедура банкротства: версия тех, кто её прошёл
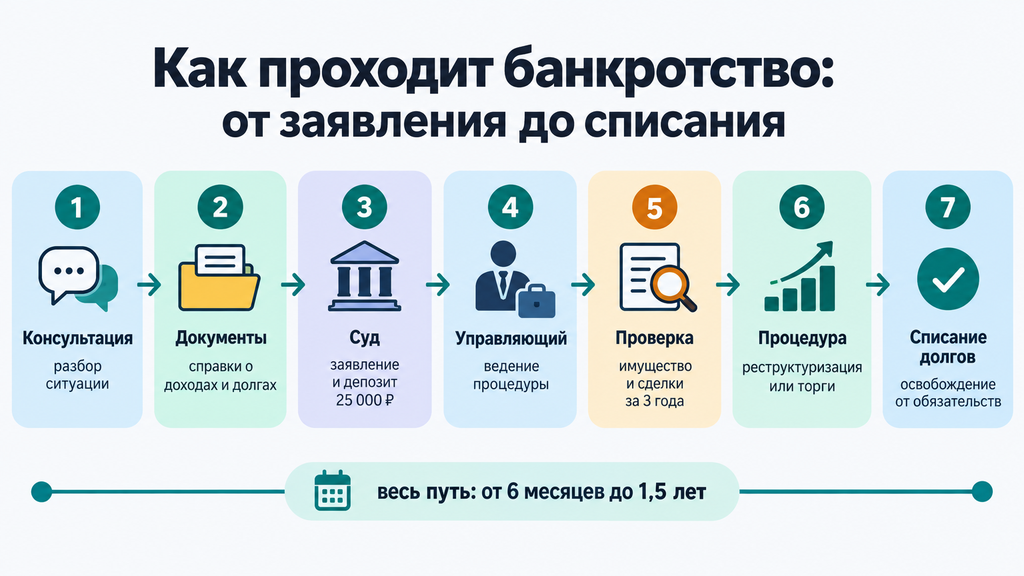
Судебное банкротство физического лица проходит по цепочке «заявление в арбитражный суд → финансовый управляющий → проверка имущества и сделок → реструктуризация долгов или реализация имущества → освобождение от обязательств» и, как правило, занимает от полугода до полутора лет. Реструктуризация долгов означает новый график платежей под контролем управляющего. При реализации имущества активы должника продают, а остатки долгов затем списывают. Если человеку нечем платить и договориться с кредиторами не получается, суд чаще всего сразу вводит реализацию.
- Разбор ситуации и сбор документов. Понадобятся перечень долгов с реквизитами кредиторов, справки о доходах, выписки по счетам и вкладам, опись имущества, документы по крупным сделкам за последние три года. На форумах именно этот этап называют самым трудоёмким: справки собираются не за один день.
- Подача заявления в арбитражный суд. К заявлению прикладывается депозит на вознаграждение финансового управляющего: по общему правилу 25 000 ₽ за процедуру (проверьте актуальную сумму на момент подачи).
- Признание заявления обоснованным. Суд утверждает финансового управляющего, специалиста, который ведёт процедуру: публикует сведения в ЕФРСБ, проводит собрание кредиторов, контролирует расчёты.
- Проверка имущества и сделок. Управляющий анализирует доходы, счета и сделки за три года: дарение, продажу по заниженной цене, крупные переводы родственникам. Спорные сделки могут оспорить, а имущество включить в конкурсную массу, то есть в перечень того, что продаётся в счёт долгов.
- Реструктуризация или реализация. Если есть доход, позволяющий платить по графику, возможна реструктуризация. Если дохода нет, вводится реализация: имущество продаётся на электронных торгах, а защищённые законом активы остаются у должника.
- Завершение процедуры. При добросовестном поведении суд освобождает гражданина от дальнейшего исполнения обязательств, в том числе тех, которые не покрылись продажей имущества.
Как этот маршрут выглядит по рассказам на форумах? Чаще всего удивляет объём документов: управляющий вправе запросить дополнительные справки уже после подачи заявления, и это нормально, а не «придирка». Судебные заседания пугают напрасно: в большинстве дел должник участвует дистанционно, через представителя или в формате видеосвязи. Блокировка карт и счетов в начале процедуры вызывает максимум вопросов, но управляющий обычно оставляет сумму на прожиточный минимум должника и иждивенцев.
Типичная ситуация из практики: у человека три кредита и кредитная карта, доход снизился после ухода с работы, платежи занимают больше половины бюджета. Он ещё год «тянет», занимая у одних банков, чтобы платить другим, и за это время долг заметно вырастает за счёт процентов и пеней. Ошибки, которые вскрываются позже, всегда одни и те же: неполный список кредиторов (долг, не внесённый в реестр требований кредиторов, может «пережить» процедуру), забытые счета и карты, не упомянутая продажа имущества за последние годы. Проверьте перед подачей: все ли кредиторы указаны, все ли счета названы, нет ли сделок, которые управляющий сочтёт подозрительными.
Судебное и внесудебное банкротство: чем отличаются два пути
Судебное банкротство проходит через арбитражный суд и подходит в большинстве ситуаций, а внесудебное оформляется через МФЦ, бесплатно и без финансового управляющего, но только при выполнении условий закона. Внесудебная процедура устроена так: человек подаёт заявление через многофункциональный центр, и долги списываются без суда, если его ситуация подпадает под основания закона о банкротстве (статья 223.2). К таким основаниям относятся, в частности, оконченное исполнительное производство из-за отсутствия имущества, а у пенсионеров и получателей отдельных детских пособий свои условия; перечень периодически расширяется, поэтому перед подачей проверьте действующую редакцию на 2026 год.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Сумма долга | Минимум не установлен: должник вправе подать, если предвидит невозможность платить; от 500 000 ₽ при трёхмесячной просрочке подать может и кредитор | Диапазон по закону, от 25 000 до 1 000 000 ₽ при выполнении одного из оснований |
| Расходы | Депозит управляющего, обязательные публикации, при необходимости оценка и торги | Бесплатно |
| Сроки | Обычно от полугода до полутора лет | Как правило, около шести месяцев |
| Финансовый управляющий | Да, утверждается судом | Нет, процедуру ведёт МФЦ |
| Проверка сделок и имущества | Да, за три года; спорные сделки оспариваются | Отдельной проверки нет, но основания нужно подтвердить документами |
| Кому подходит | Большинство ситуаций, включая сложные: имущество, залоги, споры с кредиторами | Гражданам без имущества и стабильного дохода, чей случай прямо назван в законе |
Частая история на форумах: человек подаёт в МФЦ «потому что бесплатно», не проверив основания, и получает отказ в приёме документов. Проверка занимает один вечер: сопоставьте свою ситуацию с основаниями статьи 223.2 и убедитесь, что исполнительное производство, если оно требуется, действительно окончено по нужному пункту. Если у вас есть имущество, залоги или сделки, которые могут вызвать вопросы, чаще подходит судебный путь, где ситуацию разбирает суд, а не формальная проверка.
Актуальные проблемы банкротства в 2026 году: о чём пишут на форумах
Главные проблемы банкротства, которые в 2026 году чаще всего обсуждают на форумах: затягивание процедур, споры о расходах управляющего, оспаривание сделок должника и активное сопротивление кредиторов. Всё это происходит на фоне правил, которые обновляются почти каждый год. Это и есть «новая реальность» банкротства, о которой пишут участники обсуждений: процедура работает, но живёт в режиме постоянных поправок, и прошлогодний опыт нужно проверять на актуальность.
Что конкретно обсуждают в темах про актуальные проблемы банкротства:
- Затягивание сроков. Заседания переносятся, кредиторы подают возражения, дела с имуществом идут дольше простых. На практике это не «сломанная процедура», а её особенность: сроки зависят от поведения сторон и загрузки суда.
- Дополнительные расходы. Помимо депозита управляющего в деле возникают публикации, почтовые расходы, оценка, затраты на торги. Честный юрист называет эти статьи заранее, поэтому запросите структуру расходов до подписания договора.
- Оспаривание сделок. Дарение, продажа квартиры родственнику по символической цене, крупные переводы «в никуда»: управляющий проверяет сделки за последние три года. Это самая болезненная тема в отзывах: люди не ожидали, что «старые» решения вернутся в дело.
- Сопротивление кредиторов. Банки и МФО возражают против списания, подают жалобы, проверяют должника на добросовестность. МФО, кстати, ведут себя активнее банков, и это отмечают почти все, кто списывал микрозаймы.
- Возвраты заявлений. Ошибки в описи, пропущенные кредиторы, неверный суд: заявление возвращают, и время теряется. Проблема решается внимательной подготовкой до подачи.
Из изменений последних лет, которые задают тон обсуждениям 2026 года: расширенные основания внесудебного банкротства через МФЦ (диапазон долга вырос до 1 млн ₽, добавились категории граждан), возможность сохранить единственное ипотечное жильё через мировое соглашение с залоговыми кредиторами (правило действует с 2024 года), а также недавние поправки, которые в основном касаются банкротства юридических лиц и не усложняют процедуру для граждан. Именно поэтому обсуждения 2025 года стоит читать с осторожностью: часть ответов в них могла устареть. Проверенный маршрут такой: найти свежую тему на форуме о банкротстве, сверить ключевые цифры с действующей редакцией закона и только потом переносить чужой опыт на себя.
Подводные камни и минусы банкротства: что выясняется только на практике
Основные минусы банкротства: обязательные расходы даже при самостоятельной подаче, публичность процедуры, продажа части имущества, временные ограничения после списания и риск отказа при недобросовестном поведении. Знать их заранее полезно: большинство ограничений известны до старта и действуют ограниченное время, так что решение можно принять с открытыми глазами, без лишней тревоги.
- Расходы есть всегда. Депозит на вознаграждение финансового управляющего, публикации в ЕФРСБ, в сложных делах ещё и оценка с торгами. «Бесплатного» судебного банкротства не существует; экономия здесь обычно оборачивается затягиванием дела.
- Процедура публичная. Сведения публикуются в Федресурсе и «Коммерсанте». На практике узнают об этом в основном банки при проверке кредитной истории: соседи и коллеги эти реестры не читают.
- Часть имущества продаётся. Не продаются единственное пригодное жильё (кроме заложенного), предметы обычной обстановки, вещи для профессии. Автомобиль, вторая квартира, дача, дорогая техника могут уйти в конкурсную массу; это стоит оценить до подачи.
- Во время процедуры финансовая жизнь ограничена. Новые кредиты без упоминания процедуры брать нельзя, крупные сделки согласуются с управляющим, счета переходят под его контроль.
- Ограничения после процедуры. Пять лет при обращении за кредитом нужно сообщать о факте банкротства; три года нельзя занимать должности в органах управления юридических лиц, в отдельных сферах дольше (для банков до десяти лет).
- Сделки за три года под проверкой. «Переписал квартиру на родственника и списал долги»: схема, которая на практике ведёт к оспариванию сделки и отказу в списании.
- Сроки непредсказуемы в сложных делах. Простое дело без имущества закрывается за полгода, дело со спорами и торгами может идти полтора года и дольше.
Что участники форумов называют самыми неожиданными подводными камнями: дополнительные справки по запросу управляющего уже после подачи, включение в конкурсную массу подарков и «символических» продаж прошлых лет, а также блокировка карт в первые недели. Все три момента входят в процедуру по закону, и все три смягчаются подготовкой: полный пакет документов заранее, честный разговор с юристом о сделках, запас наличных на прожиточный минимум на время переходного периода.
Как снизить риски законно: не скрывать ни имущество, ни доходы; собрать документы до подачи, а не по ходу дела; не оформлять новые займы, уже понимая, что платить нечем; не «выводить» активы, потому что оспариваются даже сделки трёхлетней давности. Без добросовестности процедура не работает ни в одном сценарии.
Какие заблуждения о банкротстве чаще всего разбирают на форумах
Чаще всего на форумах развеивают четыре страха: что заберут единственное жильё, запретят выезд за границу, «отберут детей» и навсегда закроют доступ к кредитам. Эти страшилки регулярно всплывают в обсуждениях, и каждый раз их опровергают практикующие юристы и люди, прошедшие процедуру. Отдельная особенность в том, что часть пугающих советов запускают те, кому выгодно, чтобы должник продолжал платить: от коллекторов до отдельных «консультантов».
| Миф | Как на самом деле |
|---|---|
| «Заберут единственное жильё» | Статья 446 ГПК РФ защищает единственное пригодное для проживания жильё. Исключение одно: заложенная ипотека, но с 2024 года её можно сохранить через мировое соглашение с залоговыми кредиторами |
| «Закроют выезд за границу» | Автоматического запрета банкротство не вводит. Ограничение возможно только отдельным решением, как мера по исполнительному производству при недобросовестном поведении |
| «Уволят с работы» | Уволить за сам факт банкротства нельзя. Ограничения касаются руководящих должностей в организациях, а срок, от трёх до десяти лет, зависит от сферы |
| «Долги перейдут на детей и родственников» | Каждый отвечает по своим обязательствам сам. Родственник отвечает только если он созаёмщик или поручитель, и это не связано с банкротством |
| «Кредиты больше не дадут никогда» | Пять лет о факте банкротства нужно сообщать при обращении за кредитом. При этом люди в отзывах описывают: через два-три года аккуратной кредитной истории одобряют карты и небольшие кредиты, а ипотеку позже. Гарантий по срокам нет, решение всегда за банком |
| «Наберу кредитов и спишу» | Суд проверяет причины неплатёжеспособности: динамику доходов, назначение займов, поведение после просрочки. Заём «под списание» это путь к отказу и риску ответственности за фиктивное банкротство |
Если коротко: закон защищает добросовестного должника заметно сильнее, чем принято думать. Проблемы начинаются там, где человек пытается использовать процедуру не по назначению, но об этом отдельный разговор ниже.
«Не признали банкротом» и «не списали долги»: почему так бывает и что делать
Чаще всего суд отказывает в списании долгов не из-за «лотереи» в заседании, а из-за недобросовестного поведения должника: сокрытия имущества и доходов, признаков фиктивного или преднамеренного банкротства, спорных сделок. Темы «не признали банкротом» на форумах собирают десятки комментариев именно потому, что за редким исключением отказ был предсказуем: причина почти всегда видна в материалах дела задолго до решения.
Типичные причины отказов и неполного списания:
- Скрытые активы. Не названные счета, вклады и другое имущество не ускользают от внимания суда: управляющий проверяет сведения по официальным источникам, и расхождение всплывает.
- Спорные сделки за три года. Дарение, продажа по заниженной цене, вывод крупных сумм: сделку оспорят, а поведение расценят как недобросовестное.
- Новые займы «под списание». Если видно, что кредиты оформлялись с умыслом не платить, это преднамеренное банкротство с отказом в освобождении от долгов и риском административной или уголовной ответственности.
- Документы не переданы управляющему. Игнорирование запросов управляющего суд трактует против должника.
- Долги, которые по закону не списываются. Алименты, возмещение вреда жизни и здоровью, а также текущие платежи, то есть обязательства, возникшие уже после начала процедуры: они сохраняются независимо от списания.
- Кредиторы, не внесённые в реестр. Долг, о котором суд не знал, формально не охватывается освобождением, поэтому полнота списка кредиторов критична.
Пример, который часто пересказывают на форумах: человек не указал автомобиль, проданный за полгода до подачи заявления. Управляющий нашёл сделку в регистрационных данных, оспорил её, а суд в итоге отказал в списании, поскольку поведение расценили как сокрытие имущества. Между тем честно названная продажа обычно проходит спокойно: вопрос вызывают не сами сделки, а попытки их спрятать.
Что делать, если отказ уже случился:
- Прочитайте определение суда и найдите точное основание отказа: формулировка там одна, и она определяет всю дальнейшую тактику.
- Посчитайте срок на обжалование: он ограничен и отсчитывается с даты определения.
- Устраните причину: донесите документы, разберитесь со сделкой, закройте вопросы с управляющим.
- Либо обжалуйте в срок, либо готовьте повторное заявление позже: повторное обращение возможно, но условия зависят от оснований первого отказа.
Тактика после отказа всегда индивидуальна: одно дело, когда ошибка в документах, и другое, когда оспорена сделка. В обеих ситуациях разумно получить разбор конкретного определения у юриста до того, как подавать что-либо повторно.
Торги по банкротству: площадки, на которых продают имущество банкротов
Имущество банкротов продают на электронных торговых площадках (ЭТП), а официальные объявления о торгах публикуются в ЕФРСБ на портале Федресурс и в субботнем выпуске газеты «Коммерсантъ». У темы два разных смысла для читателя: если вы должник, торги это этап вашей процедуры, на котором часть активов уходит с молотка; если вы покупатель, это законная возможность приобрести недвижимость, транспорт или технику со скидкой от рыночной цены. Механика в обоих случаях одна.
По запросам «площадки по продаже имущества банкротов» и «электронные площадки по банкротству» выдаются сотни ресурсов. Ориентироваться проще по типам:
- Универсальные ЭТП: Сбербанк-АСТ, МЭТС, Центр реализации, Фабрикант, РАД. Большие объёмы лотов по всей стране, включая секции банкротства.
- Нишевые и региональные площадки: АИСТ, Аукционы Сибири, АРБИТАТ, Альфалот, ВЭТП. Лотов меньше, но часто меньше и конкуренция по конкретному региону.
- Агрегаторы торгов: TBankrot и подобные сервисы собирают лоты с разных площадок в один поиск с фильтрами. Обычно платные, зато экономят часы мониторинга.
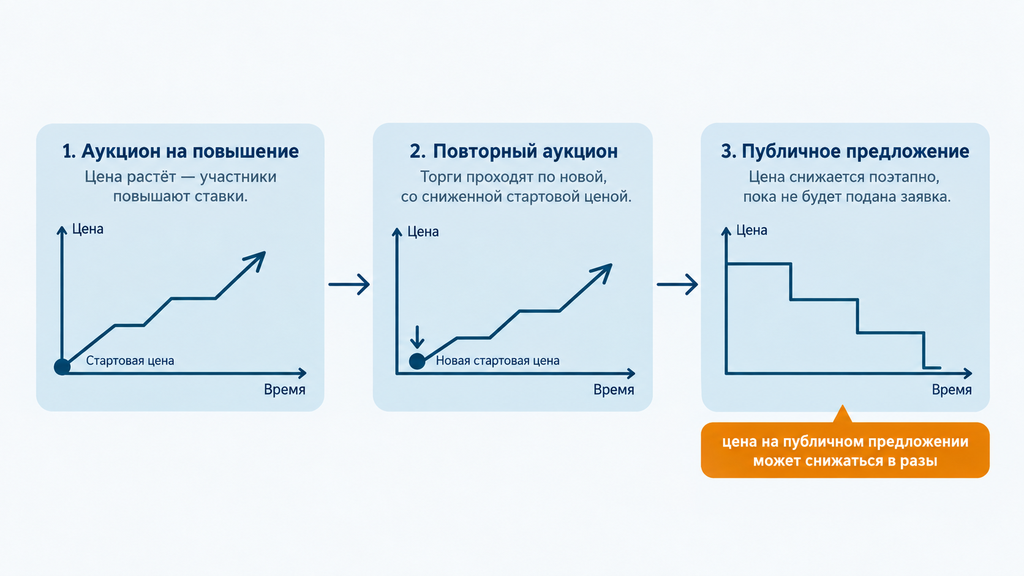
Торги проходят в три этапа. Сначала аукцион на повышение: побеждает лучшая цена. Если участников не нашлось, объявляют повторный аукцион со сниженной стартовой ценой. Когда и там покупателя нет, начинается публичное предложение: цена снижается поэтапно по графику, и лот может уйти за малую долю первоначальной оценки. Отсюда и известные по форумам скидки в десятки процентов: появляются они не волшебно, а на третьем этапе, когда лот никого не заинтересовал на первых двух.
Для должника из этого следует практический вывод: имущество в процедуре может быть продано заметно дешевле рыночной оценки, и это законно. Если в семье есть активы, которые вы хотите сохранить, обсуждайте стратегию с юристом до подачи заявления, а не когда лот уже опубликован.
Как физическому лицу принять участие в банкротных торгах
Физическому лицу для участия в банкротных торгах нужны четыре вещи: квалифицированная электронная подпись, аккредитация на площадке, задаток по выбранному лоту и заявка, поданная до окончания приёма. По запросу «торги по банкротству площадки для физических лиц» находятся одни и те же инструкции. Механика на разных ЭТП в целом совпадает:
- Получите электронную подпись. Классическая квалифицированная ЭЦП оформляется в удостоверяющем центре; часть площадок работает с бесплатной подписью через приложение «Госключ». Заранее уточните у конкретной ЭТП, какие форматы подписи она принимает.
- Найдите лот. Через агрегатор, на самой площадке или в ЕФРСБ. Читайте карточку полностью: обременения, залог, арест, состояние объекта, наличие преимущественного права покупки у третьих лиц.
- Пройдите аккредитацию. Понадобятся паспорт, ИНН, СНИЛС; проверка занимает от одного до нескольких рабочих дней.
- Внесите задаток. Размер указан в объявлении о торгах; задаток возвращается, если вы не победили.
- Подайте заявку. С документами и подписью, строго до окончания приёма: опоздание не компенсируется.
- Участвуйте в аукционе. Ставьте с учётом шага аукциона; на публичном предложении следите за графиком снижения цены.
Ошибки, которые чаще всего описывают новички на форумах: подпись, которую не принимает площадка (проверьте до внесения задатка); лот куплен «по фото» без изучения документов, а там потом оказывается залог или недострой; пропущенный срок этапа; ставка ниже шага аукциона, которая просто не засчитывается. И принцип безопасности: если организатор торгов торопит, обещает «гарантированный выигрыш» за доплату или не может назвать реквизиты дела о банкротстве, уходите с этой площадки.
И про границу применимости: участие в торгах остаётся отдельной деятельностью со своими рисками и трудозатратами. Этот материал описывает механику, но читать его как рекомендацию вкладываться не стоит: результат зависит от конкретного лота, конкуренции и вашей готовности проверять документы.
Как выбрать торговую площадку: критерии и предостережения
Торговую площадку по банкротству выбирают по четырём практическим критериям: наличие нужных лотов в вашем регионе, условия и скорость аккредитации, поддержка нужного типа электронной подписи и качество поиска с уведомлениями. Дополнительные факторы: скорость ответа поддержки и прозрачность комиссий.
Сигналы хорошего выбора:
- полный пакет документов по лоту: реквизиты дела, опись, фотографии, сведения об обременениях;
- работающая поддержка, которая отвечает по существу, а не шаблоном;
- видимая история проведённых торгов и протоколов;
- понятные правила возврата задатков и оплаты услуг.
Сигналы, что лучше поискать другую площадку:
- давление срочностью: «последний лот», «успейте за час»;
- нет данных об организаторе торгов или деле о банкротстве;
- предложения «гарантированного выигрыша» за дополнительную плату;
- оплата только на личные карты, минуя расчётные счета площадки.
Компромиссы у каждого варианта свои: агрегаторы удобны поиском и уведомлениями, но почти всегда платны; крупные универсальные ЭТП охватывают больше лотов, но интерфейсы у них сложнее для первого знакомства; региональные площадки дают меньше выбора, зато конкуренция по локальным лотам обычно ниже. Начинающим разумнее провести первую сделку там, где поддержка помогает с документами, и лишь потом оптимизировать процесс.
Отзывы прошедших банкротство: какие истории встречаются на форумах
Большинство историй на форумах прошедших процедуру сводятся к трём типам: «списали и живу спокойно», «затянулось, но завершилось успешно» и «остался недоволен сервисом или результатом». Соотношение неравномерное, и на это есть две причины: недовольные люди пишут отзывы чаще довольных, а на сайтах юридических компаний публикуют в основном успешные кейсы. Полную картину даёт только сравнение нескольких источников.
История первого типа: быстрое списание. Долги из потребительских кредитов и карт, имущества почти нет, документы собраны заранее. Процедура идёт по графику: суд, управляющий, полгода реализации без торгов, освобождение от обязательств. В отзывах такие люди чаще всего отмечают одно и то же: главным барьером были не суды, а собственный страх затянуть с решением.
История второго типа: долгое дело. В процедуре всплыли сделки прошлых лет или активные возражения кредиторов, и дело шло больше года. Человек проходил через оспаривание, дополнительные заседания, запросы документов. Итог в большинстве таких историй всё равно списание, но опыт описывается как «марафон», а не «кнопка». Именно из этих отзывов полезнее всего извлекать уроки: не повторять сделок «накануне» и не выбирать исполнителя по минимальной цене.
История третьего типа: недовольство. Жалобы группируются вокруг четырёх тем: сроки оказались длиннее рекламных обещаний, постоянно просят дополнительные справки, продали имущество, юрист был на связи нерегулярно. За этими жалобами обычно стоит комбинация: нереалистичные ожидания от маркетинга плюс объективно сложное дело плюс, в отдельных случаях, недобросовестный подрядчик. Вывод практичный: фиксируйте в договоре состав услуг и стоимость, а рекламные сроки делите на полтора.
Есть на форумах и отдельный жанр: дневники «я банкрот». Их авторы публикуют каждое действие от подачи заявления до определения об освобождении от долгов. Для читателя, который только присматривается, это самый полезный формат: видна реальная хронология, суммы расходов по этапам и список документов в той последовательности, в какой их реально запрашивали.
Как отличить реальный опыт от рекламы: чек-лист читателя форума
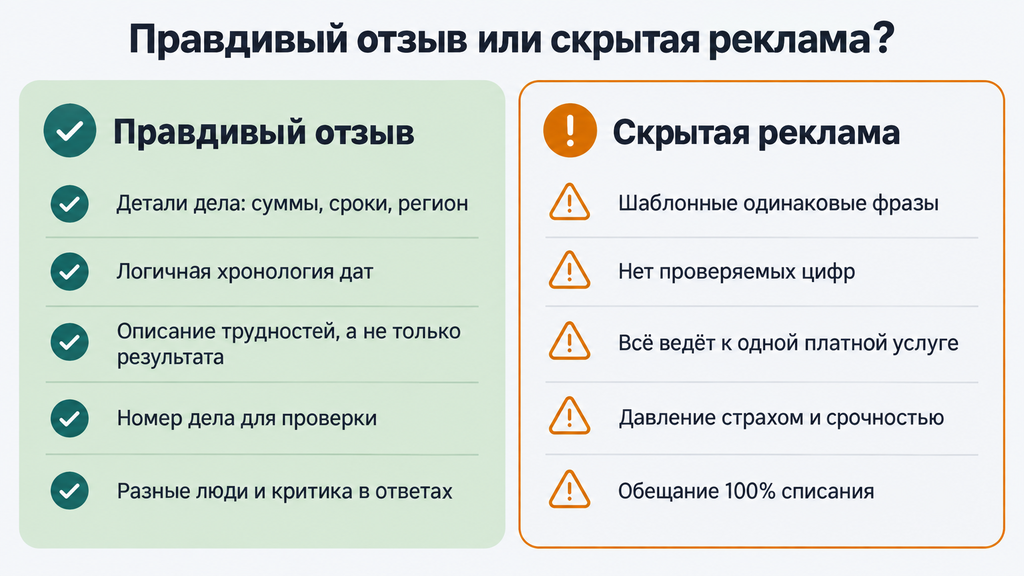
Реальный отзыв о банкротстве распознаётся по конкретике: суммам, срокам, региону и описанию трудностей. Скрытая реклама выдаёт себя общими восторгами и одинаковыми формулировками под разными аккаунтами. Проверка занимает пару минут и экономит месяцы: решение, принятое на основе заказного отзыва, обходится дороже любой консультации.
Признаки правдивого опыта:
- есть детали дела: сумма долга, состав кредитов, регион, длительность процедуры;
- хронология логична: даты подачи, признания обоснованным, завершения не противоречат друг другу;
- описаны трудности, а не только результат: задержки, запросы документов, волнение;
- указан номер дела: историю можно проверить в ЕФРСБ или картотеке арбитражных дел;
- в теме отвечают разные люди, включая критические комментарии.
Признаки скрытой рекламы:
- шаблонные фразы и одинаковый стиль у нескольких «разных» авторов;
- нет ни одной цифры, которую можно проверить;
- любая ветка обсуждения ведёт к одной и той же платной услуге;
- давление страхом и срочностью: «у вас неделя, потом будет поздно»;
- автор отвечает только на «как заказать» и игнорирует вопросы по деталям процедуры.
Простое правило: форум даёт вопросы для проверки, а не готовые решения. Из обсуждений стоит вынести список документов, реалистичные сроки и вопросы к юристу; финальную же оценку своей ситуации делайте по документам и официальным реестрам.
Когда форум не заменит консультацию: с чем обращаться к юристу
Форум помогает понять общую картину, но решение о банкротстве принимается по конкретным документам: составу долгов, доходам, имуществу и сделкам за последние годы. Чужая история подсказывает вопросы, а не ответ: два дела с одинаковым долгом могут пойти по разным сценариям из-за одной машины, подаренной квартиры или незакрытого исполнительного производства.
Разбор специалиста особенно нужен, если у вас:
- есть залоговое имущество или жильё помимо единственного;
- за последние три года были дарение, продажа или крупные переводы родственникам;
- уже идут судебные приказы, приставы или арестованы счета;
- непонятно, подходит ли внесудебный путь через МФЦ, или суд уже отказал в списании;
- долги включают алименты, возмещение вреда, текущие платежи, то есть обязательства, которые не списываются даже после завершения процедуры.
Что подготовить к первичному разбору, чтобы он был предметным: перечень долгов с суммами и кредиторами, справки о доходах, сведения об имуществе, счетах и крупных сделках, судебные документы, если они есть.
Если не знаете, что делать с долгами, оставьте заявку на нашем сайте и кратко опишите ситуацию: по процедуре банкротства и любому другому юридическому вопросу мы проведём первичный разбор бесплатно. Это ни к чему не обязывает: на этом этапе не нужно оплачивать услуги и принимать решение. Вы просто получите понимание своих вариантов, будь то реструктуризация, кредитные каникулы, мировое соглашение или банкротство, и список дальнейших шагов. Дальнейшее решение останется за вами.
Часто задаваемые вопросы
Можно ли доверять отзывам на форумах о банкротстве?
Выборочно. Доверять стоит отзывам с проверяемой конкретикой: суммами, сроками, номером дела. Восторженные тексты без деталей лучше перепроверять, их часто заказывают компании. Самый надёжный критерий такой: рассказ совпадает со сведениями в ЕФРСБ на Федресурсе. Если отзыв подтверждается реестром, ему можно верить.
Сколько стоит банкротство физического лица в 2026 году?
Обязательные расходы складываются из депозита на вознаграждение финансового управляющего (по общему правилу 25 000 ₽), обязательных публикаций и, в делах с имуществом, оценки и торгов. Внесудебное банкротство через МФЦ бесплатное. Итоговая сумма зависит от пути и сложности дела, а актуальные суммы на 2026 год проверяйте на момент подачи: часть тарифов периодически пересматривается.
Какие долги не списываются при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, текущие платежи и обязательства, по которым суд установил недобросовестность должника. Остальные долги, включённые в реестр требований кредиторов, по общему правилу списываются после завершения процедуры. Поэтому важно внести в заявление всех кредиторов: долг, не попавший в реестр, может сохраниться.
Что делать, если суд не признал банкротом?
Прочитайте определение суда: в нём названа точная причина отказа, чаще всего это сокрытие имущества, спорные сделки или неполные документы. Дальше два пути: обжаловать в установленный срок либо устранить причину и подать заявление повторно позже. Тактика зависит от основания, поэтому перед следующими шагами стоит получить разбор конкретного определения у юриста.
Можно ли участвовать в торгах по банкротству без опыта и электронной подписи?
Без электронной подписи заявку на торговой площадке подать нельзя, но подпись можно получить бесплатно: часть площадок работает с приложением «Госключ». Новичкам удобнее начинать с агрегаторов торгов, где помогают с документами и заявкой. Опыт заменяется внимательной проверкой карточки лота: обременения, залог, сроки этапов.
Чем внесудебное банкротство через МФЦ отличается от судебного?
Процедура через МФЦ бесплатна, идёт без финансового управляющего и занимает около шести месяцев, но доступна только при выполнении условий закона, а именно по диапазону долга (от 25 000 до 1 000 000 ₽) и специальным основаниям. Судебное банкротство требует расходов, зато подходит в большинстве ситуаций, включая дела с имуществом, залогами и спорами с кредиторами.
Где найти форум прошедших процедуру банкротства?
Работают профильные форумы о банкротстве физических лиц, ветки о долгах на крупных общих площадках и разделы отзывов на сайтах юридических компаний. Надёжная схема такая: сравнить минимум три независимых источника и сверить ключевые факты с ЕФРСБ. В обсуждениях обращайте внимание на дату сообщений: правила банкротства обновляются, и советы двухлетней давности могут уже не действовать.
Нет: сведения о процедуре и просрочках хранятся в кредитной истории ограниченный срок. Участники форумов описывают, что через два-три года аккуратного пользования кредитными картами и небольшими займами получают одобрения, а кому-то через пять лет одобряют и ипотеку, но гарантий по срокам нет: каждый банк решает индивидуально. В течение пяти лет после процедуры о факте банкротства нужно сообщать при обращении за кредитом.