Форум должников по кредитам и микрозаймам: как избавиться от долгов
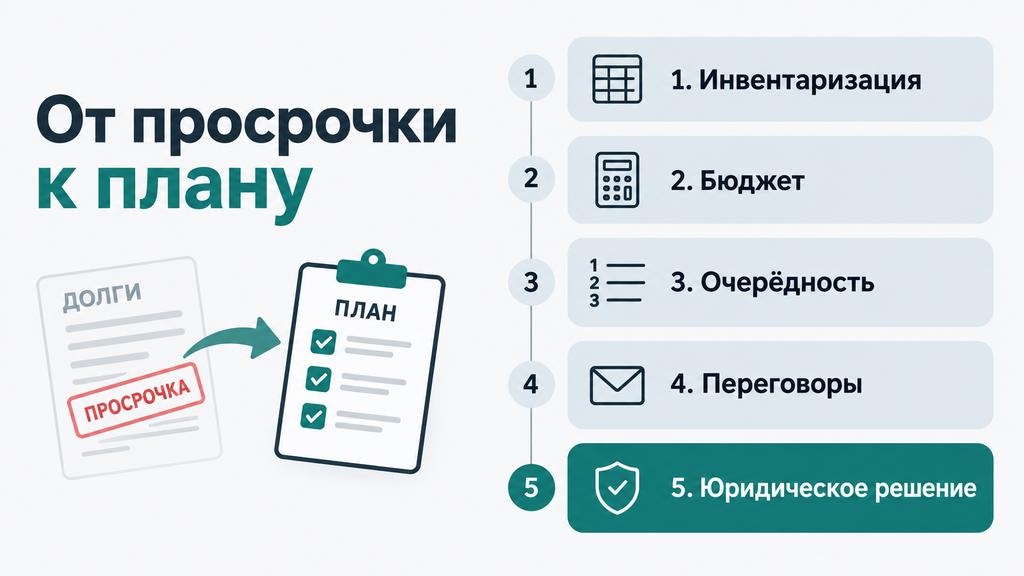
Форум должников — это онлайн-сообщество, где люди с просрочками по кредитам и микрозаймам делятся реальным опытом: как ведёт себя конкретная компания при неуплате, что происходит после судебного приказа и какие законные способы выхода из долгов сработали у других. Такой форум помогает понять, что вы не одиноки, и увидеть карту вариантов, но решения по своим долгам принимают всё же не по комментариям. Рабочая последовательность в 2026 году такая: сначала инвентаризация долгов, потом переговоры с кредиторами, дальше — реструктуризация, кредитные каникулы или банкротство. Всё по документам и в пределах закона.
Что такое форум должников и какие вопросы он помогает решить
По сути, форум должников — площадка, где заёмщики с просрочками обсуждают реальные ситуации: поведение МФО и банков при взыскании, работу коллекторских агентств, судебные приказы, действия приставов и банкротство. Люди приходят сюда за тремя вещами: понять, что происходит и что будет дальше, увидеть опыт тех, кто уже прошёл похожий путь, и получить поддержку — без осуждения, которого часто боятся должники.
Обычно форум закрывает пять практических задач:
- показывает, как ведёт себя конкретная компания при просрочке — одна идёт на реструктуризацию, другая через неделю передаёт долг коллекторам;
- даёт шаблоны заявлений — на реструктуризацию, отмену судебного приказа, отзыв согласия на взаимодействие с третьими лицами;
- объясняет механику взыскания: требование, суд, исполнительное производство — до того, как вы столкнётесь с этим лично;
- собирает истории выхода из долгов, включая банкротство, с реальными цифрами и сроками;
- снижает тревогу: просрочки — массовая ситуация, а не личный провал.
Среди известных площадок — форум ФинДозор, ветки о кредитах и просрочках на Банки.ру, тематические каналы в Telegram и группы ВКонтакте. Свежие обсуждения и проверенные источники — сайт Банка России, Госуслуги, портал финансового уполномоченного — дополняют друг друга: первые дают живой опыт, вторые — официальные правила.
Но есть оговорка: форум не заменяет юриста и официальную консультацию. Совет, который сработал у автора темы, может не подойти вам из-за другой суммы, другого дохода или другой стадии просрочки.
Какие темы чаще всего обсуждают на форумах должников
Самые живые ветки форумов почти всегда одни и те же, и по ним видно, чего люди боятся больше всего:
- Поведение МФО при просрочке. Темы вида «просрочка в [компания] — отзывы должников»: как быстро передают долг, звонят ли родственникам, идут ли на договорённости.
- Очерёдность погашения. «Какой заём гасить первым» — люди прикладывают списки из десяти-тридцати займов и просят помочь расставить приоритеты.
- Звонки и сообщения. Ветки «чей номер звонил»: взыскатели меняют номера, и должники сверяют их между собой.
- Суд и приставы. Судебные приказы, отмены, исполнительные производства, арест счетов, удержания из зарплаты.
- Кредитная история. Что будет после просрочек, можно ли её восстановить, одобрят ли кредит через год-два.
- Банкротство. Условия, стоимость, реальные сроки и последствия — с вопросами от тех, кто только присматривается.
- Личные истории. Разделы вида «долги: моя история» — подробные дневники выхода из ямы с цифрами и выводами.
Один нюанс: популярные ответы часто написаны несколько лет назад, а лимиты и правила меняются. Любую цифру из темы, которой больше полугода, стоит сверить с актуальными нормами 2026 года.
Форум должников полезен как источник опыта и поддержки, но любой совет с него стоит проверять на официальных ресурсах — сайтах Банка России, Госуслуг и финансового уполномоченного — прежде чем действовать. Проверка занимает вечер и избавляет от последствий устаревших или прямо опасных рекомендаций.
Правила безопасного чтения:
- Читайте свежие темы — в идеале не старше шести месяцев. Законы, лимиты и поведение компаний меняются.
- Сверяйте цифры и сроки с cbr.ru и Госуслугами: лимиты по микрозаймам, условия кредитных каникул, порядок банкротства.
- Не публикуйте личные данные: паспорт, номера договоров и дел, адрес, скриншоты личных кабинетов. Этого достаточно для мошенников.
- Не платите «раздолжнителям» из личных сообщений. Обещание «списать всё за 10 тысяч» — классическая схема: деньги берут и исчезают.
- Проверяйте юристов, которых рекомендуют в темах: реквизиты компании, договор, реальные отзывы вне форума.
- Отличайте опыт по конкретной компании от универсальных советов: «мне эта МФО не звонила полгода» не означает, что так будет у всех.
Читатели чаще всего ошибаются, когда доверяют схемам из тем 2019–2021 годов и следуют обещаниям «быстрого списания» без документов. Обратная крайность тоже вредна: паника из комментариев, где люди накручивают друг друга страшными сценариями. Форум — карта чужого опыта, а не инструкция, написанная под ваш случай.
Платить нечем: пошаговый план выхода из долгов по микрозаймам и кредитам
Если платить по кредитам и микрозаймам нечем, начните с инвентаризации: соберите все долги в одну таблицу и посчитайте, какую сумму вы реально можете вносить каждый месяц, не беря новых займов. Запрос «долги в МФО — платить нечем, что делать» — один из самых частых на форумах, и почти во всех темах первый дельный совет одинаковый: остановить хаос и перевести ситуацию в цифры.
Вот пример без осуждения: у человека двенадцать микрозаймов на общую сумму около 180 тысяч рублей, доход — 55 тысяч. Пока долги живут в голове, они кажутся бесконечными; в таблице появляется реальный масштаб и понятная точка, от которой можно двигаться.
Шаг 1. Собрать все долги в один список
Заведите таблицу с колонками: кредитор, тип (банк, МФО, кредитная карта), тело долга, начисленные проценты и пени, дата платежа, дней просрочки. Пример строки: «МФО, микрозаём, тело 12 000 ₽, проценты и пени 6 400 ₽, платёж был 15-го, просрочка 24 дня». Чтобы ничего не упустить, запросите кредитную историю: список своих БКИ можно узнать через Госуслуги, а каждое из них обязано дважды в год выдавать отчёт бесплатно. Там часто всплывают долги, о которых человек успел забыть. Ошибка этапа — считать «по памяти»: при десяти и более займах сумма по факту почти всегда выше ожиданий.
Шаг 2. Посчитать, сколько реально можно платить
Формула бюджета простая: доход минус обязательные расходы (жильё, еда, транспорт, связь) равняется свободному остатку — только он может идти на долги. Пример: доход 55 000 ₽, обязательные расходы 40 000 ₽, остаток 15 000 ₽, а одних процентов набегает на 20 000 ₽ в месяц. Это сигнал: стандартная схема «платить по графику» не работает, и без изменения условий долга тело уменьшаться не будет. Практический ориентир: если платежи по долгам превышают половину дохода, стоит обсуждать с кредиторами реструктуризацию или оценивать банкротство, а не пытаться «дотянуть» на новых займах.
Шаг 3. Определить очерёдность платежей
Распределяйте свободный остаток по трём правилам:
- Сначала — кредиторы, где уже идут суд, исполнительное производство или агрессивное давление: там каждая неделя добавляет расходы и ограничения.
- Затем — самые дорогие по ставке долги: они растут быстрее остальных.
- Дальше — займы, по которым переплата уже доросла до законного потолка: их долг не увеличивается, и давление можно снимать в последнюю очередь.
Из классических методов «лавина» (гасить самый дорогой долг) быстрее уменьшает переплату, «снежный ком» (гасить самый маленький) — быстрее сокращает число кредиторов и психологическую нагрузку. Платить «понемногу всем» обычно бессмысленно: при высокой ставке такие платежи съедаются процентами, и тело долга не двигается.
Шаг 4. Договориться с кредиторами: реструктуризация, каникулы, рассрочка
Реструктуризация меняет график: новый срок, сниженный платёж, иногда заморозка части пеней. Заявление пишите письменно и конкретно: причина (потеря дохода, болезнь, снижение заработка), подтверждающие документы — справка о доходах, копия трудовой, медицинские документы — и конкретная просьба: «прошу установить платёж не более 8 000 ₽ в месяц сроком на 12 месяцев». Отправляйте способом, который оставляет след: через личный кабинет, заказным письмом, под отметку о принятии — и сохраняйте переписку.
Отдельный инструмент — льготный период, который часто называют кредитными каникулами: отсрочка или снижение платежей на срок до шести месяцев. Он доступен при объективных причинах — снижении дохода более чем на 30% или чрезвычайной ситуации, как правило, не чаще одного раза в пять лет по каждому кредиту, и требует подтверждения документами. «Просто так» каникулы не дают, и МФО вправе отказать в реструктуризации — это неприятно, но не конец пути. Если кредитор не отвечает или нарушает правила взаимодействия, жалобы принимают финансовый уполномоченный и Банк России — обе инстанции работают с такими спорами бесплатно.
Шаг 5. Если договориться не удалось — готовить юридическое решение
Пора оценивать банкротство подсказывают несколько признаков: доход не покрывает даже проценты, долг не уменьшается два-три месяца подряд, исполнительные производства уже открыты. До старта стоит подготовить документы по всем долгам, собрать сведения о доходах и имуществе и вспомнить крупные сделки за последние три года — их проверит финансовый управляющий. Банкротство — законный инструмент восстановления платёжеспособности, а не «клеймо на всю жизнь». Но это и не кнопка «обнулить всё»: у процедуры есть условия, расходы и ограничения, о которых честно расскажем ниже.
Как избавиться от долгов: сравнение законных способов и критерии выбора
Избавиться от долгов законно можно шестью основными способами — от реструктуризации до банкротства, и выбор зависит от размера долга, дохода, наличия имущества и стадии просрочки. Ниже — сравнение по понятным критериям.
| Способ | Условия | Кому обычно подходит | Что учесть |
|---|---|---|---|
| Реструктуризация | Соглашение с кредитором: новый график, сниженный платёж | Есть временные трудности, но доход вернётся | Кредитор вправе отказать; договорённость фиксируйте письменно |
| Кредитные каникулы (льготный период) | Снижение дохода более чем на 30%, ЧС; как правило, раз в пять лет по кредиту | Потеря работы, длительная болезнь | Отсрочка, а не прощение: после каникул график продолжится |
| Рефинансирование | Новый кредит под меньшую ставку закрывает старые долги | Стабильный доход, просрочки ещё нет или она свежая | С открытыми просрочками одобряют редко; проверяйте полную стоимость |
| Договорённость о скидке или мировом соглашении | Чаще при долгой просрочке, особенно если долг выкуплен коллекторами | Есть сумма для частичного или разового погашения | Только письменно и с документом о полном закрытии долга |
| Внесудебное банкротство через МФЦ | Долг от 25 000 до 1 000 000 ₽, исполнительное производство окончено | Небольшой доход, нет имущества и споров | Бесплатно, но повторно — не раньше чем через пять лет |
| Судебное банкротство | Неплатёжеспособность подтверждается в арбитражном суде | Крупные долги, есть имущество или споры с кредиторами | Расходы на процедуру; обычно от полугода до года и дольше |
Критерии выбора укладываются в четыре вопроса: сколько вы должны и сколько можете платить; есть ли имущество, которое может попасть в конкурсную массу; начались ли суды; планируете ли в ближайшие годы брать ипотеку или крупные кредиты. Чем выше долг относительно дохода и чем больше кредиторов, тем чаще оптимальным оказывается не «выкарабкаться самому», а судебное банкротство.
У каждого варианта есть компромиссы. Реструктуризация и каникулы отражаются в кредитной истории мягче, чем банкротство, но требуют платёжеспособности. Рефинансирование снижает ставку, но удлиняет срок и не работает при открытых просрочках. Банкротство останавливает рост долга и списывает непогашенные обязательства, но вносит запись в кредитную историю и несёт временные ограничения: в течение пяти лет при обращении за кредитом нужно сообщать о банкротстве, три года нельзя занимать руководящие должности в компаниях, повторно — не раньше чем через пять лет. Коротко на частый вопрос: внесудебное банкротство — бесплатная упрощённая процедура через МФЦ под жёсткие условия, судебное — гибкая, через арбитражный суд с финансовым управляющим, но с расходами.
Что разрешает закон в 2026 году: пределы роста долга и права должника
Закон ограничивает и рост долга по микрозайму, и поведение взыскателей: в 2026 году максимальная ставка МФО — 0,8% в день, переплата по займу сроком до года не может превысить 130% от полученной суммы, а звонки взыскателей — не чаще одного раза в сутки. Эти правила важны для планирования: они отвечают на главный страх «долг будет расти бесконечно».
Ключевые лимиты и нормы, о которых стоит знать:
- Ставка МФО — не более 0,8% в день. Больше начислять не имеют права, независимо от договора.
- Переплата — не более 130% от тела займа для займов сроком до года, оформленных с 1 июля 2023 года; для более ранних договоров действуют другие лимиты — сверитесь со своим. Когда переплата достигает потолка, проценты начисляться перестают, однако само обязательство никуда не исчезает — кредитор вправе взыскать долг через суд.
- Частота контактов взыскателей (по закону № 230-ФЗ): звонки — не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц; сообщения — не более двух в сутки; личные встречи — не чаще одного раза в неделю. Время звонков: будни с 8:00 до 22:00, выходные с 9:00 до 20:00.
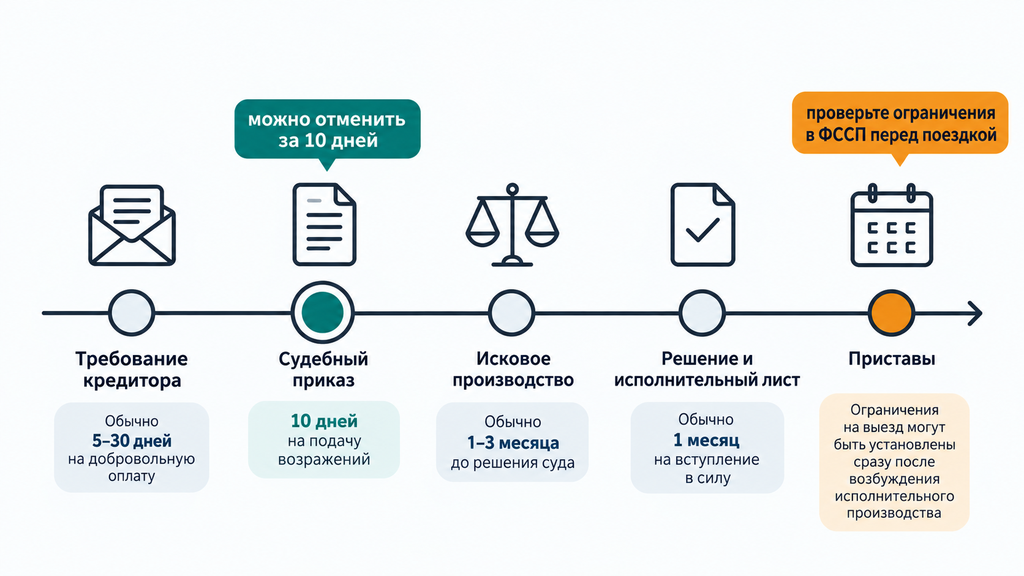
- Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон; его можно отменить подачей возражения в течение десяти дней с даты получения.
- Исполнительский сбор — 7% от суммы долга (минимум 1 000 ₽), который пристав добавляет, если долг не погашен в добровольный срок; удержания из зарплаты по исполнительному производству — как правило, не более 50% дохода.
Термин «исполнительное производство» означает стадию, когда решение суда уже есть и взысканием занимается Федеральная служба судебных приставов: она может списывать деньги со счетов, удерживать часть зарплаты и вводить ограничения. Знать эти пределы полезно не для того, чтобы «выжидать до потолка», а чтобы понимать реальную сумму проблемы.
Что коллекторам и МФО можно, а что запрещено
Разрешено: звонить и писать с обязательным указанием своих данных и названия кредитора, направлять письма, договариваться о платежах, обращаться в суд. Запрещено: угрозы и оскорбления, звонки ночью, давление на родственников и работодателя без вашего письменного согласия, угрозы «опишем имущество», когда решения суда ещё нет, порча репутации — например, рассылка соседям и коллегам.
Нарушения фиксируйте: записывайте разговоры с объявлением о записи, сохраняйте СМС и скриншоты, закажите детализацию звонков. Жалобы принимает ФССП — она ведёт реестр коллекторских агентств и контролирует их, а также Банк России — он надзирает за МФО и банками. При угрозах жизни и здоровью обращайтесь в полицию. Самое частое нарушение из практики — СМС вида «приедем, опишем имущество» до всякого суда: решение о взыскании имущества принимает только суд, и такие сообщения — повод для жалобы, а не для паники.
Пришёл судебный приказ: что делать в течение 10 дней
Судебный приказ — упрощённое судебное решение, которое мировой судья выносит без вызова сторон по заявлению кредитора; его можно отменить простым возражением. Алгоритм действий:
- Проверьте конверт и документ: срок считают с даты получения копии приказа, а не вынесения.
- Составьте возражение о несогласии — короткое, без развёрнутой аргументации: достаточно самого факта несогласия.
- Подайте возражение в суд, который вынес приказ, — лично или заказным письмом, сохранив подтверждение.
- Получите определение об отмене: приказ и уже возможные списания со счёта по нему прекращают действие.
- Готовьтесь к следующему шагу: кредитор обычно обращается с иском, где уже можно заявить о снижении пеней и представить свои расчёты.
Частая ошибка — выбросить конверт и ждать: через десять дней приказ вступает в силу, и деньги начнут списывать со счетов без вашего участия. Если срок пропущен по уважительной причине — например, вы лежали в больнице, — его можно восстановить ходатайством с подтверждающими документами. Отмена приказа — это законное процессуальное право: она не «прячет» долг, а даёт время подготовить позицию и посильный вариант погашения.
Не выпустили за границу из-за долгов: как работает ограничение и что делать
Ограничение на выезд из России устанавливает судебный пристав в рамках исполнительного производства — как правило, при долге свыше 30 000 ₽ по вступившему в силу судебному акту; по алиментам и возмещению вреда здоровью порог ниже — от 10 000 ₽. Тема «не выпустили за границу» регулярно поднимается на форумах должников, и почти всегда история одна: человек узнаёт об ограничении в аэропорту, хотя проверить его можно было дома за пару минут.
Проверка и снятие:
- Перед поездкой проверьте банк исполнительных производств на сайте ФССП и Госуслуги — закладывайте две-три недели до вылета.
- Ограничение касается только судебных долгов: пока кредита нет в исполнительном производстве, выезду он не мешает.
- Снимается ограничение оплатой долга или договорённостью о рассрочке: пристав выносит постановление об отмене, но обновление баз пограничных служб занимает время — от нескольких дней до пары недель.
Если ограничение обнаружилось уже в аэропорту, быстро решить вопрос на месте не получится: рейс будет пропущен, а разбирательство — заранее. Поэтому правило простое: любые планируемые поездки при открытых судебных долгах проверяйте по базе ФССП, а при большом долге — заранее договаривайтесь о графике погашения.
Мифы с форумов должников: советы, которые приведут к суду
Самые опасные советы на форумах должников — «не платить и ждать списания», «сменить номер» и «оформить карту на родственника»: они не защищают от суда, а лишь увеличивают итоговую сумму и добавляют рисков. Разберём распространённые мифы по одному.
- Миф: «через три года долг спишется сам». Факт: три года — это срок исковой давности, и он прерывается каждым платежом, признанием долга и обращением кредитора в суд. На практике кредиторы, как правило, идут в суд в первый год просрочки, поэтому ожидание — самый дорогой сценарий.
- Миф: «сменю номер — отстанут». Факт: взыскание перейдёт в суд и пройдёт без вас — приказом или заочным решением. Долг не исчезнет, а вы пропустите момент, когда ещё можно было договориться.
- Миф: «получай зарплату на карту родственника — и приставы бессильны». Факт: налоговая по запросу приставов сообщает обо всех счетах должника, а перевод дохода на чужую карту на практике расценивают как попытку скрыть доход — со всеми вытекающими последствиями, включая риски для родственника. Законный путь другой: рассрочка через суд или договорённость с приставом.
- Миф: «банкротство навсегда закроет доступ к кредитам». Факт: ограничения временны — пять лет нужно сообщать о банкротстве при обращении за кредитом, три года нельзя руководить компаниями. Кредитная история восстанавливается, хотя и медленно.
- Миф: «раздолжнители уберут долги за предоплату». Факт: ни один специалист не может «обещать списание» — результат всегда зависит от документов и решения суда или МФЦ. Предоплата «за гарантию» без договора — частая схема мошенничества.
За этими мифами стоит одна и та же ловушка: совет звучит как способ «ничего не делать», но на практике приближает суд, арест счетов и большие суммы. Проверяйте каждый такой совет вопросом: «что будет через полгода, если я сделаю ровно так?»
Как списывают долги в реальности: истории должников и выводы из них
На практике долги перестают расти и уходят одним из трёх путей: договорённость с кредитором, погашение по графику, утверждённому судом, или банкротство. Ниже — три обезличенных сценария из обсуждений на форумах, с цифрами и выводами.
Кейс 1. Тридцать с лишним МФО, долг около 400 000 ₽ при доходе 68 000 ₽. Человек сначала пытался «продлевать» займы, но долг продолжал расти. После инвентаризации он закрыл самых жёстких кредиторов, с остальными вышел в просрочку и стал собирать документы. Через несколько месяцев суд признал его банкротом, и по завершении процедуры обязательства перед включёнными в реестр кредиторами были освобождены. Вывод: при большом числе кредиторов и долге в несколько месячных доходов переговоры решают лишь часть проблемы — нужен полноценный юридический механизм.
Кейс 2. Спираль из пятнадцати микрозаймов. Заёмщик полгода перекрывал проценты новыми займами и переплатил более 100 000 ₽, при этом тело долга почти не уменьшилось. Выход нашёлся в консолидации: один банковский кредит под меньшую ставку закрыл все займы, дальше — строгий бюджет и погашение уже одного кредита. Перекредитование здесь помогает, только если оно уменьшает общую ставку и вы прекращаете брать новые займы; платить одни проценты — значит стоять на месте.
Кейс 3. Судебный приказ и посильный график. Должник отменил судебный приказ возражением в десятидневный срок, после чего МФО подала иск. В суде были представлены расчёты доходов и расходов, и график погашения утвердили посильный — долг перестал расти, а списания со счёта прекратились. Вывод: процессуальные сроки решают многое; вовремя поданное возражение даёт шанс показать суду свою реальную платёжеспособность.
Именно такие истории — «как списывают долги по кредитам, отзывы людей» — и есть главная ценность форумов: они показывают, что выход существует и чаще всего занимает не дни, а месяцы планомерных действий. Финальный шаг в каждой истории одинаков: чужой опыт превращается в свои цифры, документы и заявления.
Когда форума недостаточно: когда стоит подключить юриста
Юрист по долгам нужен, когда кредиторов много, доход не покрывает даже проценты, суд уже начался или вы рассматриваете банкротство — то есть когда цена ошибки измеряется деньгами и упущенными сроками. Форум хорош для ориентира, но стратегии с несколькими кредиторами, имуществом и судебными делами требуют документов и расчётов.
Сигналы, что пора подключать специалиста:
- кредиторов пять и больше, а платежи занимают более половины дохода;
- пришли судебные приказы или иски, арестованы счета;
- взыскатели давят на родственников или работодателя;
- долг не уменьшается три месяца подряд, несмотря на платежи;
- вы всерьёз рассматриваете реструктуризацию или банкротство и хотите сравнить последствия.
Что делает юрист на практике: проверяет, не выходят ли начисления и пеня за законные лимиты, готовит возражения и заявления, помогает выбрать между реструктуризацией, мировым соглашением и банкротством, собирает документы и сопровождает процедуру до результата. Это перевод ситуации из режима «тушить звонки» в режим «идти по плану».
Наши юристы ежедневно работают именно с такими ситуациями: долгами по кредитам и микрозаймам, взысканием, судебными приказами и банкротством. Если вы не знаете, что делать со своими долгами, можно оставить заявку на сайте, кратко описать ситуацию и получить бесплатный первичный разбор от специалиста. Для этого не нужно сразу оплачивать услугу или принимать решение: сначала вы просто поймёте, какие варианты есть в вашем случае, сколько примерно займёт каждый из них и что потребуется подготовить.
Чек-лист: что сделать после чтения форумов должников
После форумов должников полезно превратить чужой опыт в свой план из девяти конкретных шагов — на них уходит один спокойный вечер и пара дней на документы.
- Составьте таблицу всех долгов: кредитор, сумма, проценты, пени, просрочка в днях.
- Запросите кредитную историю через Госуслуги — бесплатно дважды в год.
- Посчитайте свободный остаток бюджета и долю платежей в доходе.
- Расставьте приоритеты погашения по правилам из шага 3.
- Направьте кредиторам письменные обращения о реструктуризации с документами.
- Зафиксируйте нарушения взыскателей: записи, скриншоты, детализация звонков.
- Проверьте себя в банке исполнительных производств ФССП — особенно перед поездками.
- Сверьте свои параметры с условиями банкротства 2026 года: от 25 000 ₽ — внесудебно через МФЦ, судебно — при доказанной неплатёжеспособности.
- Если совпали два и больше сигналов из списка выше — оставьте заявку на бесплатный разбор ситуации у специалиста.
Первый шаг из этого списка не стоит ни рубля и не требует ни с кем разговаривать — только таблица и честные цифры. Дальше ситуация почти всегда выглядит менее страшно: у неё появляется масштаб, сроки и план, по которому можно двигаться спокойно, по шагам.
Часто задаваемые вопросы
Правда ли, что долги спишутся, если три года их не платить?
Нет, это не так. Три года — срок исковой давности, и он прерывается каждым платежом, признанием долга и обращением кредитора в суд, поэтому «переждать» обычно не получается: кредиторы, как правило, идут в суд в первый год просрочки. За время ожидания долг растёт на проценты и пени, а итоговая сумма становится только больше.
Могут ли коллекторы звонить родственникам и на работу?
По закону № 230-ФЗ взаимодействие с третьими лицами — родственниками, коллегами, соседями — возможно только с вашего письменного согласия и согласия самих этих людей. Угрозы, оскорбления и звонки ночью запрещены, а за нарушения взыскателям грозят штрафы. Отзыв согласия на взаимодействие и жалобы подаются через ФССП и Банк России.
Насколько сильно может вырасти долг по микрозайму в 2026 году?
Ставка по микрозайму не может превышать 0,8% в день, а общая переплата по займу сроком до года — 130% от полученной суммы. Когда переплата достигает этого потолка, проценты перестают начисляться, но само обязательство остаётся и может быть взыскано через суд. Поэтому потолок ограничивает рост, а не отменяет долг — затягивать всё равно невыгодно.
Что делать, если уже пришёл судебный приказ?
В течение десяти дней с даты получения подайте в суд, вынесший приказ, возражение о несогласии — приказ отменят, а уже начатые по нему списания прекратятся. Затем кредитор обычно обращается с иском, и у вас появится возможность представить суду свои расчёты доходов и попросить посильный график. Если срок пропущен по уважительной причине, его можно восстановить ходатайством с документами.
Когда долги можно списать через банкротство?
Внесудебно — через МФЦ при общем долге от 25 000 до 1 000 000 ₽, оконченном исполнительном производстве и отсутствии нового взыскания; процедура бесплатна, но доступна раз в пять лет. Судебно — через арбитражный суд при доказанной неплатёжеспособности: при долге от 500 000 ₽ подать заявление обязан уже сам должник, но обратиться в суд можно и раньше — если стало очевидно, что обслуживать долг нечем. По завершении процедуры обязательства перед включёнными кредиторами, как правило, освобождаются; при этом у процедуры есть расходы и временные ограничения.
Выпустят ли за границу, если есть долги?
Если долга ещё нет в исполнительном производстве — выезд не ограничен. Ограничение вводит судебный пристав, как правило при долге свыше 30 000 ₽ по судебному акту, поэтому перед поездкой стоит проверить себя в банке исполнительных производств ФССП и на Госуслугах. Снимается ограничение оплатой или рассрочкой, но обновление баз пограничных служб занимает время — от нескольких дней до пары недель, поэтому закладывайте запас заранее.
Безопасно ли рассказывать о своих долгах на форумах?
Обсуждать опыт можно, но без паспортных данных, номеров договоров и дел, адресов и скриншотов личных кабинетов — этих сведений достаточно для мошенников. «Юристы» в личных сообщениях с предоплатой и обещанием стопроцентного списания — частая схема, поэтому любых помощников проверяйте по реквизитам и договору. Любой совет с форума сверяйте с официальными источниками: Банком России, Госуслугами и финансовым уполномоченным.
Что сделать прямо сейчас, если платить по кредитам нечем?
Три первых действия: соберите все долги в одну таблицу, посчитайте посильный ежемесячный платёж и направьте кредиторам письменное обращение о реструктуризации с подтверждающими документами. Параллельно прекратите брать новые займы — каждый новый заём уменьшает шансы на договорённость и ухудшает итоговые цифры. Если долг не уменьшается два-три месяца подряд, оцените банкротство и получите бесплатный первичный разбор ситуации у юриста — для этого достаточно оставить заявку и кратко описать своё положение, решение можно принимать позже.