Платежеспособность заемщика: стоит ли брать кредит
Платежеспособность заемщика означает его реальную возможность вносить платежи по кредиту из текущего дохода, не отказывая себе в базовых расходах. Брать кредит стоит, только если все платежи по долгам занимают не более 30–40% ежемесячного дохода, есть резерв на 3–6 платежей, а цель покупки проверена расчетом. Если платежи уже забирают половину дохода или больше, новый кредит, как правило, углубляет проблему, и решать ее лучше не новым займом, а законными инструментами: реструктуризацией, кредитными каникулами или банкротством.
Что такое платежеспособность заемщика и как банк ее оценивает
Платежеспособность заемщика показывает, способен ли человек вовремя вносить платежи по кредиту из текущего дохода, сохраняя деньги на обязательные расходы: жилье, питание, транспорт, лечение. Банк оценивает ее не по фразе «я смогу платить», а по цифрам: подтвержденному доходу, регулярным расходам, действующим обязательствам и кредитной истории.
Часто путают два термина. Платежеспособность описывает состояние «здесь и сейчас»: хватает ли денег внести очередной платеж. Кредитоспособность называют прогнозом банка на весь срок кредита: сможет ли заемщик поддерживать выплаты годами. Задержка зарплаты на месяц снижает платежеспособность, но не меняет кредитоспособность; потеря работы бьет по обеим.
Оценку проводит скоринг: автоматизированная система присваивает заявке баллы по набору параметров. Ключевой из них, ПДН (показатель долговой нагрузки), измеряет долю всех ежемесячных платежей по кредитам, картам и рассрочкам в доходе заемщика. При высоком ПДН банк, как правило, либо откажет, либо поднимет ставку, компенсируя риск: Банк России уже несколько лет ограничивает выдачу новых кредитов гражданам с высокой долговой нагрузкой, поэтому при ПДН выше половины дохода отказ и повышенная ставка становятся нормой.
Кредитную историю банк запрашивает в БКИ, бюро кредитных историй. Там хранятся сведения о ваших кредитах, займах, рассрочках и просрочках за последние годы. На практике это значит: даже небольшая просрочка по рассрочке в магазине видна банку так же, как просрочка по крупному потребкредиту.
Какие данные проверяет банк перед одобрением кредита
Перед решением по заявке банк сверяет несколько групп данных, количественных и качественных. Основные из них удобно свести в таблицу.
| Фактор | Что учитывает банк | Как это влияет на решение |
|---|---|---|
| Подтвержденный доход | Справка о доходах, выписки по счету, налоговые данные | Определяет допустимый размер платежа и сумму кредита |
| Обязательные расходы | Жилье и коммунальные платежи, транспорт, связь, расходы на детей и иждивенцев | Уменьшают свободный остаток, из которого банк «резервирует» платеж |
| Действующие долги | Платежи по кредитам, минимальные платежи по картам, рассрочки | Включаются в ПДН; большой объем долгов часто становится причиной отказа даже при высокой зарплате |
| Кредитная история | Записи из БКИ за последние годы | Регулярные просрочки обычно ведут к отказу или повышенной ставке |
| Занятость и стаж | Место работы, непрерывность стажа, характер договора | Показывает, насколько стабильным будет доход на годы вперед |
| Обеспечение | Залог недвижимости или автомобиля, поручители | Может повысить одобренную сумму и снизить ставку |
Типичная ситуация из практики: человек с доходом 150 000 ₽ подает заявку и получает отказ. Причина в трех действующих кредитах и двух рассрочках, платежи по которым забирают больше половины дохода. Банк видит не размер зарплаты, а то, что свободный остаток не выдержит нового обязательства. При этом у каждого банка своя методика и свои пороги: единых значений, по которым «одобрят точно», не существует. Поэтому собственный расчет нужен до подачи заявки, а не после отказа.
Как рассчитать платежеспособность самостоятельно перед подачей заявки
Рассчитать платежеспособность можно самостоятельно по простой формуле: из ежемесячного дохода вычтите обязательные расходы и все платежи по действующим долгам, и остаток покажет, какой платеж вам реально по силам. Такой расчет занимает 20–30 минут и часто уберегает от лет выплат по неподъемному кредиту.
- Посчитайте доход честно. Берите среднее за 6–12 месяцев, а не лучший месяц: зарплату, пенсию, стабильные подработки, регулярную аренду, если она есть.
- Выпишите обязательные расходы. Жилье и коммунальные платежи, транспорт, связь, питание, лекарства, детский сад и секции.
- Добавьте все платежи по долгам. Кредиты, минимальные платежи по кредитным картам, рассрочки, займы. Кредитки забывать нельзя: банк учитывает их, даже если вы ими почти не пользуетесь.
- Посчитайте свободный остаток. Доход минус расходы минус платежи: это деньги, которые останутся у семьи при самом обычном месяце.
- Рассчитайте ПДН. Все платежи по долгам разделите на доход и умножьте на 100%.
- Проверьте резерв. Если резкий расход заставит пропустить платеж, подушка должна покрывать хотя бы 3–6 ежемесячных взносов.
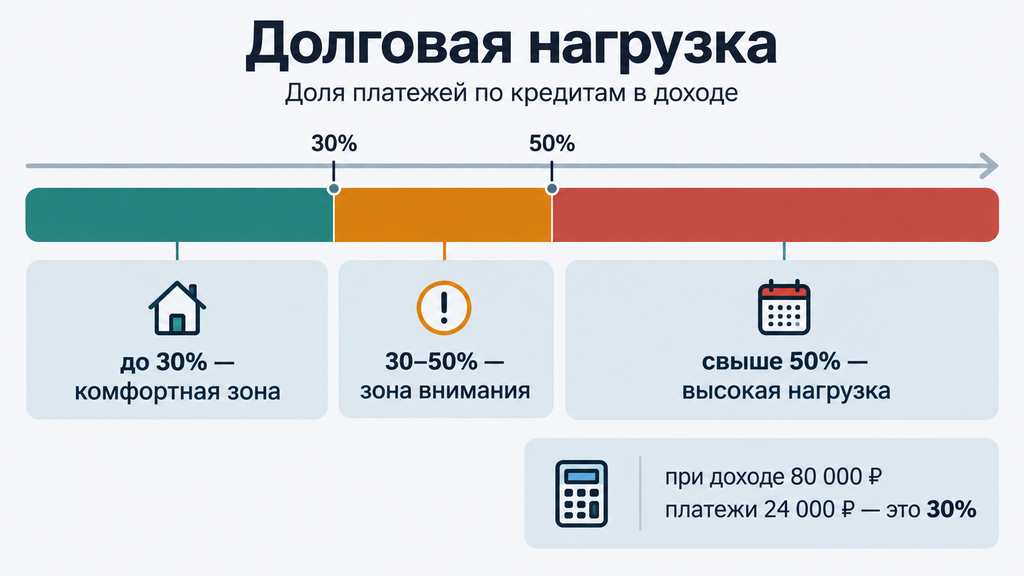
Пример расчета. Доход семьи 80 000 ₽ в месяц, обязательные расходы 40 000 ₽, действующие платежи по кредиту и карте 10 000 ₽. Магазин предлагает новый платеж 14 000 ₽. Совокупная нагрузка 24 000 ₽, или 30% дохода. Свободный остаток после всех платежей 16 000 ₽. Вывод: платеж на границе комфортной зоны. При стабильном доходе и наличии резерва такое обязательство посильно; если доход нестабильный, разумнее взять меньшую сумму или длиннее срок так, чтобы платеж стал ниже.
Ориентиры по долговой нагрузке, которых стоит придерживаться при любой заявке:
- до 30% дохода, комфортная зона: платежи не мешают жить и позволяют откладывать;
- 30–50%, зона внимания: бюджет уязвим к любому снижению дохода, новый кредит оправдан только при веской цели;
- свыше 50%, высокая нагрузка: риск просрочек велик, новый кредит обычно углубляет проблему.
Эти пороги служат ориентиром для собственной оценки, а не банковским нормативом: каждый банк считает нагрузку по своей методике. Но решение о подписании договора вы принимаете не для банка, а для своей семьи, поэтому опираться стоит на собственный расчет.
Когда кредит — обоснованное решение
Кредит становится обоснованным решением, когда он закрывает существенную потребность, платежи укладываются в безопасную долю дохода, а резерв перекрывает несколько месяцев выплат. Сама по себе задолженность жизнь не портит; портят ее неподъемные платежи. Поэтому вопрос не в том, «брать или не брать вообще», а в том, выдержит ли бюджет конкретное обязательство.
На практике кредит чаще всего оправдан в пяти ситуациях:
- Жилье. Ипотека уместна, когда накопить в разумный срок нереально, а платеж сопоставим с арендой: разница в том, что деньги идут в собственный актив, а не владельцу квартиры. Условия: взнос, запас на платежи и готовность к долгому сроку.
- Лечение, которое нельзя откладывать. Здоровье служит основой дохода, и затянутое лечение обычно обходится дороже раннего. Условие: понятный план расходов и посильный график выплат.
- Образование или навык, повышающие доход. Кредит срабатывает, когда рост дохода после обучения прогнозируем и перекрывает переплату. Условие: трезвый расчет, а не обещания из рекламы курса.
- Инструмент или техника для заработка. Рабочее оборудование, автомобиль для перевозок, компьютер для удаленной работы. Условие: посчитанный поток заказов или клиентов, который закрывает платеж.
- Рефинансирование дорогих долгов. Новый кредит под меньшую ставку вместо одного или нескольких старых, но только при условии, что общая сумма долга не растет, а платеж снижается. Это единственная ситуация, когда «новый кредит вместо старого» может быть оправдан.
Во всех остальных случаях решение переходит из категории «нужно» в категорию «можно», и принимать его стоит только после расчета из предыдущего раздела. Если менеджер торопит подписать договор «пока действует ставка», это само по себе повод отложить решение на сутки: рабочие предложения переживают и сутки раздумий.
Почему не стоит брать кредит: ситуации, которые ведут к долговой спирали
Не стоит брать кредит, когда заем не создает дохода или безопасности, а платежи превышают возможности бюджета: в таких ситуациях долг, как правило, растет быстрее, чем закрывается. Разберем сценарии, которые специалисты по долгам видят в делах чаще всего.
Новый кредит для погашения старого. Механика спирали простая: новый долг не устраняет причину неплатежей (разрыв между доходом и расходами), а увеличивает общую сумму обязательств. Через несколько месяцев человек платит по двум-трем договорам, каждый из которых был взят «чтобы перехватить». Если по действующим долгам нечем платить, работают другие инструменты: реструктуризация, кредитные каникулы, рефинансирование или банкротство.
Кредит для другого человека, родственника или друга. По договору платит тот, на кого он оформлен, независимо от устных договоренностей. Типичный случай: человек оформил кредит для знакомого, которому отказали банки; через несколько месяцев знакомый перестал выходить на связь, а платежи, штрафы и кредитная история остались у заемщика. Если хочется помочь близкому, безопаснее дать собственные свободные деньги, которые вы готовы потерять без ущерба для бюджета, или мягко отказаться.
Эмоциональные покупки и предметы роскоши. Смартфон последней модели, брендовая вещь, праздник «на всю сумму»: такие покупки обесцениваются быстрее, чем гасится долг. Через год вещь стоит заметно дешевле, а переплата уже внесена. Проверка простая: если покупку можно отложить на месяц и желание за это время проходит, кредит на нее брать не стоит.
Инвестиции на заемные средства. Доход от вложений не гарантирован, а платеж по кредиту гарантирован. Люди, берущие деньги в долг под процент ради инвестиций, нередко остаются и с долгом, и с несработавшим вложением. Такой сценарий допустим только при глубоком расчете и резерве, который позволяет выплатить кредит даже при полном провале затеи.
Платежи уже занимают половину дохода. При ПДН выше 50% даже небольшой сбой (задержка зарплаты, болезнь, поломка машины) может обернуться просрочкой. Новый кредит при такой нагрузке почти всегда ускоряет спираль, а не решает проблему.
Нет резерва на непредвиденные расходы. Кредит без подушки безопасности означает ставку на то, что за весь срок выплат ничего не случится. Практика показывает обратное: за 3–5 лет случается почти всегда, и обычно это ремонт, лечение или смена работы.
Договор не прочитан или решение принято в спешке. Если вы не знаете полную стоимость кредита, размер штрафов и условия изменения ставки, вы подписываете не понятное обязательство, а набор сюрпризов. Договор читают до подписания; этот пункт закреплен и в алгоритме ниже.
Соберите эти ситуации в короткий чек-лист и проверяйте его перед любой заявкой:
- платежи по всем долгам занимают более 40–50% дохода;
- кредит нужен, чтобы заплатить по другим кредитам;
- деньги оформляются на другого человека;
- покупка эмоциональная и спокойно подождет месяц;
- нет резерва хотя бы на три платежа;
- договор не прочитан или полная стоимость кредита неясна.
Если совпал хотя бы один пункт, заявку лучше отложить и сначала разобраться в бюджете и действующих обязательствах: во многих случаях проблема решается без нового долга.
Почему не стоит брать кредит в торговых сетях: риски кредитов на кассе и рассрочек
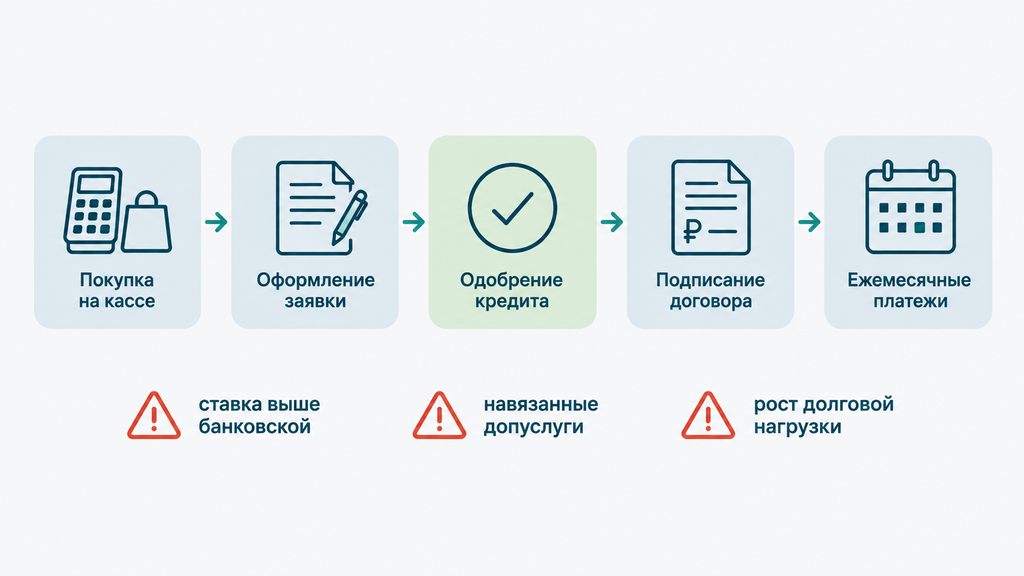
Не стоит брать кредит в торговых сетях потому, что решение принимается за несколько минут прямо на кассе, без расчета бюджета и чтения договора, а условия POS-кредитов и рассрочек часто оказываются жестче, чем кажется в момент покупки. POS-кредитованием называют кредит, который оформляется в магазине через банк-партнер: кассир заполняет заявку, скоринг выносит решение за считаные минуты, товар уходит с вами, а обязательства остаются на месяцы.
Сюда же примыкают рассрочки и сервисы формата BNPL (Buy now, pay later, «купи сейчас, плати потом»): короткие графики платежей, оформленные за пару кликов. Вся эта схема держится на удобстве. Именно оно и создает основные риски.
- Высокая переплата. Ставки по POS-кредитам, как правило, выше, чем по обычным потребительским: банк закладывает в них риски «экспресс-одобрения». Полную стоимость кредита (ПСК, итоговую переплату с учетом процентов, страховок и комиссий) в рекламе обычно не показывают.
- Импульс вместо расчета. Решение принимается в момент, когда вещь уже в руках, и сопоставить платеж с бюджетом физически некогда. Магазин и банк-партнер заинтересованы в сделке, а не в вашей долговой нагрузке.
- Навязанные допуслуги. Страховки, платное информирование, «юридическая поддержка» увеличивают сумму договора. От многих услуг можно отказаться, но на кассе об этом обычно не спрашивают.
- Незаметная сумма мелких долгов. Телефон, наушники, пылесос. Каждая рассрочка по отдельности кажется небольшой. Вместе они могут дать платежи, сопоставимые с половиной бюджета, и поднять ПДН до уровня, при котором откажут в важном крупном кредите.
- Просрочка бьет так же, как по крупному кредиту. Информация о просрочках по небольшим суммам попадает в БКИ, а пени по коротким графикам растут быстро.
Как это выглядит на практике. Человек берет смартфон в рассрочку на кассе, через месяц добавляет беспроводные наушники, еще через два оформляет рассрочку для ребенка. Платежи по трем договорам складываются в ощутимую сумму. Доход снижается, начинаются небольшие просрочки, которые портят кредитную историю и через полгода приводят к отказу по крупному и действительно нужному кредиту. Ни одна из сделок по отдельности не выглядела рискованной, риск сложился из мелочей.
Важная оговорка: беспроцентная рассрочка сама по себе не ловушка. Если платеж вписан в бюджет, график короткий, договор прочитан, а допуслуги отключены, схема может быть удобнее кредита. Проблема возникает тогда, когда рассрочка становится способом купить то, что бюджет не тянет, причем несколько раз и без подсчета общей нагрузки.
Как принять решение о кредите: пошаговая проверка перед подписанием договора
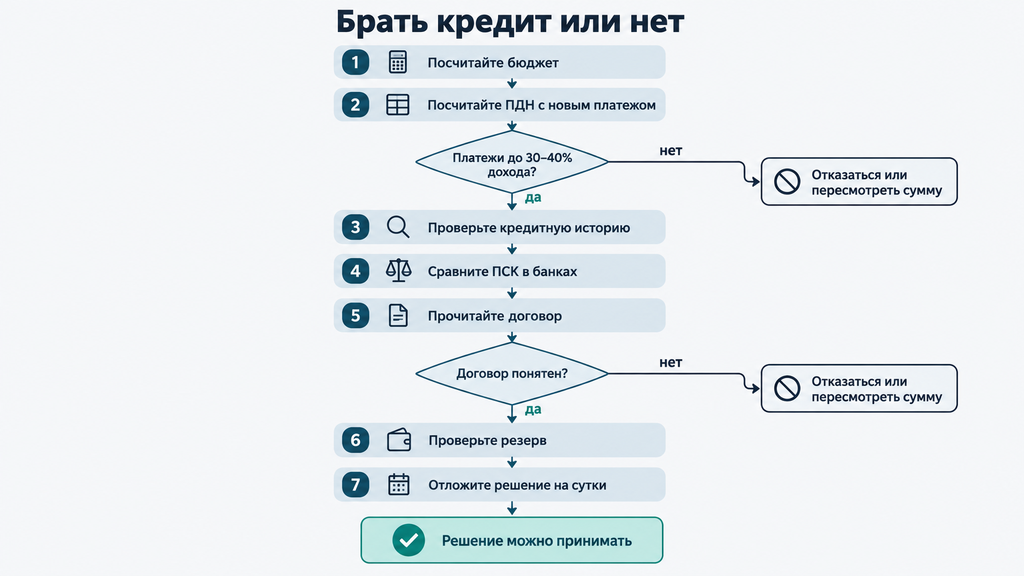
Решение о кредите стоит принимать по расчету: перед подписанием договора достаточно пройти семь проверочных шагов, от подсчета бюджета до чтения условий договора. Алгоритм занимает меньше часа и работает одинаково для банковского кредита и для рассрочки в магазине.
- Посчитайте бюджет. Средний доход за 6–12 месяцев минус обязательные расходы. Типичная ошибка, расчет от лучшего месяца: премии и разовые подработки заканчиваются раньше, чем платежи.
- Добавьте новый платеж к действующим и посчитайте ПДН. В сумму включите минимальные платежи по картам и все рассрочки. Ошибка: учитывать только платеж по новому кредиту.
- Проверьте кредитную историю. Отчет в каждом бюро кредитных историй дважды в год можно запросить бесплатно. Ошибка: узнавать о старых просрочках и чужих записях только от банка, после отказа.
- Сравните предложения нескольких банков по ПСК. Полная стоимость кредита показывает реальную переплату, в отличие от рекламной ставки. Ошибка: сравнивать только размер платежа (длинный срок снижает платеж, но увеличивает переплату).
- Прочитайте договор до подписания. ПСК, страховка и порядок отказа от нее, штрафы за просрочку, условия досрочного погашения, основания изменения ставки. Ошибка: подписать «не глядя», потому что очередь и все торопятся.
- Проверьте резерв. После первого платежа в доступе должно оставаться покрытие на 3–6 месяцев выплат. Ошибка: считать резервными те же деньги, что уже внесены как первый взнос.
- Отложите решение на сутки, если вас торопят. Осознанное решение и есть лучший фильтр от навязанных продуктов. Ошибка: оформление «пока действует скидка». Скидка закончится, платеж останется.
Сожмите алгоритм в короткий чек-лист для последней проверки перед подписью:
- совокупные платежи по всем долгам занимают не более 30–40% дохода;
- резерв покрывает 3–6 платежей;
- вы знаете ПСК и общую сумму выплат за весь срок;
- условия страховки понятны, и вы знаете, как от нее отказаться;
- штрафы и порядок изменения ставки прочитаны;
- у вас есть ответ на вопрос: «Как я буду платить, если доход снизится на треть?»
Если все шесть пунктов закрыты, обязательство посильно, и решение можно принимать спокойно. Если хотя бы один вызывает сомнения, вернитесь к расчету бюджета: обычно проблема решается меньшей суммой, другим сроком или отказом от покупки прямо сейчас.
Типичные ошибки заемщиков при оценке своих возможностей
Заемщиков чаще всего подводит не отсутствие денег, а ошибки в оценке своих возможностей: расчет от идеальных условий и игнорирование мелких обязательств. Типичные ошибки, их последствия и рабочая альтернатива сведены в таблицу.
| Ошибка | Чем заканчивается | Как правильно |
|---|---|---|
| Расчет от лучшего месяца дохода | При обычном доходе платеж оказывается критическим | Считать по среднему доходу за 6–12 месяцев |
| Учет только платежа по новому кредиту | Карты и мелкие рассрочки всплывают в ПДН и скоринге | Суммировать все минимальные платежи и займы |
| Игнорирование полной стоимости кредита | Переплата оказывается в разы выше ожидаемой | Сравнивать ПСК и общую сумму выплат за весь срок |
| Подпись без чтения договора | Неожиданные страховки, комиссии и штрафы | Читать условия до подписания и задавать вопросы заранее |
| Кредит на другого человека «из доверия» | Долг, просрочки и испорченная история остаются у заемщика | Помогать только собственными свободными деньгами |
| Ставка на «как-нибудь выплачу» | Просрочки, взыскание, судебные решения | Посильный платеж плюс план на случай снижения дохода |
Часть ошибок подпитывается устойчивыми заблуждениями. Самые частые из них:
- Миф: «если банк одобрил — значит, мне по силам». Факт: банк оценивает свой риск и соблюдает регуляторные лимиты, а не ваш уровень жизни; людям с высоким доходом одобряют и платежи, которые делают бюджет хрупким.
- Миф: «мелкие рассрочки не влияют на кредитную историю». Факт: влияют. Их платежи входят в ПДН, а просрочки попадают в БКИ наравне с крупными кредитами.
- Миф: «просрочка на несколько дней — ерунда». Факт: она фиксируется, и банки обычно внимательно смотрят последние год-два истории; разовая техническая просрочка редко решает исход заявки сама по себе, зато систематические почти всегда.
Что делать, если платежеспособности уже не хватает: законные варианты решения
Если платежи по кредитам превышают возможности бюджета, есть законные варианты решения, от переговоров с банком до банкротства. В этот список не входит лишь новый заем, который увеличивает общую сумму долга, вместо того чтобы снизить нагрузку. Выбор зависит от того, временные ли у вас трудности или нагрузка неподъемна насовсем.
| Вариант | Суть | Когда обычно подходит |
|---|---|---|
| Реструктуризация | Изменение условий действующего кредита по соглашению с банком: срок, график, иногда ставка | Трудности временные, доход восстановится |
| Кредитные каникулы | Временная приостановка или снижение платежей по согласованию с банком или по установленным законом основаниям | Короткий период потери дохода: болезнь, простой на работе |
| Рефинансирование | Новый кредит под меньшую ставку вместо одного или нескольких старых без увеличения суммы долга | Ставки по действующим кредитам заметно выше рыночных, история без грубых просрочек |
| Мировое соглашение | Договоренность с кредитором на стадии суда, утверждаемая судом | Дело уже в суде, но есть реальный график погашения |
| Банкротство | Законная процедура, позволяющая освободить добросовестного гражданина от неподъемных долгов: судебная или внесудебная через МФЦ (многофункциональный центр предоставления госуслуг) | Платить нечем на постоянной основе, доход не покрывает даже проценты |
Банкротство часто окружено страшилками, но по закону это способ восстановить платежеспособность, а не «конец финансовой жизни». У процедуры есть условия, ограничения и последствия: например, ограничения на руководящие должности и повторное проведение в течение установленного срока. Поэтому перед стартом важно проверить применимость именно к вашей ситуации. Требования периодически меняются: сверяйтесь с актуальными условиями на 2026 год.
Сигналы, что разбираться с долгами нужно системно, а не очередным займом:
- платежи по всем долгам занимают больше половины дохода;
- несколько просрочек подряд или общий долг продолжает расти;
- звонки взыскателей и письма с требованиями стали регулярными;
- банк уже обратился в суд: судебный приказ, то есть упрощенное судебное решение, можно отменить при соблюдении срока, как правило, десяти дней с момента получения копии;
- деньги на платежи берутся только из новых займов.
Если узнали свою ситуацию хотя бы в одном пункте, начинать стоит не с нового займа, а с разбора вариантов со специалистом. Вы можете обратиться к нам по процедуре банкротства или с любым другим юридическим вопросом, связанным с долгами, в том числе в ситуации, когда непонятно, что делать дальше. Для первичного разбора достаточно оставить заявку и кратко описать положение. Консультация бесплатная и ни к чему не обязывает: вы не должны сразу оплачивать услугу или принимать решение. Специалист поможет посчитать нагрузку, проверить сроки по вашим делам и выбрать законный путь: от переговоров с банком до судебной или внесудебной процедуры.
Часто задаваемые вопросы
Что такое платежеспособность заемщика простыми словами?
Платежеспособность заемщика означает способность человека вносить все платежи по кредитам из текущего дохода, сохраняя деньги на базовые расходы: жилье, питание, транспорт, лечение. Банк оценивает ее по подтвержденному доходу, обязательным расходам, действующим долгам и кредитной истории. Если после всех платежей остается меньше половины дохода, новый кредит, как правило, повышает риск просрочек.
Какой должна быть платежеспособность, чтобы взять кредит?
Ориентир такой: совокупные платежи по всем долгам вместе с новым кредитом должны занимать не более 30–40% ежемесячного дохода, а резерв должен покрывать 3–6 платежей. Точных единых порогов нет: каждый банк считает нагрузку по своей методике, и один и тот же ПДН в разных банках может привести и к одобрению, и к отказу. Надежнее оценивать не «одобрит ли банк», а выдержит ли бюджет.
Чем платежеспособность отличается от кредитоспособности?
Платежеспособность отражает финансовое состояние человека «здесь и сейчас»: хватает ли дохода вносить текущие платежи. Кредитоспособность шире: это прогноз банка на весь срок кредита, оценка того, сможет ли заемщик поддерживать выплаты годами. Задержка зарплаты на месяц снижает платежеспособность, но не меняет кредитоспособность; потеря работы ухудшает обе.
Почему не стоит брать кредит для погашения другого кредита?
Новый долг не устраняет причину неплатежей, то есть разрыв между доходом и расходами, а увеличивает общую сумму обязательств и ежемесячные платежи. Вместо одного кредита появляются два, а за ними тянется спираль займов. Законные альтернативы: реструктуризация, кредитные каникулы, рефинансирование под меньшую ставку или банкротство при неподъемных долгах.
Почему не стоит брать кредит в торговых сетях, если рассрочка без процентов?
Беспроцентная рассрочка безопасна только при строгой дисциплине: платеж вписан в бюджет, график короткий, договор прочитан, дополнительные услуги отключены. Риски живут рядом: ставка при выходе за льготный график обычно высока, допуслуги увеличивают переплату, а несколько мелких рассрочек в сумме незаметно поднимают долговую нагрузку. И наконец, решение на кассе принимается за пять минут и без расчета.
Можно ли взять кредит, если доход нестабильный?
Можно, но расчет нужно вести от минимального регулярного дохода, а не от лучших месяцев, и держать резерв на 6 и более платежей. При самозанятости и фрилансе банки обычно проверяют доход по выпискам и налоговым данным, поэтому завышенные цифры в заявке быстро вскрываются. Если даже минимальный доход не покрывает платежи с запасом, от кредита лучше отказаться.
Что делать, если уже нечем платить по кредитам?
Сначала соберите все обязательства в один список: суммы, платежи, сроки. Затем обратитесь в банк за реструктуризацией или кредитными каникулами: кредитор, как правило, заинтересован в возврате и готов обсуждать график. Если долг неподъемный насовсем, изучите банкротство: судебное или внесудебное через МФЦ. Первичный разбор ситуации можно получить бесплатно, оставив заявку и кратко описав положение, без обязательств по оплате и дальнейшим решениям.