Мошенничество с кредитами: как аннулировать и защититься
Коротко. Кредит, оформленный мошенниками, можно аннулировать: сначала — заявление в полицию и письменная претензия в банк, затем, при отказе кредитора, — иск о признании договора недействительным (ст. 179 ГК РФ). Если оспорить договор не удалось, долг, как и другие кредиты, можно законно списать через банкротство. Если же кредиты набрал супруг, по общему правилу отвечает тот, кто подписал договор: долг признают общим только когда суд установит, что деньги потрачены на нужды семьи.
Что такое мошеннический кредит и как он оказывается на вашем имени
Мошеннический кредит — это договор, заключённый обманом: человек не подписывал его, не получал деньги и не хотел их брать. Уголовный закон относит такие действия к мошенничеству в сфере кредитования (ст. 159.1 УК РФ). Для потерпевшего это выглядит так: формальный заёмщик на бумаге — вы, а деньги уходят третьим лицам, и вместе с ними к вам «прикрепляется» чужой долг.
Ключевое юридическое понятие здесь — воля. Сделка действительна, когда человек осознанно и по своей воле её заключил. Если воли не было — договор не подписан, деньги не получены, коды не подтверждались — у банка, как правило, нет оснований требовать с вас платёж. Вся работа жертвы кредитного мошенничества на практике сводится к одному — доказать отсутствие воли. Поэтому действовать нужно быстро и письменно: каждый шаг должен оставлять документ, который потом можно предъявить банку, регулятору или суду.
Типичные схемы: от украденного паспорта до звонка «службы безопасности»
Чаще всего на практике встречаются одни и те же сценарии. Полезно понимать, как они устроены: от схемы зависит, какие доказательства собирать и насколько легко оспорить договор.
- Кредит по чужому паспорту. Договор оформляют по украденному, потерянному или подделанному документу — в офисе или онлайн. Банк обязан проверять личность клиента, и если не сделал этого, суды нередко встают на сторону потерпевшего.
- Займ через взломанный аккаунт Госуслуг. Мошенник получает доступ к учётной записи, меняет телефон в профиле и подтверждает заявку своим кодом. Важная зацепка — IP-адрес и устройство, с которых входили.
- Звонок «службы безопасности банка». Человека убеждают, что от его имени кто-то оформляет кредит, и просят «спасти деньги»: взять займ и перевести на «безопасный счёт». Самый сложный случай: формально договор подписывает и деньги переводит сам потерпевший.
- Микрозайм по копии паспорта. Онлайн-МФО проверяют личность слабее банков, поэтому такие займы оформляют по данным из утечек или по фотографии документа, отправленной «по необходимости».
- Долги внутри семьи. Родственник оформляет займ на ваше имя — по вашему паспорту, телефону или аккаунту. Юридически это ближе всего к мошенничеству, а не к «семейному вопросу», и защищаться нужно так же, как от чужого кредита.
Общий принцип для всех схем: чем меньше ваших действий в цепочке оформления, тем выше шансы аннулировать договор. Поэтому первый вопрос, который стоит себе задать, — что именно «от моего имени» делал и подтверждал я сам.
Что делать, если на вас взяли кредит: пошаговый алгоритм
Если на вас взяли кредит мошенники, действуйте в таком порядке: проверьте кредитную историю, подайте заявление в полицию, направьте письменную претензию в банк или МФО, при бездействии кредитора пожалуйтесь регулятору и оспорьте договор в суде. Паника здесь — худший советчик: всё, что вы делаете, должно оставлять письменный след: талон-уведомление, отметку о приёме, ответ банка. Именно эти документы позже решают исход спора.
Шаг 1. Проверьте кредитную историю и все свои обязательства
Начните с полной картины. Сначала через Госуслуги узнайте, в каких бюро кредитных историй (БКИ — организации, которые хранят данные о ваших кредитах) есть информация о вас, затем запросите отчёты в каждом из них. Два раза в год в каждом БКИ отчёт выдаётся бесплатно — этот порядок действует и в 2026 году.
Что искать в отчётах:
- кредиты и займы, которые вы не оформляли;
- кредитные карты, о которых вы не знаете;
- поручительства по чужим договорам;
- заявки на кредит, даже отклонённые, — сигнал, что кто-то уже пробовал оформить займ на ваше имя;
- просрочки и претензии, о которых вы не были в курсе.
Совет из практики: сохраняйте полученные отчёты в PDF с датой запроса. По чужим займам часто складывается характерная картина: несколько мелких займов у разных МФО за короткий период. Такой «всплеск» сам по себе работает в вашу пользу: банк, который видит несколько заявок за один день, обязан был насторожиться.
Шаг 2. Подайте заявление в полицию
Заявление в полицию — документ, вокруг которого строится всё дальнейшее. Подать его можно тремя способами: лично в любом отделении (отказать в приёме заявления полицейские не вправе), по телефону 112 или онлайн через сайт МВД.
В заявлении опишите: когда и как вы узнали о кредите; что не подписывали договор, не получали деньги, не называли коды из СМС; как, по-вашему, действовали мошенники. Приложите всё, что есть: кредитный отчёт, выписки, скриншоты, копию паспорта. По факту обращения проводят проверку по ст. 159 или 159.1 УК РФ (мошенничество и мошенничество в сфере кредитования).
При личной подаче вам обязаны выдать талон-уведомление, сохраните его. Доследственная проверка длится, как правило, до 30 суток, затем принимают решение о возбуждении дела или об отказе. Отказ — не конец истории: его можно обжаловать прокурору, а сам факт обращения в полицию продолжает работать в вашу пользу в споре с банком. Тонкая деталь, которую важно знать: отсутствие возбуждённого уголовного дела не мешает оспаривать договор в гражданском суде.
Шаг 3. Направьте письменную претензию в банк или МФО
Телефонный звонок в банк ничего не фиксирует, поэтому общайтесь только письменно: бумажное заявление с отметкой о приёме либо обращение через официальный канал кредитора. Письменная претензия создаёт обязанность ответить: по закону кредитор рассматривает обращения, как правило, в течение 15 рабочих дней (при необходимости дополнительных документов срок продлевается до 30).
В претензии требуйте: провести внутреннее расследование, признать договор заключённым мошенниками и аннулировать его, исключить запись о долге из кредитной истории. Приложите талон-уведомление из полиции: с ним кредитор относится к обращению внимательнее.
Возможны два исхода. Первый: банк признаёт ошибку и аннулирует договор — так случается, но нечасто; в этом случае обязательно проследите, чтобы запись удалили из БКИ. Второй: банк отказывает, ссылаясь на то, что операция подтверждена кодом или подписью. Это не приговор: следующий шаг за регулятором и судом.
Шаг 4. Пожалуйтесь регулятору, если кредитор бездействует
Жалоба — способ подключить к спору надзор. Адресат зависит от ситуации:
- Банк России — надзор за банками и МФО; жалоба через интернет-приёмную заставляет кредитора отчитаться о результатах проверки;
- СРО микрофинансовых организаций — саморегулируемая организация, контролирующая МФО; актуально по микрозаймам;
- ФССП — если при взыскании нарушают ваши права: звонки сверх установленных лимитов, угрозы, давление на родственников.
Честно о пределах: жалоба сама по себе долг не спишет. Но она создаёт дополнительный письменный след и часто повышает внимание кредитора к вашему делу, а на этапе суда каждая такая деталь работает на вас.
Шаг 5. Оспорьте договор в суде
Если досудебные шаги не сработали, остаётся суд. Оснований здесь два. Первое — сделка, совершённая под влиянием обмана, недействительна (ст. 179 ГК РФ): простыми словами, договор «отменяют задним числом», как будто его не существовало. Второе — договор, который вы фактически не заключали, может быть признан незаключённым: соглашения между вами и банком просто не было.
Какие доказательства обычно убеждают суд:
- почерковедческая экспертиза — если договор бумажный и подписан чужой рукой;
- IP-адрес и устройство, с которых оформляли онлайн-кредит, — часто видно, что вход был не из вашего региона;
- номер телефона, привязанный к заявке, — он может принадлежать третьему лицу;
- счёт, на который ушли деньги, — нередко он оформлен на постороннего человека.
Про сроки. По оспоримым сделкам исковая давность — один год с момента, когда вы узнали о нарушении права: обычно это день, когда вы получили кредитный отчёт или требование банка. Не откладывайте. Если банк уже получил судебный приказ (упрощённое судебное решение, которое выносят без вызова сторон), его можно отменить заявлением в течение 10 дней с момента получения. Если срок пропущен по уважительной причине, его восстанавливают через суд.
Ещё деталь: в иске можно просить приостановить взыскание до окончания проверки по уголовному делу. Пени по долгу в это время продолжают начисляться, поэтому чем быстрее собраны документы, тем меньше итоговая сумма спора.
Когда мошеннический кредит реально аннулировать, а когда — нет
Аннулировать кредит, взятый мошенниками, реально, но шансы напрямую зависят от того, насколько вы участвовали в оформлении. Все дела удобно делить на три сценария — по степени вовлечённости потерпевшего.
- Кредит оформлен полностью без вашего ведома. По украденному паспорту, через взломанный аккаунт, по чужой подписи. Здесь банк не выполнил обязанность проверить личность клиента, и суды, как правило, признают договор недействительным. Это самая перспективная группа дел.
- Вы частично участвовали. Назвали код из СМС, установили приложение, передали данные при «проверке». Дела сложнее, но практика последних лет складывается в пользу граждан: суды требуют от банков повышенной осторожности при дистанционной выдаче денег — например, повторной проверки личности при выводе средств. Если деньги ушли на чужой счёт в момент выдачи, банк должен был это заметить.
- Вы сами взяли кредит и перевели деньги мошенникам. Формально договор и получение денег — ваши действия. Оспорить такой договор почти невозможно, каким бы давлением ни сопровождался звонок. Рабочие пути здесь — банкротство либо переговоры с кредитором о посильном графике.
Несколько типичных историй, по которым суды вставали на сторону заёмщиков: кредит оформили через приложение на украденном телефоне; вирус пересылал СМС с кодами мошенникам; деньги выводили на счёт третьего лица сразу после выдачи. Общий вывод из такой практики: суд спрашивает и с жертвы, и с банка — мог ли профессиональный участник рынка не заметить подозрительных обстоятельств выдачи.
Гарантий в этих делах не бывает: результат зависит от доказательств, схемы мошенников и поведения кредитора. Чем раньше зафиксирована позиция и чем полнее папка документов, тем выше вероятность, что чужой долг перестанет быть вашим.
Аннулировать договор или списать долг через банкротство: что выбрать
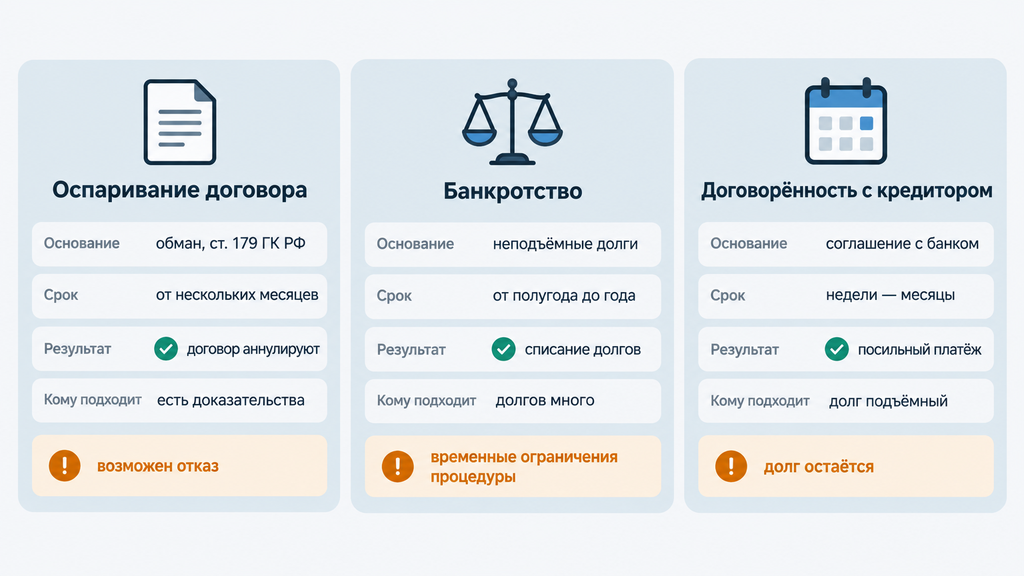
Выбор между оспариванием договора и банкротством зависит от трёх вещей: есть ли у вас доказательства непричастности, есть ли другие неподъёмные долги и сколько времени вы готовы потратить на процедуру. Сравним законные пути по основным параметрам.
| Путь | Основание | Срок | Результат | Кому подходит и в чём компромисс |
|---|---|---|---|---|
| Оспаривание договора в суде | Обман, отсутствие воли — ст. 179 ГК РФ; незаключённость договора | От нескольких месяцев, возможно несколько инстанций | Договор аннулируют, запись удаляют из кредитной истории | Есть доказательства непричастности. Компромисс — возможен отказ, нужны документы и терпение |
| Банкротство через арбитражный суд | Закон о банкротстве (№ 127-ФЗ): невозможность платить по долгам | Как правило, от полугода до года и дольше | Списание всех кредитных долгов по завершении процедуры | Долгов много, дохода не хватает. Компромисс — на время процедуры ограничения, часть имущества может уйти в реализацию (защищённое имущество остаётся) |
| Внесудебное банкротство через МФЦ | Упрощённая процедура при сумме долга от 25 000 до 1 000 000 рублей и при соблюдении других условий закона | До 6 месяцев | Бесплатное списание долгов | Подходит при узких условиях, например после оконченного исполнительного производства. Проверьте актуальные условия на 2026 год |
| Переговоры с кредитором, реструктуризация | Соглашение с банком: новый график, иногда снижение ставки | Недели — месяцы | Платёж становится посильным, долг остаётся | Долг в целом подъёмный, кредитная история важна. Компромисс — долг не исчезает |
Вопросы для самопроверки, которые помогают выбрать путь:
- Могу ли я документально показать, что договор заключён не мной и деньги я не получал? Если да — начинайте с оспаривания.
- Долг только этот или вместе с другими кредитами, которые мне тоже не по силам? Если долгов много — оценивайте банкротство: оно закрывает сразу все обязательства.
- Что у меня с имуществом: единственное жильё защищено законом, но другие активы при судебном банкротстве могут попасть в реализацию — это нужно считать заранее.
- Сколько времени я готов ждать и могу ли платить по договору, пока идёт спор?
Эти пути не исключают друг друга: на практике оспаривание и банкротство иногда идут последовательно — сначала попытка аннулировать договор, а если суд отказал, то списание долга через процедуру банкротства.
Как защититься заранее: самозапрет на кредиты и другие меры 2026 года
Самая надёжная защита от оформления кредита мошенниками — самозапрет: запись в кредитной истории, при которой банки и МФО не одобряют новые займы на ваше имя. Запрет устанавливается бесплатно через Госуслуги или МФЦ, снять его можно так же дистанционно — поэтому собственные заявки он не блокирует. Механизм действует с 2025 года и в 2026-м остаётся основным бесплатным инструментом защиты; перед установкой проверьте актуальный порядок на Госуслугах.
У самозапрета есть границы: он распространяется на потребкредиты, кредитные карты и микрозаймы, но не действует на кредиты под залог — ипотеку и автокредиты, где банк и так проверяет сделку тщательно. Уже выданные кредиты и пользование своими картами запрет не затрагивает.
Что ещё стоит сделать:
- Проверяйте кредитную историю дважды в год — бесплатно в каждом БКИ; чужая заявка в отчёте видна раньше, чем первый звонок взыскателя.
- Помните про период охлаждения — с сентября 2025 года деньги по большинству потребкредитов и займов выдают не сразу после одобрения: минимум через 4 часа, а при сумме свыше 200 000 рублей — через 48 часов. Если чужая заявка на ваше имя обнаружилась в этом окне, позвоните кредитору и попросите остановить выдачу.
- Включите лимиты и уведомления в банковских приложениях — ограничение сумм онлайн-переводов и подтверждение операций заметно усложняет жизнь мошенникам.
- Не передавайте копии паспорта без необходимости и не отправляйте фото документа в мессенджерах по просьбе «проверяющих».
- Никогда не называйте коды из СМС — сотрудник банка их не запрашивает; это правило не имеет исключений.
- Если данные уже утекли — уведомите свои банки о возможных попытках оформления, перевыпустите карту, при серьёзной утечке рассмотрите замену паспорта.
Комбинация «самозапрет плюс регулярная проверка кредитной истории» закрывает большинство типичных сценариев оформления чужого кредита. Полностью риск не исчезает, но вы узнаете о попытке в дни, а не через полгода, когда придёт судебный приказ.
Муж набрал кредитов: отвечает ли жена и что делать
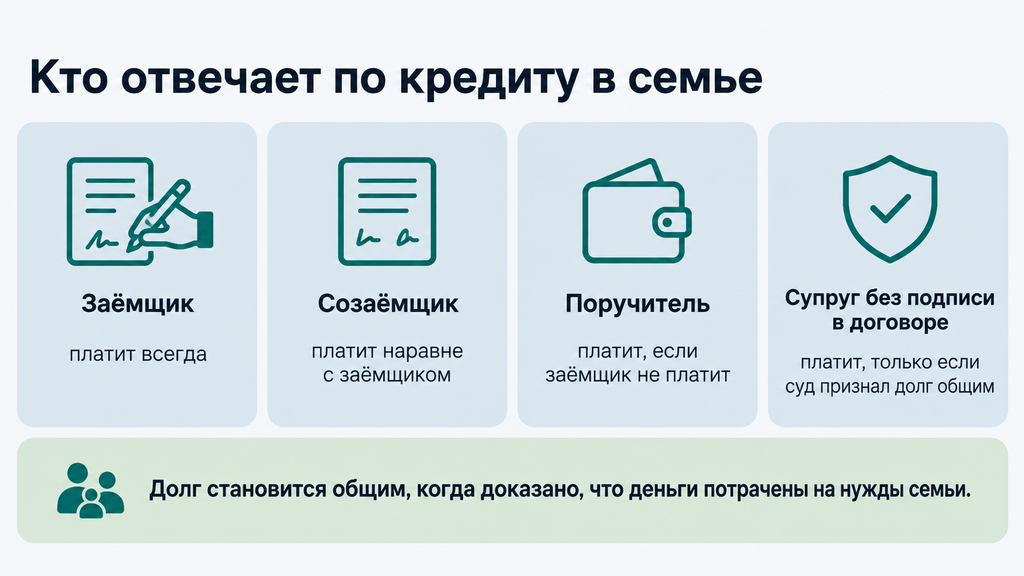
Брак сам по себе не делает жену должником по кредитам мужа: по общему правилу платит тот, кто подписал договор, а долг признают общим только если суд установит, что деньги потрачены на нужды семьи (ст. 45 СК РФ). Это правило Семейного кодекса — отправная точка во всех спорах о супружеских долгах, и оно же — главный источник спокойствия: сам факт, что кредит взят в браке, ничего не решает.
Понять разницу проще на примерах. Общий долг — кредит на ремонт общей квартиры, покупку мебели и техники, лечение, обучение детей: семья получила выгоду, значит, отвечает вместе. Личный долг — деньги, потраченные вне семейных нужд, о которых жена не знала и от которых выгоды не получила. Термин, который встретится в документах, — солидарная ответственность: если долг признан общим, взыскание обращается на общее имущество семьи, а при его недостаточности банк вправе требовать всю сумму и с мужа, и с жены.
Момент, который часто упускают: доказывать, что долг общий, должен тот, кто на этом настаивает, — супруг-заёмщик или банк. Верховный суд неоднократно подчёркивал: презумпция согласия супруга на сделки с общим имуществом не распространяется на долги. Жена не обязана доказывать свою непричастность — мужу или кредитору нужно доказать обратное, и сделать это, как показывает практика, трудно: письменного согласия на потребкредит банки давно не требуют.
Что делать в первые дни, когда выяснилось, что муж набрал кредитов:
- Не платить по долгам и не подписывать никаких соглашений о признании долга — платёж или подпись могут расценить как согласие с обязательством.
- Запросить список договоров у мужа либо собрать картину по своей кредитной истории.
- Проверить свою кредитную историю — исключить займы, оформленные на ваше имя.
- Определить свою роль в каждом договоре: заёмщик, созаёмщик, поручитель, залогодатель — или никакого отношения к договору нет.
- Собрать документы, показывающие, что заемные деньги в семью не поступали: выписки, переписку, подтверждение расходов.
Когда кредит мужа становится общим долгом семьи
Суд по таким спорам отвечает на три вопроса: знала ли жена о кредите, давала ли согласие и куда фактически ушли деньги. Решающим обычно оказывается последний — документированное движение денег важнее слов.
| Признак | Долг скорее общий | Долг скорее личный |
|---|---|---|
| Куда ушли деньги | Ремонт, мебель, техника, лечение, обучение детей | Траты вне семейных нужд, семья выгоды не получила |
| Знала ли жена | Обсуждали, жена участвовала в оформлении | О кредите узнала от банка, пристава или случайно |
| Чем платили | Платежи шли из общего бюджета | Платежей не было или платил только муж |
| Кто доказывает | Муж или банк доказывают семейный характер трат | То же условие: без доказательств долг остаётся личным |
Практический вывод: спор выигрывает тот, у кого лучше папка документов. Если вы жена и ничего не знали — ваша задача не доказывать «невиновность», а спокойно показывать суду выписки и переписку, из которых видно, что деньги в семью не поступали.
Если кредиты оформлены на жену без её ведома
Отдельный и самый болезненный сценарий: муж взял займы на имя жены — по её паспорту, телефону или аккаунту. Это уже не семейный спор, а мошенничество, и действовать нужно по алгоритму из начала статьи: заявление в полицию, письменная претензия кредитору, при отказе — иск о признании договора недействительным. Дополнительным доказательством служат обстоятельства оформления: заявки, поданные с одного устройства, коды, приходившие на телефон мужа, подписи, поставленные не вами.
Критично не платить по таким займам «чтобы не было хуже»: каждый платёж кредитор может трактовать как признание долга. Правильная последовательность — сначала зафиксировать позицию письменно, потом разговаривать с кредитором на бумаге, а не по телефону.
Как отвечать взыскателям, которые звонят по долгам мужа
Если вы не заёмщик, не созаёмщик и не поручитель, вы не обязаны общаться по чужому долгу. Достаточно спокойной формулировки: «Я не являюсь должником, поручителем, созаёмщиком или залогодателем по данному обязательству. Согласия на взаимодействие со мной не даю. Прошу направлять все требования заёмщику». После этого разговор корректно завершить.
Правовая рамка, которую полезно знать. Коллекторская деятельность регулируется законом № 230-ФЗ: ограничена частота звонков, запрещены угрозы и давление в ночное время, описывать имущество вправе только судебные приставы и только на основании судебного акта. Жалобы на нарушения направляются: в ФССП — на коллекторов, в Банк России — на банки и МФО, в Роскомнадзор — при разглашении ваших персональных данных. Если муж указал ваш телефон в анкете, направьте кредитору письменный отзыв согласия на взаимодействие с вами — после этого звонки по вашему номеру становятся нарушением.
Муж набрал кредитов и развод: как делятся долги и что с имуществом
При разводе делятся только общие долги: личные кредиты мужа остаются его обязательством и после расторжения брака. Раздел оформляется нотариальным соглашением, если супруги договорились, либо через суд — если нет. Правило доказывания сохраняется прежним: тот, кто настаивает на разделе долга, доказывает, что деньги пошли на нужды семьи. Разделить имущество и долги можно как в браке, так и в течение трёх лет после развода (ст. 38 СК РФ).
Важный практический инструмент — дата фактического прекращения отношений. Кредиты, взятые после разъезда, суды, как правило, общими не признают, поэтому эту дату полезно зафиксировать документами: договором аренды отдельного жилья, регистрацией по другому адресу, перепиской о расставании, раздельными коммунальными платежами, показаниями свидетелей. Если муж продолжает набирать кредиты после расставания, такая папка документов защищает вас заранее.
Теперь про имущество — здесь развод не даёт полной защиты. Даже по личному долгу мужа кредитор вправе требовать выдела его доли в общем имуществе: например, доли в автомобиле, оформленном на жену, но купленном в браке. Доля жены при этом должна быть компенсирована деньгами, но сам факт продажи общей вещи — неприятное последствие, которое лучше предвидеть. Единственное жильё защищено исполнительским иммунитетом (ст. 446 ГПК РФ — закон запрещает забирать единственное пригодное для проживания жильё, кроме ипотечного). Личное имущество жены — добрачные покупки, подарки, наследство — за долги мужа не изымают, но принадлежность иногда приходится доказывать чеками и договорами.
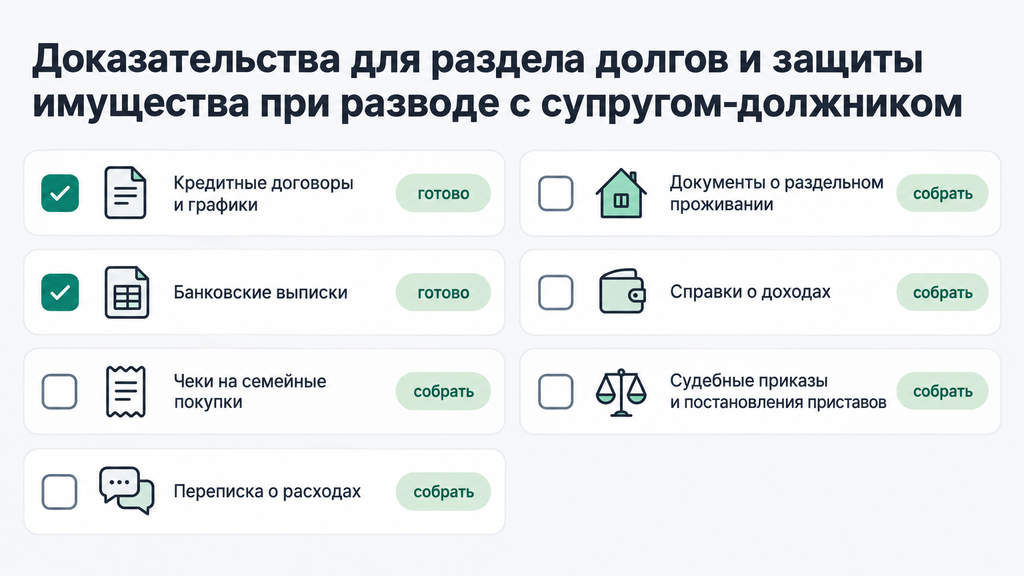
Чек-лист документов для защиты при разводе с супругом-должником:
- кредитные договоры, графики платежей, претензии банков;
- банковские выписки — куда поступали и откуда списывались деньги;
- чеки и договоры на семейные покупки — чтобы показать, что покупалось на свои, а не на заёмные;
- переписка о расходах и о кредитах;
- документы о раздельном проживании — аренда, регистрация, коммунальные платежи;
- справки о доходах обоих супругов;
- судебные приказы и постановления приставов, если взыскание уже идёт.
Типичные ошибки и заблуждения
Самые дорогие ошибки в таких делах совершаются в первые дни, когда кажется, что проблему нужно срочно «закрыть». Ниже — типичные сценарии из практики и то, что стоит делать вместо них.
- Платить по чужому долгу «чтобы отстали». Платёж могут расценить как признание обязательства — и тогда спорить станет сложнее. Вместо этого: фиксируйте позицию письменно и отвечайте только на бумаге.
- Брать новый кредит, чтобы закрыть старые. Долг не исчезает, а переоформляется на вас — теперь платит тот, кто подписал новый договор. Вместо этого: разберите всю картину долгов целиком и выберите один из законных путей решения.
- Отдавать взыскателям детские пособия, алименты, деньги на жильё и лекарства. Эти средства защищены законом и не должны идти на погашение чужих займов. Вместо этого: ведите разговор о долге в юридической плоскости, а не за счёт базовых расходов семьи.
- Ждать, что всё «само рассосётся». Пени растут, сроки давности идут, банк получает судебный приказ. Вместо этого: минимальный набор действий — проверка кредитной истории и письменная фиксация позиции — стоит одного вечера.
- Верить устным угрозам. Коллектор не пристав: описывать имущество и арестовывать счета он не вправе. Вместо этого: фиксируйте нарушения и жалуйтесь в ФССП.
- Скрывать ситуацию от юриста. Неполная картина — главная причина неверных оценок перспектив. Вместо этого: покажите все договоры и выписки, даже неудобные.
Отдельно разберём три распространённых заблуждения.
- «В браке всегда платят вдвоём». Нет. Общим долг становится только через доказательство семейных трат; без таких доказательств кредит остаётся личным обязательством заёмщика.
- «Приставы заберут всё». Закон защищает единственное жильё, предметы обычной домашней обстановки и личное имущество супруга должника. Взыскание идёт по правилам, а не по устным угрозам.
- «Банкротство отнимет последнее». Единственное жильё и вещи первой необходимости при банкротстве остаются с человеком; ограничения процедуры носят временный характер. Решение о банкротстве всё равно принимают по расчётам, а не по страшилкам.
Чем поможет юрист и когда стоит обратиться
Обращаться за помощью имеет смысл в трёх ситуациях: на вас оформили чужой кредит, долги супруга выходят из-под контроля или вы просто не понимаете, что делать со своими долгами дальше. Эти дела выигрываются подготовкой, и первый шаг — не оплата услуг, а разбор ситуации.
Вы можете оставить заявку и кратко описать ситуацию — специалист бесплатно проведёт первичный разбор: оценит документы, покажет, какие варианты есть в вашем случае (оспаривание договора, банкротство, переговоры с кредиторами), и при каких условиях каждый из них работает. Принимать решение об услуге или начале процедуры сразу не нужно — сначала вы видите карту вариантов и расчёт, и только потом делаете шаг.
Что подготовить к консультации, чтобы разбор был предметным:
- кредитные договоры и переписку с банком или МФО;
- кредитный отчёт из БКИ;
- талон-уведомление и материалы по заявлению в полицию, если оно подано;
- судебные приказы и постановления приставов, если взыскание уже идёт;
- короткий список доходов и обязательных расходов семьи.
Мы занимаемся долговыми и кредитными вопросами постоянно — от оспаривания чужих договоров до сопровождения банкротства и других юридических вопросов по долгам. Точных обещаний здесь не даст никто: результат зависит от документов и обстоятельств, и честный разбор как раз показывает, где ваши сильные стороны, а где риски.
Часто задаваемые вопросы
Можно ли аннулировать кредит, который мошенники оформили на моё имя?
Да, если доказать, что вы не подписывали договор и не получали деньги. Порядок такой: заявление в полицию, письменная претензия в банк, при отказе — иск о признании договора недействительным, а запись о долге удаляется и из кредитной истории. Шансы выше всего, когда кредит оформлен полностью без вашего участия.
Что делать, если банк отказался аннулировать мошеннический кредит?
Пожалуйтесь в Банк России и готовьте иск в суд — отказ кредитора не блокирует судебную защиту. Параллельно оцените банкротство, особенно если доказательств непричастности мало или кроме этого долга есть другие неподъёмные кредиты.
Нужно ли платить по кредиту, пока идёт проверка?
Платить по чужому долгу вы не обязаны, но пассивное ожидание ведёт к пеням и взысканию. Правильная стратегия — фиксировать позицию письменно: претензия в банк, заявление в полицию, при необходимости просьба приостановить взыскание в суде. Каждое действие должно оставлять документ.
Могут ли арестовать мою карту за кредиты мужа?
За личный долг мужа арестовать вашу карту нельзя: взыскание идёт с имущества и счетов заёмщика. Риск появляется, когда долг признан общим либо когда счёт совместный — тогда свою долю защищают документами. Если арест наложен ошибочно, его обжалуют через пристава или суд.
Делится ли кредит мужа при разводе пополам?
Пополам делятся только общие долги — те, где доказано, что деньги пошли на нужды семьи. Если муж взял кредит на себя и потратил его вне семейных нужд, он остаётся единственным должником, причём доказывать обратное должен тот, кто настаивает на разделе.
Как проверить, нет ли на мне чужих кредитов?
Запросите через Госуслуги список бюро кредитных историй и получите отчёты в каждом БКИ — дважды в год в каждом бюро это бесплатно (порядок актуален на 2026 год). Проверьте личные кабинеты банков и судебные приказы на своё имя. Обнаружили чужой долг — действуйте по алгоритму: полиция, претензия, суд.
Списывается ли мошеннический долг через банкротство?
Да: банкротство списывает в том числе долги, возникшие из-за действий мошенников, наравне с другими кредитами и займами. Важное условие — добросовестность: заранее подайте заявление в полицию и не скрывайте документы. У процедуры есть ограничения по имуществу и срокам, поэтому решение принимают после расчётов.
Что делать, если муж набрал кредитов и уехал, а мне звонят взыскатели?
Вы не обязаны общаться по чужому долгу: назовите, что не являетесь должником и отзываете согласие на взаимодействие — лучше письменно, через кредитора. При нарушениях жалуйтесь в ФССП и Банк России, проверьте свою кредитную историю и судебные приказы. По общему правилу долг взыскивают с заёмщика, а не с родственников.