Банкротство и кредиты: что нужно знать заемщику
Законная процедура банкротства позволяет освободиться от кредитов и микрозаймов, если выплачивать их стало невозможно, и при этом не лишает права на новые займы. Кредитный банкрот обязан в течение 5 лет сообщать кредиторам о своём статусе, а решение об одобрении нового займа каждая организация принимает самостоятельно. Микрозаймы после банкротства получить реально: МФО лояльнее банков, однако первые суммы небольшие, условия дорогие, и новый займ оправдан только при стабильном доходе и понятной цели.
Первый шаг в любой долговой ситуации одинаковый: собрать все обязательства в одну таблицу и посмотреть на них в цифрах. Дальше станет ясно, справится ли бюджет без списания долгов, или пора разбирать вариант банкротства. Материал о том, как проходит процедура в 2026 году, что происходит с кредитами во время неё и что важно знать про новые займы после завершения.
Что такое кредитное банкротство и кому оно нужно
Кредитное банкротство это признанное судом или оформленное через МФЦ освобождение гражданина от долгов по кредитам, займам и микрозаймам, которые он не в состоянии выплачивать. Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Человека, который её прошёл, называют банкротом, а применительно к его кредитам используют термин «кредитный банкрот».
Смысл процедуры в том, что государство даёт добросовестному человеку законный выход из долговой ямы вместо бесконечных просрочек. Задолженность фиксируется, дальнейшие начисления останавливаются, а после завершения процедуры суд освобождает от обязательств, включённых в дело.
Три термина, которые встретятся дальше:
- Арбитражный суд: суд, который рассматривает дела о банкротстве; обычные мировые и районные суды эти дела не ведут.
- Финансовый управляющий: независимый специалист, назначаемый судом. Проверяет документы, сделки и имущество, ведёт расчёты с кредиторами.
- Внесудебная процедура: упрощённое банкротство через МФЦ, без суда и управляющего.
Банкротство стоит рассматривать, когда совпадает несколько признаков:
- платежи по всем долгам несколько месяцев подряд занимают больше половины дохода;
- новые займы берутся, чтобы платить по старым;
- пени и штрафы растут быстрее, чем уменьшается основной долг;
- пришли судебные приказы или приставы арестовали счета;
- договориться с кредиторами об отсрочке или снижении платежа не получилось.
Типичная ситуация выглядит так: у человека три кредита и два микрозайма, доход снизился после потери работы, а обязательные платежи превышают весь ежемесячный заработок. Если трудности временные (например, человек болел или задержали зарплату), разумнее сначала попробовать кредитные каникулы или реструктуризацию. Банкротство работает лучше всего, когда долги объективно невозможно обслуживать в принципе, а не только в этом месяце.
Какие долги списывает банкротство, а какие остаются с заёмщиком
Банкротство списывает почти все денежные долги гражданина: кредиты, микрозаймы, задолженность по ЖКХ, налогам и штрафам, причём вместе с процентами, пенями и штрафными начислениями. Для многих заёмщиков это оказывается главным сюрпризом. К моменту подачи заявления начисленная неустойка порой превышает сам долг, и вся она уходит вместе с ним.
Что списывается в процедуре:
- потребительские кредиты и задолженности по кредитным картам;
- микрозаймы, в том числе переданные коллекторским агентствам;
- долги по ЖКХ, налогам, штрафам ГИБДД;
- долги по распискам перед частными лицами;
- обязательства поручителя по чужим кредитам.
Что остаётся с заёмщиком даже после завершения процедуры:
- алименты;
- возмещение вреда жизни и здоровью других людей;
- компенсация морального вреда;
- долги, возникшие уже после начала процедуры;
- субсидиарная ответственность и ряд обязательств для бывших предпринимателей.
Важное условие: списание возможно только для добросовестного должника. Если суд установит, что человек скрывал имущество, занижал доходы в документах или брал займы, заранее зная, что платить нечем, в освобождении от долгов могут отказать. Поэтому перед подачей заявления имеет смысл честно проверить свои сделки за последние три года и все источники дохода.
Как проходит кредитное банкротство в 2026 году: через МФЦ или через суд
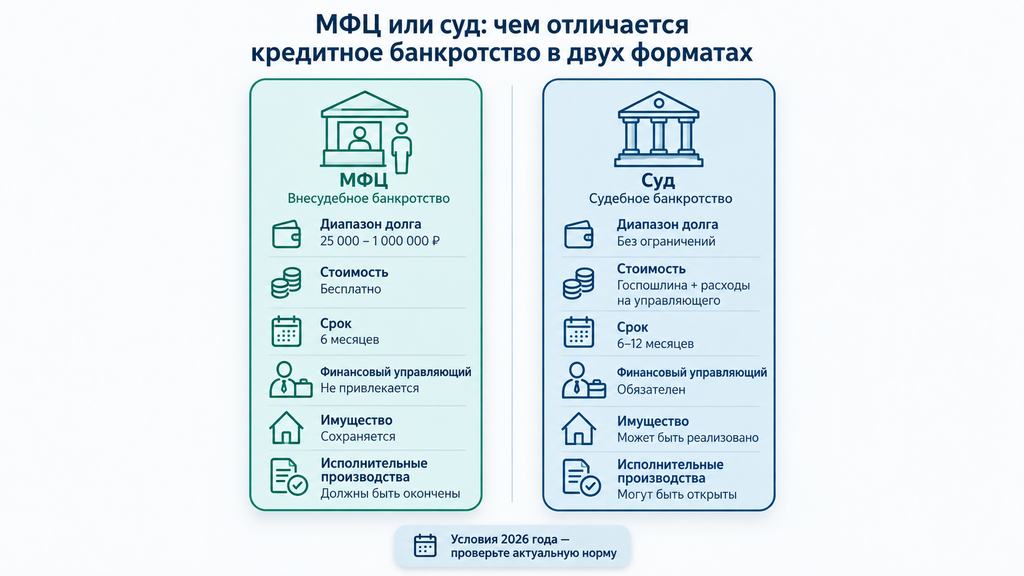
Выбор между МФЦ и арбитражным судом зависит от суммы долга и статуса исполнительных производств: внесудебная процедура подходит при задолженности от 25 тысяч до 1 миллиона рублей и отсутствии имущества для взыскания, во всех остальных случаях процедура проходит через суд. Условия процедуры периодически уточняются, поэтому перед подачей заявления проверьте актуальную норму в действующей редакции закона.
| Параметр | Внесудебное банкротство (МФЦ) | Судебное банкротство (арбитражный суд) |
|---|---|---|
| Диапазон долга | от 25 тысяч до 1 миллиона рублей | любой; при долге свыше 500 тысяч рублей и просрочке от 3 месяцев подача заявления становится обязанностью, а не правом |
| Стоимость для должника | бесплатно | порядка 70–80 тысяч рублей обязательных расходов, а с юридическим сопровождением больше |
| Срок | ровно 6 месяцев | от 6 месяцев до полутора-двух лет |
| Финансовый управляющий | не назначается | обязателен |
| Имущество | не реализуется | может быть продано на торгах |
| Главное условие | исполнительное производство окончено из-за отсутствия имущества (п. 4 ч. 1 ст. 46 закона № 229-ФЗ) либо другое основание по закону | доказана неплатёжеспособность |
Внесудебное банкротство через МФЦ: условия и порядок
Внесудебное банкротство проходит без суда, бесплатно и ровно за 6 месяцев, если долг составляет от 25 тысяч до 1 миллиона рублей, а у заёмщика нет имущества и доходов, на которые можно обратить взыскание. Заявление подаётся в МФЦ по месту жительства или пребывания, участие юриста формально не обязательно.
Кроме «классического» основания, закрытого приставами исполнительного производства, закон предусматривает отдельные случаи: пенсионеры и получатели детского пособия могут обратиться, если исполнительный документ находится на взыскании не менее года; основание есть и у граждан, чей исполнительный документ выдан 7 и более лет назад, а долг так и не взыскан. Проверьте, какое из оснований подходит именно вам.
Порядок действий:
- Проверить на сайте ФССП статус исполнительных производств и наличие основания.
- Составить список всех кредиторов и долгов по утверждённой форме, с точными наименованиями и суммами.
- Подать в МФЦ заявление вместе со списком кредиторов и паспортом.
- Дождаться публикации сведений в ЕФРСБ (Единый федеральный реестр сведений о банкротстве), с этого момента процедура считается начатой.
- Через 6 месяцев получить списание долгов, указанных в заявлении.
Чаще всего на практике ошибаются в списке кредиторов: он неполный. Долг перед организацией, которую забыли указать, не спишется. Второй частый промах: человек за время процедуры нашёл работу или получил наследство и не сообщил об этом в МФЦ, а обязанность уведомить возникает в течение 5 рабочих дней. Процедуру в этом случае прекратят, и взыскание возобновится.
Судебное банкротство в арбитражном суде: этапы и расходы
Судебное банкротство проходит в арбитражном суде при участии финансового управляющего и завершается либо мировым соглашением, либо успешной реструктуризацией, либо продажей имущества и списанием оставшихся долгов. Заявление подают через систему «Мой арбитр», почтой или лично в канцелярию суда по месту жительства.
Основные этапы:
- Подготовка заявления и комплекта документов: договоры, справки о задолженности, кредитная история, опись имущества и сделок за последние три года.
- Первое заседание обычно назначают через 1–2 месяца после подачи: суд проверяет обоснованность заявления.
- Назначение финансового управляющего из указанной должником саморегулируемой организации.
- Введение процедуры: реструктуризация долгов (график платежей, как правило, на срок до трёх лет) или сразу реализация имущества, если доходов для реструктуризации нет.
- Расчёты с кредиторами из проданного имущества, либо завершение дела без торгов, если продавать нечего.
- Освобождение от долгов решением суда.
Расходы складываются из нескольких обязательных частей. За работу финансового управляющего нужно внести 25 тысяч рублей на депозит суда за каждую введённую процедуру; публикации в ЕФРСБ стоят сотни рублей за сообщение (суммарно несколько тысяч), публикация в газете «Коммерсантъ» порядка 10–15 тысяч рублей, плюс почтовые отправления. Госпошлина для граждан-должников не взимается. Юридическое сопровождение оценивается индивидуально: итоговая сумма зависит от количества кредиторов, наличия имущества и споров.
Чего опасаться не стоит: единственное жильё (если оно не в залоге по ипотеке), предметы первой необходимости, рабочие инструменты и прожиточный минимум на должника и иждивенцев в конкурсную массу не попадают. А вот что действительно важно: сделки за последние три года управляющий проверяет всегда. Классическая ошибка: переоформить квартиру на родственника накануне банкротства. Такую сделку оспаривают, а имущество возвращается в конкурсную массу.
Что происходит с кредитами и картами во время процедуры банкротства
С момента введения процедуры проценты, пени и штрафы по старым долгам перестают начисляться, а любое принудительное взыскание приостанавливается. Это законная передышка, которую даёт процедура банкротства. Приставы останавливают удержания из зарплаты и снимают аресты со счетов, звонки взыскателей прекращаются: закон ограничивает контакты по просроченным долгам, а в процедуре у кредиторов просто не остаётся оснований для них.
Взамен появляются обязанности. Банковские карты и доступ к счетам передаются финансовому управляющему: он контролирует операции, а должник живёт в пределах согласованного бюджета. Обычно это прожиточный минимум в регионе, который по ходатайству можно увеличить с учётом иждивенцев, аренды жилья или лечения. Новые займы, кредиты и поручительства в период процедуры брать нельзя. Крупные сделки проходят только с согласия управляющего.
В первые недели после введения процедуры человек перестаёт платить старые долги и впервые за месяцы видит, сколько он реально зарабатывает и куда уходят деньги. Это хороший момент, чтобы выстроить новый бюджет: не «латать дыры», а планировать. Для спокойного прохождения процедуры достаточно трёх правил: не скрывать счета и доходы, передавать управляющему запрошенные документы вовремя и сохранять копии всех справок.
Дают ли микрозаймы после банкротства в 2026 году
Да, микрозаймы после банкротства выдавать не запрещено. Главное требование закона одно: в течение 5 лет заёмщик обязан сообщать кредитору о том, что он проходил процедуру банкротства. Никаких специальных «запретительных» списков нет, а решение об одобрении каждая микрофинансовая организация и каждый банк принимают самостоятельно.
На практике картина такая. Банки в первые годы после процедуры отказывают чаще всего: для скоринга кредитный банкрот выглядит как клиент с испорченной историей и уже «использованным» правом на списание долгов. МФО устроены иначе: их модель рассчитана на высокие ставки, которые покрывают риски, а подтверждение дохода и залог обычно не требуются. Часть микрофинансовых организаций целенаправленно работает с клиентами после банкротства. Причины для них рациональные: повторное банкротство ещё несколько лет недоступно, поэтому новый долг с должника почти наверняка придётся платить.
При этом стоит сразу настроиться на ограничения первых займов:
- суммы небольшие, чаще от 1–2 тысяч до 15–30 тысяч рублей;
- сроки короткие, как правило, до 30 дней;
- ставки близки к законному максимуму, до 0,8% в день;
- отказ возможен и в МФО, причём без объяснения причин: это их право.
Единого срока ожидания после банкротства закон не устанавливает: заявку можно подать сразу после списания долгов. Практически надёжнее дать себе 6–12 месяцев: за это время появляется стабильный доход и новые положительные записи в кредитной истории, а шансы на одобрение и лучшие условия заметно растут. И последнее: скрывать статус бессмысленно. Отметка о банкротстве видна в кредитной истории и в открытых реестрах, кредиторы проверяют её автоматически.
Почему банки и МФО отказывают бывшим банкротам
Отказы бывшим банкротам связаны не с запретом, а с кредитной историей: в ней остаётся отметка о признании гражданина несостоятельным и записи о старых просрочках, которые видит скоринг любой организации. Порядок ведения кредитных историй регулирует закон № 218-ФЗ: информация о банкротстве вносится в историю, а все записи хранятся 7 лет. Объяснять причину отказа кредитор не обязан.
Факторы, которые сильнее всего снижают шансы после процедуры:
- длительные просрочки, накопленные до банкротства;
- большое количество поданных заявок, каждая фиксируется в истории;
- отсутствие стабильного официального дохода;
- маленький стаж «новой» кредитной истории после списания долгов.
При этом у ситуации есть и обратная сторона, которую кредиторы тоже учитывают. Человек, прошедший банкротство, в ближайшие 5 лет не сможет списать новые долги через повторную процедуру, значит, риск для кредитора ниже обычного. Именно поэтому часть МФО охотно работает с бывшими банкротами и одобряет им пусть небольшие, но займы.
| Критерий | Банки | МФО |
|---|---|---|
| Подтверждение дохода | справки, стаж работы | обычно не требуется |
| Шансы на одобрение в первый год | низкие | заметно выше |
| Стартовые суммы | как правило, от 50–100 тысяч рублей | от 1–2 до 15–30 тысяч рублей |
| Срок | от 1 года до 5 лет | до 30 дней |
| Стоимость денег | примерно 15–40% годовых | до 0,8% в день (ПСК до 292% годовых) |
Практический вывод: если займ нужен именно сейчас, рациональнее обращаться в 2–3 проверенные МФО, а не рассылать заявки во все организации подряд. Каждое отклонение фиксируется в кредитной истории и снижает шансы при следующих обращениях. После пары отказов разумнее сделать паузу на 2–3 месяца.
Как взять микрозайм после банкротства: пошаговый план
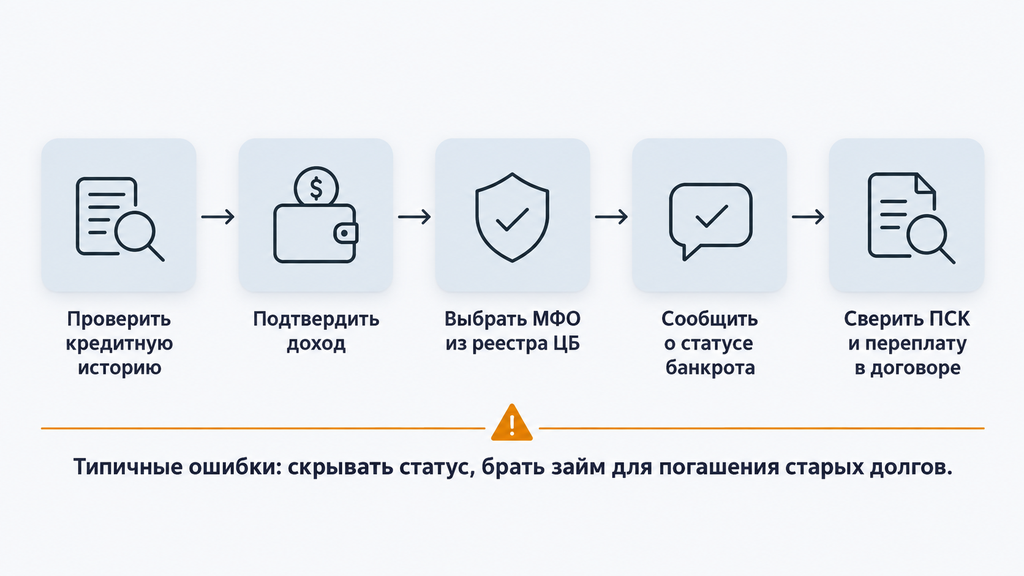
Чтобы получить микрозайм после банкротства и не навредить себе, действуйте по плану: проверьте кредитную историю, стабилизируйте доход, выберите лицензированную МФО, честно сообщите о статусе банкрота и проверьте договор до подписания. Каждый шаг занимает немного времени, но защищает от типичных ошибок: от отказа из-за «грязной» истории до переплаты по невыгодному договору.
- Убедитесь, что займ нужен на конкретную цель. Старые долги уже списаны, погашать нечего, поэтому заёмные деньги должны работать на новую цель. Займ «до зарплаты» без понятного источника возврата становится первым шагом к новому долговому кругу.
- Стабилизируйте доход. МФО может запросить данные о занятости, а главное, платёж должен помещаться в бюджет без ущерба для базовых расходов.
- Проверьте кредитную историю во всех бюро, где она хранится (список бюро можно получить через Госуслуги). Ошибочные записи о чужих долгах встречаются, и их стоит оспорить до подачи заявки.
- Выберите МФО с лицензией: проверьте организацию в реестре Центрального банка РФ. Организации без лицензии работают вне правового поля.
- Сообщите о статусе банкрота в заявке. Это ваша юридическая обязанность в течение 5 лет после процедуры.
- Сверьте полную переплату до подписания: ПСК, ставку в день, срок, плату за продление.
- Верните займ строго в срок. Первый закрытый вовремя займ и есть первая положительная запись в новой кредитной истории.
Что подготовить до подачи заявки
До подачи заявки стоит проверить кредитную историю во всех бюро, убедиться, что новый платёж займёт не больше 10–15% дохода, и выбрать организацию с действующей лицензией из реестра ЦБ РФ. Кредитную историю каждое бюро выдаёт бесплатно два раза в год, а узнать, в каких бюро вы «числитесь», можно через Госуслуги.
Разумная подготовка выглядит так: выписка из кредитной истории, сверка сумм и дат, исправление ошибок, расчёт бюджета, выбор двух-трёх организаций для заявки. Больше подавать не стоит: каждая заявка попадает в историю, и цепочка из десяти отказов за неделю снижает шансы сильнее, чем сама отметка о банкротстве. На практике люди, которые вернули первый небольшой займ точно в срок, через несколько месяцев нередко получают одобрение на суммы в 2–3 раза выше стартовых.
Как сообщить о статусе банкрота и оценить договор
О статусе банкрота сообщают прямо в заявке: у большинства организаций для этого есть отдельное поле или галочка, а если формы нет, уведомление отправляют в чат поддержки или озвучивают по горячей линии, сохранив переписку. Сокрытие статуса не работает технически и создаёт юридические риски, о которых ниже. Честная галочка безопаснее во всех смыслах.
Договор читайте до подписания, а не после. Что проверить в первую очередь:
- ПСК, полную стоимость займа в процентах годовых: по закону она указана в рамке в правом верхнем углу первой страницы договора;
- ставку в день и срок займа;
- условия продления: за что именно берётся плата;
- дополнительные услуги: страховку можно отключить, от платных подписок отказаться;
- правила досрочного погашения: комиссии за него не допускаются.
Один практический ориентир: цифры в рекламе («первый займ бесплатно») описывают акцию для новых клиентов, а не стандартные условия. Для заёмщика после банкротства ставка «0%» часто недоступна, поэтому ориентироваться стоит не на рекламную плашку, а на ПСК в рамке договора.
На каких условиях выдают микрозайм после банкротства
Микрозайм после банкротства выдают на стандартных условиях МФО, но первые займы обычно скромные: суммы от 1 до 15–30 тысяч рублей, сроки до 30 дней и ставка, близкая к законному максимуму в 0,8% в день. По мере аккуратного погашения суммы и сроки постепенно растут. Это обычная логика скоринга, а не особый режим для банкротов.
У заёмщика при этом есть законодательная защита. Закон № 353-ФЗ ограничивает переплату по микрозайму: проценты, пени и комиссии не могут превысить тело займа более чем в 1,3 раза. Дальше начисление останавливается, сколько бы ни затянулся срок.
Пример расчёта. Займ 10 000 рублей на 30 дней под 0,8% в день стоит 80 рублей начисления в сутки, за месяц набегает 2 400 рублей переплаты. Максимально возможная переплата по этому займу в любом случае не превысит 13 000 рублей (лимит 1,3 от тела долга). Именно поэтому короткий займ, рассчитанный и возвращённый вовремя, остаётся предсказуемым инструментом, а тот же займ, «продлённый» трижды, превращается в заметную нагрузку.
Как отличить добросовестную организацию от проблемной:
- сигналы добросовестной МФО: действующая лицензия в реестре ЦБ РФ, ПСК в рамке на первой странице договора, прозрачные условия продления, договор приходит на почту до подписания;
- красные флаги: обещания «одобрим всем без отказа», просьба оплатить что-либо до выдачи займа, навязанные платные подписки и страховки, давление срочностью («только сегодня»), организация отсутствует в реестре ЦБ.
Отдельно про «первый займ под 0%»: такая акция существует у части МФО, но для клиентов после банкротства льготный период доступен не всегда, условия зависят от внутренней политики организации. Проверяйте в договоре, действительно ли ставка по вашему займу нулевая, а не только в рекламном объявлении.
Чем рискует заёмщик после банкротства: ограничения и ответственность
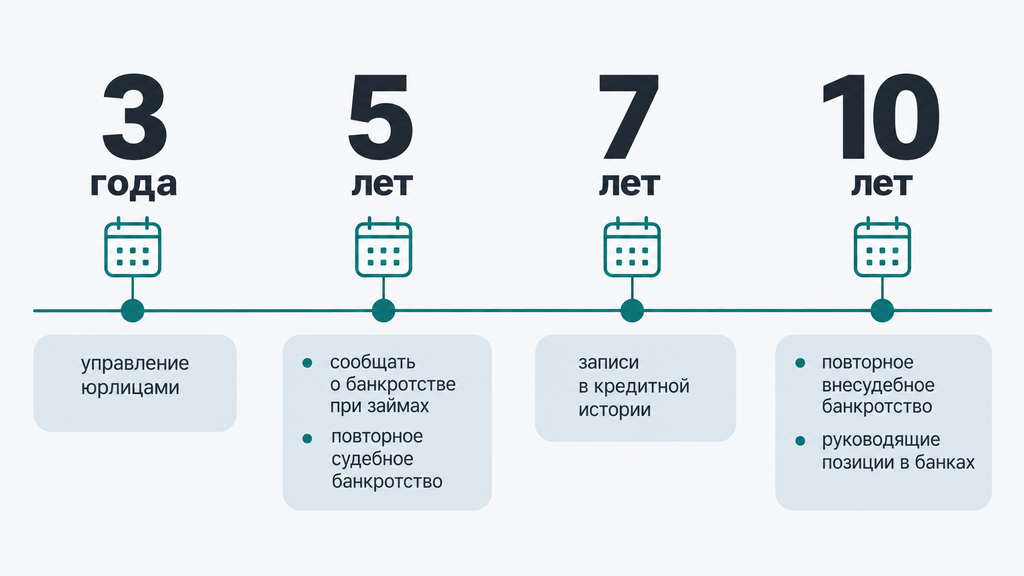
После завершения банкротства действуют ограничения по срокам: 5 лет нужно сообщать о статусе при оформлении займов, 3 года нельзя руководить юридическими лицами, а повторное банкротство доступно только через 5 лет (судебное) или 10 лет (внесудебное). Для большинства людей эти ограничения почти неощутимы в повседневной жизни, но именно они определяют, что новые долги придётся платить полностью.
- 5 лет: обязанность сообщать о банкротстве при любом кредите или займе;
- 3 года: запрет занимать руководящие должности в органах управления юридических лиц;
- 5 лет: запрет руководить МФО, страховыми компаниями, пенсионными и инвестиционными фондами;
- 10 лет: запрет руководить кредитными организациями;
- 5 / 10 лет: минимальный срок до повторного судебного / внесудебного банкротства;
- 7 лет: срок хранения записей о банкротстве в кредитной истории.
Бывает и так: человек после списания долгов берёт серию микрозаймов «до зарплаты», без просрочек, но и без сокращения общей нагрузки. Через полгода он платит по трём займам одновременно, переплата съедает заметную часть бюджета, а списать эти новые долги банкротством не получится ещё годы. Ограничения здесь не наказание, а рамка, внутри которой решения приходится принимать осознанно.
Ответственность за сокрытие статуса банкрота
Сокрытие статуса банкрота при получении займа влечёт штраф от 2 000 до 3 000 рублей по ст. 14.11 КоАП РФ, а если будет доказан умысел на хищение заёмных денег, возможна уголовная ответственность по ст. 159.1 УК РФ (мошенничество в сфере кредитования). Наказание касается целенаправленного утаивания: человек снял галочку или написал ложные сведения, чтобы получить деньги. Забытая галочка в анкете к таким последствиям обычно не приводит.
Уведомление имеет и практический смысл: скрыть статус в любом случае не получится. Сведения о банкротстве публикуются в открытом доступе на Федресурсе, а отметка хранится в кредитной истории, которую проверяют все кредиторы. Чаще всего итогом попытки скрыть статус становится не суд, а обычный отказ в выдаче.
Почему нельзя рассчитывать на повторное списание долгов
Повторное банкротство доступно только через годы: не ранее чем через 5 лет для судебной процедуры и 10 лет для внесудебной. Поэтому все займы, взятые после первого списания, придётся выплачивать полностью. Причём и по истечении этого срока гарантий нет: суд может отказать в освобождении от долгов, если человек снова набирал займы, заведомо зная, что платить нечем, скрывал имущество или действовал недобросовестно.
Главный риск «новой жизни после банкротства» это замкнутый круг микрозаймов. Займ «до зарплаты» сдвигает проблему на месяц, но возвращается с процентами: если доход не вырос, каждый новый круг отнимает больше. Распознать опасный сценарий просто: деньги нужны не на цель, а на закрытие предыдущего займа, а платёж по займам занимает больше трети дохода. В этой ситуации займом проблему не решить. Нужен пересмотр бюджета или разбор ситуации с юристом.
Какие есть альтернативы новому займу после банкротства
Прежде чем брать новый займ после банкротства, стоит проверить, решается ли задача без заёмных денег: пересборкой бюджета, помощью близких, рассрочкой или переговорами по оставшимся долгам. Новый кредит всего лишь один из инструментов, и не всегда самый дешёвый.
- Пересборка бюджета. Выписки за 2–3 месяца почти всегда показывают лишние подписки, комиссии и импульсные траты. Освободить 3–5 тысяч рублей в месяц часто реальнее, чем кажется.
- Помощь родственников. Если сумма посильная для семьи, оформите её письменно: распиской или договором займа без процентов. Документ защищает отношения лучше устных договорённостей.
- Рассрочка у продавца. Для покупок техники или мебели рассрочка, как правило, обходится ощутимо дешевле микрозайма на ту же сумму. Сравнивайте полную переплату, а не месячный платёж.
- Кредитные каникулы или реструктуризация. Если после банкротства остались непогашенные старые долги (например, не включённые в процедуру), при подтверждённом снижении дохода можно запросить у кредитора отсрочку или изменение графика.
- Разгрузка без займа. Продажа ненужного имущества и временное расширение дохода подработками работают медленнее, зато без переплаты и рисков.
Выбор удобно сверять по четырём критериям: насколько срочна потребность, какова сумма, есть ли стабильный доход для возврата и готовы ли вы платить проценты. Если деньги нужны срочно и на важную цель, займ может быть оправдан. Если же потребность «размазана» на месяцы (ремонт, отдых, техника), почти всегда выгоднее рассрочка или накопление.
Как восстановить кредитную историю после банкротства
Кредитная история после банкротства восстанавливается постепенно: записи хранятся 7 лет, но при аккуратных платежах уже через 2–3 года многие банки снова рассматривают бывшего банкрота как заёмщика. Восстановление не «перезаписывает» историю, а накапливает новые положительные данные, которые со временем перевешивают старые.
Рабочая схема по шагам:
- Запросите кредитную историю во всех бюро через Госуслуги и проверьте на ошибки: неточности можно оспорить через бюро или напрямую у кредитора.
- Возьмите небольшой микрозайм на короткий срок или кредитную карту с минимальным лимитом.
- Погашайте строго в срок: просрочка на восстановительном этапе стоит дороже, чем до процедуры.
- Через 3–6 месяцев аккуратных платежей сделайте следующий шаг: чуть больший займ или регулярное использование карты с полным погашением.
- Через 1–2 года попробуйте небольшой потребительский кредит в банке.
- Ипотеку и крупные кредиты обычно обсуждают через 3–5 лет после процедуры.
Типичные ошибки восстановления: оформлять несколько займов одновременно «для ускорения» (скоринг видит перегрузку, а не дисциплину); брать займы ради рекордных лимитов и не пользоваться ими; рассылать десятки заявок. Работает противоположное: один-два продукта, полное и своевременное погашение, минимум лишних запросов истории.
Чек-лист и типичные ошибки заёмщика
После банкротства важно действовать по плану: проверить долги и кредитную историю, честно сообщать о статусе кредиторам и брать новые займы только при стабильном доходе и понятной цели. Дальше два практических блока: что делать и чего избегать.
Чек-лист заёмщика после банкротства:
- собрать все оставшиеся и новые обязательства в одну таблицу: кредитор, сумма, платёж, дата;
- запросить кредитную историю во всех БКИ и исправить ошибки;
- посчитать долю платежей в доходе: безопасная зона до 25–30%, тревожная выше половины;
- помнить про 5-летний срок уведомления кредиторов о банкротстве;
- проверять организацию в реестре ЦБ РФ до подачи заявки;
- сверять ПСК и полную переплату до подписания договора;
- возвращать займы строго в срок, чтобы копить новую положительную историю;
- пересматривать бюджет раз в квартал: долги начинаются с незаметных расходов.
Типичные ошибки и их последствия:
- новый займ для погашения старого оборачивается ростом общей нагрузки и признаками недобросовестности при возможном повторном банкротстве;
- за сокрытие статуса банкрота грозит отказ в выдаче, штраф, а при умысле уголовная ответственность;
- десятки заявок подряд оставляют цепочку отказов в кредитной истории, которая закрывает двери надолго;
- подписание договора без чтения ПСК и условий продления заканчивается переплатой в разы выше ожидаемой;
- расчёт на повторное списание долгов не оправдывается: новые обязательства спишутся только через годы, если вообще спишутся;
- молчание при проблемах с платежами вредит: кредиторы обычно идут навстречу тому, кто сообщает о трудностях заранее, а не после просрочки.
Куда обратиться за разбором ситуации с долгами
Если вы выбираете между реструктуризацией, каникулами и банкротством, либо после списания долгов остались сложные вопросы, разумнее начать с разбора конкретной ситуации у юриста, а не с проб и ошибок в заявках. Универсальных советов в долговых делах не существует: итог зависит от суммы, состава долгов, имущества, сделок за три года и семейного положения. Именно это и оценивает специалист.
По каким критериям выбирать юриста или компанию по банкротству:
- работа строго по закону № 127-ФЗ, без «серых» схем;
- письменный договор с фиксированным составом услуг и прозрачной стоимостью;
- специалист честно рассказывает про риски, ограничения и сроки, а не только про выгоду;
- понятные этапы: документы, заявление, работа с управляющим и судом;
- отсутствие обещаний «100% списания», «гарантированного результата» и «списания за один день».
Хороший признак на практике: консультация, на которой вам задают больше вопросов, чем предлагают услуг (сумму долгов, источники дохода, имущество, прошлые сделки). Тревожный признак: готовая «цена вопроса» ещё до того, как вы рассказали о ситуации.
Если вы рассматриваете процедуру банкротства, разбираетесь с долгами по кредитам и микрозаймам или просто не понимаете, что делать в вашей ситуации, можно обратиться к нам. Мы консультируем по процедуре банкротства и любым другим юридическим вопросам, связанным с долгами и взысканием. Первичная консультация бесплатная: достаточно оставить заявку и кратко описать ситуацию, и специалист поможет увидеть варианты и оценить перспективы. Оплачивать услугу и принимать решение о процедуре на этом этапе не нужно: сначала разбор, потом выбор.
Часто задаваемые вопросы
Можно ли брать кредиты и займы сразу после банкротства?
Да, прямой запрет в законе отсутствует. Но в течение 5 лет заёмщик обязан сообщать кредитору о статусе банкрота, а каждая организация сама решает, одобрять заявку или нет. Банки отказывают чаще, МФО лояльнее, но предлагают небольшие суммы и короткие сроки.
Сколько нужно подождать перед оформлением микрозайма после банкротства?
Закон не устанавливает срок ожидания: заявку можно подать сразу после завершения процедуры. Практически надёжнее выждать 6–12 месяцев: за это время восстанавливается доход и появляются новые положительные записи в кредитной истории. Это заметно повышает шансы на одобрение и улучшает условия.
Что будет, если не сообщить кредитору о банкротстве?
Намеренное сокрытие статуса может обернуться штрафом от 2 000 до 3 000 рублей по ст. 14.11 КоАП РФ, а при доказанном умысле предусмотрена уголовная ответственность по ст. 159.1 УК РФ. Скрыть банкротство почти невозможно: отметка видна в кредитной истории и открытых реестрах. Чаще всего попытка скрыть статус заканчивается просто отказом в выдаче.
Когда можно объявить себя банкротом повторно?
Повторное судебное банкротство возможно не ранее чем через 5 лет после завершения предыдущей процедуры, а внесудебное через МФЦ не ранее чем через 10 лет. Новые займы, взятые в этот период, списанию не подлежат. Условия периодически меняются, поэтому перед подачей заявления проверьте актуальную норму.
Списываются ли микрозаймы и проценты по ним при банкротстве?
Да, микрозаймы включаются в процедуру банкротства наравне с банковскими кредитами и списываются вместе с процентами, пенями и штрафами, в том числе если долг уже передан коллекторам. Не списываются алименты, возмещение вреда жизни и здоровью и ряд других обязательств. Займы, не указанные в заявлении при внесудебной процедуре, останутся с должником.
Сколько лет хранится информация о банкротстве в кредитной истории?
Записи о банкротстве и просрочках хранятся в кредитной истории 7 лет. Само по себе наличие отметки не запрещает новые займы, но влияет на решения кредиторов. При аккуратных платежах через 2–3 года многие организации снова одобряют заём, а крупные кредиты становятся доступнее через 3–5 лет.
Какие банки дают кредиты бывшим банкротам?
Гарантированного списка нет: каждый банк принимает решение самостоятельно, исходя из кредитной истории, дохода и внутренней политики. Шансы повышают стабильный официальный доход, залог или поручитель. Ипотеку и крупные кредиты бывшие банкроты, как правило, получают через 3–5 лет после процедуры.
Можно ли пройти банкротство, если есть только микрозаймы без банковских кредитов?
Да, закон не требует долгов именно перед банками: микрофинансовая организация является таким же кредитором, как и банк. Процедура списывает долги перед несколькими МФО одновременно. Формат, МФЦ или арбитражный суд, выбирается по сумме долга и статусу исполнительных производств.