Проблемы с микрозаймами и МФО: риски и решения

Проблемы с микрозаймами и МФО почти всегда имеют законное решение. Переплату снижает честный расчёт нагрузки до оформления займа, рекламные СМС отключаются через отписку у МФО, запрет рассылок у оператора и жалобу в ФАС, чужой или неполученный займ оспаривается по ст. 812 Гражданского кодекса РФ, а при непосильном долге закон предлагает реструктуризацию, рефинансирование или банкротство. Первый шаг во всех случаях один: собрать документы, запросить кредитную историю и проверить кредитора по официальным реестрам Банка России.
Какие проблемы с микрозаймами и МФО встречаются чаще всего
Чаще всего проблемы с микрозаймами сводятся к семи типовым ситуациям: навязчивые рекламные рассылки, неожиданные списания за подписки, чужие займы, оформленные мошенниками, долги перед нелегальными кредиторами, просрочки с растущим долгом, судебные приказы со списаниями и потеря возможности платить из-за падения дохода. Почти у каждой из них есть законное решение, но оно зависит от того, с каким именно сценарием вы столкнулись.
- Рекламные СМС и звонки, даже если вы ничего не оформляли. Помогают отписка, запрет рассылок у оператора и жалоба в ФАС.
- Платные подписки и списания после заявок на займ. Отменяйте подписку, направляйте претензию, при необходимости обращайтесь в суд.
- Займ или заявка на ваше имя от мошенников. Первое действие: проверить кредитную историю и оспорить займ.
- Долг перед нелегальным кредитором. Здесь нужны фиксация документов и юридическая оценка сделки.
- Просрочка с ростом долга. Выход: переговоры, реструктуризация или рефинансирование.
- Судебный приказ и списания приставами. Снимается возражениями в установленный срок.
- Доход упал и платить нечем. Тогда выбирают законный сценарий вплоть до банкротства.
На практике эти ситуации редко приходят по одной. Человек оформляет займ, через несколько месяцев получает письма взыскателей, а затем обнаруживает судебный приказ, и уже не понимает, с какого конца разбирать этот узел. Поэтому дальше риски разобраны по порядку, а для каждого сценария дан пошаговый алгоритм: от «пришло лишнее СМС» до «платить нечем совсем».
Какие риски несут микрозаймы: что нужно знать до и после оформления
Главные риски микрозаймов: высокая полная стоимость займа, быстрый рост долга при просрочке, испорченная кредитная история и риск столкнуться с недобросовестным или вовсе нелегальным кредитором. У каждого риска есть первый защитный шаг, и эти шаги полезно знать заранее: и до оформления займа, и после того, как проблема уже возникла.
Сразу поясним термин. ПСК, полная стоимость займа, показывает все платежи заёмщика в процентах годовых: тело займа, проценты, комиссии и другие обязательные расходы. У микрозаймов ПСК традиционно одна из самых высоких на финансовом рынке. Банк России ограничивает предельные ставки и максимальную переплату по потребительским микрозаймам, но лимиты периодически меняются, поэтому актуальные значения на 2026 год проверьте на сайте регулятора или в условиях конкретного договора.
Финансовые риски: переплата, неустойки и долговая спираль
Самый заметный финансовый риск микрозайма связан с быстрой переплатой при коротком сроке. Ставка считается за каждый день пользования, и сумма растёт незаметно: займы «до зарплаты» на практике нередко живут месяцами.
Пример из реальной жизни, без осуждения. Человек взял 10 000 рублей на 30 дней. Даже при ставке, ограниченной регулированием, месяц пользования может обойтись в несколько тысяч рублей переплаты. Платёж не внёсся вовремя, и начисляется неустойка, денежный штраф за нарушение срока. Долг вырос, доход прежний, и человек берёт второй займ, чтобы закрыть первый. Так запускается долговая спираль: новый кредит обслуживает старый, а общая нагрузка растёт быстрее, чем кажется изнутри.
Простая формула самопроверки. Из ежемесячного дохода вычтите обязательные расходы: жильё, еду, транспорт, связь. Остаток покажет, сколько вы реально можете направлять на платежи. Если платежи по займам занимают 40–50% дохода и больше, вы в зоне риска. Другие признаки перегрузки:
- новые займы берутся, чтобы платить по старым;
- из-за платежей пропускаются обязательные расходы: еда, лекарства, коммунальные;
- вы не назовёте точную сумму общего долга без выписок;
- просрочки стали регулярными, а не разовыми.
Если узнали хотя бы два признака, это сигнал собрать ситуацию в цифрах и выбирать стратегию, а не «тянуть до зарплаты». Стратегии разобраны в разделе про просрочку ниже.
Правовые риски: кредитная история, взыскание и приставы
Правовые последствия просрочки разворачиваются по типовой цепочке, и каждый её этап даёт шанс действовать, если понимать, что происходит.
- Просрочка. МФО начисляет проценты и неустойку по договору, начинает напоминать о платеже.
- Досудебные требования. Приходят письма и звонки. Это ещё стадия, где договариваться проще всего: о графике, рассрочке, реструктуризации.
- Коллекторы. Если долг передан коллекторскому агентству, его работа ограничена законом № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности»: по общему правилу звонки допустимы не чаще одного раза в сутки и двух раз в неделю, угрозы, давление и введение в заблуждение запрещены.
- Суд. Кредитор может получить судебный приказ, упрощённое судебное решение, которое выносится без заседания и может быть отменено при подаче возражений в срок.
- Приставы. Если долг не погашен, Федеральная служба судебных приставов (ФССП) открывает исполнительное производство: списания со счетов, ограничения на выезд, арест имущества.
Отдельное последствие: кредитная история. Записи о просрочках хранятся в бюро кредитных историй (БКИ) и видны банкам годами, осложняя ипотеку, автокредит и даже крупные рассрочки. Что помогает сохранить позиции на этом этапе: фиксировать звонки и сообщения, запрашивать документы о долге письменно, регулярно проверять почту и судебные дела. По опыту, значительная часть проблем выигрывается именно на ранних стадиях, пока спор не дошёл до суда.
Риски мошенничества и нелегального кредитования
Третья группа рисков связана не с долгом, а с тем, кто его выдал. Типичные сценарии:
- займ оформлен по чужим или утёкшим паспортным данным, и на вас «висит» долг, о котором вы не знали;
- «тестовый перевод» нескольких рублей для проверки карты: на деле способ получить реквизиты для списаний;
- платная подписка, спрятанная в заявке на займ на сайте-агрегаторе;
- нелегальный кредитор: псевдоломбард, займ «под залог паспорта», выдача с личной карты физлица или в криптовалюте.
Масштаб явления заметный: по отчётам Банка России о противодействии нелегальной деятельности, за полугодие регулятор выявляет несколько сотен субъектов с признаками нелегального кредитования, и цифры меняются от периода к периоду. Практический вывод для заёмщика один: кредитора проверяют до подачи заявки, а не после. Как именно это сделать, разобрано в отдельном разделе ниже.
Как избавиться от СМС от микрозаймов: законные способы
Избавиться от СМС от микрозаймов можно тремя законными способами: отписаться у конкретной МФО, включить у оператора связи запрет на массовые рассылки и пожаловаться в ФАС, если реклама приходит без вашего согласия. Это работает и для тех, кто когда-то брал займы, и для тех, кто их не брал вовсе.
Правовая база здесь понятная. По ст. 18 закона «О рекламе» (№ 38-ФЗ) реклама по сетям электросвязи допускается только с предварительного согласия абонента, и именно распространитель рекламы должен доказать, что согласие было получено. По ст. 15 закона «О персональных данных» (№ 152-ФЗ) использовать номер телефона для рассылок рекламного характера можно тоже только с согласия человека. Поэтому фраза «вы сами оставляли номер, отписаться нельзя» вводит в заблуждение: даже выданное когда-то согласие можно отозвать, и после отзыва рассылку обязаны прекратить.
Одна оговорка: если сообщения приходят по реальному долгу, отключение рассылки проблему не решает. Обязательство остаётся, и его придётся решать отдельно. Сначала определите, что именно за сообщение вам приходит.
Почему рассылки приходят, даже если вы не брали займ
Номер телефона попадает в рекламные базы разными путями, и далеко не всегда по вине самого человека:
- заявка на займ, где в согласиях стояла галочка о рекламе и передаче данных партнёрам;
- сайты-агрегаторы: одна заявка рассылается десяткам МФО-партнёров;
- утечки баз: номер мог «утечь» из любого сервиса, где вы когда-то регистрировались;
- номер раньше принадлежал другому человеку, который брал займы;
- телефон указан с ошибкой в чужой заявке;
- сообщение отправлено мошенниками под видом известной МФО.
Практика хорошо показывает масштаб эффекта: достаточно один раз оставить номер на сайте подбора займов без снятия рекламных согласий, и предложения начнут приходить от организаций, о которых вы никогда не слышали. Одна заявка оборачивается десятком рассылок. Неприятно, но управляемо. Дальше алгоритм.
Как отличить рекламу от уведомления о долге и мошеннического сообщения
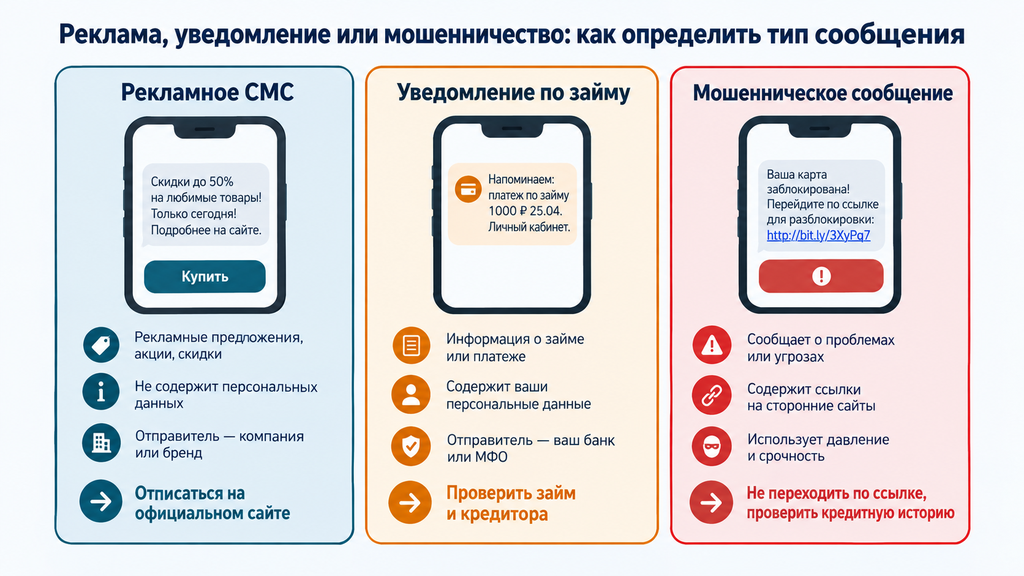
Ориентир простой. Реклама предлагает новый займ: «одобрено», «деньги за пять минут», без номера договора и без вашей задолженности. Уведомление по реальному обязательству содержит конкретику: название организации, номер договора, сумму, дату платежа. Мошенническое сообщение давит срочностью, просит перейти по ссылке, назвать код из СМС или данные карты.
Правило безопасности: не переходите по ссылкам из незнакомых сообщений, даже по ссылке «отписаться». Отписку от рассылок известной организации ищите только на её официальном сайте или в приложении. Если сомневаетесь, есть ли на вас займы вообще, запросите кредитную историю: это надёжнее любой расшифровки СМС.
Что делать: пошаговый план отключения рассылок и жалоб
Действуйте по порядку, от простого к формальному:
- Определите тип сообщения: реклама, уведомление по займу или подозрительное. От этого зависят дальнейшие шаги.
- Отпишитесь у известной МФО. Через официальный сайт, приложение или службу поддержки потребуйте прекратить рекламную рассылку и отозвать согласие на неё. Обращение сохраните: скриншот или копию письма.
- Включите запрет массовых рассылок у оператора. Российские операторы поддерживают такую опцию, она подключается в личном кабинете или приложении; актуальный порядок и условия уточните у своего оператора.
- Заблокируйте спам-отправителей средствами телефона: глобально проблему это не решает, но снижает шум.
- Пожалуйтесь, если рассылки продолжаются. Рекламу без согласия разбирает ФАС России: приложите скриншоты, имя или номер отправителя, дату и время получения. Неправомерную обработку персональных данных рассматривает Роскомнадзор.
- Проверьте личные кабинеты на сомнительных сервисах, где когда-то регистрировались: отключите подписки и удалите профили.
Если со счёта уже списывали деньги за подписку, о которой вы не знали, напишите претензию сервису и в банк. Часть таких случаев закрывается на этапе претензии, часть доходит до суда, а исход зависит от того, как было оформлено согласие. Поэтому сохраняйте выписки и всю переписку: они и есть ваша доказательная база.
Как проверить займ и кредитора: реестр МФО и список нелегальных кредиторов ЦБ
Проверить займ и кредитора можно бесплатно по официальным источникам Банка России: реестр микрофинансовых организаций, справочник участников финансового рынка и предупредительный список компаний с выявленными признаками нелегальной деятельности. По предупредительному списку работает поиск по названию, году и региону, данные из него можно выгрузить, а обновляется он регулярно.
Есть оговорка: отсутствие компании в предупредительном списке само по себе не доказывает её легальность, ведь список пополняется по мере выявления нарушителей. Поэтому любая МФО обязана значиться в государственном реестре: выдавать потребительские займы вправе только организации, включённые в реестр микрофинансовых организаций.
Как узнать, есть ли на вас займы
Если подозреваете, что на ваше имя могли оформить займ, действуйте в четыре шага:
- Запросите кредитную историю. Дважды в год отчёт можно получить бесплатно; заявку удобно подать через Госуслуги: портал перенаправит запрос в бюро кредитных историй (БКИ). Актуальный порядок и лимиты бесплатных запросов на 2026 год проверьте на самом портале.
- Посмотрите доверенности. Через Госуслуги видно, не оформлены ли на ваше имя доверенности, которыми вы не пользовались.
- Проверьте исполнительные производства на сайте ФССП, по ФИО и дате рождения.
- Следите за сигналами: коды подтверждения от МФО по заявкам, которые вы не подавали, это повод для немедленной проверки кредитной истории.
Если займ нашёлся, а вы его не оформляли, не платите по нему и не передавайте данные звонящим «для проверки»: сначала документы и фиксация, потом оценка ситуации. Как оспаривать, рассказано в следующем разделе.
Признаки нелегального кредитора
Нелегальные кредиторы маскируются под обычные МФО, но почти всегда выдают себя сочетанием нескольких признаков:
- организации нет в реестре МФО на сайте Банка России;
- обещания «без проверок, справок и отказа», деньги «всем и сразу»;
- требование оплаты, комиссии или залога паспорта до выдачи денег;
- перевод средств с личной карты физического лица, через иностранные сервисы или в криптовалюте;
- нет официального договора и реквизитов юрлица, а сайт выглядит почти как копия известной МФО;
- вместо законных процедур взыскания при просрочке начинаются угрозы и давление.
Чем это опасно юридически. Суммы «к возврату» у нелегалов часто в разы выше выданных, договоры составлены так, что оспорить их сложнее, а привычных инструментов защиты потребителя (надзора Банка России, финансового уполномоченного) в отношениях с нелегалом нет. Сама по себе незаконность деятельности кредитора не освобождает от необходимости грамотно выстроить защиту: молчание здесь работает против заёмщика.
Как пользоваться официальными списками и реестрами Банка России
Проверка перед подачей заявки занимает несколько минут:
- Найдите организацию в реестре МФО на сайте Банка России, по названию или по реквизитам из договора.
- Сверьте реквизиты: название, ИНН, ОГРН; они должны совпадать с теми, что указаны в договоре и на сайте, где вы оставляете заявку.
- Проверьте предупредительный список ЦБ, перечень компаний с выявленными признаками нелегальной деятельности: финансовых пирамид, нелегальных кредиторов, нелегальных участников рынка ценных бумаг.
- Сравните сайт заявки с официальным сайтом организации: подделки часто отличаются от оригинала на одну букву в адресе.
Если организация есть в предупредительном списке, деньги не отправляйте и заявки не оставляйте. Если займ у нелегального кредитора уже взят: сохраните договор, расписки, выписки и всю переписку, не вносите новые платежи «по требованию» и получите юридическую оценку сделки. И будем честны: законодательство не предусматривает автоматических выплат пострадавшим от нелегальных кредиторов, поэтому возврат средств, как правило, превращается в активную работу: заявления, жалобы, суд.

Что такое безденежность займа и как оспорить займ, если деньги вы не получали
Безденежность займа означает, что деньги по договору заёмщику фактически не передавались или переданы в меньшем размере; по ст. 812 Гражданского кодекса РФ такой договор можно оспорить в суде. Если безденежность доказана, обязательство признаётся отсутствующим либо уменьшается до реально полученной суммы.
Логика закона простая: договор займа, реальная сделка, считается заключённым не с момента подписания бумаги, а с момента передачи денег. Нет передачи, нет и обязательства «вернуть полученное». Различают полную безденежность, когда деньги не передавались вовсе, и частичную, когда передана часть суммы, а в договоре указана вся.
Есть жёсткие ограничения, о которых нужно знать заранее. Если договор заключён в письменной форме, оспаривать его по безденежности со ссылками на свидетелей, как правило, нельзя; исключение составляют случаи, когда займ получен под влиянием обмана, насилия, угрозы, злонамеренного сговора представителя или в результате стечения тяжёлых обстоятельств. И второе: если в расписке или договоре стоит отметка о получении денег, бремя доказывания ложится на заёмщика. Суду нужны ваши доказательства, а не только слова «денег не было». На практике суды к таким спорам относятся осторожно и ждут от заёмщика конкретных документов, а не общего отрицания.
Разберём два крайних заблуждения. Первое: «подписал, значит обязан в любом случае». Нет: если передача не состоялась, закон даёт инструмент защиты. Второе: «можно просто молчать и не платить, суд сам разберётся». Тоже нет: без ваших возражений и доказательств суд, скорее всего, взыщет долг по документам кредитора.
Типичные ситуации, когда займ оказывается «безденежным»
- Документ подписан, но деньги не переданы. Расписка есть, фактической передачи не было: стороны «договорились на бумаге».
- Сумма в договоре больше реальной. Получили 30 000, а в договоре указано 50 000. Частый сценарий при «перекредитовании» старого долга.
- Займ оформлен мошенниками по чужим паспортным данным, и заявка, и подпись не ваши.
- Документ подписан под давлением: под влиянием обмана, угрозы или в тяжёлой жизненной ситуации, которой воспользовался «кредитор».
- Займ появился после утечки данных: на ваше имя оформили онлайн-микрозайм через сервис, которым вы не пользовались.
Для онлайн-микрозаймов ключевой обычно становится вопрос «кто подавал заявку». Если подтверждение проходило по украденным данным, а не через ваши каналы связи, это сильный аргумент защиты, и закреплять его нужно документами, а не пересказами звонков.
Как оспорить займ по безденежности: доказательства и порядок действий
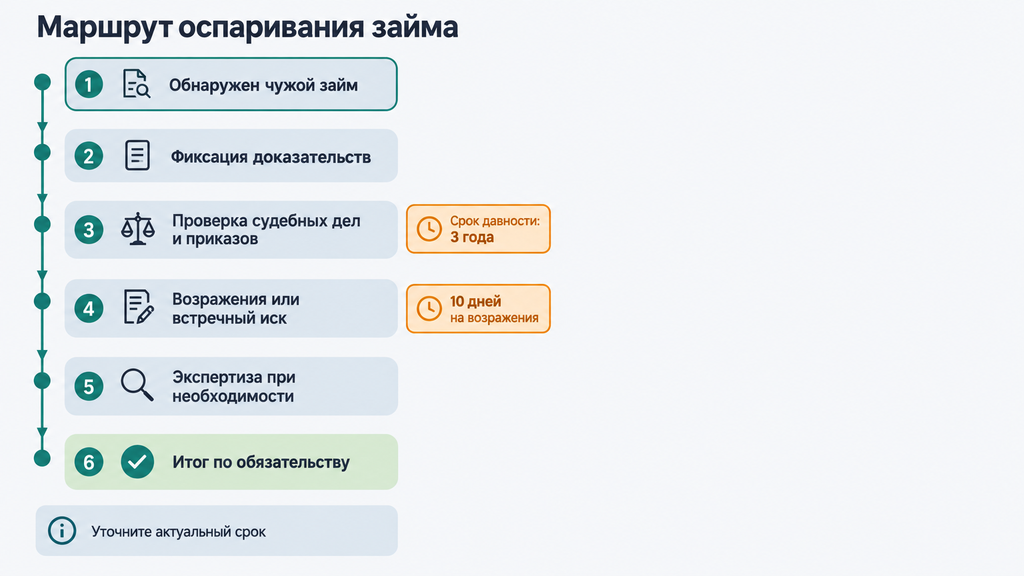
Само оспаривание управляемо и сводится к понятным шагам:
- Соберите документы, показывающие, что денег вы не получали: выписки по счетам за нужный период, билеты и отметки о нахождении в другом месте в дату «передачи», медицинские документы.
- Сохраните переписку с «кредитором» в мессенджерах и по почте, включая сообщения, где он настаивает на подписании до передачи денег.
- Проверьте судебные дела и сроки. Не пропустите срок на возражения, если дело уже в суде. Общий срок исковой давности составляет три года, но он может прерываться действиями сторон, поэтому его считают по документам; актуальную норму проверьте по действующей редакции Гражданского кодекса.
- Подайте возражения или встречный иск о признании договора незаключённым, в зависимости от стадии дела.
- Заявите об экспертизе, если есть сомнения в подписи или подлинности документа.
- Оцените шансы с юристом до активной фазы: стратегия целиком зависит от комплекта документов.
Какие доказательства суды принимают во внимание:
- банковские выписки: на счетах нет поступления заявленной суммы;
- переписка: стороны обсуждали займ, но передача не состоялась;
- документы о местонахождении: вы физически не могли получить деньги;
- заключения почерковедческой экспертизы, подтверждающие, что подпись не ваша или выполнена иным способом;
- отсутствие следов движения денег у «кредитора», особенно значимое для крупных сумм «наличными».
Последствия признания займа безденежным: обязательство отсутствует или уменьшается; если по «долгу» уже платили, платежи можно требовать вернуть как неосновательное обогащение. Но у метода есть границы: без документальной базы перспективы невысоки, ссылка «денег не видел» без выписок и переписки редко убеждает суд. Поэтому первый шаг не эмоции, а сбор бумаг. Второй шаг: профессиональная оценка перспектив именно по вашим документам.
Судебный приказ по микрозайму: почему его нельзя игнорировать и как отменить
Судебный приказ это упрощённое судебное решение, которое мировой судья выносит без вызова сторон и заседания, обычно на основании договора и расчёта долга. Копия приказа направляется должнику, и у него есть десять дней с момента получения, чтобы подать возражения; тогда приказ отменяется. Если срок пропущен по уважительной причине, его можно просить восстановить; точные правила проверьте по действующей редакции Гражданского процессуального кодекса.
Игнорировать приказ не стоит: это одна из худших стратегий. Пока вы не знаете о деле, приказ вступает в силу и передаётся приставам, и деньги начинают списываться со счетов. Именно так люди «вдруг» обнаруживают минус на карте без всякого суда, в котором они участвовали.
Что делать при неожиданном списании:
- проверьте базу исполнительных производств на сайте ФССП и найдите номер судебного участка;
- получите копию судебного приказа у мирового судьи;
- подайте возражения с ходатайством о восстановлении срока, если десять дней уже прошли;
- после отмены приказа готовьтесь к исковому производству: там можно заявить о безденежности, проверить расчёт долга и ходатайствовать о снижении неустойки.
Отмена приказа не «победа над долгом», а возврат дела в стадию, где у вас есть право голоса. Использовать его стоит с документами, а не с эмоциями: именно комплект документов определяет исход следующего этапа.
Что делать при просрочке микрозайма: законные варианты решения
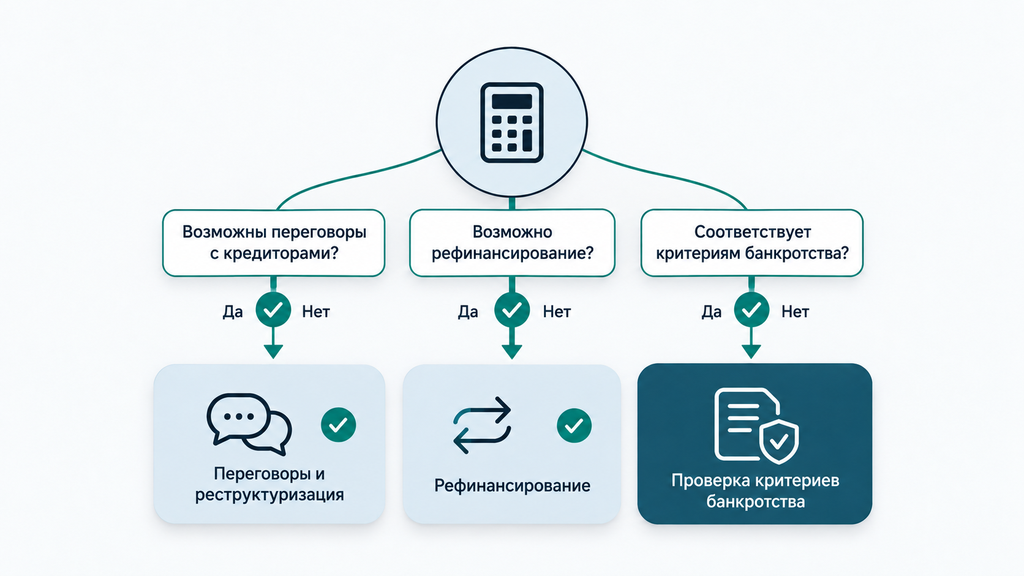
При просрочке микрозайма есть три основных законных пути: договориться с МФО об изменении графика, рефинансировать долг на более понятных условиях или, если платить объективно нечем, рассмотреть банкротство. Выбор зависит от того, что у вас на руках: временная кассовая пауза или устойчивый разрыв между доходом и платежами.
| Вариант | Когда подходит | Что потребуется | Компромиссы |
|---|---|---|---|
| Переговоры, реструктуризация, кредитные каникулы | Ситуация временная: доход снизился, но восстанавливается | Расчёт бюджета, реалистичный график, письменная фиксация договорённостей | МФО не обязана соглашаться; долг не уменьшается, меняется только график |
| Рефинансирование | Есть доступ к кредиту с меньшей ставкой и платежом | Приемлемая кредитная история, подтверждённый доход | Появляется новый долг; при высокой нагрузке банк может отказать |
| Банкротство | Платить объективно нечем, кредиторов много | Соответствие критериям закона, документы о долгах и доходах, процедура через суд или МФЦ | Ограничения на несколько лет, расходы на процедуру, не всё подлежит списанию |
Переговоры с МФО: реструктуризация и кредитные каникулы
Переговоры работают лучше, если приходить с расчётом, а не с просьбой «понять и простить». Подготовьте три цифры: точную сумму долга, обязательные ежемесячные расходы и максимум, который вы реально можете платить. Предложите конкретный график, например сниженный платёж на три месяца с последующим возвратом к обычному. Любые договорённости фиксируйте письменно: дополнительное соглашение, письмо с официального адреса, скриншот из личного кабинета. Устные обещания при споре доказать практически невозможно.
Кредитные каникулы это отсрочка или снижение платежей на установленный срок. Возможность и условия их предоставления зависят от действующих норм, которые периодически обновляются, поэтому актуальный порядок на 2026 год уточните у кредитора или в официальных источниках. Ограничения такие: МФО не обязана соглашаться на каникулы, а контакты взыскателей сами по себе не исчезают, они должны оставаться в пределах закона № 230-ФЗ.
Типичная ошибка переговоров: обещать платёж, который вы не потянете, лишь бы прекратить давление. Второй срыв графика кредитор обычно воспринимает хуже первого, поэтому предлагайте только то, что реально потянете.
Рефинансирование: когда помогает, а когда усугубляет
Рефинансирование оправдано при трёх условиях одновременно: новый платёж ощутимо ниже старой нагрузки, полная стоимость нового долга понятна и ниже прежней, доход устойчиво покрывает новый платёж. Сравнивайте ПСК и полную сумму выплат, а не рекламную ставку «ноль процентов на первый займ».
И принципиальный момент: новый микрозайм для погашения старого не рефинансирует долг, а наращивает его под те же или худшие условия. Чаще всего именно так долговая спираль закрепляется окончательно. Если банки отказывают в перекредитовании из-за испорченной истории, это не тупик, а сигнал переходить к следующему варианту из таблицы, а не к «займу до зарплаты».
Банкротство: кому подходит и какие у процедуры ограничения
Банкротство это законная процедура освобождения гражданина от непосильных обязательств, и у неё два формата. Внесудебное банкротство через МФЦ: бесплатная процедура по заявлению гражданина. Она доступна при соответствии критериям закона, а её условия периодически расширялись, поэтому актуальные пороги на 2026 год проверьте на сайте МФЦ. Судебное банкротство ведётся по закону № 127-ФЗ «О несостоятельности (банкротстве)»: как правило, речь о долге от 500 тысяч рублей, однако закон позволяет обратиться в суд и при меньших суммах, если есть признаки неплатёжеспособности; в процедуре участвует финансовый управляющий, и она требует расходов.
Честно о последствиях: процедура не даёт мгновенного и безусловного «обнуления». На несколько лет действуют ограничения: при получении кредитов нужно сообщать о банкротстве, руководить юридическим лицом нельзя (как правило, три года), повторная процедура доступна не сразу (обычно через пять лет). Не всё подлежит списанию: алименты, возмещение вреда жизни и здоровью и другие исключения, прямо установленные законом. Отдельные активы могут быть проданы в ходе процедуры.
Сигналы, что банкротство стоит рассматривать всерьёз: платежи по долгам съедают большую часть дохода, кредиторов много и графики не сводятся даже при жёсткой экономии, имущества, продажа которого закрыла бы проблему, нет. И наоборот: если разрыв временный, а доход восстанавливается, разумнее начинать с переговоров и реструктуризации: банкротство никуда не денется как инструмент, а ограничения у него реальные.
Какие ошибки допускают заёмщики при проблемах с МФО
Самые дорогие ошибки заёмщика: игнорировать судебные документы, гасить старый займ новым микрозаймом и передавать данные по ссылкам из подозрительных сообщений. Каждая из них превращает решаемую проблему в затяжную. Разбор по схеме «сначала ошибка, потом как правильно»:
- Игнорировать судебные приказы и повестки. Как правильно: регулярно проверять почту и базу ФССП, подавать возражения в срок, ведь десять дней решают исход целого этапа.
- Гасить старый займ новым микрозаймом. Как правильно: считать совокупную нагрузку и искать рефинансирование на лучших условиях либо стратегию уменьшения долга.
- Переходить по ссылкам из СМС и называть коды. Как правильно: проверять организацию по официальным реестрам, отписываться только через официальный сайт, коды никому не сообщать, даже «сотруднику банка».
- Платить «помощникам по долгам» без договора. Как правильно: проверять исполнителя, заключать письменный договор с понятным составом услуг и ценой.
- Прятаться от взыскателей. Как правильно: общаться письменно или с фиксацией звонков, а нарушения (угрозы, ночные звонки, превышение частоты контактов) фиксировать и жаловаться в ФССП: это работает сильнее тишины.
- Ждать, что долг «сгорит» сам. Как правильно: помнить, что срок исковой давности может прерываться действиями сторон (частичным платежом, признанием долга), и считать его по документам, а не по советам из чатов.
- Тянуть с оценкой банкротства, когда платить нечем. Как правильно: чем раньше получен разбор ситуации, тем больше законных вариантов сохраняется и тем меньше успевает нарасти проблемных начислений.
И три заблуждения, которые мы регулярно слышим на консультациях. «Через три года всё спишется само». На деле давность может прерываться, и долг может «ожить» уже вместе с судебными расходами. «Коллекторам лучше вообще ничего не говорить». Спорно: грамотная письменная позиция и фиксация нарушений усиливают защиту сильнее молчания. «Банкротство накладывает клеймо навсегда». Ограничения реальны, но временны и прогнозируемы, и о них предупреждают до старта процедуры, а не после.
Куда обращаться при проблемах с микрозаймами и когда нужен юрист
Начинать стоит с профильных ведомств. На незаконную рекламу жалуются в ФАС, неправомерную обработку персональных данных рассматривает Роскомнадзор, нарушения со стороны МФО проверяет Банк России, за давлением при взыскании следит ФССП. Для оценки долга, оспаривания займов и банкротства нужен юрист по долговым делам. Чтобы не путаться, кому какое обращение адресовать:
| Ситуация | Куда обращаться | Что приложить |
|---|---|---|
| Рекламные рассылки без согласия | ФАС России | Скриншоты СМС, имя или номер отправителя, дата и время получения |
| Неправомерная обработка персональных данных | Роскомнадзор | Скриншоты, переписка, сведения о сервисе, где оставляли данные |
| Нарушения со стороны легальной МФО | Банк России | Договор, расчёт долга, переписка с МФО |
| Давление и нарушения при взыскании | ФССП, контроль коллекторских агентств | Записи звонков, тексты сообщений, хронология контактов |
| Мошеннический займ на ваше имя | Полиция | Заявление, документы о том, что заявку подавали не вы, выписки по счетам |
| Оспаривание займа, стратегия по долгам, банкротство | Юрист по долговым делам | Договоры, выписки, расчёт долга, документы о доходах |
При выборе юриста или компании ориентируйтесь на пять критериев: специализация на долговых делах и банкротстве; письменный договор с понятным составом услуг и сметой; честная оценка перспектив, где названы условия и риски, а не «снимем всё за месяц»; прозрачные сроки и этапы работы; проверяемые отзывы и реальная практика. Красные флаги прямо противоположны: обещания «100% списания долгов», требование полной оплаты вперёд до какого-либо анализа документов, давление срочностью («только сегодня») и отказ показывать договор до предоплаты.
И короткое практическое замечание от нашей команды. Разобраться в долговых делах самостоятельно можно, но когда займов несколько, есть просрочки и судебные документы, цена ошибки заметно растёт. Если вы рассматриваете банкротство, хотите оспорить займ или просто не понимаете, что делать с долгами дальше, оставьте заявку и кратко опишите свою ситуацию: специалист проведёт первичный разбор бесплатно. Решение принимать сразу не нужно, оплачивать на этом этапе ничего не требуется: сначала вы получаете картину вариантов, рисков и примерных сроков по вашим документам, а дальше решаете сами.
Краткий чек-лист: что сделать в первую очередь при проблемах с микрозаймом
Ситуация с займами разбирается по шагам. Чек-лист можно сохранить и отмечать пункты по мере выполнения:
- Зафиксируйте, что именно происходит: рассылки, списания, чужой займ, просрочка.
- Запросите кредитную историю и проверьте, есть ли на вас займы.
- Проверьте кредитора по реестру МФО и предупредительному списку Банка России.
- Сохраните СМС, скриншоты, выписки и переписку: это будущие доказательства.
- Посчитайте долг в цифрах: тело, проценты, неустойки, доля платежей в доходе.
- Выберите законный сценарий: переговоры, реструктуризация, рефинансирование, банкротство.
- Не пропускайте судебные документы и сроки на возражения.
- При чужом или «безденежном» займе собирайте доказательства и оценивайте шансы с юристом.
- Если непонятно, с чего начать, оставьте заявку на бесплатный первичный разбор ситуации.
Часто задаваемые вопросы
Ниже собраны вопросы, которые чаще всего задают в этой теме. Ответы короткие, но самодостаточные: каждый можно использовать как готовый ориентир к действию.
Как избавиться от СМС от микрозаймов?
Отпишитесь у конкретной МФО через официальный сайт или службу поддержки, включите у оператора связи запрет массовых рассылок и заблокируйте спам-отправителей на телефоне. Если реклама приходит без вашего согласия, направьте жалобу в ФАС со скриншотами сообщений. Если же СМС связаны с реальным долгом, параллельно занимайтесь самим долгом: отключение рассылки обязательство не отменяет.
Что делать, если пришло СМС о займе, который я не оформлял?
Не переходите по ссылкам и не сообщайте коды из сообщений. Запросите кредитную историю, проверьте исполнительные производства на сайте ФССП и организацию-отправителя по реестру МФО и предупредительному списку Банка России. Если займ подтвердился, а вы его не оформляли, собирайте доказательства, что заявку подавали не вы, и получите юридическую оценку; при признаках мошенничества обращайтесь в полицию.
Что такое безденежность займа простыми словами?
Это ситуация, когда деньги по договору займа фактически не передавались или переданы в меньшей сумме, чем указано в документе. Договор займа считается заключённым с момента передачи денег, поэтому при доказанной безденежности обязательство признаётся отсутствующим или уменьшается до реально полученного. Оспаривание проводится по ст. 812 ГК РФ.
Как проверить, легальная ли МФО?
Найдите организацию в реестре МФО и справочнике участников финансового рынка на сайте Банка России и сверьте название, ИНН и ОГРН. Затем проверьте предупредительный список компаний с выявленными признаками нелегальной деятельности. Если организации нет в реестре, выдавать займы она не вправе, поэтому оставлять заявку на её сайте не стоит.
Что будет, если не платить микрозайм?
Начнут начисляться проценты и неустойка, последуют требования взыскателей, затем возможны судебный приказ и списания со счетов через приставов. Игнорирование не отменяет долг, а лишает возможности оспорить сумму или заявить о нарушениях в срок. Разумнее на ранней стадии выбрать законный сценарий: от переговоров с МФО до банкротства.
Можно ли оспорить займ, если деньги получены частично?
Да, это частичная безденежность: договор считается заключённым на фактически полученную сумму, и обязательство уменьшается до реального размера. Потребуются доказательства того, сколько денег действительно поступило: как правило, банковские выписки и переписка со второй стороной.
Когда долги по микрозаймам можно списать через банкротство?
Когда платить объективно нечем, а сумма долга соответствует критериям закона, причём для внесудебного банкротства через МФЦ и судебного они разные и периодически меняются, поэтому пороги на 2026 год стоит проверить отдельно. Процедура имеет последствия: ограничения на кредиты и руководство юрлицом на несколько лет, повторное банкротство доступно не сразу. Не списываются, в частности, алименты и возмещение вреда жизни и здоровью.
Куда жаловаться на МФО?
Жалобы на незаконную рекламу направляются в ФАС, на неправомерную обработку персональных данных в Роскомнадзор, на нарушения со стороны самой МФО в Банк России, на давление при взыскании в ФССП. К жалобе приложите скриншоты, номера и даты сообщений, договор и переписку. При мошенническом займе на ваше имя заявление подаётся в полицию.