Что будет, если не платить кредит: последствия по банкам и в особых жизненных ситуациях
Коротко: с первого дня просрочки банк начисляет пени и передаёт сведения о нарушении в бюро кредитных историй. Дальше звонки, требование вернуть всю сумму досрочно, передача долга коллекторам, суд и взыскание через приставов. Уголовная ответственность за невыплату кредита реальна лишь в исключительных случаях: при мошенничестве при оформлении, при злостном уклонении от долга свыше 2,25 млн рублей после решения суда, когда платить есть возможность, или при неправомерных действиях с имуществом в ходе банкротства. Проблему решают законными инструментами: реструктуризацией, кредитными каникулами, рефинансированием или банкротством. И чем раньше начать переговоры, тем больше вариантов остаётся.
Что банк считает просрочкой: с какого дня начинаются последствия
Просрочка начинается со следующего дня после даты платежа по графику: достаточно того, что деньги не поступили на счёт к концу операционного дня. Важна дата зачисления, а не дата отправки. Если платёж ушёл из другого банка или через терминал, перевод может идти до одного–трёх рабочих дней. Вы формально платите вовремя, но банк в это время фиксирует нарушение.
Просрочка нередко возникает «не специально». Вот несколько таких ситуаций:
- Перевод из стороннего банка или через платёжный сервис занял больше времени, чем вы рассчитывали.
- Платёж отправлен, но с ошибкой в реквизитах. Такое случается, например, при оплате кредита Т-Банка (бывший Тинькофф) с чужой карты или по вручную набранному номеру счёта: деньги уходят «в никуда», а платёж по графику не закрыт.
- Внесена только часть суммы: банк зачтёт её по установленной законом очерёдности, но если обязательный взнос закрыт не полностью, просрочка остаётся в непогашенной части.
По потребительским кредитам банк направляет поступившие деньги в строгом порядке: сначала текущие проценты, затем платёж по основному долгу, потом неустойка, и только после неё просроченные проценты и просроченный основной долг. Поэтому частичный платёж снижает долг, но не останавливает начисление санкций за недоплаченную часть.
Если просрочка возникла из-за технической ошибки, действуйте сразу: сохраните чек и выписку, направьте в банк письменное обращение с просьбой исключить просрочку и не передавать её в кредитную историю. Запись уже попала в бюро? Её можно оспорить через банк или напрямую через бюро кредитных историй. На практике такие споры чаще всего решаются в пользу заёмщика, если на руках платёжные документы.
Какие последствия несёт неуплата кредита по шагам
Последствия неуплаты кредита нарастают поэтапно: сначала пени и напоминания, затем запись в кредитной истории, требование вернуть всю сумму досрочно, передача долга коллекторам и, наконец, суд с взысканием через приставов. Единого календаря для всех банков нет: сроки зависят от суммы, условий договора и внутренней политики кредитора. Последовательность событий при этом в большинстве случаев одна и та же.
| Этап | Ориентировочные сроки | Что происходит |
|---|---|---|
| Первый месяц | 1–30 дней просрочки | Звонки и SMS-напоминания, начисление неустойки, передача сведений в БКИ |
| Досудебная работа | 30–60 дней | Письменные требования, дело переходит в отдел взыскания |
| Критический порог | 60–90 дней | Требование вернуть всю сумму досрочно, риск передачи долга коллекторам |
| Суд | обычно после 90 дней | Судебный приказ или исковое производство |
| Исполнение | после решения суда | Взыскание через ФССП: списания со счетов, удержания из зарплаты, арест имущества |
Сокращения расшифруем сразу. БКИ — бюро кредитных историй, организация, где хранятся сведения о том, как вы обслуживали кредиты. Неустойка — общее название санкций за нарушение договора: пени (ежедневный процент от просроченной суммы) и штрафы (разовые суммы за нарушение графика). Цессия — продажа долга: кредитором становится другая организация. ФССП — Федеральная служба судебных приставов, которая исполняет решения суда.
Пени, штрафы и рост задолженности: как быстро увеличивается долг
Долг растёт за счёт четырёх составляющих: договорные проценты, неустойка, судебные расходы и исполнительский сбор после возбуждения дела у приставов. Закон ограничивает неустойку по потребительским кредитам: не более 20% годовых, если в период просрочки проценты продолжают начисляться, либо 0,1% от просроченной суммы за каждый день, если проценты не начисляются. Обе схемы сразу не применяются: в договоре действует одна из них.
Пример для ориентира: обязательный платёж 15 000 рублей просрочен на 30 дней при ставке неустойки 0,1% в день. Пени составят примерно 15 000 × 0,1% × 30 = 450 рублей, плюс продолжат начисляться обычные проценты. Это условный расчёт: точные ставки и базу начисления смотрите в своём договоре и тарифах.
Распространённый страх «долг удвоится за полгода» чаще всего не подтверждается: законные ограничения не дают санкциям расти бесконтрольно. Но если неустойка в вашем расчёте явно завышена, её можно просить снизить в суде на основании статьи 333 Гражданского кодекса РФ. Суд уменьшает несоразмерные штрафы, хотя и не автоматически: нужны доводы и документы.
Кредитная история: как просрочка влияет на будущие займы
Сведения о каждом пропущенном платеже банк обязан передавать в БКИ, как правило в течение нескольких рабочих дней с момента события. Запись о просрочке хранится в кредитной истории семь лет с момента последнего изменения информации, и удалённый долг не стирает её. Для будущих кредитов это означает повышенное внимание банков и часто более жёсткие условия.
Проверить свою историю несложно: через Госуслуги можно узнать, в каких бюро она хранится, и запросить отчёт напрямую. Каждый заемщик вправе получить кредитный отчёт в каждом БКИ бесплатно два раза в год (один раз на бумаге).
Исправить историю можно, но не быстро: достоверную запись о просрочке удалить нельзя, зато её постепенно «перекрывает» новая положительная информация, то есть аккуратное обслуживание текущих обязательств. Типичная ошибка, которую мы видим: человек пытается закрыть просроченный кредит новым дорогим займом или серией микрозаймов. Нагрузка растёт, а история становится только хуже. Сомневаетесь, какой вариант реалистичен именно у вас? Сначала посчитайте бюджет, потом принимайте решение.
Звонки банка и коллекторы: что им можно, а что запрещено законом
Долг может перейти к коллекторам двумя способами: по агентскому договору, когда они взыскивают от имени банка, или по цессии, когда право требования продаётся и новым кредитором становится коллекторское агентство. На условия вашего долга это принципиально не влияет: платить придётся в любом случае, но взыскатели обязаны соблюдать правила.
Закон № 230-ФЗ ограничивает общение с должником: звонить можно не чаще одного раза в сутки и двух раз в неделю, встречаться лично не чаще раза в неделю; в будни с 8:00 до 22:00, в выходные с 9:00 до 20:00. Запрещены угрозы, оскорбления, давление и разглашение сведений о долге третьим лицам: родственникам, коллегам, соседям. Контролирует коллекторские агентства ФССП.
Если правила нарушают, действуйте так:
- Фиксируйте каждый контакт: дата, время, содержание разговора, скриншоты сообщений.
- Запросите у коллекторов документы, подтверждающие их полномочия и размер долга.
- Подайте жалобу в ФССП, онлайн или в территориальный отдел.
И важное успокоение: без решения суда ни банк, ни коллекторы не вправе забирать вещи или входить в квартиру. Их инструменты: общение, документы и суд. И закон они обязаны соблюдать независимо от настроения.
Что будет, если не платить 3 месяца и дольше: критическая точка 90 дней
Просрочка в 60–90 дней становится критической точкой кредитных проблем: именно на этом сроке банки, как правило, требуют вернуть всю сумму досрочно и передают дело в отдел взыскания или коллекторам. Для потребительских кредитов действует правило: если договор заключён на срок более 60 дней, требование о досрочном возврате возможно при просрочке свыше 60 календарных дней за последние 180 дней. В требовании банк устанавливает срок возврата: не меньше 30 календарей с момента уведомления.
После расторжения договора штрафные санкции начисляются уже на всю оставшуюся сумму, а не на отдельный платёж. Поэтому «пересидеть» три месяца в надежде, что банк забудет, экономически невыгодно. На практике именно до этого порога переговоры о реструктуризации проходят легче: банку проще изменить график действующего договора, чем взыскивать весь долг через суд.
Отдельно о тех, кто спрашивает, что будет, если не платить кредит полгода и больше: договор почти наверняка будет расторгнут, долг продан или взыскан через суд, а сумма вырастет на пени и судебные расходы. При этом шанс договориться не исчезает даже на этой стадии. Он просто становится дороже и требует больше документов.
Суд и приставы: как проходит принудительное взыскание
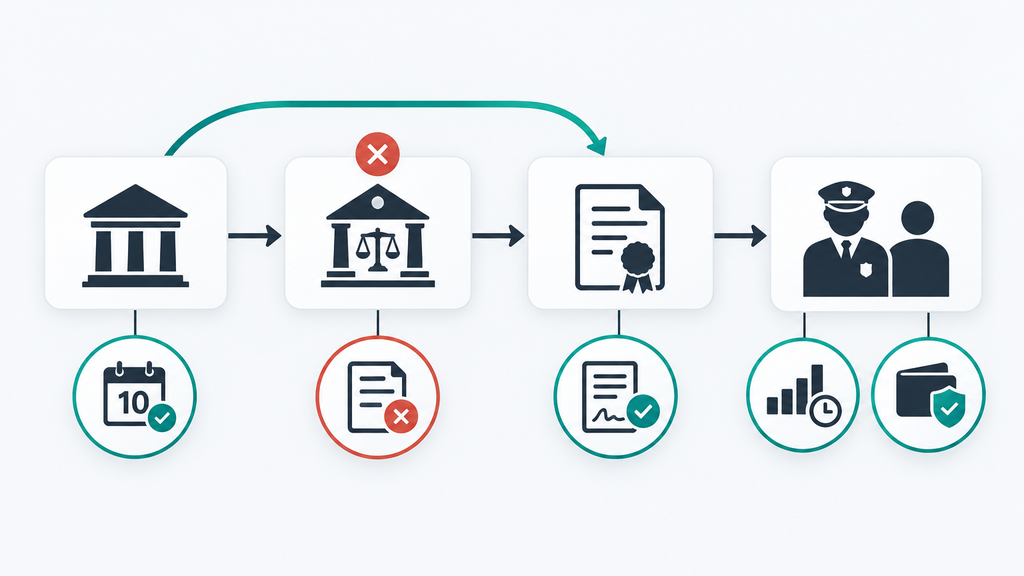
Принудительное взыскание проходит путь «банк → суд → приставы», и на каждой стадии у должника есть законные возможности влиять на результат. Игнорировать процесс невыгодно: если не явиться и не подать возражения, решение вынесут без вашего участия, и оспаривать его потом сложнее. Зато вовремя поданные документы нередко сокращают итоговую сумму: за счёт снижения неустойки, исключения ошибок в расчёте или мирового соглашения.
Судебный приказ: что это и как его отменить за 10 дней
Судебный приказ — упрощённое судебное решение, которое судья выносит без заседания и вызова сторон по требованиям до 500 000 рублей. Банки любят эту процедуру за скорость: документы у них есть, возражать некому. Многие заёмщики узнают о приказе только по списанию денег со счёта. Это самый частый повод обращения за помощью, с которым мы работаем.
Пошаговый алгоритм:
- Получите копию приказа в суде или через Госуслуги. Датой начала срока считается момент получения.
- В течение 10 дней подайте в суд возражения относительно исполнения приказа. Обосновывать несогласие и прикладывать доказательства на этом этапе не обязательно: достаточно самого заявления.
- Если срок пропущен по уважительной причине (не получали почту, были в больнице), приложите ходатайство о восстановлении срока с подтверждением.
- После отмены приказа банк, как правило, подаёт иск. Это не «хуже», а наоборот: появляется возможность участвовать, проверять расчёт и просить снижения неустойки.
Отмена приказа — не способ «уйти от долга», а переход в полноценный процесс, где ваши права защищены обычными процедурами.
Исковое производство: возражения, проверка расчёта и мировое соглашение
Получив иск, проверьте требования по шести позициям: период задолженности, размер основного долга, проценты, неустойка, учёт ваших платежей и полномочия истца, особенно если долг уже передан другой организации. Отдельно проверьте срок исковой давности: он составляет три года и по каждому пропущенному платежу считается отдельно. К возражениям приложите выписки, чеки и переписку: документы работают лучше эмоций.
Что реально можно получить в процессе: снижение явно завышенной неустойки (статья 333 ГК РФ), исключение ошибочных начислений, мировое соглашение с новым графиком и, по договорённости, частичным прощением штрафов. После решения суд может дать отсрочку или рассрочку исполнения (статьи 203 и 434 ГПК РФ), но не обязан: нужны подтверждения, что единовременная выплата невозможна, и реалистичный график. На практике суды снижают неустойку заметно охотнее, чем списывают тело долга, поэтому рассчитывайте на честный, но умеренный результат.
Приставы: какие доходы и имущество могут взыскать, а какие защищены
После вступления решения в силу кредитор передаёт исполнительный документ в ФССП, и пристав возбуждает исполнительное производство. Его инструменты: списание денег со счетов, удержание до 50% зарплаты через работодателя, арест и продажа имущества, ограничение выезда за границу при долге от 30 000 рублей. Сверх долга начисляется исполнительский сбор, дополнительная плата за исполнение, поэтому и на этой стадии тянуть невыгодно.
| Могут взыскать | Защищено законом |
|---|---|
| Деньги на счетах и вкладах сверх защищённых выплат | Единственное жильё, если оно не в ипотеке и не под залогом |
| До 50% зарплаты и иных доходов | Детские пособия, алименты и другие защищённые виды дохода |
| Вторую недвижимость, гараж, дачу | Предметы обычной домашней обстановки |
| Автомобиль, ценности, вклады | Инструменты, необходимые для профессии, продукты и топливо |
Если пристав арестовал счёт, на который поступают пособия или алименты, подайте в ФССП заявление с документами о назначении этих выплат: по закону они защищены от взыскания, и арест снимают. Практический совет: держите «источник» поступлений прозрачным и не смешивайте защищённые выплаты с прочими деньгами, так проще доказать их назначение.
Наступит ли уголовная ответственность за невыплату кредита
За саму невыплату кредита из-за нехватки денег уголовной ответственности нет: это гражданско-правовой спор, а не преступление. Уголовные статьи применяются в исключительных ситуациях, и почти все они связаны с умыслом:
- Статья 159.1 УК РФ — мошенничество в сфере кредитования: заведомо ложные сведения при оформлении (поддельная справка о доходах, несуществующая работа) плюс отсутствие намерения платить.
- Статья 177 УК РФ — злостное уклонение от погашения: долг свыше 2 250 000 рублей, вступившее в силу решение суда и доказанная возможность платить, которую должник скрывает.
- Статья 195 УК РФ — неправомерные действия при банкротстве: переоформление имущества на родственников накануне процедуры, чтобы скрыть его от кредиторов.
Если человек честно платил, а потом потерял доход, это финансовые трудности, а не уголовное дело. Отдельно существует административная ответственность за фиктивное или преднамеренное банкротство и за неисполнение обязанности обратиться в суд при долге от 500 000 рублей, когда обязательства перед другими кредиторами уже неисполнимы. Практический вывод: не подделывайте документы и не прячьте имущество, и основной массив рисков проходит мимо. Ситуация пограничная? До любых шагов покажите документы юристу.
Чем отличаются последствия по типам кредита: карта, залог и автокредит
Последствия просрочки зависят от типа обязательства: по кредитной карте быстро растёт дорогой долг, по кредитам под залог недвижимости появляется риск потерять жильё, по автокредиту — машину. Общий алгоритм взыскания при этом один и тот же, различаются ставки, скорость роста долга и цена ошибки. Разберём три самые частые ситуации.
Что будет, если не платить кредитную карту
При пропуске обязательного платежа по кредитной карте перестаёт действовать льготный период: проценты начисляются задним числом, с даты каждой операции, а не с момента просрочки. Ставки по картам обычно выше, чем по кредитам наличными, поэтому долг растёт заметно быстрее. Добавляются пени и повышенный минимальный платёж.
Что делать, если не можете платить кредитную карту прямо сейчас:
- Прекратите операции по карте: каждая новая покупка увеличивает дорогой долг.
- Посчитайте полную сумму задолженности и минимальный платёж по выписке.
- Обратитесь в банк за реструктуризацией до серьёзной просрочки: по картам это работает так же, как по кредитам.
- Не закрывайте просрочку микрозаймами: их ставка перекроет любую карту.
Типичная ловушка: годами платить только минимальный платёж. Он почти весь уходит на проценты, и тело долга почти не уменьшается. Видите, что платёж «замирает» на одном уровне? Это сигнал разбираться с долгом системно, а не вносить очередные проценты.
Кредит под залог недвижимости: что происходит с квартирой при просрочке
По кредитам под залог недвижимости банк вправе обратить взыскание на заложенное жильё, даже если оно единственное: защита единственного жилья не распространяется на ипотеку и залоговые кредиты. Это самый дорогой тип просрочки, и относиться к нему нужно соответственно. Порядок такой: при существенной просрочке банк требует досрочного возврата, затем через суд или во внесудебном порядке (если договором предусмотрено) обращает взыскание, жильё продаётся на торгах, из выручки гасятся долг и расходы, остаток возвращается владельцу, а недостающее остаётся долгом.
Законный инструмент паузы — ипотечные каникулы до шести месяцев: их дают при трудных жизненных ситуациях (потеря дохода, болезнь, рождение ребёнка при соблюдении условий), если жильё единственное и подходит под лимиты закона. Условия на 2026 год проверяйте в актуальной редакции закона: лимиты и основания периодически уточняются. Главный практический вывод: по залоговым кредитам переговоры нужно начинать не после третьей просрочки, а при первых признаках того, что платёж может не пройти.
Автокредит: заберут ли машину, если перестать платить
Автомобиль в автокредите находится в залоге у банка, поэтому при длительной просрочке его можно потерять: обычно через суд, с продажей на торгах. Из выручки гасятся долг, проценты, пени и расходы на реализацию: если денег не хватило, остаток долга сохраняется; если хватило с избытком, разницу возвращают. В отдельные месяцы машина у заёмщика ещё есть, а долг уже растёт. Окно для переговоров реальное, но не бесконечное.
Чего делать не стоит: продавать залоговый автомобиль самостоятельно без согласия банка. Такая сделка оспорима, залог сохраняется, а вы рискуете получить и обвинение в недобросовестном поведении. Рабочие альтернативы: согласованная продажа с погашением долга, рефинансирование на новых условиях или реструктуризация графика. Если не можете платить кредит за машину, первым делом узнайте остаток долга и оценочную стоимость авто: иногда добровольное решение выгоднее принудительных торгов.
Не платят по кредиту в конкретном банке: Сбер, ОТП, Хоум Банк, Т-Банк
Закон для всех банков России один, а различаются внутренние сроки работы с просрочкой, каналы связи и программы помощи заёмщикам. Поисковые запросы вроде «что будет, если не платить кредит в Сбербанке форум» показывают: люди ищут не статьи закона, а чужие истории. На практике же сценарий почти всегда один, отличается лишь скорость и формат общения. Ниже короткие ориентиры по крупным банкам, актуальные на 2026 год по общей практике.
- СберБанк. Как правило, при просрочке свыше 90 дней договор переходит в работу с проблемной задолженностью. Для клиентов с финансовыми трудностями есть заявки на реструктуризацию через приложение или отделение. Заявление с документами о снижении дохода повышает шансы на пересмотр графика.
- ОТП Банк. Стандартная схема: напоминания, потом письменные требования, потом суд. Обращения о реструктуризации принимают в офисах и по каналам дистанционного обслуживания. Отвечайте на звонки банка: контакт снижает риск резких действий.
- Хоум Банк (бывший «Хоум Кредит»). Известен активной работой с просроченной задолженностью и передачей долгов коллекторским агентствам. При трудностях обращайтесь за изменением графика как можно раньше, не дожидаясь передачи долга.
- Т-Банк (бывший Тинькофф). Обслуживание полностью дистанционное: заявления о реструктуризации подаются через приложение или чат. Если ошиблись при оплате кредита, неверно указали реквизиты или платёж «завис», пишите в чат и прикладывайте чек: технические просрочки по документам отменяют.
Оговорка одна на все пункты: внутренние программы и пороги банки периодически меняют, поэтому точные условия смотрите в своём договоре и на официальных каналах банка. Единственное, что одинаково везде: молчание заёмщика ухудшает положение быстрее, чем любые сроки в законе.
Просрочка в Kaspi и долги в Казахстане и Беларуси: что отличается
В Казахстане и Беларуси действуют собственные законы о кредитах, поэтому сроки, размер пени и порядок взыскания отличаются от российских. Эта статья опирается на законодательство РФ, а по долгам за рубежом даёт ориентир: точные условия нужно проверять по договору и актуальным нормам той страны, где взят кредит.
Что известно из открытых источников о просрочке в Kaspi.kz. Пеня начисляется с первого дня и, по данным справочного сервиса банка, составляет 0,5% в день от просроченного платежа. Независимо от того, просрочили вы на 1 день или на 3 дня, нарушение фиксируется сразу. Ограничения на счета могут выставляться с первого дня просрочки. При просрочке 90 дней договор, по данным банка, передаётся коллекторскому агентству, после чего вопросы оплаты решаются уже с ним. Изменить условия кредита можно заявлением в отделении с подтверждающими документами о трудной ситуации. То же касается Kaspi Red, рассрочки: правила пени и арестов счетов те же, потому что обязательство перед банком не зависит от типа продукта. Сведения о вашей кредитной дисциплине направляются в кредитные бюро Казахстана, в частности в Первое кредитное бюро, и это влияет на новые займы в любой организации.
| Параметр | Россия | Казахстан (на примере Kaspi) |
|---|---|---|
| Начало пени | Со следующего дня после даты платежа, размер ограничен законом | С первого дня просрочки, по тарифам банка — 0,5% в день от просроченного платежа |
| Ограничение счетов | Как правило, после суда — через приставов | Возможно с первого дня просрочки |
| Передача коллекторам | Обычно после 60–90+ дней, по правилам 230-ФЗ | По данным банка — после 90 дней |
| Ограничение выезда | При долге от 30 000 рублей через ФССП | Временное ограничение выезда по исполнительным процедурам РК |
| Банкротство граждан | Судебное по 127-ФЗ и внесудебное через МФЦ | Собственная процедура банкротства граждан, условия отличаются |
Живые истории с форумов должников Kaspi подтверждают общую закономерность, знакомую и по России: долг не «забывается», пени накапливаются, а бездействие делает переговоры дороже. В Беларуси ситуация схожая по логике: обязательства действуют, взыскание работает, а с 2023 года у граждан появилась и своя процедура банкротства. Если ваш долг находится в Казахстане или Беларуси, обращайтесь за разбором к специалисту, который знает нормы именно этой страны. Наша практика сосредоточена на российском праве, и мы честно скажем, если вопрос вне нашей юрисдикции.
Особые жизненные ситуации: декрет, мобилизация, резкое падение дохода
В декрете, при мобилизации и при резком падении дохода обязанность платить не исчезает, но закон даёт отсрочки и льготные механизмы вместо требования «терпеть и искать деньги любой ценой». Базовый инструмент — кредитные каникулы по закону о потребительском кредите: льготный период до шести месяцев, во время которого платежи приостанавливаются или снижаются. Условия: средний доход за два месяца до обращения упал более чем на 30% по сравнению со среднемесячным доходом за последний год, размер кредита не превышает установленный лимит, и льготный период по этому договору ещё не использовался.
Ситуации и механизмы, которые работают:
- Потеря работы, болезнь, чрезвычайные обстоятельства — основание для кредитных каникул при подтверждении документами.
- Участие в боевых действиях и мобилизация — для участника боевых действий действует право на льготный период по кредитам и займам на время участия. Для членов семьи предусмотрены отдельные условия: актуальные правила на 2026 год проверяйте в редакции закона.
- Декрет. Распространённый миф — «женщины в декрете могут не платить кредит». Это не так: обязательство сохраняется. Но у мамы в декрете есть инструменты: кредитные каникулы при снижении дохода, реструктуризация, защита детских пособий от списания по исполнительному производству, а ещё право на внесудебное банкротство через МФЦ для получателей пособия в связи с рождением и воспитанием ребёнка при соблюдении условий.
- Ипотека и рождение ребёнка. Если после рождения ребёнка доход семьи снизился, а ипотечная квартира остаётся единственным жильём, семья вправе оформить ипотечные каникулы до шести месяцев. Проверьте, подпадает ли ваш договор под условия закона.
Общий принцип для всех особых ситуаций одинаковый: чем раньше вы сообщите банку о трудностях и приложите документы, тем больше механизмов останется доступными. Отсрочка — это не «законный способ не платить», а легальная пауза, после которой платежи возобновляются.
Несколько кредитов сразу: как расставить приоритеты в платежах
Когда денег не хватает на все договоры, платёж нужно расставлять по цене ошибки, а не по громкости звонков. Частая ошибка: гасить долг тому, кто настойчивее звонит, и терять из виду ипотеку или залоговый кредит, где просрочка стоит дороже всего.
Порядок приоритетов, который обычно работает:
- Жильё: ипотека или кредит под залог недвижимости — на кону крыша над головой.
- Автокредит, если машина нужна для заработка.
- Беззалоговые кредиты и кредитные карты.
- Микрозаймы — их рост сдержан законом, а взыскание стандартное.
Дальше простой расчёт: выпишите доходы, обязательные расходы и все платежи, посчитайте остаток и долю платежей в доходе. Если платежи съедают больше половины бюджета, частичной оптимизацией уже не обойтись, нужно выбирать между каникулами, реструктуризацией и банкротством. Взять новый заём для закрытия старых в такой ситуации — типичный путь вглубь долговой ямы, а не из неё.
Как решить проблему законно: сравнение реструктуризации, каникул, рефинансирования и банкротства
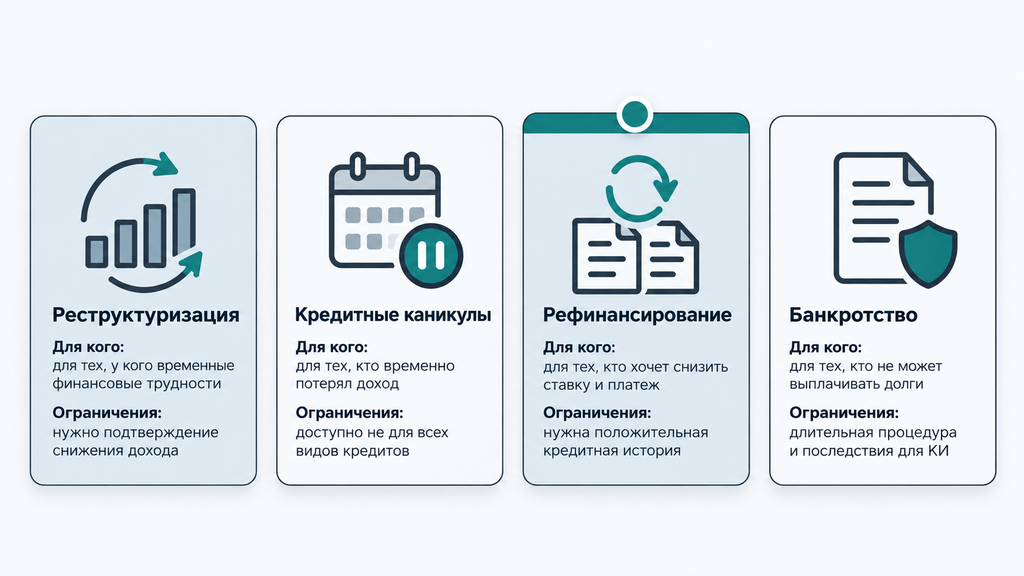
Основных законных способов справиться с непосильными платежами четыре: реструктуризация, кредитные каникулы, рефинансирование и банкротство; на стадии суда к ним добавляется мировое соглашение. У каждого варианта свои условия, цена и ограничения. Выбор зависит от пяти факторов: размера долга, стадии просрочки, наличия залога, стабильности дохода и того, что вы готовы сделать с имуществом. Ниже сравнение, которое поможет сориентироваться до разговора с банком или юристом.
| Вариант | Для кого подходит | Что меняется | Ограничения |
|---|---|---|---|
| Реструктуризация | Доход сохранён, но платёж непосилен; просрочка небольшая | Срок длиннее, платёж ниже, график пересобран | Банк не обязан соглашаться; общая переплата растёт |
| Кредитные каникулы | Разовая пауза: потеря дохода, болезнь, доход упал более чем на 30% | Платежи приостановлены или снижены до 6 месяцев | Долг не исчезает; лимиты по сумме и одноразовость |
| Рефинансирование | Кредитная история без серьёзных просрочек, есть доход | Один договор и одна ставка, платёж ниже | При глубокой просрочке не одобрят; учитывайте комиссии и страховки |
| Мировое соглашение в суде | Дело уже в суде, есть предложение по графику | Зафиксированный график, возможен пересмотр штрафов | Нужно соблюдать: при нарушении взыскание возобновляется |
| Банкротство | Долг неподъёмен, дохода не хватает на обязательства | При завершении процедуры — освобождение от неисполненных долгов | Расходы и процедура, ограничения после, не списываются алименты и возмещение вреда |
О банкротстве подробнее, потому что вокруг него больше всего мифов. Судебная процедура идёт через арбитражный суд с финансовым управляющим: он анализирует доходы, имущество и сделки должника. Из расходов: депозит на вознаграждение управляющего (25 000 рублей), публикации и почтовые издержки. Внесудебное банкротство через МФЦ бесплатно и длится около шести месяцев, но доступно при долге от 25 000 до 1 000 000 рублей и при одном из законных оснований: оконченное исполнительное производство из-за отсутствия имущества, пенсионный возраст, получение пособия в связи с рождением и воспитанием ребёнка, длящееся более семи лет неисполнение. Итог зависит от добросовестности: если вы не скрывали имущество и не наращивали долги накануне, долги, как правило, списывают; алименты и возмещение вреда жизни и здоровью не списываются никогда. После процедуры действуют ограничения: обязанность сообщать о банкротстве при новых займах и временные запреты на руководящие должности.
Если договоров несколько, дело уже в суде или непонятно, какой сценарий реалистичен именно у вас, ситуацию можно показать специалисту. Наша практика как раз про долги, кредиты, взыскание и банкротство: юрист посмотрит документы, объяснит реальные риски и варианты без давления. Обратиться можно с любым юридическим вопросом вокруг долгов или просто потому, что вы пока не знаете, что делать. Первичный разбор бесплатный: достаточно оставить заявку и кратко описать ситуацию. Оплачивать услугу сразу и принимать решение на месте не нужно: сначала вы просто понимаете, где находитесь и что можно сделать.
Ошибки и мифы должников: что реально работает, а что вредит
Больше всего проблем должникам создают не законы, а типичные ошибки: молчание, надежда «переждать» и новые займы для закрытия старых. Ниже распространённые заблуждения из реальных консультаций и то, что происходит на самом деле.
- Миф: «пережду три года — и долг спишется». Факт: срок исковой давности действительно три года, но он не применяется автоматически. Любой платёж, заявление о рассрочке или ответ на претензию прерывают срок, и он начинается заново; по каждому пропущенному платежу срок считается отдельно; заявить о пропуске должен сам должник в суде.
- Миф: «поменяю номер — банк отстанет». Факт: взыскание продолжается через суд и приставов, а молчание лишает вас шанса снизить неустойку и договориться о графике.
- Миф: «заплачу коллекторам сразу — проблема решится». Факт: сначала запросите документы, подтверждающие их полномочия и размер долга, и платите только по реквизитам кредитора с сохранением квитанций.
- Миф: «переоформлю имущество на родственников». Факт: сделки, совершённые ради уклонения от взыскания, оспариваются, в том числе в банкротстве, а это риск и для родственников, и для результата процедуры.
- Миф: «банкротство списывает любые долги». Факт: алименты, возмещение вреда жизни и здоровью и ряд других обязательств сохраняются; итог зависит от добросовестности и документов.
- Миф: «продам залог сам, пока банк не забрал». Факт: сделка с заложенным имуществом без согласия кредитора оспорима, залог сохраняется. Решайте вопрос через банк или суд.
Общий знаменатель всех «обходных» стратегий одинаковый: они стоят дороже, чем честный разбор ситуации. Законных инструментов в списке достаточно, вопрос только в том, какой из них подобрать под ваши цифры.
Чек-лист: первые шаги, если платить по кредиту нечем
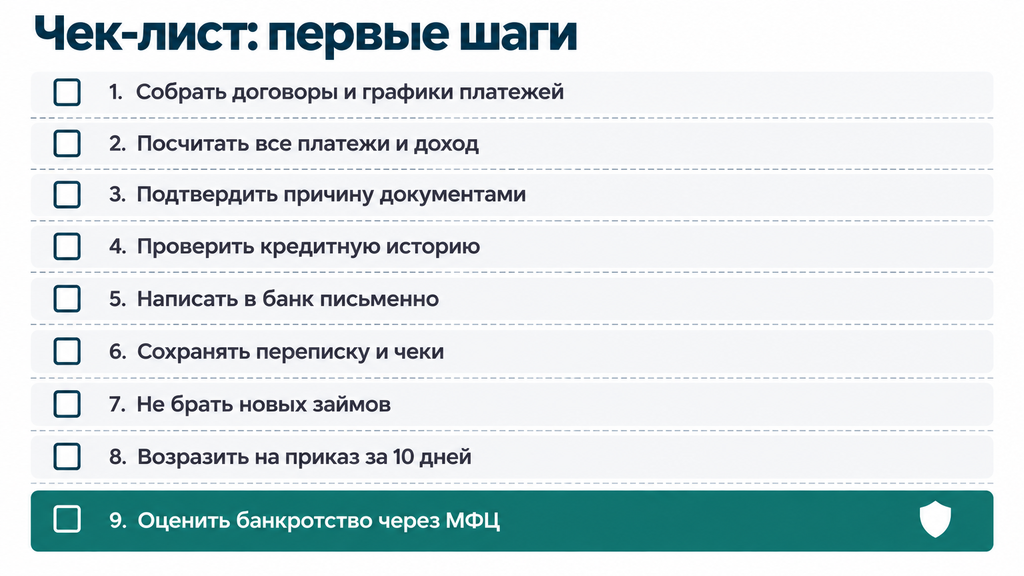
Первый шаг при невозможности платить — не ждать звонков, а собрать документы и посчитать реальные возможности. Этот список можно сохранить и отмечать выполненные пункты: на сбор ситуации в цифрах обычно уходит один–два вечера.
- Соберите все договоры, графики платежей и текущие остатки долга по каждому кредиту, карте и займу.
- Посчитайте совокупную нагрузку: сумму всех платежей и её долю в ежемесячном доходе.
- Зафиксируйте причину трудностей документами: справка о доходах, приказ о сокращении, больничный, свидетельство о рождении ребёнка.
- Проверьте кредитную историю: убедитесь, что записи актуальны, а ошибки оспорьте через БКИ.
- Обратитесь в банки письменно: опишите ситуацию, приложите документы и предложите конкретный вариант: каникулы или новый график.
- Сохраняйте всю переписку, чеки и квитанции: это доказательства добросовестного поведения.
- Не берите новые займы и микрозаймы для закрытия старых платежей.
- Если пришёл судебный приказ, не пропустите 10 дней на возражения.
- При долге, который нечем обслуживать в принципе, оцените банкротство: проверьте свои суммы и основания для внесудебной процедуры через МФЦ.
Если какой-то из шагов вызывает сомнения, от расчёта до выбора между каникулами и банкротством, ситуацию можно показать юристу: первичная консультация по долгам у нас бесплатная, для неё достаточно оставить заявку и кратко описать ситуацию. Решение о дальнейших шагах вы принимаете сами и без спешки.
Часто задаваемые вопросы
Что будет, если просрочить платёж по кредиту на 1–3 дня?
Формально просрочка возникает уже со следующего дня после даты платежа, и на неё начисляется пеня. При однократной короткой задержке банк, как правило, ограничивается напоминанием, но запись в кредитной истории может появиться даже за один день. Внесите платёж как можно быстрее, сохраните чек и попросите банк не фиксировать техническую просрочку.
Сколько можно не платить кредит, пока банк не подаст в суд?
Жёсткого срока нет: обычно иск или заявление о судебном приказе следует после 3–6 месяцев просрочки, но при небольшой сумме банк вправе обратиться в суд и раньше. Тянуть невыгодно: за это время растут пени, портится кредитная история и сужаются варианты договориться. Переговоры, начатые до суда, почти всегда дешевле любого процесса.
Могут ли посадить за невыплату кредита?
За неуплату из-за нехватки денег — нет: это гражданско-правовой спор. Уголовная ответственность возможна при мошенничестве при оформлении кредита или при злостном уклонении от долга свыше 2,25 млн рублей после решения суда, когда есть возможность платить, но должник её скрывает.
Что будет, если не платить кредитную карту?
Льготный период перестаёт действовать, проценты начисляются с даты каждой операции, добавляются пени, и долг по карте растёт быстрее, чем по обычному кредиту. При просрочке свыше 60–90 дней банк, как правило, требует погасить всю сумму. Обратитесь за реструктуризацией как можно раньше: по картам она работает так же, как по кредитам.
Заберут ли квартиру или машину, если не платить кредит?
Единственное жильё без залога защищено законом: его не могут изъять за обычный потребительский кредит. Залоговые квартира и автомобиль — другое дело: они могут быть взысканы даже если это единственное имущество. Проверьте договор: если есть залог, начинайте переговоры с банком при первых трудностях, а не после суда.
Чем грозит просрочка по Kaspi и другим банкам Казахстана?
В Kaspi пеня начисляется с первого дня просрочки: по данным банка, 0,5% в день от просроченного платежа. Могут быть ограничены счета, а после 90 дней договор обычно передаётся коллекторам. В Казахстане действует своё законодательство, поэтому сроки и суммы отличаются от российских. Точные условия проверяйте в договоре и официальных источниках банка.
Пропадёт ли долг по кредиту через 3 года?
Срок исковой давности действительно составляет три года, но он не применяется автоматически и прерывается любым платежом или признанием долга. Заявить о пропуске срока должен сам должник в суде, а по каждому пропущенному платежу срок считается отдельно. Строить стратегию на «пережидании» — самая дорогая из возможных ошибок.
Что делать, если не могу платить кредит в декрете?
Обязанность платить в декрете не исчезает, но доступны кредитные каникулы при снижении дохода, реструктуризация, защита детских пособий от списания и внесудебное банкротство через МФЦ для получателей пособия в связи с рождением и воспитанием ребёнка. Первый шаг — письменное обращение в банк с документами о снижении дохода и конкретным предложением по графику.