Потребительский кредит: виды, условия и оформление в 2024-2025 году
Потребительский кредит это деньги, которые банк выдаёт физическому лицу на любые личные цели: покупку техники, ремонт, лечение или повседневные расходы. Подтверждать цель трат не обязательно, долг возвращается равными платежами с процентами. В 2026 году российские банки выдают такие кредиты, как правило, на суммы от 30 тысяч до 1–2 миллионов рублей и на срок до 5–7 лет. Оформление занимает от одного дня и сводится к шести шагам: оценка бюджета, сравнение предложений, заявка, одобрение, проверка договора и получение денег.
Что такое потребительский кредит и каким он бывает
Потребительский кредит это заём, который банк выдаёт физическому лицу на личные нужды без обязательного подтверждения цели расходования. Права и обязанности сторон регулирует Федеральный закон № 353-ФЗ «О потребительском кредите (займе)»: он обязывает банк раскрывать полную стоимость кредита до подписания договора и ограничивает неустойки за просрочку.
В быту эту услугу называют коротко: «потреб кредит» или «потреб кредиты», когда речь о нескольких договорах сразу. Смысл от сокращения не меняется: вы получаете деньги и возвращаете их по графику с процентами, а банк не контролирует, на что они ушли.
Чтобы лучше понять границы понятия, сравните потреб кредит со смежными продуктами:
- Кредитная карта: возобновляемый лимит, которым можно пользоваться много раз; есть льготный период, когда проценты не начисляются.
- Микрозайм: небольшая сумма на короткий срок, обычно под заметно более высокий процент; в 2026 году предельная переплата по микрозаймам ограничена законом, но этот инструмент всё равно дороже банковского кредита.
- Рассрочка: платёж магазину по частям, часто без процентов; договор подписывается с продавцом или его банком-партнёром, а деньги на руки не выдаются.
Ключевые признаки классического потреб кредита: фиксированная сумма, срок от нескольких месяцев до 5–7 лет, аннуитетный платёж (одинаковый каждый месяц) и отсутствие обязательной цели. На практике это значит, что деньги можно направить куда угодно, хоть на ремонт, хоть на оплату учёбы, и никто не потребует чеков.
Какие бывают виды потребительских кредитов
Все потреб кредиты делятся на несколько видов по цели и обеспечению:
- Нецелевой наличными или на карту. Самый распространённый вариант: деньги переводятся вам, тратить можно свободно.
- Целевой: деньги на конкретную покупку, например товар в магазине, образование или лечение; сумму банк перечисляет продавцу напрямую.
- С обеспечением, под залог (например, автомобиля или вклада) или с поручителем. За счёт этого ставка обычно ниже, но риск выше: при просрочке можно потерять заложенное имущество.
- POS-кредит и рассрочка в магазине. Договор оформляют прямо на кассе при покупке техники или мебели. Типичный пример: покупка смартфона в DNS в кредит, когда документы подписываются на месте, а магазин получает деньги от банка-партнёра сразу.
Запросы «кредит на продукты» и «кредит на еду» встречаются часто, но отдельного «продуктового» продукта у банков нет: такие потребности закрывает обычный нецелевой потреб кредит наличными или кредитная карта. Если разовый заём на продукты оказывается вынужденной мерой в трудный месяц, это нормально. Но когда деньги на еду приходится занимать регулярно, безопаснее не наращивать долги, а разобраться с бюджетом; подробнее об этом в разделе про трудности с платежами.
Условия по потребительскому кредиту в 2026 году: суммы, сроки и проценты
В 2026 году потребительский кредит в российских банках обычно выдают на сумму от 30 тысяч до 1–2 миллионов рублей на срок от шести месяцев до 5–7 лет, а полная стоимость кредита чаще укладывается в диапазон примерно 15–40% годовых. Отдельные программы для надёжных заёмщиков начинаются от 12–14% годовых, а максимальные значения по «проблемным» профилям могут превышать 50%. Это ориентир по данным банковских витрин на момент подготовки материала: конкретные цифры всегда проверяйте в актуальных условиях банка.
Главное, что нужно понимать про потреб кредит: проценты в рекламе и проценты в договоре не всегда одно и то же. Банк обязан раскрывать ПСК, полную стоимость кредита. Это вся переплата в процентах годовых с учётом комиссий и обязательных расходов. Например, ставка может быть «от 14,9%», но если к кредиту прилагаются платная карта для погашения и обязательные допуслуги, ПСК окажется заметно выше. Сравнивать предложения корректно именно по ПСК.
| Параметр | Типичный диапазон в 2026 году | От чего зависит |
|---|---|---|
| Сумма | от 30 тысяч до 1–2 млн ₽, в отдельных банках до 5–7 млн ₽ | подтверждённый доход, кредитная история, наличие залога |
| Срок | от 6 месяцев до 5–7 лет | сумма и политика банка |
| Полная стоимость кредита | порядка 15–40% годовых, крайние значения: от ~12% и выше 50% | кредитная история, доход, страховка, срок и сумма |
| Тип платежа | аннуитетный, равными долями | условия конкретного договора |
Что влияет на процентную ставку
Конкретную ставку по потреб кредиту банк формирует индивидуально, и на неё влияют в основном шесть факторов:
- Кредитная история. Просрочки и текущие долги повышают ставку или приводят к отказу; полное отсутствие истории банк тоже воспринимает настороженно: непонятно, как вы ведёте себя с долгами.
- Подтверждённый доход. Справка о доходах и стабильный стаж дают доступ к более низким ставкам, а «без справок» почти всегда дороже.
- Долговая нагрузка. Если платежи по действующим кредитам занимают большую часть дохода, банк закладывает риск в ставку или отказывает.
- Сумма и срок. Крупные суммы на короткий срок часто дешевле в процентах, но дороже по ежемесячному платежу.
- Страховка и дополнительные услуги. Страхование добровольно: банк не вправе отказать в кредите только из-за отказа от полиса, но вправе установить другую ставку. Здесь важно считать: иногда страховка «окупается» снижением ставки, иногда нет.
- Статус зарплатного клиента. Постоянным клиентам банки, как правило, предлагают условия лучше: они видят доход заёмщика.
Практический совет: когда менеджер называет «ставку от 12%», уточните, какой процент доступен именно вам при ваших документах и какова ПСК с учётом всех услуг. Разница между «рекламным» и «личным» процентом в реальных заявках бывает в разы.
Как рассчитать ежемесячный платёж и переплату
Почти все потреб кредиты в 2026 году выдаются с аннуитетным платежом: вы платите одинаковую сумму каждый месяц, но в первые годы большая её часть уходит на проценты, а не на тело долга. Поэтому переплата при длинном сроке растёт быстрее, чем кажется.
Разберём на условном примере. Кредит 300 000 ₽ на 3 года под 25% годовых: ежемесячный платёж около 11 900 ₽, переплата за весь срок примерно 129 000 ₽. Та же сумма на 5 лет под ту же ставку: платёж снизится примерно до 8 800 ₽, зато переплата вырастет почти до 228 000 ₽. Срок здесь всегда компромисс между комфортом платежа и стоимостью денег.
Перед подачей заявки соберите свою ситуацию в цифрах по простой формуле бюджета:
- Запишите чистый доход семьи за месяц.
- Вычтите обязательные расходы: жильё, транспорт, питание, коммуникации.
- Вычтите платежи по действующим кредитам.
- Проверьте, сколько останется на новый платёж.
Ориентир, который используют и сами банки: все платежи по кредитам не должны превышать 40–50% дохода. Если новый потреб кредит выводит вас за эту границу, платежи будут съедать бюджет, и первая же непредвиденная трата приведёт к просрочке. В таком случае разумнее снизить сумму, увеличить срок или отложить покупку.
Автокредит или потребительский кредит: что выгоднее
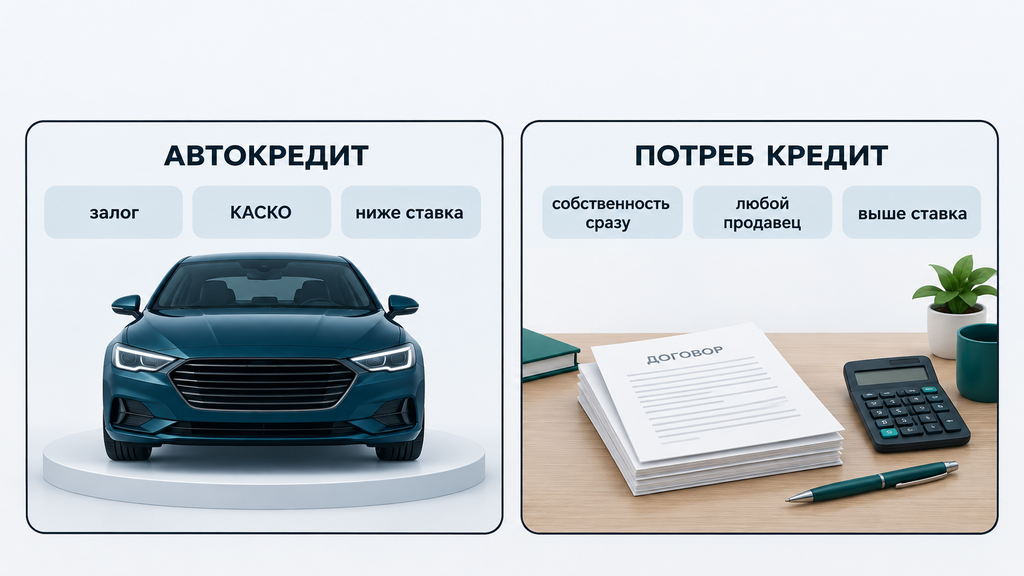
Автокредит обычно дешевле по ставке, но ограничивает выбор машины и требует первоначального взноса и полиса КАСКО, то есть добровольного страхования автомобиля. Потреб кредит даёт свободу владения, зато обходится дороже. Автокредит целевой: деньги выдают под залог покупаемого автомобиля, и пока долг не закрыт, машина формально обременена, продать её без погашения кредита не получится. Потреб кредит устроен иначе: деньги без цели и залога. Покупаете что угодно у кого угодно и сразу становитесь полным собственником.
Сравнение «автокредит или потребительский кредит» стоит делать по одинаковым критериям на одну и ту же сумму и срок. Старые подборки вроде «автокредит 2024» или запросы вида «автокредит или потребительский 2025» уже не отражают реальность: ставки с тех пор заметно изменились, и все цифры нужно сверять на 2026 год.
| Критерий | Автокредит | Потреб кредит |
|---|---|---|
| Цель | только покупка конкретного автомобиля | любая, подтверждать не нужно |
| Сумма | по стоимости машины, часто выше | ограничена доходом, чаще до 1–2 млн ₽ |
| Первоначальный взнос | как правило, обязателен (от ~10–20%) | не требуется |
| Срок | до 7–8 лет | до 5–7 лет |
| Процентная ставка | обычно ниже, потому что автомобиль в залоге | как правило, выше |
| Страхование | КАСКО обязательно почти всегда | добровольное, по желанию |
| Кому принадлежит машина до погашения | в залоге у банка, продать нельзя | полная собственность покупателя |
| Документы | плюс документы на автомобиль | стандартный пакет |
Когда разумнее оформить автокредит
Автокредит проценты снижает за счёт залога, поэтому он выигрывает в трёх типичных ситуациях. Первая: вы покупаете новый автомобиль в салоне и всё равно планировали полис КАСКО; тогда залог не воспринимается как лишнее ограничение, а более низкая ставка экономит реальные деньги. Вторая: стоимость машины выше, чем доступный лимит по потреб кредиту; автокредит позволяет купить дорогой автомобиль, потому что сумма привязана к залогу, а не только к доходу. Третья: вы попадаете под льготную государственную программу или партнёрскую акцию салона, где ставка дополнительно снижается.
Компромиссы очевидны: машина в залоге до полного погашения, обязательное страхование, ограничения по возрасту автомобиля с пробегом, а при серьёзной просрочке есть риск потерять и машину, и уже внесённые платежи. Прежде чем подписывать, посчитайте полную стоимость владения: платежи по кредиту плюс КАСКО на весь срок.
Когда выгоднее взять потреб кредит на машину
Потреб кредит рациональнее, если вы покупаете автомобиль с рук у частника: продавец получает деньги сразу, а вы получаете полную свободу распоряжаться машиной. Ещё два веских сценария: нет накоплений на первоначальный взнос и нет желания оплачивать дорогое КАСКО. Отдельный плюс, о котором редко думают заранее: если финансовая ситуация ухудшится, машину можно продать по рыночной цене, закрыть долг досрочно и оставить себе остаток. С автокредитом такой манёвр невозможен без согласия банка.
Свобода стоит дороже: ставка выше, а сумма ограничена. На большую покупку банк может запросить справки о доходе или поручителя. Прежде чем выбирать этот путь, посчитайте платёж по формуле бюджета из предыдущего раздела: потреб кредит на машину не должен занимать больше половины дохода.
Как оформить потребительский кредит: пошаговая инструкция
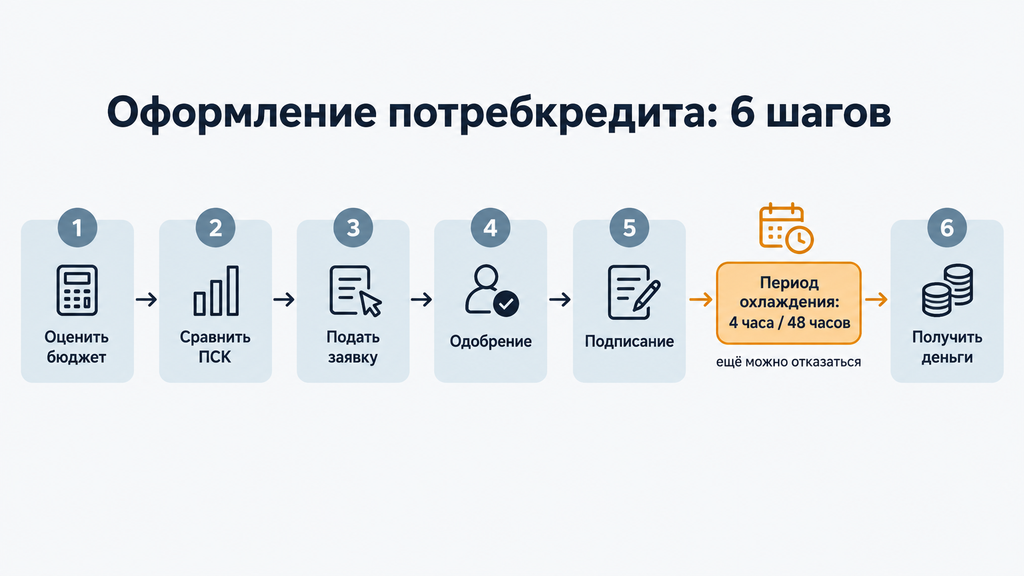
Потребительский кредит оформляется за шесть шагов: оценка бюджета и кредитной истории, сравнение предложений по полной стоимости, заявка, одобрение, проверка договора и получение денег. Сам процесс обычно занимает от одного до пяти рабочих дней, а онлайн-заявку можно подать из дома. Пошагово процесс такой:
- Оцените бюджет и кредитную историю. Посчитайте долю будущего платежа в доходе и бесплатно запросите кредитный отчёт: дважды в год каждое бюро кредитных историй обязано предоставить его бесплатно, а список своих БКИ можно узнать через Госуслуги.
- Сравните предложения по ПСК. Смотрите не на рекламную ставку, а на полную стоимость кредита с учётом карт, услуг и страховок.
- Подайте заявку. Онлайн или в офисе; авторизация через Госуслуги упрощает анкету: данные подтягиваются автоматически, меньше ошибок и выше шансы на одобрение.
- Дождитесь решения и уточните финальные условия. Одобренная ставка может отличаться от предварительной; это нормально, но её стоит сверить с расчётами из шага 1.
- Проверьте договор перед подписанием. Используйте чек-лист из раздела ниже, особенно пункты про страховку и допуслуги.
- Получите деньги и сохраните документы. Договор, график платежей и реквизиты лучше хранить в одной папке: они понадобятся при досрочном погашении или споре.
Типичная ошибка на старте: подавать заявки сразу в десяток банков «куда попадёт». Каждая заявка фиксируется в кредитной истории, а череда отказов подряд снижает ваш рейтинг в глазах следующих банков. Лучше выбрать 2–3 подходящих предложения и подавать осознанно.
Документы и требования к заёмщику
Стандартный пакет для потреб кредита минимален: паспорт гражданина РФ, СНИЛС и справка о доходах (по форме 2-НДФЛ или по форме банка). Типичные требования: гражданство и регистрация в России, возраст обычно от 21 года, стаж на последнем месте работы от 3–6 месяцев. У отдельных банков требования мягче: кредиты доступны и с 18 лет, и пенсионерам, но условия там, как правило, дороже.
Свои нюансы у кредита для ИП и самозанятых. Индивидуальный предприниматель вправе оформить потреб кредит как физическое лицо, но банк дополнительно запросит подтверждение дохода: налоговую отчётность, выписку по расчётному счёту или справку о доходах от налоговой. Честно взвесьте и цель: если деньги нужны на закупку товара или оборотные средства, потреб кредит плохо подходит для таких задач. У банков есть профильные программы финансирования малого бизнеса, а смешение личных и бизнес-долгов опасно тем, что при неудаче бизнеса под удар попадает личное имущество семьи.
И ещё одна деталь, которую важно проверить в анкете: все данные должны быть точными. Завышенный доход или «забытый» действующий кредит банк легко выявит через свои источники, и это станет причиной отказа, которая останется в кредитной истории.
Если кредитный договор уже подписан: период охлаждения и первые шаги
Если кредитный договор подписан, например при покупке техники в магазине, у вас всё ещё есть время спокойно оценить решение. По закону о потребительском кредите действует так называемый период охлаждения: при сумме от 50 000 до 200 000 ₽ банк выдаёт деньги не ранее чем через 4 часа после подписания договора, а при сумме свыше 200 000 ₽ не ранее чем через 48 часов. До выдачи денег можно уведомить банк об отказе от кредита; тогда вернуть придётся только то, что успели получить, с процентами за фактические дни.
Типичная ситуация, с которой к юристам обращаются чаще всего: кредитный договор подписан в DNS или другом магазине электроники, а дома человек понимает, что переплата оказалась выше ожидаемой или в договор «зашли» дополнительные услуги. Действуйте в таком порядке:
- Найдите договор и посмотрите: сумму, срок, платёж, ставку, ПСК, перечень платных услуг и страховок.
- Если деньги ещё не выданы (идут те самые 4 часа или 48 часов), уведомите банк об отказе, письменно или через контактный центр с фиксацией обращения.
- Если деньги уже выданы, но вы хотите отказаться от страховки, подавайте заявление в страховую в течение 14 дней («период охлаждения» по страхованию): полис вернут с вычетом дней фактического действия.
- Если решили вернуть сам товар, помните: кредит при возврате не исчезает автоматически. Нужно заявление в магазин и согласование с банком; пока вопрос не решён, платежи вносить продолжают, чтобы не копить просрочку.
- Сохраните все документы: договор, чеки, заявления с отметками о приёме. Они пригодятся, если дело дойдёт до спора.
Все упомянутые сроки приведены по действующей редакции закона № 353-ФЗ, поэтому перед действиями проверьте актуальную норму: условия периодически корректируются.
Почему банки отказывают в кредите и что делать после отказа
Чаще всего банки отказывают в потреб кредите из-за плохой кредитной истории, высокой долговой нагрузки и неточных данных в анкете. Вот полный перечень типичных причин:
- действующие просрочки и незакрытые кредиты;
- показатель долговой нагрузки выше примерно половины дохода: новый платёж банк считает неподъёмным;
- незакрытые долги у судебных приставов и исполнительные производства;
- полное отсутствие кредитной истории: банку не на чем оценить вашу дисциплину;
- несоответствие базовым требованиям: возраст, стаж, регистрация;
- недостоверные или противоречивые сведения в анкете;
- слишком много заявок за короткий срок: для банков это выглядит как поиск денег в отчаянии, и они реагируют отказом.
При этом банк не обязан объяснять причину отказа, это его право. Поэтому после отказа полезнее не гадать, а проверить данные самостоятельно: запросите кредитный отчёт, закройте неиспользуемые кредитные карты и снизьте их лимиты, погасите мелкие долги у приставов, если они есть, и выждите один-два месяца, прежде чем подавать новую заявку.
После отказа не спешите и в микрофинансовые организации «без проверок». Микрозаймы решают проблему на несколько дней, но при регулярном использовании превращают одну просроченную платёжку в несколько долговых обязательств с высокой переплатой. Если отказали везде, это сигнал разобраться с долговой нагрузкой, а не искать, где одобрят быстрее.
Типичные ошибки заёмщиков и как их избежать
Самая частая ошибка заёмщиков: сравнивать кредиты только по рекламной ставке и не читать договор до подписания. В юридической практике это первая причина, по которой люди потом удивляются сумме платежа и платным услугам. Вот ошибки, которые встречаются чаще всего, и разбор, чем каждая грозит:
- Смотреть только на ставку. «От 12%» без учёта ПСК, платной карты и страховки легко превращается в реальные 30%+. Как правильно: сравнивайте полную стоимость кредита.
- Подписывать договор, не читая страховку и допуслуги. В спешке на кассе магазина к кредиту часто присоединяют платные пакеты. Как правильно: попросите договор на руки, найдите все платные позиции и задайте вопрос до подписания, а не после.
- Брать новый кредит для оплаты старого без пересчёта. Перекредитование без снижения ставки или платежа лишь увеличивает общий долг. Как правильно: считать обе схемы целиком, а не только «деньги сегодня».
- Регулярно занимать на повседневные расходы. Кредит на продукты или еду раз в трудный месяц ещё можно понять; но когда займы на еду становятся системой, это признак разбалансированного бюджета. Как правильно: вместо нового долга пересобрать расходы и, если долги уже большие, обсудить с банком реструктуризацию или получить консультацию по долгам.
- Становиться поручителем «по дружбе». Поручитель отвечает по чужому кредиту всем своим имуществом: если основной заёмщик перестанет платить, требование перейдёт к вам, и это отразится в вашей кредитной истории. Как правильно: соглашаться, только если готовы выплатить весь долг за друга.
- Пропустить первый платёж. Неприятная мелочь с крупными последствиями: неустойка и запись о просрочке появляются уже на первом же пропуске. Как правильно: сразу сохранить дату платежа в календарь и проверить способ оплаты.
Чек-лист перед подписанием кредитного договора
Перед подписанием любого потреб кредита пройдите по списку ниже. Он занимает десять минут и экономит месяцы споров:
- сверьте ставку и ПСК в договоре с тем, что обещали при одобрении;
- проверьте сумму, срок, дату и размер ежемесячного платежа;
- найдите условия досрочного погашения: срок уведомления и пересчёт процентов;
- проверьте, добровольна ли страховка и как от неё отказаться с возвратом денег;
- найдите все платные услуги и их стоимость;
- убедитесь, что личные данные и доход в анкете указаны точно;
- посчитайте долю платежа в доходе: она не должна превышать 40–50%;
- проверьте пункт о неустойке за просрочку;
- сохраните свой экземпляр договора, график платежей и реквизиты для оплаты.
Если хоть один пункт вызывает сомнения, это законный повод не подписывать сейчас, а взять паузу. Период охлаждения и право на досрочное погашение дают возможность исправить поспешное решение, но проще не принимать его торопливо.
Если платить по кредиту стало трудно: законные варианты
Если платить по потреб кредиту стало трудно, закон даёт несколько инструментов, от реструктуризации до банкротства. Действовать лучше до первой просрочки, а не после звонков взыскателей. Варианты ниже идут по нарастающей сложности:
- Уведомить банк и запросить реструктуризацию. Изменение графика, увеличение срока или снижение платежа. Банки идут на это охотнее, чем принято думать: им дешевле сохранить платящего заёмщика, чем взыскивать долг.
- Кредитные каникулы по 353-ФЗ. Право на отсрочку до 6 месяцев есть у заёмщиков, чей доход снизился более чем на 30% по сравнению со средним за прошлый год, а также у пострадавших от чрезвычайных ситуаций. Каникулы предоставляются один раз по каждому договору, проценты за время паузы продолжают начисляться, а максимальная сумма кредита устанавливается Правительством, актуальный лимит проверьте перед заявкой.
- Рефинансирование. Новый кредит на погашение старых с более низким платежом или единой датой. Работает, пока кредитная история ещё не испорчена: при открытых просрочках большинство банков рефинансировать не будет.
- Мировое соглашение на стадии суда. Если дело уже в суде, стороны могут договориться о посильном графике и утвердить его судебным определением.
- Банкротство. Крайний, но легальный способ освободиться от неподъёмных долгов, когда другие варианты не работают. Подходит не всем и имеет последствия, об этом подробнее ниже.
Если вы не понимаете, какой вариант подходит именно вам, или просто не знаете, что делать с долгами, можно оставить заявку на сайте и бесплатно получить первичный разбор ситуации от юриста: по процедуре банкротства, реструктуризации или любому другому юридическому вопросу. Для первичной консультации не нужно сразу оплачивать услугу или принимать решение: достаточно кратко описать ситуацию, и специалист поможет увидеть карту вариантов со сроками и последствиями каждого пути.
Что будет, если пропускать платежи: банк, суд, приставы
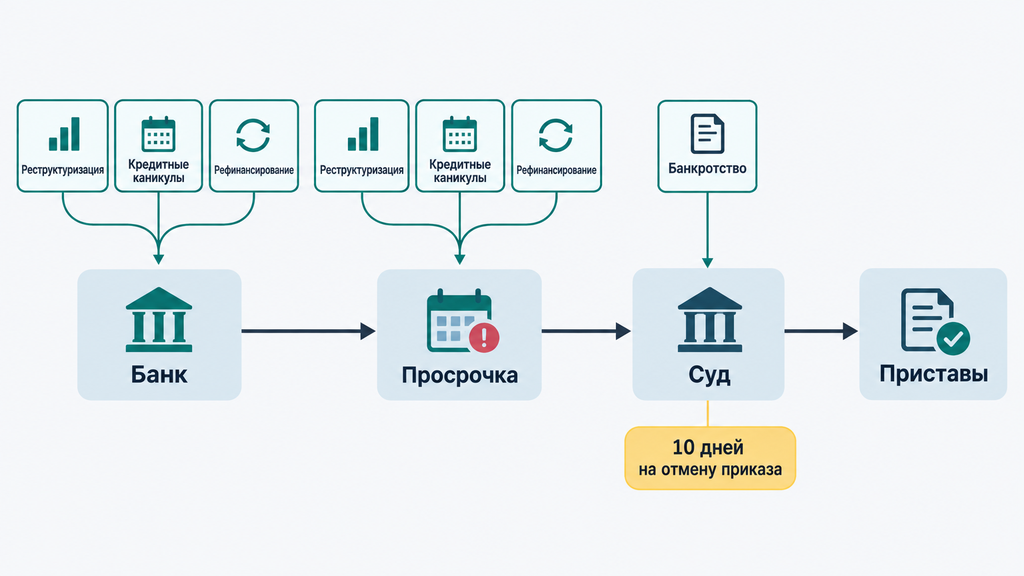
Пропуск платежей по потреб кредиту запускает предсказуемую последовательность, и на каждом этапе у должника есть права. Цепочка обычно такая:
- Просрочка. Начисляется неустойка, банк напоминает о платеже звонками и сообщениями. Лучшее действие сейчас: выйти на связь. Договориться о графике проще на этом этапе, чем на любом следующем.
- Передача долга коллекторам. Если банк не смог договориться, он может продать долг или привлечь агентство. Действия коллекторов ограничены законом: лимиты на звонки и встречи, запрет на угрозы и давление. Все нарушения фиксируйте и жалуйтесь в ФССП (Федеральную службу судебных приставов), которая контролирует взыскателей.
- Судебный приказ. Упрощённое судебное решение без заседания: судья выносит приказ по заявлению банка. Приказ можно отменить возражением в течение 10 дней с момента получения; если срок пропущен по уважительной причине, его можно восстановить. Многие узнают о приказе только со списания со счёта, поэтому любую корреспонденцию от суда и приставов открывайте сразу.
- Исполнительное производство. Если приказ не отменён, приставы открывают производство: удержания из зарплаты (по общему правилу до 50%), арест счетов, ограничение выезда, в отдельных случаях запрет на управление автомобилем.
Права должника на этих этапах важнее страхов. Можно отменить судебный приказ, попросить суд о рассрочке исполнения, сохранить прожиточный минимум на счетах отдельным заявлением приставу и требовать проверки законности требований взыскателя. Информированность здесь не формальность: именно незнание сроков, а не «жёсткость системы» чаще всего ухудшает положение человека.
Банкротство: внесудебное и судебное
Банкротство позволяет законно освободить гражданина от долгов, которые он не может погасить. В 2026 году есть два пути: внесудебное через МФЦ (многофункциональный центр госуслуг) и судебное через арбитражный суд. Процедуры регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)».
| Критерий | Внесудебное (через МФЦ) | Судебное (через арбитражный суд) |
|---|---|---|
| Кто проводит | МФЦ, бесплатно, без финансового управляющего | арбитражный суд с финансовым управляющим |
| Условия | долг от 25 тысяч до 1 млн ₽; как правило, оконченное исполнительное производство из-за отсутствия имущества; отдельные категории: пенсионеры, получатели пособий | долг любого размера, когда внесудебный порядок недоступен или не подходит |
| Срок | около 6 месяцев | обычно от 6 месяцев до года |
| Стоимость | бесплатно | депозит на вознаграждение управляющего (25 000 ₽ по закону) плюс расходы на публикации, обычно несколько десятков тысяч рублей |
| Последствия | обязанность в течение 5 лет сообщать о банкротстве при обращении за кредитом; ограничение на руководящие должности в компаниях (3 года после судебного банкротства, 5 лет после внесудебного); повторное банкротство — не ранее чем через 5 лет | |
Банкротство подходит не каждой ситуации. Оно работает, когда дохода стабильно не хватает даже на обслуживание долга и перспектива выплаты отсутствует. Если же доход позволяет обслуживать кредит, разумнее реструктуризация или каникулы: они не дают последствий банкротства. Незаконных «серых» схем вроде переписи имущества перед процедурой избегайте полностью: суд такие сделки отменяет, а в освобождении от долгов могут отказать. Проверяйте актуальные условия процедуры, потому что параметры периодически корректируются.
Часто задаваемые вопросы
Здесь собраны вопросы, которые чаще всего задают о потреб кредитах и долгах. Ответы короткие и самодостаточные, их можно сохранить как шпаргалку; для решений по своей ситуации сверяйте детали с актуальными нормами 2026 года.
Что такое потребительский кредит простыми словами?
Потребительский кредит это деньги, которые банк выдаёт физическому лицу на любые личные цели: покупку техники, ремонт, лечение или повседневные расходы. Цель трат подтверждать не нужно, а долг возвращается равными платежами с процентами по графику. В России такие заёмы регулирует 353-ФЗ «О потребительском кредите (займе)».
Сколько процентов по потребительскому кредиту в 2026 году?
В 2026 году полная стоимость потреб кредита в большинстве крупных банков, как правило, находится в диапазоне примерно от 15 до 40% годовых. Конкретная ставка зависит от кредитной истории, дохода, долговой нагрузки, суммы, срока и наличия страховки. Точные условия по конкретной заявке банк обязан раскрыть до подписания договора: сверяйте ПСК, а не только рекламную ставку.
Что выгоднее: автокредит или потребительский кредит?
Для нового автомобиля из салона автокредит обычно дешевле по ставке, потому что машина остаётся в залоге, но требует первоначального взноса и КАСКО. Потреб кредит удобнее при покупке авто с рук: продавца можно выбрать любого, машина сразу ваша собственность, зато ставка выше. Решение принимают по полной стоимости обоих вариантов на свою сумму и срок.
Можно ли оформить потребительский кредит ИП или самозанятому?
Да, ИП и самозанятые оформляют потреб кредит как физические лица на общих основаниях. Банк дополнительно запросит подтверждение дохода: налоговую отчётность или выписку по счёту. Если деньги нужны на бизнес-цели, заранее уточните у банка допустимые цели использования и рассмотрите профильные программы для предпринимателей.
Существует ли отдельный кредит на продукты или еду?
Отдельного «продуктового» кредита у банков нет: такие запросы закрывает обычный нецелевой потреб кредит наличными или карта с рассрочкой. Если займы на еду становятся регулярными, это признак, что бюджет не сходится; тогда разумнее пересобрать расходы и обсудить с банком реструктуризацию, чем наращивать долги.
Чем потребительский кредит в Беларуси отличается от российского?
Потребительский кредит в РБ регулируется белорусским Банковским кодексом, поэтому ставки, лимиты и требования к заёмщикам там отличаются от российских. Гражданам Беларуси российские банки обычно предлагают условия для нерезидентов, строже по документам и суммам. Актуальные условия всегда стоит проверять в конкретном банке.
Можно ли отказаться от кредита после подписания договора?
Частично да. По периоду охлаждения деньги по договору от 50 000 до 200 000 ₽ выдают не раньше чем через 4 часа после подписания, а свыше 200 000 ₽ не раньше чем через 48 часов, и до выдачи можно уведомить банк об отказе. Если деньги уже получены, кредит можно быстро закрыть досрочно, а страховку в первые 14 дней, как правило, возвращают по заявлению.
Когда можно списать долги по кредитам через банкротство?
Долги по потреб кредитам можно освободить через банкротство: внесудебное проводится бесплатно через МФЦ при долге от 25 тысяч до 1 млн рублей и соблюдении условий закона, судебное идёт через арбитражный суд с финансовым управляющим. Способ подходит не всем: учитывают доход, имущество и историю исполнительных производств, а процедура даёт ограничения на несколько лет. Перед решением ситуацию стоит разобрать с юристом, чтобы увидеть все варианты, а не только крайний.