Кредитные карты банков: условия и выбор
Суть в двух словах. Кредитная карта — это возобновляемый кредитный лимит с льготным периодом: она выгодна, когда вы платите безналично и возвращаете долг до конца грейс-периода. Выбирать карту нужно не по рекламному числу «дней без процентов», а по тарифу: реальные даты льготы, ставка и ПСК (полная стоимость кредита), обслуживание, цена снятия наличных и платные опции. Если долг по кредитке уже растёт и платежи не помещаются в бюджет, законные варианты есть — от переговоров с банком до реструктуризации и банкротства, а первый шаг один: разобраться в цифрах и получить разбор своей ситуации.
Что такое кредитная карта и как она работает
Кредитная карта — это банковская карта с возобновляемым кредитным лимитом: вы расплачиваетесь деньгами банка, возвращаете их в договорные сроки, а лимит после этого восстанавливается и снова готов к тратам. В отличие от обычного кредита здесь нет фиксированной суммы и графика платежей; вместо них льготный период, минимальный платёж и правила тарифа. Именно эти три понятия определяют, сколько на самом деле будет стоить кредитка.
- Кредитный лимит — сумма, в пределах которой банк разрешает тратить. В рекламе пишут «до 1 млн ₽», но конкретному человеку одобряют индивидуально: обычно 15 000–50 000 ₽ при первом оформлении и выше, если доход подтверждён.
- Льготный (грейс) период — срок, в течение которого за пользование деньгами банк не начисляет проценты при условии, что вы соблюдаете правила погашения из договора.
- Минимальный платёж — обязательная сумма к определённой дате (как правило, 3–10% от задолженности, но не менее фиксированного минимума). Внесённый минимум защищает от просрочки, но сам по себе проценты не отменяет.
Как это выглядит на практике: банк одобрил лимит 80 000 ₽, вы потратили 18 000 ₽ на замену холодильника. Доступный остаток — 62 000 ₽. Вернули 18 000 ₽ в льготный период — лимит снова 80 000 ₽, договор не перезаключается. Но если в этот же месяц были проценты или комиссии, часть платежа уйдёт на них: внесённая сумма и уменьшение основного долга — не всегда одно и то же, потому что по договору и закону платежи обычно распределяются по очерёдности — сначала проценты, затем основной долг, и только после него неустойка.
Второй важный момент: кредитный лимит — это не «ваш» ресурс. Банк может снизить его или ограничить операции, в том числе из-за изменений в вашей кредитной истории по другим обязательствам. Поэтому планировать покупки стоит от реальной суммы погашения, а не от максимума на экране.
Чем кредитка отличается от дебетовой карты и кредита наличными
По дебетовой карте вы тратите собственные деньги, по кредитной — заёмные, а кредит наличными — это одна сумма с графиком возврата на фиксированный срок. Все три решают разные задачи, и удобнее всего сравнить их в таблице.
| Критерий | Дебетовая карта | Кредитная карта | Кредит наличными |
|---|---|---|---|
| Чьи деньги вы тратите | Свои | Банка, в пределах лимита | Банка, одной суммой |
| Льготный период | Не предусмотрен | Есть, обычно 50–150 дней | Нет, проценты с первого месяца |
| Порядок возврата | Не требуется | Минимальный платёж + долг в грейс | Фиксированный график |
| Ставка | Не применяется | Высокая вне грейса, как правило 30–60% | Ниже кредитной, обычно фиксируется |
| Когда удобен | Ежедневные траты | Покупки с понятной датой возврата | Крупная сумма на месяцы и годы |
Пограничный случай — овердрафт: разрешённый банком уход в минус по дебетовой карте. Он сочетает свойства обоих инструментов, поэтому его условия тоже нужно проверять отдельно. И ещё одно распространённое заблуждение: кредитка — это не «те же деньги до зарплаты, только сразу». Это полноценный заём со своими правилами, и его цена при неаккуратном использовании быстро обгоняет цену потребительского кредита.
Как работает льготный период и почему он не всегда бесплатный
Льготный период — это срок, в течение которого банк не начисляет проценты, но только при выполнении условий договора: погашении нужной суммы к нужной дате. Ключевое слово — «условия». У льготного периода есть дата отсчёта, дата обязательного платежа и дата окончания, и эти даты редко совпадают с интуитивным «N дней с момента покупки».
Отсчитывают его двумя способами:
- От первой покупки. Проще для понимания: совершили покупку — период пошёл. Покупки, сделанные позже внутри этого срока, «вписываются» в то же окно, поэтому фактический беспроцентный срок для них короче.
- По расчётным периодам (выписке). Банк собирает траты месяца в выписку и назначает общую дату платежа. Покупка в начале расчётного периода даёт почти весь заявленный срок, покупка в конце — лишь несколько дней.
Отсюда главная ловушка формулировки «до 150 дней без процентов»: «до» означает лучший сценарий для одной-единственной покупки в самом начале цикла. Для покупки ближе к концу расчётного периода реальный беспроцентный срок может быть в 3–4 раза меньше. Перед крупной тратой откройте в приложении платёжный календарь и найдите дату, к которой нужно вернуть именно эту сумму.
Если условия грейса нарушены, проценты, как правило, начисляются с даты операции, а не с даты окончания льготного периода. Расчёт по обычной ставке для наглядности: покупка 20 000 ₽ под 40% годовых за 30 дней — это примерно 658 ₽ процентов (20 000 × 0,40 × 30 / 365). Немного на первый взгляд, но при длинном долге такие суммы начисляются каждый месяц на весь остаток.
На какие операции льготный период обычно не действует
Как правило, льготный период не распространяется на снятие наличных, переводы и приравненные к ним операции: по ним проценты начисляются сразу. Обычно в такой список попадают:
- снятие наличных в банкоматах, в том числе «своих»;
- переводы на карты других людей и между своими счетами в разных банках;
- пополнение электронных кошельков и часть операций с валютой;
- операции, которые платёжные системы классифицируют как «квази-кэш»; точный список всегда есть в тарифе.
Подвох в том, что «комиссии нет» и «процентов нет» — разные условия. Случай из практики: человек перевёл 30 000 ₽ родственнику через сторонний сервис — комиссию банк не взял, но операция прошла как перевод, вне грейса. Проценты начислили с дня перевода, и человек узнал об этом только из выписки через месяц. До операции проверяйте в приложении, как тарифицируется нужное действие в выбранном канале: перевод через приложение банка и через сторонний сервис могут стоить по-разному.
Минимальный платёж и сумма для сохранения льготы: в чём разница
Минимальный платёж страхует от просрочки, но не от процентов: чтобы пользоваться деньгами бесплатно, к дате платежа нужно вернуть сумму для сохранения льготного периода. В приложении обычно видны сразу две цифры. Пример: минимум на этот месяц — 1 500 ₽, а для сохранения льготы нужно вернуть 30 000 ₽. Внесли 1 500 ₽ — просрочки нет, но льгота по потраченной сумме утрачена, и банк начислит проценты. Внесли 30 000 ₽ — долг закроется без переплаты.
Типичная ошибка — ориентироваться только на «минимальный платёж», потому что он подсвечен заметнее. Практическое правило: перед датой платежа смотрите в приложении сумму «для сохранения льготного периода» и источник, из которого вы её вернёте. Если понятно, что нужной суммы не будет, свяжитесь с банком до даты платежа — заранее обсуждённые варианты почти всегда дешевле просрочки.
Какие бывают кредитные карты: типы и их задачи
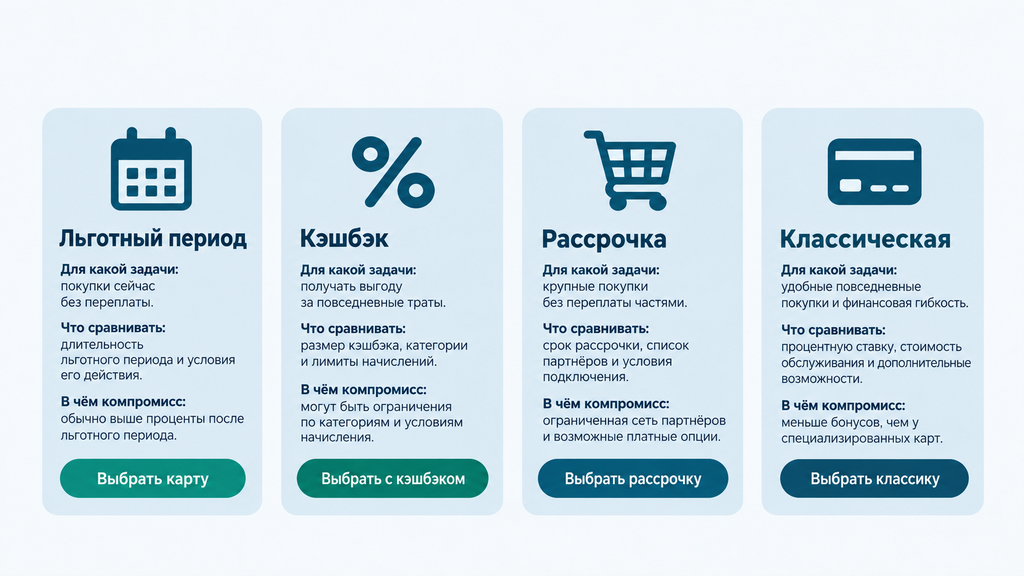
Кредитные карты делятся на четыре практических типа: с длинным льготным периодом, с кэшбэком, карты рассрочки и классические с недорогим обслуживанием. У каждого своя задача и свой компромисс:
- Длинный грейс (от 100 дней и больше). Задача — крупная покупка с понятной датой возврата или «перехват» траты до зарплаты. Компромисс: повышенные ставки после льготы, иногда платное обслуживание или требования к минимальным платежам в течение периода.
- Кэшбэк-карты. Задача — повседневные траты с возвратом части денег. Компромисс: повышенный процент действует по выбранным категориям с месячным потолком, иногда ради него нужна платная подписка.
- Карты рассрочки. Задача — оплата частями у магазинов-партнёров. Компромисс: рассрочка работает ограниченно — по списку партнёров и сроков, а за пределами партнёров карта может стоить дороже обычной кредитки.
- Классические карты. Задача — недорогой запасной лимит на непредвиденные траты. Компромисс: короткий грейс, скромные бонусы, зато предельно простые тарифы.
Логика выбора всегда одна: сначала задача («для чего мне карта»), затем сравнение ограничений по этой задаче. «Какая кредитка лучше для повседневных покупок» и «какая карта лучше для разовой крупной траты» — два вопроса с разными ответами, и это нормально.
Условия кредиток крупных банков в 2026 году: на что смотреть в цифрах
Рекламные цифры совпадают с реальными условиями только после проверки тарифа: лимит, ставка, обслуживание и цена снятия наличных почти всегда отличаются от баннера. Ниже — типичные условия известных продуктов как ориентир на сентябрь 2026 года (по открытым источникам и тарифам банков; это не оферта, условия меняются — проверяйте актуальные значения перед решением).
| Банк и пример продукта | Беспроцентный период | Обслуживание | Что проверить в первую очередь |
|---|---|---|---|
| Кредитка Альфа-Банка («100 дней без процентов») | до 100 дней | первый год бесплатно, далее по тарифу | ставку после грейса и дату платежа по выписке |
| Кредитки Т-Банка (Platinum) | до 55 дней | порядка 590 ₽ в год, по подписке Pro — бесплатно | снятие наличных 2,9% + 290 ₽, платные опции, плату за превышение лимита |
| Совкомбанк («Без процентов», «Халва») | до 120–300 дней в акционных сценариях; по «Халве» — рассрочка | чаще бесплатно | условия продления льготы и список партнёров рассрочки |
| Уралсиб «120 дней на максимум» | до 120 дней | бесплатно | требования сценария «на максимум» к погашению |
| ОЗОН Банк | до 140 дней | бесплатно | категорию кэшбэка и лимит бонусов |
| МТС Банк «МТС Деньги» | до 111 дней | бесплатно или по тарифу | условие максимального грейса (часто привязано к подписке) |
Два примера того, как читать эти строки. Кредитка Альфа-Банка — иллюстрация «длинного грейса»: до 100 дней без процентов и бесплатное обслуживание первого года, но по открытым данным 2026 года ставка после окончания льготного периода высокая; эта карта про дисциплину погашения, а не про «бесплатные деньги». Кредитки Т-Банка — пример классической схемы: 55 дней без процентов, обслуживание около 590 ₽ в год, снятие наличных 2,9% от суммы плюс 290 ₽, минимальный платёж обычно до 8% от долга (не менее 600 ₽), плата за превышение лимита — 390 ₽ за операцию. Ни один из этих пунктов не «плохой» сам по себе: они просто показывают, где у карты её цена.
Отдельный инструмент сравнения — ПСК, полная стоимость кредита. Это расчётный диапазон, который по закону включает проценты и обязательные расходы, поэтому ПСК почти всегда выше рекламной ставки и может выглядеть пугающе (у карт крупных банков в 2026 году он нередко превышает 50% годовых). ПСК — не «сколько с вас спишут», а способ сопоставить предложения между собой: чем ниже ПСК и прозрачнее тариф, тем меньше в продукте скрытых расходов. Фактическая переплата зависит от ваших операций и дат погашения.
Кредитная карта или кредит наличными: что выбрать
Кредитная карта выгоднее для регулярных покупок с быстрым возвратом, кредит наличными — когда нужна крупная сумма на срок от нескольких месяцев. Ставка по кредитке вне льготного периода почти всегда выше ставки потребительского кредита, зато у кредитки есть грейс и возобновляемый лимит. Сравнение по ключевым критериям:
| Критерий | Кредитная карта | Кредит наличными |
|---|---|---|
| Сумма | Лимит, обычно до 300 000–1 000 000 ₽ | Часто больше, до нескольких миллионов ₽ |
| Стоимость при аккуратном использовании | 0% в грейс + кэшбэк | Проценты с первого месяца |
| Стоимость при долгом долге | Высокая: ставки вне грейса, как правило, выше кредитных | Ниже и предсказуемая: ставка фиксируется |
| Наличные | Дорогие: комиссия + проценты вне грейса | Это и есть продукт: деньги на счёте |
| Нагрузка на бюджет | Гибкая, но требует самодисциплины | Фиксированный платёж, проще планировать |
Практические сценарии выбора:
- Если покупка 30 000–150 000 ₽ и деньги на её возврат понятны по датам — то кредитка с длинным грейсом, при условии что операция безналичная.
- Если нужен ремонт, лечение или другая сумма на 1–3 года — то кредит наличными: фиксированный платёж дешевле и предсказуемее.
- Если деньги нужны именно наличными — то кредит: снятие с кредитки обнулит выгоду льготного периода.
- Если планируете «закрыть один долг другим» — то сначала посчитайте нагрузку: новый инструмент не решает проблему, если платежи уже занимают больше половины дохода.
Грубый расчёт для сравнения: 20 000 ₽ вне грейса под 40% годовых стоят около 658 ₽ за месяц, и при длинном долге эта цифра повторяется из месяца в месяц. Та же сумма в потребительском кредите под 25% годовых на год обходится примерно в 2 800 ₽ процентов за весь срок — за счёт того, что долг гасится по графику. Чем дольше горизонт и крупнее сумма, тем заметнее преимущество кредита; чем короче цикл «потратил — вернул», тем выгоднее кредитка.
Как выбрать кредитную карту: критерии и чек-лист перед оформлением
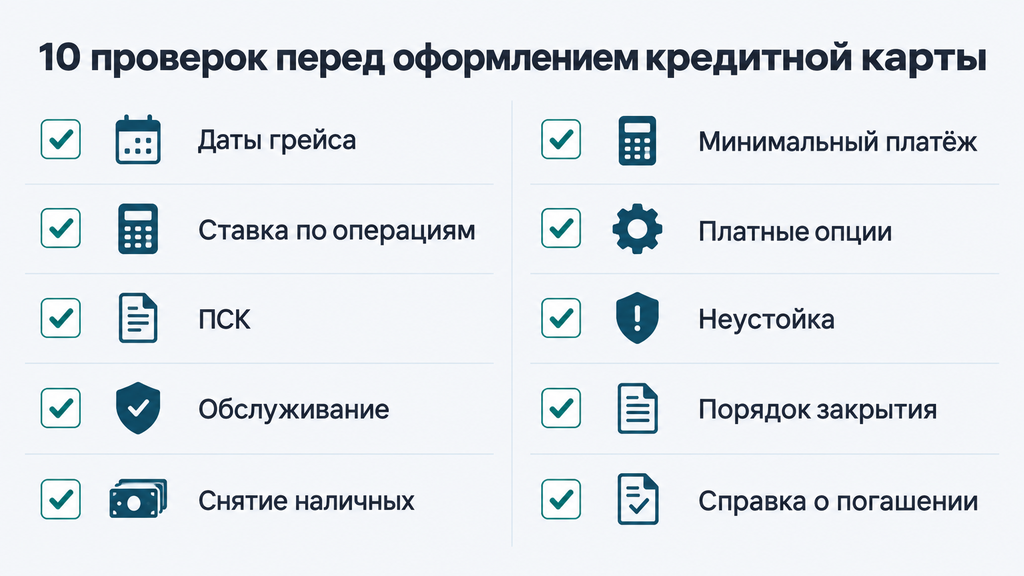
Подходящая кредитная карта — та, чьи полные условия из тарифа совпадают с вашим сценарием трат и возврата, а не та, у которой самое громкое число в рекламе. Семь критериев, по которым стоит сравнивать предложения:
- Реальные даты льготного периода. Не «до 150 дней», а дата, к которой нужно вернуть вашу конкретную покупку. Проверьте тип отсчёта: с первой покупки или по выписке.
- Ставка после грейса отдельно по покупкам, наличным и переводам. Разница между ними бывает двукратной.
- ПСК. Диапазон полной стоимости кредита показывает «честность» тарифа: чем меньше разрыв между рекламой и ПСК, тем меньше скрытых расходов.
- Обслуживание и условия «бесплатности». Например, «бесплатно при тратах от 20 000 ₽ в месяц» означает 0 ₽ только при вашем реальном объёме трат; иначе счёт идёт уже на 2 400 ₽ в год и выше.
- Цена снятия наличных и переводов. Проценты + комиссия (например, 2,9% + 290 ₽) делают операции вне грейса дорогими — оцените, нужны ли они вам вообще.
- Минимальный платёж. Процент от долга и минимум в рублях; чем ниже порог, тем дольше «живёт» долг при оплате только минимума.
- Платные опции. Уведомления, страховка, подписки: что подключается автоматически, сколько стоит и как отключается.
Сигналы хорошего выбора: условия совпадают с вашей задачей, тариф читается без юриста, стоимость обслуживания меньше ожидаемого кэшбэка, вы понимаете дату возврата каждой покупки. Сигналы отказа: «бесплатность» зависит от трат, которых у вас нет; снятие наличных — ваш основной сценарий, а карта заточена под безнал; платная подписка съедает бонусы за ваши обычные покупки; менеджер торопит подписать, не дав прочитать тариф.
Кому кредитка сейчас не подойдёт: если нет понятного источника возврата, если платежи по всем кредитам уже занимают больше половины дохода, если план — гасить один долг другим. В этих ситуациях карта усилит проблему, а не решит её: длинный грейс даёт время, но не уменьшает сумму покупки.
Что проверить в договоре и тарифе до подписания
Все сюрпризы кредитки прописаны в тарифе и индивидуальных условиях — их нужно прочитать до подписания, а не после первой выписки. Проверьте по списку:
- порядок зачисления платежей: что гасится сначала — проценты, комиссии или основной долг;
- условия выхода из грейса и его восстановления после нарушения;
- неустойка за просрочку и плата за превышение лимита;
- страховка: подключена ли по умолчанию и как отказ от неё влияет на ставку;
- порядок закрытия карты: срок, заявление, справка о погашении.
Практический совет, который экономит недели споров: сохраните PDF тарифа и индивидуальных условий на дату оформления и сделайте скриншоты ключевых разделов приложения. Условия банков обновляются, и при разногласии «как было на самом деле» датированная копия документа весит больше, чем память.
Как оформить кредитную карту: пошаговый порядок действий
От заявки до активации кредитной карты в 2026 году проходит от нескольких часов до нескольких дней, и на каждом из шести шагов есть типичная ошибка. Из документов, как правило, нужен паспорт РФ; справку о доходах банк запрашивает не всегда, обычно когда хотите поднять лимит.
- Определите задачу и сумму возврата. Запишите, сколько нужно, когда вернёте и из каких денег. Типичная ошибка: оформлять карту «на всякий случай» без понимания источника погашения.
- Сравните 2–3 предложения по тарифам, а не по баннерам. Сверьте грейс, ставку, обслуживание, снятие наличных. Типичная ошибка: сравнение по одному параметру «дней без процентов».
- Заполните заявку реальными данными. Указывайте фактический доход и обязательства. Типичная ошибка: завышенный доход «для лимита» — банк проверяет данные, и расхождение ведёт к отказу или сниженному лимиту.
- Сверьте одобренные условия с ожидаемыми. Лимит может оказаться ниже, часть услуг — платными. До подписания это ещё предмет выбора, после — обязанность. Типичная ошибка: не заметить автоподключённую страховку или уведомления.
- Подпишите индивидуальные условия и учтите обязательное ожидание. О периоде охлаждения — ниже в отдельном блоке. Типичная ошибка: планировать крупную покупку на «минуту после одобрения».
- Активируйте карту и проверьте ближайшую дату платежа в приложении. Типичная ошибка: первая покупка без знания даты, к которой её нужно вернуть.
Отказ в выпуске — не приговор и не всегда про кредитную историю: банк может среагировать на высокий уровень закредитованности, короткий стаж, расхождения в анкете или даже техническую ошибку в данных. Если отказ повторяется, полезнее сначала запросить свою кредитную историю и разобрать текущие обязательства, чем рассылать новые заявки — каждая из них фиксируется в истории.
Период охлаждения и самозапрет: правила, о которых важно знать в 2026 году
С 1 сентября 2025 года действует «период охлаждения». В 2026 году по общему правилу это работает так: при новом лимите от 50 000 до 200 000 ₽ деньги становятся доступны через 4 часа после подписания индивидуальных условий, при лимите свыше 200 000 ₽ — через 48 часов, а при лимите меньше 50 000 ₽ ожидания по этому основанию нет. Закон допускает сокращение срока для отдельных банков; точное время доступа банк обязан сообщить. В период охлаждения от кредита можно отказаться, уведомив банк, — проценты за это время не начисляются. При повышении лимита срок считается от итоговой суммы: увеличение со 180 000 до 210 000 ₽ означает ожидание 48 часов.
Второй полезный инструмент — самозапрет на кредиты: добровольный запрет на заключение новых кредитных договоров, который устанавливается бесплатно через Госуслуги или МФЦ. Он защищает от оформления кредита мошенниками от вашего имени — это его основная задача, а не способ «не платить» по существующим долгам: на обслуживание уже открытых карт самозапрет не распространяется. Если планируете оформление, запись снимается тем же способом; актуальный порядок проверьте на портале Госуслуг. И ещё одно правило безопасности: коды из СМС вводите только в формах банка или госсервисов — ни один сотрудник не имеет права запрашивать их голосом.
Как пользоваться кредиткой без переплат: сценарии и разборы
Кредитка не создаёт переплат, пока вы платите безналично и возвращаете сумму для сохранения льготного периода к нужной дате. На практике всё решают три типовых сценария:
- Сценарий «покупка с возвратом в грейс». Техника за 60 000 ₽ оплачена картой с льготным периодом 120 дней; к дате из платёжного календаря долг закрыт. Итог: 0 ₽ процентов, плюс кэшбэк по категории. Это тот сценарий, ради которого карта и существует.
- Сценарий «наличные по привычке». Снятие 20 000 ₽: комиссия 2,9% + 290 ₽, операция вне грейса, проценты — с дня снятия. За месяц при ставке 40% годовых получается примерно 658 ₽ процентов плюс около 870 ₽ комиссии — больше 1 500 ₽ за одну операцию. Разбор этого сценария обычно отрезвляет лучше любых предупреждений.
- Сценарий «долг на минималках». Долг 90 000 ₽, платёж только минимальный (например, 5%). Долг снижается медленно, проценты начисляются каждый месяц на остаток, и без пересмотра платежей возврат растягивается на годы. Заметить проблему легко по выписке: если основной долг за последние три месяца почти не уменьшился — это сигнал действовать.
Правила, при которых кредитка остаётся удобным инструментом: платить только безналично; держать даты в напоминаниях; контролировать обе суммы (минимальный платёж и сумму для сохранения льготы); отключать неиспользуемые платные опции; не оставлять крупную покупку на самой границе грейса. Если же долг уже пошёл в рост, ниже отдельный раздел о вариантах действий.
Что делать, если долг по кредитной карте стал непосильным
Если платежи по кредитке больше не помещаются в бюджет, у ситуации есть законная траектория: сначала переговоры с банком, затем официальные механизмы снижения нагрузки и лишь в конце суд с исполнительным производством. Чем раньше разобраться, тем больше вариантов остаётся. Последовательность, по которой обычно развиваются события: просрочка → неустойка и проценты → передача данных в бюро кредитных историй → звонки банка или взыскателей → судебный приказ → приставы. Каждый этап имеет свои сроки и свои возможности для действия, и паника здесь — худший советчик.
Карта вариантов, от простых к радикальным:
- Обратиться в банк до даты платежа. Самый недооценённый шаг. Банки заинтересованы в расчётах без суда и могут предложить рассрочку или индивидуальный график. Запросите официальное письмо или хотя бы письменное подтверждение договорённости в чате приложения.
- Реструктуризация и кредитные каникулы. Кредитные каникулы — отсрочка или снижение платежей для заёмщиков в трудной ситуации (существенное падение дохода или чрезвычайные обстоятельства); по картам действует ограничение по размеру лимита, актуальный порог проверьте в законе или у банка. Каникулы по собственной программе банка обычно доступнее формальных требований.
- Рефинансирование. Имеет смысл, если новый кредит дешевле и его платёж вписывается в бюджет. Подводный камень: после рефинансирования кредитку нужно закрыть — иначе освободившийся лимит почти неизбежно используется снова, и долг вернётся уже в двух местах.
- Судебный приказ и его отмена. Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон. Если приказ уже вынесен, в течение 20 дней с даты получения копии приказа можно подать возражение — тогда приказ отменят, а банк перейдёт к обычному иску, где можно оспаривать расчёт долга. Если срок пропущен по уважительной причине (например, копию приказа не получали), его восстановят по заявлению.
- Банкротство. Законный механизм списания неподъёмных долгов: внесудебная процедура через МФЦ возможна при долге от 25 000 до 1 000 000 ₽ при соблюдении условий (например, по оконченному безрезультатно исполнительному производству), судебная — как правило, от 300 000 ₽ при просрочке от трёх месяцев. У процедуры есть последствия и ограничения — от них не стоит ожидать «мгновенного списания», но при подтверждённой неплатёжеспособности это рабочий инструмент.
Если долгов несколько и непонятно, с чего начать, можно оставить заявку на бесплатную консультацию: юрист разберёт вашу ситуацию с долгами, покажет применимые варианты — от переговоров с банком до банкротства — и поможет выбрать законный выход из неё. Для старта достаточно кратко описать ситуацию; оплачивать услугу и принимать решение сразу не нужно — сначала вы получите первичный разбор и понятный план действий.
Типичные ошибки и заблуждения о кредитных картах
Большинство переплат по кредиткам возникает не из-за «плохих» банков, а из-за нескольких повторяющихся ошибок пользователей. Сначала — самые живучие заблуждения:
- Миф: льготный период покрывает любые операции. Факт: наличные, переводы и «квази-кэш» чаще всего вне грейса — проценты по ним идут с дня операции.
- Миф: минимальный платёж — способ пользоваться деньгами бесплатно. Факт: минимум защищает от просрочки, а от процентов защищает только полная сумма для сохранения льготы.
- Миф: «заблокировал и выбросил карту — долг закрыт». Факт: долг живёт до официального закрытия счёта; подтверждение — справка банка об отсутствии задолженности.
- Миф: самозапрет на кредиты помогает не платить по долгам. Факт: самозапрет блокирует только новые договоры и служит защитой от мошенников; на существующие обязательства он не влияет.
- Миф: кредитка всегда портит кредитную историю. Факт: аккуратное использование, наоборот, укрепляет её; влияет и сам открытый лимит, поэтому ненужные карты лучше закрывать официально.
И типичные ошибки, которые приводят к переплатам: автоподключённые услуги, о которых вспоминают через полгода списаний; траты «до зарплаты» без источника погашения; игнорирование выписки; оплата одного долга другим; покупки на границе льготного периода, когда времени на возврат остаётся в разы меньше ожидаемого. Каждая из ошибок исправима на ранней стадии — проверка тарифа, напоминания о датах и ежемесячный взгляд на выписку закрывают почти все из них.
Часто задаваемые вопросы
Что будет, если не погасить долг по кредитной карте в льготный период?
Банк начнёт начислять проценты, как правило, с даты операции, а пропущенный минимальный платёж добавит неустойку и просрочку в кредитной истории. Условия восстановления льготного периода зависят от договора: где-то он возобновляется после полного погашения, где-то — нет. Если понимаете, что не успеваете, свяжитесь с банком до даты платежа: заранее предложенные варианты дешевле последствий просрочки.
Можно ли снять наличные с кредитной карты без процентов?
Как правило, нет: снятие наличных идёт с комиссией (например, 2,9% плюс фиксированная сумма) и вне льготного периода, с процентами с дня операции. «Без комиссии» и «без процентов» — разные условия: одно не гарантирует другого. У отдельных карт есть месячный лимит бесплатных или льготных наличных — проверяйте это в тарифе до операции.
Чем кредитка отличается от кредита наличными и что выгоднее?
Кредитка — возобновляемый лимит с беспроцентным периодом для безналичных покупок, кредит наличными — одна сумма с графиком и фиксированной ставкой. Для покупок с быстрым возвратом выгоднее кредитка: в грейсе она стоит 0%, а кэшбэк частично возвращает потраченное. Для крупной суммы на месяцы выгоднее кредит: его ставка обычно ниже кредитной вне грейса, а платёж предсказуем.
Сколько стоит обслуживание кредитной карты и почему «бесплатно» иногда платно?
Обслуживание бывает трёх моделей: бесплатное всегда, бесплатное при выполнении условий (например, траты от 20 000 ₽ в месяц) и платное с частичным возвратом при подписке. Если условие по тратам не выполняется, «бесплатная» карта превращается в платную: 990 ₽ в год — типичное значение. Сверяйте требование с реальными тратами: цена обслуживания должна быть меньше ожидаемого кэшбэка, иначе вы платите за возможность платить.
Дадут ли кредитную карту с плохой кредитной историей или открытыми просрочками?
Заявку рассмотрят, но при действующих просрочках шансы одобрения низкие: банки видят текущий долг через бюро кредитных историй. Давняя погашенная просрочка и незакрытый долг оцениваются по-разному — первая скорее снизит лимит, вторая почти всегда ведёт к отказу. Если запись в истории ошибочна, её можно оспорить через БКИ; если отказы идут из-за перегрузки обязательствами — разумнее сначала разобрать долги, а не искать новый кредит.
Как закрыть кредитную карту правильно и получить подтверждение?
Запросите у банка точную сумму к полному погашению — остаток в приложении может не включать проценты за последние дни. Погасите долг, подайте заявление на закрытие счёта и через срок, указанный в договоре (обычно 30–45 дней), получите справку об отсутствии задолженности. Блокировка или уничтожение пластика долг не закрывают: без справки карта продолжает «висеть» в кредитной истории как обязательство.
Что такое ПСК и почему она выше процентной ставки по карте?
ПСК — полная стоимость кредита: расчётный диапазон, который по закону включает проценты и обязательные расходы, поэтому он почти всегда выше рекламной ставки. ПСК — инструмент сравнения предложений, а не обещание конкретной переплаты: фактические расходы зависят от ваших операций и дат погашения. Сравнивайте карты по ПСК вместе с тарифом — так быстрее видно, где сосредоточены скрытые расходы.
Кредитка помогает или вредит личному бюджету?
При дисциплине — безналичные траты, погашение в грейс, контроль доли платежей в доходе — кредитка удобна: даёт кэшбэк и запас на непредвиденные расходы без переплаты. При оплате только минимальных платежей долг растёт и карта превращается в самый дорогой кредит в вашем портфеле. Ориентир для самопроверки: платежи по всем кредитам должны занимать заметно меньше половины дохода; если они не помещаются в бюджет, вернитесь к разделу о вариантах решения долга.
Кредитка — рабочий инструмент, а не ловушка и не «бесплатные деньги»: она умножает дисциплину так же, как умножает беспорядок в платежах. Первый шаг всегда один и тот же: собрать свою ситуацию в цифрах — лимит, даты платежей, ставку и сумму для сохранения льготы. С этими четырьмя числами и тарифом на руках выбор карты, сценарий использования и даже разговор с банком о долге перестают быть гаданием и превращаются в план действий.