Кредит и кредитная карта после банкротства
Закон не запрещает брать кредит и кредитную карту после завершения банкротства: запрета на новые займы для банкротов в российском праве нет. В течение 5 лет после процедуры заёмщик обязан сообщать банку о факте банкротства (ст. 213.30 Закона № 127-ФЗ), а банк вправе отказать или предложить небольшой лимит. Реалистичный старт после списания долгов: кредитная карта с небольшим лимитом или рассрочка через 6–12 месяцев аккуратной платёжной дисциплины. Потребительский кредит обычно одобряют через 1–2 года, ипотеку и автокредит позже.
Можно ли взять кредит или кредитную карту после банкротства
Да, после завершения банкротства можно законно оформить и кредит, и кредитную карту: ни один нормативный акт не содержит запрета на новые займы для граждан, прошедших процедуру. Банкротство освобождает человека от старых обязательств, но не лишает его права пользоваться банковскими продуктами: открывать счета, получать дебетовую карту, зарплату на карту, подавать заявки на кредиты. Вопрос только в том, одобрит ли заявку конкретный банк.
Сразу уточним два момента:
- Банк не обязан выдавать кредит. Это его право, а не обязанность, и отказ возможен как для бывшего банкрота, так и для любого другого заявителя. Причину отказа банк, как правило, подробно не раскрывает.
- Факт банкротства банк увидит. Сведения о процедуре передаются в бюро кредитных историй (БКИ), которые собирают и хранят данные о займах граждан, и в официальные реестры, поэтому «не заметить» процедуру при проверке заявки невозможно.
На практике это означает, что после банкротства можно взять кредитную карту, но условия первого продукта обычно скромнее, чем у заёмщиков без проблемной истории: меньший лимит, повышенная ставка, иногда и требование подтвердить доход документами. Это нормальная ситуация, а не признак того, что «двери закрыты».
Что говорит закон о банкротстве: правило пяти лет
Статья 213.30 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)» устанавливает главное правило: в течение 5 лет после завершения процедуры гражданин обязан сообщать о факте своего банкротства, если берёт кредит или заём. Это обязанность уведомить, а не запрет кредитоваться.
Как это выглядит на практике. В анкете заёмщика почти всегда есть вопрос о банкротстве или существенных обстоятельствах. Если процедура завершена менее 5 лет назад, на этот вопрос нужно отвечать честно. Скрыть факт не получится: банк проверяет кредитную историю, где процедура отражена отдельными записями. Недостоверный ответ в анкете обычно заканчивается отказом, а в отдельных случаях и досрочным требованием вернуть уже выданные деньги, если такое условие прописано в договоре.
Закон не предусматривает санкции в виде «пожизненного запрета на кредиты». Пятилетний срок касается только информирования. Когда он истекает, обязанность сообщать о банкротстве отпадает, хотя сами записи в кредитной истории ещё какое-то время остаются. Актуальную редакцию нормы на 2026 год перед подачей заявки полезно перепроверить: законодательство о банкротстве периодически меняется.
Почему во время процедуры банкротства кредит оформить не получится
Пока процедура банкротства идёт, брать новые кредиты и займы нельзя. Это касается и судебного банкротства через арбитражный суд, и внесудебного банкротства через МФЦ (многофункциональный центр предоставления государственных услуг). Ограничение действует до завершения процедуры: суд выносит определение о завершении реализации имущества, либо гражданина исключают из Единого федерального реестра сведений о банкротстве (ЕФРСБ).
Чтобы понять, можно ли уже подавать заявки, проверьте:
- есть ли у вас на руках определение суда о завершении процедуры и освобождении от обязательств;
- отражено ли завершение банкротства в ЕФРСБ;
- нет ли незавершённых действий финансового управляющего (специалиста, которого суд назначает вести процедуру).
Типичная ошибка на этом этапе: подать заявку «на всякий случай», пока процедура формально не закрыта. Как правило, это отказ и лишняя запись в кредитной истории, которая потом сама по себе снижает скоринговый балл. Лучше сначала дождаться документов о завершении и лишь затем обращаться в банки.
Что происходит с кредитной историей после банкротства
Банкротство не очищает кредитную историю: в ней остаются прежние просрочки, записи о списанных долгах с пометкой «списано в связи с банкротством» и сведения о самой процедуре. Списанная задолженность перестаёт числиться как действующая. С точки зрения скоринга (автоматической системы оценки заёмщика) это лучше, чем открытая просрочка, но хуже, чем отсутствие негативных записей.
Что именно видит банк в отчёте после процедуры:
- кредиты и займы, которые были включены в банкротство, со статусом «погашено/списано в связи с банкротством»;
- историю платежей до процедуры: периоды просрочек сохраняются;
- записи о самой процедуре: обращение в суд, введение реструктуризации или реализации имущества, завершение дела;
- новые заявки на кредиты и решения по ним.
Сроки хранения записей ограничены. Обязанность сообщать о банкротстве действует 5 лет, но записи не исчезают в один день: сведения о процедуре остаются в ЕФРСБ, а записи об обязательствах хранятся в БКИ по правилам Федерального закона № 218-ФЗ «О кредитных историях», и срок рассчитывается по каждой записи отдельно. Актуальные параметры на 2026 год стоит проверить: в источниках встречаются расхождения, и при подготовке к заявке лучше опираться на свежий текст закона.
Перед подачей первой заявки кредитную историю обязательно нужно проверить. Это можно сделать бесплатно дважды в год в каждом бюро: сначала через Госуслуги запросить список БКИ, где хранятся ваши данные, через Центральный каталог кредитных историй (ЦККИ) Банка России, затем заказать отчёты в самих бюро (НБКИ, ОКБ и другие крупные).
В отчёте проверьте:
- правильность личных и паспортных данных;
- что все долги, вошедшие в банкротство, имеют статус «списано», а не «действующая просрочка»;
- нет ли чужих займов или заявок, которых вы не подавали;
- нет ли дублирующихся договоров и неверных дат.
Если нашли ошибку (например, списанный долг числится как активная просрочка), её оспаривают через БКИ или через кредитора, который передал неверные сведения. По нашей практике, такие ошибки после банкротства встречаются регулярно, и именно они часто становятся причиной необъяснимых отказов. Удалить правдивые сведения о процедуре по желанию заёмщика нельзя: корректировать можно только недостоверные данные. Обещания «очистить историю за деньги» стоит воспринимать критично.
Через сколько времени после банкротства можно взять кредит
Формально подать заявку на кредит можно сразу после завершения банкротства: обязательного срока ожидания закон не устанавливает. Практически же вероятность одобрения растёт со временем, потому что банкам важно увидеть, что финансовая жизнь после процедуры стабилизировалась. Ориентиры по срокам выглядят так:
| Время после завершения процедуры | Что реалистично получить | Что работает в плюс |
|---|---|---|
| 0–6 месяцев | Отказы в большинстве банков; редкие предложения с жёсткими условиями | Проверка кредитной истории, исправление ошибок, отсутствие новых заявок |
| 6–12 месяцев | Кредитная карта с небольшим лимитом, POS-рассрочка на товар | Стабильные поступления в один банк, использование 10–30% лимита, погашение в льготный период |
| 1–2 года | Потребительский кредит наличными в лояльных банках | Подтверждённый доход, чистая новая история, низкая долговая нагрузка |
| 2–3 года | Автокредит, первые ипотечные предложения в отдельных банках | Первоначальный взнос 30–40%, длительная дисциплина без просрочек |
| 3–5 лет | Ипотека на общих с оговорками условиях, более крупные суммы | Накопленная новая кредитная история, официальная занятость |
Это ориентиры, а не гарантии: единого закона «через сколько выдадут кредит» нет, решение всегда индивидуально. Один банк рассматривает заявку через полгода, другой отказывает и через два года. Сроки также зависят от того, «чисто» ли прошла сама процедура: если суд не освободил человека от долгов из-за нарушений, списывать будет нечего. Обязательства остались, и новые займы лягут поверх старых.
Когда банки готовы одобрить кредитную карту
Кредитную карту после банкротства, как правило, реально оформить через 6–12 месяцев после завершения процедуры, при отсутствии новых просрочек и с небольшим лимитом. Стартовые предложения обычно выглядят так: лимит порядка 10–50 тысяч рублей, ставка выше среднерыночной, часто это предложение от банка, где человек получает зарплату или пенсию.
Почему карта удобна как первый инструмент. Во-первых, банк проще решается на небольшой лимит, чем на крупный кредит. Во-вторых, карта позволяет показать платёжную дисциплину: покупки в течение льготного периода (грейс-периода, то есть времени, когда проценты на долг не начисляются при соблюдении условий) и полное погашение задолженности формируют свежие положительные записи в БКИ. В-третьих, лимит по карте со временем можно аккуратно наращивать.
Ошибки, которые сводят шансы к нулю: подача заявки сразу после завершения процедуры, запрос большого лимита «для солидности» и рассылка заявок в несколько банков за неделю. Каждое из этих действий видно в кредитной истории и расценивается как признак острой нужды в деньгах.
Когда реально получить ипотеку и автокредит
Автокредит и ипотека после банкротства возможны, но это дальняя цель: автокредит, как правило, обсуждают через 1–3 года, ипотеку через 2–5 лет после завершения процедуры. Крупные суммы и длительные сроки повышают требования банка к заёмщику.
| Продукт | Реалистичный срок после процедуры | Что обычно потребуется |
|---|---|---|
| Автокредит | 1–3 года | Первоначальный взнос от 30%, официальный доход, автомобиль в залоге у банка |
| Ипотека | 2–5 лет | Взнос от 30–40%, стабильный доход семьи, новая история без просрочек за последние годы, проверка супруга и созаёмщиков |
Крупные универсальные банки оценивают таких заёмщиков строже, региональные иногда гибче, но и условия у них бывают менее выгодными. Трезво оцените риск залога: и автомобиль, и жильё при ипотеке остаются в залоге у банка, и при длительной просрочке кредитор вправе обратить на них взыскание. Если единственная цель оформить ипотеку «поскорее» толкает к завышенному платежу, безопаснее подождать и накопить взнос.
Что проверяет банк перед одобрением заявки бывшему банкроту
Банк оценивает не сам факт банкротства, а текущее финансовое поведение заявителя: кредитную историю, доход, долговую нагрузку, исполнительные производства и количество недавних заявок. Для скоринга прошлая процедура остаётся одним из факторов, а свежие положительные данные могут его частично компенсировать.
Шесть ключевых факторов проверки:
- Кредитный отчёт. Статусы списанных долгов, отсутствие «висящих» просрочек, корректность данных. Ошибки здесь остаются самой частой устранимой причиной отказов.
- Доход и занятость. Подтверждённая зарплата, пенсия, доход самозанятого. Банку важнее регулярность поступлений, чем их абсолютный размер.
- Показатель долговой нагрузки (ПДН). Доля обязательных платежей в ежемесячном доходе. Целевой уровень, как правило, до 30–40%: чем выше нагрузка, тем вероятнее отказ.
- Приставы и исполнительные производства. Действующие взыскания и аресты счетов банк видит и расценивает как риск. Проверить себя можно в банке данных исполнительных производств на сайте ФССП (Федеральной службы судебных приставов).
- Недавние заявки. Массовая рассылка заявок фиксируется в истории и снижает скоринговый балл: выглядит как острая потребность в деньгах.
- Поведение по счетам. Регулярные поступления и расходы в «домашнем» банке, отсутствие уходов в минус, аккуратное пользование картой.
Чек-лист перед подачей заявки: закажите отчёты из всех своих БКИ и исправьте ошибки; проверьте, что списанные долги не числятся активными; закройте вопросы с приставами, если производства остались; посчитайте ПДН и убедитесь, что новый платёж не съедает бюджет; уберите рассылки заявок: одна адресная заявка лучше десяти хаотичных.

Какой кредит банкротам реально доступен: сравнение вариантов
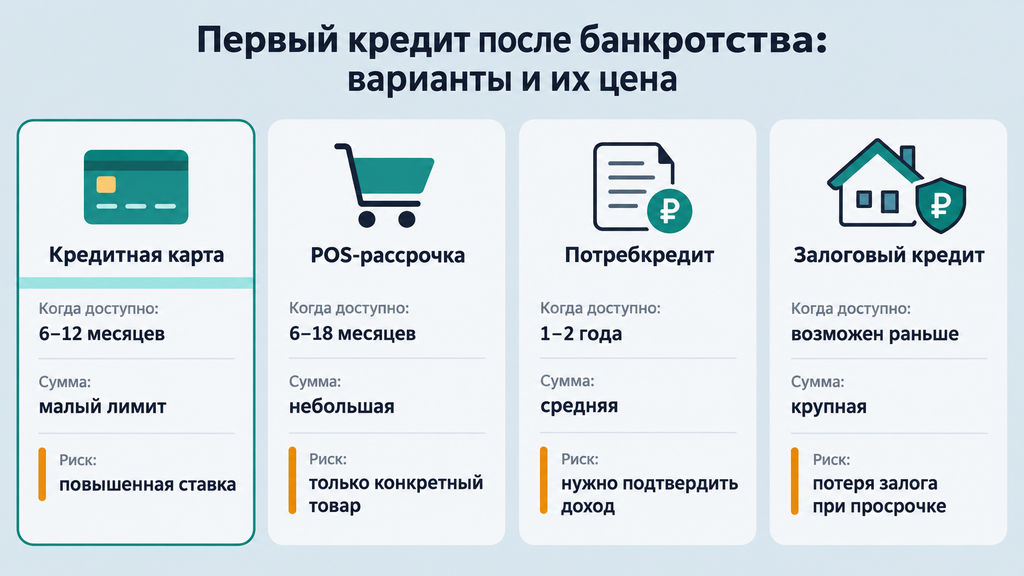
Кредит банкротам доступен в нескольких форматах, и у каждого свой баланс доступности, цены и риска. Гарантированного «списка одобряющих банков» не существует, но логика выбора вариантов понятна и проверяема на практике.
| Вариант | Когда обычно доступен | Плюсы | Цена и риски |
|---|---|---|---|
| Кредитная карта с небольшим лимитом в «домашнем» банке | 6–12 месяцев | Формирует новую историю, льготный период, возможность наращивать лимит | Малый лимит, повышенная ставка при выходе из грейс-периода |
| POS-кредит, рассрочка на товар в магазине | 6–18 месяцев | Простая подача, небольшие суммы, фиксируется в БКИ | Только конкретный товар, ограничения по сумме |
| Потребительский кредит в региональном или «домашнем» банке | 1–2 года | Живые деньги, понятный график | Повышенная ставка, требование подтвердить доход |
| Кредит под залог имущества | Возможен раньше по срокам | Выше шансы и сумма, ставка ниже | Риск потери заложенного имущества при просрочке |
| Кредит с поручителем | 1–3 года | Выше шансы на крупную сумму | Поручитель отвечает за долг вместе с вами, и это нагрузка на отношения |
| Микрозаймы в МФО (микрофинансовых организациях) | Формально почти всегда | Быстрое решение | Очень высокая переплата (ставка ограничена законом, но ощутима), риск новой долговой ямы |
Критерии выбора варианта простые: цель (зачем деньги), посильность платежа при снижении дохода, полная стоимость кредита, а не только рекламная ставка, и риск для имущества или поручителя. По нашему опыту, лучше всего начинать с карты с малым лимитом или рассрочки в «домашнем» банке: они дают новую историю без опасных обязательств. Микрозаймы ради «накачки» истории мы не рекомендуем: переплата высокая, а факт погашенного микрозайма не гарантирует одобрения банковского кредита. Поручителя стоит привлекать только когда вы уверены в платежах: риск непогашенного долга ляжет на близкого человека.
Как оформить кредитную карту после банкротства: пошаговый план
Порядок действий при оформлении кредитной карты после банкротства: сначала документы о завершении процедуры и проверка кредитной истории, затем 3–6 месяцев дисциплины и только потом адресная заявка в «домашний» банк. Такой план экономит месяцы: каждая преждевременная заявка с отказом отодвигает одобрение.
- Убедитесь, что процедура завершена. Определение суда о завершении и освобождении от обязательств должно быть на руках; для внесудебного банкротства нужно подтверждение исключения из ЕФРСБ.
- Проверьте кредитные отчёты. Через Госуслуги узнайте список своих БКИ, закажите отчёты, проверьте статусы списанных долгов и исправьте ошибки через бюро.
- Закройте «хвосты». Проверьте ФССП на действующие производства, разберитесь с оставшимися обязательствами: они не проходят через банкротство (например, алименты, возмещение вреда) и продолжают влиять на ПДН.
- Накопите дисциплину. 3–6 месяцев регулярных поступлений в один банк, расходов без овердрафтов, ноль новых просрочек, даже по связи и ЖКХ.
- Выберите банк и продукт. Начните с банка, куда приходит зарплата или пенсия: он видит ваш реальный денежный поток. Запрашивайте небольшой лимит. Он реалистичнее.
- Заполните анкету честно. Укажите банкротство, если 5 лет ещё не прошло. Не завышайте доход и стаж: проверка это покажет.
- Пользуйтесь картой аккуратно. Небольшие запланированные покупки, погашение всей задолженности в льготный период, использование 10–30% лимита.
Типичные ошибки на каждом шаге тоже стоит знать заранее: заявка до завершения процедуры; подача без проверки отчётов, где «висит» ошибка; одновременные заявки в три-пять банков; ложь в анкете; выбор всего лимита в первый месяц и минимальные платежи вместо полного погашения.
Какие условия кредитной карты проверить до подписания
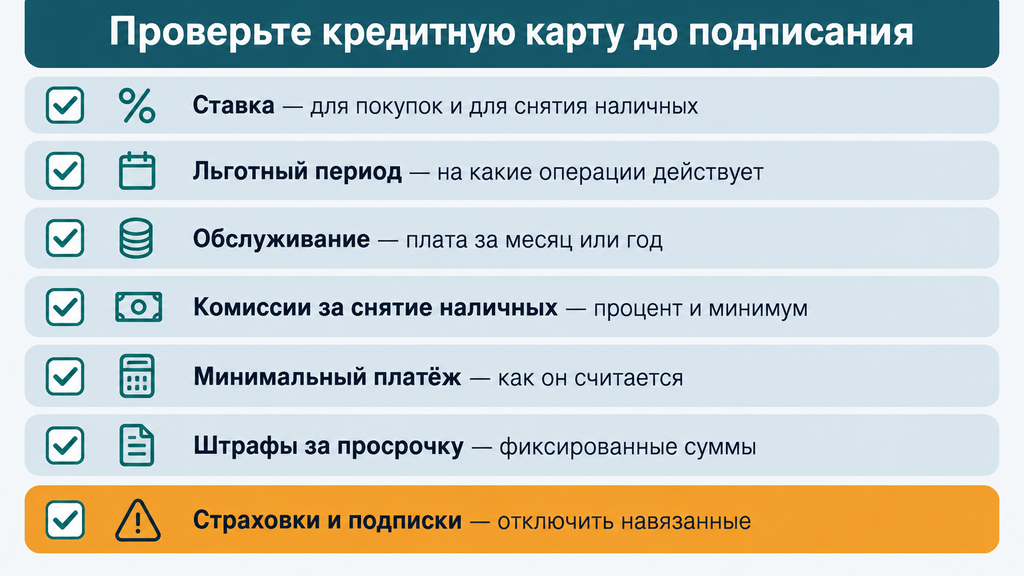
Перед подписанием договора проверьте семь условий кредитной карты: именно они определяют, станет карта инструментом восстановления истории или источником новой переплаты.
- Ставка. Смотрите и на рекламную, и на реальную: для покупок и для снятия наличных она часто разная.
- Льготный период. На какие операции распространяется, с какой даты считается, что нужно сделать для его сохранения. На снятие наличных и переводы грейс-период, как правило, не действует.
- Плата за обслуживание. Ежемесячная или годовая; иногда «бесплатно» действует только при обороте или остатке.
- Комиссии. За снятие наличных, переводы, уведомления, дополнительные сервисы.
- Минимальный платёж. Сколько составляет и как считается. Помните: оплата только минимума растягивает долг и увеличивает переплату.
- Штрафы за просрочку. Фиксированные суммы и неустойки за пропуск обязательного платежа.
- Страховки и подписки. Страхование по потребительским кредитам добровольно; отказ от страховки сам по себе не должен быть причиной отказа в карте. Если банк намекает на обратное, это повод перечитать условия и задать вопросы письменно.
Практическое правило после банкротства: карта нужна для небольших покупок с полным погашением в грейс-период, а не для «перекрытия» быта до зарплаты. Если без кредитного лимита не хватает на обычные расходы, сначала стоит пересобрать бюджет. Карта проблему дефицита не решает, а увеличивает.
Что делать, если банк отказал в карте или кредите
Отказ в кредите после банкротства не приговор, а рабочая ситуация: банк не обязан объяснять причину, и её можно установить самостоятельно. Алгоритм действий:
- Не подавайте повторную заявку в тот же день и не рассылайте новые: каждая фиксируется в истории.
- Выдержите паузу 60–90 дней.
- Проверьте вероятные причины: ошибки в БКИ, высокая долговая нагрузка, недавние заявки, нестабильный доход, несоответствие данных в анкете.
- Укрепите профиль: закройте ошибки, нарастите регулярные поступления в одном банке, снизьте использование лимитов.
- Повторите попытку в «домашнем» банке с небольшой суммой или лимитом.
- Если деньги не нужны срочно, рассмотрите дебетовую карту и накопления: они тоже формируют банковскую историю, но без риска.
Отдельное предупреждение: посредники, которые обещают «гарантированное одобрение» и берут предоплату за результат, в большинстве случаев мошенники или навязчики. Решение принимает только банк. Никому не передавайте доступ к Госуслугам, банковским приложениям и коды из СМС, не оформляйте кредит «на себя для другого человека»: обязательство останется на вас.
Как повысить шансы на одобрение кредита после банкротства
Шансы на одобрение кредита после банкротства повышают подтверждённый доход, аккуратное пользование одним продуктом и исправленная кредитная история. Универсального способа ускориться нет, но есть проверенные на практике рычаги.
Что работает:
- Официальное подтверждение дохода. Справка о доходах, выписка по счёту, регистрация самозанятости с фиксацией поступлений. Нерегулярные переводы от разных людей банк надёжным доходом, как правило, не считает.
- Один «домашний» банк. Регулярные поступления и расходы в одном банке делают ваш денежный поток видимым. Банк, который видит зарплату, оценивает платёжеспособность точнее и чаще идёт навстречу.
- Дисциплина по лимиту. Использование 10–30% лимита карты и погашение в льготный период остаются оптимальным паттерном для скоринга.
- Финансовый резерв. Накопления на 1–2 месячных бюджета снижают риск первой же просрочки при непредвиденных расходах.
- Адресные заявки. Сначала один подходящий продукт, затем наращивание: карта, потом небольшой потребкредит, далее по ситуации.
Список документов, который обычно запрашивают к заявке: паспорт; СНИЛС; справка о доходах или справка по форме банка; выписка по счёту за 3–6 месяцев; определение суда о завершении процедуры (держите его под рукой, если банк попросит пояснить банкротство). Самозанятым пригодится справка о доходах из приложения «Мой налог».
Границы применимости: эти меры работают, если процедура завершена корректно и все долги списаны. Если в отчётах остались несписанные обязательства или суд не освободил вас от долгов, сначала нужно разбираться с этой ситуацией: никакая платёжная дисциплина не компенсирует действующие взыскания.
Типичные ошибки и заблуждения о кредитах после банкротства
Главное заблуждение о кредитах после банкротства звучит как «кредитов не будет никогда». На практике запрет мнимый, а реальные проблемы создают ошибки поведения, а не сам статус. Разберём пять частых мифов и факты вместо них:
- Миф: после банкротства кредит не дадут никогда. Факт: запрета нет, банки выдают бывшим банкротам карты, рассрочки и кредиты. Вопрос сроков, дисциплины и выбора банка.
- Миф: банкротство удаляет кредитную историю. Факт: история сохраняется, в ней появляются отметки о списании долгов и о самой процедуре; удаляются только недостоверные сведения.
- Миф: через 5 лет запись исчезнет и можно молчать. Факт: через 5 лет отпадает обязанность сообщать о банкротстве, но записи в БКИ живут дольше. Скрывать нечего и незачем: банк проверит историю.
- Миф: МФО не передают данные в БКИ. Факт: крупные микрофинансовые организации передают данные в бюро: в истории отражаются и займы, и просрочки по ним.
- Миф: о банкротстве можно «договориться» через посредника. Факт: решение принимает только банк, а предоплата за «гарантированное одобрение» это признак мошенничества.
Ошибки поведения, которые мы чаще всего видим в практике:
- Заявки во все банки сразу после процедуры оборачиваются массовыми отказами и просевшим скоринговым баллом.
- Запрос крупной суммы «с ходу» вместо небольшого стартового продукта.
- Микрозаймы для «улучшения» истории заканчиваются дорогой переплатой и риском новой просрочки без гарантии роста рейтинга.
- Выборка всего лимита карты и минимальные платежи: долг тянется месяцами, переплата растёт.
- Пропуск минимального платежа даже на день: после банкротства такая просрочка бьёт по истории особенно заметно.
- Залог ценного имущества ради «простого одобрения» без расчёта последствий просрочки.
И важный предел: если новый кредит снова оказывается непосильным, повторное внесудебное банкротство через МФЦ возможно не ранее чем через 5 лет после предыдущей процедуры. Поэтому защищаться лучше иначе: не «догонять» старый уровень долговой нагрузки, а расти от малого к большему.
Как бывает на практике: три сценария после банкротства
На практике путь к первому кредиту после банкротства почти всегда идёт через небольшой продукт в знакомом банке. Три типовых сценария показывают, как это выглядит в жизни. Это обобщённые ситуации, а не гарантия результата: решение каждый банк принимает индивидуально.
Сценарий 1. Карта в зарплатном банке. Человек завершил процедуру, полгода получал зарплату на карту, не брал новых займов и проверил кредитные отчёты: там всё было списано корректно. Через 9–10 месяцев банк сам предложил карту с лимитом около 25 тысяч рублей. Покупки гасились в льготный период, лимит за год вырос вдвое, ещё через год банк одобрил небольшой потребкредит. Урок: «домашний» банк и терпение работают лучше массовых заявок.
Сценарий 2. Отказы и рассрочка. Другая ситуация: заявки в несколько банков сразу после процедуры, везде отказы. Человек остановился, оформил рассрочку на технику в магазине, закрыл её без просрочек, полгода копил регулярные поступления в одном банке и повторил заявку уже с картой с малым лимитом. Одобрение пришло. Урок: после серии отказов нужна пауза и точечная работа с профилем, а не следующая волна заявок.
Сценарий 3. Залоговый кредит. Человеку понадобилась крупная сумма до того, как восстановилась обычная история. Банк одобрил кредит под залог автомобиля, и ставка оказалась ниже беззалоговых предложений. Перед подписанием он посчитал платёж с запасом на снижение дохода и убедился, что машина не единственный транспорт в семье. Урок: залог ускоряет одобрение, но подписывать его можно только после честного расчёта рисков.
Когда стоит обратиться за юридической помощью
Юридическая помощь после банкротства нужна, когда ситуация не сводится к «подождать и подать заявку»: есть несписанные долги, ошибки в кредитной истории, споры с банком или сомнения в самом выборе стратегии. Разобраться самостоятельно в этих вопросах сложно, а ошибка стоит месяцев потерянного времени.
Обратитесь к нам, если:
- непонятно, завершена ли процедура и все ли долги списаны;
- в кредитной истории остались ошибки или долги числятся активными, хотя вошли в банкротство;
- банк отказывает без понятных причин, а заявки терять нельзя;
- долги снова растут и вы не знаете, что делать дальше;
- вы только выбираете между реструктуризацией, кредитными каникулами, мировым соглашением и банкротством.
Можно обратиться к нам по процедуре банкротства или любому другому юридическому вопросу, или просто потому, что не знаете, что делать с долгами. Первичная консультация бесплатная: оставьте заявку, кратко опишите ситуацию, и специалист разберёт её, оценит риски и подскажет законные варианты действий. Вам не нужно сразу оплачивать услугу или принимать решение: сначала вы получите первичный разбор и поймёте, какие шаги имеют смысл именно в вашей ситуации.
Часто задаваемые вопросы
Ответы на частые вопросы о кредитах и кредитных картах после банкротства. Они короткие и самодостаточные: пользуйтесь ими как справочником.
Можно ли взять кредитную карту после банкротства?
Да, взять кредитную карту после банкротства законно, запрета нет. В течение 5 лет после завершения процедуры в анкете нужно указывать факт банкротства, а решение по заявке банк принимает индивидуально. Реалистичный срок первого одобрения: 6–12 месяцев после процедуры, обычно с небольшим лимитом и в банке, где вы получаете доход.
Через сколько после банкротства можно взять кредит?
Юридически подать заявку можно сразу после завершения процедуры: обязательного срока ожидания нет. Практически карту или рассрочку одобряют чаще через 6–12 месяцев, потребительский кредит через 1–2 года, автокредит через 1–3 года, ипотеку через 2–5 лет. Сроки ориентировочные: всё зависит от дохода, кредитной истории и правил конкретного банка.
Нужно ли сообщать банку о банкротстве при подаче заявки?
Да, в течение 5 лет после завершения процедуры это обязанность по статье 213.30 Закона № 127-ФЗ. Сокрытие банкротства обычно приводит к отказу, а в отдельных случаях и к досрочному требованию вернуть деньги. Банк всё равно увидит процедуру в кредитной истории при проверке заявки.
Сколько лет банкротство хранится в кредитной истории?
Обязанность сообщать о банкротстве действует 5 лет, но записи не исчезают в момент истечения срока: сведения о процедуре остаются в ЕФРСБ, а записи об отдельных обязательствах хранятся в БКИ по правилам Закона № 218-ФЗ «О кредитных историях», и срок считается по каждой записи отдельно. Актуальные нормы на 2026 год стоит проверять перед подачей заявки, так как регулирование меняется.
Какие банки дают кредит банкротам?
Гарантированного списка банков, которые дают кредит банкротам, не существует: условия и модели оценки постоянно меняются. Выше шансы у «домашнего» зарплатного банка, у региональных и небольших банков, а также у продуктов с малым лимитом: карт и рассрочек. Обещания «одобрение без отказа» говорят о мошенничестве: решение всегда принимает только банк.
Дадут ли ипотеку после банкротства?
Ипотека после банкротства возможна, прямого пожизненного запрета нет. Реалистичный срок: через 2–5 лет после процедуры. Обычно требуются стабильный подтверждённый доход, первоначальный взнос от 30–40% и положительная кредитная история за последние годы. Банк проверит и супруга или созаёмщиков, а жильё останется в залоге.
Можно ли скрыть банкротство от банка?
Нет, в течение 5 лет после завершения процедуры скрывать банкротство нельзя: закон требует указывать его при заключении кредитного договора или займа. Сведения о процедуре доступны банку через БКИ и официальные реестры, поэтому «не заметить» её невозможно. Недостоверные ответы в анкете остаются частой причиной отказа и других неблагоприятных последствий.
Что делать, если отказали в кредите после банкротства?
Не подавать новые заявки сразу: выдержите паузу 60–90 дней. За это время проверьте кредитные отчёты и исправьте ошибки, закройте вопросы с приставами, снизьте долговую нагрузку и укрепите поведение в «домашнем» банке. Отказ не означает пожизненного запрета: после укрепления профиля повторная заявка с небольшим лимитом или суммой, как правило, имеет больше шансов.