Рефинансирование специальных видов кредитов: ИП, микрозаймы, залог ПТС
Рефинансирование специальных видов кредитов — это один новый договор, который закрывает сразу несколько обязательств: кредиты и микрозаймы, займ под залог ПТС, кредиты индивидуального предпринимателя, кредитные карты и потребительские кредиты. Взамен обычно появляются один платёж вместо нескольких, единый график, а ставка чаще всего становится более щадящей. Но у каждого типа долга свои условия, ограничения и риски. Какой сценарий выбрать — рефинансирование, реструктуризацию, кредитные каникулы или банкротство — зависит от доли платежей в доходе, наличия просрочек и позиции кредиторов. Решение принимайте по расчёту полной переплаты, а не по размеру «ставки от» в рекламе.
Что такое рефинансирование специальных видов кредитов и кому оно подходит
Рефинансирование — это когда новый кредитор выдаёт деньги или обязуется перевести их напрямую, чтобы закрыть старые долги, а заёмщик дальше платит по одному новому договору. В классическом виде это объединение банковских кредитов и карт. Но на практике за помощью чаще приходят люди, у которых к картам добавляется то, что стандартные программы неохотно принимают: микрозаймы из микрофинансовых организаций (МФО — компании, выдающие небольшие краткосрочные займы), займы под залог ПТС и кредиты, оформленные на индивидуального предпринимателя. Эти «специальные» обязательства и составляют главную сложность темы.
Рефинансирование всех кредитов и кредитных карт имеет смысл рассматривать, когда платежи съедают заметную часть дохода, а даты списаний разбросаны по календарю — одну из них легко пропустить. Оно помогает не «уйти от долгов», а собрать их в управляемую картину: один кредитор, одна дата, один график. Этот инструмент подходит в первую очередь четырём категориям заёмщиков:
- Владельцам нескольких карт и потребкредитов. Платежи в разных банках с разными датами, и суммарно они занимают больше трети дохода.
- Тем, у кого накопились микрозаймы. Стоимость займов в МФО существенно выше банковской, и долг растёт быстрее, чем успевает пополняться бюджет.
- Автовладельцам с займами под залог ПТС. Машина остаётся у владельца, но зарегистрированное ограничение сужает финансовые манёвры, если платёж не по силам.
- Индивидуальным предпринимателям. Личные и бизнес-обязательства смешались, доход «скачет», и банку труднее подтвердить платёжеспособность обычными справками.
Если узнали себя хотя бы в одном пункте, это не приговор и не повод для стыда. Ситуация обычная, и разбирается она по шагам: сначала понять, что именно у вас в портфеле долгов, затем посчитать варианты и только потом подавать заявки.
Какие долги можно объединить: кредитные карты, потребительские кредиты, микрозаймы
Проще всего объединяются банковские долги: кредитные карты, потребительские кредиты и, при соблюдении условий, автокредиты — именно их банки принимают в программы перекредитования. Микрозаймы и залоговые займы — отдельная категория: в стандартные программы банки их обычно не включают, и для них нужны другие инструменты. Точные требования в 2026 году различаются между кредиторами, поэтому перед заявкой проверяйте, какие именно обязательства готов закрыть конкретный банк.
Практическое правило, которое работает почти всегда: чем прозрачнее история долга (регулярные платежи, документально подтверждённый доход, нет текущих просрочек), тем больше шанс, что кредитор включит его в новую программу. И наоборот: долг, по которому уже идут взыскание и суд, рефинансировать в обычном порядке не получится — для него нужны альтернативные сценарии, о которых речь ниже.
Рефинансирование кредитных карт и потребительских кредитов
Кредитные карты и потребительские кредиты — самый удобный для объединения тип долгов, потому что банки видят по ним прозрачную историю и стандартные документы. Рефинансирование кредитных карт и потребительских кредитов обычно даёт три эффекта: одна процентная ставка вместо нескольких, один ежемесячный платёж вместо трёх-пяти и единая дата списания, которую проще контролировать. Дополнительно банк может предложить сумму сверх остатка долгов — брать её стоит, только если она действительно нужна, а не «на всякий случай».
Типичная ситуация из практики: у человека три обязательства — кредитка с долгом 120 000 рублей, потребкредит с остатком 200 000 рублей и небольшой кредит на технику 60 000 рублей. Платежи списываются 5-го, 14-го и 25-го числа, в сумме — около 19 000 рублей в месяц при доходе 55 000 рублей, то есть платежи занимают больше трети бюджета. После объединения остаётся один платёж с одной датой, и, что важнее, появляется возможность посчитать полную переплату по новому договору заранее, а не собирать её по трём разным графикам.
Что обязательно проверить в новом договоре:
- Полную стоимость кредита (ПСК) — итоговую цену займа в процентах годовых с учётом всех платежей; она пишется на первой странице договора в рамке.
- Срок. Платёж уменьшается, если срок растягивается, но переплата за весь срок может вырасти. Сравнивайте переплату, а не только размер платежа.
- Страховки и допуслуги. Подключённая «финансовая защита» может заметно увеличивать платёж; по закону от большинства навязанных страховок можно отказаться в «период охлаждения».
- Срок на погашение старых долгов. Обычно банк даёт 30–90 дней закрыть прежние обязательства и подтвердить это справками: этот срок нельзя пропустить.
Рефинансирование кредитов и микрозаймов: в чём главное отличие
Микрозаймы в стандартные банковские программы, как правило, не включают: банки перекредитуют банковские долги, а рефинансирование кредитов и микрозаймов требует обходного, но законного маршрута. Отличие в цене долга. Стоимость займов в МФО регулируется законом: переплата по краткосрочному займу ограничена, а максимальная дневная ставка не может превышать 0,8% от суммы займа (по правилам, действующим в 2026 году; точные лимиты перед расчётом проверьте в актуальной редакции закона о потребительском кредите). Даже с этими ограничениями микрозайм обходится в разы дороже банковского кредита, поэтому закрывать его стоит как можно раньше.
Рабочие варианты закрыть микрозаймы:
- Кредит наличными в банке — как правило, самый дешёвый способ: получаете деньги и самостоятельно гасите займы МФО, после чего платите только банку. Нужны подтверждённый доход и отсутствие текущих просрочек.
- Залоговый займ — если доход подтвердить не получается, но есть автомобиль: под залог ПТС условия обычно мягче, чем у беззалоговых микрозаймов.
- Реструктуризация у самой МФО — некоторые компании при затяжных трудностях соглашаются на новый график. Это лучше, чем молча копить просрочку.
Два заблуждения, которые дорого обходятся. Первое — «микрозаймы закрыть негде и никак»: закрыть их можно, просто не одной операцией с кредитами, а отдельным шагом. Второе — обратная крайность: гасить микрозайм новым микрозаймом без расчёта. На практике чаще всего это просто переносит долг на новую дату и добавляет переплату. Критерий выгоды простой: переплата по новому договору должна быть ощутимо ниже, чем предельная переплата по текущим займам. Если расчёт не сходится, не подписывайте новый договор — ищите другой сценарий.
Рефинансирование займа под залог ПТС: как это работает
Рефинансирование займа под залог ПТС — это получение нового займа под обеспечение автомобилем: машина остаётся у владельца, ограничение фиксируется договором и регистрацией залога, а полученные деньги идут на закрытие старых долгов. ПТС — паспорт транспортного средства, основной документ на автомобиль. У него есть «младший брат» — СТС, свидетельство о регистрации транспортного средства; оно обычно остаётся у водителя. По действующим правилам залог фиксируется в реестре уведомлений о залоге движимого имущества, который ведёт Федеральная палата нотариатов. Так кредитор защищает свои права, а вы получаете документальное подтверждение условий.
Не путайте три похожих продукта. При займе под залог ПТС машина остаётся у вас. При кредите под залог автомобиля её нередко ставят на охраняемую стоянку кредитора до полного расчёта — для человека, чей заработок зависит от машины, это критичная разница. Автокредит — целевой заём на покупку именно этого автомобиля; его рефинансирование проходит по правилам банковских программ, иногда с трёхсторонним соглашением о переходе залога новому банку.
Условия, на которые стоит смотреть заранее: оценка автомобиля обычно ниже рыночной стоимости (сумма займа составляет порядка 50–80% оценочной цены, у разных кредиторов по-разному); требования к авто — возраст, исправность, юридическая чистота без других залогов; обязательное ОСАГО (страхование ответственности автовладельца перед другими участниками движения) и, часто, требование оформить КАСКО — страхование самого автомобиля, без которого ставку могут поднять. Точные ставки и требования в 2026 году сильно различаются, поэтому любые цифры проверяйте в конкретном договоре, а не в рекламе.
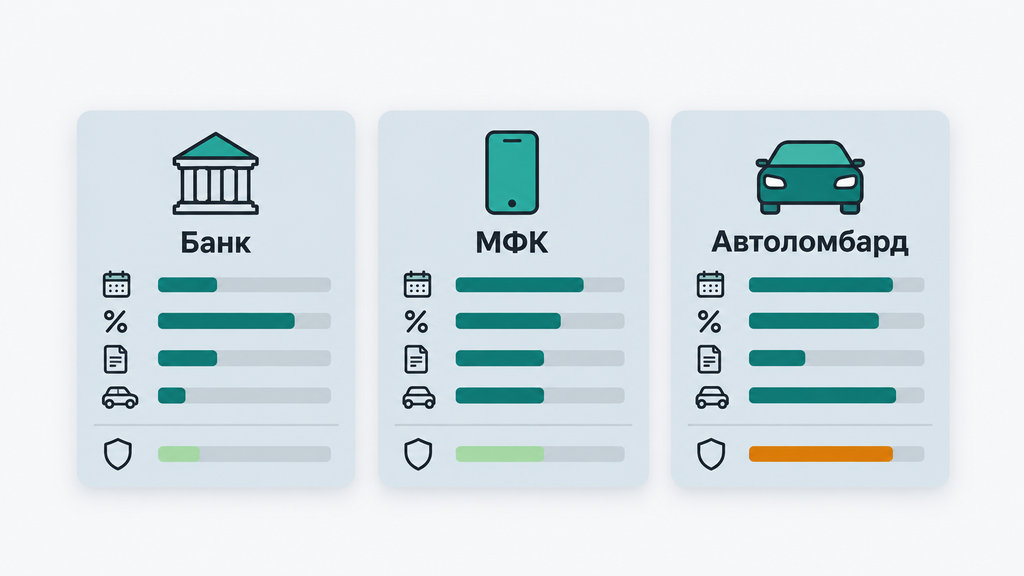
| Параметр | Банк (залоговый кредит) | МФК / МКК (микрофинансовые и микрокредитные компании) | Автоломбард |
|---|---|---|---|
| Скорость решения | 1–5 рабочих дней | Обычно в день обращения | Часто за час |
| Стоимость займа | Наиболее низкая ПСК | Заметно выше банковской | Как правило, самая высокая |
| Требования к доходу и кредитной истории | Строгие | Мягче | Минимальные |
| Где машина | У владельца | У владельца | Часто на стоянке ломбарда |
| Где ПТС | Чаще у владельца, залог в реестре | Обычно оригинал у кредитора | Обычно оригинал у кредитора |
| Просрочка | Претензия, суд, реализация залога | Начисления, суд, залог | Быстрая реализация автомобиля |
Универсально «лучшей для всех» колонки нет: банк дешевле, но доступен не каждому; ломбард быстр, но дорог и отбирает машину; МФК занимает середину с собственными рисками. Выбор всегда компромисс между ценой, скоростью и тем, насколько вы уверены в своём платёжном графике.
Что можно и чего нельзя делать с автомобилем в залоге
Автомобиль в залоге остаётся вашей собственностью, но распоряжаться им свободно нельзя: продать, подарить или повторно заложить такую машину без согласия кредитора не получится. Это главное, что меняется в жизни владельца.
- Можно: пользоваться автомобилем, ездить на работу и в поездки, обслуживать и ремонтировать его, вносить любые платежи досрочно.
- Нельзя: продать, подарить или обменять автомобиль; сдать его в аренду компании или ИП — если это прямо не разрешено договором; заложить повторно в ломбарде или другой организации.
- Условно разрешено: передавать управление родственникам — при условии, что они вписаны в полис ОСАГО, и это не нарушает договор.
Распространённый миф звучит так: «ПТС остался у меня — значит, машину можно продать». Это не так: наличие документа на руках не отменяет зарегистрированного залога, и покупатель, обнаружив обременение, откажется от сделки или потребует её расторжения, а конфликт может дойти до суда. Со страховкой тоже есть правила: ОСАГО обязательно в любом случае, а если договор требует КАСКО, отказ от полиса обычно даёт кредитору право поднять ставку или потребовать досрочного погашения.
Последствия невыплаты идут по понятной лестнице: сначала неустойка за каждый день просрочки, затем претензии кредитора, затем иск и обращение взыскания на предмет залога. Автомобиль продаётся с торгов; из выручки гасится долг, а если денег не хватило (при торговой скидке это случается нередко), остаток задолженности остаётся за заёмщиком. До судебной стадии чаще всего есть окно в недели или месяцы, когда ситуацию можно урегулировать переговорами, — им стоит пользоваться, а не ждать.
Чем рискует заёмщик при займе под залог ПТС
Главные риски займа под залог ПТС — заниженная оценка автомобиля, реальная цена займа выше заявленной «ставки от», платные страховки и потеря машины при длительной просрочке. Эти риски не повод отказываться от инструмента, но повод читать договор внимательнее, чем рекламу.
На что смотреть в первую очередь:
- ПСК, а не «ставка от». Полная стоимость кредита на первой странице договора — единственная честная цифра для сравнения предложений.
- Оценка. Попросите показать, из чего складывается оценочная стоимость, и сравните её с ценами на аналогичные автомобили — занижение оценки напрямую уменьшает доступную сумму.
- Срок. Короткий срок означает крупный платёж; растянутый срок — рост переплаты. Ищите вариант, при котором платёж укладывается в треть дохода.
- Неустойка и порядок при просрочке. Размер начислений и правила работы с должником должны быть прописаны в договоре, а не «в порядке, установленном кредитором».
Отдельный список — красные флаги, при которых от сделки разумнее отказаться, какой бы срочной она ни казалась:
- обещания «стопроцентного одобрения без отказа» и давление срочностью;
- требование заплатить что-то до выдачи денег — за «оценку», «проверку», «страховой взнос»;
- отсутствие записи организации в реестре Центрального банка и членства в саморегулируемой организации (СРО);
- предложения «оформить без официального залога» или «не регистрировать обременение» — такая схема уязвима для обеих сторон и заведомо проигрышна для заёмщика.
Проверка кредитора, чтение договора и сравнение ПСК — это и есть законная защита ваших интересов. Обходных и «серых» схем здесь не существует: любая из них в итоге бьёт по заёмщику.
Рефинансирование кредитов ИП: почему сложнее и как действовать
ИП вправе рефинансировать кредиты как физическое лицо, но банкам сложнее оценить его доход, поэтому требования к документам и обеспечению у предпринимателей выше. Рефинансирование кредитов ИП осложняется тем, что стандартные справки наёмного работника предпринимателю не подходят: доход подтверждается налоговой декларацией, выписками по расчётному счёту и справками по форме банка.
Типичный сценарий появления долгов у предпринимателя хорошо известен из практики: сезонный бизнес, кассовый разрыв, кредит на товар или аренду, оформленный на физлицо, затем ещё один — «перекрыть» первый. Формально это личные долги, по сути — бизнес-обязательства, а юридическая граница между ними размыта: ИП отвечает по обязательствам всем своим имуществом, поэтому «пересидеть» за счёт разделения долгов не получится, а вот систематизировать их — можно.
Что обычно запрашивают банки в 2026 году при заявке от ИП:
- налоговую декларацию за последний отчётный период;
- выписку по расчётному счёту за несколько месяцев;
- справку о доходах по форме банка;
- документы по обеспечению: ПТС и СТС автомобиля, документы на недвижимость, данные поручителя.
Как это бывает на практике. Предприниматель с сезонным доходом и двумя кредитами подаёт заявку в банк. В «высокий» сезон его выписка выглядит убедительно, в «низкий» — нет. Дополнительным аргументом становится залог автомобиля: обеспеченный кредит банк обычно готов рассматривать мягче, чем беззалоговый, и ставка получается ниже. Поэтому рефинансирование кредитов ИП чаще всего идёт не через беззалоговую программу «для всех», а через залоговую или через переговоры с текущим кредитором о реструктуризации. Отказом это не считается: просто другой маршрут, который требует чуть больше документов, но тоже ведёт к одному платежу вместо двух.
Если предпринимательская деятельность фактически прекратилась, а долги остались, подключаются уже правовые инструменты — вплоть до банкротства, о котором ниже. В таких ситуациях консультация юриста нужна до подачи заявок, а не после: неподходящая заявка фиксируется в кредитной истории так же, как подходящая.
Когда рефинансирование выгодно, а когда только увеличивает переплату
Рефинансирование выгодно, когда оно снижает долю платежей в доходе без критичного роста полной переплаты, и невыгодно, когда платёж падает только за счёт растянутого срока, а итоговая цена долга растёт. Проверка занимает полчаса и состоит из двух расчётов.
Расчёт первый — доля платежей в доходе. Сложите все ежемесячные платежи и разделите на доход. До трети — управляемая нагрузка. Треть-половина — зона внимания, где объединение действительно помогает. Больше половины — платёжеспособность на пределе, и новый кредит, скорее всего, лишь отложит проблему; здесь корректнее говорить об альтернативах.
Расчёт второй — полная переплата за весь срок. Сравните, сколько вы заплатите по старым договорам до конца, и сколько — по новому. Пример: остатки по трём обязательствам — 380 000 рублей, текущая суммарная переплата до конца сроков — около 120 000 рублей. Новый договор на пять лет даёт платёж на треть ниже, но переплата 190 000 рублей. Платёж стал комфортным, но за комфорт заплачено 70 000 рублей. Это не всегда плохо — иногда снижение нагрузки сейчас важнее, — но это должно быть осознанное решение, а не сюрприз в конце.
| Ситуация | Объединение выгодно | Объединение невыгодно | Повод рассмотреть альтернативы |
|---|---|---|---|
| Доля платежей в доходе | Больше трети, но доход стабилен | Менее четверти и доли небольшие | Больше половины |
| Срок старых договоров | Осталось больше года | Осталось несколько месяцев | Не принципиально |
| Новая ПСК | Ниже средней ставки старых долгов | Выше старых ставок | Не влияет — кредит недоступен |
| Просрочки | Нет | Единичные технические в прошлом | Действующие, взыскание, суд |
| Доход | Временно снизился, но восстанавливается | Стабильно высокий | Долгосрочно снизился |
Одна оговорка: эти ориентиры — здравый смысл практика, а не универсальная формула. При пограничных цифрах всё решают детали: остаток срока, характер дохода, готовность кредитора обсуждать условия. Поэтому итоговый вывод делайте по своим расчётам, а не по усреднённым примерам.
Как оформить рефинансирование: пошаговый план
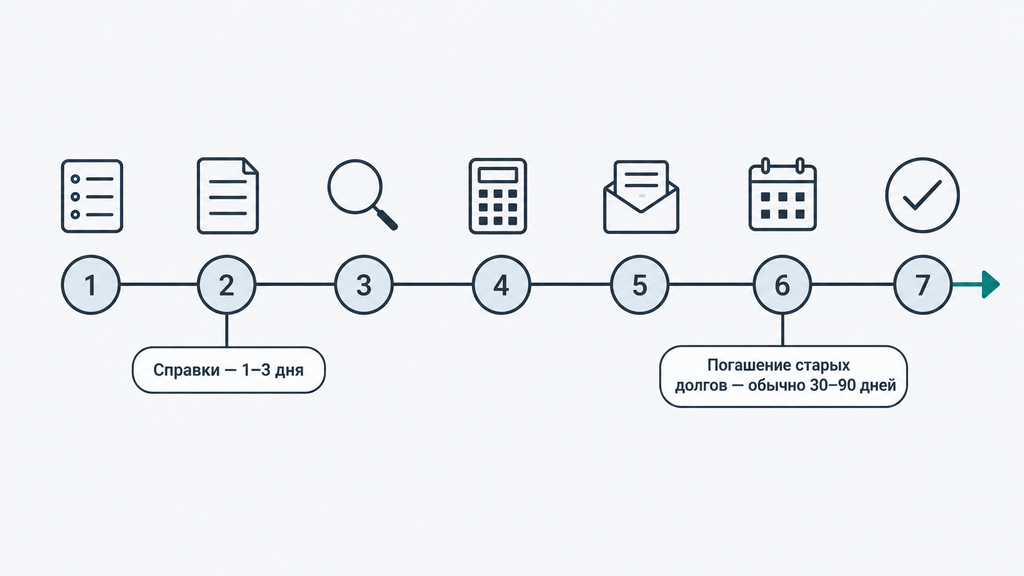
Оформление рефинансирования сводится к семи шагам, и большинство отказов и проблем возникает не из-за «плохой кредитной истории», а из-за пропущенных шагов на старте. Дальше — последовательность, по которой ситуация собирается в цифры и превращается в заявку, с которой кредитору легко работать.
- Соберите полную картину долгов. Список всех обязательств: остаток, ставка, дата платежа, штрафы. Типичная ошибка — забыть небольшую кредитку или займ: они всплывут при проверке кредитной истории и снизят доверие.
- Запросите справки об остатках и реквизиты. В каждом банке-кредиторе закажите справку о текущей задолженности и реквизиты для погашения. Справки действуют ограниченное время — уточните срок, прежде чем подавать заявки.
- Проверьте кредитную историю и рейтинг. Отчёт из бюро кредитных историй покажет, что о вас знают кредиторы, и позволит заранее исправить ошибки — например, незакрытый технически договор, который выглядит как действующий долг.
- Рассчитайте полную стоимость нового кредита. Сравнивайте ПСК и полную переплату, а не «ставку от». Посчитайте платёж в процентах от дохода.
- Направьте заявки в две-три проверенные организации. Несколько заявок повышают шансы подобрать условия; согласие на запрос кредитной истории при этом фиксируется, поэтому не растягивайте подачу на месяцы.
- Погасите старые долги строго в срок. Новый договор обычно отводит 30–90 дней. Если платёж по старому долгу наступает раньше зачисления новых денег, внесите его обычным способом — двойной платёж за один месяц лучше, чем просрочка в день оформления.
- Получите справки о закрытии и сверьте график. Подтверждения о полном погашении сохраняйте весь срок нового кредита: они нужны при спорах о закрытых договорах. Сверьте дату и сумму нового платежа с доходом.
До старта проверьте три вещи: актуальные условия выбранного кредитора на 2026 год (они меняются), требования к документам и, для залоговых программ, порядок регистрации залога. Один час проверки экономит недели переподач.
Какие документы понадобятся
Базовый комплект документов для рефинансирования — паспорт, справки об остатках долгов и подтверждение дохода; всё остальное кредитор добавляет в зависимости от программы. Полный чек-лист выглядит так:
- паспорт гражданина РФ;
- справки об остатке задолженности по каждому закрываемому долгу и реквизиты для погашения;
- документы о доходах: справка о доходах или по форме банка, выписка по счёту;
- для ИП — налоговая декларация и выписки по расчётному счёту;
- для залоговых программ — ПТС, СТС, документы о праве собственности, действующие полисы ОСАГО и КАСКО;
- свидетельства и выписки, если привлекается поручитель или созаёмщик.
Точный список зависит от кредитора и в 2026 году может меняться, поэтому уточняйте его до визита. Самая частая потеря времени на практике — заявка без справок об остатках: рассмотрение останавливается, справки за это время «протухают», и всё начинается заново.
Что делать, если банк отказал
Отказ в рефинансировании чаще всего связан с четырьмя причинами: высокая долговая нагрузка, действующие просрочки, ошибки в заявке или документах и неподтверждённый доход. Банк не обязан объяснять отказ, но по этим пунктам можно провести самодиагностику и действовать дальше.
- Запросите отчёт из бюро кредитных историй и проверьте его на ошибки: закрытые, но «висящие» договоры и чужие кредиты встречаются на практике регулярно и исправляются заявлением в бюро или банк.
- Снизьте нагрузку: частичное досрочное погашение самого дорогого долга — даже небольшая сумма — улучшает и платёжный баланс, и картину для следующей заявки.
- Смените тип кредитора: если беззалоговый банк отказал, рассмотрите программы под залог автомобиля или недвижимости — обеспеченные займы доступны более широкой аудитории.
- Поговорите с текущим кредитором о реструктуризации: изменение графика не закрывает долг, но снимает пиковую нагрузку.
Если просрочки уже действующие, честно скажем: классическое рефинансирование, скорее всего, недоступно — кредиторы требуют «чистый» платёжный период. Это не тупик, а сигнал, что пора смотреть на другие законные инструменты: реструктуризацию, кредитные каникулы или банкротство — им посвящён следующий раздел. И одна предосторожность: предложения «исправим кредитную историю за предоплату» — типичный признак мошенничества. Кредитную историю исправляют только время, платежи и оспаривание ошибок, а обещания гарантированных результатов в этой сфере не даёт никто.
Типичные ошибки при рефинансировании и как их избежать
Самая частая причина проблем при рефинансировании — не отказ банка, а ошибки самого заёмщика после одобрения, и почти все они сводятся к тому, что решение принималось по рекламной цифре, а не по расчёту. Ниже — семь типовых ошибок в формате «что происходит → чем это грозит → как правильно».
- Сравнение только по ставке. «Ставка от 10%» может означать ПСК под 30% с платными услугами. → Переплата растёт незаметно. → Сравнивайте полную стоимость кредита и итоговую переплату за весь срок.
- Затянутое погашение старых долгов. Деньги получены, а закрываются долги «когда-нибудь». → Пени по старым договорам плюс новый платёж одновременно. → Гасите старые обязательства в первые дни после зачисления и сразу берите справки о закрытии.
- Дополнительная сумма «на руки». Кредит одобрен на сумму больше, чем остаток долгов, и разница потрачена «на жизнь». → Платёж вырос, а долги остались. → Берите ровно столько, сколько нужно для закрытия, — дополнительные деньги должны иметь конкретную цель.
- Непрочитанный договор по залогу. Условия о хранении ПТС, страховке и неустойке выясняются постфактум. → Рост платежа, потеря манёвра, риск для автомобиля. → Читайте разделы о залоге, страховке и просрочке до подписания, задавайте вопросы письменно.
- Вера в «стопроцентное одобрение». Обещание гарантии — маркетинговый приём. → Переплата за «услуги» и отсутствие результата. → Помните: ни один кредитор и посредник не может гарантировать одобрение, решение всегда зависит от документов и истории.
- Микрозайм закрыт новым микрозаймом. Долг «переехал» на новую дату. → Переплата растёт, срок возврата приближается снова. → Считайте полную переплату по новому договору; если она не ниже предельной по текущим займам — меняйте инструмент, а не кредитора.
- Молчание при первых трудностях. Платёж не по силам, но звонков кредитору нет. → Неустойка, портится история, теряется время для переговоров. → Сообщайте о трудностях заранее: реструктуризация на ранней стадии работает чаще, чем на поздней.
Ни одна из этих ошибок не связана с «нехваткой финансовой грамотности» в абстрактном смысле. Все они — следствие спешки, в которой принимаются решения о деньгах. Медленный шаг в начале — список долгов и расчёт переплаты — дешевле любого из перечисленных промахов.
Чем рефинансирование можно заменить: реструктуризация, каникулы, банкротство
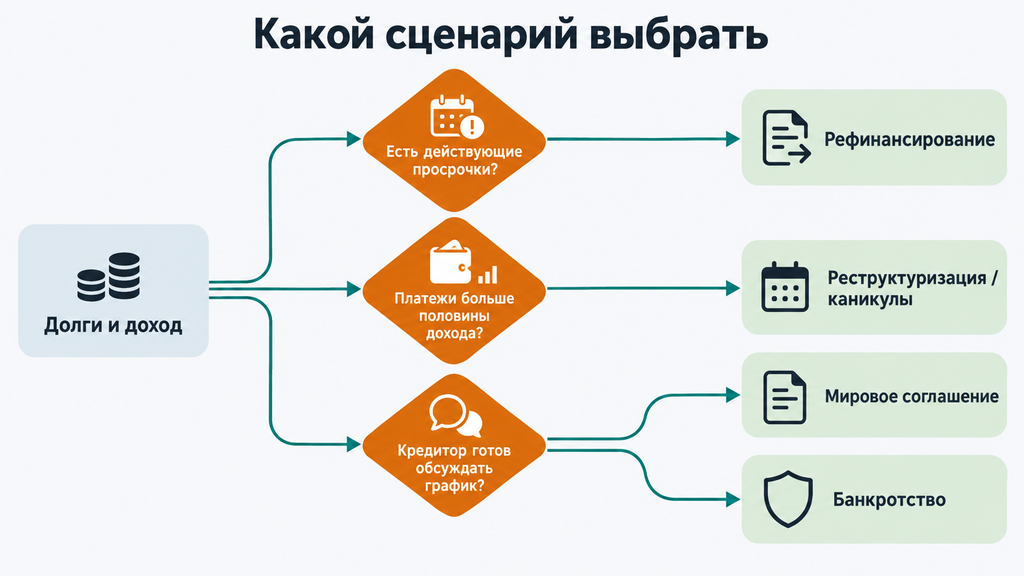
Если рефинансирование недоступно или не решает проблему, закон предлагает ещё четыре сценария: реструктуризацию у текущего кредитора, кредитные каникулы, мировое соглашение в суде и банкротство. Каждый снимает нагрузку по-своему, и у каждого есть цена.
- Реструктуризация — изменение графика у действующего кредитора: продление срока, снижение платежа, иногда перенос даты. Это договорённость, а не право: кредитор соглашается, если видит, что вы платите, но с трудом. Компромисс: срок и переплата растут.
- Кредитные каникулы — законная пауза в платежах до шести месяцев, раз за срок действия договора, при снижении дохода более чем на 30% или через режим чрезвычайной ситуации; для кредитов в пределах сумм, установленных правительством (актуальные лимиты на 2026 год проверьте перед заявкой). Проценты за время паузы не исчезают, а догоняют позже.
- Мировое соглашение — вариант для ситуаций, когда дело уже в суде: стороны фиксируют новый график решением суда. Подходит тем, у кого есть реальный план выплат и источник дохода.
- Банкротство — правовая процедура списания непосильных долгов по закону о несостоятельности. Внесудебное банкротство через МФЦ (многофункциональный центр предоставления государственных услуг) доступно при долге от 25 тысяч до 1 миллиона рублей при соблюдении условий (включая оконченное из-за отсутствия имущества исполнительное производство — критерии проверяются). Судебное банкротство формально возможно от 500 тысяч рублей долга при просрочке от трёх месяцев, но на практике заявление подают и при меньших суммах, когда очевидна неплатёжеспособность. Процедура законно освобождает от обязательств, но имеет последствия: обязанность сообщать о банкротстве при получении кредитов в течение нескольких лет, ограничения на руководящие должности, невозможность повторной процедуры ближайшие годы.
Главное отличие банкротства от рефинансирования — направление движения: рефинансирование переупаковывает долг, банкротство прекращает его. Если доход восстановится и платежи снова станут посильными, логичнее начать с перекредитования и реструктуризации. Если дохода объективно не хватает даже на базовые расходы, разговор о банкротстве честнее, чем новая заявка, которая через полгода приведёт туда же.
Какой из сценариев подходит именно вам, зависит от состава долгов, дохода, имущества и стадии, на которой находится взыскание. Если ситуация запуталась и непонятно, с чего начать, — можно обратиться к нашим юристам: мы занимаемся процедурой банкротства и любыми юридическими вопросами, связанными с долгами, кредитами и взысканием. Первичный разбор ситуации бесплатный: вы оставляете заявку и кратко описываете положение, специалист оценивает варианты и объясняет, что делать дальше. Оплата и принятие решения на этом этапе не нужны: сначала вы просто понимаете карту вариантов.
Как выбрать кредитора и проверить договор до подписания
Выбор кредитора для рефинансирования начинается не со сравнения ставок, а с проверки легальности: у банка должна быть лицензия Центрального банка, у МФК или МКК — запись в государственном реестре микрофинансовых организаций и членство в СРО. Обе проверки занимают несколько минут на сайте регулятора, и именно они отсеивают большинство проблемных предложений. Дальше — сравнение условий по одним и тем же критериям.
- Полная стоимость кредита — сравнивайте ПСК разных кредиторов между собой, а не «ставку от» из рекламы.
- Условия по залогу (если он есть): где будут находиться ПТС и автомобиль, требуется ли стоянка, как регистрируется залог, что происходит при досрочном погашении.
- Работа с просрочкой: размер неустойки, порядок уведомлений, возможность обсудить новый график.
- Дополнительные расходы: страховки, комиссии, платные услуги — всё, что увеличивает платёж, должно быть указано в договоре и включено в ПСК.
- Правило «деньги после договора»: легальный кредитор не берёт оплату до выдачи займа — ни за оценку, ни за одобрение.
Ориентиры выбора по типам кредиторов: банк даёт самую низкую цену денег, но требует подтверждённого дохода и чистой истории; МФК гибче по документам, но дороже — её аудитория это понимает и платит за скорость; автоломбард — самый быстрый и самый дорогой вариант с повышенным риском для автомобиля. «Какой кредитор лучше для рефинансирования» — вопрос без универсального ответа: лучше тот, чьи условия вы смогли полностью проверить и чей график вам по силам.
- Сигналы хорошего выбора: понятная ПСК в рамке на первой странице, готовность дать договор на изучение домой, письменные ответы на вопросы, регистрация залога в официальном реестре, трезвая оценка автомобиля с объяснением расчёта.
- Красные флаги: «одобрение гарантировано», спешка «только сегодня», платежи до выдачи, отказ показать договор заранее, предложения не регистрировать залог, отсутствие в реестрах.
Чек-лист перед подачей заявки
Перед подачей заявки на рефинансирование достаточно пройти по десяти пунктам — они закрывают практически все ошибки, которые встречаются на практике.
- Составлен полный список долгов: остатки, ставки, даты платежей — включая мелкие карты и займы.
- Посчитана полная переплата нового договора, а не только «ставка от».
- Новый платёж укладывается примерно в треть дохода — и это посчитано в цифрах, а не «на глаз».
- Собраны свежие справки об остатках задолженности и реквизиты для погашения.
- Кредитная история проверена, ошибки в ней оспорены или учтены.
- Кредитор проверен: лицензия или запись в реестре Центрального банка, членство в СРО.
- Условия по залогу, страховке и неустойке прочитаны и понятны; вопросы заданы письменно.
- Есть запасной план на случай отказа: другой тип кредитора, реструктуризация, консультация специалиста.
- Копии всех договоров, справок и подтверждений платежей сохранены в одной папке.
- Если ситуация выходит за рамки «перекладывания» долгов — понятно, куда обратиться за разбором: первичная юридическая консультация по банкротству и долговым вопросам бесплатна и ни к чему не обязывает.
Если по всем пунктам стоят отметки — вы заходите в переговоры с кредитором подготовленно, и это заметно повышает шансы на приемлемые условия. Если несколько пунктов вызвали сомнения — это не препятствие, а список того, что стоит доделать до заявки. Ситуация с долгами всегда разбирается по шагам, и первый шаг — самый дешёвый.
Часто задаваемые вопросы
Можно ли рефинансировать микрозаймы вместе с кредитами?
В одну банковскую программу микрозаймы и кредиты, как правило, не объединяют — стандартные рефинансирования принимают только банковские долги. Микрозаймы закрывают отдельным шагом: кредитом наличными, залоговым займом или реструктуризацией у самой МФО. Решение выгодно, если новая переплата заметно ниже предельной по действующим займам.
Чем рефинансирование под залог ПТС отличается от кредита под залог автомобиля?
При займе под залог ПТС автомобиль остаётся у владельца, а обеспечением служит документ на машину и зарегистрированное в реестре ограничение. При кредите под залог авто транспорт нередко передают на стоянку кредитора до полного расчёта. В обоих случаях длительная просрочка может закончиться обращением взыскания на автомобиль через суд.
Может ли ИП рефинансировать кредиты как обычное физлицо?
Да, ИП подаёт заявку как физическое лицо, но доход подтверждает документами о предпринимательской деятельности — налоговой декларацией и выписками по расчётному счёту. Из-за «скачущего» дохода банки чаще просят залог или поручителя. Условия в 2026 году различаются между банками, поэтому разумно направить заявки в несколько организаций.
Что будет с автомобилем, если не платить займ под залог ПТС?
Сначала начисляется неустойка и следуют напоминания кредитора, затем возможно судебное взыскание и обращение взыскания на предмет залога. Автомобиль продаётся с торгов, выручка идёт на погашение долга, а если её не хватило — остаток задолженности сохраняется. До судебной стадии обычно есть время урегулировать вопрос переговорами или реструктуризацией, и им стоит воспользоваться.
Сколько кредитов и карт можно объединить в один?
Как правило, кредиторы объединяют от двух до пяти обязательств: кредитов, кредитных карт, иногда автокредита. Точное число зависит от программы, дохода заёмщика и отсутствия текущих просрочек. Перечень долгов, которые кредитор готов закрыть, фиксируется в условиях договора, поэтому проверяйте его до подачи заявки.
Дадут ли рефинансирование, если уже есть просрочки?
С действующей просрочкой классическое рефинансирование, как правило, недоступно — большинство кредиторов требуют «чистый» платёжный период. Отдельные залоговые программы работают с проблемными долгами, но по заметно более высокой цене. При глубокой просрочке логичнее оценить реструктуризацию, кредитные каникулы или банкротство — они законно работают именно с такими ситуациями.
Когда вместо рефинансирования лучше рассмотреть банкротство?
Если платежи по всем долгам превышают половину дохода, просрочки длятся, а новый кредит не решает проблему, стоит оценить банкротство по закону о несостоятельности — оно законно прекращает непосильные обязательства, хотя и имеет правовые последствия и занимает время. Подходит ли процедура, зависит от состава долгов, дохода и имущества. Разобрать свою ситуацию можно на бесплатной первичной консультации: оставьте заявку, кратко опишите положение, и специалист поможет понять карту вариантов — без обязательств по оплате и без необходимости принимать решение сразу.