Рефинансирование кредитов с просрочками и плохой кредитной историей
Рефинансировать кредиты и займы с просрочками можно, но большинство банков одобряет перекредитование только при закрытых просрочках: если задолженность ещё открыта, шансы на одобрение минимальны. В такой ситуации разумнее сначала договориться с текущим кредитором о реструктуризации или кредитных каникулах, а при неподъёмных долгах оценить законное банкротство. Первый шаг в любом сценарии один: собрать все долги в одну таблицу и запросить свою кредитную историю, чтобы видеть ситуацию так, как её видит банк.
Можно ли рефинансировать кредит с просрочками
Рефинансировать кредит с открытой просрочкой, как правило, не получится. Стандартное требование банков: на дату подачи заявки текущей задолженности быть не должно. Если же просрочка уже закрыта, а после неё вы внесли несколько платежей по графику, шансы на одобрение вполне реальные.
Смысл рефинансирования прост: банк выдаёт новый кредит для погашения одного или нескольких старых. Заёмщик идёт на это ради одной из целей:
- снизить процентную ставку и общую переплату;
- уменьшить ежемесячный платёж за счёт увеличения срока;
- объединить несколько кредитов в один платёж с единой датой;
- получить небольшую дополнительную сумму сверх долга.
Для банка рефинансирование остаётся обычным кредитным продуктом. Разница лишь в том, что выдача целевая: деньги уходят на закрытие долга в другом банке. Поэтому кредитор особенно внимательно смотрит на то, как вы обслуживали прежние обязательства. Плохая кредитная история сама по себе не приговор, но свежая открытая просрочка почти всегда означает автоматический отказ скоринга (программы, которая оценивает заёмщика по данным кредитного отчёта).
На практике шансы на рефинансирование кредитов с просрочками выше, если соблюдаются одновременно несколько условий:
- просрочки закрыты, а с момента погашения прошло от 6 до 12 месяцев аккуратных платежей;
- по текущему кредиту уже внесено хотя бы 6 платежей, а до конца срока осталось больше полугода;
- по кредиту не было реструктуризации и судебных взысканий;
- доход подтверждён документально и покрывает новый платёж.
Если эти условия пока не выполняются, тратить заявки подряд не стоит: каждый запрос банка фиксируется в кредитной истории, а череда отказов настораживает следующие банки. Разумнее сначала привести долги в порядок и рассмотреть инструменты, доступные при открытой просрочке. О них ниже.
Какие бывают просрочки и как они влияют на решение банка
Просрочки различаются длиной и тем, как банк их «читает» в кредитном отчёте. Один пропущенный платёж и полгода долга приводят к разным последствиям.
- Техническая просрочка. Платёж задержался на 1–7 дней: деньги внесли, но они зачислились позже срока или забылся сам платёж. В кредитной истории отметка появляется, но влияние на скоринг минимальное, особенно если это случилось один раз.
- Закрытая (историческая) просрочка. Платёж пропустили, но долг и пени полностью погасили. Банки оценивают такие записи спокойнее: они показывают сбой в прошлом, а не систематическую проблему.
- Открытая (действующая) просрочка. Задолженность не погашена прямо сейчас. Для большинства банков это основание для отказа по любой заявке, включая рефинансирование.
- Длительная просрочка. 30, 60 и более дней подряд. После 90 дней долг обычно передаётся на взыскание: сначала службе банка или коллекторскому агентству, затем возможен суд.
Перед подачей любой заявки проверьте кредитный отчёт на ошибки. Встречаются чужие кредиты, «зависшие» погашенные долги и технические дубли записей. Ошибку можно оспорить через бюро кредитных историй (БКИ): если неверную запись уберут, шансы на одобрение возвращаются.
Какие кредиты и займы можно объединить в один
В один новый кредит обычно объединяют банковские обязательства: потребительские кредиты, задолженность по кредитным картам, автокредиты и POS-кредиты (займы на товары, оформленные в магазине). Правило простое: чем однороднее долги и чем они «банковские», тем выше вероятность одобрения.
С двумя категориями есть нюансы:
- Займы МФО. Банковские программы рефинансирования, как правило, работают только с банковскими кредитами. Микрозаймы чаще закрывают через кредит под залог недвижимости или программы небанковских компаний. Перекрывать старый займ новым в МФО не стоит: это замкнутый круг с растущими процентами.
- Ипотека. Рефинансировать ипотеку с открытой просрочкой практически невозможно: банки неохотно берут в рефинансирование залог с испорченной платёжной историей. Здесь работают реструктуризация у своего банка, продажа залоговой квартиры по согласованию с кредитором или мировое соглашение на стадии суда.
Если у вас смесь из банковских кредитов и микрозаймов, честно скажите об этом в заявке: сокрытие долгов банк всё равно увидит через кредитный отчёт, а недостоверные данные сами по себе служат основанием для отказа.
Почему банки отказывают в рефинансировании проблемной задолженности
Банки отказывают в рефинансировании проблемной задолженности потому, что открытая просрочка и высокая долговая нагрузка означают для кредитора повышенный риск, который регулятор прямо ограничивает. Банк России устанавливает макропруденциальные лимиты (ограничения на объём выдач заёмщикам с высокой нагрузкой), и кредитору проще отказать, чем нарушить норматив.
Типичные причины отказа выглядят так:
- в кредитном отчёте есть действующая просрочка;
- показатель долговой нагрузки выше допустимого порога;
- недавно были другие отказы по заявкам, и скоринг видит это как сигнал;
- доход не подтверждён или его не хватает для нового платежа;
- по прошлым кредитам были суды, передача долга коллекторам, реструктуризации.
За отказом стоит алгоритм, а не оценка человека. Жизненная ситуация, из-за которой возникли просрочки (снижение дохода, болезнь, потеря работы), для скоринга остаётся невидимой: он видит только цифры отчёта. Поэтому заёмщику нужно изменить эти цифры: закрыть просрочки, снизить нагрузку, исправить ошибки. Это состояние, которое можно привести в порядок шаг за шагом.
Как банк оценивает заёмщика: кредитная история и долговая нагрузка
Кредитный отчёт банк читает по четырём ключевым параметрам: количество просрочек, их длительность и свежесть, число активных кредитов и соотношение платежей с доходом. Последний параметр называют показателем долговой нагрузки (ПДН): это доля ежемесячных платежей по всем кредитам в среднемесячном доходе. Банк обязан рассчитывать его для каждой заявки.
Как это выглядит на практике: у человека доход 60 000 рублей, а платежи по трём кредитам составляют 35 000 рублей. ПДН выходит почти 60%. Формально банк может одобрить и такой кредит, но регуляторные ограничения и внутренние лимиты делают отказ вероятным: платежи занимают больше половины бюджета, и любой сбой дохода приведёт к новой просрочке.
Проверить, что видит банк, можно самостоятельно: через Госуслуги узнайте список БКИ, в которых хранится ваша история, затем запросите отчёт в каждом бюро (дважды в год это бесплатно). Соберите свои цифры в таблицу: кредитор, остаток, ставка, платёж, дата платежа. Без этой таблицы любое решение будет угадыванием, а с ней превращается в расчёт.
Рефинансирование или реструктуризация долга по кредиту: что выбрать
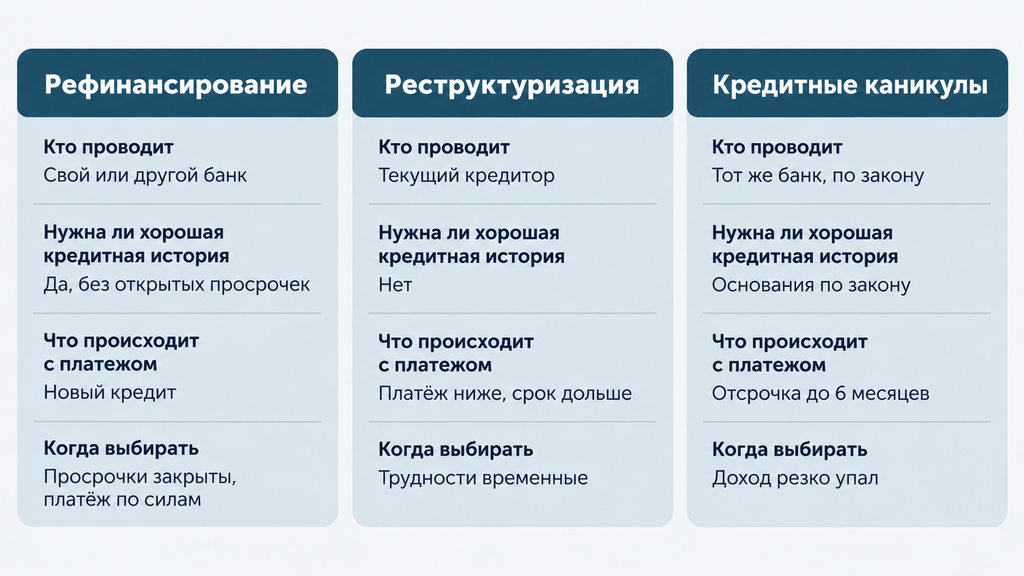
При открытых просрочках чаще всего реальнее реструктуризация у текущего кредитора: рефинансирование требует аккуратной истории без открытых просрочек, а реструктуризация доступна и при них. Что лучше, рефинансирование или реструктуризация долга по кредиту, решает ваша платёжная ситуация. Если платёж по силам, но кредит дорогой, есть смысл рефинансироваться. Если платить временно нечем, договаривайтесь со своим банком. Если долги в принципе неподъёмны, оценивайте банкротство.
| Критерий | Рефинансирование | Реструктуризация | Кредитные каникулы | Мировое соглашение |
|---|---|---|---|---|
| Кто проводит | Свой или другой банк | Текущий кредитор | Текущий кредитор, по закону | Суд по договорённости сторон |
| Требования к кредитной истории | Высокие: нужна история без открытых просрочек | Мягкие: важна сама ситуация | Формальные основания по закону | Не проверяется |
| Что происходит с платежом | Новый кредит на новых условиях | Уменьшение платежа, перенос даты, увеличение срока | Отсрочка до 6 месяцев | График погашения, утверждённый судом |
| Влияние на кредитную историю | Нейтральное при аккуратной оплате | Отметка о реструктуризации | Отметка о каникулах | Отметка в судебных документах |
| Когда выбирать | Просрочки закрыты, платёж по силам | Временные трудности, доход вернётся | Доход резко упал, есть подтверждающие документы | Банк уже подал в суд |
У каждого варианта есть цена, и о ней стоит знать заранее. Реструктуризация снижает платёж, но чаще всего за счёт увеличения срока, поэтому итоговая переплата растёт. Каникулы не отменяют долг: проценты продолжают начисляться, а график сдвигается. Рефинансирование при ставках 2026 года даёт экономию, только если новая ставка ощутимо ниже прежней: разница меньше полутора-двух процентных пунктов редко оправдывает процедуру. Ни один из инструментов не «стирает» долг, поэтому выбирать нужно не самый привлекательный по описанию, а тот, который соответствует вашему доходу.
Кредитные каникулы и реструктуризация: когда обращаться в свой банк
Кредитные каникулы дают законную отсрочку платежей до шести месяцев при подтверждённых финансовых трудностях. Постоянный механизм действует с 2024 года по закону № 348-ФЗ: основанием служит существенное снижение дохода (более чем на 30%) или чрезвычайная ситуация, а предельная сумма кредита для каникул устанавливается Правительством, так что проверьте актуальный лимит для вашего типа кредита. По одному договору каникулы берут ограниченное число раз, поэтому используйте их как запасной план, а не как регулярную паузу.
Что происходит с долгом во время каникул: платежи не исчезают, а сдвигаются на конец срока, проценты продолжают начисляться, кредитная история получает отметку о каникулах. Это честная передышка, а не списание.
Если каникулы по формальным основаниям недоступны, работайте с реструктуризацией по договорённости. Порядок действий такой:
- Обратитесь в банк до первой просрочки или сразу после неё: чем раньше, тем больше вариантов.
- Подготовьте документы о причинах трудностей: справка о снижении дохода, трудовая книжка с записью об увольнении, больничные листы.
- Подайте письменное обращение с конкретным предложением: какую сумму вы реально можете платить ежемесячно.
- Зафиксируйте новые условия письменно: дополнительным соглашением, а не устным обещанием менеджера.
Типичная ошибка: прятаться от банка до момента, когда долг уйдёт в суд. Практика показывает, что кредитору обычно выгоднее договориться с платёжеспособным в перспективе заёмщиком, чем взыскивать долг годами. Но рассчитывать на уступки стоит только с документами: голое «мне тяжело платить» скоринг менеджера не убедит.
Когда разумнее рассмотреть банкротство
Банкротство стоит оценивать, когда открытые просрочки давние, долгов несколько, доход не покрывает даже проценты, а рефинансирование и реструктуризация уже не меняют ситуацию. Рефинансирование в таком положении лишь переносит долг на новый срок: через год-два вы вернётесь в ту же точку, но с бо́льшей суммой.
Закон о банкротстве (Федеральный закон № 127-ФЗ) предусматривает два пути. Внесудебное банкротство оформляют через многофункциональный центр «Мои документы» (МФЦ); это бесплатная процедура для долгов от 25 000 до 1 000 000 рублей, и действует она при определённых условиях: например, если взыскание не дало результата. Судебное банкротство рассчитано на крупные суммы, залоги и сложные ситуации; в процедуре участвует финансовый управляющий, а после неё остаются последствия: обязанность сообщать о банкротстве при новых кредитах в течение нескольких лет, ограничения на руководящие должности. Ни то, ни другое не подходит, если вы планируете крупный кредит в ближайшие годы; в этом случае сначала проверьте, не решается ли проблема реструктуризацией.
Разобраться, какой путь подходит именно вам, лучше до, а не после первой ошибки. Если непонятно, что делать с долгами, можно оставить заявку и получить бесплатный первичный разбор ситуации юристом (по процедуре банкротства или любому другому юридическому вопросу). Оставление заявки не обязывает оплачивать услуги или принимать решение: сначала вы просто получаете карту вариантов и понимаете, где находитесь.
Как рефинансировать кредиты и займы с просрочками: пошаговый план
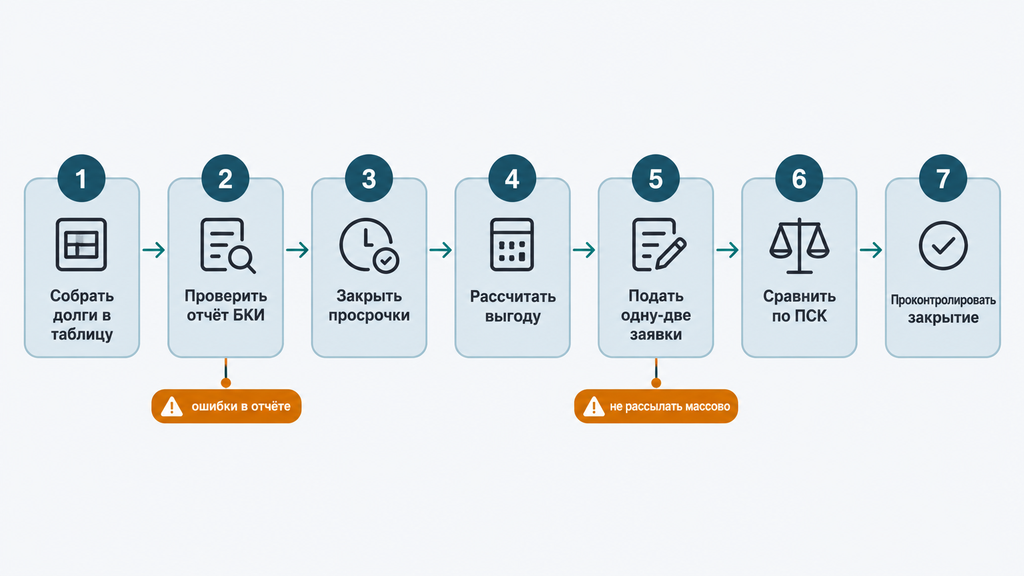
Рефинансирование долгов с просрочками проходит успешнее, когда подготовка идёт по понятному маршруту: сначала цифры и документы, потом расчёт выгоды и только затем заявки. Вот последовательность из семи шагов, которую используют на практике.
- Соберите все долги в одну таблицу: кредитор, остаток, ставка, платёж, дата платежа. Типичная ошибка: считать «по памяти» и забыть кредитную карту с небольшим, но дорогим остатком.
- Запросите кредитный отчёт и проверьте его на ошибки (через Госуслуги и БКИ, это бесплатно). Ошибка: пропустить чужой или давно закрытый кредит, который портит историю прямо сейчас.
- Закройте текущие просрочки, даже частично договорившись с кредитором о рассрочке пени. Ошибка: подавать заявку с открытой задолженностью и надеяться на лояльность банка.
- Рассчитайте выгоду на кредитном калькуляторе: сравните новый платёж с суммой старых и переплату с текущей. Ошибка: смотреть только на ежемесячный платёж и не замечать выросшую общую переплату.
- Подайте одну-две заявки в банки, требования которых вы реально выполняете. Ошибка: массовая рассылка заявок. Цепочка запросов за короткий срок снижает кредитный рейтинг.
- Сравните одобренные предложения по ПСК, то есть по полной стоимости кредита, которая включает проценты и обязательные дополнительные расходы. Ошибка: сравнивать по рекламной ставке, а подписываться на продукт с высокой ПСК.
- Проверьте договор перед подписанием и проконтролируйте фактическое закрытие старых кредитов: получите справки об отсутствии задолженности. Ошибка: оставить старую карту «на всякий случай» с долгом и ежемесячной комиссией.
Банк перечисляет деньги старым кредиторам сам или выдаёт их вам с обязательством закрыть долги; обычно на это даётся 30–90 дней, условие прописано в договоре. Не пропустите этот срок: при неподтверждённом погашении ставка по новому кредиту, как правило, повышается.
Документы для рефинансирования кредита: чек-лист
Собранный заранее пакет документов ускоряет рассмотрение и сам по себе повышает шансы: банк видит организованного заёмщика. Стандартный набор выглядит так:
- паспорт гражданина РФ;
- СНИЛС;
- справка о доходах: 2-НДФЛ, по форме банка или выписка из Госуслуг;
- действующие кредитные договоры;
- графики платежей по каждому кредиту;
- справки об остатках задолженности, в идеале с отметкой о наличии или отсутствии просрочек;
- реквизиты счетов для погашения кредитов в других банках;
- при наличии: документы по залогу, документы поручителя или созаёмщика.
Справки об остатках запрашивайте ближе к подаче заявки: суммы меняются с каждым платежом, а устаревшая справка затягивает сделку. Если доход официальный, но справку взять сложно, уточните в банке, принимает ли он альтернативное подтверждение: у крупных банков это обычно выписка из Госуслуг или зарплатная карта этого же банка.
Ошибки, которые снижают шансы на одобрение
Большинство отказов при рефинансировании кредита с плохой кредитной историей и просрочками происходят не из-за самих долгов, а из-за ошибок в подготовке. Вот шесть самых частых:
- Массовая рассылка заявок. Каждый запрос банка в БКИ фиксируется, череда отказов за неделю резко снижает рейтинг. Правильно: 1–2 заявки в банки, чьим требованиям вы соответствуете, с перерывом.
- Сокрытие части долгов в анкете. Банк увидит всё в кредитном отчёте, а недостоверные данные становятся самостоятельной причиной отказа. Правильно: указать все обязательства, даже мелкие.
- Новый займ МФО для закрытия просрочки. Это ухудшает и историю, и нагрузку: дорогой долг ложится поверх старого. Правильно: договориться с кредитором о рассрочке пени.
- Игнорирование ошибок в БКИ. Чужой кредит в отчёте блокирует одобрение, хотя решается оспариванием за несколько недель. Правильно: проверить отчёт до, а не после отказа.
- Подписание договора без чтения. Навязанные страховки и платные услуги съедают экономию от снижения ставки. Правильно: сверить ПСК в договоре с расчётом и отказаться от необязательных услуг.
- Отсутствие плана после рефинансирования. Новый кредит без бюджета возвращает к просрочкам уже на новых условиях. Правильно: заранее посчитать, какую долю дохода будет занимать платёж (комфортный ориентир до 30–35%).
Когда рефинансирование выгодно: примеры расчёта
Рефинансирование выгодно, когда новая ставка ощутимо ниже прежней, кредит находится в первой половине срока, а сэкономленный платёж действительно снижает нагрузку на бюджет. Цифры лучше проверить на своём примере. Вот три условных сценария.
Пример 1. Объединение двух кредитов. У человека остаток 300 000 рублей под 24% с платежом 13 500 рублей и кредитная карта с долгом 50 000 рублей под 35% и минимальным платежом 5 000 рублей. Итого 18 500 рублей в месяц при двух разных датах платежа. Банк одобряет рефинансирование 350 000 рублей под 19% на пять лет: новый платёж около 9 100 рублей. Месячная нагрузка снижается примерно вдвое, даты объединяются в одну. Общая переплата при этом не уменьшается, а растёт из-за нового пятилетнего срока: это цена сниженного платежа, и её нужно видеть честно.
Пример 2. Продление срока. Остаток 400 000 рублей под 22% осталось платить год, платёж 38 000 рублей, доход упал. Рефинансирование на три года под 21% снижает платёж до примерно 15 100 рублей. Платёж становится подъёмным, но суммарная переплата за три года выше, чем была бы за оставшийся год. Такое решение оправдано, когда альтернативой становится новая просрочка.
Пример 3. Когда рефинансирование невыгодно. До конца кредита осталось полгода, платежи идут по графику, а новая ставка ниже лишь на полпроцента. В этой ситуации новый договор добавит страховки и процедуры, а экономия составит считаные сотни рублей. Разумнее ничего не менять.
Ориентир для решения: разница в ставке от полутора-двух процентных пунктов, остаток срока больше года и отсутствие скрытых расходов в новом договоре. Если хотя бы одно из условий не выполняется, посчитайте выгоду по ПСК, а не по рекламной ставке: полная стоимость кредита включает и проценты, и обязательные дополнительные расходы.
Что пишут заёмщики на форумах: реальный опыт
На форумах о рефинансировании с просрочками чаще всего встречаются три сюжета: массовые отказы при открытой просрочке, успешное перекредитование после «чистого» периода и негативный опыт с посредниками, обещающими одобрение всем.
Первый сюжет закономерный: люди подают заявки с действующей задолженностью и получают отказы, после чего жалуются, что «не одобряет никто». Второй сюжет полезнее: заёмщики закрывают просрочки, полгода-год платят по графику, а затем спокойно рефинансируются, иногда в том же банке, где недавно был долг. Третий сюжет служит предостережением: предложения «одобрим без отказа и с любой историей» за предоплату обычно заканчиваются потерей денег, а не кредита.
Из этого опыта следуют практические выводы:
- время работает на вас: закрытая просрочка и 6–12 аккуратных платежей меняют решение скоринга;
- залог заметно повышает шансы при плохой истории, но закладывать единственное жильё ради объединения потребительских кредитов можно только после осторожного расчёта рисков;
- обещания «стопроцентного одобрения» и предоплата за «гарантированное рефинансирование» выдают недобросовестных посредников: лицензированные кредиторы берут деньги за кредит, а не за «помощь в одобрении»;
- отказ конкретного банка не становится окончательным вердиктом: требования у кредиторов различаются, и через несколько месяцев та же заявка может пройти.
Ограничения рефинансирования: когда этот путь не подходит
Рефинансирование просроченной задолженности не решает проблему, когда долг уже перешёл в стадию взыскания или доход в принципе не покрывает платежи. В этих случаях новый кредит либо недоступен, либо опасен: вы добавляете обязательство, не убирая старое.
- Открытая просрочка 90 и более дней. Классическое рефинансирование недоступно. Дальше либо разговор с кредитором о реструктуризации, либо оценка банкротства.
- Судебный приказ. Это упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить возражением в течение 10 дней с момента получения. Отменив приказ, вы возвращаетесь к переговорам, а не к списанию долга.
- Исполнительное производство у приставов. Если Федеральная служба судебных приставов (ФССП) уже открыла производство и списывает часть дохода, банк не рефинансирует этот долг. Варианты: рассрочка исполнения через суд или банкротство.
- Арест счетов. Пока арест действует, обслуживать новый кредит сложно: платежи могут уходить на взыскание. Сначала решайте вопрос с исполнительным производством.
- Доход не покрывает даже проценты. Если платежи по всем долгам превышают доход, перекредитование только откладывает дефолт. Здесь честнее посчитать банкротство.
- Растущие долги в МФО. Новый займ для перекрытия старого увеличивает долг. Выход: залоговый кредит от лицензированной организации либо списание долгов через банкротство, если займов много.
Законные альтернативы, если банки отказывают
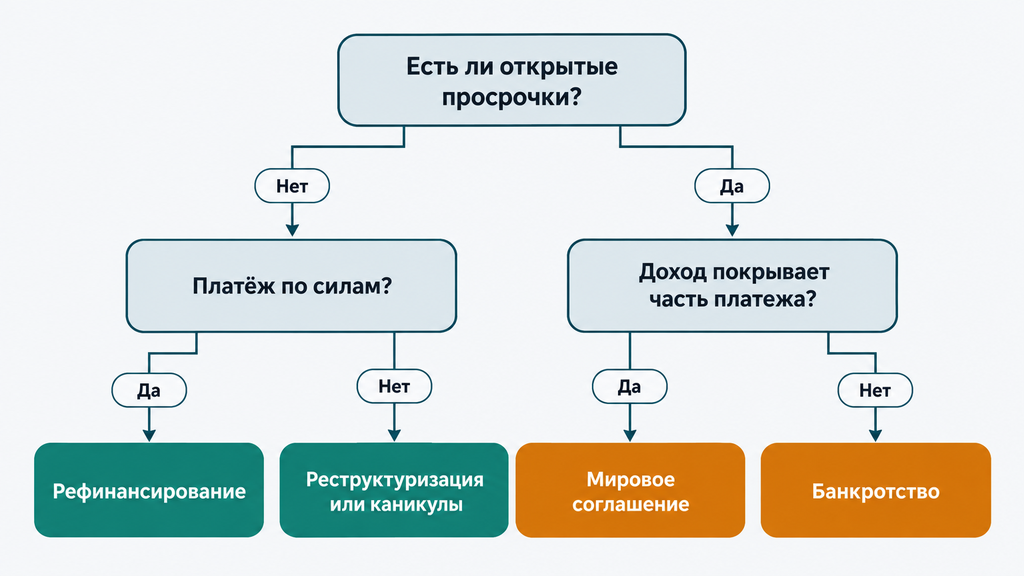
Когда рефинансирование недоступно, остаются законные инструменты, которые работают и при испорченной кредитной истории. У каждого своя ниша:
- Реструктуризация у текущего кредитора. Уменьшение платежа, перенос даты, увеличение срока. Подходит при временных трудностях, когда доход вернётся.
- Кредитные каникулы по закону. Отсрочка до шести месяцев при подтверждённом снижении дохода или чрезвычайной ситуации. Подходит как передышка на несколько месяцев.
- Мировое соглашение. График погашения, утверждённый судом, если банк уже подал иск. Подходит, когда спор дошёл до суда, но платёжеспособность частично сохранилась.
- Продажа залогового имущества по согласованию с банком. Квартира или автомобиль продаются дороже, чем на торгах, долг закрывается, излишек остаётся вам. Подходит, когда обслуживать залоговый кредит больше невозможно.
- Банкротство. Внесудебное через МФЦ или судебное по закону № 127-ФЗ. Законно списывает непосильные долги, но имеет последствия в виде ограничений на несколько лет. Подходит, когда долги объективно больше возможностей.
Выбор между этими путями зависит от суммы долга, дохода, залогов и стадии взыскания, и его проще сделать, когда перед глазами вся картина. Если вы не знаете, что делать с долгами, можно оставить заявку и кратко описать ситуацию: специалист бесплатно проведёт первичный разбор по процедуре банкротства или по любому другому юридическому вопросу. Оплачивать услугу и принимать решение на этом шаге не нужно: сначала вы получаете оценку своей ситуации и список реалистичных вариантов.
Часто задаваемые вопросы
Можно ли рефинансировать кредит, если просрочка ещё не закрыта?
Как правило, нет. Рефинансирование кредита при наличии просроченной задолженности большинство банков не одобряет: требуется отсутствие текущей просрочки на дату заявки, и скоринг отклоняет такие анкеты автоматически. Отдельные предложения с открытой задолженностью обычно связаны с залоговыми программами или небанковскими посредниками, где ставка выше, а риски больше. Если просрочка открыта, реалистичный путь лежит через реструктуризацию или кредитные каникулы у своего банка.
Чем рефинансирование отличается от реструктуризации?
Рефинансирование означает новый кредит в своём или другом банке, которым закрывают старые долги. При реструктуризации условия действующего договора меняет тот же кредитор. Рефинансирование требует аккуратной кредитной истории и подтверждённой платёжеспособности, реструктуризация доступна при финансовых трудностях, включая открытые просрочки. Первое подходит для экономии, второе помогает пережить трудный период.
Рефинансируют ли микрозаймы вместе с банковскими кредитами?
Банковские программы рефинансирования обычно работают только с банковскими кредитами и кредитными картами, займы МФО в них не включают. Микрозаймы закрывают через кредит под залог недвижимости или программы небанковских компаний, но с проверкой лицензии и полной стоимости кредита. Брать новый займ в МФО для погашения старого не стоит: долг при этом растёт.
Испортит ли заявка на рефинансирование кредитную историю?
Одна-две заявки кредитную историю не портят: в ней появляется лишь запись о запросе. Но цепочка запросов за короткий срок снижает кредитный рейтинг и усложняет следующие заявки: банки видят, что заёмщику срочно нужны деньги. Подавайте заявки адресно, в банки, чьим требованиям вы соответствуете, а не во все подряд.
Что делать, если все банки отказали в рефинансировании?
Сначала проверьте кредитный отчёт на ошибки, закройте текущие просрочки и выждите 6–12 месяцев аккуратных платежей. После этого шансы заметно меняются. Параллельно обратитесь в свой банк за реструктуризацией или кредитными каникулами. Если долги в принципе превышают ваши возможности, оцените банкротство; разобраться в вариантах можно на бесплатном первичном разборе: достаточно оставить заявку и кратко описать ситуацию.
Можно ли рефинансировать ипотеку с просрочками?
Практически невозможно: при открытой просрочке банки, как правило, не рефинансируют ипотечные кредиты, поскольку залог с испорченной историей для них неприемлем. Реалистичные варианты: реструктуризация у банка-кредитора, продажа квартиры по согласованию с банком или мировое соглашение на стадии суда. Действовать лучше до передачи долга в суд, тогда выбор шире.
Сколько раз можно рефинансировать один и тот же кредит?
Закон количество перекредитований не ограничивает; ограничение практическое: по текущему кредиту обычно нужно внести 6–12 платежей, а выгода новой сделки должна быть очевидна банку. Частые перекредитования ухудшают кредитную историю и увеличивают общую переплату за счёт продления сроков. Перекредитовываться разумно, когда изменились условия рынка или ваше финансовое положение, а не ради каждой процентной доли.
Когда банкротство лучше рефинансирования?
Банкротство разумнее, когда открытые просрочки давние, доход не покрывает даже проценты, а реструктуризация и перекредитование не меняют ситуацию. Процедура законно списывает непосильные долги, но имеет последствия: отметка в кредитной истории, обязанность сообщать о банкротстве при новых кредитах в течение нескольких лет, ограничения на руководящие должности. Поэтому решение стоит принимать после разбора конкретной ситуации со специалистом: первичный разбор можно получить бесплатно, оставив заявку и описав свои долги.