Рефинансирование кредита онлайн без отказа и визита в банк
Рефинансирование кредита онлайн оформляют так: новый кредит закрывает один или несколько действующих, а заявку подают на сайте или в приложении банка, без визита в офис. Формулировка «без отказа» означает упрощённое дистанционное оформление и лояльный пакет документов, но не гарантию одобрения: по закону банк вправе отказать без объяснения причин. Дальше по шагам: как проходит рефинансирование кредита онлайн без визита в банк, что реально стоит за обещанием «без отказа», как посчитать выгоду и что делать, если банки отказали.
Что такое рефинансирование кредита онлайн и кому оно подходит
Рефинансирование кредита онлайн называют перекредитованием, и это точное слово: новый кредит оформляют специально для того, чтобы погасить один или несколько действующих, а заявку подают дистанционно, через сайт или мобильное приложение банка.
Механика простая. Банк выдаёт сумму, равную остаткам ваших долгов (или больше), старые кредиты закрываются, а вы остаётесь с одним договором, одной датой платежа и новыми условиями. Выгода может складываться из трёх частей:
- Ниже ставка. Если по новым договорам 2026 года проценты ниже, чем по старым, переплата за весь срок уменьшается.
- Ниже ежемесячный платёж. Достигается за счёт снижения ставки или увеличения срока. Платёж уменьшается почти всегда, но важно смотреть и на итоговую переплату, об этом ниже.
- Один платёж вместо нескольких. Три даты и три суммы превращаются в один платёж и один график, который проще контролировать.
Рефинансирование кредита онлайн имеет смысл рассматривать, если узнаёте себя хотя бы в одной из этих ситуаций:
- у вас два-четыре кредита, кредитные карты или займы в разных банках, и платежи идут в разные даты;
- ставка по старым договорам заметно выше, чем по предложениям, доступным в 2026 году;
- ежемесячные платежи занимают значительную часть дохода, и их нужно разгрузить;
- были просрочки, но они уже закрыты, и кредитная история начала восстанавливаться;
- вы хотите объединить обязательства в один платёж и увидеть всю картину долгов в цифрах.
На практике чаще всего за рефинансированием приходят люди с 2–4 обязательствами: потребительский кредит, кредитка с небольшим долгом и пара товарных кредитов. По отдельности каждый платёж кажется посильным, а вместе они съедают половину бюджета, и именно объединение в один договор позволяет разобрать этот финансовый узел без потери платёжеспособности.
Чем рефинансирование отличается от реструктуризации и кредитных каникул
Рефинансирование оформляют как новый кредит. Реструктуризация лишь меняет условия действующего договора. Кредитные каникулы дают временную паузу или снижение платежей. Путать их дорого: инструменты решают разные задачи и доступны в разных ситуациях.
| Механизм | Что происходит | Кому подходит | Что требуется |
|---|---|---|---|
| Рефинансирование | Новый кредит гасит старые долги; остаются один договор и новый график | Доход сохранён, просрочек нет, кредитная история в порядке | Одобрение банка: заявка, проверка истории и дохода |
| Реструктуризация | Банк меняет условия текущего кредита: срок, ставку, график | Трудности уже начались, но платёжеспособность в целом сохраняется | Обращение в свой банк и подтверждение причин |
| Кредитные каникулы | Платежи временно приостанавливаются или уменьшаются | Временные трудности: болезнь, потеря работы, снижение дохода | Заявление и документы, подтверждающие причину |
Разница в том, что реструктуризация и каникулы не требуют одобрения нового кредита: банк корректирует уже существующий договор. Поэтому если просрочки уже есть, а доход окончательно не восстановился, рефинансироваться часто бессмысленно. Сначала обратитесь в свой банк за реструктуризацией или каникулами, и только потом, когда история выправится, рассматривайте перекредитование.
Как работает рефинансирование кредита онлайн без визита в банк
Рефинансирование кредита онлайн без визита в банк проходит по одной схеме: вы сравниваете предложения, заполняете заявку на сайте, подписываете договор дистанционно, а старые кредиты закрываются деньгами нового. Пошагово процесс выглядит так:
- Соберите данные о текущих долгах. Понадобятся остатки по каждому кредиту, ставки, номера договоров и реквизиты для погашения. Их можно взять в приложениях банков или в справках об остатке задолженности.
- Сравните предложения. Ставка сама по себе мало о чём говорит: смотрите на полную стоимость кредита, требования к заёмщику и срок, который дают на погашение старых договоров.
- Заполните онлайн-заявку. Рефинансирование кредита заявка онлайн занимает обычно 5–15 минут: анкета о доходах и текущих обязательствах плюс данные о долгах.
- Получите предварительное решение. От нескольких минут до 1–2 рабочих дней в зависимости от банка и суммы.
- Подпишите договор дистанционно. Чаще всего через подтверждение личности в Госуслугах, код из СМС или усиленную квалифицированную электронную подпись.
- Погасите старые кредиты и подтвердите закрытие. Обычно на это даётся 30–60 дней; подтверждением служит справка о закрытии договора.
Важная деталь 2026 года: действует «период охлаждения», введённый поправками в закон о потребительском кредите (353-ФЗ), которые работают с 1 сентября 2025 года. По кредиту на сумму от 50 000 до 200 000 ₽ деньги поступают не ранее чем через 4 часа после подписания договора, а свыше 200 000 ₽ не ранее чем через 48 часов. На само решение и одобрение это не влияет. При этом рефинансирование ранее выданных кредитов и займов без увеличения суммы долга проходит без задержек.
Но у дистанционного формата есть границы: в отдельных случаях банк всё же просит подтвердить личность в офисе или через выездного представителя. Чаще это крупные суммы или нестандартные ситуации с документами. Если для вас принципиален именно дистанционный формат, уточняйте это до подачи заявки, а не после одобрения.
Как подать заявку онлайн и что происходит после одобрения
Заявка на рефинансирование кредита онлайн состоит из трёх смысловых блоков: ваши данные и доход, желаемые сумма и срок, перечень действующих кредитов с точными остатками. Банк проверяет информацию автоматически: запрашивает кредитную историю в БКИ (бюро кредитных историй) и рассчитывает показатель долговой нагрузки (ПДН), то есть долю всех ежемесячных платежей в вашем доходе.
Дальше происходит одно из двух. В большинстве случаев банк сам переводит средства по реквизитам старых кредитов, и вам остаётся только получить справки о закрытии. Иногда деньги зачисляют на ваш счёт, и гасить старые договоры вы должны самостоятельно, причём в отведённый срок. Если одобренная сумма больше общего долга, разница приходит на счёт и тратится на любые цели.
Перед заполнением анкеты перепроверьте остатки по каждому кредиту в приложениях банков. Типичная проблема: округлённые «примерно» суммы. Расхождение даже в несколько тысяч рублей между анкетой и данными БКИ вызывает дополнительные вопросы и затягивает рассмотрение.
Сколько рассматривается заявка на рефинансирование? Обычно от нескольких минут до одного-двух рабочих дней. Если решение задерживается дольше, банк, как правило, уточняет данные. Держите телефон под рукой и отвечайте на звонки менеджера.
Рефинансирование кредита без отказа: что реально, а что маркетинг
Слоган «рефинансирование кредита без отказа» остаётся рекламной формулой, а не гарантией: по закону банк вправе отказать в кредите без объяснения причин, и ни одна кредитная организация не обязана одобрять каждую заявку. Читается эта формулировка честнее как «нам не нужно много документов, и решение приходит быстро».
За обещанием «без отказа» обычно стоит одно из четырёх:
- Упрощённый пакет документов. Оформление по паспорту или через Госуслуги, без справок о доходах. Риск банка компенсируется индивидуальной ставкой.
- Скоринг вместо ручной проверки. Автоматическая оценка заявки за минуты: кредитная история проверяется алгоритмом, без собеседований.
- Лояльные требования к истории. Некоторые программы допускают закрытые просрочки в прошлом, если сейчас платёжная дисциплина в порядке.
- Предварительное, а не финальное одобрение. «Решение за 2 минуты» часто означает предварительный скоринг; финальное решение принимается после проверки документов.
Запрос «рефинансирование кредита какие банки дают без отказа» правильнее переформулировать: какие банки лояльны именно к вашей ситуации. Шансы традиционно выше там, где вы уже клиент: получаете зарплату на карту банка, у вас открыт вклад или выплачен кредит без единой просрочки. Отдельно стоят банки с полностью дистанционным циклом: онлайн-анкета, автоматическое решение, электронное подписание. Кредитные площадки-агрегаторы тоже принимают одну заявку на несколько банков сразу, но перед отправкой проверяйте, с какими банками работает сервис, и убедитесь, что организация есть в реестре Банка России.
Условия программ меняются, поэтому конкретные ставки и требования на 2026 год проверяйте на сайтах банков: материалы вроде этого не являются офертой. На практике чаще всего ошибаются те, кто гонится именно за словом «без отказа» и рассылает заявки во все банки подряд. О последствиях такого подхода подробно в разделе про ошибки.
Почему банки отказывают и как повысить шансы на одобрение
Банки чаще всего отказывают в рефинансировании по шести причинам: высокая долговая нагрузка, текущие просрочки, испорченная кредитная история, слишком много заявок за короткий срок, ошибки в анкете и низкий официальный доход. Разберём каждую:
- Высокий ПДН. Если платежи по всем кредитам превышают, по разным оценкам банков, 40–50% дохода, новый кредит, скорее всего, не одобрят: банк увидит риск неплатежа.
- Текущая просрочка. Подавляющее большинство программ требует, чтобы на момент заявки просроченной задолженности не было вовсе.
- Испорченная история. Длительные или частые просрочки в прошлом снижают одобряемость, хотя отдельные банки к ним терпимее.
- Много заявок за короткий срок. Каждое обращение фиксируется в кредитной истории. Пять-семь заявок за неделю выглядят для скоринга как отчаянный поиск денег.
- Ошибки в анкете. Опечатка в сумме дохода или остатке долга расценивается как недостоверные сведения.
- Неофициальный доход. Его нельзя подтвердить документально, поэтому банк считает его нулевым.
Что реально повышает шансы, по опыту разбора таких ситуаций:
- Закажите кредитную историю через Госуслуги: запрос уходит в бюро, где она хранится, а дважды в год это бесплатно. Проверьте, нет ли чужих или «забытых» долгов.
- Погасите текущую просрочку, если она есть: хотя бы минимальными платежами выведите договоры в график.
- Сократите «висящие» лимиты по кредитным картам: даже нетронутый лимит банки учитывают как потенциальную нагрузку.
- Укажите в анкете точные остатки и доход, сверив их с документами.
- Приложите подтверждение дохода, даже если банк его не требует: это часто улучшает ставку.
- Подавайте заявки последовательно, с интервалом, а не пачкой; начните с банка, где вы зарплатный или давний клиент.
Даже безупречная анкета не гарантирует одобрение: скоринг остаётся внутренней технологией банка, и решение всегда за ним. Если после подготовки отказывают все, это сигнал не «добивать» заявками, а смотреть на альтернативные инструменты. О них в конце статьи.
Рефинансирование кредита в этом же банке или в другом: что выбрать
Рефинансирование кредита в этом же банке обычно проще по документам и скорости, а перекредитование в другом банке чаще даёт заметно более низкую ставку. Выбор сводится к тому, что для вас важнее: сэкономить время или деньги. Сравнение по главным критериям:
| Критерий | Тот же банк | Другой банк |
|---|---|---|
| Документы и проверка | Минимум: банк вас уже знает, история часто пересчитывается внутри договора | Полный пакет: анкета, доход, справки об остатках |
| Ставка | Снижение возможно, но не гарантировано: банк не обязан улучшать условия | Выше шанс получить существенно более низкую ставку: банк конкурирует за нового клиента |
| Объединение чужих кредитов | Не всегда доступно: часть банков «внутри» перекредитует только свои договоры | Как правило, можно объединить кредиты из разных банков |
| Дополнительные деньги сверх долга | Редко | Часто возможно |
| Скорость | Быстрее: меньше проверок | Дольше: обычно 1–2 рабочих дня на решение |
Как выбрать на практике. Сначала посчитайте разницу: если новая ставка ниже текущей на 2–3 процентных пункта и больше, а остаток долга значительный, есть смысл пройти полную проверку в другом банке. Если разница минимальна или долг почти выплачен, разумнее запросить пересмотр условий у своего банка: это быстрее, дешевле и без новых проверок. И уточните у своего банка прямым вопросом: «Есть ли у вас программа рефинансирования кредитов других банков?». Иногда внутреннее предложение оказывается лучше ожиданий, особенно для зарплатных клиентов.
Какие кредиты и займы можно рефинансировать онлайн
Онлайн-рефинансирование чаще всего доступно для рублёвых потребительских кредитов, долгов по кредитным картам и товарных кредитов, а вот займы в МФО (микрофинансовых организациях) принимают далеко не все банки. Чаще всего объединяют такой набор обязательств:
- потребительский кредит наличными;
- кредитная карта с остатком долга;
- POS-кредит, то есть товарный кредит, оформленный в магазине;
- автокредит;
- микрозаймы (микрокредиты), но с ограничениями по банкам.
Количество объединяемых кредитов жёстко не ограничено: всё упирается в одобренную сумму и политику конкретного банка. Все обязательства должны быть оформлены на вас и отражаться в вашей кредитной истории.
Отдельно стоит сказать про рефинансирование займа онлайн, то есть перекредитование микрозаймов банковским кредитом. Мотив экономии здесь самый частый: займы в МФО самые дорогие, ставка по ним ограничена законом на уровне 0,8% в день, но даже в пределах этого потолка микрозайм за год обходится несопоставимо дороже банковского кредита. Замена двух-трёх займов одним кредитом с оплатой раз в месяц обычно радикально снижает нагрузку. При этом принимать займы к рефинансированию готовы не все банки, поэтому перечень допустимых обязательств уточняйте до подачи заявки.
Ограничения, о которых рекламные страницы часто умалчивают. Почти все банки требуют отсутствия текущей просрочки на момент заявки. Ипотека рефинансируется по отдельным программам с залогом и не смешивается с потребкредитами «в одной корзине»; то же относится к автокредитам под залог: их берут в рефинансирование, но переоформление залога редко проходит полностью дистанционно. Минимальный срок действия рефинансируемого кредита, как правило, от трёх месяцев для чужих банков и от шести для своих. Валюту банки принимают рублёвую: долларовые или евровые кредиты в стандартные программы не входят.
Какие документы и условия нужны для онлайн-заявки
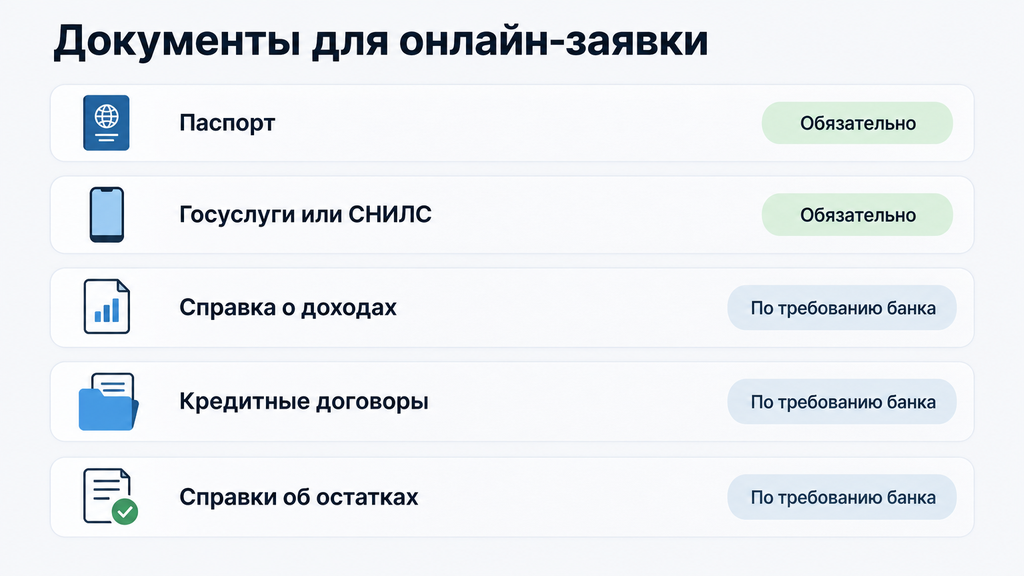
Для онлайн-заявки на рефинансирование обычно достаточно паспорта и данных о действующих кредитах, а справку о доходах банк запрашивает по собственной инициативе, в зависимости от суммы и профиля заёмщика. Практический чек-лист:
- Обязательно: паспорт гражданина РФ; при дистанционном оформлении нужна подтверждённая учётная запись Госуслуг или СНИЛС.
- По требованию банка: справка о доходах (о доходах и суммах налога физического лица, прежняя 2-НДФЛ, или по форме банка), копия трудовой книжки или сведения о трудовой деятельности для наёмных сотрудников.
- По рефинансируемым кредитам: номера договоров, реквизиты для погашения, справки об остатках задолженности с указанием просрочек.
- Отдельные категории: пенсионерам нужны документы о назначенной пенсии, самозанятым справка о доходах из приложения «Мой налог», индивидуальным предпринимателям документы о доходах за последние 12 месяцев.
Удобство онлайн-формата в том, что при подаче через Госуслуги часть данных подтягивается автоматически: паспорт физически показывать некому, а анкета заполняется быстрее. Тем не менее остатки по старым кредитам никто за вас не соберёт, так что подготовьте их заранее.
Типовые требования банков в 2026 году выглядят так: гражданство РФ и регистрация на территории страны; возраст чаще всего от 21 года, в отдельных банках от 18 лет, с верхними границами «до 65–70 лет на момент окончания договора»; отсутствие текущих просрочек; минимальный срок действия рефинансируемого кредита обычно от трёх месяцев. Конкретные пороги у каждого банка свои, и их стоит сверить до заполнения анкеты, чтобы не тратить заявки впустую.
Как понять, что рефинансирование выгодно: считаем на примере
Рефинансирование выгодно тогда, когда экономия на процентах перекрывает сопутствующие расходы, а не когда просто уменьшился ежемесячный платёж. Платёж легко «снизить» растягиванием срока, но тогда может вырасти переплата. Поэтому сравнивайте три параметра: ставку, платёж и полную переплату за оставшийся срок.
Для оценки используйте ПСК, полную стоимость кредита. Это все ваши платежи по договору, выраженные в процентах годовых: проценты, тело долга и обязательные сопутствующие расходы. ПСК всегда выше заявленной ставки, если в договоре есть дополнительные платежи, и именно она показывает реальную цену кредита.
Условный пример (цифры округлённые, расчёт для иллюстрации, не оферта). Остаток долга 500 000 ₽, платить осталось 36 месяцев по ставке 24%:
| Параметр | Сейчас: 24%, 36 мес | Рефинансирование: 18%, 36 мес | Рефинансирование: 18%, 60 мес |
|---|---|---|---|
| Ежемесячный платёж | около 19 600 ₽ | около 18 100 ₽ | около 12 700 ₽ |
| Переплата до конца срока | около 206 000 ₽ | около 151 000 ₽ | около 262 000 ₽ |
Что показывает пример. Рефинансирование на ту же длину срока под 18% экономит примерно 55 000 ₽ переплаты и снижает платёж на полторы тысячи, однозначно выгодный вариант. А удлинение срока до 60 месяцев делает платёж комфортнее почти на 7 000 ₽, но переплата становится выше исходной. Это не «плохой» вариант: если текущий платёж неподъёмен и есть риск просрочек, платёжная разгрузка может оказаться важнее итоговой переплаты. Просто принимайте такое решение осознанно.
Ориентиры осмысленного перекредитования:
- разница в ставке примерно от 2–3 процентных пунктов;
- остаток долга крупный, а платить осталось не один месяц: чем больше остаток и срок, тем заметнее экономия;
- по старым кредитам нет штрафов и комиссий за досрочное погашение (по потребительским кредитам в РФ они, по общему правилу, запрещены, но проверьте договор);
- новая ПСК ниже текущей, а не одна ставка.
Как рассчитать выгоду рефинансирования без сложных вычислений: возьмите калькулятор на сайте банка, задайте остаток долга и срок и сравните итоговую сумму выплат с остатком выплат по текущему графику. Разница между этими двумя цифрами и есть ваша потенциальная экономия.
Типичные ошибки и риски при онлайн-рефинансировании
Основные риски при онлайн-рефинансировании связаны не с отказом банка, а с невнимательностью самого заёмщика: спешка и уверенность, что «одобрят и так», обходятся дороже любого отказа. Вот ошибки, которые чаще всего встречаются на практике, и как их избежать:
| Ошибка | Чем грозит | Как сделать правильно |
|---|---|---|
| Смотреть только на размер платежа | Растянутый срок и выросшая переплата | Сравнивать ставку, ПСК и итоговую сумму выплат |
| Подписать договор, не проверив страховку и платные услуги | Скрытое удорожание кредита | Читать преддоговорное раскрытие информации; помнить, что от большинства страховок можно отказаться в «период охлаждения», обычно в течение минимум 14 дней после подключения |
| Не погасить старые кредиты в отведённый срок | Обычно 30–60 дней: у ряда банков повышается ставка или кредит теряет целевой статус | Погашать сразу после получения денег и сохранять платёжные документы |
| Не взять справку о закрытии старых договоров | Спор «кто виноват», если банк-кредитор продолжит начислять проценты | Запросить справки о полном погашении и закрытии по каждому договору |
| Отправить пачку заявок за неделю | Каждая заявка фиксируется в кредитной истории; скоринг видит «отчаянный поиск» и снижает одобряемость | Подавать последовательно, с интервалом в несколько недель |
| Поверить «гарантированному рефинансированию без отказа» за предоплату | Потеря денег: так работают мошенники, а не лицензированные банки | Проверять организацию в реестре Банка России; легальные кредиторы не берут деньги «за одобрение» |
Отдельный кейс из практики. Человек рефинансировал два кредита, деньги банкам перевёл, но по одному договору не закрылся небольшой хвост, сумма в несколько десятков рублей от округления процентов. Через полгода выяснилось, что по «закрытому» кредиту копеечный долг превратился в просрочку, и в кредитной истории появилась отметка об этом. Поэтому после погашения запрашивайте справку о закрытии и через месяц-два проверяйте кредитную историю: все старые договоры должны быть отмечены как полностью погашённые.
Что делать, если рефинансирование недоступно: альтернативные сценарии
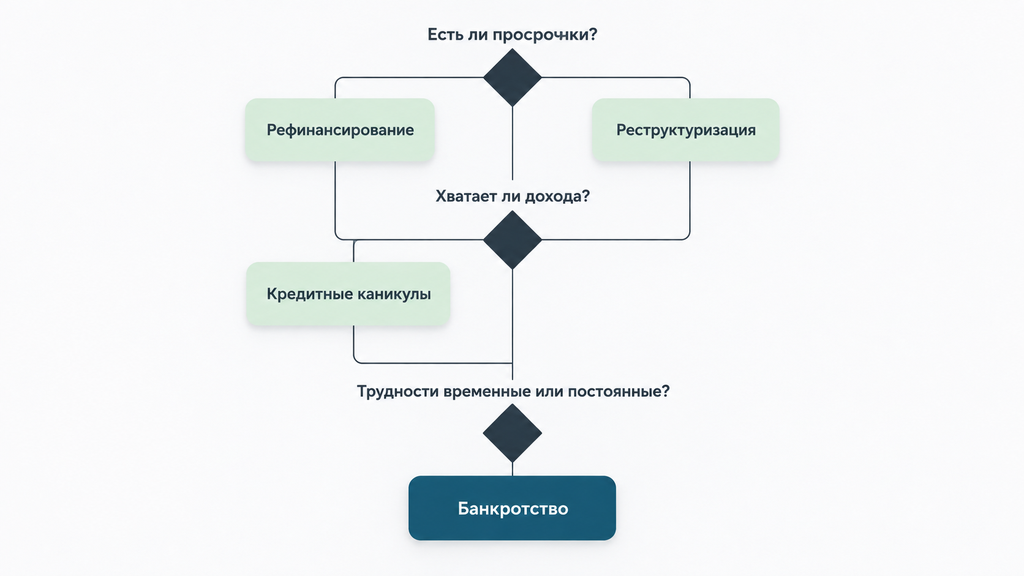
Если банки отказывают в рефинансировании или просрочки уже есть, задача меняется: нужно не перекредитоваться, а снизить долговую нагрузку законными инструментами, например реструктуризацией, кредитными каникулами, мировым соглашением или банкротством. У каждого сценария своя зона применимости:
- Трудности временные, доход вернётся через пару месяцев → кредитные каникулы или реструктуризация у своего банка: передышка без нового кредита и без новых проверок.
- Платёж неподъёмен, но доход в целом стабильный → реструктуризация с увеличением срока: платёж снижается, договор сохраняется.
- Банк уже подал в суд → мировое соглашение: график утверждает суд, и это законный способ договориться с кредитором на стадии разбирательства.
- Долг системно не уменьшается, дохода не хватает на базовые расходы → банкротство по закону о несостоятельности (127-ФЗ): судебная процедура или внесудебное банкротство через МФЦ (многофункциональный центр) при соблюдении установленных условий.
Логика выбора простая: если трудности временные, подходят мягкие инструменты, которые сохраняют кредитную историю и отношения с банком. Если же долговая нагрузка неподъёмна на постоянной основе и платежи не покрывают даже проценты, перекредитование лишь откладывает проблему, и разумнее разбирать ситуацию с юристом.
Если непонятно, какой сценарий ваш, это нормальная ситуация: долги редко складываются «по учебнику». Можно оставить заявку и кратко описать свою ситуацию: юрист бесплатно сделает первичный разбор долгов, покажет, какие варианты законны в вашем случае и что для них требуется. Разбор ни к чему не обязывает: сразу принимать решение и оплачивать услугу не нужно. К нам можно обратиться и по процедуре банкротства, и по любому другому юридическому вопросу, связанному с кредитами, взысканием или долгами.
Когда вместо перекредитования стоит рассмотреть банкротство
Банкротство стоит рассматривать, когда долг принципиально не может быть выплачен, а не когда платежи просто неудобны. Ориентировочные признаки:
- платежи занимают больше половины дохода, и после них не остаётся на базовые расходы;
- платежи уходят преимущественно на проценты, а основной долг почти не уменьшается;
- просрочки уже есть, и банки в рефинансировании отказывают;
- долг состоит преимущественно из кредитов и займов, которые не привязаны к определённым вещам.
При этом банкротство не мгновенное списание: судебная процедура занимает время, требует финансовой прозрачности и ведёт к последствиям. На период процедуры ограничивается распоряжение имуществом, после завершения несколько лет действуют ограничения на новые кредиты и руководящие позиции. При судебном банкротстве под реализацию может попасть имущество, не защищённое законом; при этом единственное пригодное для проживания жильё (если оно не в ипотеке) по общему правилу остаётся с вами. Все условия и последствия нужно проверять на своей ситуации: универсальных сценариев здесь нет.
Простой пример. У человека три кредита и два займа, платежи занимают больше половины дохода, банки отказали в рефинансировании из-за просрочек, а долг за год не уменьшился ни на рубль: платежи уходили в проценты. В такой ситуации банкротство становится законным и предсказуемым путём: он требует времени и дисциплины, но даёт понятную процедуру с определённым результатом, а не бесконечную погоню за новыми займами. Если ситуация похожа на вашу, оставьте заявку на бесплатную первичную консультацию: кратко опишите долги, и специалист поможет разложить её по шагам.
Часто задаваемые вопросы
Можно ли рефинансировать кредит онлайн без визита в банк?
Да, большинство банков принимает заявку онлайн и подписывает договор дистанционно, через Госуслуги, код из СМС или электронную подпись. В отдельных случаях банк может попросить подтвердить личность в офисе, но это скорее исключение. Учтите период охлаждения: деньги по кредиту на сумму 50–200 тысяч рублей поступают не ранее чем через 4 часа после подписания, а свыше 200 тысяч не ранее чем через 48 часов.
Реально ли получить рефинансирование кредита без отказа?
«Без отказа» это рекламная формулировка, а не гарантия: по закону банк вправе отказать без объяснения причин. За формулой обычно стоит упрощённый пакет документов и быстрое автоматическое решение. Шансы выше при отсутствии текущих просрочек, умеренной долговой нагрузке и точных данных в анкете.
Можно ли рефинансировать кредит в том же банке, где он взят?
Да, многие банки предлагают внутренние программы рефинансирования, а иногда и пересчёт графика внутри действующего договора. Плюсы в меньшем числе документов и проверок: банк вас уже знает. Минус в том, что ставка снижается не всегда, поэтому результат стоит сравнить с предложениями других банков.
Дадут ли рефинансирование, если есть просрочки?
Большинство банков требует отсутствия текущей просрочки на момент подачи заявки, это стандартное условие программ. Закрытые просрочки в прошлом обычно не препятствие, хотя и снижают шансы. При действующих просрочках реальнее реструктуризация у своего банка или разбор ситуации с юристом, а не новая заявка.
Можно ли объединить в один кредит займы из МФО и банковские кредиты?
Да, банковским кредитом можно погасить и займы в МФО, но принимают их не все банки, поэтому перечень допустимых обязательств нужно уточнять заранее. Чаще всего хотят заменить дорогие микрозаймы одним платежом по значительно более низкой ставке. Все обязательства должны быть оформлены на вас и отражены в кредитной истории.
Сколько времени занимает онлайн-оформление рефинансирования?
Заполнение заявки обычно занимает 5–15 минут, предварительное решение приходит от нескольких минут до 1–2 рабочих дней. После одобрения действует период охлаждения: деньги поступают не ранее чем через 4 часа при сумме 50–200 тысяч рублей и не ранее чем через 48 часов при большей сумме. На погашение старых кредитов банки обычно дают 30–60 дней.
Что делать, если банки отказали в рефинансировании?
Сначала проверьте кредитную историю и вероятные причины: просрочки, высокая долговая нагрузка, слишком много заявок за короткий срок. Затем рассмотрите альтернативы: реструктуризацию у своего банка, кредитные каникулы, а при критичной нагрузке банкротство по 127-ФЗ. Если ситуация неясна, можно оставить заявку и кратко описать долги: юрист бесплатно сделает первичный разбор и подскажет законный вариант; решение сразу принимать не нужно.
Сколько кредитов можно объединить при рефинансировании?
Жёсткого лимита в законе нет: как правило, банк позволяет объединить несколько рублёвых кредитов, карт и займов из разных организаций. Итоговая сумма ограничена одобрением конкретного банка и вашей платёжеспособностью. Важно, чтобы все обязательства были оформлены на заявителя и отражались в кредитной истории.