Объединение и консолидация кредитов в банках: Сбербанк, ВТБ, Альфа-Банк и другие
Консолидация кредитов это объединение нескольких кредитов, займов и кредитных карт в один новый кредит с единым ежемесячным платежом. В 2026 году такую услугу в форме программ рефинансирования предлагают Сбербанк, ВТБ, Альфа-Банк, Т-Банк, Совкомбанк, МТС Банк и другие банки. Объединение упрощает график платежей и обычно снижает ежемесячную нагрузку, но сам долг при этом не уменьшается, а выгода зависит от разницы ставок и от того, какую часть срока старых кредитов вы уже выплатили. Поэтому решение стоит принимать только после расчёта переплаты.
Что такое консолидация кредитов и платежей простыми словами
Консолидация платежей это когда несколько ежемесячных платежей по разным кредитам заменяются одним платежом с единой датой. Часто термины используют как синонимы, но между ними есть нюанс:
- Консолидация долга (или консолидация задолженности) это замена нескольких отдельных обязательств одним. Вместо трёх договоров с разными ставками, суммами и датами остаётся один договор.
- Консолидационный кредит это новый кредит, который оформляют специально для погашения старых долгов: его суммы должно хватить на все объединяемые остатки. По форме это тот же потребительский кредит, но его назначение: закрытие задолженностей, а не произвольные траты.
- Кредит на консолидацию долга это тот же инструмент с акцентом на цель: вы оформляете его не под произвольные траты, а чтобы разобраться с долгами. По условиям банков нередко можно взять и небольшую дополнительную сумму сверх долга, на личные нужды.
На практике механизм выглядит так. Вы подаёте заявку и указываете, какие кредиты хотите закрыть. Банк оценивает вашу кредитную историю и доход, одобряет сумму, которой хватает на все остатки, и выдаёт новый кредит. Дальше возможны два варианта: банк сам перечисляет деньги кредиторам либо переводит сумму вам на счёт, и вы гасите старые долги самостоятельно. Во втором случае ответственность за своевременное погашение лежит на вас, и за этим придётся следить внимательно.
Признаки механизма, которые полезно понимать заранее:
- новый кредит оформляется на общую сумму остатков по всем объединяемым долгам;
- ставка по новому договору определяется индивидуально и не равна минимальной из рекламы;
- долг не уменьшается: консолидация меняет форму обязательств, а не списывает их;
- объединять можно кредиты, кредитные карты, автокредиты, а иногда и микрозаймы; конкретный набор зависит от правил банка;
- чаще всего банк не рефинансирует собственные кредиты: объединяют долги из других банков.
Чем объединение кредитов отличается от рефинансирования и реструктуризации
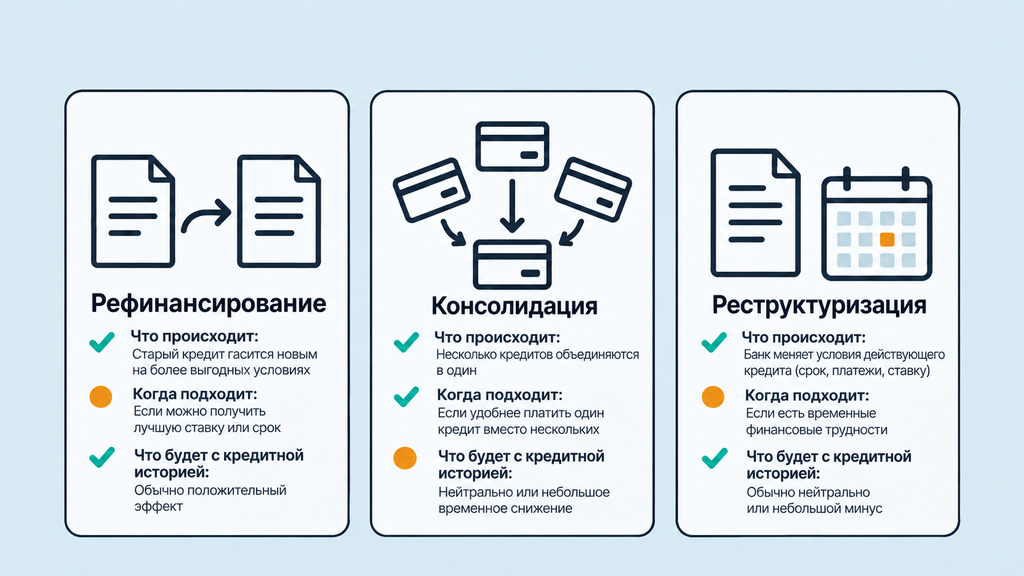
Объединение кредитов это частный случай рефинансирования. Реструктуризация устроена иначе: новый кредит при ней вообще не оформляется. Путаница возникает потому, что на сайтах банков услуга почти всегда называется «рефинансирование», а слово «консолидация» в названиях продуктов встречается редко. При этом объединение кредитов в один и рефинансирование одного кредита решают разные задачи.
Разобраться помогает простая логика:
- Рефинансирование: замена существующего долга новым кредитом на более комфортных условиях. Рефинансировать можно и один кредит, и сразу несколько.
- Консолидация это та же замена, но обязательно нескольких долгов. Объединение двух кредитов в один, пяти займов и пары карт всё это консолидация средствами рефинансирования.
- Реструктуризация: изменение условий действующего договора. Банк может удлинить срок, снизить платёж, временно приостановить неустойку или дать кредитные каникулы. Новый кредит не выдаётся, договор остаётся прежним, меняются только его параметры.
Юридическая основа у рефинансирования это 353-ФЗ, закон о потребительском кредите (займе): именно он регулирует досрочное погашение старых договоров и порядок уведомления банка. Существенно одно: уведомить банк о досрочном погашении нужно заранее (как правило, за 30 дней), если договором не установлен меньший срок.
| Критерий | Рефинансирование (включая консолидацию) | Реструктуризация |
|---|---|---|
| Что происходит с договором | Старые договоры закрываются, оформляется новый | Договор остаётся, меняются условия |
| Где оформляется | В своём или любом другом банке | Только там, где выдан кредит |
| Кому обычно доступно | Заёмщикам без текущих просрочек, с доходом и нормальной историей | Тем, кто испытывает или предвидит финансовые трудности |
| Нужны ли просрочки | Как правило, мешают одобрению | Часто являются основанием для обращения в банк |
| Влияние на кредитную историю | Старые кредиты закрываются, появляется новый | Может появиться отметка об изменении условий |
Типичная ошибка: смешивать эти инструменты в одном запросе к банку. Если вы платите исправно и хотите удобства, ваш путь через рефинансирование. Если доход упал и платить уже трудно, логичнее просить у своего банка реструктуризацию, а не искать новый кредит.
Что даёт объединение кредитов: один платёж вместо нескольких
Объединение кредитов заменяет несколько платежей с разными датами и суммами одним и, как правило, заметно упрощает управление бюджетом. Никакой магии здесь нет: вы по-прежнему должны ту же сумму, просто обслуживать её становится проще. Вот что обычно получает заёмщик:
- Одна дата платежа. Её нередко можно подстроить под день зарплаты: вместо трёх списаний в разные числа месяца остаётся одно.
- Снижение ежемесячного платежа. Достигается за счёт удлинения срока или более низкой ставки. Платить каждый месяц легче, но переплата за весь срок, как правило, растёт.
- Экономия на ставке. Возможна, когда старые кредиты дорогие (например, карты или займы), а новый кредит выдаётся дешевле.
- Меньше риск случайной просрочки. Один платёж проще контролировать, чем пять: технические просрочки из-за забытой даты случаются часто и портят кредитную историю.
- Один кредитор вместо нескольких. Если в будущем понадобятся каникулы или изменение условий, вести диалог с одним банком проще, чем с тремя.
Типичная ситуация из практики: у человека три кредита и две кредитные карты, платежи занимают больше половины дохода, а даты списаний разъехались по всему месяцу. Случайно пропущен один из платежей, появились штраф и запись в истории. Объединение всех долгов в один платёж в начале месяца решает обе проблемы: нагрузка распределяется равномернее, а риск забыть о дате исчезает.
Условный пример расчёта «до и после». Допустим, по трём кредитам суммарный платёж 24 000 рублей в месяц, остаток долга 600 000 рублей, ещё 2,5 года выплат. Новый кредит на тот же остаток со ставкой на 3 пункта ниже и сроком 4 года даёт платёж около 16 000 рублей. Бюджету стало легче, но за полтора дополнительных года банк успеет взять проценты за весь этот период. Общая переплата почти наверняка вырастет, даже если ставка ниже. Это честная цена снижения нагрузки, и её важно видеть до подписания договора.
Кому объединение кредитов подходит, а кому принесёт только лишнюю переплату
Консолидация помогает тем, кто исправно платит, но хочет управлять долгами удобнее, и может навредить тем, у кого кредиты близки к погашению или доход не тянет даже один новый платёж. Решение зависит не от рекламы, а от трёх вещей: остатков по старым кредитам, разницы ставок и вашего бюджета.
Объединение долга обычно оправдывает себя, если одновременно:
- у вас несколько дорогих договоров: карты, займы, потребкредиты с высокими ставками;
- по старым кредитам выплачена меньше половины срока;
- новая ставка ощутимо ниже старых, ориентир от 1,5–2 процентных пунктов;
- доход стабильный, и новый платёж укладывается в 40–50% дохода;
- главная цель: порядок в платежах или снижение ежемесячной нагрузки.
Скорее не подходит, если:
- по кредитам осталось платить несколько месяцев: новый договор запустит проценты заново;
- ставки на рынке выросли с момента оформления старых кредитов;
- дохода не хватает даже на текущие платежи, и новый кредит лишь отсрочит проблему, увеличив долг;
- деньги нужны «чтобы закрыть дыру»: без изменения расходов долговая нагрузка быстро вернётся.
Частый вопрос: «Стоит ли объединять кредиты в один, если ставки сейчас высокие?» Если старые кредиты вы взяли в годы низких ставок, в 2026 году новая ставка почти наверняка окажется выше, и такое объединение ведёт к росту переплаты. В этом случае разумнее оставить всё как есть или рассмотреть реструктуризацию, если платёж стал тяжёлым.
Когда консолидация кредитов выгодна
Выгода от объединения кредитов максимальна в первой половине срока старых договоров и при существенной разнице в ставках. Типичные выгодные сценарии:
- три–пять мелких кредитов и карт с высокими ставками, оформленных в разное время;
- среди долгов есть дорогой микрозайм, который выгодно «перенести» в банковский кредит;
- платежи превышают половину дохода, а объединение снижает их до комфортного уровня;
- человек путается в датах и уже допускал технические просрочки.
Как посчитать выгоду до заявки:
- Выпишите по каждому долгу остаток, ставку, платёж и число оставшихся платежей; всё это есть в приложениях банков и в графике платежей.
- Сложите переплату по старым графикам до конца срока.
- На калькуляторе банка рассчитайте новый кредит на ту же сумму остатков и сложите его переплату.
- Сравните две цифры с учётом страховки и других платежей нового договора.
Ограничение, о котором часто забывают: онлайн-калькулятор, включая калькулятор рефинансирования Т-Банка или Сбербанка, показывает минимальную ставку. Финальную банк сообщит только после рассмотрения заявки, и она может быть заметно выше расчётной. Считайте заранее по пессимистичному сценарию: подставляйте максимальную ставку из диапазона.
Когда объединять кредиты невыгодно
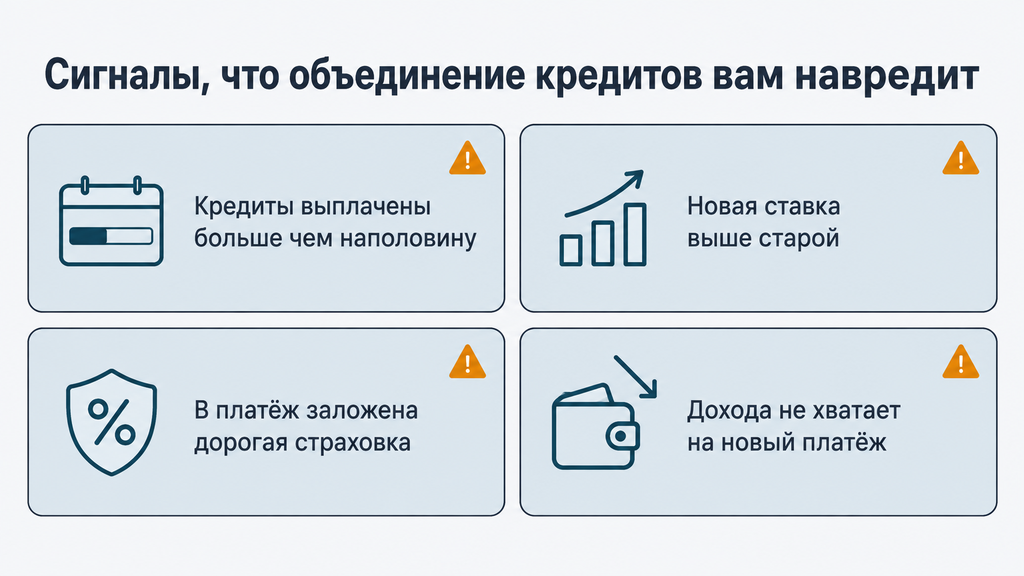
Объединение невыгодно, когда старые кредиты близки к погашению, новая ставка выше или сопоставима со старой, а доход не покрывает новый платёж. «Красные флаги», которые мы видим в реальных ситуациях чаще всего:
- Кредит выплачен больше чем наполовину. При аннуитетных платежах (равных по сумме взносах) в первые годы большая часть платежа уходит на проценты, а в конце вы почти только возвращаете тело долга. Новый кредит начнёт начислять проценты на весь остаток с нуля, и вы заплатите их повторно.
- Разница ставок меньше 1,5–2 пунктов. Экономия не покроет затраты на переоформление, страховку и время.
- В платёж «зашита» дорогая страховка. Низкая ставка в рекламе нередко предполагает договор страхования; посчитайте полную стоимость кредита, а не только процент.
- Плата растёт быстрее дохода. Если после консолидации всё равно остаётся нечем платить, проблема не в графике, а в уровне долга.
Отдельно про ошибку, которая встречается постоянно: консолидация ради «суммы на руки». Если к новому кредиту добавляют дополнительные деньги и человек тратит их на текущие расходы, а не на погашение, долг увеличивается вместе с нагрузкой. Консолидировать кредиты имеет смысл ради порядка и снижения переплаты, а не ради доступа к новым деньгам.
Как объединить кредиты разных банков в один: пошаговый план
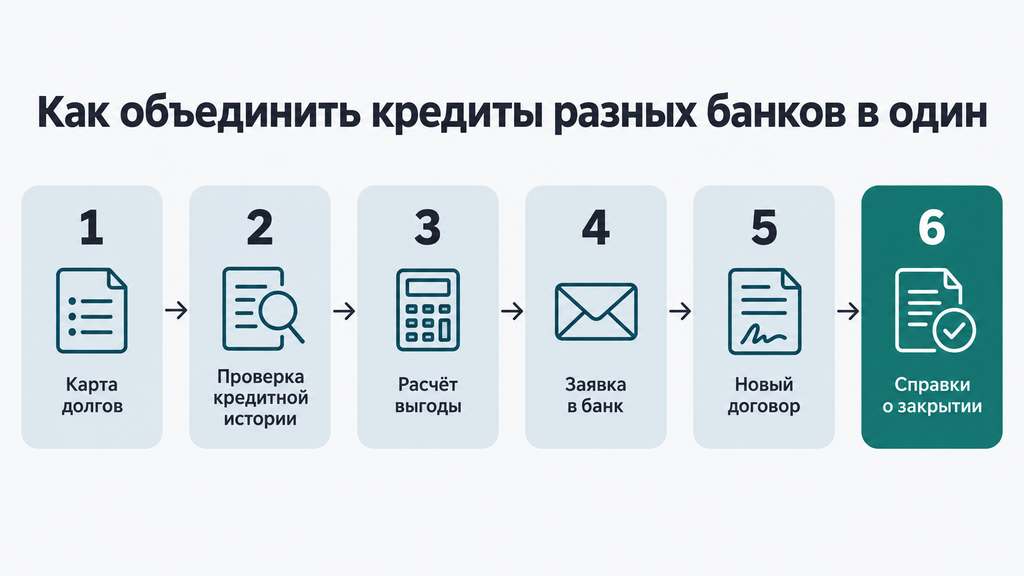
Чтобы объединить кредиты разных банков в один, нужно собрать данные по всем долгам, проверить кредитную историю, сравнить предложения, подать заявку и проконтролировать закрытие старых договоров. Займов из МФО это тоже касается: многие банки принимают микрозаймы в программу, но их остатки обязательно должны быть отражены в заявке. Пошагово процесс выглядит так:
- Соберите полную карту долгов. Список всех кредитов, карт и займов с остатками, ставками и датами платежей. Данные можно взять из договоров, приложений банков и кредитной истории. Объединение двух кредитов в один считается так же, как пяти; разница только в объёме подготовки.
- Проверьте кредитную историю. Убедитесь, что все долги в ней отражены верно, а ошибок и чужих кредитов нет. Как это сделать, рассказываем ниже в отдельном разделе.
- Сформулируйте цель. Снизить платёж, сократить срок или упростить график: от цели зависит выбор параметров нового кредита. Это разные расчёты, и результат у них разный.
- Сравните предложения и посчитайте переплату. Используйте калькуляторы банков, подставляйте максимальную ставку из диапазона и прибавляйте страховку.
- Подайте заявки. Можно в несколько банков одновременно: отказ одного не закрывает вопрос. Данные о всех долгах указывайте полностью, банк всё равно увидит их в кредитной истории, а умолчания ведут к отказу.
- Подпишите договор и погасите старые кредиты. Если деньги перечислены вам, закройте старые договоры в срок, установленный новым договором. Затяжка означает плату или штрафные условия. Перед досрочным погашением уведомите банк-кредитор в порядке, предусмотренном договором и законом.
- Получите справки о закрытии. По каждому погашенному кредиту запросите справку об отсутствии задолженности. Это документ, который защитит вас от спорных требований в будущем.
Есть у всего процесса и скользкое место: период между получением денег и фактическим закрытием старых кредитов. В это время старые договоры продолжают начислять проценты, а новый кредит уже «работает». Поэтому погашать старые долги нужно в первые же дни, а не «когда удобно».
Какие документы понадобятся для объединения кредитов
Базовый набор: паспорт и данные по рефинансируемым кредитам. Конкретный банк может дополнительно запросить подтверждение дохода и справки об остатках задолженности. Стандартный чек-лист:
- паспорт;
- реквизиты или номера договоров по всем объединяемым долгам;
- справки об остатке задолженности из банков-кредиторов;
- документ о доходах: справка 2-НДФЛ или справка по форме банка, если требуются;
- СНИЛС или ИНН, если банк их запросит.
Некоторые банки упрощают процедуру: например, в Т-Банке по публичным условиям для заявки достаточно паспорта, потому что данные о кредитах банк берёт из кредитной истории. Сбербанк, ВТБ и Альфа-Банк, как правило, запрашивают более полный пакет. Точные требования проверяйте на официальных сайтах банков на дату подачи заявки: наборы документов периодически меняются.
Практический совет: справки об остатках заказывайте заранее. На их подготовку уходит несколько рабочих дней, а срок действия ограничен (обычно от нескольких дней до месяца). И ещё одна типичная ошибка: скрыть часть долгов в заявке. Банк видит кредитную историю целиком, и расхождение данных почти всегда приводит к отказу.
Условия банков в 2026 году: Сбербанк, ВТБ, Альфа-Банк, Т-Банк, Совкомбанк
В 2026 году объединение кредитов в России доступно в форме программ рефинансирования крупных банков, и у каждого свои лимиты по числу и типу объединяемых долгов. Сводные параметры выглядят так:
| Банк | Сколько долгов можно объединить | Типы долгов | Ориентировочный срок | Примечание |
|---|---|---|---|---|
| Сбербанк | до 5 кредитов сторонних банков + часть своих продуктов | потребкредиты, карты, автокредиты | до 5 лет | остаток срока по рефинансируемым кредитам — не менее 180 дней |
| ВТБ | до 6 кредитов | потребкредиты, карты, автокредиты | до 5–7 лет | ставка индивидуальная |
| Альфа-Банк | до 5–6 долгов | потребкредиты, карты | до 5–7 лет | заявка онлайн |
| Т-Банк | до 6 кредитов и микрозаймов | потребкредиты, карты, автокредиты, займы МФО | до 5 лет | свои кредиты не рефинансирует |
| Совкомбанк | несколько кредитов и карт | кредиты и карты, включая карты «Халва» | зависит от программы | акцент на объединение в один платёж |
| МТС Банк (М-Банк) | несколько кредитов и карт | кредиты, карты | зависит от программы | условия проверяйте отдельно |
Данные ориентировочные, приведены по публичным материалам банков на момент подготовки статьи, не являются публичной офертой. Ставки, суммы и лимиты меняются — перед подачей заявки проверяйте актуальные условия на официальных сайтах.
Общие правила почти для всех программ: собственные кредиты банк обычно в объединение не берёт (исключением бывает Сбербанк, который рефинансирует и свои продукты, но в ограниченном числе), ставка определяется индивидуально и зависит от кредитной истории и показателя долговой нагрузки. Чем ниже нагрузка и чище история, тем ближе ставка к минимальной из рекламы.
Т-Банк (бывший Тинькофф): рефинансирование до шести кредитов
По публичным условиям программы Т-Банк позволяет объединить до шести кредитов и микрозаймов из других банков в один кредит на сумму до 5 млн рублей и сроком до 5 лет. Особенности, которые важно знать:
- заявка оформляется онлайн, для неё нужен только паспорт: данные о кредитах банк берёт из кредитной истории;
- свои кредиты Т-Банка рефинансировать нельзя: только долги из других банков;
- деньги поступают на дебетовую карту банка;
- старые кредиты нужно закрыть самостоятельно в срок по договору (по публичным условиям, до даты второго платежа по новому кредиту), иначе взимается плата до 1% от суммы.
Т-Банк принимает карты и автокредиты сторонних банков, поэтому запросы вроде «рефинансирование кредитной карты Сбербанка в Т-Банке» или «рефинансирование автокредита в Т-Банке» закрываются этой же программой. Уточните только актуальные лимиты по автокредитам, они отличаются от потребительских.
Нередко спрашивают: чем опасно рефинансирование кредита в Тинькофф (Т-Банке)? Специфических рисков нет, они общие для всех банков: финальная ставка может оказаться выше ожидаемой, срок удлиняется и переплата растёт, а ответственность за своевременное погашение старых долгов лежит на заёмщике. Плюс нюанс программы: пока вы не закрыли старые кредиты, у вас фактически два набора обязательств, и тянуть с погашением нельзя. Калькулятор рефинансирования Т-Банка на официальном сайте покажет предварительный платёж, но не гарантию ставки.
Сбербанк: объединение до пяти кредитов разных банков
Сбербанк рефинансирует до пяти кредитов сторонних банков и часть собственных продуктов: потребительские кредиты, кредитные карты и автокредиты. Сверх погашения долгов можно взять дополнительную сумму. Заявку подают в СберБанк Онлайн или в отделении.
Теперь про рефинансирование кредита в Сбербанке: условия и ограничения.
- по публичным требованиям, до конца срока рефинансируемого кредита должно оставаться не менее 180 дней, поэтому почти закрытые договоры банк в объединение не возьмёт;
- своих продуктов в заявку можно включить ограниченное число; это редкий случай, когда банк рефинансирует собственные долги;
- ставка индивидуальная и во многом зависит от ключевой ставки Центробанка: пока ключевая ставка высокая, новые кредиты, как правило, дороже кредитов прошлых лет.
Отсюда практический вывод для 2026 года: если кредит или карта были оформлены в годы низких ставок, объединение через сбербанковское рефинансирование, скорее всего, увеличит переплату. Но если долги дорогие (карты, займы, кредиты «в рассрочку» с высокой ставкой), консолидация кредитов в Сбербанке может снизить и платёж, и ставку. Как объединить кредиты в один в Сбербанке технически: в приложении откройте раздел «Кредиты», затем «Рефинансирование», там же считается предварительный платёж.
Отдельно про запрос «рефинансирование кредита Сбербанка в другом банке»: кредит самого Сбера сторонние банки рефинансируют как обычный чужой долг; препятствий нет, если соблюдаются общие требования к истории и нагрузке.
ВТБ и Альфа-Банк: программы перекредитования
ВТБ и Альфа-Банк объединяют долги через программы рефинансирования потребительских кредитов, допуская по несколько кредитов и карт разных банков в одном новом договоре. Ориентиры такие: у ВТБ до шести кредитов, срок до 5–7 лет, суммы до нескольких миллионов рублей; у Альфа-Банка до 5–6 долгов (кредиты и карты), заявка онлайн, ставка индивидуальная.
Что такое рефинансирование кредита в ВТБ с точки зрения заёмщика: новый потребительский кредит, в заявку которого включаются старые договоры, прежде всего из других банков. Можно ли добавить собственный продукт ВТБ, проверяйте по действующим условиям на официальном сайте. Консолидация кредитов в ВТБ отдельной услугой не называется: это та же программа рефинансирования.
Перекредитование в Альфа-Банке работает по той же логике: если хотите объединить кредиты в один в Альфа-Банке или перевести туда кредитную карту другой организации, подавайте заявку онлайн и указывайте все долги полностью. Ставка по «рефинансированию кредитной карты» будет зависеть от истории и уровня дохода, и минимальное значение из рекламы достигается редко.
Совкомбанк, МТС Банк и программы для кредитных карт
Совкомбанк и МТС Банк тоже позволяют объединить несколько кредитов и карт в один платёж, а отдельные программы ориентированы на погашение кредитных карт, включая карту «Халва». Совкомбанк продвигает формат «один платёж по всем долгам»: в заявку включаются кредиты и карты одного или разных банков. Условия по рефинансированию сторонних карт, включая сценарии с «Халвой», проверяйте отдельно, программы обновляются.
По МТС Банку (М-Банк) логика та же: рефинансирование кредитов и карт, ставка индивидуальная. На частый запрос «просрочка кредита в М-Банке» ответ такой: с действующей просрочкой новое объединение, как правило, не одобрят. Сначала нужно урегулировать текущий долг (о вариантах после просрочки рассказываем в соответствующем разделе ниже).
И практическая деталь про «погасить кредит в Совкомбанке» или любом другом банке: после полного закрытия долга обязательно запросите справку об отсутствии задолженности. Без неё погашенный кредит может всплыть в спорной ситуации, например при обращении взыскания или проверке истории перед крупной сделкой.
Про отзывы. Запросы вида «рефинансирование кредитной карты Сбербанка — отзывы» или «рефинансирование кредитных карт Халва — отзывы» показывают, что люди хотят понять реальный опыт, а не рекламу. Типовые темы из отзывов заёмщиков повторяются: одобрение приходит тем, у кого нет просрочек; финальная ставка нередко выше расчётной на калькуляторе; страховка иногда «съедает» часть выгоды. Читайте отзывы именно под этим углом: ищите не эмоции, а факты. Какая была история, какая ставка одобрена в итоге, как быстро закрылись старые долги.
Чем опасно рефинансирование кредита: риски и подводные камни
Главный риск рефинансирования это рост общей переплаты из-за нового срока и процентов, которые заново начисляют на весь остаток долга, плюс дополнительные расходы на страховку и оформление. Разберём риски по пунктам, чтобы увидеть их до заявки, а не после:
- Проценты начинаются с нуля. Новый договор начисляет проценты на весь остаток, включая ту часть долга, проценты по которой вы уже почти выплатили.
- Срок удлиняется, переплата растёт. Платёж снижается, но общая сумма выплат по договору увеличивается. Это нормально, если вы понимаете цену вопроса, и плохо, если считали только ежемесячный платёж.
- Финальная ставка выше расчётной. Калькулятор показывает минимум; одобренная ставка зависит от истории и нагрузки и может быть заметно выше.
- Страховка меняет экономику. Низкая ставка часто доступна при заключении договора страхования. Считайте полную стоимость кредита: страховка за весь срок способна обесценить разницу в 1–2 пункта ставки.
- Двойная нагрузка на переходный период. Пока старые кредиты не закрыты, проценты по ним идут параллельно с новым договором.
- Дополнительная сумма возвращает долги. Деньги «сверх погашения» без плана трат быстро приводят к прежнему уровню нагрузки, и это уже при большем кредите.
- Риск при дальнейшей просрочке. Если объединённый долг крупный и по нему допущена длительная просрочка, у банка появляется право инициировать банкротство заёмщика в арбитражном суде. Для должника это менее выгодный сценарий, чем собственная подача: при подаче банка влияние на ход процедуры у кредитора больше. Это не повод для паники, а аргумент не запускать ситуацию.
И главное заблуждение, которое приходится разбирать постоянно: рефинансирование не уменьшает долг. Не списывает его часть, не «прощает» проценты. Это замена одной формы долга другой. Если сумма обязательств объективно не по силам, объединение лишь отложит момент, когда нужно решать задачу другими инструментами.
Как снизить риск в трёх шагах: считайте полную переплату до и после; подставляйте в калькулятор максимальную ставку из диапазона; читайте договор целиком, особенно пункты о страховке, плате за погашение старых кредитов и штрафных условиях.
Можно ли объединить кредиты без рефинансирования или через Госуслуги
Объединить кредиты в один без оформления нового кредита нельзя: банк не может «склеить» чужие договоры. Через Госуслуги удобно проверить долги и кредитную историю, но не объединить кредиты. Это два самых частых мифа темы, разберём оба.
«Как объединить все кредиты в один без рефинансирования?» Юридически никак: каждый кредитный договор отдельный, и менять их структуру между банками не уполномочен никто, кроме самих банков. Единственный путь без нового кредита: упрощение платежей у своего кредитора. Это реструктуризация (изменение графика, срока, платежа), кредитные каникулы (временное освобождение или снижение платежей на период трудностей) либо договорённость об ином графике. Это не консолидация: долгов останется столько же, но обслуживать их станет легче.
«Можно ли объединить кредиты через Госуслуги?» Нет. Госуслуги позволяют узнать свои задолженности, включая исполнительные производства, и запросить сведения для получения кредитной истории; это полезный первый шаг подготовки. Но само объединение выполняется только через банк: заявка подаётся в банк, и никак иначе. Сторонние сайты и «помощники», которые обещают объединить долги через Госуслуги за предоплату, это типичная схема мошенничества. Проверяйте такой «сервис» по одному признаку: просьба заплатить до любого результата почти всегда означает обман.
«Можно ли взять кредит на погашение долгов?» Формально да: кредит на погашение долгов и есть консолидационный кредит, обычный потребительский кредит, которым вы закрываете старые обязательства. Отличие в подходе. Осознанная консолидация: посчитанная выгода, полная карта долгов, план закрытия, управляемый платёж. «Перекладывание» долгов: новый кредит взят, старые долги закрыты, а через год к ним добавились новые, потому что расходы не менялись. Если дохода не хватает на жизнь без новых займов, кредит проблему не решит, а увеличит. Это тот случай, когда стоит сначала оценить ситуацию целиком; с этим помогают юристы по долгам, и первичный разбор у нас бесплатный.
Что делать, если есть просрочки или банки отказывают
С действующей просрочкой рефинансирование, как правило, не одобряют, но это не тупик: есть реструктуризация, кредитные каникулы, мировое соглашение и, в крайнем случае, банкротство. Действуйте по ситуации:
- Пока просрочка свежая и небольшая. Погасите долг со штрафом как можно быстрее, попросите банк не передавать данные о технической просрочке (на практике такие просьбы выполняются не всегда, но попытаться стоит). Затем уже можно пробовать заявки на объединение.
- Платить становится трудно, но просрочек ещё нет. Идите в свой банк за реструктуризацией до первой просрочки, так выше шансы на мягкие условия. Подготовьте документы, подтверждающие изменение ситуации: справку о снижении дохода, документы о болезни, потере работы.
- Просрочка длительная, банк или коллекторы уже звонят. Фиксируйте все контакты, запрашивайте расчёт долга письменно, проверяйте требования через Госуслуги и ФССП. Не подписывайте соглашений, которые не понимаете.
- Банк подал в суд. Судебный приказ: упрощённое судебное решение, которое выносится без вызова сторон; его можно отменить возражением в течение 10 дней с момента получения. По иску в обычном порядке можно заявлять о тяжёлом материальном положении и просить отсрочку исполнения.
Почему банки отказывают в объединении: недостаточный доход, высокая долговая нагрузка (ПДН, показатель долговой нагрузки, то есть доля платежей по кредитам в ежемесячном доходе; выше 50% банк считает критичной), негативные записи в кредитной истории, недостоверные данные в заявке. Причину отказа банк называть не обязан, но перечисленное закрывает большинство случаев.
Если долги уже не по силам (платёж съедает большую часть дохода, просрочки нарастают, взыскание дошло до суда и приставов), объединение кредитов проблему уже не решит. Законные варианты в этой ситуации другие: мировое соглашение с кредитором, внесудебное банкротство через МФЦ при подходящих условиях или судебное банкротство физического лица, то есть процедура по закону о несостоятельности, которая позволяет освободить добросовестного должника от непосильных обязательств через арбитражный суд. У неё есть условия, ограничения и последствия, и продать её как «лёгкий способ списать всё» было бы нечестно.
Если вы не знаете, что делать с долгами, можно обратиться к нам за бесплатной консультацией: по банкротству, реструктуризации или любому другому юридическому вопросу. Достаточно оставить заявку и кратко описать ситуацию; специалист первично разберёт её и покажет карту вариантов. Принимать решение сразу и оплачивать услугу не нужно: сначала вы просто понимаете, куда двигаться.
Как проверить кредитную историю и оценить свои шансы
Кредитную историю можно бесплатно проверить дважды в год в каждом бюро кредитных историй; список своих БКИ сначала запрашивают через Госуслуги. Пошагово:
- Через Госуслуги запросите список бюро, где хранится ваша история.
- Запросите отчёт в каждом бюро: по закону дважды в год это бесплатно.
- Проверьте отчёт на ошибки: чужие кредиты, не закрытые фактически долги, неверные просрочки. Ошибки исправляются заявлением в бюро, и начать лучше заранее: исправление занимает время.
- Оцените показатель долговой нагрузки: сложите все ежемесячные платежи и разделите на доход. Если выше 50%, шансы на одобрение консолидации минимальны: банк видит критичный риск.
Ещё один частый вопрос: «как проверить кредитную историю в М-Банке» или в любом другом банке. Историю ведут не банки, а бюро, поэтому проверка делается через БКИ. Но многие банки, включая МТС Банк, показывают кредитную историю или её краткую версию прямо в приложении. Это удобно для быстрой оценки, хотя за полный отчёт иногда берут плату или подключают подписку.
Признаки того, что заявка на объединение с высокой вероятностью пройдёт: за последние месяцы нет просрочек; долговая нагрузка снижается; данные в заявке совпадают с кредитной историей; по старым кредитам пройдена лишь небольшая часть срока. Если хотя бы один пункт «не сходится», сначала приведите его в порядок, потом подавайте.
Чек-лист перед объединением кредитов
Пройдитесь по списку до подачи заявки, каждый пункт отвечает за один риск:
- Я знаю точные остатки, ставки и даты платежей по всем долгам, включая карты и займы.
- Я проверил кредитную историю и исправил найденные ошибки.
- Я посчитал переплату «до» и «после» на калькуляторе, по полной стоимости кредита.
- Разница ставок достаточная: ориентир от 1,5–2 процентных пунктов.
- По старым кредитам выплачено меньше половины срока.
- Новый платёж укладывается примерно в 40% дохода, в крайнем случае в 50%.
- Я учёл стоимость страховки и других платежей нового договора.
- Я готов погасить старые кредиты в срок по новому договору и знаю, что за задержку предусмотрена плата.
- У меня есть справки об остатках задолженности или я знаю, где их быстро получить.
- Я знаю, что буду делать, если банк откажет: запасной вариант это реструктуризация у своего кредитора.
Если по большинству пунктов ответ «да», консолидация для вас рабочий инструмент: считайте, сравнивайте предложения и подавайте заявки. Если «нет», а платежи уже давят на бюджет, не добавляйте новый кредит к старым проблемам. Прежде чем подписывать договор, стоит показать ситуацию юристу по долгам: в нашей практике один просмотрённый вовремя расчёт экономил людям годы переплаты. Оставьте заявку и опишите ситуацию в нескольких словах. Первичный разбор бесплатный, и даже если обращаться за услугами вы не планируете, вы хотя бы увидите полную карту вариантов: от реструктуризации до банкротства.
Часто задаваемые вопросы
Консолидация долга и рефинансирование — это одно и то же?
Да, по сути это одно и то же: консолидация это частный случай рефинансирования, когда новым кредитом закрывают сразу несколько старых долгов. Отдельного продукта «консолидация» в линейках банков почти нет, такие программы называются рефинансированием. Разница в том, что рефинансировать можно и один кредит, а консолидация всегда предполагает два и более.
Сколько кредитов можно объединить в один?
Обычно от трёх до шести кредитов и карт разных банков. Ориентиры по программам: Сбербанк до 5, ВТБ до 6, Т-Банк до 6, Альфа-Банк до 5–6 (условия ориентировочные, проверяйте на дату подачи заявки). Сумма нового кредита должна покрывать остатки по всем объединяемым долгам. Собственные кредиты банка чаще всего в программу не включаются. Заметное исключение: Сбербанк с ограниченным числом своих продуктов.
Можно ли объединить займы в один, если уже есть просрочки?
С действующей просрочкой одобрение маловероятно: банки проверяют кредитную историю и почти всегда отказывают. Сначала закройте просрочку и обсудите с текущим кредитором реструктуризацию, исправьте ошибки в кредитной истории и только потом подавайте новые заявки. Если долги в целом неподъёмны, разумнее обсудить с юристом кредитные каникулы, мировое соглашение или банкротство, а не искать новый кредит.
Чем опасно рефинансирование кредита в 2026 году?
Основные риски: рост общей переплаты из-за удлинения срока, финальная ставка выше рекламной, дорогая страховка и двойная нагрузка, пока старые кредиты не закрыты. В 2026 году отдельно важно вот что: кредиты, оформленные в годы низкой ключевой ставки, рефинансировать обычно невыгодно, новая ставка будет выше. Перед заявкой посчитайте полную переплату на калькуляторе, а не только ежемесячный платёж.
Можно ли объединить кредиты через Госуслуги?
Нет, через Госуслуги кредиты не объединяют: сервис позволяет узнать свои задолженности и запросить сведения для получения кредитной истории, но заявку на консолидацию подают только в банк. Если сторонний сайт обещает «объединить долги через Госуслуги» и просит оплату заранее, это мошенничество. Используйте Госуслуги как источник данных для подготовки, не более.
Какой банк лучше выбрать для объединения кредитов?
«Лучшего» банка на все случаи нет, выбор зависит от состава ваших долгов и кредитной истории. Сравнивайте по четырём критериям: сколько долгов банк готов объединить, какие типы принимает (карты, автокредиты, займы МФО), максимальный срок и реальная ставка с учётом страховки. Практичный приём: подать заявки в два-три банка и сравнить реальные одобренные условия, а не рекламные минимумы.
Растёт ли переплата, если объединить кредиты на более долгий срок?
Да: удлинение срока снижает ежемесячный платёж, но почти всегда увеличивает суммарную переплату, потому что проценты начисляются дольше. Например, при сроке 2 года платёж выше, но переплата меньше; при сроке 5 лет платёж комфортнее, а итоговая сумма заметно больше. Выбор зависит от бюджета: если нужно дышать сейчас, длинный срок оправдан; если цель сэкономить, выбирайте короткий.
Что делать, если объединение кредитов не спасает и платить всё равно нечем?
Тогда задача меняется: нужен не новый кредит, а юридический разбор ситуации. Законные варианты: реструктуризация, кредитные каникулы, мировое соглашение с кредитором и банкротство физического лица. Банкротство это процедура по закону о несостоятельности, при которой добросовестного должника суд может освободить от дальнейшего исполнения обязательств. Вы можете оставить заявку у нас и кратко описать ситуацию: юрист бесплатно проведёт первичный разбор и покажет, какие варианты доступны именно вам, а решение о дальнейших действиях вы принимаете сами и без спешки.