Калькулятор рефинансирования кредита: расчет и уменьшение платежа
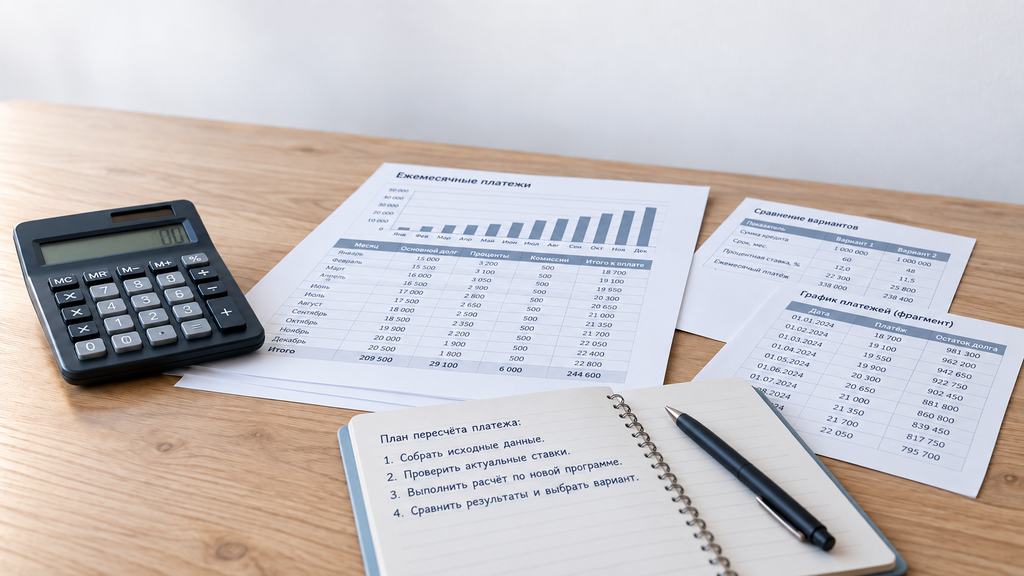
Онлайн-калькулятор рефинансирования кредита помогает еще до подачи заявки понять, каким станет ежемесячный платеж: достаточно ввести остаток долга, текущую ставку, остаток срока и предполагаемые новые условия — сервис покажет новый платеж, переплату и экономию. Любой такой расчет предварительный: банк подтверждает ставку и график только после проверки дохода и кредитной истории. Ниже разберем, как работать с калькулятором по шагам, что выгоднее уменьшать (платеж или срок), каких условий ждут банки в 2026 году и что делать, если рефинансирование недоступно.
Что такое калькулятор рефинансирования кредита и что он показывает
Калькулятор рефинансирования — это онлайн-инструмент, который пересчитывает кредит по новым условиям и показывает, изменятся ли ежемесячный платеж, переплата и срок. Само рефинансирование — оформление нового кредита, которым досрочно погашаются один или несколько старых. Простыми словами: вместо трех платежей в три банка вы делаете один, обычно по более низкой ставке или на более комфортный срок.
Считать заранее имеет смысл по одной причине: рефинансирование — это новый кредитный договор, и его условия лучше увидеть в цифрах до подписания, а не после. Расчет занимает несколько минут и не влияет на кредитную историю.
Хороший калькулятор показывает:
- текущий и новый ежемесячный платеж — станет ли жизнь легче в деньгах;
- старую и новую переплату — сколько вы заплатите банку сверх основного долга за весь срок;
- экономию или рост переплаты — итоговый баланс решения;
- график платежей — как распределены проценты и основной долг по месяцам.
Чего калькулятор не показывает: он не гарантирует одобрение заявки, не учитывает страховку и сопутствующие услуги, не знает вашу финальную ставку — банк определит ее после проверки. И он не сравнивает условия с полной стоимостью кредита (ПСК) — итоговой ставкой с учетом всех платежей, которую банк обязан раскрывать в договоре.
Поэтому у результата расчета всегда одна оговорка: он носит информационный характер и помогает принять взвешенное решение, но финальные условия фиксирует только договор с банком.
Как работает онлайн-калькулятор рефинансирования кредита
Онлайн-калькулятор рефинансирования пересчитывает кредит по формуле аннуитетных платежей, подставляя новые значения ставки, суммы и срока. Аннуитетный платеж — это схема погашения, при которой вы каждый месяц платите одинаковую сумму: в первые месяцы внутри нее преобладают проценты, к концу срока — основной долг. Большинство потребительских кредитов и кредитных карт с рассрочкой долга работают именно так.
Логика расчета всегда одна и та же:
- Вы вводите параметры действующего кредита: остаток долга, ставку, остаток срока.
- Задаете, что хотите изменить: снизить ставку, продлить или сократить срок, изменить сумму (например, объединить несколько кредитов в один).
- Калькулятор считает два графика, старый и новый, и выводит разницу по платежу и переплате.
Формулу знать необязательно, но полезно понимать ее смысл: платеж зависит от трех чисел — суммы, ставки и срока, и рост любого из них меняет результат нелинейно. Именно поэтому «продлить срок на год» и «снизить ставку на 2 пункта» дают разную экономию у разных людей, универсального ответа нет: считать нужно на своих цифрах.
Практический нюанс: банки начисляют проценты по ежедневной ставке и учитывают фактическое число дней в месяце, а упрощенные калькуляторы часто считают по месячной схеме. Отсюда расхождение в десятки-сотни рублей, и это нормально: финальный график в любом случае смотрите в договоре.
Какие данные нужны для расчета уменьшения ежемесячного платежа
Чтобы рассчитать уменьшение ежемесячного платежа, достаточно четырех данных. Соберите их заранее, тогда расчет займет пару минут:
- Остаток долга — то, что вы должны сейчас, а не сумма, которую брали. Он указан в графике платежей или приложении банка.
- Текущая ставка — из кредитного договора, а не «примерно та, что давали два года назад».
- Остаток срока — в месяцах, до последнего платежа.
- План изменений — снизить ставку, продлить срок, объединить несколько кредитов или добавить сумму.
Типичная ошибка, которую юристы видят на практике: человек вводит в калькулятор рефинансирования первоначальную сумму кредита и ставку по памяти. Расчет получается на непонятно каком кредите, а экономия либо преувеличена, либо занижена. Если обязательств несколько (два кредита и кредитная карта), соберите данные по каждому и посчитайте их сначала по отдельности, а затем как одну объединенную сумму.
Что вы получите на выходе: платеж, переплата и график
Расчет рефинансирования сводится к трем числам: новый ежемесячный платеж, новая переплата и разница с текущими условиями. Именно в таком порядке их и стоит читать:
- Новый платеж — то, что вы будете платить каждый месяц. Первое число, на которое смотрят все.
- Новая переплата — сколько процентов вы заплатите за весь оставшийся срок. Честное сравнение возможно только по ней.
- Экономия или рост переплаты — баланс: платеж может уменьшиться, а переплата — вырасти, если срок продлен. Калькулятор обычно показывает это отдельной строкой.
График платежей после пересчета тоже меняется: при продлении срока доля процентов в каждом платеже дольше остается высокой. Из-за этого два кредита с одинаковым платежом могут иметь разную переплату. Смотрите дальше первой строки результата.
Как рассчитать уменьшение ежемесячного платежа: пример с цифрами
Разберем расчет уменьшения ежемесячного платежа на условном примере. Исходная ситуация: остаток долга по потребительскому кредиту — 800 000 ₽, ставка — 24% годовых, до конца срока осталось 36 месяцев. Аннуитетный платеж по формуле составляет примерно 31 400 ₽ в месяц, переплата за оставшийся срок — около 330 000 ₽.
Теперь прогоним эту ситуацию через онлайн-калькулятор рефинансирования в двух сценариях.
Сценарий 1. Снизить ставку, срок не менять. Новая ставка — 17% годовых, срок остается 36 месяцев:
- новый платеж — примерно 28 500 ₽ в месяц;
- экономия — около 2 900 ₽ каждый месяц;
- переплата снижается примерно со 330 000 до 227 000 ₽, то есть почти на 103 000 ₽ за весь срок.
Сценарий 2. Снизить ставку и продлить срок. Новая ставка — 19% годовых, срок увеличен до 60 месяцев:
- новый платеж — примерно 20 800 ₽ в месяц, минус 10 600 ₽ к текущему;
- но переплата вырастает примерно до 445 000 ₽ — на 115 000 ₽ больше, чем сейчас, и на 218 000 ₽ больше, чем в сценарии 1.
| Параметр | Сейчас | Ставка 17%, 36 мес. | Ставка 19%, 60 мес. |
|---|---|---|---|
| Ежемесячный платеж | ≈ 31 400 ₽ | ≈ 28 500 ₽ | ≈ 20 800 ₽ |
| Переплата за срок | ≈ 330 000 ₽ | ≈ 227 000 ₽ | ≈ 445 000 ₽ |
| Изменение платежа | — | −2 900 ₽/мес. | −10 600 ₽/мес. |
| Изменение переплаты | — | −103 000 ₽ | +115 000 ₽ |
Цифры условные и округленные, но пропорция типичная. Вывод из примера важнее самих чисел: уменьшение ежемесячного платежа по кредиту не всегда означает выгоду. Продление срока снижает платеж сильнее всего, но за гибкость вы расплачиваетесь удлиненной переплатой. Перед заявкой сравнивайте оба сценария на своих цифрах и решайте, что для вас сейчас важнее: свободные деньги в месяц или меньшая общая стоимость кредита.

Что выгоднее: уменьшить ежемесячный платеж или сократить срок кредита
Математически выгоднее сокращать срок кредита, безопаснее для бюджета — уменьшать платеж: выбор зависит в первую очередь от стабильности вашего дохода. Проценты начисляются на остаток долга, поэтому чем быстрее он уменьшается, тем меньше итоговая переплата. В этом сила сокращения срока. Но обязательная нагрузка на месяц при этом не меняется, и если доход вдруг просядет, платить прежнюю сумму будет так же тяжело, как раньше.
Уменьшение ежемесячного платежа работает наоборот: экономия на процентах скромнее, зато у бюджета появляется запас прочности, а риск просрочки снижается. На практике выбор выглядит так:
- Сокращение срока подходит, если доход стабильный, платежи занимают заметно меньше половины бюджета, а резервный фонд на 3–6 месяцев жизни уже есть.
- Уменьшение платежа подходит, если доход плавающий (фриланс, сезонная работа, сдельные выплаты), платежи по кредитам занимают 40% дохода и больше, либо резерва нет.
Есть и третья стратегия, о которой реже пишут: комбинировать. При рефинансировании выбор уже встроен в новый договор: вы одновременно получаете новую ставку и подбираете срок так, чтобы платеж стал комфортным. Дальше, если доход восстановится, этот же кредит можно гасить досрочно с сокращением срока — по потребительским кредитам комиссия за досрочное погашение по закону не допускается, вы просто платите проценты за фактическое время пользования деньгами.
Чек-лист самопроверки перед выбором:
- Какая доля дохода уходит на все платежи по кредитам сейчас? Если ближе к половине, снижайте платеж.
- Есть ли накопления на 3–6 месяцев привычных расходов? Нет? Тогда снижение платежа приоритетнее экономии на процентах.
- Насколько стабилен доход в ближайший год? Не знаете заранее? Закладывайте запас.
- Сколько осталось платить? В первой половине срока проценты в платеже максимальны, там и экономия от новых условий заметнее.
Единственной ошибки стоит избегать в любом случае: считать один из вариантов универсально правильным. Кредит на 60 месяцев и кредит на 36 месяцев с разной ставкой дают разные ответы, поэтому каждый раз прогоняйте оба варианта через калькулятор.
Когда калькулятор покажет реальную экономию: условия банков и ограничения
Расчет рефинансирования близок к реальности, если выполнены базовые условия банков на 2026 год и в сравнение включены все расходы, а не только ставка. Банки одобряют рефинансирование, как правило, при нескольких условиях:
- Разница в ставках — примерно от 2 процентных пунктов. При меньшей разнице экономия часто съедается расходами на оформление.
- Кредит «вызрел». Обычно требуется, чтобы с выдачи прошло от 4 до 6 месяцев, а до конца срока оставалось не менее 3 месяцев.
- Нет текущих просрочек. Платежи идут по графику — это ключевое требование большинства банков.
- Проходная долговая нагрузка. Банк считает ПДН — показатель долговой нагрузки, то есть долю всех платежей по кредитам в ежемесячном доходе. Если на кредиты уходит больше половины дохода, вероятность отказа заметно растет, хотя решение всегда индивидуально.
Дальше про ограничения, из-за которых расчет на калькуляторе выходит оптимистичнее реального предложения:
- Рекламная ставка «от» почти всегда ниже финальной: реальную банк называет после проверки дохода и кредитной истории.
- Страхование жизни и другие сопутствующие продукты могут добавить к платежу несколько тысяч рублей в год и обнулить выгоду от снижения ставки. Считайте варианты со страховкой и без.
- Комиссии за выдачу или обслуживание счета встречаются реже, чем раньше, но в отдельных программах остаются, так что проверяйте тарифы.
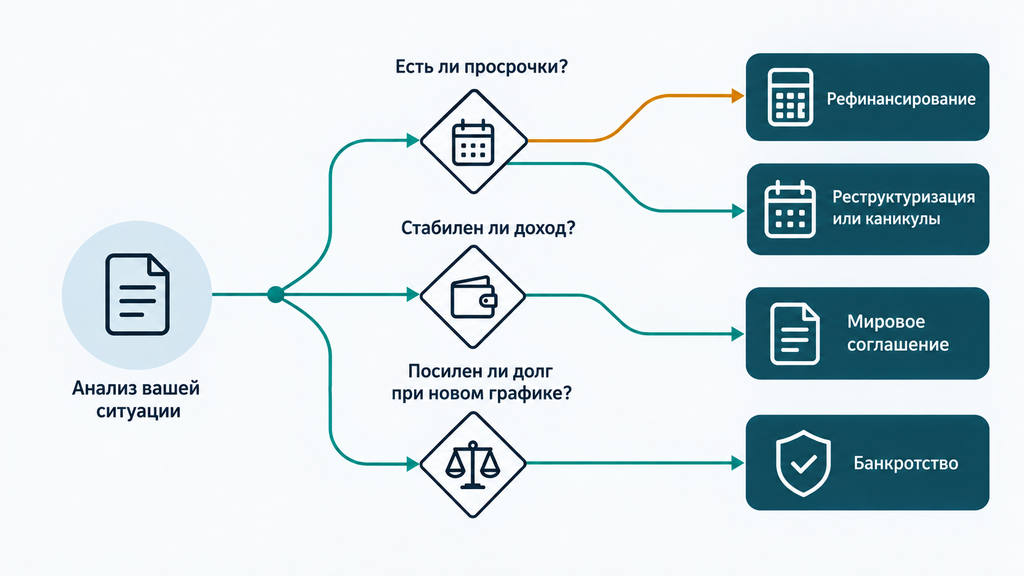
Отдельно про ситуации, когда стандартный совет «просто рефинансируйте» не работает: если уже есть просрочки, доход упал или банк подал в суд, новые кредиты чаще всего не одобряют, а попытки оформить их подряд только добавляют запросов в кредитную историю. В этих сценариях сначала нужны другие инструменты: реструктуризация, кредитные каникулы или правовая оценка ситуации в целом. Подробно о них сказано в разделе ниже. Условия конкретных банков и актуальные требования уточняйте напрямую: они обновляются, и информация в любом калькуляторе, включая эту статью, носит справочный характер.
Где взять калькулятор рефинансирования: Сравни, БЦК, Каспи и банки России
Считать рефинансирование можно на калькуляторах банков, финансовых агрегаторов и казахстанских сервисов. Результат везде ориентировочный, поэтому итог лучше перепроверить в двух-трех калькуляторах. Разные сервисы считают по разным формулам и с разным набором полей, и расхождения между ними полезны: они показывают, где учтены страховки, а где нет.
Критерии, по которым стоит выбрать калькулятор:
- показывает и платеж, и переплату за весь срок, а не только «экономию в месяц»;
- позволяет менять срок и сумму отдельно от ставки;
- умеет считать аннуитетные и, в идеале, дифференцированные платежи;
- не требует ввода паспорта, телефона и других персональных данных ради самого расчета;
- содержит оговорку об информационном характере результата — это признак честного сервиса.
Тревожный сигнал обратного рода: обещание «рассчитайте одобрение за 1 минуту» без пояснений, по какой формуле и с какими условиями считается результат. Такой «калькулятор» обычно является формой заявки, а не инструментом планирования.
Калькуляторы банков и агрегаторов России
Калькуляторы на сайтах банков показывают логику их собственных продуктов: у Альфа-Банка, Газпромбанка, Совкомбанка и Сбербанка рефинансирование считается по ставкам конкретных программ, и результат ближе к реальной заявке, но привязан к условиям одного банка. Агрегаторы (например, Сравни и Банки.ру) работают иначе: один расчет в них сопоставляется с предложениями сразу нескольких банков, а рядом обычно выводятся актуальные ставки. Сервисы типа кредитных калькуляторов с досрочным погашением полезны для тонкой настройки — там можно задать день платежа, изменение ставки и несколько досрочных взносов.
Практический прием: возьмите один и тот же набор данных (остаток, ставку, срок) и вбейте его в два-три калькулятора. Если платежи совпали, формула близка к банковской; если заметно разошлись, посмотрите, какой сервис учел страховку или комиссии. Так за десять минут вы поймете и реалистичность экономии, и «поведение» разных сервисов.
И предостережение: не превращайте подбор в серию заявок. Каждый расчет без персональных данных безопасен, но каждая полноценная заявка на кредит фиксируется в кредитной истории, и десяток заявок за месяц снижает шансы на одобрение. Упомянутые сервисы и банки приведены нейтрально, для ориентира: это не реклама, условия актуальны на 2026 год и меняются.
Рефинансирование и уменьшение платежа в Казахстане: БЦК и Каспи
В Казахстане ситуация отличается: у БЦК (Банк ЦентрКредит) есть собственный калькулятор рефинансирования, а у Kaspi отдельной программы рефинансирования кредитов по открытым данным нет. Это важно знать, потому что запросы вида «ссылка на уменьшение ежемесячного платежа каспи» или «заявление на уменьшение ежемесячного платежа каспи» очень частые, а механизм там другой: платеж уменьшают частичным досрочным погашением в приложении.
Как это устроено в Kaspi (названия разделов могут меняться, сверяйтесь с актуальным интерфейсом приложения):
- Откройте приложение и войдите в раздел «Мой Банк».
- Выберите действующий кредит.
- Перейдите к частичному погашению и введите сумму.
- Выберите вариант пересчета: «уменьшить ежемесячный платеж» или «уменьшить срок».
- Подтвердите операцию и проверьте обновленный график в разделе платежей.
Ограничение, о котором стоит знать заранее: минимальная сумма частичного досрочного погашения может быть привязана к сумме нескольких ежемесячных платежей, а при временных финансовых трудностях доступно заявление на отсрочку; решение по нему банк принимает индивидуально. Отдельный нюанс страны: в казахстанских договорах общая переплата нередко фиксируется отдельной суммой за весь срок, а не только ставкой, поэтому калькулятор рефинансирования кредита в Казахстане может считать по другой логике, чем российские сервисы. Вводите данные строго так, как запрашивает конкретный калькулятор.
Как уменьшить ежемесячный платеж по кредиту: пошаговый план от расчета до нового договора
Уменьшение ежемесячного платежа по кредиту через рефинансирование проходит в семь шагов, от сбора данных до справок о закрытии старых договоров. План универсальный, он годится для потребительских кредитов, карт и объединения нескольких долгов:
- Соберите данные по всем обязательствам. Остатки долга, ставки, остатки сроков по каждому кредиту и карте берите из графиков платежей и приложений. Ошибка на этом шаге искажает весь дальнейший расчет.
- Рассчитайте уменьшение ежемесячного платежа в двух-трех калькуляторах. Сравните платеж и переплату в каждом; расхождения покажут, где учтены страховки и комиссии.
- Проверьте кредитную историю и прикиньте ПДН. Запросите отчет через Госуслуги или БКИ (ошибка в отчете — частая и исправимая причина отказов) и посчитайте долю платежей в доходе.
- Запросите предварительные условия. Уточните у банков ставку, срок, страховку, комиссии и требования к рефинансируемым кредитам.
- Сравните полную стоимость кредита, а не рекламную ставку. ПСК — итоговый ориентир: в ней банк обязан показать все платежи. Два предложения с одинаковой ставкой могут сильно отличаться по ПСК.
- Подайте заявку и заключите договор. Новый кредит обычно направляется напрямую на погашение старых; проверьте, что в договоре прописаны реквизиты и суммы погашения по каждому.
- Подтвердите закрытие старых кредитов. Возьмите справки об отсутствии задолженности и отсутствии претензий, особенно если старый банк не закрыл счет автоматически.
Что проверить до старта: нет ли текущих просрочек (с ними заявки почти не рассматривают) и не прописаны ли в старых договорах особые условия досрочного погашения. Что делать, если что-то пошло не так: если банк одобрил платеж выше расчетного, запросите письменное объяснение итоговой ставки и сравните еще одно-два предложения; если последовал отказ, уточните причину (банк обязан ее сообщить) и переходите к альтернативам из следующего раздела, а не к новой волне заявок.
Мини-чек-лист после оформления: новый график отражен в приложении, старые договоры закрыты, справки получены, автоплатеж по старым кредитам отключен.

Ошибки при расчете рефинансирования, из-за которых выгода оказывается мнимой
Чаще всего платеж «уменьшается» только на экране калькулятора: в расчет не попадают реальные расходы и условия банка. Ниже типовые ошибки с последствиями и способом их избежать:
| Ошибка | Чем грозит | Как правильно |
|---|---|---|
| Сравнивать только платеж, не глядя на переплату | Платеж меньше, а общая стоимость кредита выше на десятки тысяч | Сравнивать оба числа и ПСК двух предложений |
| Вводить первоначальную сумму кредита вместо остатка | Расчет на несуществующем кредите, экономия искажена | Брать остаток долга из графика платежей |
| Игнорировать страховку и комиссии | Экономия на ставке съедается платежами за допуслуги | Запросить расчет со страховкой и без нее |
| Ориентироваться на рекламную ставку «от» | Финальная ставка оказывается на 3–5 пунктов выше | Планировать по ПСК из предварительного предложения |
| Не учитывать ПДН и кредитную историю | Отказ после расчета, потраченное время | Проверить отчет из БКИ и долю платежей в доходе до заявки |
| Подавать много заявок одновременно | Серия запросов в БКИ снижает шансы на одобрение | Сначала расчеты, затем 1–2 адресные заявки |
Типичный кейс из практики. У человека платеж 26 000 ₽, доход поджимает, и он продлевает срок с 3 лет до 5. Платеж становится 18 500 ₽ — выдыхается, бюджет сходится. Через полгода при подсчете выясняется: за два дополнительных года переплата выросла примерно на столько, сколько могла бы сэкономить более низкая ставка, которую он так и не запросил у банка. Ситуация не катастрофичная, но увидеть ее можно было за две минуты в калькуляторе, сравнив оба сценария по переплате, а не только по платежу.
И еще одно заблуждение, которое стоит снять заранее: калькулятор банка не гарантирует одобрение на показанных условиях. Это инструмент планирования. Решение банк принимает после проверки документов, дохода и кредитной истории, поэтому любые расчеты, в том числе в этой статье, следует воспринимать как подготовку к разговору с банком, а не как его результат.
Если рефинансирование недоступно: как еще законно уменьшить платеж
Если банки отказывают из-за просрочек или высокой долговой нагрузки, платеж можно уменьшить другими законными способами — выбор зависит от стадии, на которой находится проблема. Рефинансирование работает, пока кредиты обслуживаются без просрочек; дальше карта вариантов меняется:
- Реструктуризация по соглашению с банком. Изменение графика, срока или ставки по вашему заявлению. Обращайтесь в банк до того, как накопится просрочка: так выше шанс на индивидуальные условия.
- Кредитные каникулы. Временная приостановка или уменьшение платежей при существенном падении дохода или чрезвычайной ситуации. Порядок регулируется законом о потребительском кредите (353-ФЗ), у льготы есть лимиты по сумме и сроку кредита — условия уточняйте на момент обращения.
- Мировое соглашение на этапе суда. Если дело уже в суде, стороны могут утвердить понятный график погашения, и взыскание приостанавливается на условиях соглашения.
- Банкротство. Когда долг неподъемен даже при комфортном графике, закон о банкротстве (127-ФЗ) предусматривает две процедуры: внесудебную — через МФЦ при долге от 25 тыс. до 1 млн ₽ и соблюдении установленных условий, и судебную — через арбитражный суд с финансовым управляющим. Это законный способ освободиться от неподъемных обязательств, но у процедуры есть условия, сроки и последствия, включая ограничения на время процедуры; заранее оцените их с юристом.
Ориентир для выбора простой. Просрочек нет и доход позволяет: работают рефинансирование или досрочное погашение с уменьшением платежа. Просрочки начались или доход упал: реструктуризация и каникулы. Долг в судебной стадии: переговоры о мировом соглашении. Платить объективно нечем годами: стоит разобрать ситуацию с юристом на предмет банкротства.
Если вы не знаете, что делать с долгами прямо сейчас, это нормальная точка старта, а не тупик. Вы можете оставить заявку и кратко описать свою ситуацию: мы бесплатно проведем первичный разбор, посмотрим на договоры, просрочки и претензии банков, оценим, подходит ли вам процедура банкротства, или разберем любой другой юридический вопрос и объясним порядок действий. Решение оплачивать услуги или заключать договор в этот момент не требуется: сначала — понимание вариантов и рисков, решения — только ваши.
Часто задаваемые вопросы
Как рассчитать уменьшение ежемесячного платежа по кредиту?
Введите в онлайн-калькулятор рефинансирования остаток долга, текущую ставку и остаток срока, затем подставьте новые условия. Калькулятор покажет новый платеж и разницу с текущим. Данные берите из графика платежей, а не по памяти. Результат считается предварительным: финальный график утверждает банк.
Что выгоднее при рефинансировании: уменьшить платеж или сократить срок?
Сокращение срока обычно дает большую экономию на процентах, уменьшение платежа — запас прочности при нестабильном доходе. Ориентир: если на платежи по кредитам уходит 40% дохода и больше, безопаснее снижать платеж. Лучший ответ даст расчет обоих сценариев на ваших цифрах со сравнением по переплате.
Можно ли рефинансировать кредитную карту и посчитать выгоду в калькуляторе?
Да, долг по кредитной карте включается в рефинансирование вместе с другими кредитами: в калькулятор вводятся остаток по карте и действующая ставка. Выгода часто заметнее, чем по потребкредитам, потому что ставки по картам обычно выше. Уточните у нового банка, принимаются ли карты в объединяемые долги: требования различаются.
Почему банк одобрил платеж больше, чем показал калькулятор?
Калькулятор считает по идеальным вводным, а банк применяет финальную ставку после проверки дохода и добавляет страховку и другие платежи, если вы их согласовали. Запросите у банка расчет полной стоимости кредита и предложение без страхования: разница между ними покажет, из чего складывается итоговый платеж.
Как уменьшить ежемесячный платеж в Каспи (Kaspi.kz)?
Отдельной программы рефинансирования у Kaspi нет: платеж уменьшают частичным досрочным погашением в приложении с выбором варианта «уменьшить платеж», а при временных трудностях подается заявление на отсрочку. Учтите, что минимальная сумма погашения может равняться нескольким ежемесячным платежам. Названия разделов и условия периодически меняются, поэтому сверяйтесь с актуальным интерфейсом приложения.
Как уменьшить ежемесячный платеж в Сбербанке?
Есть два основных пути: рефинансирование через заявку в приложении или на сайте с предварительным расчетом на калькуляторе банка либо реструктуризация по обращению, если доход снизился и платежи стали неподъемными. Итоговые ставку и график банк подтверждает после рассмотрения заявки; условия на 2026 год уточняйте в самом банке.
Можно ли рефинансировать кредит в Казахстане и какой калькулятор использовать?
Да, программы перекредитования работают и в Казахстане: например, свой калькулятор рефинансирования есть у БЦК (Банк ЦентрКредит), агрегаторы тоже считают местные предложения. Нюанс: в казахстанских договорах общая переплата нередко указывается отдельной суммой, а не только ставкой, поэтому вводите данные строго по полям конкретного калькулятора.
Что делать, если банки отказали в рефинансировании?
Сначала проверьте кредитную историю на ошибки и уточните причину отказа: банк обязан ее сообщить. Затем рассмотрите реструктуризацию или кредитные каникулы, а при критичной долговой нагрузке — оценку банкротства. Ситуацию можно разобрать со специалистом: первичная консультация бесплатна, для начала достаточно оставить заявку и кратко описать долги; решение о дальнейших шагах вы примете после разбора, без обязательств.