Что такое рефинансирование и перекредитование кредита: понятие, суть, выгода
Рефинансирование (перекредитование) — это оформление нового кредита на более выгодных условиях, чтобы досрочно погасить один или несколько действующих долгов: снизить ставку, уменьшить ежемесячный платёж или объединить несколько кредитов в один. Это законная банковская процедура, а не способ уйти от обязательств: долг сохраняется, но обслуживать его становится проще. Ниже разберём, как работает перекредитование, когда оно действительно выгодно, чем отличается от реструктуризации и что делать, если банки отказывают.
Что такое рефинансирование кредита простыми словами
Рефинансирование кредита — это замена одного или нескольких действующих долговых обязательств новым кредитом на более выгодных условиях. То, что значит «рефинансировать» кредит или долг, можно объяснить одной фразой: вы берёте новый заём и за счёт него досрочно закрываете старый, после чего платите только по новому договору: с другой ставкой, сроком и графиком платежей.
На первый взгляд идея выглядит странно: зачем брать кредит, чтобы закрыть кредит? Логика простая. Допустим, у человека три обязательства: потребительский кредит под 23%, долг по кредитной карте под 35% и небольшой заём с другой датой платежа. Каждый месяц нужно следить за тремя графиками, а суммарные проценты съедают заметную часть дохода. Банк предлагает кредит для рефинансирования под 16%: старые долги закрываются, вместо трёх платежей остаётся один, а переплата по процентам снижается. Долг при этом никуда не исчезает, просто становится дешевле и управляемее.
Механика процедуры всегда одинаковая:
- Вы подаёте заявку в банк: свой текущий или другой, у которого условия привлекательнее.
- Банк проверяет кредитную историю и доход, после чего одобряет или отклоняет заявку.
- За счёт нового кредита досрочно погашаются старые долги: обычно деньги банк переводит сам, иногда выдаёт их вам для самостоятельного погашения.
- Вы получаете новый договор и график и дальше вносите один платёж.
Важный нюанс: рефинансировать можно только обязательства перед банками и микрофинансовыми организациями, включёнными в государственные реестры Центрального банка РФ. Долги перед физлицами по расписке или перед компаниями, не входящими в эти реестры, через эту процедуру не переоформляются. Сведения обо всех ваших кредитах хранятся в бюро кредитных историй (БКИ), и именно оттуда банк берёт данные о том, сколько долгов у вас сейчас и как аккуратно вы их обслуживаете.
Перекредитование и рефинансирование — это одно и то же?
Да, перекредитование и рефинансирование — это названия одной и той же процедуры: оформление нового кредита для погашения действующего. В договорах и на сайтах банков встречаются оба термина, и выражения «рефинансирование это перекредитование», «перекредитование займов» или «перекредитование кредита» означают одно и то же. Настоящую разницу стоит искать не между этими словами, а между перекредитованием и похожими инструментами: реструктуризацией и кредитными каникулами, которые часто путают.
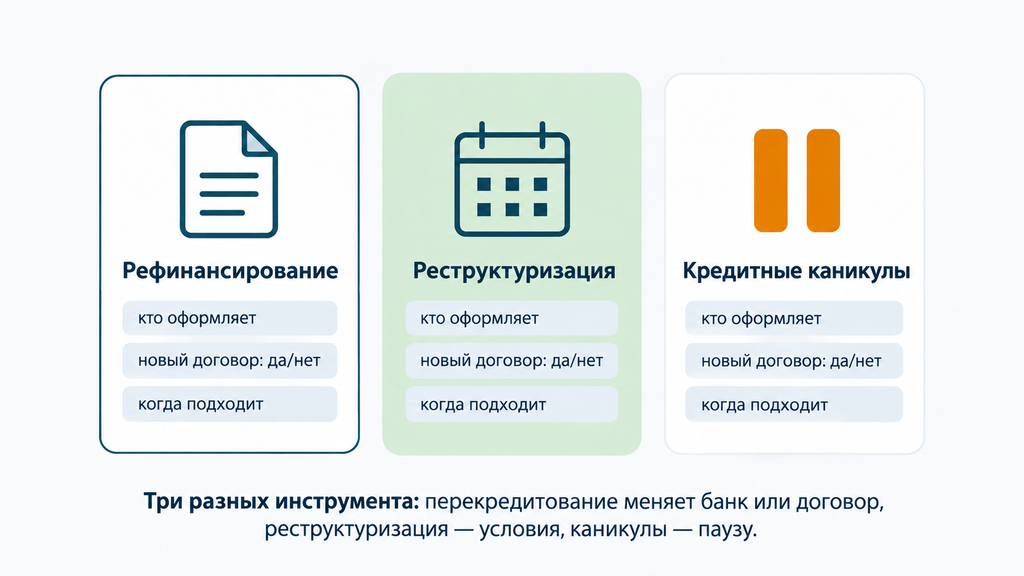
Реструктуризация — это изменение условий уже действующего договора без выдачи нового кредита. Обычно к ней прибегают, когда платить стало труднее: банк может продлить срок, снизить ставку или временно уменьшить платёж. Кредитные каникулы — это отсрочка или существенное снижение платежей на определённый период; оформляются они при подтверждённых финансовых трудностях.
| Критерий | Рефинансирование | Реструктуризация | Кредитные каникулы |
|---|---|---|---|
| Кто оформляет | Новый или текущий банк | Только текущий банк | Только текущий банк |
| Новый договор | Да, новый кредит | Нет, меняются условия старого | Нет, оформляется отсрочка |
| Когда обычно выбирают | Доход стабильный, цель — удешевить долг | Платить стало труднее, но доход сохраняется | Временная трудность: болезнь, отпуск без содержания, снижение дохода |
| Что с кредитной историей | Не портит при аккуратных выплатах | Как правило, отмечается в истории | Обычно отмечается в истории |
Частый вопрос: «чем отличается перекредитование от реструктуризации и что лучше выбрать?» Однозначного ответа нет: выбор зависит от того, зачем вам облегчить условия. Если доход в порядке и вы просто переплачиваете, логичнее перекредитование. Если платежи уже даются с трудом, сначала обсудите с текущим банком реструктуризацию или каникулы: новый кредит при высокой долговой нагрузке могут не одобрить.
Что даёт рефинансирование кредита: четыре задачи
Рефинансирование кредита даёт четыре основные возможности: снизить ставку, уменьшить ежемесячный платёж, объединить несколько долгов в один и, в отдельных случаях, получить дополнительную сумму сверх погашения старых долгов. Что реально даст перекредитование именно вам, зависит от того, какая из задач сейчас главная.
- Снизить переплату. Если с момента оформления кредита рыночные ставки заметно упали, новый договор под меньший процент сокращает общую сумму процентов. Это выгоднее всего на ранних сроках, когда большая часть платежей уходит именно на проценты.
- Уменьшить ежемесячный платёж. Если доход снизился и платежи занимают больше половины бюджета, платёж можно растянуть на более длинный срок. Платить станет легче, но общая переплата, скорее всего, вырастет: это осознанный компромисс.
- Собрать долги в один. Несколько кредитов и карт с разными датами и ставками заменяются одним платежом в один банк. Меньше риск забыть о дате платежа и получить просрочку, проще контролировать бюджет.
- Получить дополнительную сумму. Новый кредит может быть больше остатка старых долгов: разница выдаётся вам на любые цели. К этому варианту стоит относиться осторожно: он имеет смысл, только если дополнительные деньги идут на реальные потребности, а не на привычное «дотянуть до зарплаты».
Пример снижения переплаты в цифрах (условный): долг 500 000 ₽ под 22% вместо 24% и остаток срока три года: платёж уменьшается примерно на 500 ₽ в месяц, а общая экономия за срок может составить порядка 19 тысяч рублей. Цифры зависят от остатка долга и срока, а точный расчёт по вашей ситуации делает банк.
Честная оговорка: рефинансирование кредитной задолженности — это не автоматическая выгода. Новый договор должен быть действительно лучше старого по полной стоимости кредита, иначе процедура превратится в лишние расходы и продление долга. Как посчитать выгоду до подачи заявки, разбираем в следующем разделе.
Какие долги можно рефинансировать
Перекредитовать можно большинство банковских долгов: потребительские кредиты, кредитные карты, автокредиты и ипотеку, а в ряде банков — ещё и займы МФО. Типичный набор ограничений при этом одинаков у большинства банков: кредит должен быть оформлен на вас лично и отражаться в вашей кредитной истории, валюта — рубли, а количество объединяемых обязательств обычно ограничено (часто это до 5–6 кредитов и карт).
Что рефинансировать нельзя:
- долги перед физическими лицами по расписке;
- займы в организациях, не включённых в реестры Центрального банка РФ;
- чужие кредиты — например, оформленные на супруга или родителя;
- в большинстве банков — собственные кредиты того же банка, куда вы обращаетесь (правила различаются, проверяйте условия конкретной программы).
Тип кредита влияет на сложность процедуры: потребительские займы и карты перекредитуются быстрее всего, а ипотека идёт дольше и с дополнительными расходами. Условия программ «рефинансирование кредитов и ипотеки» на 2026 год нужно проверять непосредственно в банках: перечень принимаемых долгов и требования обновляются регулярно.
Рефинансирование кредитной карты — что это и когда имеет смысл
Рефинансирование кредитной карты — это замена возобновляемого долга с высоким процентом на обычный кредит с фиксированной ставкой и графиком погашения. У карты нет срока погашения: минимальный платёж растягивает долг на годы, и по ставке 30–40% годовых переплата выходит большой. Перевод долга карты в целевой кредит часто снижает и платёж, и переплату.
Практический момент, о котором редко предупреждают: мало погасить долг по карте, нужно ещё закрыть договор и получить подтверждение. Если счёт остаётся открытым, лимит продолжает учитываться как потенциальная долговая нагрузка, а при соблазне картой легко снова воспользоваться, и тогда вы будете платить и по новому кредиту, и по восстановившемуся долгу. Существует и альтернатива — перевод баланса на карту другого банка с льготным периодом; он может помочь при небольшой сумме, но требует погасить долг до конца льготного срока, иначе проценты начислят задним числом.
Рефинансирование ипотеки — что это такое и чем отличается
Рефинансирование ипотеки — это перевод ипотечного долга в другой банк или на новую программу под более низкую ставку, обычно на оставшийся долгий срок. По механике это перекредитование кредита с залогом: квартира остаётся в залоге, но обременение переоформляется на новый банк через Росреестр.
Отличия от обычного перекредитования касаются расходов и сроков: потребуется оценка квартиры, справки, новая страховка, иногда согласие первого банка и госпошлина за смену залогодержателя. Процесс занимает несколько недель, поэтому экономия должна быть ощутимой. На практике смысл обычно есть, если разница ставок составляет от 1 до 1,5 процентных пункта, а до конца срока осталось несколько лет.
Обязательно проверьте один момент до подачи заявки: если ваша ипотека оформлена по льготной программе (например, семейной), при переводе в другой банк льготную ставку можно потерять. В таких случаях перекредитование часто невыгодно, даже если рыночная ставка формально ниже.
Рефинансирование займов МФО в банке
Перекредитовать займы МФО можно, но это самый сложный сценарий: не каждый банк принимает микрозаймы к погашению, и одобряют такие заявки не всем. Часть банков позволяет включить рефинансирование долгов МФО в общую программу перекредитования, при этом заёмщик должен соответствовать стандартным требованиям: стабильный доход, отсутствие текущих просрочек, приемлемая кредитная история.
Как это обычно происходит на практике: банк выдаёт кредит на рефинансирование займов, деньги перечисляются вам на счёт, и вы сами закрываете микрозаймы. Обязательно сохраняйте чеки и справки о погашении: они подтверждают, что деньги использованы по назначению. Если по микрозаймам уже есть просрочки, банк, скорее всего, откажет. Правильнее сначала обсудить положение с юристом: иногда законнее и эффективнее не брать новый кредит, а идти по пути реструктуризации или банкротства. Вы можете оставить заявку на бесплатную консультацию, коротко описать проблему и получить первичный разбор; сразу решать ничего не нужно.
Рефинансирование — это выгодно или нет: как посчитать до подачи заявки
Рефинансирование выгодно, когда новая ставка заметно ниже текущей (ориентир: от 1,5 до 2 процентных пунктов), срок кредита ещё велик, а расходы на оформление не съедают экономию. Такое решение принимают не по ощущениям, а по расчёту. Чтобы понять, выгодно ли рефинансировать именно ваш кредит, соберите четыре цифры:
- остаток долга — а не первоначальная сумма кредита;
- разница ставок между действующим договором и новым предложением;
- сколько месяцев осталось платить — чем больше остаток срока, тем сильнее эффект;
- дополнительные расходы — страховка, оценка, комиссии, платные услуги.
Условный пример. Остаток долга — 600 000 ₽, ставка 21%, осталось 36 месяцев, платёж около 22 600 ₽. Банк предлагает кредит для рефинансирования под 14% на тот же срок: платёж снижается примерно до 20 500 ₽, а общая переплата по процентам уменьшается примерно с 214 000 до 138 000 ₽. Экономия за весь срок выходит около 75 000 ₽. Очевидно выгодно.
А теперь второй сценарий с теми же цифрами, но со сроком 60 месяцев: платёж падает примерно до 14 000 ₽ и дышать становится легче, однако сумма процентов за новый срок перекрывает экономию на ставке, и итоговая переплата выходит примерно на 24 000 ₽ выше, чем без перекредитования. Это не ошибка, а другой инструмент: вы обменяли переплату на снижение нагрузки. Оба варианта законны и разумны, важно просто понимать, что именно вы выбираете.
Отсюда простой ориентир, отвечающий на вопрос «рефинансирование — это выгодно или нет»: если цель сэкономить — сохраняйте или сокращайте срок; если цель дожить до восстановления дохода — продление срока оправданно, даже ценой роста переплаты.
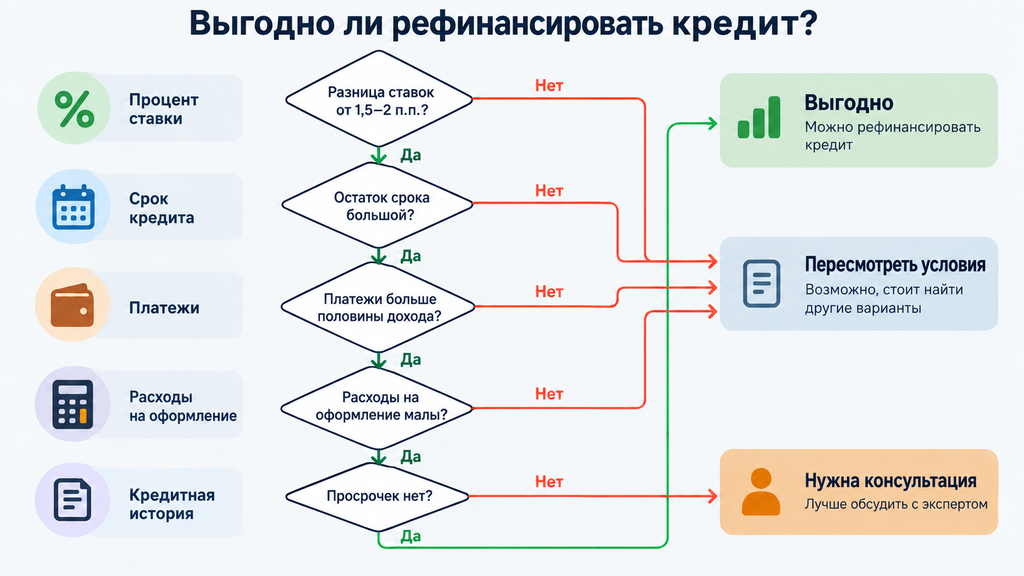
Перекредитование ухудшит вашу ситуацию, если выплачено больше половины срока, разница ставок минимальна, а к новому договору добавляются платные услуги. Сам инструмент нейтрален: вред возникает при неправильном применении. Проговорить это стоит прямо, потому что запрос «рефинансирование кредита это плохо» возникает не на пустом месте.
Ситуации, когда новый кредит, скорее всего, не окупится:
- Кредит оформлен недавно. Многие банки ждут, пока с даты выдачи пройдёт 3–6 месяцев: за это время видна платёжная дисциплина, а почти невыплаченный долг рефинансировать нецелесообразно.
- До конца срока осталось немного. Когда выплачено больше половины, основная часть процентов уже уплачена, и новая ставка, даже более низкая, считается на остаток долга заново за весь новый срок.
- Ставки на рынке выросли. Если вы брали кредит в период низких ставок, нового предложения лучше текущего вы, скорее всего, не найдёте.
- Скрытые расходы обнуляют выгоду. Страховка, платное оформление, комиссии за перевод — посчитайте полную стоимость кредита (ПСК), а не только рекламную ставку.
- Доход резко упал. Банк оценивает вас заново и может отказать, а отказ фиксируется в кредитной истории и снижает шансы при следующих заявках.
Отдельно про риск, который чаще всего видят на практике: человек объединяет три долга в один, платёж снижается, но освобождённые лимиты карт снова «съедаются» новыми покупками. В итоге вместо двух долгов становится четыре. Перекредитование решает задачу только вместе с изменением привычки набирать новое.
Как оформить рефинансирование кредита: пошаговый алгоритм
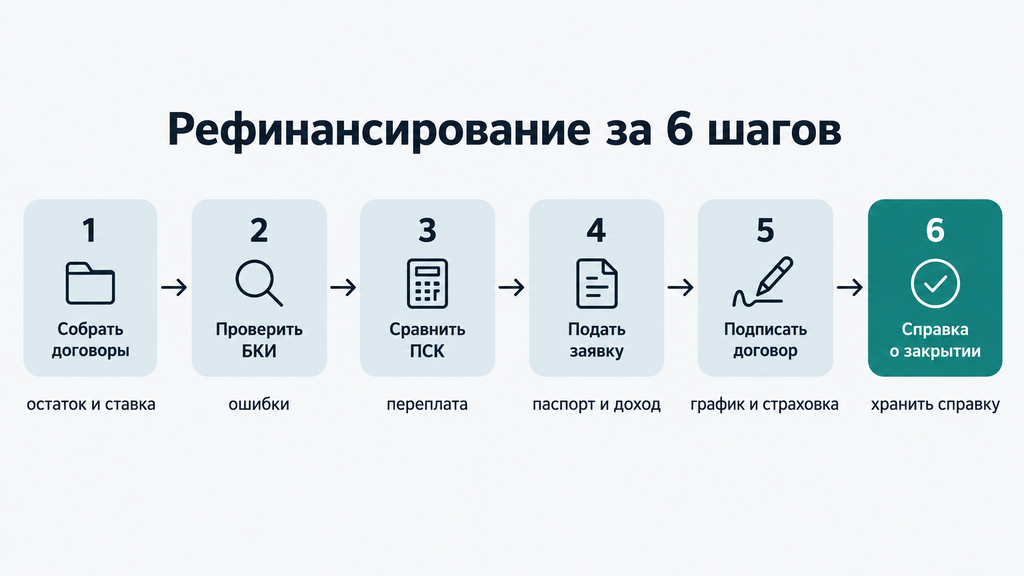
Процедура рефинансирования кредита проходит в шесть шагов: собрать данные по долгам, проверить кредитную историю, сравнить программы, подать заявку, подписать договор и проконтролировать закрытие старых кредитов. Рефинансировать можно и в своём банке, и в чужом. Обращение в другой банк иногда даже выгоднее: чужому банку вы интереснее как новый клиент.
- Соберите все договоры и справки об остатках. Нужны точные цифры: остаток долга, ставка, ежемесячный платёж, остаток срока по каждому обязательству. Без этого сравнить предложения невозможно.
- Проверьте кредитную историю. Отчёт из БКИ можно бесплатно получить через Госуслуги, дважды в год в каждом бюро. Ошибки в истории — например, «закрытый» кредит, который числится активным, — стоит оспорить заранее.
- Сравните предложения и посчитайте ПСК. Сравнивайте полную стоимость кредита и итоговую переплату, а не только ставку. Уточните, принимает ли банк ваши типы долгов — включая, если нужно, карты и займы МФО.
- Подайте заявку. Онлайн или в офисе: паспорт, сведения о доходах и действующих кредитах. Заявка сама по себе ещё не договор: условия вы увидите до подписания.
- Подпишите новый договор. Проверьте сумму, ставку, срок, график, наличие страховки и условия досрочного погашения. Задавайте вопросы до подписания: после него изменить условия можно только по соглашению с банком.
- Проконтролируйте погашение старых долгов. Если деньги выдал банк вам на руки — закройте старые кредиты сами и возьмите справки о полном погашении. По общему правилу уведомить банк о досрочном возврате нужно не менее чем за 30 дней, если договором не установлен меньший срок (ст. 11 закона № 353-ФЗ «О потребительском кредите (займе)»).
Самый недооценённый шаг — шестой. В реальных ситуациях именно на стыке двух банков возникают технические просрочки: перевод пришёл на день позже, копеечный остаток не учтён, карта погашена, но договор не закрыт. Мелочь превращается в просрочку и портит кредитную историю. Поэтому финальное правило: справка о закрытии — обязательна, храните её минимум до конца выплат по новому кредиту.
Какие документы понадобятся для перекредитования
Базовый пакет для оформления кредита на рефинансирование займа — паспорт, заявление-анкета и сведения по рефинансируемым договорам; остальное банк запрашивает по ситуации. Точный перечень зависит от банка и типа долга, но чаще всего просят следующее.
- По заёмщику: паспорт, СНИЛС, справка о доходах — 2-НДФЛ (справка о доходах и суммах налога физического лица) или по форме банка; самозанятым — справка о доходах из приложения «Мой налог», пенсионерам — документы о пенсии.
- По долгам: кредитные договоры, справка об остатке задолженности с реквизитами счёта для погашения. Справка действует недолго, обычно несколько дней, поэтому оформляйте её непосредственно перед сделкой, а не «про запас».
- По залогу: документы на квартиру или автомобиль, если перекредитуется ипотека или автокредит: оценка, страховка, выписка из Росреестра.
Перед сбором бумаг позвоните в банк и уточните перечень под свою ситуацию: это сэкономит несколько поездок, особенно если справки имеют короткий срок действия.
Почему банки отказывают в рефинансировании и что делать дальше
Чаще всего в рефинансировании отказывают из-за плохой кредитной истории, высокой долговой нагрузки, неподтверждённого дохода или слишком «свежего» кредита. Показатель долговой нагрузки (ПДН) — это доля ежемесячных кредитных платежей в доходе: если платежи съедают половину дохода и больше, одобрить новый кредит становится сложно даже при отсутствии просрочек.
Типичные причины отказа и что можно сделать:
- Просрочки или ошибки в кредитной истории. Запросите отчёт из БКИ, оспорьте ошибочные записи, несколько месяцев платите без задержек — и подавайте заявку повторно.
- Высокий ПДН. Закройте мелкие долги и карты с нулевым лимитом (учитываются как потенциальная нагрузка), частично погасите самый дорогой долг, соберите справки о дополнительном доходе.
- Неподтверждённый доход. Официальное оформление, справка по форме банка, декларация для самозанятых — банк считает только то, что можно проверить.
- Кредит оформлен недавно. Подождите 3–6 месяцев аккуратных платежей и подайте заявку снова.
И ключевая развилка, о которой банковские статьи обычно умалчивают: если просрочки длятся месяцами, по долгам уже вынесены судебные приказы (упрощённые судебные решения, которые можно отменить при соблюдении срока) или работает пристав, в перекредитовании вам почти наверняка откажут. Это ещё не тупик. Сигнал о том, что нужен не новый кредит, а другой правовой инструмент: реструктуризация, переговоры с кредиторами, в отдельных случаях банкротство. Разобрать, какой вариант законно подходит в вашей ситуации, может помочь бесплатная первичная консультация: достаточно оставить заявку и кратко описать проблему, и специалист оценит риски и подскажет план действий. Сразу принимать решение не потребуется.
Рефинансирование, реструктуризация или банкротство: как понять, какой сценарий ваш
Выбор между рефинансированием, реструктуризацией и банкротством зависит от главного фактора — способен ли ваш текущий доход закрывать платежи после облегчения условий. Три сценария решают три разные задачи, и путать их так же рискованно, как лечить не ту болезнь.
| Ваш признак | Подходящий сценарий | Почему |
|---|---|---|
| Доход стабильный, история без серьёзных просрочек, хотите платить меньше | Рефинансирование | Долг остаётся посильным, снижается его стоимость |
| Временная трудность: болезнь, декрет, потеря части дохода | Реструктуризация или кредитные каникулы | Нужна пауза или сниженный платёж без нового кредита |
| Платежи съедают больше половины дохода, просрочки растут, доход не восстановится в ближайшее время | Банкротство (закон № 127-ФЗ «О несостоятельности (банкротстве)») | Долг системно непосилен; закон даёт процедуру освобождения от обязательств через суд |
Теперь о банкротстве без прикрас: это правовая процедура, а не «волшебная кнопка». Судебное банкротство проводится через арбитражный суд с финансовым управляющим; существует и внесудебный вариант через МФЦ для долгов в пределах установленного законом диапазона и при соблюдении прочих условий. Процедура имеет последствия: отмечается в кредитной истории, накладывает временные ограничения (например, на занятие руководящих должностей), повторно доступна не ранее чем через пять лет. Вопрос о списании долгов решает суд, и результат зависит от обстоятельств, документов и вашего поведения в процедуре.
Чек-лист для самопроверки перед выбором сценария:
- Платежи по всем долгам занимают больше половины ежемесячного дохода?
- Просрочки длятся больше двух-трёх месяцев?
- Уже есть судебные приказы, приставы или арест счетов?
- Доход в ближайшие месяцы объективно не вырастет?
- Новый кредит под ваши условия никто не одобряет?
Чем больше ответов «да», тем меньше вероятность, что вам поможет перекредитование, и тем разумнее обсудить правовые варианты. Если вы не знаете, что делать с долгами, обращайтесь к нам: поможем оценить ситуацию, подготовить документы и выбрать законный путь, от переговоров с банком до процедуры банкротства. Первичная консультация бесплатна: оставьте заявку, коротко опишите своё положение и получите разбор от специалиста, без обязательств сразу оплачивать услугу или принимать решение.
Типичные ошибки при перекредитовании
Большинство потерь при перекредитовании связано не с самой процедурой, а с невнимательностью на этапах сравнения и закрытия старых долгов. Эти ошибки повторяются регулярно, поэтому проверьте себя по списку.
- Сравнивать только ставку, игнорируя ПСК. Ставка 14% со страховкой и платным обслуживанием может оказаться дороже 16% без них. Смотрите полную стоимость кредита и итоговую переплату в рублях.
- Продлевать срок по умолчанию. Платёж меньше — приятно, но за продление срока приходится платить выросшими процентами. Сравните оба расчёта и выбирайте осознанно.
- Подавать много заявок за короткий срок. Каждая заявка фиксируется в кредитной истории, и серия отказов ухудшает ваш профиль. Лучше отобрать 2–3 подходящих банка и подавать последовательно.
- Не читать условия досрочного погашения старого договора. Уведомление за 30 дней, минимальная сумма, порядок зачисления — мелочи, из-за которых возникает техническая просрочка в день закрытия.
- Закрывать старый кредит «на глазок». Перевод через сторонние сервисы, остаток в пару рублей, незакрытая карта — и через месяц появляется пеня. Только официальные реквизиты и справка о полном погашении.
- Снова пользоваться освобождёнными картами. Самая частая причина, по которой через год долгов становится больше, чем было. Лишние карты стоит закрыть вместе с перекредитованием.
Если при разборе своих долгов вы обнаружили не техническую неаккуратность, а системную неплатёжеспособность, перекредитование лишь отложит проблему. В этом случае правильнее не тянуть с правовой консультацией: чем раньше ситуация оценена целиком, тем больше законных вариантов остаётся.
Часто задаваемые вопросы
Что значит рефинансировать кредит простыми словами?
Рефинансировать кредит — значит взять новый кредит на более выгодных условиях и за счёт него досрочно закрыть старый долг. После этого вы платите по одному новому договору: обычно с более низкой ставкой, меньшим платежом или объединённым графиком вместо нескольких.
Рефинансирование и перекредитование — в чем разница?
Разницы нет: перекредитование и рефинансирование — это названия одной процедуры оформления нового кредита для погашения действующего. Отличать нужно перекредитование от реструктуризации (изменение условий текущего договора без нового кредита) и кредитных каникул (временной отсрочки платежей).
Можно ли рефинансировать займ из МФО в банке?
Да, часть банков допускает погашение микрозаймов по программе перекредитования, но требования к такому заёмщику выше, и одобряют не все заявки. Займы должны быть выданы МФО из реестра Центрального банка РФ и отражаться в кредитной истории; при действующих просрочках банк, скорее всего, откажет, тогда ситуацию лучше разобрать с юристом.
Можно ли рефинансировать кредит с просрочками?
С действующей просрочкой банки чаще всего отказывают: программы перекредитования рассчитаны на заёмщиков с аккуратной платёжной дисциплиной. Альтернативы — реструктуризация или кредитные каникулы у текущего банка, а при системной неплатёжеспособности — оценка процедуры банкротства; первичный разбор ситуации можно получить на бесплатной консультации.
Выгодно ли рефинансирование ипотеки в 2026 году?
Рефинансирование ипотеки может быть выгодным при разнице ставок от 1 до 1,5 процентных пункта и большом остатке срока, но расходы на оценку, страховку и переоформление залога нужно вычесть из экономии. Отдельно проверьте, не потеряете ли вы льготную программу ипотеки при переводе в другой банк. Конкретные условия программ на 2026 год уточняйте в банках.
Что делать, если банки отказали в рефинансировании?
Запросите кредитную историю, устраните причины отказа — закройте мелкие долги, подтвердите доход, исправьте ошибки в БКИ — и подайте заявку повторно через несколько месяцев. Если же просрочки растут и платежи стали неподъёмными, разумнее оценить реструктуризацию или банкротство: юрист может помочь выбрать законный вариант под вашу ситуацию.
Повышает ли рефинансирование переплату, если увеличить срок кредита?
Да, при продлении срока ежемесячный платёж снижается, но общая сумма процентов по новому договору чаще всего вырастает. Это рабочий компромисс, а не ошибка, если он осознанный: сравните расчёты с сохранением срока и с продлением и решите, что для вас важнее сейчас.
Можно ли рефинансировать чужой кредит, например супруга?
Нет: перекредитовать можно только кредиты, оформленные на самого заёмщика и отражённые в его кредитной истории. Супруг или супруга могут участвовать в новом договоре как созаёмщики или поручители, если банк допустит такую схему.