Микрофинансовые организации: обзор и услуги
TL;DR. Микрофинансовая организация (МФО) входит в реестр Банка России и выдаёт небольшие займы на короткий срок: как правило, от 1 000 до 100 000 рублей, по ставке до 0,8% в день и с переплатой, ограниченной законом. Как инструмент микрозайм выручает в короткой финансовой яме с понятной датой возврата, но не закрывает постоянный дефицит дохода. Если займов несколько, платежи съедают заметную часть бюджета или уже есть просрочки и суды, ситуацию решат другие инструменты: переговоры с кредитором, рефинансирование или банкротство. Разумный первый шаг: бесплатный разбор ситуации юристом.
Что такое микрофинансовая организация и чем она отличается от банка
Микрофинансовой организацией называют юридическое лицо, включённое в государственный реестр Банка России и выдающее физическим лицам небольшие займы на короткий срок, чаще всего без залога и справок о доходах. В быту такие компании зовут МФО, в договорах они значатся как МКК или МФК, в документах регулятора это микрофинансовые организации. Ключевая особенность таких компаний в скорости: решение по заявке обычно принимается за несколько минут по данным анкеты, а деньги зачисляются на карту в тот же день.
Такая скорость объясняется простой механикой. МФО выдаёт в долг малые суммы на короткие сроки, поэтому проверка заёмщика строится на автоматическом скоринге, то есть программной оценке анкеты и кредитной истории, а не на личном рассмотрении документов кредитным комитетом. Плата за скорость и повышенный риск закладывается в высокую ставку. Именно из-за неё микрозайм удобно использовать как точечный инструмент, а вот как постоянный способ финансировать жизнь он подходит плохо.
Второе важное отличие касается регулирования. Деятельность МФО регулируется Банком России: компании включаются в специальный государственный реестр, а работать легально можно только при членстве в СРО (саморегулируемой организации, которая контролирует своих участников и рассматривает споры). Нелегальные кредиторы в этот реестр не входят, и любой спор с ними проходит вне системы защиты заёмщика. Поэтому проверка реестра становится первым шагом перед любой заявкой; к этому вопросу мы вернёмся отдельно.
МФО, МКК и МФК: в чём разница на практике
Аббревиатуры МФО, МКК и МФК обозначают одно и то же направление бизнеса, микрофинансирование, но с разной юридической градацией. МФО называют отрасль в целом. Закон делит такие организации на две категории, МКК (микрокредитная компания) и МФК (микрофинансовая компания): они различаются требованиями к собственному капиталу, объёмам выдач и правом привлекать средства частных инвесторов. МФК крупнее, МКК компактнее.
Для заёмщика практическая разница минимальна: обе категории выдают займы по одинаковым правилам, подчиняются одним лимитам ставки и переплаты и проверяются через один и тот же реестр. Гораздо заметнее разница между микрозаймом и банковским кредитом:
- Сумма и срок. Микрозайм обычно составляет от 1 000–2 000 до 30 000–100 000 рублей на срок от нескольких дней до года; банковский кредит чаще начинается от десятков тысяч рублей и берётся на годы.
- Скорость решения. В МФО ответ приходит, как правило, за минуты; в банке заявка может рассматриваться от одного до нескольких дней.
- Требования к документам. Для типового микрозайма обычно достаточно паспорта, телефона и банковской карты; банк чаще просит подтверждение дохода.
- Стоимость. Ставка МФО считается в день и в годовом выражении значительно выше банковской: это плата за скорость и лояльность к кредитной истории.
На практике сценарий у этого выбора простой: человеку нужно 15 000 рублей до зарплаты через две недели, платёж очевиден, дата дохода известна, и микрозайм здесь рабочий инструмент. Если же деньги нужны на несколько месяцев или на крупную покупку, экономичнее идти в банк, рассматривать рассрочку в магазине или кредитную карту с льготным периодом.
Как государство регулирует МФО в 2026 году
Государство ограничивает стоимость микрозаймов и правила общения с должником: в 2026 году действуют те же базовые рамки, что и в предыдущие годы. Максимальная ставка до 0,8% в день, полная стоимость кредита (ПСК, то есть итоговая цена займа в процентах годовых с учётом всех платежей) не выше 292% годовых, а начисленные проценты и неустойка не могут превысить 130% от суммы займа. После достижения этого лимита начисления прекращаются, и долг перестаёт расти. Точные значения периодически корректируются, поэтому перед решением проверяйте актуальные нормы.
Помимо ценовых лимитов, у заёмщика есть институциональная защита. Работают три контура: Банк России ведёт реестр МФО и контролирует рынок; СРО следит за поведением участников и принимает жалобы; финансовый уполномоченный (финомбудсмен) работает как бесплатный посредник в спорах между заёмщиком и финансовой организацией до суда. Общение с должником при просрочке регулируется отдельным законом, 230-ФЗ «О защите прав физических лиц при осуществлении деятельности по возврату просроченной задолженности», который ограничивает частоту и время звонков. Всё это означает, что правила игры известны заранее, и именно их знание остаётся главным инструментом заёмщика.
Какие услуги предлагают микрофинансовые организации
В 2026 году микрофинансовые организации предлагают несколько базовых услуг: короткий микрозайм на карту, займ «до зарплаты», долгосрочный займ в рассрочку, возобновляемый кредитный лимит, займы под залог имущества и отдельные продукты для заёмщиков с плохой кредитной историей и для граждан СНГ. Набор зависит от конкретной компании, но структура предложений на рынке схожая. Сориентироваться помогают типовые категории:
| Услуга | Суть | Для кого подходит | На что смотреть |
|---|---|---|---|
| Короткий микрозайм на карту | Небольшая сумма на срок от нескольких дней до 30 дней, зачисление на карту | Разовый кассовый разрыв до зарплаты | Полная сумма возврата и дата платежа |
| Займ «до зарплаты» | Малая сумма на 5–30 дней под максимальную ставку | Понятная дата дохода в ближайшие недели | Акции «0%» и условия их действия |
| Долгосрочный займ в рассрочку | Сумма от 30 000 до 100 000 рублей, возврат частями до года | Крупный разовый расход | Итоговая переплата за весь срок |
| Кредитный лимит | Возобновляемая линия по типу кредитки: потратил, вернул, лимит снова доступен | Регулярные небольшие потребности | Минимальный платёж и правила его расчёта |
| Займ под залог | Под ПТС автомобиля или иное имущество, ставка ниже | Крупная сумма при слабой кредитной истории | Судьба залога при просрочке |
| Займ с плохой КИ | Упрощённая проверка, небольшие суммы | Испорченная кредитная история | Ставка выше, считайте переплату заранее |
У этой услуги есть граница: быстрые деньги работают как инструмент, но не решают долговую проблему. Если займов уже несколько и каждый новый берётся на закрытие предыдущего, проблема не в скорости выдачи, а в соотношении доходов и обязательных платежей. Для этой ситуации закон предусматривает другие механизмы, подробно о них в разделе о просрочке.
Условия типового микрозайма: сумма, ставка, срок
Типовой микрозайм в 2026 году выглядит так: сумма от 1 000–2 000 до 30 000 рублей, срок от 5 до 30 дней, ставка до 0,8% в день, ПСК до 292% годовых; долгосрочные займы в рассрочку дают от 30 000 до 100 000 рублей на срок до 180–365 дней под более низкую ставку. У конкретной МФО диапазоны отличаются, поэтому итоговые условия всегда сверяются с договором:
| Параметр | Типовой диапазон в 2026 году | Что проверить |
|---|---|---|
| Сумма | 1 000–100 000 рублей | Лимит для новых и повторных клиентов различается |
| Срок | 5–30 дней (короткий), до 365 дней (рассрочка) | Дату возврата и порядок платежей |
| Ставка | До 0,8% в день | Ставку после действия акции |
| ПСК | До 292% годовых | Значение ПСК в договоре, а не на баннере |
| Лимит переплаты | 130% от суммы займа | Порядок зачёта платежей при просрочке |
Отдельного внимания заслуживают акции «первый займ под 0%». Бесплатность действует только при возврате точно в срок: успели, переплаты нет; опоздали хотя бы на день, и проценты, как правило, начисляются за весь период пользования деньгами по обычной ставке. Это самая частая точка недопонимания: человек считает акцию «бесплатным месяцем», а не «бесплатным при условии». Читайте правила акции до подписания и ставьте себе напоминание о дате платежа на день раньше срока.
Кому микрозайм подходит, а когда лучше рассмотреть другие варианты
Микрозайм разумно работает в коротких и понятных ситуациях, когда дата возврата известна заранее:
- задержали зарплату, а счёт за коммуналку или обязательный платёж по кредиту нужно закрыть сейчас;
- внеплановый расход, например ремонт, лечение или покупка техники, при стабильном доходе и понятной дате следующей выплаты;
- нужна небольшая сумма на несколько дней, а банковский кредит экономически не оправдан из-за оформления.
Есть и ситуации, где микрозайм обычно усугубляет проблему:
- займ берётся на погашение другого займа, а доход не вырос;
- доход нестабилен или отсутствует, и даты возврата в реальности нет;
- платежи по долгам уже занимают заметную часть бюджета; типичная картина, когда у человека три кредита и займ, а платежи забирают больше половины дохода;
- человек берёт деньги «на надежду»: что найдётся работа, вернут долг, подешевеет ремонт.
Если вы узнали свою ситуацию во втором списке, это не повод для самокритики, а сигнал сменить инструмент. Дальше в статье разобраны законные варианты, от переговоров с кредитором до банкротства. Начать разумнее с расчёта своей реальной нагрузки, а не с новой заявки на займ.
Как оформить микрозайм: пошаговый порядок действий
Микрозайм оформляется по одинаковой схеме у большинства компаний: проверка МФО, расчёт полной суммы возврата, анкета, проверка договора, подписание и получение денег. Весь путь обычно занимает от 15 минут до часа. Порядок действий выглядит так:
- Проверьте компанию в реестре Банка России. Поиск по названию или ИНН занимает пару минут, зато отсекает нелегальных кредиторов на старте.
- Посчитайте полную сумму возврата до заявки. Не «проценты за первый день», а итог: сумма, срок, ставка, платёжные даты. Если итог некомфортен, измените сумму или срок, а не подписывайте с натяжкой.
- Заполните анкету честно. Завышенный доход или фейковые контакты на практике приводят к отказу после скоринга или к проблемам при споре.
- Прочитайте договор до подписания. Проверьте ПСК, график платежей, условия продления, досрочного погашения и обязательно список подключённых допуслуг со страховками и «подписками». Отключите всё лишнее галочками в интерфейсе.
- Подпишите договор. Обычно это код из СМС. С этого момента обязательства юридически оформлены, независимо от того, пришли деньги или нет.
- Получите деньги и сохраните подтверждение. Скриншот договора и зачисления станет вашим доказательством в любом споре.
- Зафиксируйте график. Напоминание о платеже за день до срока экономит и деньги, и нервы: большинство переплат начинается с забытой даты.
Практический момент, который редко разбирают в обзорах: что делать, если заявка одобрена и договор подписан, а деньги не пришли. Не игнорируйте это «зависшее» состояние. Зафиксируйте дату и время, напишите в поддержку, сохраните переписку. Если деньги не зачислены, а проценты уже капают, это спорная ситуация, которую решают письменной претензией, а при необходимости и жалобой в СРО. Действовать нужно до возникновения просрочки, а не после.
Как рассчитать переплату по микрозайму до подписания договора
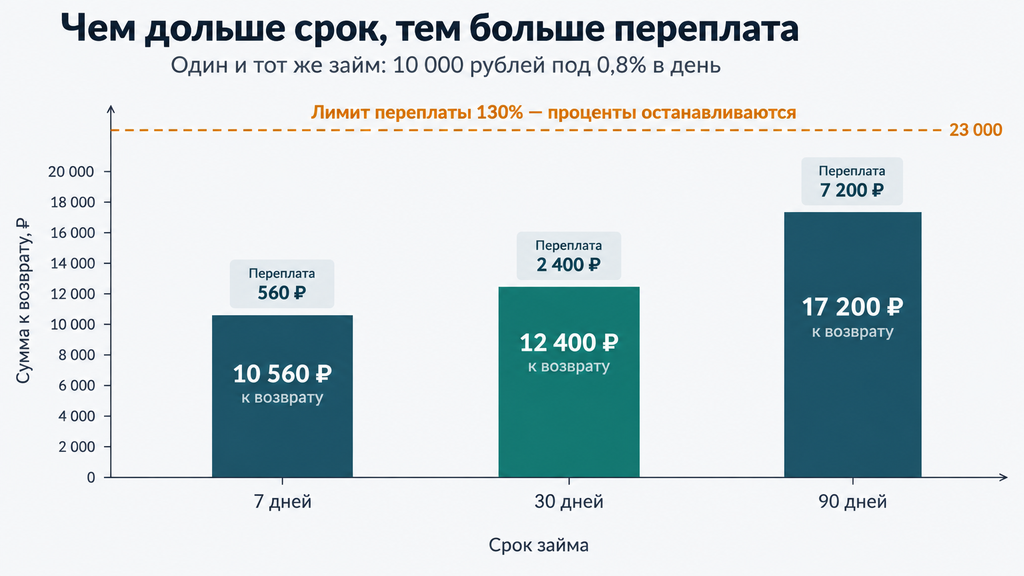
Переплата по микрозайму считается по простой формуле: сумма займа × ставка в день × количество дней = проценты к возврату. Если займ оформлен на 10 000 рублей под 0,8% в день, каждый день пользования стоит 80 рублей. Дальше всё зависит от срока:
| Сумма займа | Срок | Ставка | Переплата | К возврату |
|---|---|---|---|---|
| 10 000 рублей | 7 дней | 0,8% в день | 560 рублей | 10 560 рублей |
| 10 000 рублей | 30 дней | 0,8% в день | 2 400 рублей | 12 400 рублей |
| 10 000 рублей | 90 дней | 0,8% в день | 7 200 рублей | 17 200 рублей |
Ключевое следствие из этой таблицы: у короткого займа переплата в сотни рублей, у затянувшегося в тысячи; после достижения лимита 130% проценты и неустойка перестают начисляться, но основной долг и уже набежавшие суммы никуда не исчезают. Есть и отдельная строка расходов, сопутствующие платежи: платные допуслуги, комиссии за способ погашения (перевод через сторонние сервисы может стоить процентов от суммы), штраф за просрочку. И ещё одна практичная деталь: датой платежа считается момент зачисления денег кредитору, а не момент отправки перевода, поэтому при оплате через сторонние системы закладывайте 1–2 дня на зачисление.
Как проверить легальность микрофинансовой организации
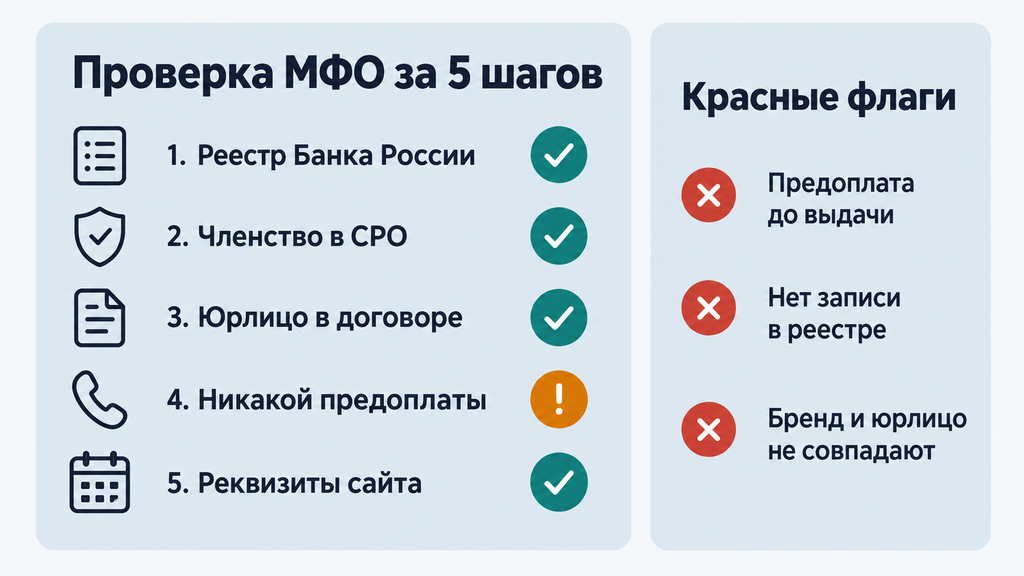
Легальность МФО проверяется за пять шагов: реестр Банка России, членство в СРО, совпадение юрлица в договоре, отсутствие предоплаты и официальные реквизиты сайта. Вся проверка занимает 10–15 минут и отсекает большинство проблем до первой заявки:
- Реестр МФО на сайте Банка России. Найдите компанию по названию или ИНН. Записи нет, значит перед вами не кредитор, а посредник или мошенники.
- Членство в СРО. Легальная МФО обязана состоять в саморегулируемой организации; информация есть на сайте компании и в реестрах СРО.
- Юрлицо в договоре. Сверьте полное наименование в договоре с реестром. Типичная ловушка: знакомый бренд на баннере, а договор предлагает незнакомое ООО, которого в реестре нет.
- Никакой предоплаты. Легальная МФО не берёт деньги до выдачи займа, поэтому «страховой взнос», «комиссия за перевод» и «оплата проверки» всегда признак схемы.
- Реквизиты и документы на сайте. Юридический адрес, ИНН, ОГРН, договор, правила; если этого нет, стоит насторожиться.
Отдельно стоит сценарий «предложение займа от партнёра банка»: звонок или предложение в приложении после отказа в кредите. Сам по себе такой формат встречается у легальных игроков, но на практике именно через него чаще всего проходят споры: человек соглашается голосом, не читает договор от другого юрлица, а потом обнаруживает списания по непонятным условиям. Правило здесь одно: любые условия проверяйте по документу, а не по разговору, и любое согласие давайте только после прочтения договора.
Хуже всего выглядит ситуация, когда займ оформлен мошенниками на ваши данные: заявка с чужим паспортом, СМС-код, который вы «подтвердили случайно». План действий законный и последовательный: немедленное письменное обращение в МФО с требованием предоставить копию договора и провести проверку, заявление в полицию по факту мошенничества, фиксация всего (скриншоты, СМС, время). Не платите по такому «долгу» и не игнорируйте его: спор решается документами, а молчание в суде оборачивается судебным приказом.
Как выбрать МФО: критерии выбора и признаки плохого предложения
МФО выбирают по полной стоимости займа, прозрачности договора и репутации компании при просрочке, а не по размеру одобренной суммы или яркой акции «под 0%». Две компании с одинаковой дневной ставкой могут сильно отличаться в реальной стоимости из-за допуслуг, комиссий и условий продления. Сравнивать удобнее по стабильному набору критериев:
| Критерий | На что смотреть | Где проверить |
|---|---|---|
| Полная стоимость займа | Итоговая сумма к возврату на вашу сумму и срок, ПСК в договоре | Калькулятор МФО и проект договора |
| Условия акции «0%» | Срок бесплатного периода и последствия опоздания | Правила акции, договор |
| Досрочное погашение | Без штрафов, с пересчётом процентов за фактические дни | Раздел договора о досрочном возврате |
| Продление и рассрочка | Возможность и цена отсрочки при трудной ситуации | Договор, поддержка до подписания |
| Способы и комиссии погашения | Бесплатные способы возврата и сроки зачисления | Раздел «Как оплатить» |
| Репутация при просрочке | Жалобы на навязанные услуги и взыскание, ответы компании | Отзывы, реестр жалоб СРО |
У каждого варианта есть компромиссы. Крупные онлайн-МФО быстрее и технологичнее, но общение целиком цифровое: при споре значат скриншоты и сохранённые документы. Компании с офисами дают бумажные документы и личный контакт, но выбор меньше, а режим работы ограничен. Продукт «кредитный лимит» удобен регулярными тратами, но требует дисциплины по минимальным платежам, и при невнимательном обращении он превращается в постоянный платёж. Выбор сводится не к поискам «лучшей МФО вообще», а к поиску подходящей для вашей конкретной суммы, срока и манеры управлять деньгами.
Ключевые критерии выбора МФО
Критерии из таблицы стоит прогнать через простые вопросы для самопроверки; на практике они выявляют проблемы быстрее любого рейтинга:
- Вы знаете полную сумму возврата до подписания, а не только ставку «в день»?
- Досрочное погашение описано в договоре с пересчётом процентов, или об этом говорят только на словах поддержки?
- В договоре есть график платежей и понятный порядок зачёта при просрочке?
- Подключены ли допуслуги, и как именно их отключить?
- Как компания описывает действия при вашей временной невозможности платить; есть ли процедура рассрочки?
Показательный пример «как бывает на практике»: два займа с одинаковой ставкой 0,8% в день. У первого есть скрытая платная «информационная услуга», подключённая галочкой по умолчанию, продление только за отдельную плату и комиссионный способ погашения. У второго договор чистый: бесплатное погашение картой и письменная процедура рассрочки. Итоговая стоимость за месяц различается на тысячи рублей при формально равных ставках. Именно поэтому низкий первый платёж или «бесплатный период» нельзя считать главным критерием: важнее реальная полная стоимость и то, как компания ведёт себя в трудной ситуации заёмщика.
Признаки того, что от займа лучше отказаться
Есть признаки, при которых разумно остановиться и поискать другого кредитора, даже если деньги нужны срочно:
- Предоплата до выдачи. Легальная МФО не берёт деньги за «оформление»; такой запрос всегда схема.
- Нет записи в реестре ЦБ или юрлицо в договоре не совпадает с брендом. Спор с таким контрагентом пройдёт вне системы защиты.
- Невнятные условия возврата. Если сумму, дату и график нельзя понять из договора, подписывать его не стоит.
- Обещания «одобрение 100% без проверок» и давление срочностью. Одобрение всегда зависит от данных, а фразы «только сейчас, осталось 10 минут» работают как приём давления, а не как условие договора.
- Спам-звонки и навязывание до подписания. Компания, которая давит до сделки, как правило, не становится вежливее после.
У этого списка две границы. Первая: даже у полностью легальной МФО условия могут вам не подходить, и это законная причина отказаться, ведь договор, который не подписан, не создаёт обязательств. Вторая касается формулировок в публичных обсуждениях компаний: они должны оставаться корректными, потому что конкретные компании нельзя называть мошенниками без судебных решений. Поэтому такие признаки мы описываем как поводы для проверки, а не как приговор.
Микрофинансовые организации Санкт-Петербурга: как устроен местный рынок
Микрофинансовые организации Санкт-Петербурга представлены сотнями компаний из реестра Банка России, которые работают с петербургскими заёмщиками: часть из них федеральные онлайн-сервисы без офисов, часть держит отделения в городе. Рынок здесь устроен так же, как в целом по стране: одинаковые лимиты ставки и переплаты, одинаковый контроль ЦБ, сопоставимые акции для новых клиентов. Различия касаются формата обслуживания и географии офисов.
Условно рынок делится на три категории. Первая: крупные федеральные онлайн-МФО (например, Займер, еКапуста, MoneyMan), работающие круглосуточно без отделений. Вторая: сетевые компании с офисами в Петербурге и других городах (например, Быстроденьги, ДоброЗайм), где можно получить бумажные документы и заплатить через кассу. Третья: региональные МКК с компактной географией. Конкретные списки, адреса и условия меняются: компании покидают рынок и появляются новые, поэтому актуальный перечень стоит проверять в реестре Банка России на текущую дату, а не в каталогах-подборках, которые обновляются нерегулярно.
По ключевым словам «микрофинансовые организации СПб» чаще всего ищут не список компаний, а ответ на практический вопрос: где деньги получить быстрее и где безопаснее. Ответ зависит не от города, а от формата. Онлайн даёт скорость, офис даёт документы. Этот выбор стоит разобрать отдельно.
Онлайн-займ или офис: что удобнее петербургскому заёмщику
Формат получения займа влияет на скорость, а также на то, как будут решаться возможные споры. Сравнение по практичным параметрам выглядит так:
| Параметр | Онлайн-займ | Займ в офисе |
|---|---|---|
| Скорость | Заявка и зачисление обычно в пределах часа, круглосуточно | Привязка к режиму работы офиса |
| Документы | Электронный договор; значимы скриншоты и сохранённые копии | Бумажный договор с подписью, его проще доказывать при споре |
| Возврат | Картой, по реквизитам; следите за комиссиями способов | Касса офиса, платёж подтверждается на месте |
| Споры | Переписка и электронные документы | Личный визит, бумажные обращения |
| Кому подходит | Нужны деньги быстро, есть привычка хранить документы в цифре | Важны бумажные подтверждения, слабая кредитная история, ожидание сложностей |
Практическая рекомендация из опыта споров: если вы выбираете онлайн-формат, с первого дня ведите «папку сделки» с договором, скриншотом зачисления, перепиской и чеками платежей. Это занимает минуты, а при разборе претензии экономит недели. Если ситуация непростая, например уже есть просрочки или история споров с кредиторами, бумажные документы из офиса чаще оказываются сильнее в доказывании.
МКК «А ДЕНЬГИ» (Альфа-Деньги): обзор микрофинансовой организации
Микрокредитная компания ООО МКК «А ДЕНЬГИ» входит в реестр Банка России (актуальную запись можно проверить на сайте регулятора по названию или ИНН) и работает с частными заёмщиками под брендом «Альфа-Деньги» (ранее «А Деньги»); юридическое наименование при этом сохранилось. Компания связана с Альфа-Банком, состоит в СРО «МиР» и входит в число заметных игроков российского микрофинансового рынка: по объёмам выдач её относят к крупнейшим МФО страны.
Продуктовая линейка рассчитана на короткие и средние потребности: займ на карту, возобновляемый кредитный лимит, отдельные продукты для граждан СНГ и POS-кредитование, то есть займы в точках продаж при покупке товаров. Типовые параметры в 2026 году выглядят так: суммы обычно от 2 000 до 50 000 рублей, ставка до 0,8% в день (ПСК до 292% годовых), для новых клиентов действуют акции с беспроцентным первым периодом, как правило до 21 дня при возврате точно в срок. Условия периодически обновляются, поэтому перед решением сверяйте актуальные параметры на официальном сайте компании и в реестре ЦБ. Обзор ниже даёт справочную информацию о рынке, а не рекомендацию взять займ: выбор кредитора всегда за вами.
Продукты и условия МКК «А ДЕНЬГИ»
Продукты компании закрывают разные сценарии заёмщика, и для каждого важны свои точки внимания:
- Займ на карту. Небольшая сумма на короткий срок, зачисление на карту любого банка. Точка внимания: дата возврата и последствия опоздания по акции «0%».
- Кредитный лимит. Возобновляемая линия: однажды подключив, клиент пользуется деньгами без новой заявки. Точка внимания: минимальный платёж и порядок его расчёта, это главный параметр такой услуги.
- Займы для граждан СНГ. Отдельные условия по загранпаспорту. Точка внимания: статус пребывания и требования к документам.
- POS-кредитование. Оформление займа при покупке в магазине-партнёре. Точка внимания: полный график платежей и итоговая стоимость покупки с процентами.
Что читать в договоре именно у этого типа кредитора, независимо от бренда: порядок досрочного погашения и пересчёт процентов, условия платного продления, правила по минимальному платежу для лимита, порядок информирования о платежах и перечень подключённых допуслуг. Если какой-то из этих пунктов в договоре неочевиден, задайте вопрос поддержке до подписания и сохраните ответ: письменные ответы при споре имеют вес.
Отзывы о «Альфа-Деньги»: что в них важного для заёмщика
Отзывы об этой компании на площадках повторяют общий рисунок рынка: в позитиве это скорость зачисления, круглосуточная работа и рост лимита при аккуратных платежах; в претензиях настойчивая коммуникация при просрочке, большое число звонков, а в отдельных случаях навязанные допуслуги и споры о списаниях после «партнёрских» оформлений. К отзывам полезно относиться как к источнику сигналов, а не приговора: у каждого негативного сценария есть правовой механизм защиты.
Вот главные механизмы. Настойчивые звонки при просрочке ограничены 230-ФЗ «О защите прав физических лиц при осуществлении деятельности по возврату просроченной задолженности»: по общему правилу взыскатель может звонить не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, в будни с 8:00 до 22:00, в выходные с 9:00 до 20:00; превышение этих рамок даёт основание для жалобы в СРО и Банку России. Навязанные допуслуги оспариваются претензией и заявлением об отказе: подключение без информированного согласия законным не является. Списание, о котором вы не знали, разбирается по выписке и договору: сначала письменный запрос кредитору, затем, при отказе, финомбудсмен. Займы, оформленные мошенниками на ваши данные, это отдельная история: не «долг с плохими условиями», а уголовное дело, и действовать нужно по алгоритму из раздела о проверке легальности.
Просрочка по микрозайму: что происходит и какие есть законные варианты
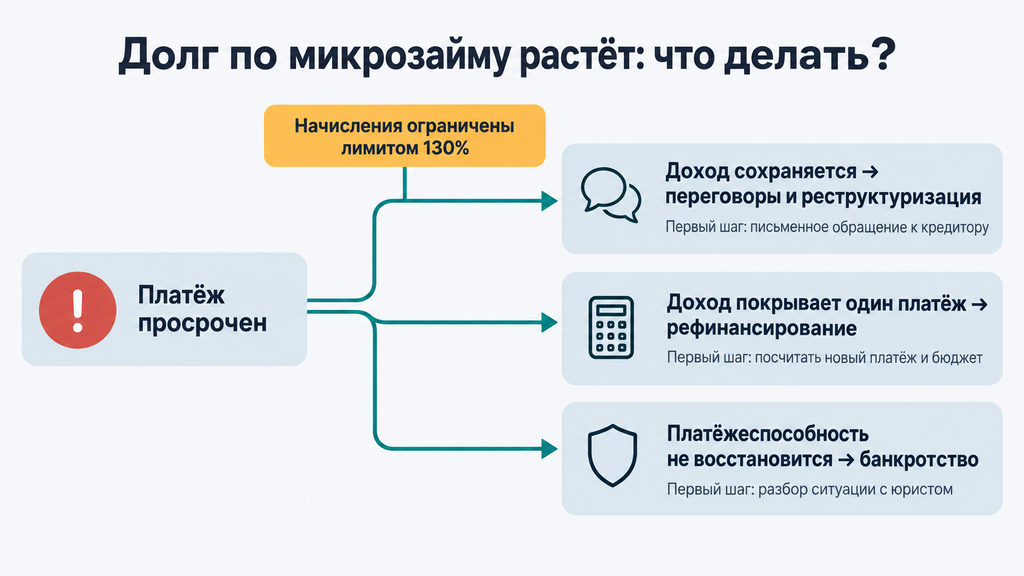
При просрочке микрозайма долг растёт до установленного законом лимита 130% от суммы займа, после чего начисления прекращаются, а кредитор переходит к последовательности взыскания. На каждой её стадии у заёмщика остаются законные варианты действий. Таймлайн выглядит так:
- Первые дни просрочки. Начисляются проценты и неустойка в пределах лимита 130%; приходят напоминания. Ваше действие: не ждать, пока сумма «дозреет», а связаться с кредитором письменно.
- Переговорная стадия. МФО и взыскатели звонят и пишут по правилам 230-ФЗ. Ваше действие: отвечать письменно, фиксировать договорённости, запрашивать рассрочку или реструктуризацию.
- Передача долга. Долг передаётся коллекторскому агентству (коллекторы, то есть профессиональные взыскатели, работающие только по правилам 230-ФЗ) или в суд. Ваше действие: проверять, кому теперь принадлежит долг, и общаться с новым взыскателем только по документам.
- Суд. Чаще всего это судебный приказ: упрощённое судебное решение без заседания, которое можно отменить возражением в течение 10 дней с момента получения копии (пропущенный срок по уважительной причине можно просить восстановить). Ваше действие: не игнорировать почту, потому что приказ, который вы не отменили, вступает в силу.
- Приставы. После вступления решения в силу исполнительный лист передаётся в ФССП (Федеральную службу судебных приставов), дальше возможны удержания из доходов и ограничения по счетам. Ваше действие: сверять задолженность, при ошибках обжаловать действия пристава.
Вариантов решения на этом пути несколько, и они различаются по условиям применимости:
| Вариант | Когда подходит | Ограничения |
|---|---|---|
| Продление, рассрочка, реструктуризация у МФО | Временная нехватка денег при сохранном доходе | Условия добровольные для кредитора; продление удлиняет срок и увеличивает переплату |
| Рефинансирование микрозаймов | Доход позволяет обслуживать один более дешёвый платёж, просрочек мало или нет | Банки и крупные МФО осторожны к просрочкам; перекредитование без изменения бюджета часто лишь переносит проблему |
| Кредитные каникулы | Временная потеря дохода по уважительным причинам | Для микрозаймов чаще оформляются как реструктуризация по договору; нужно подтверждение причин |
| Мировое соглашение | Суд уже идёт, стороны готовы зафиксировать график | Требует согласия кредитора и дисциплины платежей |
| Банкротство (127-ФЗ «О несостоятельности (банкротстве)») | Долги заметно превышают возможности дохода, платёжеспособность не восстановится | Судебное через финансового управляющего при долге, как правило, от 300 000 рублей; внесудебное через МФЦ (многофункциональный центр госуслуг) при долге от 25 000 до 1 000 000 рублей; есть ограничения по имуществу и повторным процедурам; пороги периодически меняются, проверяйте актуальные |
Отдельно про рефинансирование: для тех, у кого несколько займов, это ключевая тема. Рефинансирование работает, когда выполняются три условия: новый платёж ощутимо ниже суммы старых, доход его покрывает с запасом, а кредитная история ещё позволяет получить новый кредит. Если все три не сходятся, честнее признать: ситуация относится к компетенции юриста, а не очередного займа. Банкротство при этом не «последний шанс», а законная процедура с чёткими условиями; её уместность проверяется расчётом долгов, доходов и имущества, а не эмоциями.
Типичные ошибки заёмщиков при работе с МФО
Большинство неприятных историй с микрозаймами собираются в повторяющийся набор ошибок, и у каждой есть простое исправление:
- Новый займ на закрытие старого. Долг растёт, а причина, соотношение дохода и платежей, не меняется. Вместо этого: посчитать бюджет и выбрать вариант из карты решений, а не следующую заявку.
- Подписать, не читая. Допуслуги, комиссионное погашение и «сюрпризы» почти всегда прописаны в договоре. Вместо этого: 10 минут на договор до подписания и отключение лишних галочек.
- Игнорировать судебный приказ. Молчание превращает отменяемое решение в действующее. Вместо этого: отслеживать почту и подать возражение в 10-дневный срок.
- Прятаться от звонков. Отсутствие контакта кредитор трактует как отказ платить. Вместо этого: письменная позиция («от платежей не отказываюсь, предлагаю график») и фиксация переписки.
- Договариваться голосом. Устные обещания ничего не весят при споре. Вместо этого: все договорённости письменно, с датами и реквизитами.
- Платить «сколько получается» без согласования. При просрочке порядок зачёта платежей определён законом и договором, и неочевидные переводы могут уйти на неустойку, а не на основной долг. Вместо этого: согласовывать схему платежей с кредитором письменно.
- Ждать, что «само рассосётся». Долг передаётся дальше по цепочке, а сумма растёт до лимита. Вместо этого: решать на ранней стадии, пока доступны мягкие варианты.
- Стесняться просить отсрочку. Рассрочка это штатная процедура, а не одолжение. Вместо этого: запросить её в первый же день просрочки.
Живой пример из практики: у человека три кредита и два займа, доход снизился, платежи занимают больше половины бюджета. Рабочая последовательность выглядит так: собрать все договоры и выписки, посчитать общий платёж и остаток по каждому долгу, оценить бюджет, затем один раз выбрать стратегию, то есть переговоры с кредиторами о графике, рефинансирование в один платёж или консультация по банкротству. Ошибка здесь не в наличии долгов, а в попытке решать их по одному новыми займами.
Когда стоит обратиться к юристу и как получить бесплатную консультацию
Есть сигналы, при которых самостоятельных действий уже недостаточно, и разумнее подключить специалиста:
- несколько кредитов и займов с просрочками, и новый займ уже не решает, а увеличивает нагрузку;
- пришёл судебный приказ или иск, начались удержания или арест счетов;
- звонят родственникам и на работу, давление выходит за рамки 230-ФЗ;
- вы сомневаетесь в законности начислений или в оформлении договора;
- рассматриваете банкротство и хотите понять, подходит ли оно именно вам.
Как устроено обращение: вы оставляете заявку и кратко описываете ситуацию, а именно список долгов, доход и то, что уже происходило с взысканием. Специалист проводит первичный разбор бесплатно: показывает, какие варианты применимы в вашем случае, что потребуется из документов и какие есть ограничения. Оплата и решение о дальнейшей работе возможны только после разбора, без обязательств с первого шага. Если вы не знаете, что делать с долгами, или хотите оценить перспективы процедуры банкротства и любого другого юридического вопроса, опишите ситуацию, и вы получите карту вариантов вместо догадок.
Часто задаваемые вопросы
Чем отличается МФО от банка?
МФО выдаёт небольшие займы быстрее и с меньшими требованиями к документам, но по более высокой ставке; банк выдаёт крупные кредиты под меньший процент после проверки дохода. Обе категории регулируются Банком России, но для МФО действуют отдельные лимиты: ставка до 0,8% в день, ПСК до 292% годовых, переплата не выше 130% от суммы займа.
Сколько стоит микрозайм в 2026 году?
Как правило, до 0,8% в день, то есть до 292% годовых по ПСК, при этом начисления ограничены лимитом 130% от суммы займа. Например, займ 10 000 рублей на 30 дней под 0,8% в день обойдётся примерно в 2 400 рублей переплаты. Итоговая сумма должна быть видна в договоре до подписания, сверяйте её, а не только ставку на баннере.
Как проверить, что микрофинансовая организация работает легально?
Найдите компанию в реестре МФО на сайте Банка России по названию или ИНН и сверьте юрлицо в договоре с реестром. Дополнительно проверьте членство в СРО и отсутствие предоплаты: легальная МФО не берёт деньги до выдачи займа.
Что будет, если не вернуть микрозайм вовремя?
Начнётся начисление процентов и неустойки до лимита 130% от суммы займа, затем последуют контакты взыскания по правилам 230-ФЗ, при непогашенном долге судебный приказ или иск, а дальше приставы. Судебный приказ можно отменить возражением в течение 10 дней с момента получения копии, а на любой стадии доступны варианты: переговоры, реструктуризация, рефинансирование, банкротство.
Можно ли рефинансировать микрозаймы?
Да, если доход позволяет обслуживать один новый платёж вместо нескольких, а кредитная история ещё даёт шанс на новый кредит: займы объединяются в один договор с меньшей ставкой. При текущих просрочках одобрение маловероятно, поэтому сначала выравнивают историю или рассматривают реструктуризацию и банкротство.
Когда долги по микрозаймам можно списать через банкротство?
По закону 127-ФЗ «О несостоятельности (банкротстве)» долги списываются при признаках неплатёжеспособности: судебное банкротство возможно, как правило, при долге от 300 000 рублей и проходит через финансового управляющего; внесудебное идёт через МФЦ (многофункциональный центр госуслуг) при долге от 25 000 до 1 000 000 рублей. Процедура имеет ограничения по имуществу и повторным срокам, поэтому решение принимается после разбора документов; пороги периодически меняются, проверяйте актуальные.
Какие микрофинансовые организации работают в Санкт-Петербурге?
Петербургским заёмщикам доступны сотни МФО из реестра Банка России: федеральные онлайн-сервисы без офисов (например, Займер, еКапуста) и компании с отделениями в городе (например, Быстроденьги, ДоброЗайм). Состав рынка и адреса меняются, поэтому актуальный список и условия проверяйте в реестре Банка России на текущую дату.
МКК «А ДЕНЬГИ» — что это за компания?
ООО МКК «А ДЕНЬГИ» работает под брендом «Альфа-Деньги», входит в реестр Банка России как микрокредитная компания и связана с Альфа-Банком. Компания выдаёт займы на карту, кредитные лимиты и займы для граждан СНГ. Типовые условия в 2026 году: суммы до 50 000 рублей, ставка до 0,8% в день, акции с беспроцентным первым периодом для новых клиентов; актуальные параметры проверяйте на официальном сайте и в реестре ЦБ.