Просроченные кредиты и погашение долга без денег

Просроченным кредит становится со следующего дня после даты планового платежа: банк начисляет неустойку, а данные о пропуске уходят в кредитную историю. Первый разумный шаг: проверить точную сумму долга и связаться с кредитором, объяснив причину задержки. Прятаться от банка смысла нет. Параллельно оцените варианты: если доход временно просел, подойдут кредитные каникулы, реструктуризация и рефинансирование. Если же платить объективно нечем, а долги продолжают расти, стоит рассмотреть банкротство.
Что такое просроченный кредит и чем он грозит
Просроченным кредит считается, когда плановый платёж не поступил в банк до конца дня, следующего за датой списания. Не застрахован от этого никто: зарплату задержали, заболели, в отпуске забыли про автосписание. Проблемой просрочка становится не в первый день, а когда её игнорируют. Поэтому стоит заранее понимать, как развиваются события.
Просрочки различаются по длительности, и от этого зависит реакция банка:
- Техническая (1–3 дня): деньги внесены, но зачислились с опозданием из-за перевода или сбоя.
- Ситуационная (до 30 дней): платёж пропущен из-за форс-мажора (болезнь, задержка зарплаты, отъезд).
- Длительная (больше месяца): дело переходит в отдел взыскания, а через 2–3 месяца банк обычно готовит документы в суд или передаёт долг коллекторам.
Типичная последовательность событий умещается в одну таблицу. Точные правила у каждого банка свои, но логика везде похожая.
| Срок просрочки | Типичная реакция банка | Что делать заёмщику |
|---|---|---|
| 1–3 дня | Звонок или уведомление с уточнением причины | Внести платёж, проверить, попала ли запись в кредитную историю |
| До недели | Начисление пени, передача данных в БКИ (бюро кредитных историй) | Погасить долг вместе с пеней; при технической просрочке потребовать исправления записи |
| Месяц | Требование внести два платежа, оценка платёжеспособности | Связаться с банком и предложить вариант: каникулы или реструктуризацию |
| 2–3 месяца | Служба взыскания, коллекторы, подготовка документов в суд | Не прерывать контакт, собрать документы о доходах, оценить банкротство |
Размер неустойки закон ограничивает: по закону № 353-ФЗ «О потребительском кредите (займе)» она не может превышать 20% годовых за период просрочки либо 0,1% от суммы задолженности в день. Какой из двух вариантов применяется, зависит от условий договора. Проверьте свой договор: там указан точный размер штрафа за пропуск и пени за каждый день.
Хорошая новость: за сам просроченный кредит к уголовной ответственности не привлекают, кредит остаётся гражданско-правовой сделкой. Уголовные риски появляются только при заведомо мошеннических действиях, например если заём оформлен по поддельным документам или с изначальным намерением не возвращать.
Что делать при просрочке: пошаговый алгоритм первых действий
Первое, что стоит сделать при просрочке: проверить точную сумму задолженности и выйти на связь с банком до того, как пени накопятся, а дело перейдёт в суд. Дальше порядок действий такой:
- Проверьте сумму и дату платежа. Откройте личный кабинет или приложение и посмотрите плановый платёж вместе с начисленными пенями. Суммы из уведомлений иногда расходятся с реальными, поэтому опирайтесь на данные банка.
- Соберите полный список долгов. Кредиты, кредитные карты, займы, поручительства. Свою кредитную историю можно заказать бесплатно дважды в год, и она покажет обязательства, о которых вы забыли. Заодно проверьте на сайте ФССП, нет ли уже открытых исполнительных производств.
- Посчитайте бюджет. Выпишите доход, обязательные расходы и остаток, который реально можно направлять на платежи. Эта цифра понадобится и для разговора с банком, и для выбора стратегии.
- Свяжитесь с банком. Сделайте это до накопления пени: объясните причину (задержка зарплаты, болезнь, увольнение) и спросите, какие варианты доступны: каникулы, реструктуризация, отсрочка.
- Зафиксируйте всё письменно. Заявления подавайте через личный кабинет или в офисе, сохраняйте номера обращений и скриншоты. Устные договорённости в спорной ситуации подтвердить сложно.
- Внесите посильную часть. Даже частичный платёж показывает намерение рассчитываться и немного уменьшает начисляемую неустойку.
Отдельно про техническую просрочку. Если платёж был отправлен вовремя, а деньги зачислились с опозданием по вине банка или платёжной системы, это не ваша просрочка. Напишите обращение в банк с подтверждением оплаты: кредитор обязан передать в БКИ корректные данные, и запись о просрочке уберут.
Практический пример. Человек пропустил платёж из-за задержки зарплаты на неделю. Разумный сценарий: внести платёж в день её получения, позвонить в банк, объяснить ситуацию и уточнить, начислены ли пени и ушла ли запись в кредитную историю. Такой контакт банки обычно воспринимают спокойно, ведь их цель вернуть долг, а не наказать. Молчание и смена номера работают наоборот: они ускоряют передачу дела в суд.
Как закрывать кредиты, если их много: выбор стратегии погашения
Если платежи по всем кредитам посильны, закрывать их стоит досрочно, начиная с самого дорогого: так итоговая переплата будет минимальной. В основе любого плана два простых правила:
- Правило 10%. Направляйте сверх обязательных платежей ещё десятую часть дохода. Сумма небольшая, но за год она заметно ускоряет закрытие долга.
- Правило «лишних» денег. Досрочный платёж вносите сразу после зарплаты, пока деньги не ушли на повседневные траты. К концу месяца «лишних» денег обычно уже не остаётся.
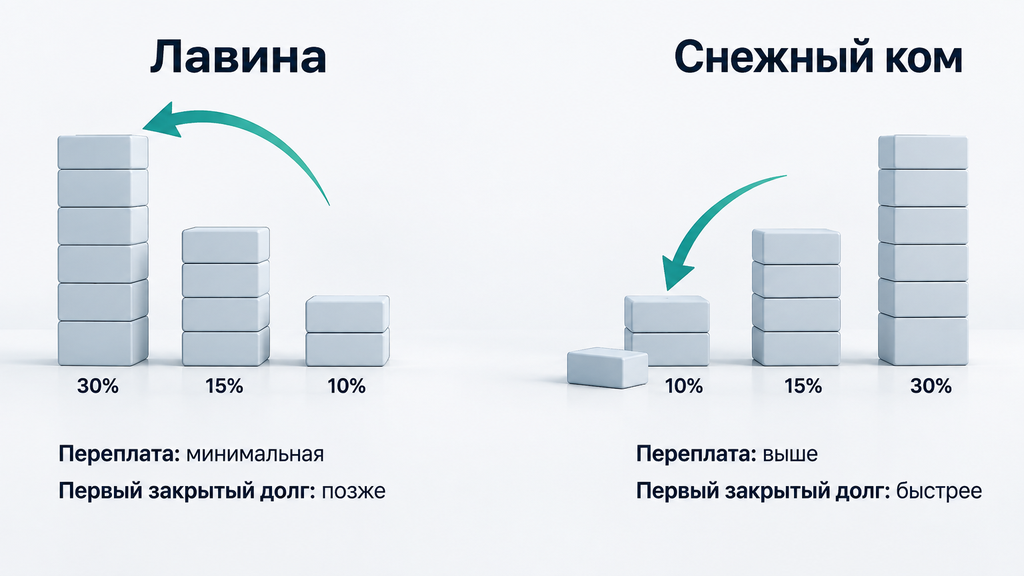
Условный пример. У человека три долга: кредитка с остатком 50 000 рублей под 30% годовых, потребкредит 200 000 под 15% и небольшой кредит 30 000 под 10%. Математически первым нужно закрывать кредитку: она самая дорогая, и каждый рубль её остатка обходится дороже рубля любого из остальных долгов.
При досрочном погашении банк просит указать, что делать с пересчётом: сократить срок или уменьшить платёж. На практике чаще выгоднее сокращать срок: переплата получается ниже. Но если доход нестабилен, выбирайте уменьшение платежа: это даёт запас прочности, а разницу вы всё равно вносите досрочно.
Стратегия «лавина»: сначала гасим самый дорогой кредит
«Лавина» работает так: минимальные платежи вносятся по всем долгам, а все свободные деньги направляются на кредит с максимальной ставкой. Порядок действий:
- Составьте список долгов со ставками и остатками.
- Вносите минимальные платежи по всем кредитам без исключений, это защита от новых просрочек.
- Все свободные деньги направляйте на долг с самой высокой ставкой.
- Закрыв его, перенаправьте освободившийся платёж на следующий по ставке.
- Повторяйте, пока не закроете все долги.
Плюс «лавины» в минимальной переплате. Минус в том, что результат виден не сразу: несколько месяцев вы платите больше в один долг, а количество кредитов не меняется. Стратегия подходит тем, кто готов держать план без быстрых «побед».
Стратегия «снежный ком»: сначала гасим самый маленький долг
«Снежный ком» устроен наоборот: сначала закрывается самый небольшой долг, а освободившийся платёж переносится на следующий по размеру. Его сила в психологии: первый закрытый кредит появляется быстро, количество платежей сокращается, и план не бросить. Минус тоже очевиден: переплата выше, чем при «лавине», потому что дорогие долги погашаются позже.
| Критерий | «Лавина» | «Снежный ком» |
|---|---|---|
| Итоговая переплата | Минимальная | Выше |
| Первый закрытый долг | Позже | Быстрее |
| Требуемая дисциплина | Высокая | Средняя |
| Кому подходит | Тем, кто считает деньги и не бросает планы | Тем, кому важен видимый прогресс |
На частый вопрос «что выгоднее: лавина или снежный ком» математика отвечает однозначно: лавина. Но выгодный план работает только тогда, когда его доводят до конца. Если сомневаетесь в выдержке, берите «снежный ком»: реально работающая стратегия всегда обгонит идеальную, брошенную через два месяца.
Как закрыть кредиты, если не хватает денег: договориться с банком
Если минимальные платежи непосильны, первый законный путь. Договоритесь с банком: кредитные каникулы, реструктуризация или рефинансирование могут снизить нагрузку без новых займов. Выбор зависит от того, что именно произошло с доходом:
| Ситуация | Разумный вариант | Что даёт | Ограничение |
|---|---|---|---|
| Доход временно упал: болезнь, декрет, поиск работы | Кредитные каникулы | Отсрочка до 6 месяцев | Нужны подтверждающие документы, есть лимиты по сумме кредита |
| Доход снизился надолго | Реструктуризация | Меньший платёж за счёт увеличения срока | Это право банка, а не его обязанность |
| Доход есть, ставки высокие, просрочек нет | Рефинансирование | Ниже ставка, один платёж вместо нескольких | При действующей просрочке почти недоступно |
| Платить объективно нечем, долги растут | Банкротство | Законное списание долгов | Есть последствия и расходы; решение взвешенное |
Здесь нужна честность: банк не обязан соглашаться. Реструктуризацию одобряют чаще тем, кто принёс документы и обратился до долгих просрочек. Каникулы не списывают долг, а дают передышку. Рефинансирование с уже открытой просрочкой, как правило, недоступно, его стоит рассматривать заранее, при первых признаках проблем. Если же все переговоры исчерпаны, а платёжеспособность не вернулась, дальше логика ведёт к банкротству (о нём ниже).
Кредитные каникулы: как получить отсрочку и на каких условиях
По закону о потребительском кредите можно оформить кредитные каникулы: отсрочку или снижение платежа на срок до 6 месяцев. В этот период платёж можно не вносить или платить меньше, а пени и штрафы за просрочку не начисляются. Право на каникулы возникает при документально подтверждённом падении дохода более чем на 30% по сравнению с прошлым годом или при чрезвычайной ситуации; по одному кредиту каникулы оформляются один раз по каждому основанию.
Порядок действий:
- Проверьте, попадает ли ваш кредит под лимиты по сумме (они периодически пересматриваются, актуальные значения уточните перед подачей заявления).
- Подготовьте документы: справку о доходах, выписку о регистрации в качестве безработного, больничный лист или подтверждение чрезвычайной ситуации.
- Подайте заявление в банк: через приложение, личный кабинет или офис.
- Дождитесь решения: банк рассматривает обращение в установленный законом срок и сообщает новый график.
Типичная ошибка: молча не платить в ожидании одобрения. Каникулы не оформляются задним числом: пока заявление не одобрено, пропуск платежа остаётся обычной просрочкой с пенями и записью в кредитной истории.
Реструктуризация: как снизить ежемесячный платёж
При реструктуризации банк меняет условия действующего кредита: увеличивает срок, иногда снижает ставку или списывает часть пени, за счёт чего платёж становится меньше. Условный пример: платёж 12 000 рублей при оставшемся сроке 3 года после пролонгации до 5 лет снижается примерно до 7 500. Долг при этом не уменьшается, а растягивается, и итоговая переплата вырастет. Это плата за посильный график.
Шансы выше, если вы приносите документы заранее: копию трудовой с записью об увольнении, справку о снижении дохода, свидетельство о рождении ребёнка, медицинские документы. И если до трудностей вы платили без просрочек, добросовестная история платежей для банка часто оказывается решающим аргументом.
Рефинансирование: когда объединение кредитов выгодно
Рефинансирование работает иначе. Вы берёте новый кредит и закрываете им один или несколько старых, обычно по более низкой ставке и с удобным единым платежом. Оно помогает закрывать кредиты, если их много: вместо трёх дат и трёх сумм остаётся одна. Условие почти всегда одно: отсутствие действующих просрочек.
Перед заявкой проверьте по чек-листу, что новое предложение действительно выгодно:
- Ставка нового кредита ниже ставки хотя бы части старых.
- Полная стоимость кредита ниже, а не только ставка из рекламы.
- Страховка не съедает разницу; от неё часто можно отказаться, и это стоит посчитать.
- Срок не растянут настолько, что переплата растёт, несмотря на меньший платёж.
- Вы не берёте «сумму сверху» на текущие траты: это самый быстрый путь обратно в долговую яму.
Сигнал хорошего решения: экономия посчитана до подачи заявки, а не после одобрения. Если расчёт показывает разницу в пару сотен рублей, процедура не стоит усилий.
Как погасить кредитную карту, если нет денег
Если денег на кредитную карту нет, вносите хотя бы минимальный платёж и гасите её в приоритете перед другими кредитами: ставка по кредиткам обычно выше, чем по другим банковским кредитам, поэтому долг растёт быстрее всего. Чтобы управлять картой осознанно, разберитесь с тремя параметрами:
- Грейс-период, беспроцентный срок, обычно 50–120 дней в зависимости от банка. Если вернуть потраченное за это время, проценты не начисляются.
- Минимальный платёж, как правило, 3–10% от остатка. Он не гасит долг, а лишь удерживает его от просрочки.
- Снятие наличных и переводы часто выпадают из льготного периода и идут с комиссией, поэтому долг по таким операциям дорожает с первого дня.
Приоритеты при нехватке денег:
- Вносите минимальный платёж, чтобы не копить пени, ведь просрочка по кредитке портит историю так же, как по потребкредиту.
- Гасите кредитку раньше дешёвых кредитов: её ставка выше, и каждый рубль досрочного платежа экономит больше процентов.
- Отключите привязки карты к подпискам и онлайн-сервисам: автоматические списания мешают контролю.
- Не снимайте наличные и не переводите деньги с кредитки: комиссии и проценты делают эти операции самыми дорогими.
- После полного погашения напишите заявление на закрытие счёта, просто убрать карту в ящик недостаточно.
Условный расчёт. Долг по кредитке 90 000 рублей под 30% годовых, минимальный платёж равен 5% от остатка. Уже в первый месяц почти половина такого платежа уходит на проценты, поэтому при оплате только минимума долг тает очень медленно, погашение растягивается на годы, а переплата может сравняться с суммой самого долга. Если добавлять к минимальному платежу хотя бы пару тысяч в месяц, срок и переплата сокращаются в разы.
Принцип одинаков у всех банков, включая Сбербанк: погасить задолженность и закрыть счёт заявлением. Условия по грейс-периоду и минимальному платежу у каждого банка свои, их стоит проверить в договоре или приложении. И не путайте блокировку с закрытием: заблокированная карта не тратится, но долг по ней продолжает существовать, а платёж по-прежнему нужно вносить.
Как аннулировать кредит в Сбербанке: что реально, а что миф
Аннулировать действующий кредит в Сбербанке или любом другом банке по желанию заёмщика нельзя: обязательство прекращается погашением, истечением срока исковой давности или банкротством. Реклама «аннулируем кредит» это либо переупаковка законных процедур, либо обман. Реально работают три сценария.
Сценарий 1: погашение и закрытие счёта. Кредит закрывается досрочно или по графику, а кредитная карта закрывается отдельным заявлением (по общему правилу на это уходит до 30 дней). Возьмите справку о закрытии счёта и отсутствии задолженности: она пригодится, если карта «виснет» в приложении или отражается в кредитной истории как действующая.
Сценарий 2: срок исковой давности. По каждому просроченному платежу он составляет 3 года. Но срок прерывается: новым платежом, частичным признанием долга или подписанием документов, в которых задолженность признаётся. Поэтому «переждать» давность на практике почти нереально, ведь взыскание обычно начинается задолго до истечения трёх лет. Это факт, который стоит знать для защиты в суде, а не план действий.
Сценарий 3: банкротство. Законный способ полностью списать непосильные долги. Речь о процедуре по закону № 127-ФЗ, подробно о ней ниже.
Мифы, которые встречаются чаще всего:
- «Кредит спишется сам через три года»? Не спишется: банк работает с просрочкой активно.
- «Банк может простить долг»? Возможно, но это редкое исключение, а не ожидаемый сценарий.
- «Заблокировал карту, и кредит аннулирован»? Блокировка не закрывает счёт и не гасит долг.
- «Не платить и не отвечать на звонки, и долг исчезнет»? Исчезнет ваша позиция в суде, а не долг.
Чего делать не стоит: ошибки, которые увеличивают долг
Самая дорогая ошибка при просрочке: закрывать старые платежи новыми займами. Долг при этом растёт, а решение не приближается. По опыту, именно из этой ловушки люди выходят дольше всего. Вот типичные ошибки и то, чем они оборачиваются:
- Микрозаймы на платёж по кредиту. Ставки МФО несопоставимы с банковскими: маленький заём до зарплаты за пару месяцев превращается в крупный долг.
- Прятаться и менять номер. Банк расценивает это как отказ от диалога и ускоряет взыскание; судебный приказ выносится без вашего участия.
- Платить только пени. Если вносить маленькие суммы «для галочки», основной долг не уменьшается. Кстати, с июля 2024 года действует новый порядок распределения внесённых сумм: по каждому просроченному платежу сначала гасятся проценты, затем основной долг и неустойка этого периода, и только после просрочки деньги идут в счёт текущего планового платежа. Распределение стало прозрачнее, но долг частичными платежами всё равно не гасится.
- Игнорировать судебный приказ. На отмену даётся 10 дней с момента получения. Пропустили, и удержания начинаются без вашего участия в деле.
- Выводить имущество перед банкротством. Сделки за последние 3 года финансовый управляющий проверяет, и подаренную квартиру или машину суд может оспорить.
- Верить «списанию долгов без банкротства» за предоплату. Волшебного способа не существует, а предоплата сомнительным посредникам это деньги, которых потом не хватит на реальное решение.
- Гасить долг, не закрывая счёт кредитки. Может продолжать начисляться плата за обслуживание, а восстановленный лимит снова подталкивает тратить.
Типичная ситуация из практики: человек с тремя кредитами начал платить минимальные платежи микрозаймами. За полгода долг вырос почти вдвое. Если бы он в тот же момент принёс в банк документы о снижении дохода и попросил реструктуризацию, нагрузка снизилась бы без новых займов. А разница между этими двумя сценариями измеряется сотнями тысяч рублей.
Суд, приставы и коллекторы: что происходит после длительной просрочки
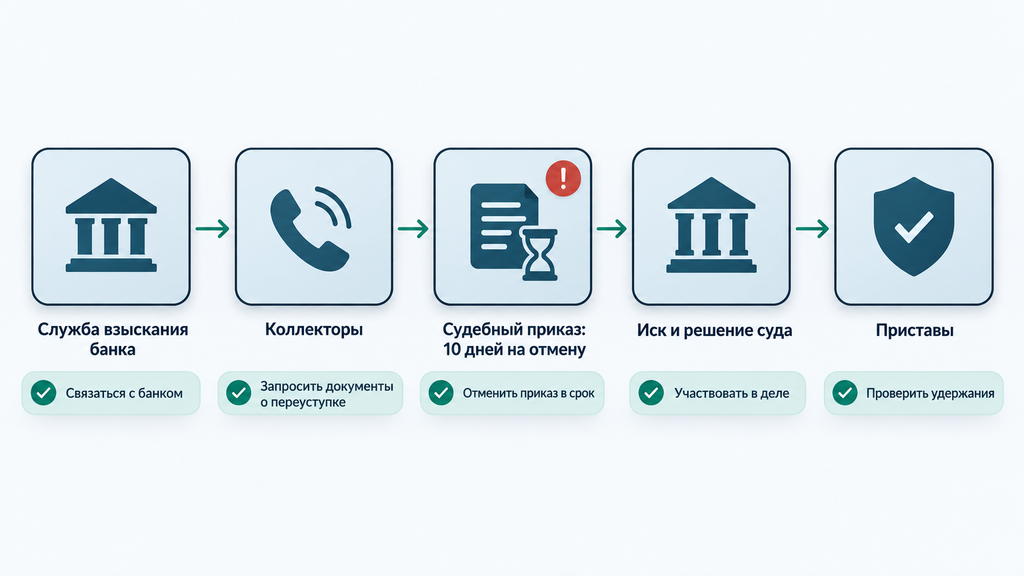
После длительной просрочки долг обычно проходит пять этапов: службу взыскания банка, коллекторов, судебный приказ, иск и исполнительное производство приставов. На каждом у заёмщика есть свои права.
Этап 1: служба взыскания банка. В первые месяцы с должником работают сотрудники банка. Общение ограничено законом № 230-ФЗ: звонки не чаще одного раза в сутки, двух раз в неделю и восьми в месяц; сообщения не более двух в сутки, четырёх в неделю и шестнадцати в месяц; звонить можно с 8:00 до 22:00 в будни и с 9:00 до 20:00 в выходные.
Этап 2: коллекторы. Банк либо заключает с агентством агентский договор (взыскание идёт от имени банка), либо продаёт долг по договору цессии: коллекторы становятся новым кредитором, меняются реквизиты для оплаты. Запросите документы о переуступке и сверку задолженности. Лимиты звонков и сообщений те же, что и у банка; при давлении и превышении лимитов жалоба подаётся в ФССП.
Этап 3: судебный приказ. Это упрощённое судебное решение, которое мировой судья выносит без заседания, обычно по долгам до 500 тысяч рублей. Копию приказа направляют должнику, и у него есть 10 дней с момента получения, чтобы подать возражения. Тогда приказ отменят. Отмена приказа не отменяет долг: банк просто перейдёт к исковому производству, но вы получите время и возможность участвовать в деле.
Этап 4: иск. Дело рассматривается с повестками и заседаниями. В суде можно заявить о пропуске срока давности по части платежей, попросить снизить несоразмерную неустойку, представить свой расчёт долга. Итог: решение суда и исполнительный лист.
Этап 5: приставы. ФССП открывает исполнительное производство: удержания из дохода до 50%, арест счетов и имущества, ограничение выезда за рубеж. Закон защищает единственное неипотечное жильё, а на счетах можно сохранить прожиточный минимум, для этого подаётся заявление приставам или в банк.
Практический минимум на этой стадии: отслеживайте дела на сайте ФССП, не пропускайте письма с датами и всегда используйте право отменить приказ в срок. Пропуск процессуальных дат остаётся самой частой ошибкой, и именно он превращает управляемую ситуацию в принудительную.
Банкротство: когда списание долгов — законный выход
Банкротство, законная процедура по закону № 127-ФЗ, освобождает гражданина от долгов, когда дохода недостаточно, а договориться с банками не получается. Рассматривать её стоит, когда платежи занимают больше половины дохода, просрочки длятся месяцами, долгов несколько и экономия не помогает, а рефинансирование недоступно из-за испорченной истории.
Взвешивать решение нужно с последствиями, они реальные и длительные:
- 3 года нельзя занимать должности в органах управления компаний.
- 5 лет при оформлении новых кредитов и займов нужно сообщать о статусе банкрота.
- Повторное банкротство возможно не раньше чем через 5 лет.
- Сделки за последние 3 года проверяются финансовым управляющим; подозрительные оспариваются.
Банкротство списывает не всё: алименты, возмещение вреда жизни и здоровью и ряд связанных с правонарушениями обязательств остаются. И оно не мгновенно: процедура занимает месяцы, требует расходов и аккуратности в документах. Зато оно останавливает начисление пеней, взыскания и звонки, причём законно, без «серых» схем.
Судебное банкротство: как проходит процедура
Судебное банкротство идёт через арбитражный суд с участием финансового управляющего и доступно при доказанной неплатёжеспособности. Формально обязанность подать заявление возникает при долге от 500 тысяч рублей и просрочке от трёх месяцев, но заявление примут и при меньших суммах, если платить объективно нечем. Основные шаги:
- Консультация и анализ всех долгов, имущества и сделок за последние годы.
- Сбор документов: кредитные договоры, справки о доходах, списки имущества и кредиторов.
- Подача заявления в арбитражный суд.
- Процедура: реструктуризация долгов (если есть стабильный доход) или реализация имущества.
- Освобождение от обязательств по определению суда.
Обычно процедура занимает от 6 месяцев до года. Обязательные расходы складываются из госпошлины (после изменений 2024 года она составляет 10 000 рублей для граждан, актуальный размер уточните на момент подачи), вознаграждения финансового управляющего, которое составляет 25 000 рублей, и ещё примерно 15–20 тысяч на публикации и почтовые расходы. Услуги юридической компании оплачиваются отдельно и зависят от объёма сопровождения.
Типичные ошибки, которые могут лишить освобождения от долгов: скрывать счета и доходы, совершать крупные сделки перед подачей, указывать не все долги. Главное условие успешного завершения дела: полная и честная картина.
Внесудебное банкротство через МФЦ: упрощённый вариант
Внесудебное банкротство проходит через МФЦ, это бесплатная процедура без суда и финансового управляющего. С конца 2023 года она доступна при долге от 25 тысяч до 1 миллиона рублей (актуальные условия на 2026 год проверьте перед подачей). Процедура подходит не всем: обычно требуется, чтобы исполнительное производство уже было окончено за отсутствием имущества и дохода, либо заявитель относится к специальным категориям, например пенсионерам с длительным неисполнимым производством.
Плюсы очевидны: не нужно платить, ходить в суд, оплачивать управляющего. Ограничения существенные: если в процессе появится доход или имущество, процедура прекращается; список применимости уже, чем у судебного варианта. В двух строках выбор выглядит так: есть имущество или стабильный доход, выбирайте судебное банкротство; имущества и дохода нет, а дела у приставов окончены, тогда внесудебное через МФЦ.
Понять, какой формат подходит именно вам, обычно помогают на первичной консультации: специалист смотрит состав долгов, имущество и историю производств и объясняет, что реально доступно. По нашим правилам такая консультация бесплатна и ни к чему не обязывает.
Как выбрать свой вариант: критерии и чек-лист самопроверки
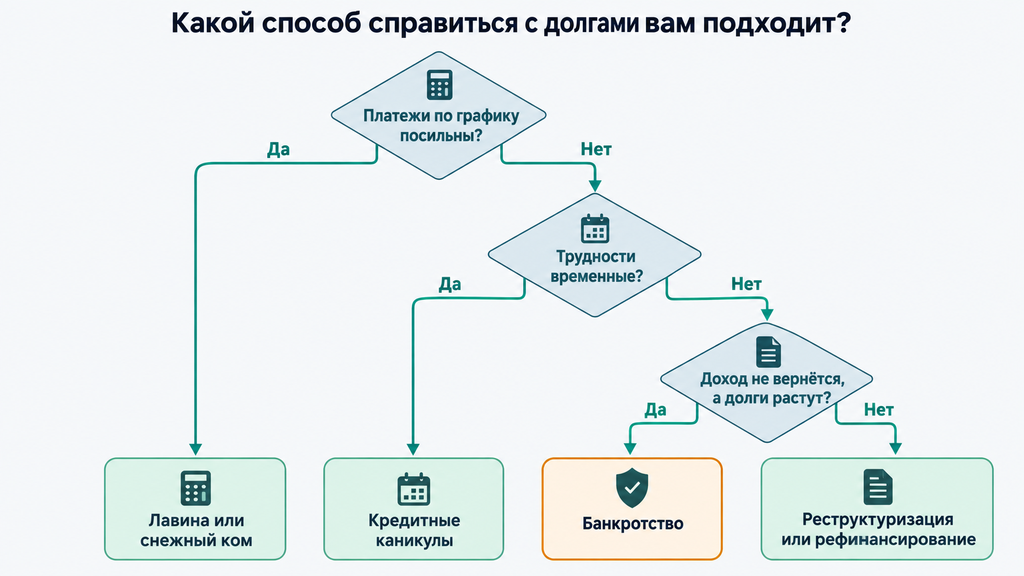
Выбор способа справиться с долгами зависит от трёх вещей: временные ли у вас трудности, какую долю дохода занимают платежи и на какой стадии находится взыскание. Сведите свою ситуацию к одной строке таблицы:
| Ваша ситуация | Разумный первый шаг | Что потребуется |
|---|---|---|
| Платежи посильны, но долги тянутся годами | Стратегия досрочного погашения: «лавина» или «снежный ком» | Бюджет и дисциплина |
| Доход временно упал | Кредитные каникулы | Документы о снижении дохода |
| Доход снизился надолго | Реструктуризация | Заявление в банк и подтверждающие документы |
| Ставки высокие, просрочек ещё нет | Рефинансирование | Хорошая кредитная история и расчёт выгоды |
| Платить нечем, долги растут | Оценка банкротства | Полный список долгов, имущества и производств |
Чек-лист самопроверки. Пройдите его перед любым решением:
- Я знаю сумму и ставку по каждому долгу, сверился с договорами и кредитной историей.
- Я посчитал бюджет и знаю остаток, который реально доступен на платежи.
- Я связался с банками письменно и сохранил номера обращений.
- Я заказал кредитную историю и проверил, нет ли производств на сайте ФССП.
- Я не беру новых займов, чтобы платить по старым.
- Я знаю стадию по каждому долгу: банк, суд, приставы.
- Я понимаю, какой вариант мне ближе, и какие у него ограничения.
- Я знаю, куда обратиться, если нужно разобрать ситуацию со специалистом.
Если после чек-листа ситуация всё ещё выглядит запутанной, это нормально: долговые дела редко бывают простыми. Можно оставить заявку на бесплатную консультацию и кратко описать свою ситуацию, и специалист по банкротству или другому юридическому вопросу разберёт её и покажет доступные варианты. Заявка это только запрос на первичный разбор: ни оплачивать услугу, ни принимать решение сразу не нужно, сначала вы просто понимаете карту вариантов и действуете в своём темпе.
Часто задаваемые вопросы
Что делать, если просрочил кредит на несколько дней?
Внесите платёж как можно быстрее и проверьте, начислены ли пени. Обычно просрочка в 1–3 дня не успевает испортить кредитную историю, но правила зависят от банка. Если деньги были отправлены вовремя, а зачислились с опозданием по вине банка или платёжной системы, это техническая просрочка. Подайте обращение, и банк обязан передать в БКИ корректные данные.
Можно ли аннулировать кредит, если не платить больше трёх лет?
Срок исковой давности по каждому просроченному платежу составляет 3 года, но он прерывается платежами, частичным признанием долга и подписанием документов о признании задолженности, поэтому «переждать» его на практике почти нереально. Если банк уже обратился в суд, долг взыщут по решению. Законный способ списать непосильный долг: процедура банкротства.
Чем отличается реструктуризация от рефинансирования?
Реструктуризацию проводит текущий банк: он меняет срок, ставку или график действующего договора, обычно при документально подтверждённых трудностях. При рефинансировании берётся новый кредит в любом банке, которым закрываются один или несколько старых; оно обычно доступно без действующих просрочек. Первое даёт передышку, второе снижает переплату.
Как закрыть кредитную карту Сбербанка, если нет денег?
Вносите хотя бы минимальный платёж, чтобы не наращивать пени, затем погасите остаток и подайте заявление на закрытие счёта (по общему правилу для этого нужен визит с паспортом, через приложение закрытие обычно недоступно). После закрытия получите справку об отсутствии задолженности. Точные условия проверьте в своём банке на 2026 год.
Что будет, если вообще не платить просроченный кредит?
Последствия нарастают поэтапно: неустойка и запись в кредитной истории, звонки службы взыскания или коллекторов, затем судебный приказ или иск, а после решения удержания из дохода и аресты счетов через приставов. Уголовной ответственности за сам долг нет, но игнорирование процесса лишает возможности отменить приказ в срок или снизить неустойку в суде.
Могут ли приставы забрать имущество за долг по кредитной карте?
Да, по исполнительному документу приставы могут удерживать до 50% дохода, арестовывать счета и продавать имущество с торгов. Единственное неипотечное жильё закон защищает, а для сохранения прожиточного минимума на счетах нужно подать заявление в ФССП или в банк. Актуальный порядок обращения проверьте перед подачей.
Кому подходит внесудебное банкротство через МФЦ?
Этот вариант рассчитан на людей без имущества и стабильного дохода, чьё исполнительное производство уже окончено за отсутствием средств для взыскания. Процедура бесплатна и проходит без суда, но подходит не всем: при появлении дохода или имущества она прекращается. Действующие пороги по сумме долга проверьте на 2026 год.
Платить ли коллекторам, если банк продал долг?
Если долг продан по договору цессии, коллекторы стали новым кредитором, и платить нужно по их реквизитам. Сначала запросите документы о переуступке и сверку задолженности, это нормальная и законная практика. При превышении лимитов звонков или давлении жалуйтесь в ФССП, которая контролирует взыскателей.