Способы погашения кредита: материнский капитал, госпомощь и онлайн-платежи
Коротко: погасить кредит в 2026 году можно законными путями: онлайн-платежом со своего счёта, материнским капиталом, если кредит жилищный, мерами господдержки (каникулами, реструктуризацией и адресными программами), перекредитованием и, когда долг стал неподъёмным, банкротством. Единой программы, которая списывает долги всем заёмщикам, не существует. Зато для каждой ситуации есть свой рабочий инструмент. Ниже по порядку о каждом способе: как он устроен, сколько занимает времени и как выбрать подходящий.
Из чего состоит платёж по кредиту и что важно знать до оплаты
Платёж по кредиту складывается из двух частей: основного долга, который называют «телом» кредита, и процентов за пользование деньгами. Его дата и размер зафиксированы в графике платежей, приложенном к договору.
Большинство российских банков рассчитывают кредиты аннуитетными платежами: одинаковыми по сумме каждый месяц. В начале срока в таком платеже преобладают проценты, к концу основной долг. Реже встречается дифференцированная схема: долг делится на равные части, проценты начисляются на остаток, поэтому первый платёж самый большой, а последний минимальный.
Простой пример. Остаток долга 300 000 ₽, ставка 20% годовых. За месяц проценты составят около 5 000 ₽ (300 000 × 20% ÷ 12). Если вы внесли 15 000 ₽, то примерно 10 000 ₽ ушло на уменьшение долга, и в следующем месяце проценты начислят уже на меньшую сумму. Именно так регулярные платежи постепенно разбирают финансовый узел.
С платежами есть три сценария:
- Обязательный платёж: сумма по графику. Вносить её нужно полностью и до даты платежа.
- Частичное досрочное погашение: любая сумма сверх обязательного платежа. По закону о потребительском кредите (353-ФЗ) банк обязан принять её по заявлению; в приложениях большинства банков такое заявление занимает пару минут. Обычно вы сами выбираете, что уменьшить: срок или ежемесячный платёж.
- Полное досрочное погашение закрывает кредит целиком. Перед оплатой уточните точную сумму на дату платежа: она меняется из-за процентов за текущий период.
Перед любой оплатой стоит проверить четыре вещи:
- дату и сумму обязательного платежа в приложении или по телефону банка;
- точные реквизиты: номер счёта из договора, а не номер карты;
- комиссию и срок зачисления у выбранного канала оплаты;
- если вносите больше минимума, то направление досрочного погашения: срок или платёж.
Какими способами можно погашать кредиты в 2026 году
В 2026 году законных способов погашения кредита шесть, и выбор между ними зависит от типа долга, наличия просрочки и доли дохода, которую забирают платежи.
- Онлайн-платёж со своего счёта, базовый способ: приложение или интернет-банк, СБП (Система быстрых платежей), платёжные сервисы. Подходит, когда платёж посилен и нужна только дисциплина.
- Офлайн-оплата: касса банка, банкомат, терминал с наличными. Актуально, если нет карты или удобного приложения.
- Материнский капитал гасит только жилищные кредиты: ипотеку, заём на строительство или реконструкцию жилья. Это разовое сокращение долга за счёт господдержки.
- Госпомощь: кредитные каникулы, реструктуризация, адресные программы для отдельных категорий заёмщиков. Работает, когда доход упал временно.
- Рефинансирование означает новый кредит для закрытия старых. Помогает снизить платёж или собрать несколько долгов в один, если платёжеспособность сохранилась.
- Банкротство: судебное или внесудебное через МФЦ (многофункциональный центр предоставления государственных услуг) по закону № 127-ФЗ «О несостоятельности (банкротстве)». Это единственный механизм, который полностью освобождает от неподъёмных долгов. Но с условиями и ограничениями.
Первые два способа касаются повседневной дисциплины. Остальные меняют сами условия: их имеет смысл рассматривать, когда текущий график стал неподъёмным.
Как работает погашение кредитов онлайн: пошаговая инструкция
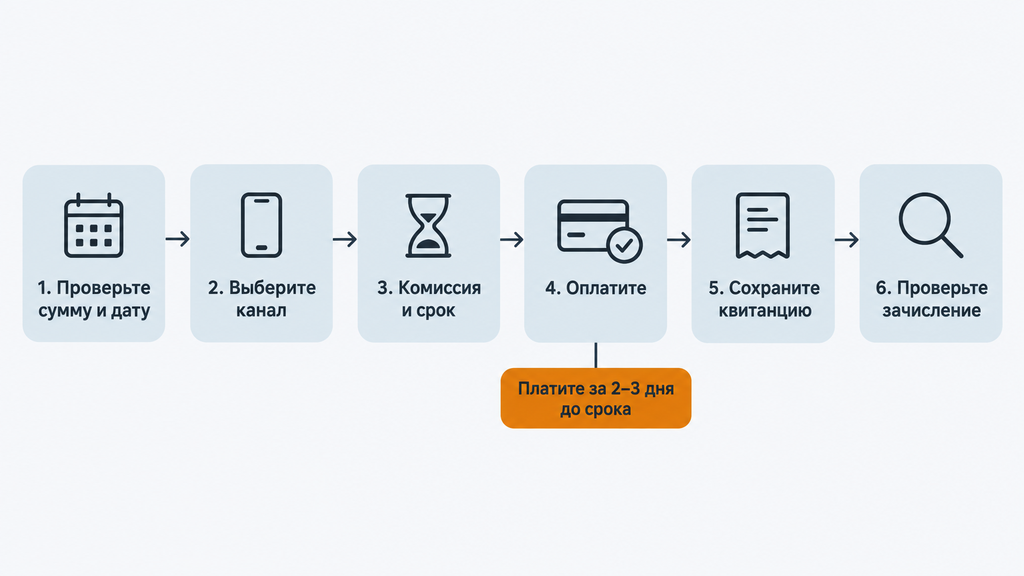
Погашение кредитов онлайн сводится к понятному маршруту: проверить сумму и дату платежа, выбрать канал, оценить комиссию и срок зачисления, оплатить, сохранить подтверждение и убедиться в зачислении.
- Проверьте сумму и дату. Откройте приложение или личный кабинет: там отображаются точная сумма к оплате на сегодня, дата платежа и остаток долга. Сумма «на глазок» часто становится причиной недоплат и мелких просрочек.
- Выберите канал. Свой банк обычно без комиссии и быстро. Чужой банк или платёжный сервис привычнее, но дороже и медленнее.
- Оцените комиссию и срок зачисления. Они указаны перед подтверждением операции. Если до даты платежа меньше трёх рабочих дней, выбирайте самый быстрый канал.
- Оплатите. Проверьте реквизиты и назначение платежа до подтверждения: переводы по ошибочным данным возвращаются неделями.
- Сохраните подтверждение. Квитанция с номером операции решает любые спорные вопросы.
- Убедитесь, что долг уменьшился. Через день-два загляните в приложение банка-кредитора и проверьте зачисление.
Как это бывает на практике. Человек внёс платёж в 21:30 в дату списания через сторонний сервис, потому что приложение своего банка было недоступно. Деньги зачислились двое суток спустя, и банк успел начислить неустойку и передать пометку о просрочке. Сумма копеечная, а кредитная история пострадала. Оплата за два-три дня до срока снимает почти все такие риски.
Комиссии, сроки зачисления и подтверждение платежа
Комиссия и срок зачисления зависят не от суммы платежа, а от канала, которым вы платите.
| Канал | Комиссия | Срок зачисления | Подтверждение |
|---|---|---|---|
| Приложение своего банка | Как правило, нет | Минуты, реже до конца дня | Квитанция в приложении |
| СБП | Обычно нет или минимальная, уточните в своём банке | Минуты | Уведомление и чек в приложении |
| Перевод из чужого банка по реквизитам | Часто есть, зависит от тарифа | До 3 рабочих дней | Чек или платёжное поручение |
| Платёжные сервисы | Как правило, есть | От минут до 3 рабочих дней | Квитанция на e-mail |
| Терминал или касса | Зависит от оператора | От минут до 2 рабочих дней | Чек, сохраните его |
Два практических правила. Первое: платить заранее, за два-три дня до даты платежа. Вечером, в выходные и праздники межбанковские переводы идут дольше, и спорить после бессмысленно: деньги пришли позже, банк формально прав. Второе: хранить подтверждение отдельно, а не только в переписке. Минимальный набор:
- квитанция или чек с номером операции;
- дата и время платежа;
- скриншот статуса «исполнено»;
- реквизиты, по которым ушёл платёж.
Что делать, если платёж не дошёл или зачислился с опозданием
Если платёж отправлен вовремя, но не зачислен, действуйте по четырём шагам и фиксируйте всё общение с банками письменно.
- Проверьте статус операции в приложении банка-отправителя: возможно, платёж ещё на обработке.
- Обратитесь в банк-отправитель с квитанцией и номером операции и попросите письменный ответ о статусе перевода.
- Уведомите банк-кредитора через чат или заявление, приложив подтверждение оплаты. Так вы фиксируете: обязательство исполнено, задержка не по вашей вине.
- Если из-за задержки начислили неустойку, подайте заявление на пересчёт с теми же документами. Чаще всего при подтверждённой оплате её убирают.
Нюанс, о котором редко пишут: считается ли просрочкой платёж, отправленный в дату платежа, но зачисленный позже, зависит от договора. По общему правилу обязательство исполнено в момент зачисления на счёт, поэтому надёжнее закладывать запас по сроку, а не разбирать спор после.
Как погасить кредит или кредитку другого банка
Кредит или кредитку другого банка гасят переводом по реквизитам счёта: через СБП, приложение банка-отправителя или платёжный сервис. Номер карты для таких платежей не подходит.
Ключевая деталь: счёт и номер карты не одно и то же. Деньги нужно отправлять на счёт, указанный в кредитном договоре, а в назначении платежа писать номер договора и фамилию заёмщика. Платёж «просто на карту» зависнет или уйдёт не туда, хотя деньги с вашего счёта спишутся.
Основные каналы, чтобы погасить кредитку другого банка или любой чужой кредит:
- Через СБП. В приложении своего банка найдите сервис оплаты кредитов: выбираете банк-кредитор, счёт, сумму. Комиссия обычно отсутствует или минимальна, зачисление занимает минуты.
- Переводом по реквизитам. Понадобятся номер счёта получателя, БИК (банковский идентификационный код банка-получателя) и назначение платежа с номером договора. Дольше и чаще всего с комиссией.
- Через платёжные сервисы. Быстро, но комиссия обычно выше, поэтому имеет смысл только если других каналов нет.
С кредиткой правила жёстче. По ней есть обязательный минимальный платёж, как правило 3–10% от долга (точный процент указан в договоре). Если внести меньше минимума или позже срока, банк начислит неустойку, а льготный период, время, когда проценты не начисляются при соблюдении условий, может прекратить действовать. Платёж сверх минимума уменьшает основной долг и снижает будущие проценты: только так кредитку реально закрывать, а не оплачивать одни проценты.
| Критерий | Свой банк | Другой банк |
|---|---|---|
| Реквизиты | Достаточно договора в приложении | Полные реквизиты счёта, БИК, назначение платежа |
| Комиссия | Как правило, нет | Часто есть; через СБП обычно минимальная |
| Скорость | Минуты | От минут (СБП) до 3 рабочих дней (перевод) |
| Риск ошибки | Минимальный | Выше: неверный счёт или назначение платежа |
Типичная ошибка при погашении кредитов других банков связана с платежом «наугад»: перевод по номеру карты вместо счёта, пустое назначение платежа или сумма «примерно равная минимуму». Каждая из них оборачивается задержкой или просрочкой, хотя деньги вы отправили. Перед первым платежом в чужой банк проверьте реквизиты в договоре или в поддержке банка-кредитора и сделайте тестовый небольшой перевод, если срок позволяет.
Погашение кредитов материнским капиталом: когда это возможно
Погашение кредитов материнским капиталом возможно только для жилищных целей: ипотеки, кредита на строительство или реконструкцию жилья. Потребительские кредиты, кредитки и микрозаймы гасить маткапиталом закон запрещает.
Правило установлено федеральным законом № 256-ФЗ «О дополнительных мерах государственной поддержки семей, имеющих детей». Маткапитал расходуется адресно, и деньги никогда не выдаются семье на руки: СФР (Социальный фонд России) перечисляет их безналично напрямую банку или организации, выдавшей целевой заём.
Какие кредиты можно закрыть маткапиталом
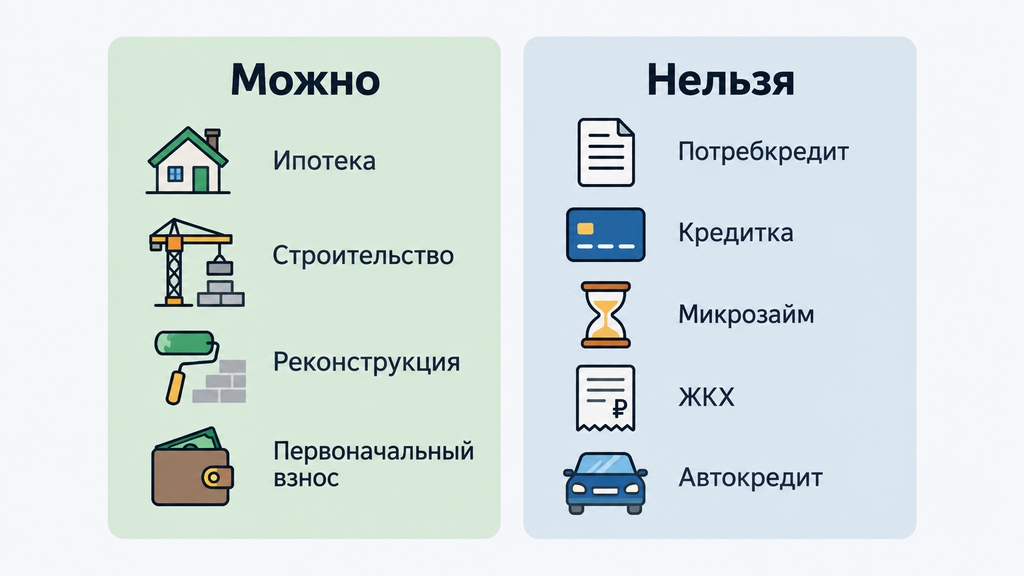
Можно:
- ипотеку, основной долг и проценты, независимо от того, когда взят кредит;
- первоначальный взнос по ипотеке;
- кредит или заём на строительство и реконструкцию жилого дома на территории России;
- целевой жилищный заём, выданный уполномоченной организацией;
- оплату договора участия в долевом строительстве (ДДУ).
Нельзя:
- потребительские кредиты и кредитные карты;
- микрозаймы;
- долги по ЖКХ, штрафы и пени;
- автокредиты;
- покупку земли без дома, дачи и помещений без статуса жилья.
Размер маткапитала ежегодно индексируется, поэтому актуальную сумму проверяйте на Госуслугах или сайте СФР. Здесь её сознательно не приводим, чтобы не оставить вас с устаревшими цифрами.
Как направить маткапитал на ипотеку: пошаговый порядок
Маткапитал направляется на ипотеку за пять шагов, и почти все они доступны онлайн.
- Возьмите в банке справку об остатке задолженности и реквизиты счёта для перечисления средств. Справка обычно действует около месяца: заказывайте её под заявление, а не заранее.
- Подайте заявление о распоряжении средствами через Госуслуги, сайт СФР, МФЦ или клиентскую службу фонда. Сертификат оформляется автоматически и приходит в личный кабинет, отдельно получать его не нужно.
- Приложите документы: паспорт, кредитный договор, справку об остатке и выписку из ЕГРН (Единый государственный реестр недвижимости). Обязательство выделить доли детям, если жильё ещё в залоге, включается в само заявление о распоряжении; отдельного нотариального документа не требуется.
- Дождитесь решения и перечисления. СФР, как правило, рассматривает заявление около 10 рабочих дней и ещё до 5 рабочих дней переводит деньги банку. Актуальные сроки уточните при подаче.
- Согласуйте с банком, что уменьшить: срок кредита или ежемесячный платёж. Сокращение срока экономит больше на процентах, снижение платежа ослабляет нагрузку на семейный бюджет.
После полного погашения банк снимает обременение, ограничение на распоряжение жильём из-за залога, и именно тогда наступает обязательство по долям.
Ограничения, риски и что запрещено законом
Главное ограничение: обналичить маткапитал законно нельзя. Схемы «получите деньги за сертификат» через фиктивные сделки квалифицируются как мошенничество (статья 159 Уголовного кодекса РФ), а деньги взыскиваются обратно в фонд. Участниками таких дел становятся и «помощники», и сами родители.
Второе обязательство, о котором забывают: после полного погашения ипотеки и снятия обременения у родителей есть, как правило, шесть месяцев, чтобы выделить доли детям и зарегистрировать их в Росреестре. Если этого не сделать, сделку могут оспорить и потребовать вернуть средства маткапитала.
И третье, самая частая ситуация в юридической практике: ипотека под контролем, а «душат» потребкредиты и кредитки, которые маткапиталом закрыть нельзя. Для таких долгов работают другие механизмы: каникулы, реструктуризация и банкротство. О них ниже.
Погашение кредитов государством: какая помощь реально существует в 2026 году
Единой госпрограммы, которая списывает кредиты всем заёмщикам, в 2026 году нет. Погашение кредитов государством возможно только через отдельные механизмы: кредитные каникулы, реструктуризацию, адресные выплаты и банкротство.
С этим связано главное заблуждение темы:
- Миф: существует «кредитная амнистия 2026», по которой государство гасит долги всем желающим. Факт: такого закона нет. Предложения об автоматическом списании долгов ни разу не были приняты.
- Миф: за небольшую плату «юристы оформят участие в госпрограмме списания». Факт: участвовать не во что. Программа не существует, а предоплата уходит мошенникам.
Реальные механизмы поддержки в 2026 году выглядят так:
- Кредитные каникулы по закону (353-ФЗ). Отсрочка до полугода, один раз за срок действия договора, если доход упал более чем на 30% по сравнению со средним за прошлый год или действует режим чрезвычайной ситуации. Действуют лимиты: по потребительским кредитам до 450 000 ₽, по кредитным картам до 150 000 ₽, по автокредитам до 1,6 млн ₽, по ипотеке до 4,5 млн ₽. Пени и штрафы за период каникул не начисляются, но проценты продолжают идти: после каникул долг будет чуть больше, и это стоит учитывать.
- Реструктуризация по согласованию с банком. Банк может увеличить срок, снизить ставку или временно уменьшить платёж. Жёсткого закона здесь нет, всё решает договорённость, поэтому любые новые условия фиксируйте письменно.
- Адресные меры поддержки. Например, семьям с детьми государство компенсирует часть ипотечного долга в рамках специальных мер поддержки; для военных, молодых специалистов и отдельных категорий есть региональные программы. Уточняйте их в соцзащите или администрации региона.
- Меры для участников СВО (специальной военной операции) и их семей. Кредитные каникулы до 180 дней, а для отдельных категорий положено и списание долгов: для погибших военнослужащих и получивших инвалидность I группы, а по контрактам, заключённым после 31 декабря 2024 года, в пределах лимита, установленного законом.
- Банкротство (закон № 127-ФЗ). Единственный законный путь полностью освободиться от неподъёмных долгов: кредиты, займы, микрозаймы, долги по ЖКХ и налоги списываются, кроме алиментов, возмещения вреда жизни и здоровью и некоторых других обязательств, прямо названных в законе.
Признаки мошеннических предложений, на которые стоит реагировать отказом:
- обещают «100% списание долгов» и называют гарантированный срок результата;
- просят оплатить «участие в программе» или «бронь в реестре»;
- ссылаются на «закрытый реестр заёмщиков» или «директиву Центробанка», которых нет в открытых источниках;
- работают без договора и без реквизитов организации.
Как выбрать способ погашения под свою ситуацию
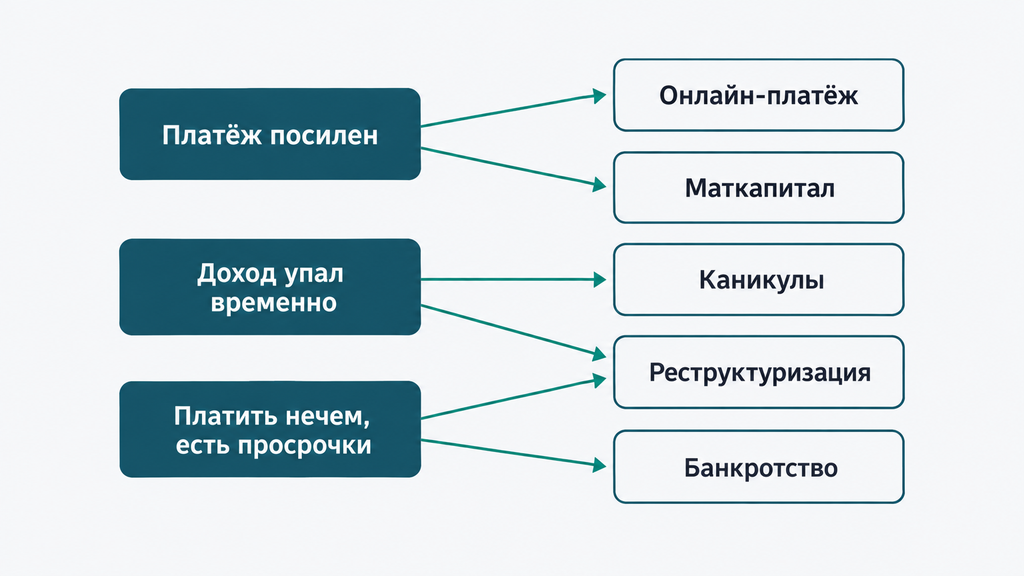
Способ погашения выбирают по трём параметрам: тип долга, наличие просрочки и доля дохода, которую забирают платежи.
Ориентир по нагрузке: если платежи по всем кредитам занимают до 30–40% дохода, обычно хватает дисциплины и онлайн-платежей. Когда платежи съедают больше половины бюджета, любая непредвиденная трата ломает график. Тогда пора менять условия, а не «дотягивать до зарплаты».
| Ваша ситуация | Подходящий вариант | Компромисс |
|---|---|---|
| Платежи посильны, нужна дисциплина | Онлайн-платежи, автоплатёж, досрочные взносы | Требует планирования бюджета |
| Есть ипотека и неиспользованный маткапитал | Направить маткапитал на ипотеку | Обязанность выделить доли детям |
| Доход упал временно | Кредитные каникулы или отсрочка | Проценты продолжают начисляться |
| Доход снизился надолго | Реструктуризация или рефинансирование | Срок кредита растёт, переплата может увеличиться |
| Платить нечем, есть просрочки и взыскания | Оценка банкротства | Ограничения на несколько лет, процедуру нужно пройти корректно |
Ещё один критерий, который часто упускают: сохраняется ли доход в принципе. Если он есть и стабильный, реструктуризация почти всегда лучше банкротства. Если дохода нет длительно, а долг растёт пенями, договариваться уже не о чем, и новый кредит на закрытие старого здесь только усугубит ситуацию.
Типичные ошибки заёмщиков при погашении кредитов
Самые дорогие ошибки при погашении кредитов связаны не с финансовой безграмотностью, а с техническими деталями: неверными реквизитами, сроками зачисления и непониманием условий кредитки.
- Платёж по номеру карты вместо счёта. Деньги «висят» или возвращаются, срок пропущен. Как правильно: платить по реквизитам счёта с номером договора в назначении платежа.
- Оплата в последний день вечером. Межбанковский перевод идёт до трёх рабочих дней, и возникает техническая просрочка. Как правильно: платить за два-три дня до срока.
- Минимальные платежи по кредитке «навсегда». Минимум закрывает в основном проценты, долг почти не уменьшается. Как правильно: вносить сверх минимума хотя бы небольшую сумму.
- Попытка закрыть потребкредит маткапиталом или обналичить сертификат. Законно невозможно, а за схемы обналичивания грозит уголовная статья. Как правильно: маткапитал только на жильё.
- Вера в «госпрограмму списания» с предоплатой. Программы нет, деньги уходят мошенникам. Как правильно: использовать законные механизмы (каникулы, реструктуризацию, банкротство).
- Молчание при первых просрочках. Банк реагирует на сигнал: чаще всего он идёт навстречу тому, кто сам сообщил о трудностях, а не тому, кто прячется.
Пример из практики. У человека три кредита, доход снизился, платежи занимали больше половины бюджета. Три месяца он вносил платежи через сторонний сервис, и дважды деньги приходили позже срока. Кредитная история испортилась, хотя деньги были внесены полностью и отправлены вовремя. После разбора по цифрам всё свелось к двум шагам: перевести платежи в приложение своего банка, где нет комиссии и задержек, и запросить реструктуризацию у банка с самым крупным долгом. Ничего экзотического, но до разбора ситуация выглядела безнадёжной.
Если платить нечем: законные варианты и когда стоит поговорить с юристом
Если платить по кредитам нечем, законных сценариев три: договориться с банком о паузе или новых условиях, перекредитоваться на приемлемых условиях или пройти банкротство. Выбор зависит от того, временная ли у вас трудность и можно ли ещё вернуть долг в управляемое состояние.
- Трудность временная: болезнь, задержка зарплаты, перерыв между работами. Запрашивайте кредитные каникулы по 353-ФЗ или отсрочку по договорённости с банком. Заявку подайте до просрочки, так шансы на одобрение выше.
- Доход снизился надолго, но он есть. Реструктуризация: увеличение срока, снижение ставки, пересчёт графика. Рефинансирование имеет смысл, только если новый кредит реально дешевле старого с учётом всех комиссий.
- Платежи неподъёмны, есть просрочки, звонки взыскателей или судебные документы. Здесь оценивают банкротство. Судебный приказ, упрощённое судебное решение, которое выносится без вызова сторон, можно отменить при соблюдении срока. Это часто первый сигнал, что долг уже просужен, и затягивать с оценкой вариантов больше нельзя.
Вопросы для самопроверки:
- Платежи по кредитам занимают больше половины дохода?
- Просрочка по хотя бы одному кредиту длится больше трёх месяцев?
- Приходили судебные документы или счёт заблокирован приставами?
- Доход не восстановится в ближайшие месяцы?
Если на два и более вопроса вы ответили «да», разумно показать ситуацию юристу до того, как брать новый кредит на закрытие старых. Вы можете оставить заявку на нашем сайте и в двух-трёх предложениях описать свою ситуацию. Специалист бесплатно проведёт первичный разбор: какие долги, какие есть варианты, что реально сделать в вашем случае. Это не обязывает оплачивать услугу или принимать решение на месте: сначала вы просто видите карту вариантов и цифры, а решение остаётся за вами. Мы консультируем и по процедуре банкротства, и по любым другим юридическим вопросам, связанным с долгами и взысканием.
Часто задаваемые вопросы
Можно ли погасить потребительский кредит материнским капиталом?
Нет. По закону № 256-ФЗ маткапитал направляется только на жилищные цели: ипотеку, строительство, реконструкцию жилья или первоначальный взнос. Потребительские кредиты, кредитки и микрозаймы маткапиталом не гасятся, а схемы «обналичивания» сертификата влекут уголовную ответственность.
Как погасить кредитку другого банка без лишних расходов?
Платите по реквизитам счёта, а не по номеру карты. Удобнее всего через СБП в приложении своего банка: комиссия обычно отсутствует или минимальна, а деньги приходят за минуты. Вносите не меньше минимального платежа и с запасом в 2–3 дня до даты списания.
Существует ли государственная программа списания долгов в 2026 году?
Нет, единой программы, которая списывает кредиты всем заёмщикам, в 2026 году не существует. Государство помогает через кредитные каникулы, реструктуризацию, адресные выплаты и банкротство по закону № 127-ФЗ, а предложения «оформить участие в амнистии за деньги» служат признаком мошенничества.
Можно ли оплатить кредит через Госуслуги?
Как правило, напрямую банковский кредит через Госуслуги не оплатить: портал используется для налогов, штрафов и заявлений, включая распоряжение маткапиталом. Для платежей по кредиту предназначены приложение банка и СБП; актуальный функционал портала стоит проверить на дату обращения.
Что делать, если платёж по кредиту не дошёл до банка?
Проверьте статус операции в приложении банка-отправителя, затем обратитесь туда с квитанцией и номером операции. Банк-кредитора уведомите письменно, приложив подтверждение оплаты, а при начисленной из-за задержки неустойке подайте заявление на пересчёт.
Что выгоднее при досрочном погашении: уменьшить срок или платёж?
Уменьшение срока, как правило, экономит больше на процентах, а снижение платежа ослабляет ежемесячную нагрузку на бюджет. Если доход стабильный, выбирайте срок. Если каждый месяц «впритык», то платёж.
Когда реструктуризации недостаточно и разумно рассматривать банкротство?
Если даже после снижения платежей доход не позволяет гасить долг, просрочка превышает три месяца, а задолженность растёт пенями и перешла в стадию взыскания, стоит оценить банкротство. Судебная процедура подходит при крупных долгах, внесудебная через МФЦ рассчитана на долги от 25 тысяч до 1 млн рублей и оконченное исполнительное производство.
Куда обратиться, если непонятно, что делать с долгами?
Оставьте заявку на сайте и кратко опишите ситуацию. Юрист бесплатно проведёт первичный разбор и покажет, какие у вас варианты и что реально сделать в вашем случае. Это ни к чему не обязывает: решение об услуге и дальнейших шагах вы принимаете сами.