Микрозаймы и МФО: как получить и что нужно знать
МФО (микрофинансовая организация) — это небанковская компания из государственного реестра Банка России, которая выдаёт небольшие займы на короткий срок, как правило по паспорту и онлайн. Микрозайм в 2026 году стоит не дороже 0,8% в день (292% годовых), а по договорам, заключённым с 1 июля 2024 года, переплата не может превысить 100% суммы займа. Прежде чем оформлять займ, проверьте компанию в реестре ЦБ, посчитайте полную стоимость по договору и убедитесь, что к дате платежа у вас будет источник возврата.
Что такое МФО и микрозайм: объяснение простыми словами
Микрофинансовая организация — это юридическое лицо, внесённое в государственный реестр Банка России, которое выдаёт микрозаймы гражданам и бизнесу. Проще говоря, МФО — это не банк: у неё нет банковской лицензии, она не открывает счета и не принимает вклады, а её единственная основная услуга — выдача займов. Деятельность микрофинансовых организаций регулируется Федеральным законом № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях», а условия потребительских займов — законом № 353-ФЗ «О потребительском кредите (займе)». Надзор ведёт Банк России: компания, которой нет в реестре, выдавать займы на законных основаниях не может.
Что такое микрозайм простыми словами: это небольшой краткосрочный заём, который оформляется быстро и с минимумом документов — чаще всего нужен только паспорт. Типичные черты продукта: сумма от нескольких тысяч до 100 тысяч рублей, срок от недели до года, высокая ставка и простое онлайн-оформление. За скорость и лояльность к заёмщику приходится платить: процент здесь заметно выше банковского.
МФО не может в одностороннем порядке изменить условия подписанного договора, повысить ставку или сократить срок: любые изменения оформляются дополнительным соглашением с вашим участием. Это важный аргумент против страха «условия поменяют задним числом» — по закону так делать запрещено.
Какие бывают виды микрофинансовых организаций: МФК и МКК
С 2017 года все микрофинансовые организации делятся на два вида: микрофинансовые компании (МФК) и микрокредитные компании (МКК). Для заёмщика разница сводится к размеру компании, лимиту заёма и тому, кто её контролирует. МКК иногда называют микрокредитными организациями — это разговорное название того же вида компаний.
| Параметр | МФК | МКК |
|---|---|---|
| Собственный капитал | от 70 млн рублей | от 5 млн рублей |
| Максимальный заём физлицу | до 1 млн рублей | до 500 тысяч рублей |
| Кто контролирует | Банк России напрямую | саморегулируемая организация (СРО), ЦБ — в отдельных случаях |
| Аудит | ежегодная аудиторская проверка | не обязателен |
| Выпуск облигаций | разрешён | запрещён |
| Деньги граждан | может привлекать, от 1,5 млн рублей по договору | не привлекает |
СРО (саморегулируемая организация) — объединение микрофинансовых организаций, через которое регулятор контролирует работу небольших компаний: ведёт проверки, рассматривает жалобы, применяет предписания и штрафы. Если небольшая МФО нарушила ваши права, жалоба в её СРО — рабочий инструмент наряду с обращением в Банк России.
Для небольшого займа вид организации принципиального значения не имеет: сравнивайте условия конкретного договора и проверяйте запись в реестре. Типичная ошибка — выбирать компанию по аббревиатуре «МФК» в названии, считая её автоматически надёжнее. Надёжность определяет запись в реестре ЦБ и добросовестность компании, а не три буквы.
Микрокредит и микрозайм: это сколько денег и на какой срок
В быту слова «микрокредит» и «микрозайм» используют как синонимы, но юридически МФО выдаёт именно займы — поэтому корректнее говорить «микрозайм». По объёму продукта разницы нет: и тот, и другой — небольшая сумма на короткий срок.
Сколько можно взять: новым клиентам МФО обычно предлагают 3–30 тысяч рублей, повторным — до 100 тысяч и больше, если клиент уже возвращал долги вовремя. Законодательные пределы: МКК выдаёт физлицу не более 500 тысяч рублей, МФК — не более 1 млн рублей. Сроки: короткие займы оформляют на 7–30 дней, долгосрочные — на несколько месяцев до года. Реально одобренная сумма часто меньше заявленной в рекламе: её определяет скоринговая оценка, и это нормально — компания обязана убедиться, что платёж вам по силам.
Чем микрозайм отличается от банковского кредита
Микрозайм отличается от банковского кредита суммой, сроком, ставкой и скоростью решения: МФО выдаёт небольшие деньги за считанные минуты под высокий процент, а банк — крупные суммы на месяцы и годы, но с проверкой документов и кредитной истории. Выражение «мфо банка это» чаще всего означает займы от микрофинансовых организаций, аффилированных с банками: такие компании входят в банковские группы, однако договор микрозайма заключается с юридическим лицом-МФО, и к нему применяются все правила о микрозаймах, а не банковские тарифы.
| Критерий | Микрозайм в МФО | Кредит в банке |
|---|---|---|
| Сумма | обычно 3–100 тысяч рублей | от 50 тысяч до нескольких миллионов рублей |
| Срок | от 7 дней до года | от полугода до 5–7 лет |
| Ставка | до 0,8% в день (292% годовых) | как правило, кратно ниже |
| Документы | паспорт, иногда СНИЛС или ИНН | паспорт и подтверждение дохода |
| Скорость решения | минуты | от нескольких часов до нескольких дней |
| Кредитная история | лояльнее к просрочкам в прошлом | строгая проверка |
| Погашение | одним платежом или по графику | ежемесячными платежами |
Отсюда практическое правило: чем дольше нужны деньги, тем выгоднее банк. Займ на месяц в МФО обойдётся дороже банковского кредита на год, зато его дадут быстрее и с меньшими требованиями. Если деньги нужны на несколько месяцев, сначала сравните оба варианта — по полной стоимости, а не по рекламной ставке. Чем отличается микрозайм от кредитной карты: кредиткой с беспроцентным периодом при дисциплине можно пользоваться бесплатно, но её нужно заранее оформить, а решение по ней банк принимает дольше.
Какие бывают микрозаймы: виды продуктов и примеры МФО
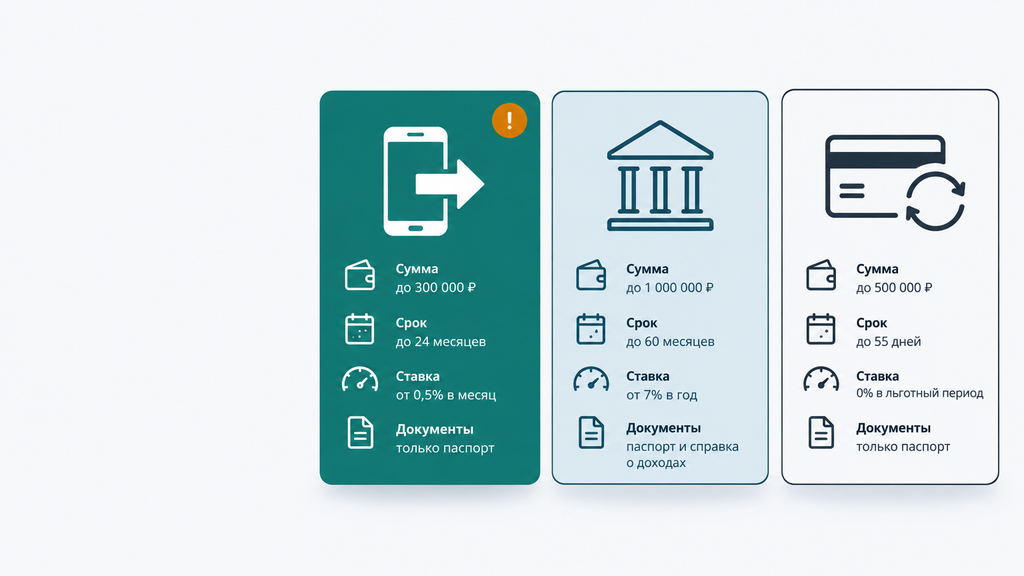
Виды микрофинансовых организаций мы разобрали выше, теперь посмотрим на виды продуктов, которые они выдают. МФО предлагают несколько типов займов под разные задачи, и от типа зависит ставка, график платежей и итоговая стоимость:
- Займ «до зарплаты» (PDL) — небольшая сумма на 7–30 дней, возврат одним платежом в конце срока. Самый дорогой и самый популярный продукт.
- Долгосрочный займ — от 30 до 100 тысяч рублей и выше на несколько месяцев, возврат по графику равными платежами, как в банке. Ставка обычно ниже, чем у коротких займов.
- Займ с открытой линией — возобновляемый лимит, в пределах которого можно брать и возвращать деньги многократно.
- Залоговый займ — деньги под залог автомобиля или иного ликвидного имущества. Ставка ниже, но при неуплате имущество можно потерять. Займы под залог жилья МФО выдавать запрещено.
- POS-займ — оформляется прямо в магазине при покупке товара, МФО оплачивает покупку, а вы возвращаете деньги частями.
- Займ для ИП и малого бизнеса — на пополнение оборотных средств и кассовые разрывы, часто без залога, но с поручителем или отчётностью.
Займ до зарплаты: как работает и на что смотреть в отзывах
Займ «до зарплаты» — это краткосрочный заём небольшими суммами, который возвращается одним платежом в конце срока, обычно через 7–30 дней после получения. Продукт создан для одной ситуации: деньги нужны срочно и на несколько дней, а возврат гарантирован близким сроком зарплаты.
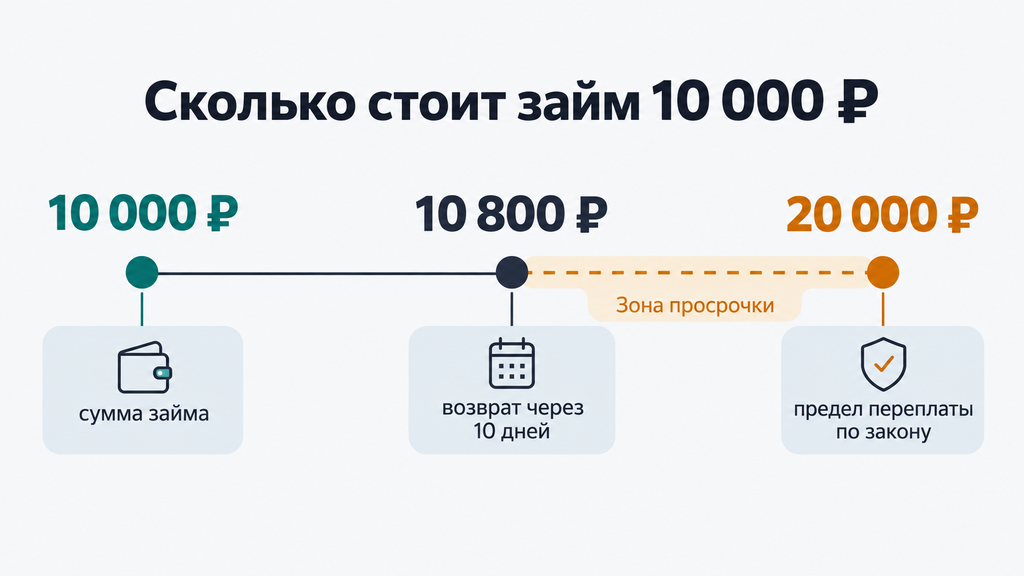
Разберём на цифрах. Человек занял 10 000 рублей на 10 дней под 0,8% в день: переплата — 800 рублей, к возврату 10 800. Если зарплату задержали и вернуть вовремя не получилось, проценты продолжают начисляться, но закон ограничивает рост: по договорам, заключённым с 1 июля 2024 года, общая переплата не превысит сумму займа, то есть 10 000 рублей сверху — максимум. Добавьте сюда испорченную кредитную историю и звонки взыскателей: такой продукт подходит только тем, кто уверен в дате возврата.
Отзывы о займах «до зарплаты» полезно читать по содержанию, а не по средней оценке. На что смотреть:
- как быстро деньги реально приходят на карту — задержки зачисления чаще всего и вызывают претензии;
- как компания ведёт себя при просрочке в несколько дней — уважительные напоминания или давление;
- нет ли жалоб на платные услуги, подключённые без явного согласия;
- возникают ли сложности с получением справки о закрытии долга.
Высокая оценка в карточке компании не гарантирует, что именно вам одобрят нужную сумму на выгодных условиях: решение всегда индивидуально.
Микрозайм с открытой линией: что это и кому подходит
Микрозайм с открытой линией — это возобновляемый лимит: компания устанавливает вам доступную сумму, вы берёте и возвращаете деньги в её пределах многократно, а проценты платите только за фактические дни пользования. Погасили часть — лимит восстанавливается, и деньгами можно воспользоваться снова без новой заявки.
Отличия от разового займа:
- Гибкость. Не нужно каждый раз оформлять договор заново — это удобно при нерегулярном доходе и кассовых разрывах.
- Экономия. Взяли на пять дней — платите за пять дней, а не за фиксированный месяц.
- Риск. Линия всегда «под рукой», и её легко превратить в постоянный источник денег на текущие расходы — тогда переплата накапливается незаметно.
Линия подходит тем, у кого доход нерегулярный, но предсказуемый по сумме: фрилансерам, самозанятым, сдельщикам. Если вы ловите себя на мысли «занять, чтобы дожить до аванса» каждый месяц, это сигнал, что лимит надо закрыть и пересобрать бюджет: постоянное пользование дорогой линией дороже любой разумной альтернативы.
Примеры микрофинансовых организаций в России
Микрозаймы в России выдают только компании из госреестра Банка России — по состоянию на 2026 год это несколько сотен организаций, от крупных онлайн-сервисов до небольших региональных компаний. Примеры по типам — в справочных целях: это не реклама и не оферта, условия всегда определяются договором, а статус и номер компании в реестре нужно проверять на дату обращения.
- Онлайн-МФО. Работают полностью дистанционно. Например, Vivus выдаёт займы на карту с оформлением на сайте, а его юридическое лицо — ООО «СМСФинанс»: бренд и юридическое название часто различаются, проверять нужно запись о юрлице.
- Крупные МФК. Работают под прямым надзором Банка России и выдают более крупные суммы — до 1 млн рублей. Название компании может быть похоже на банковский бренд: по запросу вроде «МФО ПриватБанк» чаще всего ищут именно микрофинансовую компанию, а не одноимённый украинский банк, — юридическое лицо в любом случае сверяйте с реестром ЦБ.
- Региональные МФО с офисами. Например, микрофинансовые организации Владивостока и других городов Дальнего Востока часто ведут офлайн-выдачу наличных: это вариант для тех, у кого нет карты или нужен расчёт на месте. Правила проверки компании при этом те же — реестр ЦБ обязателен и для офисных МФО.
Практический вывод из этих примеров: выбирайте не по громкости рекламы, а по типу продукта и честности условий, и всегда сверяйте бренд с юридическим лицом в реестре.
Как получить микрозайм: пошаговая инструкция
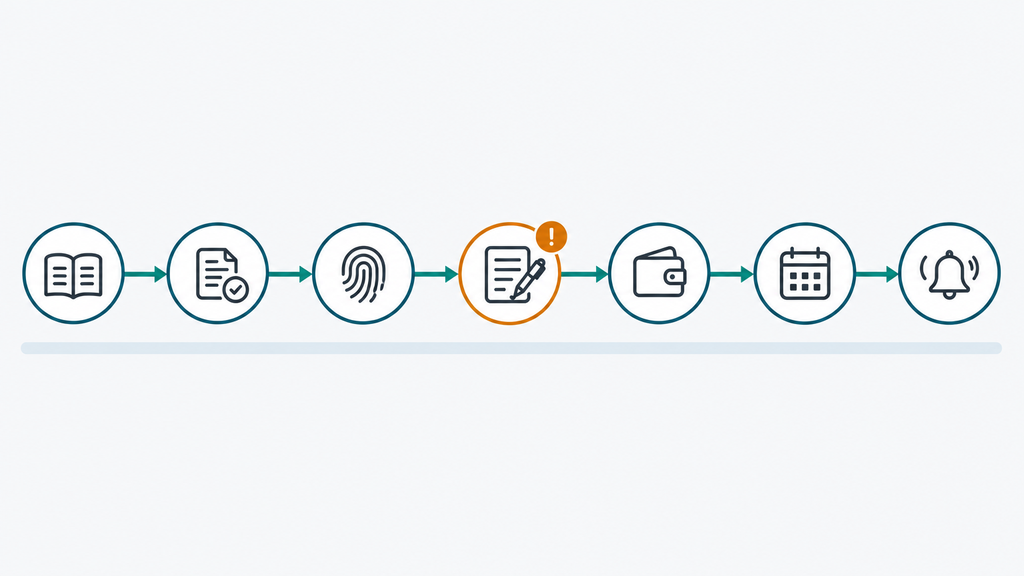
Чтобы получить микрозайм, выберите компанию из реестра ЦБ, подайте заявку с паспортом, пройдите идентификацию, прочитайте договор до подписания и только после этого забирайте деньги — весь процесс обычно занимает от 10 минут до часа. Ниже — порядок действий с типичными ошибками на каждом шаге.
- Проверьте, действительно ли нужны деньги и есть ли план возврата. Назовите себе конкретную дату и источник, из которого вернёте долг. Ошибка на этом шаге — оформлять займ «на всякий случай» или для импульсивной покупки.
- Выберите и проверьте МФО. Найдите компанию в госреестре на сайте Банка России по названию или ИНН. Ошибка — подавать заявку компании «по рекламе», не проверив запись в реестре.
- Заполните заявку. Понадобятся паспорт, мобильный телефон и своя банковская карта; иногда СНИЛС, ИНН или вход через Госуслуги. Типичная причина отказа — опечатка в номере паспорта или фамилии, поэтому сверяйте данные внимательно.
- Пройдите идентификацию. С 1 марта 2026 года микрофинансовые компании оформляют онлайн-займы с обязательной проверкой личности через Единую биометрическую систему (ЕБС); для микрокредитных компаний требование действует с 2027 года. Сбор биометрии — законный этап, а не подозрительное требование: если его нет у онлайн-МФК, это повод насторожиться.
- Прочитайте договор до подписания. На первой странице в рамке должна быть указана полная стоимость займа (ПСК) — реальная переплата в процентах годовых. Проверьте ставку, дату платежа, размер неустойки и отключите платные дополнительные услуги, если они не нужны. По закону у вас есть пять дней, чтобы принять решение по одобренным условиям, так что не подписывайте «здесь и сейчас» под давлением менеджера.
- Получите деньги и сохраните документы. Учтите задержку выдачи: с 21 января 2026 года займы от 50 000 до 200 000 рублей перечисляют не раньше чем через 4 часа после подписания договора, свыше 200 000 рублей — через 48 часов, поэтому «деньги за пять минут» касается небольших сумм. Договор и график платежей сохраните — они понадобятся при любом споре.
- Поставьте напоминание о дате платежа. МФО не обязана напоминать о сроке. Внесите дату в календарь за два-три дня — с запасом на скорость банковского перевода.
Как оформить микрозайм с телефона
Микрозайм с телефона оформляется так же, как с компьютера: на сайте или в приложении МФО вы заполняете анкету, подтверждаете согласие СМС-кодом и получаете деньги на карту или через СБП. Несколько правил безопасности для мобильного оформления:
- адрес сайта должен начинаться с https и значка замка — это защита передаваемых данных;
- карта должна быть выпущена на ваше имя: по чужой карте заявку, как правило, отклонят, а оформление на другого человека — путь к чужому долгу;
- никогда не передавайте коды из СМС и CVV/CVC с обратной стороны карты: настоящей МФО они не нужны;
- не оформляйте займ «для друга» на свои документы — отвечать по договору будете вы.
Если одобрили меньше, чем вы просили, это не сбой, а результат скоринга: лимит в рекламе показывает возможности продукта, а вашу сумму определяет проверка. В такой ситуации берите столько, сколько готовы вернуть, а разницу закрывайте другими способами.
Как проверить МФО перед заявкой: чек-лист против мошенников
Проверить МФО можно за пять минут: найдите полное юридическое название и ИНН компании на её сайте и сверьте с записью в государственном реестре микрофинансовых организаций на сайте Банка России. Организации нет в реестре — значит, выдавать займы она не вправе, и деньги ей отдавать нельзя ни при каких обещаниях.
- Реестр ЦБ. Ищите запись о юрлице, а не о бренде: рекламное имя и название компании в договоре могут различаться.
- Реквизиты и контакты. На сайте должны быть юридический адрес, телефон, ОГРН и ИНН; их отсутствие — тревожный знак.
- Членство в СРО. Название саморегулируемой организации обычно указано в разделе документов.
- Отзывы по содержанию. Читайте не оценки, а конкретные истории: как компания решает споры, выдаёт ли справки о закрытии долга.
Признаки нелегального кредитора, при которых заявку подавать не нужно:
- компании нет в реестре Банка России;
- требуют оплату за «подбор займа» или «гарантированную проверку» — подбор не означает выдачу;
- просят перевести деньги или «верификационный платёж» на личную карту «сотрудника»;
- под видом заявки подключают платную подписку;
- обещают выдать деньги «точно всем, без проверок и с любой кредитной историей».
Ещё один практический ориентир: отказ легальной МФО — не потеря, а полезный сигнал. Если отказали из-за долговой нагрузки, новая заявка в следующей компании ситуацию не улучшит, а запросы в кредитную историю при частых подачах, наоборот, снижают шансы. Как проверить МФО по названию, если бренд незнакомый: начните с реестра, затем найдите номер компании в реквизитах договора-оферты на сайте.
Сколько стоит микрозайм в 2026 году: ставки, ПСК и пределы переплаты
Микрозайм в 2026 году стоит не дороже 0,8% в день — это максимум 292% годовых, а по договорам, заключённым с 1 июля 2024 года, общая переплата не может превысить 100% суммы займа. То есть, заняв 10 000 рублей, вы ни при каких просрочках не вернёте по самому займу больше 20 000: 10 000 основного долга и до 10 000 процентов, неустойки и других начислений. По договорам, заключённым с 1 июля 2023 года по 30 июня 2024 года, действовал прежний предел — переплата не более 130% от суммы займа.
| Ограничение по закону | Что это значит для заёмщика |
|---|---|
| Ставка не выше 0,8% в день | максимум 292% годовых по обычному займу; в день на каждые 10 000 рублей начисляется не больше 80 рублей |
| Займ «до зарплаты» до 10 000 рублей на срок до 15 дней (с 21 января 2026 года) | переплата не более 15% суммы (максимум 1 500 рублей) и не больше 100 рублей за день пользования |
| Предел переплаты для договоров, заключённых с 1 июля 2024 года | проценты, неустойка и иные начисления по займу до года не превысят 100% суммы займа: вернуть придётся не более двойной суммы основного долга |
| Неустойка за просрочку | 0,1% в день, или 20% годовых, если проценты продолжают начисляться; начисляется только на невозвращённую часть долга |
| Обязательная оценка платёжеспособности | с 1 апреля 2026 года МФО проверяет доход и нагрузку до выдачи, поэтому заявки с явно неподъёмной суммой отклоняют |
Пример расчёта, который стоит сделать до подписания: займ 10 000 рублей на 10 дней под 0,8% в день — это 800 рублей процентов, к возврату 10 800 рублей. Займ на месяц в том же размере — уже около 2 400 рублей сверху. Ставка «в день» всегда выглядит безобидно, поэтому переводите её в рубли за весь срок: полная стоимость займа в рамке на первой странице договора покажет переплату в процентах годовых и позволит честно сравнить предложения разных компаний.
Правила продолжают ужесточаться: с 1 октября 2026 года начинается переходный период ограничений для дорогих займов. Предельное число одновременно действующих займов с высокой полной стоимостью поэтапно снижается (сначала допускается не более трёх), новый займ нельзя оформить раньше четвёртого дня после погашения предыдущего, а к 2028 году такой займ может остаться только один. Смысл этих изменений простой: государство целенаправленно закрывает практику «перекредитования» короткими займами. Проверяйте актуальные правила на дату оформления — требования периодически меняются.
Как погасить микрозайм и что делать, если нечем платить
Погасить микрозайм можно в личном кабинете, через СБП, банковским переводом, терминалом или наличными, при этом МФО обязана обеспечить хотя бы один бесплатный способ оплаты, а если денег к дате платежа нет — свяжитесь с компанией заранее: как правило, диалог до просрочки даёт больше вариантов, чем переговоры после. Задолженность считается погашенной с момента поступления денег на счёт компании, поэтому перевод «в последний вечер» часто превращается в техническую просрочку — закладывайте один-два дня на зачисление и сохраняйте чеки.
Что важно знать о возврате:
- Досрочное погашение. Вернуть займ раньше срока можно всегда, проценты пересчитают за фактические дни пользования. По закону о намерении досрочно погасить долг нужно уведомить не позднее чем за 30 дней, если договором не установлен более короткий срок; большинство МФО прописывают в договоре право гасить досрочно в любой момент, поэтому проверьте свою формулировку.
- Справка о закрытии долга. После полного погашения запросите справку об отсутствии задолженности. Она защищает от «внезапно всплывших» копеек через год-два и нужна, если в кредитной истории остались ошибочные записи.
Если понимаете, что платёж не потянете, действуйте по шагам:
- Напишите в поддержку МФО до даты платежа, объясните ситуацию и приложите документы: больничный, приказ об увольнении, справку о снижении дохода.
- Запросите реструктуризацию — изменение графика, отсрочку или каникулы. Компания обязана рассмотреть заявление и ответить в течение 13 рабочих дней, но вправе и отказать: это её право, а не обязанность.
- Проверьте право на кредитные каникулы — их предоставляют при снижении дохода более чем на 40% по сравнению со среднемесячным доходом за предыдущий год или при проживании в зоне чрезвычайной ситуации; факт нужно подтвердить документами.
- Если платёж уже пропущен, не скрывайтесь: при просрочке начисляется неустойка в законных пределах, данные уходят в кредитную историю, а дальше компания, как правило, направляет досудебную претензию — предложение погасить долг, обычно в течение 30 дней, — и только затем обращается в суд.
Взыскание по закону идёт по понятной траектории. Судебный приказ — упрощённое судебное решение, которое мировой судья выносит без вызова сторон; его можно отменить в течение 10 дней с момента получения, подав возражение. После отмены или при иске дело рассматривается в обычном порядке, а решение исполняют приставы. Если долг уступлен коллекторам, вас обязаны уведомить, а их действия ограничены законом № 230-ФЗ: звонки — не чаще восьми в месяц, в будни с 8:00 до 22:00, в выходные с 9:00 до 20:00, личные встречи — не чаще одной в неделю, угрозы, давление и разглашение долга родственникам запрещены. Спор с МФО на сумму до 500 тысяч рублей можно бесплатно передать финансовому уполномоченному — это досудебная стадия, решение которой обязательно для компании.
Когда долгов стало слишком много: варианты решения и где получить консультацию
Если платежи по займам и кредитам занимают больше половины дохода, а просрочки идут одна за другой, вопрос уже не в дисциплине, а в выборе правового сценария. Карта вариантов по нарастанию сложности выглядит так:
- Переговоры с кредиторами — запрос реструктуризации и каникул по каждому договору;
- Мировое соглашение — фиксация нового графика, в том числе на судебной стадии;
- Рефинансирование — замена нескольких дорогих долгов одним дешевле, если банки ещё готовы одобрять;
- Банкротство физлица — законная процедура по Федеральному закону № 127-ФЗ, которая освобождает от неподъёмных обязательств, если восстановить платёжеспособность иным способом невозможно.
Если вы не знаете, что делать с долгами по микрозаймам, кредитам или кредитным картам, можете оставить заявку на бесплатную консультацию: кратко опишите ситуацию, и специалист разберёт её, покажет подходящие варианты и объяснит, с чего начать. На первом шаге ничего оплачивать и решать не нужно — вы просто получаете понятную картину своих опций и дальше действуете в своём темпе.
Про банкротство честно: процедура подходит не всем — специалист проверит доходы, имущество и историю сделок за последние годы, потому что сомнительные операции могут оспариваться. И у решения есть последствия: в течение пяти лет после завершения вы обязаны сообщать банкам о банкротстве при получении кредитов, в течение десяти лет не можете занимать руководящие должности в кредитных организациях, а повторная процедура возможна не раньше чем через пять лет. Поэтому решение принимается только после разбора документов, а не по рекламе. Материал носит ознакомительный характер и не заменяет консультацию по вашей конкретной ситуации.
Типичные ошибки заёмщиков микрозаймов
Большинство проблем с микрозаймами создают не «злые компании», а одни и те же повторяющиеся ошибки при оформлении и возврате. Вот список, который стоит проверить перед подписанием любого договора:
- Подписать договор, не прочитав. Индивидуальные условия — ставка, дата платежа, неустойка, допуслуги — действуют с момента подписания. В практике это ошибка номер один: человек спешит и соглашается на платные опции, о которых вспоминает уже в графике платежей.
- Оставить галочки на платных услугах. СМС-информирование, страховка, «юридическая поддержка» — эти опции увеличивают сумму возврата. Перед подтверждением заявки снимите всё, что не нужно.
- Брать новый займ для погашения старого. Так долг из разового платежа превращается в постоянную нагрузку: каждый новый договор дороже предыдущего. С 1 октября 2026 года закон ограничивает и число одновременно действующих дорогих займов, но лучше остановиться раньше — на первом же «не хватает на платёж».
- Платить в последний момент. Перевод «в день Х вечером» при зачислении в два-три рабочих дня оборачивается технической просрочкой со штрафом. Платите заранее и сохраняйте чек.
- Верить лозунгам «без отказа» и «100% одобрение». Проверку проходит каждая заявка, а такие обещания — маркер агрессивного маркетинга или нелегального кредитора.
- Оформлять на чужую карту или по чужим данным. Долг останется на том, кто подписал договор, а за использование чужих данных возможна и ответственность по закону.
- Жить на пролонгациях. Продление за счёт уплаты процентов не уменьшает основной долг: вы платите, но ничего не гасите. Если пролонгация становится привычкой — пора пересобрать бюджет или обсудить реструктуризацию.
- Не забирать документы. Договор, график и справка о закрытии — ваша защита при спорах и ошибках в кредитной истории. Их отсутствие в нужный момент оборачивается часами разбирательств.
Ни одна из этих ошибок не делает человека «плохим заёмщиком» — все они следствие спешки и стресса, в котором деньги обычно и нужны. Список выше снимает большую часть этого стресса: с ним оформление становится осознанным шагом, а не лотереей.
Кому микрозайм подходит, а кому лучше выбрать другой вариант
Микрозайм подходит для срочной небольшой траты с понятной датой возврата и не подходит для регулярного покрытия текущих расходов. Проверьте себя по четырём критериям перед оформлением:
- Сумма действительно небольшая — та, которую вы можете вернуть одним платежом или парой платежей без ущерба для базовых расходов;
- Есть конкретный источник возврата — зарплата, аванс, оплата за работу с известной датой, а не «как-нибудь соберу»;
- Долговая нагрузка в норме — платежи по всем кредитам и займам занимают не более 30–40% дохода;
- Цель не импульсивная — займ на ремонт, который нельзя отложить, оправдан чаще, чем займ на распродажу техники.
Если хотя бы один пункт не выполняется, сравните альтернативы. У каждой — свои компромиссы:
- Кредитная карта с беспроцентным периодом — дешевле при дисциплине, но её нужно оформить заранее, а пропуск льготного периода делает долг дорогим;
- Рассрочка в магазине — без процентов по акции, но заманивает купить больше, чем планировали;
- Займ у близких — без переплаты, но требует честного графика возврата, чтобы не испортить отношения;
- Реструктуризация уже имеющихся кредитов — иногда правильное решение не «добавить» денег, а разгрузить текущие платежи, обсудив график с банками;
- Перенос покупки — скучный, но самый дешёвый вариант: за две-три недели половина «срочных» трат теряет статус срочных.
Чек-лист перед оформлением микрозайма — пройдите его за пять минут:
- Компания есть в реестре Банка России, ОГРН и ИНН совпадают с договором.
- Вы посчитали переплату в рублях за весь срок и знаете дату платежа.
- Платные услуги в заявке отключены, лишних галочек нет.
- Вы назвали себе источник и дату возврата.
- В календаре стоит напоминание за два-три дня до платежа.
- Договор и график сохранены, способ получения справки о закрытии понятен.
Если этот список проходится легко — микрозайм в вашей ситуации рабочий инструмент, а не ловушка. Если большая часть пунктов вызывает сомнения, займ проблему не решит, а отложит: в этом случае разумнее начать с разбора всей долговой ситуации, а не с новой заявки.
Часто задаваемые вопросы
МФО — это банк или нет?
Нет, МФО — не банк. У микрофинансовой организации нет банковской лицензии: она работает на основании записи в государственном реестре Банка России, выдаёт только займы и не может открывать счета, принимать вклады или в одностороннем порядке менять условия договора. Поэтому правила для банковских кредитов и микрозаймов разные — от ставок до способов взыскания.
Что такое микрозайм простыми словами?
Микрозайм — это небольшой заём на короткий срок, который выдают микрофинансовые организации: обычно от нескольких тысяч до 100 тысяч рублей и на срок от недели до года. Оформляется быстро, чаще всего по паспорту онлайн, но стоит дороже банковского кредита: максимум 0,8% в день, а по договорам с 1 июля 2024 года переплата ограничена 100% суммы займа.
Сколько можно взять в микрозайм и на какой срок?
Новый клиент обычно получает 3–30 тысяч рублей, повторный — до 100 тысяч и выше при хорошей истории возвратов. Законные пределы: микрокредитная компания выдаёт физлицу не более 500 тысяч рублей, микрофинансовая — не более 1 млн. Сроки — от 7 дней для коротких займов до года для долгосрочных, а итоговая сумма зависит от скоринга.
Сколько придётся вернуть, если просрочить микрозайм?
По договорам, заключённым с 1 июля 2024 года, общая переплата не превысит 100% суммы займа: заняв 10 000 рублей, вы вернёте максимум 20 000 с учётом процентов, штрафов и неустойки. Неустойка начисляется в размере 0,1% в день только на невозвращённую часть долга, а просрочка фиксируется в кредитной истории, поэтому о сложностях лучше сообщить компании заранее.
Можно ли получить микрозайм с плохой кредитной историей?
Как правило, шансы выше, чем в банке: МФО лояльнее относятся к прошлым просрочкам и оценивают заявку заново при каждом обращении. Частые причины отказа — ошибки в анкете, высокая текущая долговая нагрузка и отсутствие подтверждённого дохода. Обещания «без отказа и с любой историей» — признак либо агрессивной рекламы, либо нелегального кредитора.
Как проверить, что МФО легальная?
Найдите полное юридическое название и ИНН компании и сверьте их с записью в государственном реестре МФО на сайте Банка России — это основной способ проверки. Дополнительно посмотрите реквизиты и контакты на сайте, членство в СРО и отзывы о том, как компания решает споры. Если записи в реестре нет или просят предоплату за «подбор займа», оформлять заявку нельзя.
Что будет, если вообще не платить микрозайм?
Долг не исчезнет: начислят неустойку в законных пределах, данные о просрочке попадут в кредитную историю, затем компания обычно направит досудебную претензию со сроком на оплату и обратится в суд — как правило, за судебным приказом, который можно отменить возражением в течение 10 дней. Дальше взысканием займутся приставы или коллекторы, чьи звонки и встречи ограничены законом. Долг при этом ограничен потолком переплаты, а скрытие от кредитора только сужает ваши возможности договориться.
Можно ли списать микрозаймы через банкротство?
Да, займы МФО входят в перечень долгов, которые списывает банкротство физлица по Федеральному закону № 127-ФЗ, наравне с кредитами, долгами по картам и ЖКХ. Условия и последствия нужно проверять по своей ситуации: процедура требует подтверждения неплатёжеспособности, а после неё в течение пяти лет действуют ограничения на кредиты и руководящие должности. Если сомневаетесь, подходит ли вам этот путь, можно оставить заявку на бесплатную консультацию — специалист разберёт ваши документы и покажет доступные варианты до принятия каких-либо решений.