Кредитные каникулы и реструктуризация кредита: как получить отсрочку и снизить платёж
Кредитные каникулы дают законную отсрочку платежей по кредиту на срок от 1 до 6 месяцев, и банк обязан предоставить её при падении дохода более чем на 30% или при чрезвычайной ситуации. Реструктуризация меняет условия действующего договора: срок растёт, ежемесячный платёж снижается, часть штрафов отменяется. Чтобы получить любую из этих мер, обратитесь в банк до образования просрочки, подтвердите ухудшение финансового положения документами и подпишите заявление или дополнительное соглашение.
Кредитные каникулы и реструктуризация: что это такое простыми словами
Во время кредитных каникул заёмщик законно не платит кредит или платит меньше обычного, а банк за это не штрафует, не звонит с требованиями и не передаёт долг коллекторам. Реструктуризация кредита пересматривает условия уже выданного займа: банк и человек договариваются о новом графике, который по силам платить. В обоих случаях сам долг никуда не исчезает, меняется только режим его погашения.
Простыми словами: каникулы дают передышку, а реструктуризация прокладывает новый, более посильный маршрут. Проценты в обоих случаях продолжают начисляться, поэтому ни каникулы, ни реструктуризация долг не прощают: они лишь помогают дотянуть до момента, когда доход восстановится.
Кредитные каникулы — это реструктуризация или отдельная льгота?
Кредитные каникулы тоже вид реструктуризации, но единственный для потребительских кредитов, который прямо предусмотрен законом и который банк обязан дать при выполнении условий. Разница выглядит так:
- Каникулы дают паузу в платежах или их снижение на льготный период по статье 6.1-2 закона № 353-ФЗ. Банк не может отказать, если доход упал более чем на 30% или человек пострадал от ЧС.
- Договорная реструктуризация предлагает широкий набор вариантов: новый срок, сниженный платёж, списание части штрафов. Банк соглашается по собственной инициативе и может отказать без объяснения причин.
Отсюда практический вывод: если ваша ситуация подходит под закон, начинайте с каникул. Не подходит? Это ещё не тупик: у большинства банков есть собственные программы, часто с более мягкими требованиями, чем в законе.
Что именно меняет банк при реструктуризации
При реструктуризации долга по кредитному договору банк оформляет дополнительное соглашение: меняются срок кредита, размер ежемесячного платежа, иногда процентная ставка. Тело долга, то есть та сумма, которую вы фактически должны, остаётся прежним. Реструктуризация кредитов и займов не отменяет обязательства, а перераспределяет их во времени.
Типичная ситуация из практики: у человека три кредита и кредитка, доход снизился, и платежи занимают больше половины бюджета. Банк в такой ситуации может продлить потребительский кредит с трёх до пяти лет, снизив платёж, дать отсрочку по карте и списать часть уже начисленных пеней. Суммарная нагрузка падает, человек возвращается в график, а банк не тратит ресурсы на суды и взыскание. В этом и есть смысл реструктурирования кредита: компромисс, выгодный обеим сторонам.
Как работают кредитные каникулы по закону в 2026 году
Кредитные каникулы в 2026 году регулирует статья 6.1-2 Федерального закона № 353-ФЗ «О потребительском кредите (займе)»; это и есть «закон о кредитных каникулах для физических лиц». Норма появилась в 2020 году как временная мера, а с 2024 года действует на постоянной основе, поэтому проверять её актуальность отдельно не нужно: сверить стоит только действующие лимиты по суммам.
Законные кредитные каникулы дают два основания:
- Доход упал более чем на 30%. Считается так: официальный доход за два месяца до обращения сравнивается со среднемесячным доходом за предыдущие 12 месяцев. Падение на 29% основанием не считается, на 31% уже считается. При созаёмщиках учитывается их общий доход.
- Чрезвычайная ситуация. Человек проживает в зоне ЧС или пострадал от её последствий: утратил имущество, нарушились условия жизни. Заявление по этому основанию подаётся не позднее 60 дней после окончания периода действия решения о ЧС.
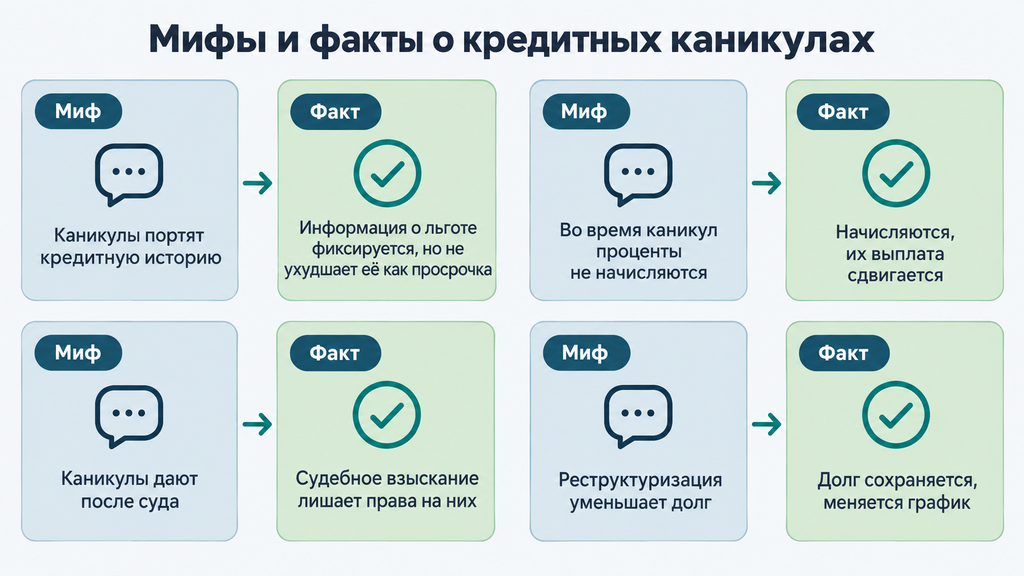
Что дают каникулы на срок от 1 до 6 месяцев: вы не вносите обязательные платежи (или вносите сниженные, это можно указать в заявлении), банк не начисляет штрафы и пени, не обращается к коллекторам, поручителям и созаёмщикам, не забирает залог. Проценты продолжают начисляться, а «пропущенные» платежи переносятся на конец срока, и дата последнего платежа сдвигается. Информация о каникулах попадает в кредитную историю, но не ухудшает её как просрочка. Если в заявлении не указан срок, каникулы дают на максимальные 6 месяцев со дня обращения.
Кто имеет право на кредитные каникулы, а кому откажут
Право на кредитные каникулы есть у заёмщика, который подтвердил падение дохода более чем на 30% или пострадал от ЧС; при этом кредит не должен попадать под запреты закона. Законные каникулы не дадут:
- если в отношении вас идёт процедура банкротства, судебная или внесудебная;
- если по этому кредиту уже есть судебное решение о взыскании или утверждено мировое соглашение;
- если начато исполнительное производство, то есть долг уже у приставов, или предъявлено требование к поручителю;
- по кредиту, взятому на предпринимательские цели;
- по ипотеке, для неё есть отдельный механизм ипотечных каникул;
- если вы уже использовали каникулы по этому кредиту и по этому же основанию.
Есть и специальные кредитные каникулы для участников СВО и мобилизованных: они регулируются отдельными нормами и предоставляются по своим правилам, с иными сроками. Банки, включая Сбербанк, принимают такие заявления по подтверждению участия.
Границы применимости простые: закон гарантирует каникулы только при выполнении всех условий одновременно. Если хотя бы одно не выполняется, отказ будет законным, и тогда речь идёт о договорных вариантах, о них ниже.
Какие действуют лимиты по сумме кредита
Лимиты по сумме устанавливает Правительство РФ и периодически пересматривает, поэтому перед подачей заявления проверьте актуальные значения. Ориентиры, действовавшие в последние годы: автокредиты и кредиты под залог авто (до 1,6 млн ₽), потребительские кредиты (до 450 тыс. ₽), кредитные карты (до 150 тыс. ₽). По законным каникулам кредит с обязательствами выше лимита не проходит: размер обязательств считается на дату обращения с заявлением, а по кредитной карте во внимание берётся установленный договором кредитный лимит.
Что делать, если сумма выше лимита? Как правило, выход есть: банки предлагают собственные программы отсрочек. Они оформляются добровольно, требования к снижению дохода у них обычно мягче, а по суммам жёсткого потолка может не быть. Это касается и карт: даже если кредитные каникулы по кредитной карте в пределах 150 тыс. ₽ вам недоступны, отсрочку платежа по кредитной карте Сбербанк или другой банк может дать по своей программе, как правило с блокировкой новых трат по карте.
Какие виды реструктуризации кредита бывают
Видов реструктуризации кредита шесть, и у каждого свой компромисс: банк облегчает платежи здесь и сейчас, а заёмщик чаще всего доплачивает за это сроком и процентами. Условия реструктуризации каждый банк определяет индивидуально, но набор инструментов у кредиторов схожий.
| Вид | Что даёт | Компромисс | Кому подходит |
|---|---|---|---|
| Увеличение срока (пролонгация) | Платёж снижается за счёт растягивания остатка долга | Рост итоговой переплаты: проценты начисляются дольше | Тем, у кого доход снизился надолго, но не исчез |
| Отсрочка, кредитные каникулы | Пауза или уменьшенный платёж на 1–6 месяцев | Проценты продолжают начисляться, срок сдвигается | Тем, у кого трудности временные: болезнь, поиск работы |
| Списание неустоек | Банк прощает часть накопленных штрафов и пеней | Обычно как бонус за возврат в график, по договорённости | Тем, у кого уже есть просрочка, но доход вернулся |
| Снижение ставки | Пересчёт кредита под меньший процент | Встречается редко, в отдельных случаях при снижении ключевой ставки или по госпрограммам | Тем, кому банк сам предложит такой вариант |
| Изменение графика | Сдвиг даты платежа, переход на другой тип платежей | Минимальный эффект, но и без роста переплаты | Тем, кому неудобна дата списания (например, зарплата позже) |
| Объединение кредитов | Несколько кредитов закрываются, остаётся один платёж | Обычно оформляется новым договором, срок может вырасти | Тем, у кого несколько платежей в разных числах месяца |
Важный нюанс для предпринимателей: реструктуризация кредита для ИП оформляется по тем же правилам, но подтверждением дохода служит налоговая отчётность: декларация, книга учёта доходов и расходов. А вот на кредиты, взятые для бизнеса, законные каникулы не распространяются: они положены только по потребительским.
Чем кредитные каникулы отличаются от реструктуризации, рефинансирования и банкротства
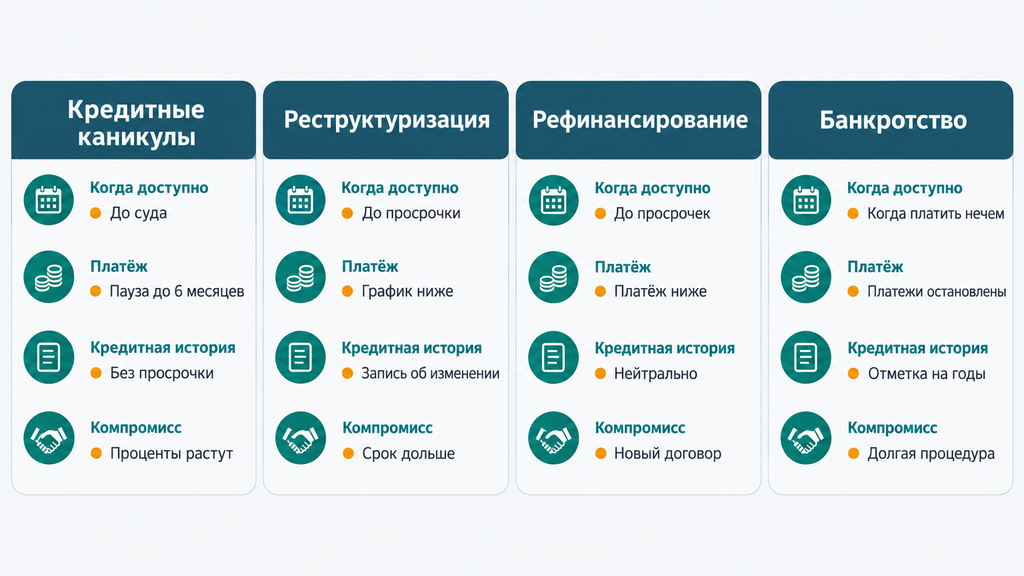
Каникулы дают законную паузу в платежах в том же банке, реструктуризация пересматривает график по договорённости, рефинансирование закрывает старые кредиты новым займом, банкротство освобождает от непосильных долгов через суд или МФЦ. Чем отличается реструктуризация от рефинансирования, проще всего объяснить через состояние финансов: рефинансирование выбирают, когда платить в целом по силам и хочется просто улучшить условия, а реструктуризацию, когда платить по текущему графику уже не получается.
| Критерий | Кредитные каникулы | Реструктуризация | Рефинансирование | Банкротство |
|---|---|---|---|---|
| Кто одобряет | Банк обязан дать по закону | Банк, по своей инициативе | Новый банк, проверяет доход и историю | Суд или МФЦ |
| Что с платежом | Пауза или снижение до 6 месяцев | Новый график, чаще ниже | Новый платёж, обычно ниже и ставка ниже | Платежи останавливаются, долг может быть списан |
| Кредитная история | Фиксируется льгота, просрочки нет | Появляется запись об изменении условий | Выглядит нейтрально: старый кредит закрыт, новый открыт | Отметка о процедуре на годы вперёд |
| Переплата | Растёт за счёт процентов | Чаще растёт при продлении срока | Может снизиться при выгодной ставке | Зависит от процедуры |
| На какой стадии доступно | До суда и исполнительного производства | Как правило, до серьёзной просрочки | До просрочек или при коротких просрочках | Когда платить объективно нечем |
Критерии выбора простые. При временных трудностях (болезнь, декрет, поиск работы) берите каникулы. Если доход снизился надолго, но не исчез, разумнее реструктуризация. Платить по силам, хочется дешевле, кредитная история чистая? Тогда рефинансирование. Когда платить нечем в принципе, платежи занимают весь доход, а просрочки растут, пора разбирать ситуацию с юристом и оценивать банкротство. Что лучше, каникулы или реструктуризация, зависит именно от срока восстановления дохода: речь о месяцах или годах.
Как получить кредитные каникулы: пошаговая инструкция
Кредитные каникулы оформляются заявлением в банк. Сам по себе пропуск платежей без заявления льготой не считается: это обычная просрочка. Как получить кредитные каникулы по шагам:
- Проверьте условия. Подходит ли кредит по сумме, есть ли законное основание, нет ли запрета (суд, приставы, банкротство). Каникулы по кредитной карте доступны при лимите до 150 тыс. ₽, по потребкредиту до 450 тыс. ₽.
- Подготовьте документы о причинах (список в следующем разделе). Заявление можно подать и до их сбора: тогда у вас будет 90 дней, чтобы донести подтверждения; в отдельных предусмотренных законом случаях срок продлевается до 120 дней.
- Подайте заявление. Каналы: приложение или личный кабинет банка, чат поддержки, офис, заказное письмо с уведомлением. Как взять кредитные каникулы в Т-Банке? Через чат приложения. Как получить кредитные каникулы в Альфа-банке? Через приложение или офис по форме банка. В заявлении укажите основание, срок (от 1 до 6 месяцев) и, если нужно, уменьшенный платёж.
- Дождитесь решения. Банк рассматривает заявление в течение 5 рабочих дней. Молчание банка отказом не считается: если основание и документы в порядке, каникулы считаются установленными со дня, указанного в заявлении.
- Получите новый график и платите по нему после окончания льготного периода. Вернуться к платежам можно и раньше, просто уведомите банк.
Два практических нюанса, о которых редко пишут. Первый: если во время каникул вы захотите гасить долг досрочно, сумма внесённых платежей не должна превышать сумму, которую вы внесли бы за тот же период без каникул, иначе каникулы прервутся автоматически. Второй: обратиться можно в любой момент действия договора, но не затягивайте до суда. После судебного взыскания право на законные каникулы утрачивается.

Какие документы подтвердят право на отсрочку платежа
Право на отсрочку платежа по кредиту подтверждают документами: банк обязан рассмотреть заявление, но именно справки отличают льготу от просьбы. Чек-лист по ситуациям:
- Наёмные работники: справка о полученных доходах с данными за текущий и предыдущий годы; при снижении зарплаты прикладывают приказ о переводе на неполную ставку или уведомление об изменении оплаты труда.
- Безработные: справка из центра занятости о постановке на учёт или подтверждение статуса безработного из соцзащиты.
- Самозанятые: справка о доходах по налогу на профессиональный доход из приложения «Мой налог».
- ИП: книга учёта доходов и расходов за текущий и предыдущий годы. Если вы работаете по найму и одновременно как ИП, соберите документы по каждому виду дохода.
- Болезнь: больничный лист; при инвалидности добавляется справка медико-социальной экспертизы.
- ЧС: справка от органа власти о проживании в зоне ЧС, нарушении условий жизни или утрате имущества.
- Если есть созаёмщик: при расчёте снижения дохода учитывается общий доход, поэтому справки могут понадобиться и от него.
Помните про сроки: документы о причинах нужно направить в банк в течение 90 дней с даты заявления; в отдельных предусмотренных законом случаях срок продлевается до 120 дней. Если не донести подтверждения вовремя, каникулы прекратятся, а платежи придётся вносить по прежнему графику, иначе они могут перейти в просрочку.
Можно ли продлить кредитные каникулы или взять их повторно
Продление кредитных каникул по тому же основанию и по тому же кредиту законом не предусмотрено: одна льгота даётся один раз. Повторно каникулы дают в двух случаях: если изменилось основание (например, сначала вы брали паузу из-за падения дохода, а затем пострадали от ЧС) и по специальным нормам для участников СВО. По разным кредитам каникулы можно брать параллельно или друг за другом, ограничение касается одного договора.
Если трудности затянулись и второй раз взять каникулы нельзя, разумный путь: договорная реструктуризация. Банк видит, что вы не прятались, а пользовались законной льготой, и чаще готов обсуждать новый график. Точные сроки и основания повторного обращения зависят от актуальной редакции закона, поэтому на 2026 год сверяйтесь с действующей версией.
Что делать, если банк отказал в кредитных каникулах
Отказ в кредитных каникулах чаще всего связан с тремя причинами: не подтверждено падение дохода, превышен лимит по сумме кредита, по долгу уже идёт судебное взыскание. Действуйте так:
- запросите у банка письменную причину отказа, она понадобится для следующих шагов;
- пересчитайте снижение дохода с учётом созаёмщика: если общий доход семьи упал меньше чем на 30%, основание не выполняется;
- проверьте, не превышает ли кредит лимит Правительства;
- обратитесь за внутрибанковской программой: многие банки дают отсрочки сверх закона;
- если считаете отказ незаконным, оспорьте его через интернет-приёмную Банка России.
Отказ в законных каникулах не закрывает вопрос с долгом. Договорная реструктуризация остаётся доступной, а ваше обращение в банк до просрочки работает в вашу пользу: оно подтверждает, что вы не отказывались платить. Если ситуация запуталась и непонятно, куда двигаться дальше, помощь в реструктуризации кредита начинается с трезвого разбора документов: с таким запросом можно обратиться и к нам, первичная консультация бесплатна.
Как оформить реструктуризацию кредита и снизить ежемесячный платёж
Реструктуризация оформляется заявлением в тот банк, где заключён кредитный договор: другой банк ваши условия по чужому кредиту менять не вправе. Алгоритм, который на практике работает лучше всего:
- Обратитесь до просрочки. Банку проще пойти навстречу клиенту, который предупредил о трудностях заранее, чем должнику с записями в кредитной истории.
- Сформулируйте причину коротко и конкретно: «сократили, справка прилагается», «в декрете с марта, доход семьи упал на 40%».
- Предложите свой платёж. В заявлении на уменьшение ежемесячного платежа укажите реалистичную сумму (например, «прошу снизить платёж до 12 000 ₽ на 12 месяцев») и срок, за который планируете восстановить доход. Просить «как получится» хуже, чем назвать конкретную цифру, которую вы точно потянете.
- Приложите документы о доходах и причинах, список тот же, что для каникул.
- Согласуйте условия и подпишите дополнительное соглашение. Если предложенный график не устраивает, вы вправе не подписывать, но тогда продолжает действовать старый договор, и лучше заранее понимать, чем вы будете платить по нему.
Форму заявления берите в банке: у Сбербанка заявка подаётся через сервис «Финансовые трудности» в Сбербанк Онлайн, реструктуризация кредита онлайн занимает меньше времени, чем визит в офис, хотя в отдельных случаях менеджер всё равно свяжется с вами для уточнений. Сроки рассмотрения договорной реструктуризации законом не установлены: обычно от нескольких дней до двух недель.
Как посчитать новый платёж: калькулятор реструктуризации устроен просто: это обычный кредитный калькулятор, в котором увеличен срок. Пример на округлённых цифрах: остаток долга 500 000 ₽ под 25% годовых при остатке срока 36 месяцев дают платёж около 19 900 ₽. Если банк продлит срок до 60 месяцев, платёж снизится примерно до 14 700 ₽, а общая переплата вырастет ориентировочно на 165 тыс. ₽. Перед подписанием просите у банка полные суммы: платёж, срок, итоговую переплату. И сравнивайте их с текущими. Если цифры нового графика вас не убеждают, взять паузу на решение вполне нормально.
Условия реструктуризации в Сбербанке, Т-Банке, Альфа-Банке, ВТБ и других банках
Условия реструктуризации в каждом банке свои, и они регулярно меняются, поэтому воспринимайте таблицу ниже как ориентир по подходам, а не как оффер: актуальные данные на 2026 год проверяйте на официальных сайтах или в поддержке.
| Банк | Как подать заявку | Особенности, о которых важно знать |
|---|---|---|
| Сбербанк | Сервис «Финансовые трудности» в Сбербанк Онлайн или заявление в офисе | Перечень оснований шире закона: потеря работы, болезнь, снижение дохода семьи, рождение ребёнка, призыв в армию, ЧС, статус обманутого дольщика. Для ИП подтверждением служит налоговая отчётность. Нюанс, о котором сообщают клиенты: после подачи заявки кредитная карта Сбера может быть заблокирована на срок до 180 дней независимо от решения по заявке, причём пополнить её можно, а тратить нет |
| Т-Банк (бывший Тинькофф) | Заявление о законных каникулах принимают через чат поддержки, договорную реструктуризацию оформляют там же или в офисе | Законные каникулы по кредитке доступны при лимите до 150 тыс. ₽. Запросы «реструктуризация тинькофф» относятся к прежнему названию банка, сегодня это Т-Банк |
| ВТБ | Заявка онлайн на сайте или в офисе | Отдельная программа реструктуризации долга при финансовых или семейных трудностях: обычно при долге от 50 тыс. ₽, сроке кредита от 6 месяцев и допущенной просрочке, точные пороги периодически пересматриваются. Несколько кредитов наличными можно объединить в один |
| Альфа-Банк | Заявка в приложении или офисе | Реструктуризация доступна по кредитам наличными и кредитным картам, по ипотеке действует отдельная процедура. Отсрочка платежа по кредиту в Альфа-банке оформляется по форме банка с подтверждающими документами |
| Газпромбанк | Заявка через офис или канал банка | Условия согласовываются индивидуально по документам о трудной ситуации |
Отдельно про отзывы. Запросы «реструктуризация кредита в Сбербанке отзывы», «реструктуризация ВТБ отзывы», «реструктуризация Тинькофф отзывы» и «реструктуризация Газпромбанк отзывы» популярны, и отзывы действительно полезны, если читать их системно. Смотрите разделы отзывов о реструктуризации на Банки.ру, Финуслугах и профильные форумы и обращайте внимание не на эмоции, а на повторяющиеся детали: сколько банк рассматривает заявку, не просит ли документы по второму кругу, предлагает ли только пролонгацию вместо каникул, блокирует ли карту после подачи заявления. Такие сигналы помогают подготовиться: собрать полный пакет сразу и сформулировать в заявлении конкретный платёж.
Реструктуризация долга по кредитной карте: что важно знать
Реструктуризация долга по кредитной карте возможна двумя путями: законные каникулы (если лимит карты до 150 тыс. ₽ и есть законное основание) или внутрибанковская программа. Как реструктурировать долг по кредитной карте на практике:
- Остановите траты по карте: новые покупки усложнят и реструктуризацию, и расчёты с банком.
- Узнайте в поддержке точный остаток долга, ставку и размер минимального платежа.
- Запросите в банке варианты: каникулы, перевод долга карты в рассрочку или потребкредит с меньшим платежом, снижение платежа по графику.
- Сравните предложения по итоговой переплате, а не только по размеру платежа.
- Подтвердите причину документами и подпишите новое соглашение.
Так работает реструктуризация кредиток в большинстве банков. «Реструктуризация кредитной карты Сбербанк» чаще всего означает перевод долга в потребкредит с фиксированным графиком, «реструктуризация кредитки Тинькофф» (ныне Т-Банк) подразумевает рассрочку остатка, а реструктуризация долга по кредитной карте Альфа-банка обычно сводится к согласованию нового платежа по заявлению. Запросы про долг по кредитной карте Приватбанка относятся к украинскому банку: для него действуют свои процедуры, о них в FAQ.
Ошибка, которую мы часто видим в практике: человек годами платит только минимальные платежи по карте, большая часть которых уходит на проценты, и считает это реструктуризацией. Долг при этом почти не уменьшается. Узнали свою ситуацию? Ставьте траты на паузу и просите у банка конкретный план погашения с фиксированным сроком.
Как получить кредитные каникулы по ипотеке
Кредитные каникулы по ипотеке оформляются по отдельному закону, Федеральному закону № 76-ФЗ об ипотечных каникулах, и потребительские каникулы по ипотеке не работают. Отсрочка платежа по ипотеке даётся на срок до 6 месяцев в виде полной паузы или уменьшенного платежа, при этом проценты продолжают начисляться, а штрафы за период каникул не применяются.
Основания ипотечных каникул:
- потеря работы с регистрацией в органах службы занятости;
- временная нетрудоспособность более 2 месяцев подряд;
- установленная инвалидность;
- существенное снижение дохода, более чем на 30%, при превышении платежами половины месячного дохода; рост числа иждивенцев при доходе на каждого члена семьи ниже двух прожиточных минимумов;
- чрезвычайная ситуация, повредившая жильё.
Главные условия: ипотека должна быть на единственное пригодное для проживания жильё, а право на каникулы предоставляется не более одного раза за весь срок действия договора, независимо от основания. Подтверждения те же, что для потребительских каникул: справка о доходах, регистрация в центре занятости, больничный, документы о ЧС.
Если ипотечные каникулы недоступны, есть ещё два варианта. Государственная программа помощи ипотечным заёмщикам в отдельные периоды позволяла реструктуризировать ипотеку со снижением ставки; её условия и окно действия нужно проверять отдельно. А внутрибанковская реструктуризация ипотечного кредита в Сбербанке, ВТБ, Альфа-банке («реструктуризация ипотеки Альфа-банк») обычно означает продление срока ипотеки с уменьшением платежа, и оформляется она по заявлению с документами. Дадут ли отсрочку по ипотеке при рождении ребёнка? Само по себе рождение не основание, но если после появления иждивенца доход семьи упал больше чем на 30%, а платежи занимают больше половины дохода, право на ипотечные каникулы может возникнуть. Считайте по документам.
Кредитные каникулы и реструктуризация — это плохо или хорошо
Для заёмщика с временными трудностями каникулы и реструктуризация почти всегда лучше просрочки: без штрафов, звонков взыскателей и разрушенной кредитной истории. Но сказать, что кредитные каникулы это плохо или хорошо, без контекста нельзя: у обеих мер есть цена, и понять её лучше заранее.
Сильные стороны: вы получаете время без роста долга по штрафам, сохраняете положительную платёжную дисциплину, банк не тревожит поручителей и не забирает залог, а история не портится просрочками. Обратная сторона: проценты продолжают начисляться, срок кредита сдвигается, при продлении срока растёт итоговая переплата, а при договорной реструктуризации в кредитной истории появляется запись об изменении условий, и часть банков в будущем отнесётся к ней настороженно, особенно при заявках на новые кредиты или рефинансирование.
Если трудность временная и доход восстановится, льготы работают как задумано. А вот когда платить объективно нечем и это надолго, каникулы лишь отодвигают проблему: тогда честнее разобрать варианты глубже, вплоть до объединения долгов или банкротства.
Типичные ошибки заёмщика при оформлении отсрочки
Ошибки при оформлении отсрочки сводят пользу льгот к нулю, и почти все они исправимы, если заметить их заранее:
- «Сам себе объявил каникулы», то есть просто перестал платить. Для банка это обычная просрочка: штрафы, пени, звонки, запись в кредитной истории. Как правильно: сначала заявление в банк, даже срочное и краткое, а потом пауза.
- Тянуть до суда. После судебного взыскания законные каникулы недоступны. Как правильно: обращаться при первых признаках того, что платёж не по силам, а не когда приставы уже арестовали счёт.
- Подать заявление без документов. Если в 90 дней уложиться не получится, каникулы прекратятся, а график платежей вернётся к прежнему. Как правильно: уточнить у банка точный список и начать собирать справки до подачи заявления.
- Скрывать от банка изменение доходов. Если банк выявит недостоверные сведения, отменённые каникулы превратятся в просрочку. Как правильно: показывать реальные цифры, банк всё равно проверит расчёт по официальным данным.
- Верить посредникам с обещаниями. «100% одобрение», «спишем долги за неделю»: такие формулировки нарушают и закон о рекламе, и здравый смысл. Как правильно: никаких гарантий в этой сфере не существует; результат всегда зависит от документов и конкретной ситуации.
Что делать, если банк отказал, а долг уже у приставов
Если долг дошёл до приставов, законные кредитные каникулы недоступны, но варианты ещё есть. Сначала разберитесь, на какой стадии находится дело:
- Просрочка и претензия банка. Стадия, когда работают все инструменты из этой статьи: каникулы, реструктуризация, внутрибанковские программы.
- Судебный приказ. Упрощённое судебное решение, которое выносится без вызова сторон. Его можно отменить подачей возражений в течение 10 дней с момента получения, и это возвращает ситуацию на стадию до суда.
- Исковое производство. Полноценный судебный процесс, в котором можно просить снизить неустойку и утвердить мировое соглашение с банком, по сути узаконенную реструктуризацию.
- Исполнительное производство. Долг ведут приставы. Здесь обсуждается рассрочка или отсрочка исполнения через суд, частичное погашение по согласию взыскателя либо другие механизмы, если платить нечем.
Честно про запросы «рефинансирование долгов ФССП» и «рефинансирование долга у приставов»: обычно за ними стоит желание закрыть долг новым кредитом. Банковское рефинансирование при действующих исполнительных производствах, как правило, недоступно: банк не кредитует заёмщика с открытыми взысканиями. Долг перед приставами решается другими инструментами: рассрочкой исполнения через суд, добровольными частичными платежами, а если совокупный долг непосилен, то процедурой банкротства.
Что с реструктуризацией кредитов других банков: договорная реструктуризация возможна только в банке, где заключён каждый договор, поэтому кредиты в разных банках реструктуризируются по отдельности. Объединить их в один платёж можно через рефинансирование, при сохранной платёжеспособности и пока нет грубых просрочек. Если же платёжеспособности нет, переговоры с каждым банком только растянут проблему.
Когда разумнее банкротство: платежи даже после пересмотра графиков занимают большую часть дохода, просрочки растут, а восстановить доход в обозримой перспективе не получится. Судебное банкротство по закону № 127-ФЗ проходит через арбитражный суд, а внесудебное идёт через МФЦ при долге в диапазоне от 25 тыс. до 1 млн ₽ и при соблюдении условий процедуры. Это не «волшебная кнопка»: у процедуры есть стоимость, сроки и последствия, которые нужно понимать заранее.
Если вы на этой стадии и не знаете, что делать с долгами, можно обратиться к нам. Мы занимаемся юридической практикой по долгам, кредитам, взысканию и банкротству: достаточно оставить заявку и кратко описать ситуацию, чтобы получить первичный разбор от специалиста. Консультация бесплатна и ни к чему не обязывает: ни платить сразу, ни принимать решение о процедуре. Задача такой консультации простая: показать, какие у вас есть варианты и что каждый из них означает в вашей ситуации.
Чек-лист: как выбрать между каникулами, реструктуризацией и банкротством
Выбор между каникулами, реструктуризацией и банкротством сводится к нескольким вопросам о вашей ситуации. Пройдите по чек-листу:
- Трудности временные или постоянные? Найдётся ли доход через 3–6 месяцев, или ситуация изменилась всерьёз и надолго.
- Какую долю дохода занимают платежи? Если платежи занимают до 40% дохода, обычно можно договориться графиком. Половина дохода и больше уже требуют более серьёзных мер.
- На какой стадии долг? Пока просрочек нет, поле вариантов широкое. Суд или приставы означают, что законные каникулы уже недоступны.
- Какой тип кредита? Потребкредит, карта, автокредит и ипотека подпадают под разные механизмы и разные лимиты.
- Есть ли документы о причинах? Справки превращают просьбу в подтверждённое право, без них льготы оформить сложнее.
Правило выбора по сценариям:
- Доход временно упал, но вернётся. Берите кредитные каникулы по закону.
- Доход снизился надолго, а платить по силам, пусть и меньше. Договаривайтесь о реструктуризации: банк продлит срок и снизит платёж.
- Платить по силам, кредитная история чистая, хочется снизить переплату. Тогда рефинансирование.
- Платить объективно нечем, долг растёт штрафами, а дело уже у суда или приставов. Здесь пора разбирать банкротство с юристом.
И последнее. Ошибка, которая дороже всех остальных: ждать, что проблема решится сама. Просрочки не рассасываются, а переговорная позиция заёмщика слабеет с каждым месяцем молчания. Если после чек-листа остались сомнения, какой вариант ваш, оставьте заявку и в двух словах опишите ситуацию: специалисты нашей практики разберут документы и подскажут законный путь, от заявления в банк до банкротства или любого другого юридического вопроса. Первичный разбор бесплатный, решение вы принимаете сами и без спешки.
Часто задаваемые вопросы
Кредитные каникулы — это то же самое, что реструктуризация?
Каникулы считаются разновидностью реструктуризации, причём закреплённой законом: банк обязан дать их при снижении дохода более чем на 30% или ЧС, на срок до 6 месяцев. Обычная реструктуризация шире: банк меняет срок, платёж или график по договорённости и вправе отказать без объяснения причин. На практике каникулы выбирают при временных трудностях, а реструктуризацию при длительном снижении дохода.
Кредитные каникулы портят кредитную историю?
Информация о каникулах попадает в кредитную историю, но не ухудшает её как просрочка: штрафов и записей о задержках платежей за льготный период не будет. При договорной реструктуризации банки передают в бюро кредитных историй сведения об изменении условий, и часть кредиторов в дальнейшем относится к таким клиентам настороженно. Для сравнения: реальная просрочка или судебное взыскание портят историю заметно сильнее.
Можно ли взять кредитные каникулы по кредитной карте?
Да, по кредитной карте законные каникулы доступны, если лимит по договору не превышает установленного Правительством РФ (ориентир 150 тыс. ₽, актуальное значение на 2026 год проверьте перед подачей) и выполняется одно из законных оснований. Если лимит выше, банк может предложить собственную программу отсрочки или перевод долга в рассрочку. Подавайте заявление до просрочки и через официальный канал банка.
Как продлить кредитные каникулы, если трудности затянулись?
Повторные каникулы по тому же кредиту и тому же основанию не предоставляются. Исключения: новое основание, например ЧС после падения дохода, и специальные каникулы для участников СВО. Если трудности затянулись, практический путь: договорная реструктуризация, при которой банк может продлить срок и снизить платёж. Второй вариант: обсудить с банком снижение платежа ещё до окончания льготного периода.
Положены ли каникулы при рождении ребёнка, в декрете или участникам СВО?
По закону о потребительских каникулах рождение ребёнка не входит в перечень оснований, но банки учитывают его в собственных программах: например, в Сбербанке рождение ребёнка и декрет являются отдельными основаниями заявки на реструктуризацию. По ипотеке появление иждивенца в сочетании со снижением дохода может дать право на ипотечные каникулы. Для участников СВО действуют специальные кредитные каникулы по отдельным нормам законодательства.
Как оформить реструктуризацию, если кредиты в разных банках?
Реструктуризация возможна только в том банке, где заключён договор, поэтому каждый кредит реструктуризируется отдельным заявлением. Объединить несколько кредитов в один платёж можно через рефинансирование, если платёжеспособность сохранена и кредитная история не испорчена грубыми просрочками. Выбирайте по состоянию финансов: реструктуризация, когда платить трудно, рефинансирование, когда платить возможно, но хочется лучше.
Что делать, если банк зарубежный: Каспи, Монобанк, ПриватБанк?
Российский закон о кредитных каникулах на Kaspi, Монобанк и ПриватБанк не распространяется: их программы реструктуризации регулируются правом Казахстана и Украины соответственно, поэтому порядок оформления и условия нужно уточнять в самих банках. Логика обращения при этом схожая: обращаться до просрочки, подтверждать причину документами, запрашивать конкретный сниженный платёж. По отзывам о реструктуризации кредита в Приватбанке и других зарубежных банках видно то же, что и в России: полный пакет документов повышает шансы на положительное решение.
Когда реструктуризации недостаточно и лучше рассмотреть банкротство?
Банкротство стоит рассматривать, когда доход не восстановится в обозримой перспективе, платежи даже по новому графику занимают неприемлемую часть бюджета, а долг продолжает расти. Процедура возможна судебная, через арбитражный суд по закону № 127-ФЗ, или внесудебная, через МФЦ, при долге от 25 тыс. до 1 млн ₽ и соблюдении условий. У неё есть сроки, расходы и последствия, поэтому решение принимается после разбора документов: первичная оценка ситуации у специалиста нашей практики бесплатна и ни к чему не обязывает.