Как быстро закрыть ипотеку: реструктуризация, рефинансирование и досрочное погашение
Закрыть ипотеку быстрее законно позволяют три инструмента: реструктуризация снижает ежемесячный платёж за счёт изменения условий действующего договора, рефинансирование переносит кредит в более выгодные условия, а досрочное погашение сокращает срок и переплату за счёт платежей сверх графика. Если доход стабилен, основная работа идёт с досрочными платежами и рефинансированием. Если доход упал, стоит просить у банка реструктуризацию или каникулы. Когда же долги накопились в нескольких местах и платить нечем, оценивать нужно всю ситуацию целиком, вплоть до юридических процедур защиты. Разбираем, как каждый способ работает в 2026 году, какие документы нужны и где проходят границы этих решений.
Что значит закрыть ипотеку быстро и какие есть законные способы
Быстро закрыть ипотеку законно можно одним из двух путей: сократить срок кредита за счёт досрочных платежей либо снизить нагрузку так, чтобы кредит перестал быть неподъёмным и не привёл к просрочкам и потере жилья. Мгновенно «закрыть» многолетний долг не получится ни у кого: ипотеку выдают под залог квартиры, и пока запись об ипотеке есть в ЕГРН (Единый государственный реестр недвижимости, государственный реестр прав на недвижимость), жильё остаётся обеспечением банка. Но управлять сроком и размером платежа заёмщик может, и на практике это сильно меняет итоговую переплату.
Основных законных маршрута три:
- Реструктуризация: пересмотр условий действующего кредита в своём банке, то есть продление срока, снижение ставки, изменение графика. Подходит, когда доход снизился и прежний платёж стал неподъёмным.
- Рефинансирование: новый кредит в своём или другом банке, которым погашается старый. Подходит, когда платёжная дисциплина в порядке, а рыночные ставки заметно ниже вашей.
- Досрочное погашение: частичные или полные платежи сверх графика, которые сокращают срок кредита либо размер ежемесячного платежа. Работает при стабильном доходе и свободных деньгах в бюджете.
Отдельно стоят кредитные и ипотечные каникулы, временная мера, дающая паузу в платежах до шести месяцев. Каникулы не закрывают долг, но помогают пройти тяжёлый период без просрочек и испорченной кредитной истории: потерю работы, болезнь, восстановление после чрезвычайной ситуации.
На частый вопрос, что быстрее (рефинансирование или досрочное погашение), ответ простой: по скорости действия выигрывает досрочное погашение, оно уменьшает долг сразу же. Рефинансирование ускоряет закрытие ипотеки только тогда, когда новый кредит оформляется с сокращением срока, а не только со снижением платежа. Реструктуризацию с рефинансированием путать не стоит: это разные процедуры, о разнице между ними ниже.
Что такое реструктуризация ипотечного кредита простыми словами
Реструктуризация ипотечного кредита означает изменение условий действующего кредитного договора по соглашению с банком: срок, размер платежа или ставку пересматривают так, чтобы платёж стал посильным. Новый кредит банк при этом не выдаёт: стороны подписывают дополнительное соглашение к существующему договору, и заёмщик продолжает платить по прежнему кредиту, но на новых условиях.
Правовая основа здесь простая. Гражданский кодекс РФ разрешает сторонам изменять договор по взаимному соглашению. Для ипотечных кредитов действуют и специальные законы: № 102-ФЗ «Об ипотеке (залоге недвижимости)» определяет правила залога жилья, а № 353-ФЗ «О потребительском кредите (займе)» описывает порядок обслуживания кредита и права заёмщика, включая право на ипотечные каникулы.
Многие считают, что банк обязан пересмотреть условия, но по общему правилу реструктуризация долга по ипотеке остаётся правом банка: закон не обязывает кредитора смягчать условия, если ситуация не подпадает под законные каникулы. На практике банки идут навстречу охотнее, когда заёмщик обращается заранее, честно описывает положение и подтверждает его документами: кредитору дешевле договориться с добросовестным клиентом, чем взыскивать залог через суд.
Ещё одно распространённое заблуждение: якобы реструктуризация списывает долг. Нет, долг сохраняется полностью, меняется только график и, возможно, ставка. Типичный сценарий: остаток долга около 3 млн рублей, доход семьи снизился на 40%. Банк продлевает срок с 10 до 15 лет, и аннуитетный платёж (равный платёж на весь срок кредита) снижается ориентировочно с 36 до 29 тысяч рублей. Цифры условные, но пропорция показательна. Платёж становится посильным, зато переплата из-за удлинения срока растёт, и этот компромисс нужно считать заранее.
Чем реструктуризация отличается от рефинансирования
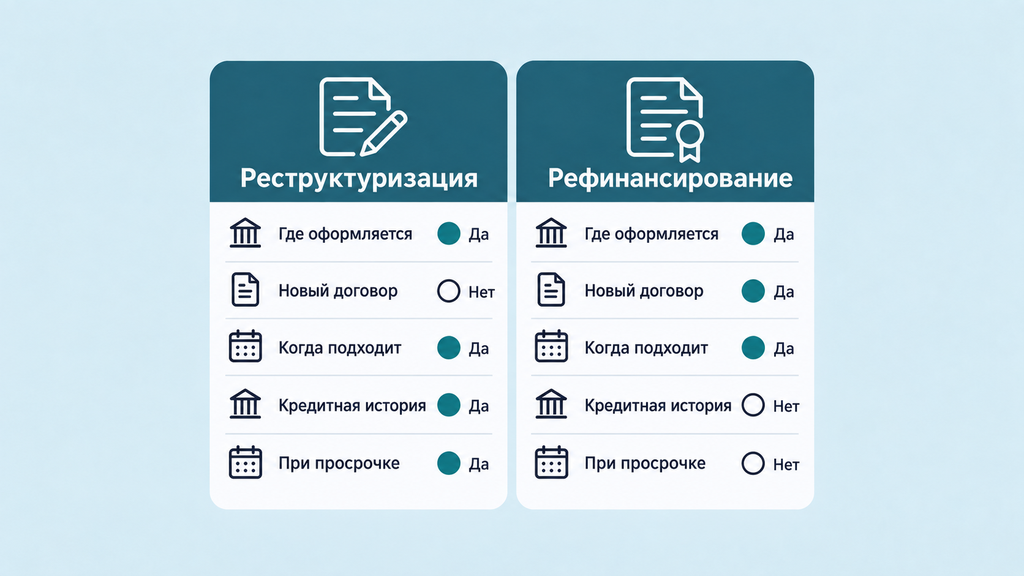
Реструктуризация и рефинансирование работают на одну задачу, снизить нагрузку, но юридически это разные процедуры: первая меняет действующий договор в своём банке, вторая оформляет новый кредит. Различия удобно свести в таблицу.
| Критерий | Реструктуризация | Рефинансирование |
|---|---|---|
| Где оформляется | Только в своём банке | В своём или другом банке |
| Что происходит с договором | Дополнительное соглашение к действующему | Новый кредитный договор |
| Основание | Ухудшение финансового положения, подтверждённое документами | Желание заёмщика получить выгодные условия |
| Требования к кредитной истории | Мягче; просрочки обсуждаемы | Как правило, чистая история и без действующих просрочек |
| Возможность при просрочке | Да, это частая причина обращения | Как правило, нет |
| Кто инициирует | Заёмщик, реже сам банк | Заёмщик |
| Расходы | Как правило, без платы | Оценка, страховка, справки, возможные комиссии |
Ориентир для выбора такой: при порядке с платёжной дисциплиной и рыночной ставке ниже вашей считайте рефинансирование; если доход упал или уже появились сложности, обращайтесь за реструктуризацией; когда же долги есть в нескольких банках и платить нечем по всем сразу, имеет смысл оценить всю ситуацию целиком, а не спасать только ипотеку.
Как посчитать выгоду: калькулятор реструктуризации ипотеки
Калькулятор реструктуризации ипотеки помогает заранее увидеть, как изменятся платёж и переплата при продлении срока, снижении ставки или каникулах, и решить, стоит ли вообще просить банк о пересмотре. Логика расчёта простая: аннуитетный платёж зависит всего от трёх величин, а именно остатка долга, ставки и срока. При увеличении срока платёж падает, но переплата за весь срок растёт. При снижении ставки выигрываете и в платеже, и в переплате.
Посчитать варианты можно по короткому алгоритму:
- Выпишите текущие параметры: остаток долга, ставка, срок, размер платежа (всё это есть в графике платежей или приложении банка).
- Подставьте их в любой ипотечный калькулятор и зафиксируйте «нулевую» точку: текущий платёж и итоговую переплату.
- Просчитайте минимум три сценария: продление срока на 3–5 лет; снижение ставки на 1–2 процентных пункта; комбинация обоих изменений.
- Для каждого сценария сравните два числа: новый ежемесячный платёж и полную переплату за срок.
- Выберите сценарий, который делает платёж посильным при приемлемой переплате, и именно его цифры используйте в разговоре с банком.
Пример с условными цифрами: остаток 3 млн рублей под 9% на 10 лет даёт платёж около 38 тысяч. При продлении до 15 лет платёж опустится примерно до 30 тысяч, но переплата вырастет на несколько сотен тысяч рублей. Такую раскладку стоит увидеть до визита в банк, а не после подписания соглашения.
Одна типичная ошибка, которую юристы видят регулярно: человек сравнивает только размер платежа и не смотрит на итоговую переплату. Продлением срока можно «сжать» платёж почти по любому кредиту, но цена этого решения становится видна только в полной сумме процентов. И учтите: любой онлайн-калькулятор даёт ориентировочный результат, точные условия назовёт только банк после рассмотрения заявления.
Как уменьшить ежемесячный платёж по ипотеке: рабочие варианты
Уменьшить ежемесячный платёж по ипотеке можно пятью способами: продлением срока кредита, снижением ставки, изменением типа платежей, кредитными или ипотечными каникулами и рефинансированием. У каждого способа своя цена, и цена эта не всегда очевидна из названия.
| Вариант | Что меняется | Кому подходит | Чем приходится платить |
|---|---|---|---|
| Продление срока | Платёж ниже, срок больше | Доход снизился надолго, но не критично | Рост переплаты, залог «живёт» дольше |
| Снижение ставки | Платёж и переплата ниже | Ставка по договору заметно выше рыночной | Банк соглашается редко, чаще через рефинансирование |
| Смена типа платежей | Дифференцированные платежи (большие в начале, уменьшающиеся к концу) заменяются аннуитетными | Кредит взят недавно по дифференцированной схеме | Рост переплаты при выравнивании платежа |
| Каникулы | Пауза или снижение платежей до 6 месяцев | Временная потеря дохода, болезнь, ЧС (чрезвычайная ситуация) | Проценты продолжают начисляться, платёж после каникул возвращается к прежнему |
| Рефинансирование | Новый кредит с меньшей ставкой | Чистая кредитная история, стабильный доход | Расходы на переоформление залога и страховку |
Какое уменьшение ежемесячного платежа по ипотеке лучше, без контекста не скажет никто. Всё решают три фактора: насколько глубоко и надолго снизился доход, в каком периоде кредита вы находитесь и какова разница между вашей ставкой и рыночной. Снизить платёж по ипотеке без рефинансирования тоже реально: продление срока и каникулы оформляются в своём банке без нового кредита.
Есть и практический момент, о котором часто забывают: банки редко одобряют повторную реструктуризацию. Если потратить единственную «договорную» возможность на неудачный вариант, второй попытки, скорее всего, не будет. Поэтому вариант выбирают после расчётов, а не по принципу «что быстрее одобрят».
Кредитные каникулы и ипотечные каникулы: в чём разница и когда доступны
Ипотечные каникулы по закону № 353-ФЗ (статья 6.1-1) дают заёмщику право на отсрочку или снижение платежей по ипотеке до шести месяцев при подтверждённых жизненных обстоятельствах. Кредитные каникулы, льготный период, предоставляются при снижении дохода более чем на 30% или при введении режима чрезвычайной ситуации; постоянный механизм действует с 2024 года по статье 6.1-2 того же закона № 353-ФЗ, а в отдельных чрезвычайных случаях работает закон № 106-ФЗ на основании постановления правительства. Обе меры останавливают просрочку, но правила у них разные.
| Параметр | Ипотечные каникулы | Кредитные каникулы (ст. 6.1-2 353-ФЗ) |
|---|---|---|
| Статус для банка | Обязанность: банк не вправе отказать при соблюдении условий | Обязанность при соблюдении закона, включая лимиты по сумме кредита |
| Кому доступно | Заёмщикам с единственным жильём в залоге | Физлицам по любым кредитам, включая ипотеку |
| Лимит по кредиту | До 15 млн рублей на момент выдачи | Устанавливается правительством; для ипотеки в постоянной программе с 2024 года — 4,5 млн рублей, проверяйте актуальное значение |
| Основания | Потеря работы; нетрудоспособность более двух месяцев подряд; инвалидность I–II группы; снижение дохода более чем на 30%, если платежи съедают больше половины дохода; появление иждивенцев; ЧС, повредившая жильё | Снижение дохода более чем на 30% либо режим чрезвычайной ситуации |
| Срок | До 6 месяцев | До 6 месяцев |
| Частота | Один раз за срок договора | Один раз по каждому договору |
| Проценты в период каникул | Начисляются по ставке договора | Ипотека по ставке договора, потребкредиты по фиксированной ставке, установленной законом (20% годовых) |
Главное заблуждение про каникулы в том, будто это прощение долга. Нет, это отсрочка. Проценты продолжают начисляться, неоплаченные суммы переносятся на конец графика, а после каникул платёж возвращается к прежнему размеру. Выгода в другом: за полгода можно восстановить доход без просрочек, пеней и испорченной кредитной истории.
Жизненный пример: человек потерял работу, встал на учёт в центре занятости. Платёж по ипотеке 42 тысячи, пособие его не покрывает. Право на ипотечные каникулы здесь выполняется: основание документируется справкой из центра занятости, жильё единственное, кредит в пределах лимита. Полгода паузы дают время найти новое место работы, и кредитная история остаётся чистой.
Как получить кредитные каникулы и отсрочку платежа по ипотеке в ВТБ
Отсрочка платежа по ипотеке в ВТБ оформляется двумя путями: по закону о кредитных каникулах (статья 6.1-2 закона № 353-ФЗ), если финансовое положение ухудшилось по документально подтверждённым причинам, либо по собственной программе банка на его усмотрение. Закон делает эти каникулы правом заёмщика: при соответствии условиям (основание подтверждено, кредит в пределах лимита) банк не вправе отказать. Собственная программа гибче по основаниям, но жёстче по требованиям: как правило, у заёмщика не должно быть действующей просрочки, а срок отсрочки банк определяет по своему регламенту, обычно короче, чем по закону.
Порядок действий по шагам:
- Проверьте основание: снижение дохода, потеря работы, болезнь, чрезвычайная ситуация, и подберите подтверждающие документы (справка о доходах, регистрация в центре занятости, больничный лист, документы о ЧС).
- Уточните условия: предельная сумма кредита, отсутствие просрочки для собственной программы, однократность каникул по договору.
- Подайте заявление удобным способом: через приложение, личный кабинет или отделение, и зафиксируйте дату обращения (номер заявки, скриншот, входящее письмо).
- Дождитесь решения и подпишите новый график платежей: устная договорённость без подписанного графика юридической силы не имеет.
- При отказе в законных каникулах, который вы считаете необоснованным, направьте обращение в интернет-приёмную Банка России и приложите копии заявления и переписки; параллельно можно привлечь юриста.
Практические детали, которые стоит знать заранее. Подавайте заявление до даты платежа: заявка «в последний день» может не успеть пройти обработку, и платежи встанут в просрочку. Банк вправе запросить дополнительные документы; досылайте их быстро и тоже фиксируйте. Если заявка «зависла», звоните и запрашивайте статус по номеру обращения: на практике такие вопросы решаются быстрее, чем выглядят со стороны. И последнее: отказ по собственной программе банк объяснять не обязан, это его усмотрение, поэтому если ваш случай подпадает под закон, настаивайте именно на законных каникулах.
Рефинансирование ипотечных кредитов: когда это действительно выгодно
Рефинансирование ипотечных кредитов выгодно, когда ваша ставка заметно выше рыночной, доход и кредитная история в порядке, а остаток срока и сумма долга достаточно велики, чтобы экономия перекрыла расходы на переоформление. Механика такая: вы берёте новый кредит (в своём или другом банке), он гасит старый, а залог заново оформляется на нового кредитора, уже с оценкой жилья, страховкой и внесением изменений в ЕГРН.
Как правило, смысл появляется при разнице в ставке от 1,5–2 процентных пунктов, большом остатке долга и длинном оставшемся сроке. Если платить осталось три года из двадцати, «переезд» ради полутора пунктов часто съедается расходами: оценкой, справками, страховкой, возможными комиссиями. Перед подачей заявки согласуйте рефинансирование с текущим банком: ему нужно время снять обременение, и внезапный «переход» затянет сделку.
Частая ошибка: рефинансироваться ради уменьшения платежа, когда кредит уже в середине или в конце срока. Новый договор продлевает срок, и человек снова оказывается «в начале» ипотеки: платёж действительно меньше, а вот переплата за весь период нередко растёт. Считайте полную переплату, а не только ежемесячную цифру. И помните: при действующих просрочках заявку, скорее всего, отклонят. Рефинансирование создано для дисциплинированных заёмщиков, а не для выхода из просрочки.
Рефинансирование кредита под залог недвижимости: чем отличается от классической ипотеки под рефинансирование
Рефинансирование кредита под залог недвижимости устроено так, что новый кредит обеспечивается уже имеющимся у вас жильём, а его средствами гасятся сразу несколько обязательств, в том числе неипотечных: потребкредиты, кредитные карты, займы. Классическое рефинансирование ипотеки просто переносит существующий залог на лучших условиях, а здесь в залог может впервые превратиться квартира, которая раньше ничем не была обременена.
У этой схемы есть привлекательная сторона: ставка по залоговому кредиту обычно существенно ниже, чем по потребкредитам, а несколько платежей объединяются в один. Но и риск выше, и об этом стоит сказать прямо: долги, за которые раньше ничего не было, становятся долгами под залог жилья. Если доход снова просядет, банк сможет обратить взыскание на заложенную квартиру. Требования к объекту при этом жёстче: ликвидность, статус долей, согласие созаёмщиков и супруга.
Перед подписанием договора проверьте по чек-листу:
- итоговая ставка и полная переплата за весь срок, а не только размер платежа;
- новый срок кредита, то есть не окажетесь ли вы снова «в начале» ипотеки;
- обязательная страховка и её стоимость на весь период;
- что происходит с залогом при просрочке, насколько жёсткие условия договора;
- все ли обязательства реально закрываются новым кредитом и что остаётся в бюджете после объединения.
Распространено и заблуждение, что залоговый кредит всегда выгоднее потребкредитов. Ставка действительно ниже, но совокупная цена решения включает новые риски и расходы, и при коротких остатках по потребкредитам объединение может оказаться дороже, чем выплата каждого долга отдельно по графику.
Досрочное погашение: как быстрее всего закрыть ипотеку
Быстрее всего закрыть ипотеку позволяет досрочное погашение, то есть платежи сверх графика, которые по вашему выбору сокращают либо срок кредита, либо размер ежемесячного платежа. Закон (статья 11 закона № 353-ФЗ) закрепляет право заёмщика гасить кредит досрочно в любой момент. Банк нужно уведомить, как правило, за 30 дней, если договором не установлен меньший срок; в мобильных приложениях обычно достаточно нажать кнопку и выбрать дату списания.
Стратегии две, и выбор между ними определяет всю дальнейшую траекторию:
- Сокращение срока: минимальная итоговая переплата. Платёж остаётся прежним, а проценты перестают «капать» на погашенную часть долга раньше. Лучший вариант при стабильном доходе и наличии резервных денег.
- Снижение платежа: больше свободы в ежемесячном бюджете. Переплата тоже уменьшается, но медленнее. Разумно, когда доход нестабилен и важно создать запас прочности.
Чем раньше внесены досрочные деньги, тем больше экономия. В первые годы кредита платёж в значительной части состоит из процентов, поэтому 200 тысяч рублей, внесённые досрочно на второй год ипотеки, экономят заметно больше процентов, чем те же 200 тысяч на десятом году. Цифры в каждом договоре свои, но направление всегда одно. Отсюда типичная ошибка: годами копить «на полное погашение», продолжая платить проценты с полной суммы долга, вместо регулярных частичных досрочных платежей. Математически регулярные частичные взносы почти всегда выгоднее многолетнего накопления одной крупной суммы.
Правила досрочного погашения, которые экономят деньги:
- Проверьте в договоре и приложении порядок: деньги должны направляться в счёт основного долга, а не «в счёт будущих платежей».
- Убедитесь, что банк пересчитал проценты и график после взноса, и сохраните распечатку нового графика.
- Сначала соберите финансовую подушку (обычно 3–6 месячных бюджетов семьи) и только потом направляйте свободные деньги в ипотеку.
- Каждый год сверяйте остаток долга с собственными расчётами, чтобы находить расхождения сразу.
- Когда остаток приблизится к финалу, запросите точную сумму последнего платежа на конкретную дату и закройте кредит по ней, а не «на глазок».
Пошаговая инструкция: что делать, если платить по ипотеке стало трудно
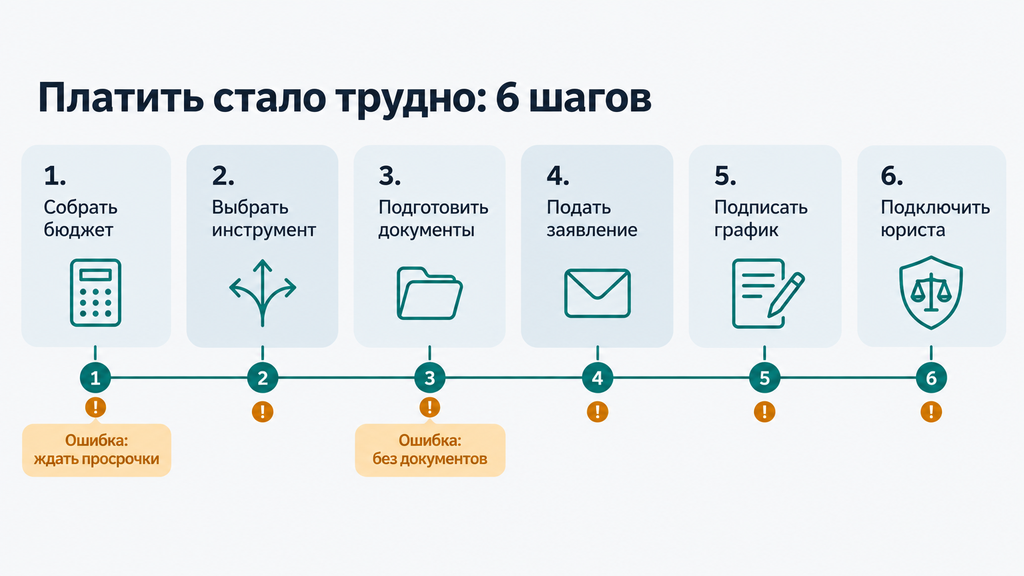
Если платить по ипотеке стало трудно, действовать нужно до первой просрочки: собрать бюджет в цифрах, выбрать подходящий инструмент и обратиться в банк с документами, подтверждающими причины трудностей. Просрочка до обращения обычно даёт худший старт переговоров: банк расценивает молчание заёмщика как риск, а инициатива и доказуемость причин, наоборот, работают в вашу пользу.
- Соберите бюджет в цифрах. Выпишите доходы, обязательные расходы и сумму платежа по ипотеке. Без этой картины вы не выберете адекватный вариант. Типичная ошибка: оценивать ситуацию «на глазок» и просить у банка то, что не решает проблему.
- Выберите инструмент под свою ситуацию. Временная просадка дохода означает каникулы; долгое снижение дохода реструктуризацию; при доходе в порядке, но высокой ставке это рефинансирование. Ошибка: просить скидку по ставке, когда проблема в размере дохода.
- Соберите документы о причинах трудностей. Заявление без подтверждений банк, как правило, отклоняет: для кредитора документ не бюрократия, а доказательство, что ситуация временная и объективная.
- Подайте заявление и зафиксируйте обращение. Сохраняйте номер заявки, копию заявления, переписку. Ошибка: устные договорённости по телефону, которые через месяц «забылись».
- Получите решение и подпишите дополнительное соглашение. Только подписанный новый график меняет ваши обязательства. Ошибка: прекратить платежи «по обещанию менеджера» до подписания документов.
- Если банк отказал или ситуация не решается, подключайте юриста. Отказ, ухудшение условий, звонки взыскателей, это сигнал оценивать ситуацию шире, чем рамки одного ипотечного договора.
Если что-то пошло не так, порядок такой: зафиксируйте переписку с банком, не берите новые долги на погашение старых (это обычно углубляет яму, а не решает её) и получите юридическую оценку всей ситуации. Иногда самое рациональное решение лежит за пределами переговоров с кредитором.
Какие документы подготовить для банка
Базовый пакет для реструктуризации или каникул одинаков в большинстве банков, включая ВТБ и Сбербанк; различаются детали, поэтому точный перечень запросите у своего кредитора заранее.
- Заявление по форме банка с описанием причин и желаемого варианта изменений.
- Паспорт заёмщика и созаёмщика, если он есть.
- Кредитный договор и график платежей, чтобы банк видел текущие параметры кредита.
- Справка о доходах, она показывает масштаб снижения дохода; обычно сравнивают текущий период с прошлым годом.
- Документы по причине трудностей: копия трудовой с отметкой об увольнении или справка из центра занятости при потере работы; больничный лист при длительной болезни; свидетельство о рождении ребёнка при появлении иждивенца; документы от МЧС при чрезвычайной ситуации.
- Выписка из ЕГРН о залоговом жилье и действующий страховой полис для ипотечных программ.
Каждый документ отвечает на конкретный вопрос банка: почему стало трудно, насколько это серьёзно и временно ли. Поэтому заявление без подтверждений почти всегда проигрывает: у кредитора нет оснований верить на слово. Вторая частая ошибка: отправить копии «в никуда» без фиксации. Сохраняйте подтверждение отправки и входящий номер, иначе доказать, что вы обращались заранее, будет сложно. Сбор пакета остаётся упорядоченной задачей на один вечер, и именно она чаще всего отличает одобренную заявку от отклонённой.
Типичные ошибки заёмщиков, из-за которых банк отказывает
Многие отказы в реструктуризации заёмщик закладывает ещё до обращения, и почти все они поправимы.
- Ошибка: ждать просрочки, надеясь, что «само наладится». Как правильно: обращаться при первых признаках проблемы. Банк оценивает инициативу; молчание он расценивает как риск невозврата.
- Ошибка: просить реструктуризацию без документальных причин. Как правильно: приложить подтверждение, справку, больничный, приказ об увольнении. Словесное «мне тяжело» банк не принимает.
- Ошибка: скрывать реальный уровень доходов и обязательств. Как правильно: показывать честную картину. Расхождение вскрывается при проверке и обнуляет доверие ко всей заявке.
- Ошибка: выбирать вариант только по размеру платежа. Как правильная стратегия: считать переплату за весь срок. «Самый дешёвый платёж» на бумаге может оказаться самой дорогой схемой по итогам.
- Ошибка: подавать заявление в последние дни перед платежом. Как правильно: закладывать запас в 1–2 недели, чтобы решение успело вступить в силу без просрочки.
- Ошибка: игнорировать запросы и ответы банка. Как правильно: отвечать на письма в течение пары дней. Заявка, зависшая по вине заёмщика, может обернуться отказом.
Цена этих ошибок схожая: риск отказа, потерянные недели, начисленные пени и отметка в кредитной истории. Хороший старт заявки выглядит так: полный пакет документов, реалистичный план восстановления дохода, обращение до просрочки. Плохой старт: устные обещания «скоро найду работу» и три файла вместо десяти. После отказа подать повторное заявление можно, но лучше с исправленным пакетом и новой аргументацией, а не дословным повтором первого обращения.
Когда реструктуризация и рефинансирование не спасают: ограничения и альтернативы
Если доход не восстанавливается даже после смягчения условий, реструктуризация лишь откладывает проблему: платёж снижается на несколько тысяч, а долг никуда не уходит. Тогда оценивать нужно всю долговую нагрузку, а не только ипотеку. Ограничения этих инструментов стоит проговорить честно.
- Повторная реструктуризация, как правило, недоступна: банк идёт на неё один раз.
- Каникулы по договору используются однократно; если право уже потрачено, второго полугодия паузы не будет.
- Квартира остаётся в залоге до полного погашения, ни реструктуризация, ни каникулы обременение не снимают.
- Переплата при продлении срока растёт, и иногда существенно.
- Банк по общему правилу не обязан соглашаться: закон гарантирует только каникулы при соблюдении условий.
Отдельная категория: люди, у которых кроме ипотеки есть потребительские кредиты, карты или займы, а платёжная нагрузка превышает половину дохода. Здесь банковские инструменты помогают слабо: даже идеально реструктуризированная ипотека не спасает, когда остальные платежи занимают весь остальной бюджет. Для таких ситуаций существует законный механизм защиты, банкротство гражданина по закону № 127-ФЗ «О несостоятельности (банкротстве)». Судебная процедура проходит в арбитражном суде с участием финансового управляющего и, как правило, завершается освобождением от неисполненных обязательств. Внесудебное банкротство через МФЦ доступно при долгах в установленном законом диапазоне (с 2023 года от 25 тысяч до 1 миллиона рублей) и соблюдении определённых условий.
С ипотекой есть принципиальный нюанс: залоговое жильё в банкротстве по общему правилу реализуется, даже если это единственное жильё. Исключения существуют, но это сложные индивидуальные кейсы, которые требуют предварительной юридической оценки. Поэтому прежде чем идти в процедуру с ипотекой, нужно просчитать последствия конкретно для вашего договора.
Если вы не понимаете, что делать с долгами, можно обратиться к нам: мы консультируем по процедуре банкротства и любым другим юридическим вопросам, связанным с кредитами и взысканием. Достаточно оставить заявку и коротко описать ситуацию, и специалист бесплатно проведёт первичный разбор, показав, какие варианты существуют в вашем случае. Оплачивать услугу и принимать решение сразу не нужно: первым шагом будет просто понять свою карту вариантов.
Что делать после полного закрытия ипотеки: снятие обременения и документы
После полного погашения ипотеки квартира ещё не полностью ваша: нужно получить документы о закрытии кредита и снять обременение в Росреестре, до этого любая сделка с жильём упирается в залог. Финальный этап выглядит так:
- Погасите остаток долга по точной сумме, запрошенной на конкретную дату, и убедитесь, что деньги зачислены.
- Получите справку о полном погашении кредита и закрытии ссудного счёта: закрытие ипотеки в Сбербанке и большинстве других банков оформляется по заявлению, в отделении или онлайн. Без этой справки «кредит закрыт» остаётся только вашим мнением, а не фактом.
- Заберите закладную с отметкой банка, если она оформлялась, она понадобится для снятия обременения.
- Подайте заявление на снятие обременения. Обычно это делает сам банк как залогодержатель (в том числе в электронном виде), либо вы подаёте заявление через МФЦ или портал Госуслуг. Росреестр вносит запись о погашении ипотеки, как правило, в течение нескольких рабочих дней; после проверки выписки из ЕГРН запись об обременении должна исчезнуть.
- Разберитесь со страховкой: если срок страхования ещё не вышел, часть премии за неиспользованный период можно вернуть; условия смотрят в договоре страхования. Все документы о закрытии храните бессрочно.
Две частые ошибки финала. Первая: считать последний платёж автоматическим закрытием. Без справки и снятия обременения кредит формально «висит», а при продаже квартиры всплывает именно там, где вы его не ждёте. Вторая: не проверять запись в ЕГРН после заявления. Если банк задерживает документы или данные о залоге ошибочны, направьте письменное требование, а при системной задержке обращение в банк и жалобу в Банк России. Полное закрытие ипотеки наступает не в день последнего платежа, а в день, когда в выписке из ЕГРН больше нет записи об ипотеке.
Как выбрать свой вариант: короткий чек-лист
Выбор между реструктуризацией, каникулами, рефинансированием и досрочным погашением определяется тремя вещами: стабильностью дохода, платёжной дисциплиной и целью (снизить платёж или сократить срок). Пройдитесь по вопросам и соотнесите ответы с инструментами:
- Доход снизился, временно или надолго? Временно (болезнь, пауза между работами): считайте каникулы. Надолго: реструктуризацию с продлением срока.
- Есть ли уже просрочки? Нет: доступны все инструменты, включая рефинансирование. Есть: работайте с банком напрямую, реструктуризация и законные каникулы остаются открытыми.
- Сколько ещё лет платить? Больше половины срока: рефинансирование при разнице ставок от 1,5–2 пунктов имеет смысл. Меньше: чаще выгоднее добивать досрочными платежами.
- Насколько ваша ставка выше рыночной? Заметно (сравните предложения в 2026 году): считайте рефинансирование. Примерно равна: сосредоточьтесь на досрочных платежах.
- Есть ли долги кроме ипотеки? Нет: управляйте ипотекой одним из инструментов выше. Есть, и нагрузка превышает половину дохода: нужна оценка всей ситуации, включая банкротство.
- Есть ли подушка безопасности? Нет: сначала резерв на 3–6 месяцев, и только потом агрессивные досрочные платежи.
И правило двух шагов, которое экономит и деньги, и нервы: сначала посчитайте свой случай в цифрах (три сценария из раздела про калькулятор), и только потом обращайтесь в банк. Если сценарии спорные или долгов несколько, потратьте один вечер на бесплатный первичный разбор у юриста: иногда расчёт показывает, что предложенный банком вариант не самый выгодный из доступных.
Ипотека ощущается неподъёмной ровно до момента, когда её раскладывают на составляющие: остаток, ставка, срок, платёж. У каждой из этих величин есть законные рычаги, и какой из них дёрнуть первым, зависит не от рекламы банков, а от вашей конкретной ситуации. Соберите цифры, выберите маршрут и сделайте первый шаг: с банком, калькулятором или специалистом. Остальное решит последовательность, а не удача.
Часто задаваемые вопросы
Можно ли закрыть ипотеку досрочно полностью в любой момент?
Да, заёмщик вправе погасить ипотеку досрочно в любой момент, это закреплено законом № 353-ФЗ; достаточно уведомить банк (обычно за 30 дней, если договором не установлен меньший срок). Запросите точную сумму остатка на дату платежа, внесите её и после списания получите справку о полном погашении, после чего снимите обременение в Росреестре.
Что выгоднее — сокращать срок ипотеки или уменьшать платёж при досрочном погашении?
При сокращении срока итоговая переплата меньше, зато снижение платежа даёт большую гибкость бюджета. При стабильном доходе и финансовой подушке разумнее сокращать срок; если доход нестабилен, уменьшение платежа снижает риск новой просрочки. Пример: досрочно внесённые 300 тысяч при остатке долга 2,5 млн под 9% при длинном оставшемся сроке сокращают переплату на сотни тысяч рублей при уменьшении срока; при снижении платежа экономия будет заметно скромнее.
Дадут ли реструктуризацию ипотеки, если уже есть просрочка?
Как правило, да: наличие просрочки не лишает права обратиться в банк, и на практике реструктуризация часто применяется именно после возникновения трудностей. Причины нужно подтвердить документами, а обращение подать как можно раньше. Закон при этом не обязывает банк соглашаться, поэтому шансы выше у тех, кто действует до эскалации.
Чем реструктуризация ипотеки отличается от кредитных каникул?
Реструктуризация меняет условия договора на весь оставшийся срок по соглашению с банком: это продление срока, снижение ставки, новый график. Каникулы же дают временную отсрочку или снижение платежей до шести месяцев, причём ипотечные каникулы по закону положены заёмщику при подтверждённых обстоятельствах. Во время каникул проценты продолжают начисляться, а само право используется один раз за срок договора.
Как получить отсрочку платежа по ипотеке в ВТБ, если доход упал?
Подайте заявление о кредитных каникулах (статья 6.1-2 закона № 353-ФЗ) с документами, подтверждающими снижение дохода, через приложение, личный кабинет или отделение банка. По закону отсрочка доступна при соблюдении лимитов по сумме кредита и используется один раз по договору; собственная программа ВТБ остаётся альтернативой для случаев вне закона, но банк принимает решение по своему усмотрению и обычно требует отсутствия просрочки.
Можно ли рефинансировать ипотеку с просрочками?
Как правило, нет: банки требуют отсутствие действующих просрочек и хорошую кредитную историю, а новая заявка при открытой просрочке, скорее всего, будет отклонена. Реалистичный порядок такой: договориться с текущим банком о реструктуризации или каникулах, закрыть просрочку, восстановить дисциплину и после этого выходить на рефинансирование.
Какие документы нужны для реструктуризации долга по ипотеке?
Базовый набор: заявление, паспорт, кредитный договор с графиком платежей, справка о доходах, а также документы, подтверждающие причину трудностей (справка из центра занятости, больничный лист, свидетельство о рождении ребёнка, документы о чрезвычайной ситуации). Точный перечень зависит от банка, поэтому его стоит запросить заранее; полный пакет с первого обращения заметно ускоряет решение.
Что делать, если банк отказал во всех вариантах и платить нечем?
Не наращивать новые долги, зафиксировать всю переписку с банком и оценить ситуацию целиком, включая другие обязательства, а не только ипотеку. В отдельных случаях законным решением становится процедура банкротства по закону № 127-ФЗ, но её условия и последствия зависят от конкретных обстоятельств, особенно при залоговом жилье. Бесплатный первичный разбор от специалиста помогает понять доступные варианты без обязательств и без необходимости сразу принимать решение.