Ипотека после банкротства и при плохой кредитной истории
Закон не запрещает взять ипотеку после банкротства: подать заявку можно сразу после завершения процедуры, но в течение пяти лет заемщик обязан сообщать банку о своем статусе. На практике одобрение чаще всего реально через 1–3 года: при подтвержденном доходе, отсутствии новых просрочек и первоначальном взносе 20–30%. Семейная ипотека и другие программы с господдержкой нередко дают больше шансов, чем рыночные условия.
В этом материале разберем, что именно говорит закон, как банкротство и плохая кредитная история влияют на решение банка, через сколько имеет смысл подавать заявку и как пошагово подготовиться, чтобы получить одобрение. В конце статьи собраны чек-лист готовности к заявке и ответы на частые вопросы.
Дают ли ипотеку после банкротства: что говорит закон
Дают: ни банкротство, ни сам статус банкрота не лишают человека права на ипотеку. В Федеральном законе № 127-ФЗ «О несостоятельности (банкротстве)» нет нормы, которая запрещала бы бывшему должнику брать новые кредиты. Запрет существует только в воображении: на уровне закона ограничений именно на жилищные кредиты нет.
Но есть обязанность, о которой важно знать заранее. По статье 213.30 закона № 127-ФЗ в течение пяти лет с даты завершения процедуры гражданин обязан сообщать банку о пройденном банкротстве при обращении за кредитом или займом. Это касается и ипотеки: факт статуса указывается в анкете. Отдельно подтверждать его документами обычно не требуется: банк получает сведения из бюро кредитных историй и открытых реестров.
Скрывать банкротство бессмысленно и рискованно. Сведения о процедуре публикуются в Федресурсе, едином федеральном реестре сведений о банкротстве, а запись о списанных долгах остается в кредитной истории до семи лет. Если банк узнает о статусе позже и решит, что заемщик скрыл его намеренно, это может стать основанием для отказа, а в отдельных случаях и для досрочного расторжения уже выданного кредита. Обойти закон законным способом здесь нельзя, да и не нужно: честная анкета почти всегда выгоднее, чем уличенный обман.
Кроме обязанности уведомлять кредиторов, банкротство влечет еще несколько последствий:
- в течение трех лет нельзя занимать руководящие должности в юридических лицах;
- в течение десяти лет — управленческие должности в кредитных организациях, в течение пяти лет — в страховых компаниях, микрофинансовых и негосударственных пенсионных фондах;
- повторно пройти банкротство по своей инициативе можно не раньше чем через пять лет.
Правила одинаковы и для судебного банкротства через арбитражный суд, и для внесудебного через многофункциональный центр: заявление о внесудебном банкротстве подается через МФЦ бесплатно, если долг находится в установленных законом пределах. Разница только в самой процедуре, а не в праве взять ипотеку потом.
На практике расхождение между законом и реальностью сводится к одному: банк не обязан одобрять заявку и оценивает риск самостоятельно. Свежее банкротство кредитор читает как сигнал: «этот человек однажды не справился с долгами», поэтому первые месяцы после процедуры заявки почти всегда отклоняются. Вопрос не в том, «можно ли», а в том, «когда и как подготовиться». Дальше именно про это.
Как банкротство и плохая кредитная история влияют на решение банка
Банкротство не обнуляет кредитную историю, а добавляет в нее запись о процедуре, которая хранится в бюро кредитных историй до семи лет, и банк видит ее при каждой новой заявке. Кредитную историю ведут специализированные организации, БКИ (бюро кредитных историй): это досье заемщика, где собираются данные обо всех кредитах, платежах, просрочках и заявках.
Распространенный миф: «после списания долгов история чистая, как у человека, который никогда не брал кредиты». Это не так. В отчете остаются прежние кредиты, просрочки, которые им предшествовали, сведения о самой процедуре и о прекращении обязательств. Более того, по практике именно старые просрочки и микрозаймы снижают шансы сильнее, чем сама запись о банкротстве: она объясняет ситуацию, а хаотичные просрочки показывают ее отсутствие.
Что именно видит банк в кредитном отчете заявителя:
| Сведения в отчете | Как это влияет на решение |
|---|---|
| Действующие и закрытые кредиты | Банк считает общую долговую нагрузку, включая лимиты кредитных карт |
| Просрочки по прежним кредитам | Давние и единичные оцениваются мягче, недавние и систематические почти всегда ведут к отказу |
| Запись о банкротстве и статус списанных долгов | Сама по себе не приговор; банк смотрит, что было после процедуры |
| Обращения за новыми кредитами | Много свежих заявок выглядит как финансовые трудности и снижает шансы |
| Персональный кредитный рейтинг | Ориентировочная оценка от БКИ; у каждого бюро своя методика, банк опирается на собственный скоринг |
Перед подачей заявки кредитную историю стоит проверить самостоятельно. Через Госуслуги можно узнать, в каких БКИ хранятся ваши данные (их может быть несколько), а затем запросить отчет в каждом бюро. Дважды в год каждый бюро предоставляет отчет бесплатно. В отчете важно проверить три вещи: что списанные долги больше не числятся действующими, что по ним не капают новые просрочки и что в данных нет чужих или ошибочных записей. Ошибку можно оспорить, направив заявление в БКИ. Это законно и работает, хотя и занимает время.
У банка, впрочем, есть и другие источники: Федресурс, картотека арбитражных дел, базы судебных приставов. Поэтому «спрятать» процедуру не получится даже теоретически. Практический вывод: банкротство остается фиксированной отметкой в прошлом, а вот будущее вашего рейтинга формируется тем, что вы делаете после нее.
Через сколько после банкротства можно взять ипотеку
Обязательного срока ожидания в законе нет: заявка на ипотеку может быть подана в любой день после завершения процедуры банкротства. Но календарь здесь работает иначе, чем в рекламных обещаниях: банки смотрят не на дату, а на то, что изменилось в вашей финансовой жизни после нее.
По практике заемщиков и консультаций юристов картина складывается примерно такая:
- Сразу после завершения процедуры. Подать можно, но практически гарантирован отказ: у банка нет ни одной причины доверять анкете, кроме слов заявителя.
- Через 1 год. Реально при сильной анкете: официальный доход, накопленный взнос, один-два аккуратно обслуженных небольших кредита, ноль просрочек.
- Через 2–3 года. Наиболее рабочий срок для большинства заявок: успевает сформироваться новая положительная история, исчезает эффект «свежего» банкротства.
- Через 5 лет. Заканчивается обязанность сообщать о статусе, но записи в БКИ еще видны — их никто не удаляет автоматически.
При этом календарный срок — не цель, а следствие. Через сколько после банкротства можно взять ипотеку именно в вашем случае, определяют четыре фактора: подтвержденный доход и стаж, накопленный первоначальный взнос, отсутствие новых просрочек и корректные данные в БКИ. Если все четыре в порядке, сильная заявка возможна и раньше общепринятого срока. Если нет, то и пять лет ожидания сами по себе ничего не изменят.
И еще одно наблюдение из практики: важнее не «сколько прошло», а «что банк увидит». Человек, который год стабильно работает и копит взнос, выглядит убедительнее, чем тот, кто через три года после процедуры до сих пор берет микрозаймы. Банки читают поведение, а не даты.
Что проверяет банк при рассмотрении заявки на ипотеку
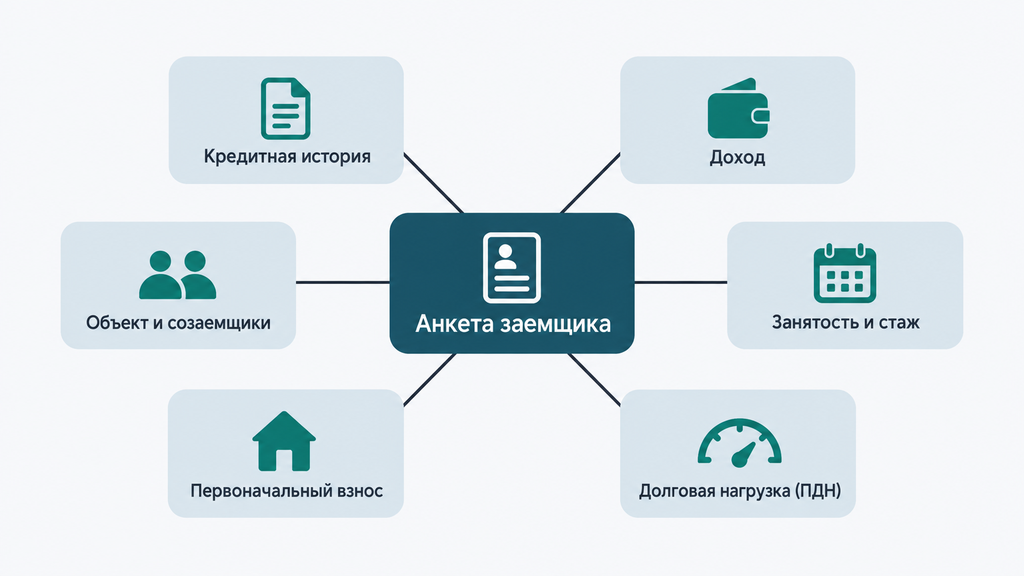
Банк оценивает заявку на ипотеку в комплексе, и банкротство в кредитной истории остается лишь одним из многих факторов, а не отдельным списком требований «для бывших банкротов». Таких специальных требований не существует ни в одном крупном банке; есть стандартный скоринг, который применяется ко всем.
| Критерий | Что оценивает банк |
|---|---|
| Кредитная история | Запись о банкротстве, прежние просрочки, поведение после процедуры, частота заявок |
| Доход | Размер, регулярность, подтверждение документами, достаточность для платежа и жизни семьи |
| Занятость | Стаж на текущем месте, характер трудового договора, устойчивость дохода ИП или самозанятого |
| Долговая нагрузка (ПДН) | Доля всех кредитных платежей в ежемесячном доходе, включая лимиты карт |
| Первоначальный взнос | Размер собственных средств и происхождение крупной суммы |
| Созаемщики | Их доходы, кредитные истории и способность отвечать по общему обязательству |
| Объект недвижимости | Ликвидность, состояние, юридическая чистота, соответствие программе |
| Анкета | Достоверность сведений, отсутствие расхождений с официальными данными |
Важный принцип, который часто недооценивают: сильный показатель по одному критерию не компенсирует слабый по другому. Крупный взнос не спасет заявку при неподтвержденном доходе, а платежеспособный созаемщик не «отменит» банкротство основного заявителя. Поэтому готовить нужно всю анкету, а не одну строчку.
Доход, занятость и долговая нагрузка
Решающий фактор для одобрения ипотеки — официальный доход, который можно подтвердить документами: справкой о доходах, справкой по форме банка, выписками по счету, данными приложения «Мой налог» для самозанятых. Регулярность важнее размера: разовая крупная премия не докажет банку, что вы сможете платить двадцать лет.
Второй показатель — долговая нагрузка. ПДН (показатель долговой нагрузки) — это доля всех платежей по кредитам в ежемесячном доходе. Простой пример: при доходе 90 000 рублей, платеже по автокредиту 15 000 и лимите кредитной карты еще 10 000 в месяц ПДН уже около 28%. Будущий ипотечный платеж добавляется к этой цифре, и если суммарно она уходит за 50%, одобрение становится маловероятным, а при более высоких значениях практически нереальным. Именно поэтому после банкротства так важно не набирать новые долги: каждый платеж съедает место под будущую ипотеку.
Занятость банк проверяет на устойчивость. Стаж на текущем месте обычно желателен от 3–6 месяцев, а лучше от года; испытательный срок и сезонный доход снижают доверие. Точные требования различаются между банками, поэтому универсального порога нет, и его стоит уточнять по конкретной программе.
Первоначальный взнос, созаемщик и поручитель
Первоначальный взнос — самый наглядный способ снизить риск банка. Стандартный минимум по рыночным программам составляет около 20%, по льготным, как правило, от 20%. Для заемщика с банкротством в истории чем больше собственные средства, тем лучше: взнос 30% и выше показывает серьезность намерений и уменьшает сумму кредита. Взнос должен быть накоплением, а не новым долгом: потребительский кредит на первоначальный взнос поднимет ПДН и, как правило, приводит к отказу. Банк также может спросить происхождение крупной суммы; проще всего подтвердить ее выписками по счету.
Созаемщик — человек, который несет ответственность по ипотеке наравне с основным заемщиком; его доход учитывается в расчете доступной суммы. Поручитель отвечает по обязательству при определенных условиях, но его доход не всегда увеличивает сумму кредита. Чем отличается созаемщик от поручителя на практике: созаемщика банк «видит» в скоринге полностью, поручителя лишь как дополнительную гарантию. Но оба инструмента усиливают заявку, а не гарантируют одобрение: свежее банкротство основного заявителя ни созаемщик, ни поручитель не отменяют. Созаемщик при этом рискует собственной кредитной репутацией: просрочка по ипотеке испортит историю и ему.
Ипотека после банкротства в Сбербанке, ВТБ и других банках
Специальных программ «ипотека для банкротов» не существует ни в Сбербанке, ни в ВТБ, ни в других крупных банках: заявка бывшего банкрота рассматривается через общий скоринг, и решение всегда индивидуально. При этом подходы у кредиторов различаются, и на практике это заметно влияет на результат.
| Банк | Подход к заявкам после банкротства | Что обычно повышает шансы |
|---|---|---|
| Сбербанк (Дом.Клик) | Оценивает через общий скоринг; к «свежим» банкротствам относится строго | Зарплатный клиент банка, чистая новая история за 2–3 года, большой взнос |
| ВТБ | Допускает рассмотрение по общим правилам; на практике чаще ждет восстановленной истории | Положительная история обслуживания в банке, подтвержденный доход, взнос выше минимума |
| Совкомбанк и другие кредиторы | Рассматривают индивидуально; часть заявок одобряется при сильной анкете | Крупный первоначальный взнос, платежеспособный созаемщик |
Два момента, которые важно проговорить честно. Первый: конкретные ставки и условия кредиторов меняются, поэтому любые цифры на момент чтения стоит проверять на официальных сайтах банков: на 2026 год ориентиры по требованиям те же, что описаны выше, но параметры программ периодически пересматриваются. Второй: отказ в одном банке не означает отказ везде, потому что у каждого кредитора свои скоринговые модели, и одна и та же анкета в разных организациях получает разные решения.
Как выбирать банк для заявки после банкротства:
- начните с банка, куда поступает зарплата: он видит реальные обороты и лояльнее к «своим» клиентам;
- смотрите на банки, где у вас уже есть положительная история обслуживания — вклад, карта, закрытый вовремя кредит;
- проверяйте, участвует ли банк в программах с господдержкой, на которые у вас есть право;
- уточняйте до подачи, какие документы подтверждают ваш тип дохода и учитываются ли дополнительные заработки;
- подавайте заявки последовательно в 2–3 выбранных банка, а не массово во все подряд — каждая заявка фиксируется в кредитной истории.
Типичная ошибка из практики: подать заявку в первый попавший банк «на пробу». Отказ фиксируется в истории, следующий банк его видит, и цепочка отказов сама по себе начинает работать против заемщика. Подготовка анкеты и выбор 2–3 подходящих кредиторов экономят месяцы.
Дадут ли семейную ипотеку после банкротства
Дадут: банкротство не лишает права на семейную ипотеку. Эта программа с государственной поддержкой требует соответствия условиям по составу семьи, а не «идеальной» кредитной истории, и заявка оценивается по общим правилам скоринга. Ставка по программе субсидируется государством (как правило, около 6% годовых), поэтому риск банка ниже, и на практике шансы на одобрение по семейной ипотеке у бывших банкротов часто выше, чем по рыночным условиям.
Базовые условия программы: право на нее дают семьи с детьми, первоначальный взнос, как правило, от 20% (его частично можно покрыть материнским капиталом), а срок действия программы рассчитан на несколько лет вперед. Точные параметры периодически меняются, поэтому на момент подачи заявки проверяйте актуальную редакцию условий, это стандартная и разумная предосторожность.
Отдельно стоит ситуация «банкротство у одного из супругов». Банки, как правило, включают второго супруга в ипотечную сделку созаемщиком: в браке действует режим совместной собственности, поэтому проверяются кредитная история и доходы обоих. Если банкротство завершилось недавно у мужа или жены, заявка усложняется: либо ждать восстановления истории, либо обсуждать с банком структуру сделки. Формально «переоформить» покупку только на одного супруга и скрыть статус второго нельзя: банк запросит документы о семье, а недостоверные сведения станут прямым путем к отказу.
Важное ограничение: льготная программа не отменяет банковскую проверку. Соответствие условиям семейной ипотеки дает право на субсидированную ставку, но не гарантирует одобрение: скоринг, ПДН и анкета работают в любом случае. Поэтому к семейной ипотеке при банкротстве готовятся так же, как к рыночной: проверенная кредитная история, подтвержденный доход, накопленный взнос.
Ипотека при плохой кредитной истории без банкротства
Плохая кредитная история усложняет одобрение ипотеки, но не лишает шансов: банк оценивает давность, тяжесть записей и то, что было после них. Единичная просрочка три года назад и текущая просрочка по кредитной карте — это два совершенно разных сценария, и второй почти всегда означает отказ до погашения долга.
Что обычно портит историю и как банк это читает:
- Просрочки по кредитам и картам. Короткие давние — нейтральный фон; длительные и недавние — красный флаг скоринга.
- Микрозаймы. Серия займов в МФО для банка — маркер финансовых трудностей, даже если все они закрыты вовремя.
- Исполнительные производства. Судебный приказ — упрощенное судебное решение, которое выносится без вызова сторон и по которому приставы взыскивают долг; открытые производства по долгам почти всегда блокируют ипотеку.
- Много свежих заявок на кредиты. Каждая фиксируется в истории, и десяток отказов подряд читается как отчаянный поиск денег.
Что сделать перед подачей заявки на ипотеку при плохой кредитной истории:
- Запросите отчеты во всех своих БКИ и сверьте данные: закрытые кредиты должны числиться закрытыми, без «капающих» просрочек.
- Оспорьте ошибки — например, продолжающую начисляться просрочку по давно закрытому кредиту. Заявление подается в БКИ, срок проверки установлен законом.
- Погасите текущие просрочки и мелкие действующие долги, закройте неиспользуемые кредитные карты — их лимиты учитываются в нагрузке.
- Проверьте себя в базе судебных приставов и разберитесь с открытыми исполнительными производствами.
- Дайте истории «дышать»: несколько месяцев аккуратных платежей без новых займов улучшают картину заметнее любых хитростей.
Сравнение с ситуацией после банкротства получается неутешительным для мифов, но полезным для человека: плохая история без процедуры обычно исправляется быстрее, потому что у нее нет «якорной» записи о банкротстве. А вот обещания «удалить» достоверные записи за деньги — мошенничество: законного механизма удаления правдивых сведений из БКИ не существует. Оспорить можно только ошибки, и это бесплатно.
Как повысить шансы на одобрение ипотеки после банкротства
Шансы на одобрение ипотеки после банкротства повышает системная подготовка анкеты: банк должен увидеть подтвержденный доход, дисциплину после процедуры и собственные накопления. Работает пошаговый план, который в практике занимает обычно от года до трех лет:
- Проверьте кредитную историю и исправьте ошибки. Запросите отчеты во всех своих БКИ, убедитесь, что списанные долги корректно отражены, оспорьте неточности. Заявка с «живой» просрочкой по давно списанному кредиту — самая обидная причина отказа.
- Стабилизируйте доход и стаж. Официальное трудоустройство, справки, выписки. Если доход дополнительный — подготовьте документы и по нему.
- Снизьте долговую нагрузку. Закройте ненужные кредитные карты и мелкие кредиты: их лимиты и платежи учитываются в ПДН даже при нулевом балансе карт.
- Накопите первоначальный взнос и резерв. Ориентир — 20–30% стоимости жилья плюс подушка на несколько месяцев платежей. Взнос — только из накоплений, не из новых кредитов.
- Покажите дисциплину. Кредитная карта с небольшим лимитом или небольшой потребительский кредит, обслуживаемые без единой просрочки, формируют новую положительную историю.
- Выберите 2–3 банка и подавайте последовательно. Начните с зарплатного банка и программ с господдержкой, если есть право на них.
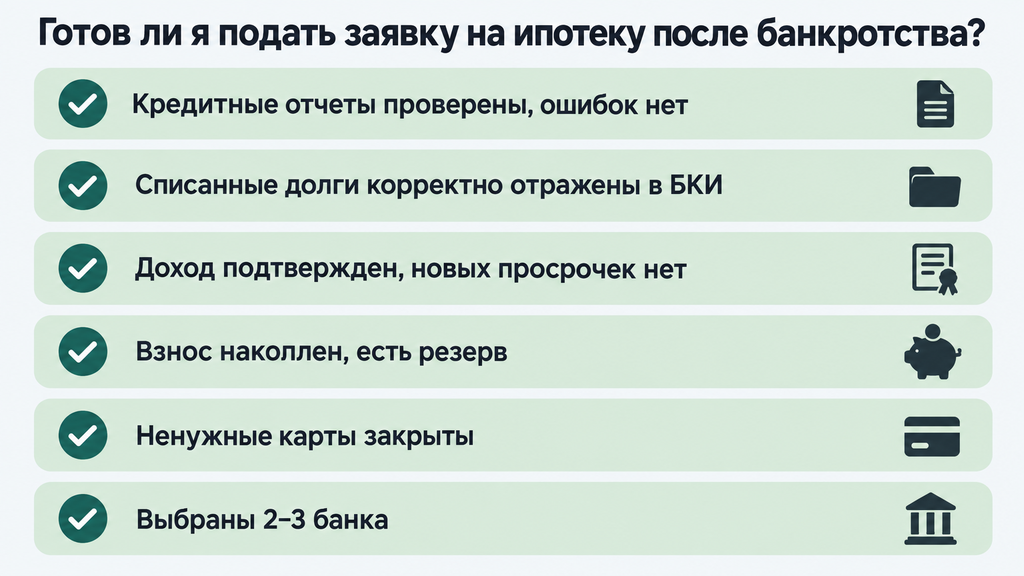
Чек-лист готовности к заявке: сверьте себя по пунктам перед подачей.
- кредитные отчеты проверены, ошибок нет, спорные записи оспорены;
- списанные долги корректно отражены в БКИ, новых просрочек нет;
- доход подтвержден документами и стабилен последние 6–12 месяцев;
- первоначальный взнос накоплен, после сделки останется резерв;
- ненужные карты и мелкие кредиты закрыты, ПДН с учетом будущего платежа в разумных пределах;
- выбраны 2–3 банка с подходящими программами, заявки будут подаваться последовательно;
- в анкете честно указан факт банкротства, если с процедуры прошло меньше пяти лет.
Как восстановить кредитную историю после банкротства
Восстановить кредитную историю после банкротства нельзя одним действием: она формируется заново, через новые записи об аккуратных платежах. Что реально работает:
- Кредитная карта с небольшим лимитом. Пользуйтесь в пределах льготного периода и гасите вовремя: это самый быстрый источник положительных записей.
- Небольшой потребительский или товарный кредит. Один-два аккуратно закрытых кредита дают банку материал для оценки дисциплины.
- Зарплатный проект в целевом банке. Кредитор видит реальные поступления и охотнее работает с «своим» клиентом.
- Депозиты и регулярные накопления. Прямо на скоринг они влияют слабо, но подтверждают устойчивость и помогают собрать взнос.
Чего делать не стоит. Микрозаймы «ради рейтинга» — худший из вариантов: они добавляют в историю маркер трудностей и стоят дорого. Много новых кредитов дают тот же эффект. Услуги посредников по «полной очистке» истории незаконны и бесполезны: удалить достоверные сведения нельзя, а обещания «через связи в банке» заканчиваются потерей денег. И ограничение, о котором честно стоит сказать: в первый год суммы одобрений будут небольшими, это нормально, ведь кредитный лимит и доверие растут постепенно.
Как оформить ипотеку после банкротства: порядок действий и документы
Ипотека после банкротства оформляется по стандартной процедуре, отличия только в подготовительном этапе и в честной отметке о статусе в анкете. Пошаговый порядок выглядит так:
- Проверка кредитной истории. Отчеты во всех своих БКИ, исправление ошибок до любых других действий.
- Выбор банка и программы. Сравните требования к взносу, стажу, доходу; уточните, какие программы с господдержкой вам доступны.
- Подача заявки. Факт банкротства указывается в анкете честно — банк получит эти данные из БКИ и реестров в любом случае.
- Предварительное одобрение заемщика. Обычно действует около 90 дней — за это время подбирается объект.
- Подбор объекта и его проверка банком. Не всякая недвижимость проходит: банк оценивает ликвидность, документы, историю прав. На этом этапе часто выясняется, что одобрили заемщика, но отклонили квартиру.
- Оценка и страхование. Независимая оценка объекта и страхование залога; личное страхование обычно снижает ставку, так что сравнивайте полную стоимость, а не рекламный процент.
- Сделка и расчеты. Подписание кредитного договора и договора купли-продажи, расчет с продавцом через безопасную схему (аккредитив, эскроу или сервис безопасных расчетов).
- Регистрация в Росреестре. Переход права и ипотека в силу договора регистрируются в установленном порядке, а квартира остается в залоге у банка до полного погашения долга.
Еще одна типичная ошибка, уже на этапе сделки: внести задаток или аванс до одобрения конкретного объекта банком. Если кредитор не примет жилье в залог, вернуть деньги задатка проблематично. Договоритесь о задатке с условием возврата при отказе банка или передавайте аванс только после предварительного согласования объекта.
Примерный комплект документов:
- паспорт и СНИЛС;
- справка о доходах или документ по форме банка;
- копия трудовой книжки или сведения о трудовой деятельности;
- определение суда о завершении банкротства либо документы о завершении внесудебной процедуры через МФЦ;
- подтверждение происхождения первоначального взноса — выписки по счетам;
- документы по объекту: выписка из ЕГРН, отчет об оценке, технические документы;
- свидетельство о браке и согласие супруга, если применимо.
Точный перечень зависит от банка и программы, его стоит уточнить при подаче заявки. Документы о завершении процедуры держите под рукой: банк может попросить их отдельно, хотя обычно получает сведения сам.
Почему банк может отказать и что делать после отказа
Отказ в ипотеке после банкротства чаще всего объясняется не самим фактом процедуры, а конкретным слабым местом анкеты, которое банк не готов принять. Точную причину кредитор называть не обязан, но перечень вероятных причин предсказуем, и по каждой есть рабочий план действий.
| Вероятная причина отказа | Что можно сделать |
|---|---|
| Банкротство завершилось недавно | Дать истории «созреть»: доход, дисциплина, взнос — и вернуться к заявке позже |
| Ошибки в БКИ, «живая» просрочка по списанному долгу | Оспорить ошибочные записи, проверить обновление отчета |
| Недостаточный или неподтвержденный доход | Подтвердить дополнительные заработки, привлечь созаемщика, уменьшить сумму кредита |
| Высокая долговая нагрузка | Закрыть карты и мелкие кредиты, выбрать более доступное жилье |
| Малый первоначальный взнос | Продолжить накопление, рассмотреть программы с взносом от 20% и господдержкой |
| Объект не подошел банку | Выбрать другую недвижимость с чистой историей прав |
| Слишком много недавних заявок | Сделать паузу 3–6 месяцев и подавать последовательно |
После отказа алгоритм простой: определить слабое место, поработать над ним и вернуться. Повторная заявка без изменений анкеты почти всегда повторяет результат. Разумная пауза — обычно 3–6 месяцев: за это время обновляются записи в БКИ, копится взнос, исчезает эффект свежих отказов. И честное ограничение: если причина именно в недавнем банкротстве, ускорить процесс законным способом нельзя, поможет только время и дисциплина.
Отдельно про «помощников». Обещания стопроцентного одобрения, «особых связей» в банке и оформления ипотеки банкроту через знакомого менеджера — маркеры мошенничества. Решение о выдаче кредита принимает только банк, и законных «обходных дверей» здесь не существует.
Типичные ошибки и заблуждения бывших банкротов
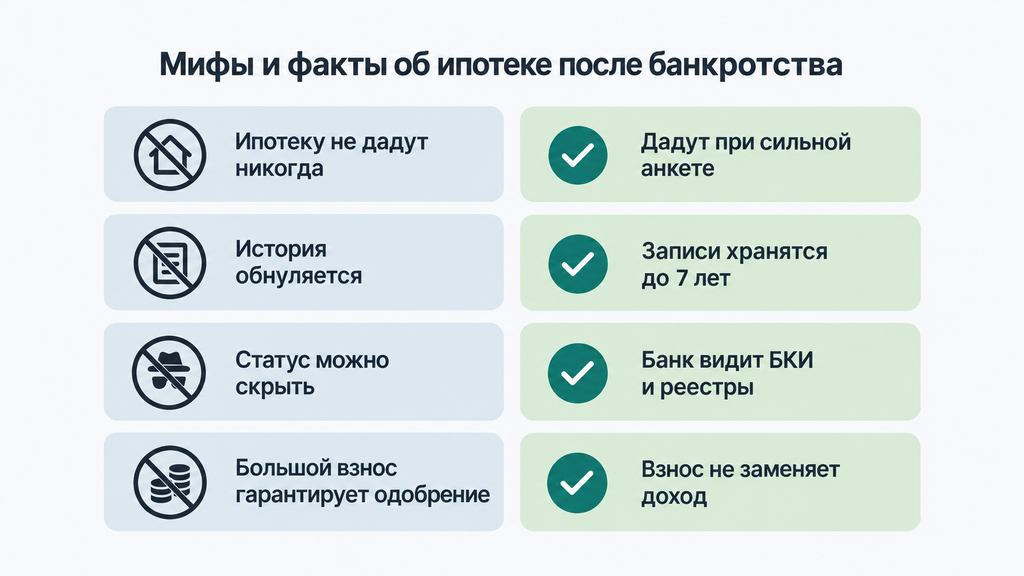
Многие проваленные заявки начинаются с неверных ожиданий, а не с плохой анкеты. Разберем самые частые заблуждения:
- Миф: после банкротства ипотеку не дадут никогда. Факт: банкротам ипотеку дают, и не единично, но при подготовленной анкете и разумном сроке ожидания.
- Миф: кредитная история обнуляется после списания долгов. Факт: записи хранятся до семи лет, банк видит и процедуру, и то, что было до нее.
- Миф: о банкротстве можно не сообщать, банк все равно не узнает. Факт: узнает — из БКИ и открытых реестров; сокрытие статуса в течение обязательных пяти лет может привести к отказу или расторжению договора.
- Миф: взнос 50% гарантирует одобрение. Факт: крупный взнос снижает риск банка, но не заменяет подтвержденный доход и дисциплину.
- Миф: семейная ипотека одобряется автоматически, если есть дети. Факт: господдержка снижает ставку, но скоринг и проверка заемщика работают и по льготным программам.
Когда стоит обратиться за юридической помощью
Юридическая помощь особенно нужна там, где решение зависит от документов и процессуальных сроков, а не только от финансовой дисциплины. Самые частые сценарии из практики:
- Ошибки в БКИ после банкротства. Списанный долг продолжает числиться действующим, по нему «капает» просрочка, и банк видит испорченную анкету, хотя юридически обязательств нет. Такие записи нужно оспаривать, и делать это грамотно.
- Продолжающийся спор с кредитором или приставами. Если по долгам, которые должны были быть списаны, еще идут взыскания, заявку на ипотеку готовить рано: сначала закрывается правовой вопрос.
- Выбор между сценариями. Реструктуризация, кредитные каникулы, мировое соглашение, внесудебное или судебное банкротство — у каждого варианта свои условия, сроки и последствия для будущей ипотеки. Разобрать карту вариантов до, а не после процедуры дешевле во всех смыслах.
- Действующая ипотека при банкротстве. Залоговая квартира по общему правилу включается в конкурсную массу и продается с торгов, даже если это единственное жилье. Для таких случаев существует отдельное мировое соглашение с ипотечным кредитором: при определенных условиях оно позволяет сохранить жилье и продолжить выплаты, но его нужно грамотно подготовить и утвердить в суде.
Если вы проходите или планируете банкротство, разбираетесь с долгами, взысканием или любым другим юридическим вопросом, либо просто находитесь в ситуации, когда непонятно, что делать дальше, вы можете обратиться к нам за бесплатной консультацией. Для первого шага не требуется ни оплаты, ни решения: достаточно оставить заявку и кратко описать ситуацию, и специалист проведет первичный разбор, покажет реальные варианты и их последствия, а решение вы сможете принять спокойно и без давления.
И последнее. Плохая кредитная история или прошедшее банкротство — это не клеймо, а зафиксированный эпизод, который можно последовательно перекрыть новыми записями: стабильным доходом, аккуратными платежами, накоплениями. Путь к ипотеке после банкротства в 2026 году выглядит скучнее, чем обещает реклама, зато предсказуем: проверьте кредитную историю, соберите анкету по чек-листу выше, выберите 2–3 банка и подавайте заявки последовательно. Такой маршрут работает чаще всего именно потому, что не обещает чудес: он просто закрывает вопросы, которые банк проверяет в первую очередь.
Часто задаваемые вопросы
Можно ли взять ипотеку сразу после банкротства?
Юридически можно: закон не устанавливает запрета, и заявку примут сразу после завершения процедуры. На практике свежее банкротство почти всегда означает отказ: у банка нет подтверждений, что финансовая ситуация изменилась. Разумная стратегия: потратить 1–2 года на доход, взнос и новую кредитную историю, а затем подавать заявку.
Через сколько лет банки одобряют ипотеку бывшим банкротам?
Наиболее реалистичное окно — через 2–3 года после завершения процедуры при аккуратной финансовой дисциплине. Отдельные заявки одобряются и через год, если анкета сильная: стабильный доход, накопленный взнос, ноль новых просрочек. Универсального срока нет: решение зависит от совокупности факторов, а не от календаря.
Нужно ли сообщать банку о банкротстве при подаче заявки на ипотеку?
Да. В течение пяти лет после завершения процедуры заемщик обязан сообщать о банкротстве при обращении за кредитом: это требование статьи 213.30 закона № 127-ФЗ. Банк и так увидит запись в кредитной истории и открытых реестрах, а сокрытие статуса может стать основанием для отказа или досрочного расторжения договора.
Дадут ли семейную ипотеку после банкротства?
Да, банкротство не лишает права на семейную ипотеку: банк оценивает заявку по общим правилам скоринга, а ставка по программе субсидируется государством, что снижает риск кредитора. На практике шансы по семейной ипотеке у бывших банкротов часто выше, чем по рыночным условиям. Если процедура недавно завершилась у супруга-созаемщика, заявку могут отклонить: банк проверяет кредитную историю обоих.
Может ли банкрот взять ипотеку на супруга или супругу?
Оформить кредит только на супруга с чистой кредитной историей возможно. Но при браке банк нередко оценивает доходы и обязательства обоих супругов, а скрывать фактическое участие и подавать недостоверные сведения нельзя. Правила зависят от конкретного банка, поэтому схему сделки стоит обсуждать с кредитором заранее и честно.
Что будет с ипотечной квартирой, если оформить банкротство при действующей ипотеке?
Залоговая квартира по общему правилу включается в конкурсную массу и продается с торгов, даже если это единственное жилье: исполнительский иммунитет на предмет ипотеки не распространяется. Действует и механизм отдельного мирового соглашения с ипотечным кредитором: при определенных условиях он позволяет сохранить жилье и продолжить выплаты. Перед запуском процедуры ситуацию с залоговой квартирой стоит разобрать с юристом.
Как улучшить кредитную историю, чтобы банк одобрил ипотеку?
Работают небольшие кредитные продукты, обслуживаемые без единой просрочки: кредитная карта с малым лимитом, товарный или небольшой потребительский кредит. Их усиливают стабильный подтвержденный доход, зарплатный проект в целевом банке и регулярные накопления. Микрозаймы «ради рейтинга» и платные услуги по «очистке» истории не помогают: первые добавляют маркер финансовых трудностей, вторые незаконны.
В каком банке проще взять ипотеку после банкротства?
Универсального «банка для банкротов» не существует: политика кредиторов меняется, а решение зависит от конкретной анкеты. Реалистичная тактика — начать с банка, куда поступает зарплата, и с программ с господдержкой, если есть на них право. Требования Сбербанка, ВТБ и других крупных банков стоит проверять непосредственно перед подачей заявки: условия актуальны только на текущую дату.