Ипотека: что это и как работает ипотечное кредитование
Коротко: ипотека — это кредит под залог недвижимости. Квартира или дом остаются в вашей собственности, но если платежи прекращаются, банк вправе через суд обратить взыскание на залог. Ипотечное кредитование устроено так: вы вносите первоначальный взнос, банк оплачивает продавцу остальную стоимость жилья, а вы возвращаете долг с процентами по графику, закрепленному в кредитном договоре. Если платить становится нечем, закон дает варианты: ипотечные каникулы, реструктуризация, рефинансирование, продажа жилья по согласованию с банком и банкротство. Правильный выбор зависит от вашей ситуации, документов и других долгов.
Что такое ипотека простыми словами
Суть ипотеки в залоге недвижимости: заемщик берет в банке крупную сумму на покупку жилья, а сама квартира или дом становится гарантией возврата долга. Жилье при этом остается в вашей собственности, так что в нем можно жить, делать ремонт, регистрировать родных. Но в ЕГРН (Едином государственном реестре недвижимости) появляется запись об обременении, поэтому продать, подарить или перезаложить такую квартиру без согласия банка нельзя. Если платежи надолго прекращаются, банк вправе через суд продать залог и погасить долг из выручки.
Слова «ипотека» и «ипотечный кредит» часто используют как синонимы, но юридически это разные понятия. Ипотека означает способ обеспечения: имущество передается в залог. Ипотечный кредит — сам заем, деньги, которые банк выдает под этот залог. На практике это одна сделка: вы подписываете кредитный договор, а право залога банка регистрируется вместе с правом собственности.
Правовая основа: закон об ипотеке, то есть Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)», и Гражданский кодекс РФ. Понимание базовых правил экономит и деньги, и нервы: большинство проблем с ипотекой возникает не из-за «коварных банков», а из-за условий, которые заемщик не прочитал в договоре.
Чем ипотека отличается от обычного кредита
Главное отличие ипотеки от обычного кредита в залоге: потребительский кредит выдают под ваш доход и кредитную историю, а ипотечный еще и под залог недвижимости. Из этого следуют остальные различия.
| Параметр | Ипотечный кредит | Потребительский кредит |
|---|---|---|
| Обеспечение | Залог недвижимости | Как правило, без залога |
| Сумма | Обычно несколько миллионов рублей | Чаще до 1–2 млн рублей |
| Срок | До 30 лет | Обычно до 5–7 лет |
| Ставка | Ниже: риски банка обеспечены залогом | Выше: обеспечением служит только доход |
| Последствия просрочки | Обращение взыскания на залог через суд | Суд, приставы, арест счетов |
На вопрос «что выгоднее: ипотека или кредит» однозначного ответа нет. Для покупки жилья ипотека почти всегда единственный сценарий с посильным платежом, но она надолго связывает квартиру залогом. Потребительский кредит оформляется быстрее и без обременения, однако на крупную сумму платеж и переплата будут заметно выше. Промежуточный вариант: целевой кредит под залог уже имеющейся недвижимости. Это тоже ипотека, просто жилье у вас уже есть.
Что может быть залогом и что такое обременение
Квартира не единственный вариант залога: в ипотеку оформляют жилье на вторичном рынке, новостройку по договору участия в долевом строительстве, частный дом, земельный участок. Работает и обратная схема: можно заложить уже имеющееся жилье и взять под него деньги на любые цели. Это кредит под залог недвижимости.
Обременением называют запись в Росреестре о том, что жилье заложено. Она ограничивает распоряжение квартирой, но не жизнь в ней: собственник может жить, регистрироваться, делать ремонт и, как правило, сдавать жилье, если кредитный договор не запрещает. Обременение снимается после полной выплаты кредита и регистрации снятия залога.
Есть нюанс, о котором нередко узнают слишком поздно: иммунитет единственного жилья защищает должника от выселения, но не распространяется на квартиру, которая сама передана в залог. Заложенное единственное жилье может быть продано за долги по ипотеке. Это не повод отказываться от ипотеки, но причина заранее знать свои варианты: подробнее о них ниже.
Как работает ипотечное кредитование: от заявки до последнего платежа
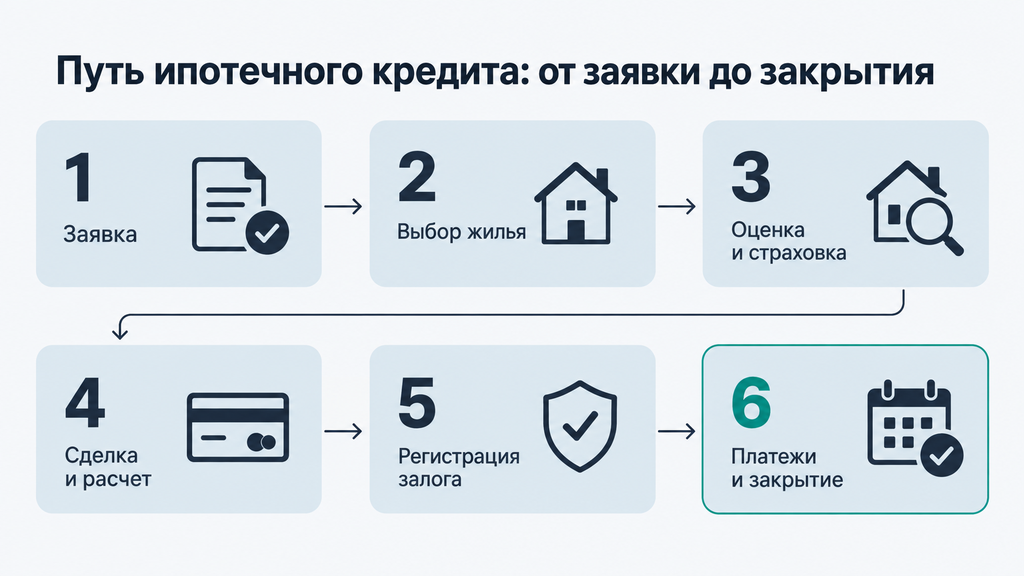
Ипотечное кредитование складывается из семи шагов: банк одобряет заявку, вы выбираете жилье, банк оплачивает продавца и берет квартиру в залог, а вы возвращаете долг по графику в течение многих лет. Понимание последовательности помогает не задерживать сделку на банальных вещах вроде просроченной справки или несогласованной оценки.
- Заявка и предварительное одобрение. Банк оценивает доход, кредитную историю и долговую нагрузку. Предварительное решение обычно действует несколько месяцев, этого времени хватает, чтобы выбрать жилье.
- Выбор недвижимости. Вторичный рынок, новостройка по ДДУ (договору участия в долевом строительстве) или дом; банк проверяет юридическую чистоту объекта.
- Оценка и страхование. Независимый оценщик определяет рыночную стоимость жилья, страховая компания оформляет полис на залог.
- Сделка. Подписываются кредитный договор и договор купли-продажи. Расчет идет через безопасные механизмы: аккредитив, счет эскроу или банковскую ячейку. Продавец получает деньги только после регистрации перехода права собственности. Эскроу — специальный счет, средства с которого раскрываются продавцу при выполнении условий сделки; аккредитив работает схожим образом.
- Регистрация. Росреестр регистрирует право собственности и ипотеку. С этого момента вы собственник, а жилье становится залогом.
- Платежи по графику. Ежемесячные платежи; при желании можно гасить кредит досрочно.
- Закрытие. После последнего платежа банк подтверждает полное погашение, и в Росреестре снимается обременение.
В сделке участвуют и другие лица. Созаемщиком называют человека, чей доход банк учитывает вместе с вашим и который несет такие же обязательства; чаще всего это супруг. Оценщик подтверждает стоимость жилья, за риски отвечает страховая. Многие банки оформляют закладную, ценную бумагу, которая подтверждает требование банка к заемщику и залог. Закладную можно продать или передать другой организации, и на ваших платежах это, как правило, никак не отражается: сумма и график остаются прежними.
Из чего складывается ежемесячный платеж: тело долга и проценты
Ежемесячный платеж по ипотеке состоит из двух частей: тела долга (основной суммы, которую вы взяли) и процентов за пользование деньгами. От того, как банк распределяет эти части, зависят и размер платежа, и итоговая переплата.
| Тип платежа | Как устроен | Плюсы | Минусы |
|---|---|---|---|
| Аннуитетный | Одинаковый платеж весь срок: сначала большая часть уходит на проценты, затем доля тела долга растет | Платеж предсказуем, бюджет планировать проще | Итоговая переплата выше |
| Дифференцированный | Тело долга гасится равными частями, проценты начисляются на остаток, поэтому платеж постепенно уменьшается | Переплата ниже | Первые годы платеж заметно больше |
Большинство ипотечных кредитов в российских банках выдается с аннуитетными платежами; дифференцированные встречаются реже. На ставку влияют ключевая ставка Банка России, размер первоначального взноса, срок кредита, страхование жизни и то, получаете ли вы зарплату в банке-кредиторе. Поэтому одна и та же программа у двух заемщиков может стоить по-разному.
Реальную цену кредита показывает ПСК, полная стоимость кредита; ее указывают в процентах годовых и в рублях на первой странице договора. В нее включаются проценты и обязательные по условиям платежи, в том числе страхование, если без него действует ставка из договора. По договорам, заключенным с 1 июля 2023 года, ПСК не может превышать среднерыночное значение больше чем на треть. Предельные значения Банк России публикует на своем сайте; проверьте актуальную норму перед подписанием.
Условный пример, как это считается. Квартира стоит 6 млн рублей, первоначальный взнос 20% (1,2 млн), кредит 4,8 млн на 20 лет под условные 18% годовых, аннуитет. Платеж составит примерно 74 тысячи рублей в месяц, а суммарная выплата за 20 лет около 17,8 млн рублей, то есть переплата превысит 12 млн. Цифры иллюстративные: ставки в 2026 году меняются, поэтому перед заявкой пересчитайте платеж на калькуляторе с актуальной ставкой. И именно на вопрос «сколько процентов я переплачу по ипотечному кредиту» отвечайте через ПСК, а не через рекламную ставку: расхождение между ними нередко доходит до нескольких процентных пунктов.
Какие документы нужны для оформления ипотеки
Для оформления ипотеки нужен стандартный набор документов: паспорт, подтверждение дохода и занятости, отчет об оценке и документы по объекту недвижимости.
- Паспорт — ваш и созаемщиков.
- Справка о доходах: 2-НДФЛ или справка по форме банка, если часть дохода не отражена в официальных документах.
- Копия трудовой книжки или трудового договора.
- Отчет независимого оценщика о стоимости жилья.
- Документы по объекту: выписка из ЕГРН и правоустанавливающие документы продавца либо договор ДДУ с застройщиком.
- Нотариальное согласие супруга на передачу жилья в залог — если недвижимость общая.
Банк вправе запросить дополнительные документы; итоговый список зависит от программы и вашей ситуации. На практике подготовка пакета занимает одну-две недели, и чаще всего сделку задерживают не банки, а устаревшая справка о доходах или несогласованная оценка: уточните требования заранее.
Что такое кредитный договор по ипотеке и как он выглядит
Кредитный договор по ипотеке — это письменное соглашение, по которому банк обязуется выдать деньги, а заемщик вернуть их с процентами; обеспечением по долгу служит недвижимость. Без письменной формы такой договор ничтожен. Правила о кредитном договоре в ГК РФ сосредоточены в ст. 819 и 820, а к отношениям банка с гражданами дополнительно применяется Федеральный закон № 353-ФЗ «О потребительском кредите (займе)».
Как выглядит кредитный договор в 2026 году: это объемный документ из двух частей. Общие условия задают правила банка, одинаковые для всех заемщиков. Индивидуальные условия собраны в таблицу из 16 обязательных пунктов: сумма, срок, ставка, ПСК, график, санкции за просрочку. Таблица стоит на первых страницах и составлена так, чтобы предложения разных банков можно было сравнивать построчно. В правом верхнем углу первой страницы указывается полная стоимость кредита, в процентах годовых и в рублях за весь срок.
Не путайте кредитный договор с договором купли-продажи: это два разных документа одной сделки. Купля-продажа передает вам право собственности, кредитный договор создает долг перед банком, а залог оформляется самим кредитным договором вместе с закладной или отдельным договором ипотеки и регистрируется в Росреестре.
Какие пункты кредитного договора проверить перед подписанием
Перед подписанием кредитного договора стоит проверить десять пунктов: от них зависят ваши деньги и жилье.
- ПСК и вид ставки. Фиксированная ставка не меняется, плавающая привязана к рыночному показателю; уточните формулу и пределы изменения.
- График платежей и дата списания: удобнее, когда она близка к дате зарплаты.
- Досрочное погашение. Как правило, требуется уведомить банк не менее чем за 30 дней; проверьте, идет досрочка на сокращение срока или платежа.
- Страхование. Полис на залог обязателен, страхование жизни добровольно, но отказ обычно повышает ставку. Посчитайте оба варианта в деньгах.
- Неустойка за просрочку: размер пени и порядок начисления.
- Основания для досрочного возврата всего долга по требованию банка: например, прекращение страховки, незаконная перепланировка, продажа жилья без согласия.
- Порядок изменения условий. Может ли банк менять ставку и комиссии и как вас об этом уведомят.
- Уступка прав и закладная. Банк может продать закладную, и условия для вас при этом меняться не должны.
- Комиссии. Плата за выдачу кредита и ведение ссудного счета по судебной практике чаще всего незаконна: это часть платы за кредит. Если видите такие пункты, попросите банк обосновать их.
- Способы оплаты и комиссии сторонних сервисов при переводе платежей.
Типичная ошибка, которую юристы видят на практике: люди подписывают договор в день сделки, прочитав только ставку, и опираются на устные обещания менеджера вроде «страховку потом можно убрать без последствий». Устные заверения юридической силы не имеют, важен только текст. Возьмите проект договора заранее и прочитайте дома, в спокойной обстановке: на этапе одобрения такая пауза обычно ничего не стоит.
Кредитный договор Сбербанка и других банков: что внутри типовой формы
Кредитный договор Сбербанка, как и договоры других крупных банков, строится по типовой форме: индивидуальные условия конкретного клиента плюс стандартный набор общих условий банка. Обязательный каркас задан законом, поэтому договоры разных банков различаются в основном деталями, такими как набор комиссий, порядок уведомлений, требования к страхованию.
Отсюда практический вывод: предложения банков удобнее сравнивать не по рекламным буклетам, а по таблицам индивидуальных условий. Они структурированы одинаково и позволяют увидеть разницу в цифрах. Запросите проект договора до сделки: у крупных банков его обычно можно получить заранее в офисе или личном кабинете. Требуйте письменные ответы на вопросы по условиям; они пригодятся, если позже возникнет спор.
Можно ли оспорить условия кредитного договора
Оспорить условия кредитного договора можно, но чаще всего речь идет не о договоре целиком, а об отдельных незаконных пунктах, прежде всего комиссиях. Суды, как правило, признают незаконными комиссии за выдачу кредита и ведение ссудного счета: банк уже получает плату за это процентами, и второй платеж за то же действие противоречит закону.
Рабочие основания для оспаривания:
- незаконные комиссии и платежи, не связанные с реальной услугой;
- нарушение формы договора или подписание его не вами, то есть мошеннические действия;
- условия, противоречащие закону о потребительском кредите.
Отдельно про ст. 451 ГК РФ о существенном изменении обстоятельств. Теоретически эта норма позволяет пересмотреть договор, если обстоятельства изменились настолько, что стороны не заключили бы его на таких условиях. На практике суды применяют ее ограниченно: скачок курса валют, рост расходов или потеря работы обычно не признаются основанием пересмотра ипотеки. Поэтому обещания «расторгнуть кабальный договор» из рекламы стоит воспринимать осторожно; честнее готовить другую стратегию, например реструктуризацию или банкротство.
Порядок действий при споре: письменная претензия в банк с сохранением доказательств отправки, затем обращение к финансовому уполномоченному (по имущественным требованиям потребителя к банку он, как правило, обязателен до суда; пределы и порядок проверьте в актуальной редакции закона), и только потом суд. Общий срок исковой давности составляет три года. Как это бывает на практике: клиент обнаружил в договоре ежемесячную комиссию за обслуживание счета; после претензии и жалобы финансовому уполномоченному банк вернул удержанное и исключил пункт из договора. Заняло это несколько месяцев. Быстро здесь не бывает, но результат достижим.
Валютная ипотека: что это такое и почему банки от нее отказались
Валютная ипотека — это ипотечный кредит в иностранной валюте, чаще всего в долларах, евро или швейцарских франках; и остаток долга, и ежемесячный платеж привязаны к курсу валюты. Идея в свое время выглядела разумной: в середине 2000-х ставки по валютным кредитам были в 1,5–2 раза ниже рублевых, примерно 9–12% против 14–18%. Люди выбирали валюту рационально, исходя из условий того времени, и упрекать их не за что.
Ловушка сработала в кризисы. В 2008 году, а затем в 2014–2015 годах рубль переживал резкие ослабления: платеж в рублях заметно рос при том же долге в валюте, а у части заемщиков долг превысил стоимость квартиры. Так появились «валютные ипотечники»: заемщики, которые годами выплачивали больше стоимости своего жилья. Именно эта история закрыла рынок: после 2014 года валютная ипотека в России практически исчезла из продуктовых линеек банков.
Чем опасна валютная ипотека: курсовой риск на примере
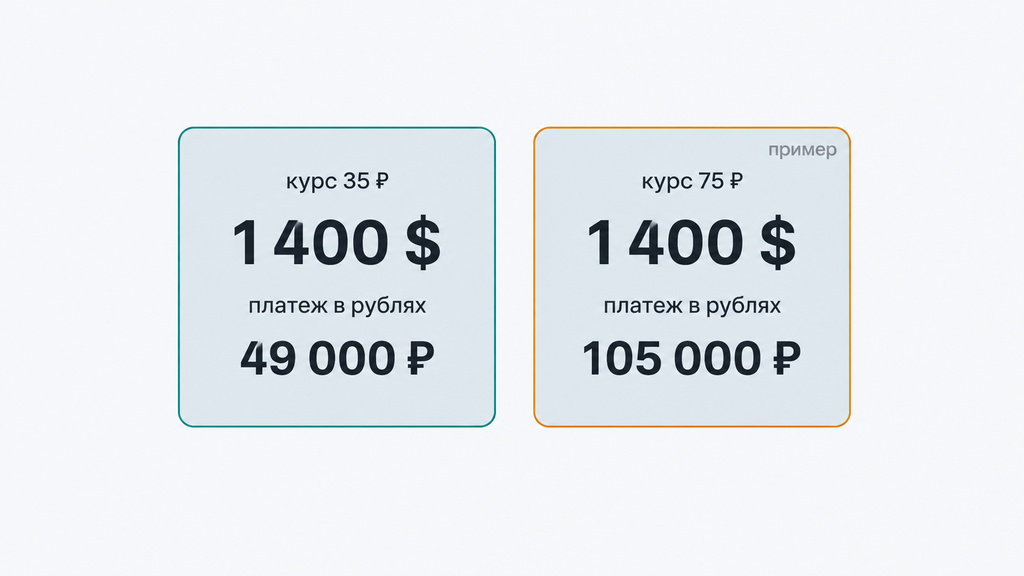
Главная опасность валютной ипотеки в курсовом риске: доход у заемщика в рублях, а обязательство в валюте, поэтому при ослаблении рубля платеж растет без всякого его решения. Долг в долларах не увеличивается, но его рублевый эквивалент и ежемесячный платеж растут вместе с курсом.
Человек взял валютную ипотеку в 2008 году: платеж был около 1 400 долларов в месяц, примерно 34–35 тысяч рублей по курсу на момент оформления. К концу 2014 года тот же платеж в тех же долларах стоил уже больше 70 тысяч рублей, а в пиковые дни декабря уходил за 100 тысяч. Сам долг не вырос ни на доллар; изменился только курс. В отдельных случаях остаток долга в рублях оказался выше рыночной цены квартиры, и продать жилье без доплаты стало невозможно.
Распространенное заблуждение: «если курс резко вырастет, банк пересмотрит договор». На деле банк договор не пересмотрит, потому что валюта кредита зафиксирована, а пересчет возможен только по соглашению сторон. Отсюда правило, которое сегодня стало базовым: кредит стоит брать в той валюте, в которой вы получаете доход. Валютная ипотека при рублевой зарплате означает передачу курсового риска человеку, у которого нет инструментов им управлять.
Что стало с валютной ипотекой в России к 2026 году
К 2026 году валютной ипотеки как рыночного продукта фактически не существует: новые валютные жилищные кредиты банки практически не выдают, и на официальных сайтах таких программ нет. Речь идет об истории и о тех семьях, которые продолжают обслуживать старые договоры.
Интерес к теме в поиске всплесками возвращается до сих пор: заметная волна запросов про валютную ипотеку пришлась, например, на 2024 год, но принципиально правила с тех пор не менялись. В 2022 году Банк России рекомендовал банкам конвертировать валютную ипотеку в рубли по курсу на 18 февраля 2022 года без ухудшения кредитной истории заемщика, прежде всего по кредитам, где остаток долга был умеренным, жилье единственным, а просрочка короткой. По оценке регулятора, эти критерии охватывали около 60% оставшихся валютных жилищных кредитов, которых к началу 2022 года насчитывалось порядка двух тысяч. Это рекомендация, а не обязанность банка, но на практике она стала ориентиром для переговоров.
Если у вас действующий валютный договор, актуальный на 2026 год набор вариантов такой: конвертация в рубли по соглашению с банком, реструктуризация, рефинансирование в рублях (если позволяет кредитная история) и банкротство как крайняя мера. Все они разобраны в следующем разделе. Прежде чем выбирать, запросите в банке актуальный расчет остатка долга: в старых валютных договорах он нередко больше, чем кажется заемщику.
Что делать, если платить по ипотеке стало нечем: законные варианты
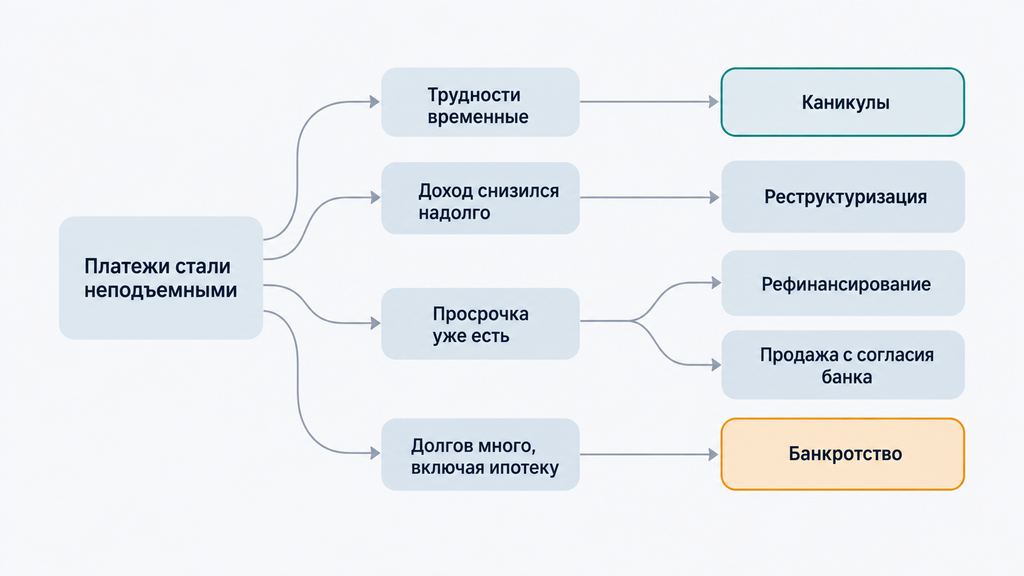
Если платить по ипотеке стало нечем, у заемщика есть пять законных вариантов: ипотечные каникулы, реструктуризация, рефинансирование, продажа жилья с согласия банка и банкротство. Действовать лучше до того, как накопится длинная просрочка и банк пойдет в суд. Ранний разговор с банком почти всегда дает больше, чем ожидание: пока просрочка короткая, банк видит в вас заемщика, а не проблему.
| Вариант | Кому подходит | Что с жильем | Главный минус |
|---|---|---|---|
| Ипотечные каникулы | Временные трудности: болезнь, потеря работы, снижение дохода | Остается у вас | Дается один раз; платеж переносится, а не исчезает |
| Реструктуризация | Доход снизился надолго | Остается у вас | Срок растет, переплата увеличивается |
| Рефинансирование | Платежи пока без просрочек, на рынке есть ставка ниже | Остается у вас, залог переоформляется | Жесткие требования к кредитной истории |
| Продажа с согласия банка | Платить нечем и в перспективе | Продается, долг гасится из выручки | Нужно согласие банка и время на продажу |
| Банкротство | Долгов много, дохода не хватает на все | Залоговая квартира, как правило, продается | Потеря жилья и последствия процедуры |
Один момент стоит проговорить заранее: иммунитет единственного жилья не защищает квартиру, переданную в залог, поэтому стратегия «переждать и пусть банк сам решает» обойдется дороже любой другой. Затягивание невыгодно обеим сторонам: банк получает проблемный залог, а вам достаются пени и суд. Если сложно выбрать вариант самостоятельно, можно оставить заявку на бесплатный первичный разбор ситуации; как это устроено, описано в конце статьи.
Ипотечные каникулы: кому положены и как их оформить
Ипотечные каникулы — это законная возможность до шести месяцев уменьшить или приостановить платежи по ипотеке, сохранив жилье и кредитную историю. Они положены при уважительных причинах: снижение дохода более чем на 30%, потеря работы, временная нетрудоспособность свыше двух месяцев, инвалидность I или II группы, чрезвычайная ситуация, появление иждивенцев при падении дохода. Каникулы даются один раз по одному кредитному договору; для договоров действует предельная сумма кредита, установленная Правительством РФ, а актуальное значение на 2026 год проверьте в действующей редакции закона о потребительском кредите.
Оформление по шагам:
- Убедитесь, что ваша ситуация входит в перечень уважительных причин.
- Подготовьте подтверждающие документы: справку о снижении дохода, запись о постановке на учет как безработного, больничный лист или документы об инвалидности.
- Направьте в банк письменное уведомление с просьбой о каникулах, укажите срок и вид послабления: приостановку или снижение платежа.
- Дождитесь ответа банка: срок рассмотрения установлен законом, актуальную редакцию проверьте; при отказе требуйте его в письменной форме, он понадобится при дальнейшем споре.
Два заблуждения, которые портят людям планы. Первое: каникулы не списывают платеж, а переносят его; срок кредита продлевается, и проценты продолжают начисляться. Второе: не тратьте единственные каникулы по этому договору на первую же кассовую паузу, приберегите их для действительно тяжелого периода.
Реструктуризация и рефинансирование: в чем разница и что выбрать
Реструктуризация меняет условия вашего действующего договора с тем же банком: увеличение срока, снижение ставки, отсрочка части платежа. При рефинансировании вы берете новый кредит, чаще в другом банке, которым погашаете старый; залог при этом переоформляется.
| Критерий | Реструктуризация | Рефинансирование |
|---|---|---|
| Где оформляется | В вашем банке | В любом банке, обычно в другом |
| Просрочки | Возможны и обсуждаются | Как правило, не допускаются |
| Скорость решения | Зависит от банка, обычно недели | Полная новая заявка, дольше |
| Когда выбирать | Доход снизился надолго, просрочка уже есть | Платите исправно, но на рынке ставка ниже |
Критерии выбора простые. Если трудности временные и платежи пока в порядке, сравнивайте рефинансирование: новая ставка может заметно снизить платеж. Если доход упал всерьез и надолго или просрочка уже есть, идите на реструктуризацию: банку дешевле договориться с вами, чем судиться за залог. И помните про компромисс: увеличение срока снижает ежемесячный платеж, но повышает итоговую переплату. Считайте весь срок, а не только платеж.
Банки охотнее идут навстречу тому, кто пришел до просрочки, сам и с документами о снижении дохода, с конкретным предложением: «прошу увеличить срок на пять лет». Обращение после полугода молчания воспринимается совсем иначе, и условия обычно хуже.
Банкротство при ипотеке: что будет с залоговой квартирой
При банкротстве залоговая ипотечная квартира, как правило, продается: иммунитет единственного жилья не распространяется на недвижимость, которая сама находится в залоге. Из выручки банк получает долг, а разницу между ценой продажи и остатком долга возвращают должнику; иногда это ощутимая сумма, особенно если жилье удалось продать дороже долга.
Законные способы сохранить ипотечное жилье существуют, но у каждого свои условия:
- Мировое соглашение с ипотечным банком. Если платежи по ипотеке вносятся исправно (чаще всего их вносят родственники), банк может согласиться, чтобы квартира не продавалась, а остальные долги списывались.
- Реструктуризация долгов гражданина вместо реализации имущества; подходит, если доход позволяет выйти на новый график.
- Погашение ипотеки третьим лицом, родственником, который затем постепенно компенсирует расходы.
Кому банкротство вообще подходит: людям с несколькими долгами, когда доход физически не покрывает все платежи и реструктуризация проблему не решает. Созаемщикам и поручителям важно знать: списание долгов у основного заемщика не освобождает их автоматически, кредитор вправе требовать остаток с них.
И отдельное предупреждение. Перед банкротством иногда советуют «переписать имущество на родственников». Так делать не нужно: сделки за последние годы финансовый управляющий оспаривает, суд признает их недействительными, а недобросовестное поведение может закончиться несписанием долгов. Это не способ решить проблему, а способ ее ухудшить; законных инструментов у процедуры достаточно.
Типичные ошибки ипотечных заемщиков
Типичные ошибки ипотечных заемщиков — это решения, которые принимаются до сделки и в первые месяцы выплат: договор без чтения, платеж выше половины дохода, отсутствие финансовой подушки и молчание при первых просрочках. Ниже разобраны семь ошибок из реальной практики: что происходит и что делать вместо.
- Подписать договор, не читая. Что происходит: всплывают комиссии, плавающая ставка, неудобные условия досрочки. Что делать вместо: запросить проект заранее и прочитать дома.
- Отказаться от всех страховок сразу. Что происходит: ставка повышается, и экономия исчезает. Что делать вместо: посчитать полную стоимость кредита с полисом и без.
- Согласиться на платеж больше половины дохода. Что происходит: любая пауза (болезнь, декрет, простой на работе) ломает бюджет. Что делать вместо: ориентироваться на платеж до 40% стабильного дохода.
- Не иметь финансовой подушки. Что происходит: первая же задержка зарплаты превращается в просрочку. Что делать вместо: накопить 3–6 месячных платежей до сделки.
- Брать кредит в валюте при рублевом доходе. Историческая ошибка тысяч семей: курс вырос, платеж вырос. Что делать вместо: валюта кредита должна совпадать с валютой дохода; сегодня это почти всегда рубли.
- Игнорировать первые просрочки. Что происходит: пени, испорченная кредитная история, банк готовит иск. Что делать вместо: при первых трудностях написать в банк и запросить варианты, ранний диалог дешевле суда.
- «Спрятаться» от банка или переписать имущество. Что происходит: сроки упущены, сделки оспорены, положение хуже исходного. Что делать вместо: разобрать ситуацию с документами и выбрать законный сценарий.
Общий принцип простой: почти каждая из этих ошибок поправима на раннем этапе и дорого обходится на позднем. Если узнали свою ситуацию в двух-трех пунктах, это не повод для стыда, а сигнал: разбираться нужно сейчас, спокойно и по шагам.
Как понять, по силам ли вам ипотека: критерии и чек-лист
Ипотека вам по силам, если платеж не превышает 35–40% стабильного дохода семьи и у вас есть запас на 3–6 месяцев жизни без кредитов. Банки одобряют и большую нагрузку, вплоть до половины дохода и выше, но именно эта зона первой ломается при болезни, декрете или потере работы.
Критерии самопроверки до подачи заявки:
- платеж не выше 40% дохода, который вы получаете официально и стабильно;
- финансовая подушка — 3–6 ежемесячных платежей на отдельном счете;
- в бюджете учтены страховка, налог на имущество, коммунальные платежи и дорога до работы;
- доход устойчив: вы понимаете, откуда придут деньги в каждый из ближайших месяцев;
- при плавающей ставке вы выдержите ее рост на 3–5 пунктов без критичных последствий для бюджета.
Критерии выбора банка и программы:
- сравнивайте ПСК, а не рекламную ставку — ПСК показывает цену кредита целиком;
- проверьте условия досрочного погашения: уведомление, пересчет, выбор между сокращением срока и платежа;
- посчитайте обязательные страховки и их стоимость по годам;
- проверьте госпрограммы поддержки: семейную, IT-ипотеку, региональные программы; их параметры периодически обновляются, актуальные условия на 2026 год уточните в банке или на государственных порталах;
- оцените удобство платежей: способы внесения и комиссии сторонних каналов.
Сигналы хорошего предложения: полная таблица индивидуальных условий, ПСК рядом со ставкой, вменяемые условия досрочки, письменные ответы на вопросы. Тревожные сигналы: менеджер торопит подписать «пока действует ставка», в договоре комиссии за выдачу или ведение счета, отсутствие таблицы индивидуальных условий, ставка, которая может меняться без прозрачной формулы и ограничений.
Итоговый чек-лист перед заявкой: посчитал ПСК; проверил платеж при ставке на 3 пункта выше; убедился, что платеж не выше 40% дохода; есть подушка на 3–6 платежей; сравнил два-три банка по таблицам индивидуальных условий; прочитал проект договора целиком; понял, что происходит при пропуске платежа. Если на все семь пунктов ответ «да», ипотека, скорее всего, будет управляемой даже при неприятных сюрпризах.
Когда стоит обратиться за юридической помощью по ипотеке и долгам
За юридической помощью по ипотеке стоит обращаться, когда платежи уже пропущены, банк готовит иск или передал долг взыскателям, долгов несколько и они тянутся одновременно, либо когда вы просто не понимаете, какой из пяти вариантов вам подходит. На этом этапе цена ошибки высокая: пропущенный срок отмены судебного приказа (это упрощенное судебное решение, которое можно отменить в установленный срок) или неудачное соглашение с банком исправлять дольше и дороже, чем сразу выбрать верный маршрут.
Как устроена первичная помощь. Вы оставляете заявку и в двух словах описываете ситуацию: какая ипотека, какие еще есть долги, какой доход, а также что уже произошло: просрочки, звонки взыскателей, суды. Специалист проводит первичный разбор бесплатно: смотрит документы, объясняет, как ситуация выглядит юридически, какие варианты реалистичны (каникулы, реструктуризация, продажа, банкротство) и какие риски несет каждый путь.
Важно, что первичный разбор ни к чему не обязывает: оплачивать услугу сразу не нужно, решение вы принимаете сами после того, как увидите варианты в цифрах. Обращаться можно с любым юридическим вопросом по долгам и кредитам, не только по процедуре банкротства, или просто в ситуации «не знаю, что делать с долгами». Такой формат спокойнее обещаний из рекламы: сначала карта вариантов и риски, потом решение.
Часто задаваемые вопросы об ипотеке
Собрали вопросы, которые чаще всего задают про ипотеку, кредитные договоры и проблемы с платежами. Ответы короткие и самодостаточные: их можно читать отдельно от остального текста.
Чем ипотека отличается от ипотечного кредита?
Ипотека — это залог недвижимости, а ипотечный кредит — деньги, которые банк выдает под этот залог. В быту термины используют как синонимы, но юридически ипотека — способ обеспечения, а кредит — само обязательство. Для заемщика это одна сделка: договор, деньги, жилье в залоге.
Можно ли потерять единственное жилье за долги по ипотеке?
Да, можно: иммунитет единственного жилья не действует, если квартира сама находится в залоге по ипотеке. При длительной просрочке банк вправе через суд обратить взыскание на залог. До этого доступны ипотечные каникулы, реструктуризация и продажа жилья по согласованию с банком; действовать лучше на раннем этапе.
Что будет с ипотечной квартирой при банкротстве?
Залоговую квартиру при банкротстве, как правило, включают в конкурсную массу и продают, а разницу между ценой продажи и долгом возвращают должнику. Иногда жилье удается сохранить — через мировое соглашение с ипотечным банком или погашение ипотеки родственником. Итог зависит от конкретных обстоятельств, поэтому оценивать перспективы лучше по документам.
Выдают ли банки валютную ипотеку в 2026 году?
Практически нет: после кризисов 2008 и 2014 годов банки убрали валютную ипотеку из своих программ. Владельцы старых валютных договоров могут конвертировать долг в рубли по соглашению с банком, реструктурировать его или рассмотреть банкротство. Актуальные рекомендации Банка России стоит проверить перед принятием решения.
Что делать, если нечем платить по ипотеке?
Оцените пять законных вариантов: ипотечные каникулы, реструктуризацию, рефинансирование, продажу жилья с согласия банка и банкротство. Действовать лучше до длинной просрочки: ранний диалог с банком обычно дает лучшие условия. Если ситуация запуталась, можно оставить заявку и получить бесплатный первичный разбор от юриста.
Можно ли оспорить кредитный договор по ипотеке?
Частично да: суды чаще всего признают незаконными комиссии за выдачу кредита и ведение ссудного счета. Оспорить договор целиком сложно, а скачок курса валют или потеря дохода обычно не признаются основанием пересмотра. Путь такой: письменная претензия в банк, затем финансовый уполномоченный, затем суд.
Как выглядит кредитный договор по ипотеке и что в нем проверить?
Это письменный документ из общих и индивидуальных условий: таблица из 16 обязательных пунктов и полная стоимость кредита на первой странице. Проверьте ставку и формулу ее изменения, график платежей, страховки, неустойку, условия досрочного погашения и случаи, когда банк вправе потребовать весь долг досрочно. Проект договора стоит запросить заранее и читать дома, а не в день сделки.
Обязательна ли страховка при оформлении ипотеки?
Страхование залога обязательно: без него банк, как правило, повышает ставку или вправе потребовать досрочный возврат долга. Страхование жизни и здоровья добровольно, но отказ от него чаще всего увеличивает ставку. Посчитайте полную стоимость кредита в обоих вариантах и выберите экономически выгодный.