Досрочное погашение кредита: план платежей, аннуитет и калькулятор расчета
Досрочное погашение кредита означает выплату основного долга раньше графика: всей суммой сразу или частями сверх обязательного платежа. При частичном досрочном погашении банк по вашему выбору уменьшает либо срок кредита, либо ежемесячный платеж: первый вариант, как правило, экономит больше на процентах, а второй снижает нагрузку на бюджет. Заранее просчитать оба сценария и составить новый план платежей можно в калькуляторе кредита с досрочным погашением, а затем оформить платеж через уведомление банку и проверить новый график.
Что такое досрочное погашение кредита и каким оно бывает
При досрочном погашении кредита вы вносите деньги в счёт долга раньше дат, указанных в графике платежей. Оно бывает полным, когда вы закрываете весь остаток долга и договор завершается, и частичным, когда вы вносите сумму больше обязательного платежа, но кредит продолжается.
Каждый ежемесячный платеж состоит из двух частей: процентов за пользование деньгами и части основного долга (того, что вы фактически взяли у банка). Проценты начисляются на остаток долга, как правило, ежедневно. Поэтому каждый рубль, внесённый досрочно, уменьшает остаток, на который дальше начисляются проценты. Именно так работает выплата основного долга по кредиту: чем меньше тело кредита, тем меньше переплата за всё время.
Право погасить кредит досрочно закреплено законом. По Федеральному закону от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» заемщик вправе вернуть деньги досрочно, при этом по общему правилу он уведомляет банк не менее чем за 30 дней, если меньший срок не установлен договором. Для потребительских кредитов закон запрещает брать с заемщика комиссии и штрафы за досрочное погашение. Актуальную редакцию нормы стоит проверить перед крупным платежом: условия отдельных продуктов, например ипотеки, регулируются отдельными правилами.
На практике досрочное погашение выглядит так:
- Полное погашение. Вы запрашиваете точную сумму остатка на конкретную дату (она включает тело кредита и проценты, начисленные к этому дню), вносите её и берёте справку о закрытии договора.
- Частичное погашение. Вы вносите любую сумму сверх планового платежа, от нескольких тысяч до сотен тысяч рублей. Банк уменьшает основной долг и пересчитывает график: срок или платеж.
Два практических нюанса, которые важно знать заранее. Первое: в договоре может быть минимальная сумма частичного платежа, обычно от 1 000 до 10 000 рублей. Второе: при полном погашении можно вернуть часть страховой премии по договору страхования, который оформлялся вместе с кредитом; это зависит от условий полиса, поэтому сохраните документы и проверьте порядок возврата.
Аннуитетные и дифференцированные платежи: в чем разница и почему это важно при досрочном погашении
Аннуитетный платеж это равный ежемесячный взнос, в котором доля процентов в начале срока наибольшая. Дифференцированный платеж, напротив, со временем уменьшается: основной долг гасится равными долями. От типа графика зависит, когда досрочное погашение даёт наибольшую экономию и как сильно оно сокращает переплату.
Аннуитетные платежи по кредиту: что это и как они устроены
При аннуитетных платежах по кредиту вы каждый месяц вносите одну и ту же сумму до конца срока. Внутри этой суммы соотношение процентов и долга меняется: в первые месяцы на проценты уходит заметная часть платежа, потому что долг ещё большой, а к концу срока почти весь платеж гасит основной долг.
Разберём на примере. Кредит 500 000 рублей под 12% годовых на 3 года: ежемесячный платеж 16 607 рублей, переплата за срок около 97 900 рублей. В первый месяц из платежа примерно 5 000 рублей уйдут на проценты и около 11 600 рублей на долг. Через полтора года доля процентов снизится примерно до 2 900 рублей, а в последний месяц на проценты пойдёт меньше 200 рублей. Отсюда главное следствие для досрочного погашения: при аннуитете оно выгоднее всего в первой половине срока, пока долг большой и проценты начисляются активно.
Дифференцированные платежи: чем они отличаются от аннуитетных
При дифференцированном платеже основной долг гасится равными долями, а проценты начисляются на остаток, поэтому платеж каждый месяц становится меньше. Разница между аннуитетными и дифференцированными платежами в структуре и переплате: при дифференцированном графике общий долг возвращается быстрее, за счёт этого переплата ниже, но первые платежи заметно тяжелее.
Тот же кредит 500 000 рублей под 12% на 3 года при дифференцированной схеме: первый платеж 18 889 рублей, последний около 14 030 рублей, переплата примерно 92 500 рублей. Экономия по сравнению с аннуитетом около 5 400 рублей, но её «оплачивают» повышенной нагрузкой в начале срока.
| Критерий | Аннуитетные платежи | Дифференцированные платежи |
|---|---|---|
| Размер ежемесячного платежа | Одинаковый весь срок | Уменьшается каждый месяц |
| Нагрузка в начале срока | Умеренная и предсказуемая | Максимальная |
| Переплата за весь срок | Выше | Ниже |
| Скорость уменьшения долга | Медленная в первые годы | Равномерная |
| Где встречается в 2026 году | Большинство кредитов и ипотек | Редко, в основном отдельные ипотечные программы |
Распространённое заблуждение: будто при досрочном погашении уже начисленные проценты возвращаются или сгорают. Это не так. Пересчитывается только будущее: банк начисляет проценты на новый, уменьшенный остаток. Поэтому выгоднее вносить досрочные платежи как можно раньше, а не ждать, пока накопится крупная сумма.
Как считать аннуитетные платежи: формула, Excel и калькулятор
Аннуитетный платеж считают по стандартной формуле или автоматически, в кредитном калькуляторе и функции ПЛТ в Excel. Формула выглядит так:
A = P × r × (1 + r)n / ((1 + r)n − 1), где A это ежемесячный платеж, P это сумма кредита, r это месячная процентная ставка (годовая ставка, делённая на 12 и на 100), а n это срок кредита в месяцах.
Пошаговый расчёт для кредита 500 000 рублей под 12% годовых на 36 месяцев:
- Месячная ставка: r = 12 / 12 / 100 = 0,01.
- Множитель (1 + r)n = 1,0136 ≈ 1,4308.
- Платеж: A = 500 000 × 0,01 × 1,4308 / (1,4308 − 1) ≈ 16 607 рублей.
- Итог: 16 607 × 36 ≈ 597 850 рублей, из них переплата ≈ 97 850 рублей.
В Excel тот же результат даёт функция ПЛТ: =ПЛТ(0,01; 36; −500000). Аргументы простые: «ставка» это месячная ставка, «кпер» это срок в месяцах, «пс» это сумма кредита со знаком минус. Готовый шаблон расчета аннуитетного платежа в Excel можно скачать на финансовых сайтах или собрать самому из одной строки формулы и четырёх ячеек с исходными данными; это удобно, если хотите моделировать несколько сценариев досрочных платежей подряд.
Быстрее всего расчет идёт в калькуляторе аннуитетных платежей онлайн: он показывает платеж, переплату и график по месяцам без ручных расчётов. Небольшая оговорка: банк может считать первый платеж иначе (только проценты или проценты с частью долга), поэтому итоговая цифра из графика банка может отличаться на небольшую сумму. Расчёты любым способом носят справочный характер: точные суммы фиксирует только график от банка.
Что выгоднее: уменьшать срок или платеж при досрочном погашении
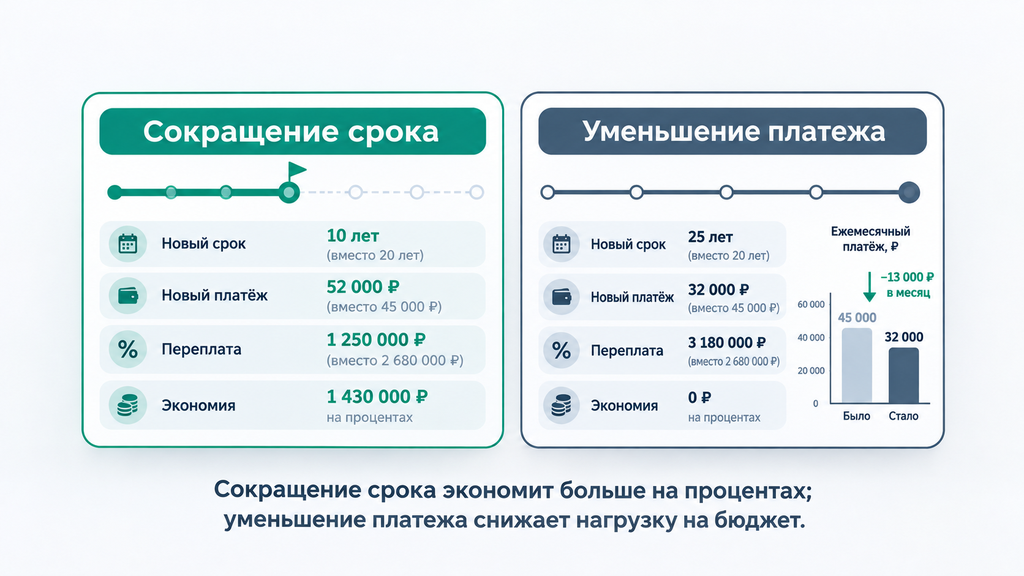
При частичном досрочном погашении выгоднее уменьшать срок: экономия на процентах в этом случае больше, чем при снижении платежа. Но математика не единственный критерий выбора: уменьшение платежа снижает нагрузку на бюджет и защищает от просрочки при нестабильном доходе. Какой из вариантов применить, заемщик, как правило, указывает сам в заявлении на досрочное погашение.
Логика простая. При сокращении срока уменьшенный долг гасится прежними крупными платежами, и проценты начисляются меньше времени. При уменьшении платежа тот же долг растягивается на прежний срок: переплата снижается, но медленнее. Проследим оба сценария на одном примере.
Пример. Кредит 600 000 рублей под 20% годовых на 3 года, платеж около 22 300 рублей. Через год остаток долга примерно 438 000 рублей, до конца срока осталось 24 платежа. Вы вносите 100 000 рублей досрочно:
- Сокращение срока: платеж остаётся 22 300 рублей, срок уменьшается примерно с 24 до 18 месяцев, и вы закрываете кредит на полгода раньше.
- Уменьшение платежа: срок прежний, платеж снижается примерно до 17 200 рублей, и бюджет ежемесячно освобождается примерно на 5 100 рублей.
Переплата по оставшемуся сроку в первом сценарии около 55 000 рублей, во втором около 75 000 рублей. Разница составляет примерно 20 000 рублей в пользу сокращения срока. Чем больше сумма, ставка и остаток срока, тем заметнее эта разница; на коротких и небольших кредитах она может оказаться несущественной.
| Критерий | Уменьшение срока | Уменьшение платежа |
|---|---|---|
| Экономия на процентах | Максимальная | Есть, но меньше |
| Ежемесячная нагрузка на бюджет | Не меняется | Снижается |
| Защита от просрочки при падении дохода | Не меняется | Повышается |
| Кому обычно подходит | Стабильный доход, цель — минимум переплаты | Нестабильный доход, высокая долговая нагрузка |
| Когда разница особенно заметна | Длинный срок и высокая ставка | Небольшие суммы и короткий остаток срока |
Если договор предусматривает оба варианта, выбор можно менять при каждом досрочном платеже. Есть тонкость: в некоторых банках по умолчанию применяется один вариант, чаще уменьшение платежа, если в заявлении не указано иное. Поэтому вариант перерасчета всегда указывайте явно, а что выгоднее уменьшать срок или платеж именно в вашем случае, покажет калькулятор с досрочным погашением на ваших реальных цифрах.
Когда выгоднее сократить срок кредита
Сокращение срока даёт максимальную экономию, когда кредит длинный, ставка высокая, доход стабильный и нет более дорогих долгов. Типичная ситуация: потребительский кредит под 20% и выше на несколько лет, где каждый досрочный платеж заметно уменьшает переплату, особенно в первые годы.
Момент, о котором часто не знают: у ряда банков сокращение срока требует отдельного указания в заявлении, иначе сумма автоматически уйдёт на уменьшение платежа. Если ваша цель погасить кредит досрочно с минимальной переплатой, проверьте формулировку в заявлении или в приложении до подтверждения платежа.
Когда лучше уменьшить ежемесячный платеж
Уменьшение платежа разумно выбирать, когда доход снизился или стал нестабильным, появились крупные расходы либо платежи по кредитам занимают слишком большую долю бюджета. Ориентир финансовой устойчивости: все кредитные платежи укладываются в 30% ежемесячного дохода. Если после платежа остаётся мало на жизнь, уменьшение платежа снижает риск просрочки. А просрочка обойдётся дороже любой экономии на процентах: неустойки, испорченная кредитная история, звонки взыскателей.
Есть и стратегическая причина: при снижении платежа улучшается показатель долговой нагрузки, который банки учитывают при одобрении новых кредитов. Если в ближайшее время планируете ипотеку или крупный заём, уменьшение платежа может быть прагматичным шагом, хотя и менее выгодным по переплате.
Комбинированная стратегия: уменьшить платеж, но платить по-прежнему
Комбинированная стратегия устроена так: при частичном погашении вы выбираете уменьшение платежа, но продолжаете вносить прежнюю сумму, направляя разницу на следующий досрочный платеж. Так вы получаете подушку безопасности: обязательный минимум ниже, а при временных трудностях можно платить меньшую сумму без просрочки, а в обычные месяцы гасить долг прежним темпом.
- Внесите досрочный платеж и выберите вариант «уменьшить ежемесячный платеж».
- Дождитесь нового графика: обязательный платеж снизится.
- Продолжайте вносить прежнюю сумму, оформляя разницу как досрочное погашение с сокращением срока.
- При снижении дохода временно платите только новый обязательный минимум, без просрочек.
Так работает, например, человек с сезонным доходом: в доходные месяцы он гасит долг ускоренно, в низкие платит уменьшенный платеж. Это компромисс: переплата чуть выше, чем при жёстком сокращении срока, но риск просрочки заметно ниже.
Калькулятор кредита с досрочным погашением: как рассчитать план платежей до визита в банк
Калькулятор кредита с досрочным погашением по сумме, ставке, сроку и варианту перерасчета показывает новый платеж, новый срок и экономию на процентах ещё до того, как вы внесёте деньги. Это рабочий инструмент планирования: с его помощью сравнивают сценарии «срок против платежа», выбирают дату платежа и собирают личный план погашения кредита.
Кредитный калькулятор с расчетом досрочного погашения обычно выдаёт: размер ежемесячного платежа, общую сумму выплат, переплату, помесячный график платежей и разницу «до и после» досрочного взноса. Калькулятор частичного досрочного погашения кредита дополнительно позволяет задать несколько платежей в разные даты, так моделируют регулярные досрочные взносы. Если долгов несколько, калькулятор погашения долгов помогает увидеть общую картину и решить, какой кредит гасить первым.
Важная оговорка: любой онлайн-расчет носит справочный характер. Точные цифры после платежа фиксирует банк в новом графике; небольшое расхождение возможно из-за способа начисления процентов и правил первого платежа. Поэтому калькулятор используют для выбора стратегии, а не как финальный документ.
Какие данные ввести в калькулятор досрочного погашения
В калькулятор досрочного погашения вводят исходные параметры кредита, параметры досрочного платежа и вариант перерасчета. Точность результата напрямую зависит от точности этих данных.
- Сумма и дата выдачи кредита берутся из договора; частая ошибка: подставлять текущий остаток вместо первоначальной суммы или наоборот.
- Процентная ставка тоже из договора; если ставку снижали после оформления, вводите актуальную.
- Срок в месяцах: полный срок, указанный в графике платежей.
- Тип платежа: аннуитетный или дифференцированный; в 2026 году большинство кредитов аннуитетные.
- Текущий остаток долга: нужен, если калькулятор поддерживает расчет «от остатка»; берите его из приложения банка на конкретную дату.
- Сумма и дата досрочного платежа: разового или регулярного, например раз в месяц или раз в квартал.
- Вариант перерасчета: уменьшение срока или уменьшение платежа; просчитайте оба.
Практический совет: сделайте два расчета (с сокращением срока и с уменьшением платежа) и сохраните оба. Это ваши аргументы при выборе варианта в заявлении банку и понятная цель для семейного бюджета.
Как пользоваться результатом расчета и сверить его с банком
Результат расчета используют для выбора варианта перерасчета, а точные цифры подтверждают новым графиком от банка. Порядок действий простой:
- Просчитайте в калькуляторе оба варианта на одну и ту же сумму и дату платежа.
- Уведомите банк и внесите сумму; как именно это сделать, разберем в пошаговом плане ниже.
- Запросите новый график платежей в приложении или офисе банка.
- Сверьте три позиции: новый платеж, новый срок и остаток долга.
- При заметном расхождении с расчетом запросите у банка письменное разъяснение, как применён платеж.
Небольшая разница с калькулятором нормальна: банки могут начислять проценты по ежедневной ставке и по-своему учитывать первый платеж. Если разница существенная, например деньги ушли только в счет планового платежа, это повод для разбирательства: такое случается, когда не оформлено уведомление о досрочном погашении.
Пошаговый план: как правильно погасить кредит досрочно в 2026 году
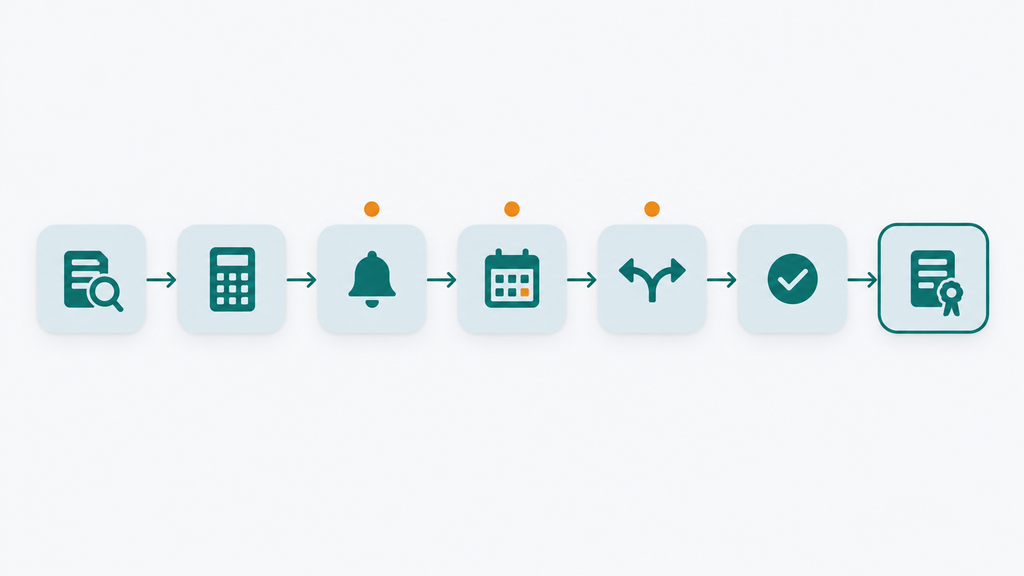
Правильное досрочное погашение в 2026 году складывается из семи шагов: проверить договор, узнать точный остаток, уведомить банк, выбрать дату платежа, указать вариант перерасчета, проконтролировать списание и получить новый график. Технически всё занимает 10–15 минут в приложении, но ошибки на каждом шаге стоят денег.
- Изучите условия договора. Проверьте минимальную сумму частичного платежа, способ уведомления и порядок перерасчета. Комиссии за досрочное погашение потребительских кредитов запрещены законом; если видите такую в договоре, это повод насторожиться и уточнить у банка.
- Узнайте точный остаток долга на дату платежа. Запросите его в приложении или по телефону. Ориентироваться на «примерную сумму» из прошлого месяца нельзя: проценты начисляются ежедневно.
- Уведомите банк заранее. По общему правилу не менее чем за 30 дней, если договором не установлен меньший срок; в большинстве банков 2026 года это заявление в приложении, иногда с выбором варианта перерасчета прямо в форме. Без уведомления деньги могут списаться как обычный плановый платеж.
- Выберите дату платежа. Проценты начисляются ежедневно, поэтому, как правило, чем раньше банк зачислит досрочную сумму, тем больше экономия: если приложение позволяет, вносите деньги, как только они появились. Если банк зачисляет досрочные платежи только в дату планового платежа, привяжите взнос к этой дате: после списания накопленных процентов вся сумма уйдёт в основной долг.
- Укажите вариант перерасчета. Срок или платеж: решайте по критериям из предыдущих разделов и просчитанным сценариям. Формулировку фиксируйте явно.
- Проконтролируйте списание. Убедитесь, что вся сумма прошла именно как досрочное погашение, а не зависла на счёте. Деньги должны лежать на счёте списания с запасом до даты исполнения.
- Получите новый график. Сохраните его и проверьте платеж, срок и остаток. При полном погашении возьмите справку о закрытии кредита и отсутствии задолженности: она пригодится для страховки, кредитной истории и любых будущих споров.
Что делать, если что-то пошло не так. Если банк не пересчитал долг или применил не тот вариант, сначала запросите письменное разъяснение, затем подайте претензию в банк. Не помогло, подавайте жалобу финансовому уполномоченному или в Банк России. Сохраняйте чеки, выписки и скриншоты: они решают исход спора.
Стратегия досрочного погашения для разных типов кредитов
Универсального сценария досрочного погашения нет: стратегия зависит от типа кредита, ставки, срока и остатка долга. Ниже четыре типовые ситуации с критериями выбора.
Потребительский кредит
Потребительский кредит обычно самая «дорогая» задолженность в портфеле: ставки выше, чем по ипотеке и автокредитам. Если хотите правильно погасить потребительский кредит досрочно, приоритет один: сначала закрывать его, а не долгосрочные кредиты с низкой ставкой. Досрочные платежи эффективнее всего в первой половине срока: там они дают максимальную экономию. Разница между сокращением срока и уменьшением платежа на коротких кредитах невелика, поэтому при ровном доходе выбирайте срок, а при шатком платеж.
Автокредит
Выгода от того, чтобы быстро закрыть кредит на машину, не сводится к деньгам. Пока автокредит не погашен, автомобиль обычно в залоге у банка: ограничены продажа и переоформление, а страховка КАСКО может быть обязательным условием. Досрочное погашение снимает и переплату, и залоговое обременение, а заодно даёт экономию на полисах, привязанных к кредиту. Если решаете, что гасить первым, автокредит под высокую ставку обычно опережает ипотеку с льготной ставкой.
Ипотека
Что лучше уменьшать срок или платеж по ипотеке, зависит от горизонта и стабильности дохода. При аннуитетной ипотеке и стабильном доходе, как правило, выгоднее сокращать срок, особенно в первые годы: суммы и сроки большие, поэтому экономия на процентах максимальна. Уменьшение платежа выбирают при падении дохода или планах на новый кредит. Дополнительные факторы: имущественный налоговый вычет по процентам (при досрочном закрытии вы перестаёте платить проценты и, соответственно, теряете будущий вычет с них); льготная ипотека с низкой ставкой снижает выгоду досрочки; страховка предмета залога (при сокращении срока вы платите за неё меньше лет).
Несколько кредитов и кредитные карты
Если долгов несколько, работает метод «лавины»: минимальные платежи по всем долгам, а все свободные деньги идут на самый дорогой по ставке, обычно кредитную карту или займ. Закрыли самый дорогой, переходите к следующему по ставке. Калькулятор долгов помогает расставить приоритеты и увидеть, как быстро уменьшается общая нагрузка. Обязательное условие: по остальным кредитам платежи вносятся строго по графику, потому что просрочки на «второстепенных» долгах портят кредитную историю так же, как на главных.
Когда досрочное погашение кредита не выгодно: ограничения и подводные камни
Досрочное погашение не всегда лучший шаг: иногда свободные деньги полезнее направить на резервный фонд, более дорогие долги или надёжные доходные инструменты. Решение стоит проверять по нескольким условиям.
- Нет подушки безопасности. Ориентир: резерв на 3–6 месяцев привычных расходов. Если досрочный платеж обнуляет запасы, внезапная поломка, болезнь или потеря дохода приведут к новому дорогому кредиту, и весь выигрыш сгорит.
- Ставка по вкладу выше ставки по кредиту. Такое периодически случается при высоких депозитных ставках. Сделайте два расчета: сколько вы сэкономите на процентах при досрочном погашении и сколько заработает та же сумма на вкладе до конца срока кредита. Но помните: доходность вклада на будущие периоды не гарантирована, а вот выгода от экономии на процентах фиксированная.
- До конца срока осталось меньше года. Основная часть процентов при аннуитете уже уплачена, поэтому экономия будет минимальной.
- Есть более дорогие долги. Кредитные карты и займы со ставками выше кредитных гасятся в первую очередь.
- Льготная ипотека с низкой ставкой. При ставке заметно ниже рыночной досрочное погашение часто менее выгодно, чем консервативные накопления.
Есть и нематериальная сторона: кому-то важно снять залог с машины, а кому-то избавиться от психологического груза долга. Это легитимные причины закрыть кредит раньше, даже если чистая математика предлагает подождать. Финансовое решение работает тогда, когда ему не сопротивляется ваша же привычка тревожиться из-за долга.
Типичные ошибки при досрочном погашении и как их избежать
Большинство потерь при досрочном погашении связаны не с самим решением, а с организационными ошибками, и все они исправимы.
- Отдать все сбережения и остаться без резерва. Последствие: при первом же форс-мажоре приходится брать новый дорогой кредит. Как правильно: сначала резерв на 3–6 месяцев расходов, потом досрочные платежи.
- Копить до крупной суммы вместо регулярных взносов. Пока деньги лежат «до красивой цифры», проценты начисляются на весь долг. Как правило, несколько небольших платежей за год выгоднее одного крупного в конце.
- Не уведомить банк и не выбрать вариант перерасчета. Деньги спишутся как плановый платеж или уйдут в уменьшение платежа по умолчанию банка. Как правильно: заявление до платежа и явное указание варианта.
- Внести платеж и не проверить результат. Деньги могут зависнуть на счёте или списаться как плановый платеж. Как правильно: убедиться, что сумма прошла как досрочное погашение, и проверить остаток через день-два после списания.
- Не получить новый график и справку. Без них сложно доказать свою правоту при сбоях в учете или споре о закрытии договора.
- Забыть про страховку. При полном погашении по ряду полисов можно вернуть часть премии за неиспользованный период, но только по заявлению и в срок, указанный в правилах страхования.
Замечу из практики: почти все спорные ситуации с банками по досрочному погашению решаются документами. Нужны заявление, новый график и справка. Если эти три бумаги у вас есть, спорить не о чем.
Если платежи стали неподъемными: когда вместо досрочного погашения нужна юридическая помощь
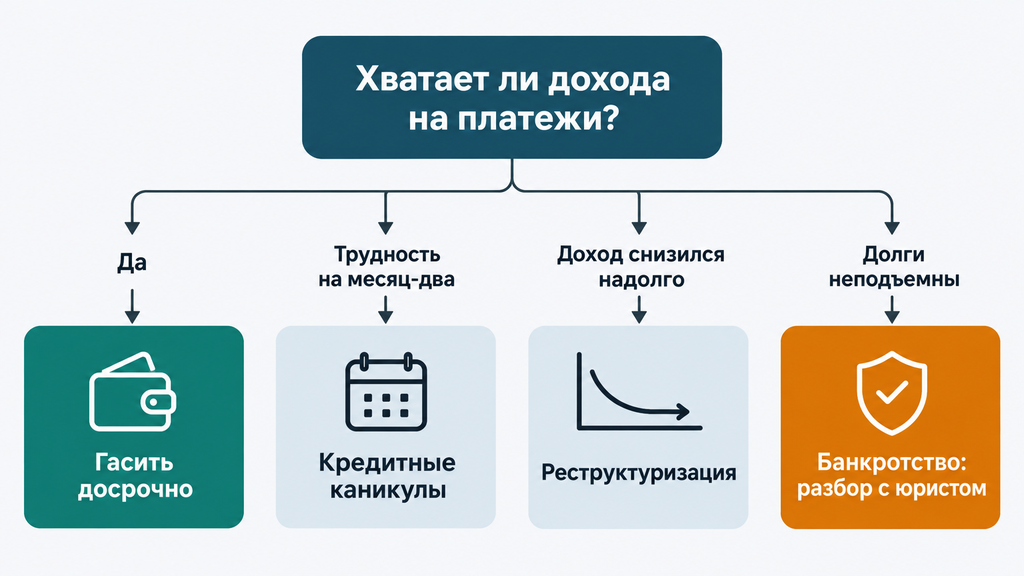
Если дохода не хватает даже на обязательные платежи, начинать стоит не с досрочного погашения, а с оценки вариантов: кредитные каникулы, реструктуризация или банкротство. Вносить «последние деньги» в кредит, рискуя просрочкой уже в следующем месяце, плохая стратегия: она обычно ухудшает положение.
Ориентиры по вариантам:
- Временная трудность (болезнь, отпуск без содержания, задержка зарплаты): подойдут кредитные каникулы, то есть временная отсрочка или снижение платежей по соглашению с банком или по льготным основаниям, предусмотренным законом. Условия на 2026 год стоит уточнить на момент обращения.
- Долгосрочное снижение дохода: реструктуризация, она меняет условия договора. Срок увеличивают, платеж снижают, иногда и ставку. Дальше переговоры с банком, и их исход зависит от вашей платежной истории и аргументов.
- Долги заметно превышают возможности (просрочки, исполнительные производства, аресты счетов): стоит рассмотреть банкротство, законную процедуру освобождения от неподъемных обязательств, которая идет через суд или внесудебно через МФЦ при соблюдении установленных условий. У процедуры есть ограничения и последствия: от ограничений в правах на несколько лет до требований к имуществу. Поэтому решение принимается после анализа документов, а не «на эмоциях».
Быстрый тест: посчитайте долю платежей по кредитам в ежемесячном доходе. До 30% вы в рабочей зоне, и досрочное погашение имеет смысл. Больше 50%, просрочки или исполнительные производства: тогда сначала разбор правовых вариантов.
Если вы не знаете, что делать с долгами, можно обратиться к нам за бесплатной консультацией: оставьте заявку и в двух словах опишите ситуацию, специалист проведет первичный разбор, покажет применимые варианты и их ограничения. Это касается процедуры банкротства и любого другого юридического вопроса с кредитами и взысканием. Вам не нужно сразу оплачивать услугу или принимать решение: сначала вы увидите карту вариантов и поймете следующий шаг.
Чек-лист перед досрочным погашением кредита
Перед внесением досрочного платежа достаточно пройти короткий чек-лист, он собирает воедино всё, о чем шла речь в статье.
- Проверьте договор: минимальная сумма платежа, способ уведомления, порядок перерасчета.
- Узнайте точный остаток долга на планируемую дату платежа.
- Убедитесь, что есть резерв на 3–6 месяцев расходов.
- Проверьте, нет ли более дорогих долгов: кредиток и займов, которые стоит закрыть раньше.
- Просчитайте оба сценария в калькуляторе кредита с досрочным погашением и сравните экономию.
- Выберите дату платежа: чем раньше банк зачислит сумму, тем больше экономия. Удобный ориентир это день планового платежа.
- Уведомите банк и явно укажите вариант перерасчета: срок или платеж.
- После списания проверьте остаток долга и сохраните новый график.
- При полном погашении возьмите справку о закрытии и разберитесь с возвратом части страховки.
И последнее. Если после расчетов остались сомнения в том, выгодно ли именно вам гасить досрочно или сначала стоит разобрать каникулы, реструктуризацию и банкротство, можно оставить заявку на бесплатную первичную консультацию юриста. Коротко опишите ситуацию, получите разбор вариантов и принимайте решение спокойно, без давления и спешки.
Часто задаваемые вопросы
Что выгоднее при досрочном погашении: уменьшить срок или платеж?
Как правило, выгоднее сокращать срок: переплата по процентам снижается сильнее, чем при уменьшении платежа. Уменьшение платежа выбирают при нестабильном доходе или высокой долговой нагрузке, оно снижает риск просрочки. Если договор предусматривает оба варианта, выбор можно менять при каждом платеже, а точную разницу покажет калькулятор досрочного погашения на ваших цифрах.
Можно ли погасить кредит досрочно частями, а не одной суммой?
Да, частичное досрочное погашение разрешено законом и не требует согласия банка. Регулярные небольшие платежи часто выгоднее редких крупных, потому что проценты начисляются на остаток ежедневно. Учитывайте только минимальную сумму частичного платежа, если она указана в договоре.
Нужно ли уведомлять банк перед досрочным погашением?
Да. По общему правилу заемщик уведомляет банк о досрочном погашении не менее чем за 30 дней, если договором установлен меньший срок; в большинстве банков это заявление в мобильном приложении. Без уведомления внесённая сумма может списаться как обычный плановый платеж, и долг не пересчитается.
Как рассчитать аннуитетный платеж самостоятельно?
По формуле аннуитета: платеж равен сумме кредита, умноженной на месячную ставку и коэффициент (1 + r)^n, делённой на ((1 + r)^n − 1). В Excel быстрее работает функция ПЛТ: =ПЛТ(месячная_ставка; срок_в_месяцах; −сумма_кредита). Ещё проще онлайн-калькулятор аннуитетных платежей: он покажет платеж, переплату и график по месяцам.
Всегда ли выгодно гасить кредит досрочно?
Не всегда. Сначала проверьте, есть ли резерв на 3–6 месяцев расходов, нет ли более дорогих долгов и не истекает ли срок кредита: в конце срока аннуитета экономия минимальна. Если ставка по вкладу заметно выше ставки по кредиту, сравните оба сценария расчетами, помня, что доходность вклада не гарантирована, а экономия на процентах фиксирована.
Как досрочное погашение влияет на кредитную историю?
Влияние нейтральное или положительное: закрытые без просрочек обязательства показывают вас надежным заемщиком. Для кредитной истории важнее регулярность платежей, чем сама досрочность. А вот просрочки даже на несколько дней и частые новые заявки на кредиты историю ухудшают.
Что делать, если банк не пересчитал долг после досрочного платежа?
Запросите новый график и письменное разъяснение, как был применён платеж, затем подайте претензию в банк с приложением чеков и выписок. Если ответ вас не устроит, можно обратиться к финансовому уполномоченному или в Банк России. В спорной ситуации также можно получить бесплатный первичный разбор у юриста: он поможет оценить перспективы жалобы или суда.