Проверка кредитной истории через Госуслуги: пошаговая инструкция
Через Госуслуги можно бесплатно узнать, в каких бюро кредитных историй хранится ваше досье. Для этого на портале есть услуга «Сведения о бюро кредитных историй», и ответ приходит в личный кабинет в течение рабочего дня. Сам кредитный отчёт портал не показывает: его заказывают на сайте конкретного бюро (БКИ), где отчёт можно получить бесплатно дважды в год. Вся проверка, от запроса до изучения выписки, обычно занимает от одного до трёх рабочих дней и не влияет на кредитный рейтинг.
Что такое кредитная история и что внутри выписки из БКИ
Кредитная история это досье заёмщика, в котором собраны все его кредиты и займы, платежи по ним, допущенные просрочки и запросы банков на проверку. В России порядок её ведения определяет Федеральный закон № 218-ФЗ «О кредитных историях». Досье формируется автоматически, без участия человека: каждый банк и микрофинансовая организация передают данные в бюро кредитных историй (компании, которые собирают, хранят и выдают эти сведения). Крупнейшие бюро в стране: НБКИ (Национальное бюро кредитных историй) и ОКБ (Объединённое кредитное бюро). Всего бюро в государственном реестре сейчас около двух десятков, и ваша история может храниться сразу в нескольких из них.
Выписка из БКИ и есть кредитный отчёт, документ, который бюро выдаёт заёмщику по запросу. Внутри отчёта четыре смысловые части:
- Титульная часть содержит ваши данные: ФИО, дата рождения, паспорт, ИНН и СНИЛС, если указаны.
- Основная часть, главная для анализа: все кредиты и займы, суммы, сроки, статусы счетов, платежи, просрочки, сведения о поручительствах и банкротстве, если оно было.
- Информационная часть показывает историю ваших заявок на кредиты: куда обращались, где одобрили, где отказали и по какой причине.
- Закрытая часть: здесь видно, кто передавал и запрашивал ваши данные, вплоть до переуступки долга, например коллекторскому агентству.
Частый вопрос: чем отличается кредитная история от кредитного рейтинга. Кредитная история это сами данные, «сырая» хроника ваших обязательств. Кредитный рейтинг, который бюро считает на основе этих данных, выражается одной цифрой: она показывает, насколько надёжным вы выглядите для банка. Рейтинг помогает быстро сориентироваться, но решения о кредите банки принимают по содержанию истории, поэтому при любых сомнениях смотреть нужно именно отчёт.
Зачем и когда проверять кредитную историю
Кредитную историю стоит проверять один-два раза в год, а также в нескольких жизненных ситуациях, когда от точности этих данных зависит решение банка или ваш собственный план действий. Проверка бесплатна и доступна в любой момент: узнать кредитную историю через Госуслуги или на сайте бюро можно без объяснения причин.
Ситуации, когда отчёт действительно нужен:
- Плановая проверка раз в полгода-год. Вы убеждаетесь, что записи обновляются корректно и ничего не появилось без вашего ведома.
- Перед заявкой на кредит или ипотеку. Вы заранее видите то же, что увидит банк, и успеваете исправить ошибки до отказа, а не после.
- После погашения кредита. Нужно убедиться, что долг числится закрытым, остаток нулевой, и в истории не «висит» лишняя просрочка.
- Когда банки начали отказывать без понятной причины. Причина почти всегда видна в отчёте: старая просрочка, высокая долговая нагрузка, частые заявки.
- При подозрении на мошенничество. Звонок о «вашем» займе, который вы не брали, сам по себе повод проверить историю в тот же день.
- После потери паспорта. Так вы фиксируете, что по утраченным данным не оформили кредит.
- Перед переговорами с кредиторами или оценкой вариантов по долгам. Отчёт собирает всю ситуацию в цифрах: с ним проще выбрать реструктуризацию, рассрочку или другие законные сценарии.
На практике люди часто откладывают проверку, потому что уверены: «лишний раз не трогай, испортишь». Это заблуждение. Собственный запрос истории не снижает кредитный рейтинг: в отчёте отражаются только запросы кредиторов, которые вы сами инициировали заявкой на заём. Типичный рабочий сценарий выглядит так: семья планирует ипотеку, за месяц до заявки скачивает отчёты из всех своих бюро, находит устаревшую запись о закрытой кредитной карте, оспаривает её, и к моменту обращения в банк история уже корректна. Без предварительной проверки эта запись сработала бы против них молча.
Можно ли посмотреть кредитную историю прямо на Госуслугах
Полностью кредитную историю на Госуслугах посмотреть нельзя: портал выдаёт список бюро, в которых хранится ваша история, а сам кредитный отчёт выдают сайты этих бюро. И это не недоработка. Данными о заёмщиках владеют несколько независимых БКИ, единого документа, который показывал бы всё сразу, не существует.
Перечень бюро хранит Центральный каталог кредитных историй (ЦККИ). Это единая государственная база. В ней зафиксировано, в каких БКИ лежат записи о вас, но не сами записи. На Госуслугах за этими сведениями закреплена отдельная услуга, «Сведения о бюро кредитных историй», и именно она нужна для проверки.
Отсюда простая логика всего процесса: сначала портал отвечает на вопрос «где лежит моя история», а затем вы идёте в каждое бюро из списка и запрашиваете отчёт там. Дальше каждый шаг подробно.
Как посмотреть кредитную историю через Госуслуги: пошаговая инструкция
Проверка кредитной истории через Госуслуги сводится к двум действиям: запросить на портале список бюро, где хранится история, и заказать отчёт на сайте каждого из них. Запрос списка занимает несколько минут, ответ приходит обычно в течение рабочего дня, а срок подготовки отчёта устанавливает само бюро: как правило, от нескольких минут в электронном виде. Ниже пять шагов с теми деталями, которые обычно всплывают уже на практике.
Шаг 1. Убедитесь, что учётная запись на Госуслугах подтверждена
Учётные записи на портале бывают трёх уровней: упрощённая (только телефон или почта), стандартная (добавлены СНИЛС и данные паспорта) и подтверждённая, с полным доступом ко всем услугам, включая финансовые. Для запроса списка БКИ нужна именно подтверждённая запись. Подтвердить личность можно онлайн через интернет-банки партнёров, с помощью электронной подписи или лично в центре обслуживания.
Перед стартом проверьте три вещи:
- в профиле указаны актуальные паспортные данные, без расхождений с документом;
- если меняли фамилию или паспорт, данные в профиле обновлены;
- к аккаунту привязан действующий номер телефона.
Это не формальность: запрос часто «не проходит» по простой бытовой причине, из-за расхождения данных в профиле и в паспорте. Если запись ещё не подтверждена, ничего страшного: это решается одним визитом в центр обслуживания или онлайн за пару дней.
Шаг 2. Отправьте запрос списка бюро кредитных историй
В поиске на портале введите название услуги «Сведения о бюро кредитных историй» и нажмите «Начать». Система автоматически подставит данные из вашего профиля: проверьте их и отправьте заявление. Услуга бесплатна, а количество запросов не ограничено, можно обращаться хоть каждый месяц.
Типичная ошибка на этом шаге: человек вводит в поиск просто «кредитная история», открывает верхний результат из рекламы, попадает на сторонний сервис и вводит там паспортные данные. Официальная услуга находится только на портале Госуслуг. Проверяйте адрес сайта и название услуги, не отправляйте персональные данные площадкам, которые требуют оплату «за доступ к истории»: сама по себе проверка законна и бесплатна.
Шаг 3. Получите перечень БКИ в личном кабинете
Ответ формируется ЦККИ и направляется в личный кабинет Госуслуг, как правило, в течение рабочего дня. В документе перечислены бюро, где хранятся ваши записи, с названиями, адресами и контактами. Сохраните этот документ: ссылки и контакты из него понадобятся на следующем шаге.
Важный нюанс, который часто удивляет: бюро в списке обычно несколько. Это нормально. Каждый банк передаёт данные в одно или несколько бюро по собственному договору, поэтому разные части вашей истории могут лежать в разных местах, и записи в них могут отличаться. Практический вывод: для полной картины нужны отчёты из всех бюро из списка, а не из первого попавшегося.
Шаг 4. Зарегистрируйтесь на сайте бюро
В каждом бюро из перечня создайте личный кабинет. Порядок у всех похожий: регистрация по номеру телефона или почте, затем подтверждение личности, чаще всего через ту самую учётную запись Госуслуг, которую вы проверили на первом шаге. Именно поэтому подтвердить аккаунт стоит до начала проверки.
Правило безопасности здесь одно: переходите только по ссылкам из официального ответа Госуслуг или из реестра БКИ на сайте Банка России. Интерфейсы и требования бюро отличаются. Где-то личность подтверждают кодом из СМС, где-то через Госуслуги, и это нормально: порядок действий везде схожий. Если сайт требует полную копию паспорта «просто для регистрации» ещё до подтверждения личности, закрывайте вкладку.
Шаг 5. Закажите и сохраните кредитный отчёт
В личном кабинете бюро найдите раздел заказа кредитного отчёта и оформите запрос. Отчёт обычно доступен онлайн сразу или приходит в виде файла PDF в течение времени, которое каждое бюро устанавливает само. Дважды в год в каждом бюро отчёт можно получить бесплатно, поэтому заказать его во всех своих БКИ одновременно вполне нормальная практика.
Сохраните скачанный файл, а не только онлайн-просмотр: PDF пригодится при оспаривании ошибок, обращении в банк или консультации с юристом. И ещё одна ошибка, которую стоит отсечь сразу: заказать отчёт только в одном бюро и сделать вывод «со мной всё в порядке». Если бюро несколько, непроверенные части истории остаются непрозрачными. О том, как понять, что в отчёте всё действительно в порядке, ниже, в разделе о чтении выписки.
Сколько раз можно получить кредитную историю бесплатно
Кредитный отчёт в каждом бюро можно получить бесплатно дважды в год, а запрос списка бюро на Госуслугах бесплатен всегда и без ограничений. По закону о кредитных историях бесплатный лимит считается отдельно для каждого бюро: если у вас записи в трёх БКИ, значит, в каждом из них положены бесплатные отчёты. Это важное отличие от того, как цену обычно представляют сервисы-посредники.
| Что запрашиваете | Где | Стоимость | Лимиты |
|---|---|---|---|
| Список бюро, где хранится история | Госуслуги, услуга «Сведения о бюро кредитных историй» | Бесплатно | Без ограничений |
| Кредитный отчёт | Сайт каждого БКИ | Бесплатно дважды в год в электронном виде; один раз в год бесплатно на бумажном носителе | Считается отдельно в каждом бюро |
| Повторные отчёты сверх лимита | Сайт БКИ | Платно, обычно от нескольких сотен до тысячи рублей, тарифы у бюро разные | Без ограничений |
Здесь до сих пор путаются многие: собственная проверка не влияет на кредитный рейтинг. Рейтинг и решение банка «двигают» только запросы кредиторов по вашим заявкам на заём. Смотреть свою историю можно спокойно хоть каждый месяц: при активном планировании крупной покупки это нормальная частота. Уточните лишь, что тарифы и лимиты стоит сверять на сайте конкретного бюро: цифры по платным запросам даны как ориентир на 2026 год, и у каждого БКИ они свои.
Про подписки: бюро и агрегаторы предлагают платный мониторинг, уведомления о новых записях и запросах. Это удобный инструмент, если вы активно пользуетесь кредитами или хотите дополнительный контроль после инцидента с мошенниками. Для разовой проверки подписка не нужна: бесплатные два отчёта в год на каждое бюро закрывают базовую гигиену.
Как узнать кредитную историю без Госуслуг
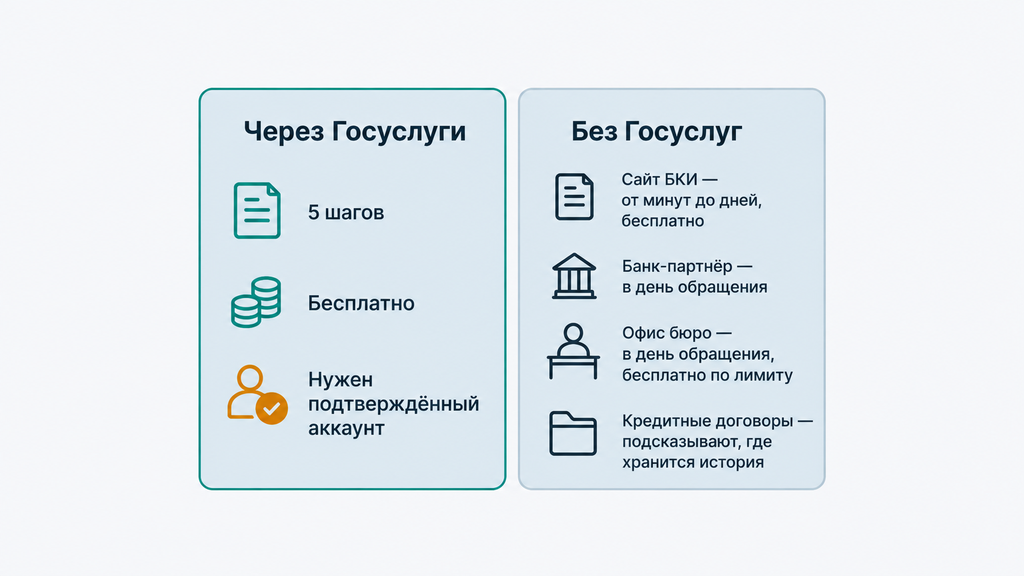
Узнать кредитную историю без Госуслуг можно: на сайте бюро с альтернативным подтверждением личности, через банк, лично в офисе БКИ или по нотариально заверенному запросу почтой или телеграммой. Одна деталь требует пояснения. Перечень всех своих бюро без Госуслуг получить не получится: с 2022 года сведения из ЦККИ выдаются только через портал. Если подтверждённой учётной записи нет, свои бюро обычно находят по кредитным договорам, где указано, в какие бюро банк передавал данные. Это не гарантия полного списка, но с такого поиска чаще всего и начинается проверка.
| Способ | Скорость | Стоимость | Кому подходит |
|---|---|---|---|
| Госуслуги + сайт бюро | 1–3 рабочих дня на всё | Бесплатно | Основной вариант, если есть подтверждённый аккаунт |
| Сайт бюро с идентификацией не через Госуслуги | От нескольких минут до пары дней | Чаще всего бесплатно в рамках лимита | Тем, кто не хочет или не может подтверждать аккаунт |
| Обращение через банк | Обычно в день обращения | Зависит от банка, бывает платно | Тем, кто уже идёт в банк за кредитом и хочет сразу понять свои шансы |
| Лично в офисе БКИ | В день обращения или несколько дней | Бесплатно по лимиту | Тем, кому нужен отчёт на бумаге и рядом есть офис бюро |
| Почта или телеграмма с нотариальным заверением подписи | Недели | Бесплатно для отчёта, платно за нотариуса и отправку | Тем, кто живёт далеко от офисов и не пользуется интернет-сервисами |
| Поиск бюро по кредитным договорам | Зависит от количества договоров | Бесплатно | Тем, кто ищет бюро без аккаунта: в договорах указано, куда банк передавал данные |
Какой способ проверки кредитной истории самый быстрый, зависит от исходной точки: с подтверждённым аккаунтом на Госуслугах весь путь укладывается в один-три дня; без него регистрация на сайте бюро с идентификацией может занять сопоставимое время, а бумажные каналы заметно дольше. Запрос списка бюро и запрос самого отчёта отличаются по сути: каталог сообщает только, где лежит история, а БКИ выдаёт сам отчёт. Это последовательные шаги, а не альтернативы.
Теперь про посредников и агрегаторов. Платные сервисы делают за вас те же действия: запрашивают список бюро и оформляют отчёты. Их услуги оправданы, когда нет времени разбираться или нужен документ в конкретном формате. Но если у вас есть полчаса и подтверждённый аккаунт, платить за то, что по закону бесплатно, это переплата. Отдельная предосторожность: не передавайте полные паспортные данные сервисам, которые просят их до подтверждения вашей личности. Легитимные каналы идентификации устроены иначе.
Что проверить в отчёте: как читать выписку из БКИ
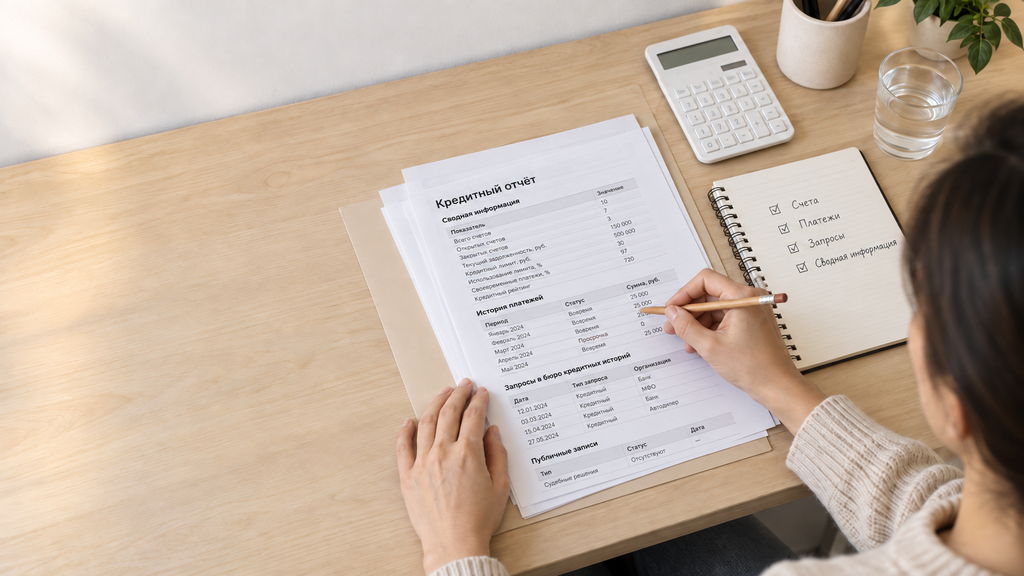
В выписке из БКИ в первую очередь сверяют личные данные, перечень кредитов, статусы счетов, просрочки и список организаций, которые запрашивали историю. Сам просмотр занимает около 15 минут, если идти по чек-листу:
- Титульные данные. ФИО, дата рождения, паспорт: всё должно совпадать с документами. Ошибка здесь означает, что часть вашей истории может «приклеиться» к другому человеку.
- Кредиты, которых вы не узнаёте. Любой незнакомый заём это сигнал: либо техническая ошибка, либо чужой кредит на ваши данные. И то и другое разбираемо, но только через обращение.
- Закрытые кредиты. У погашенных договоров статус должен быть «погашен» с нулевым остатком. Чаще всего здесь встречаются устаревшие записи по картам, которыми давно не пользуетесь.
- Просрочки. Сверьте суммы, даты и длительность. Просрочка в 5 дней и просрочка в 90 дней остаются разными записями с разными последствиями, поэтому важна точность.
- Поручительства и совместные обязательства. Выступили поручителем годы назад, а обязательство всё равно живёт в вашей истории и влияет на решения банков.
- Запросы от организаций. Информационная и закрытая части показывают, кто смотрел вашу историю. Увидели в списке незнакомое название? Разберитесь, с чьей заявки оно появилось.
- Суммы и даты. Механические ошибки в цифрах встречаются чаще, чем кажется, и именно они иногда объясняют необъяснимые отказы.
Практический сценарий, знакомый почти каждому юристу по долгам: человек закрыл кредитную карту, получил в банке справку, а через полгода видит в отчёте открытый счёт с небольшим остатком. Это частая техническая ситуация. Банк не передал данные о закрытии, или на карте «досчитались» проценты за последние дни. Паниковать не нужно. Находка в отчёте не приговор, а информация для плана действий. Действовать нужно так: запросить справку о закрытии и подать заявление на исправление записи, о чём подробно ниже.
Типичные ошибки при проверке кредитной истории
Чаще всего проверка не приносит пользы не из-за бюро или портала, а из-за нескольких типичных ошибок самого заёмщика. Все они обходятся, если знать о них заранее:
- Проверить только одно бюро. Если бюро в вашем списке три, а отчёт получен в одном, две трети истории остаются невидимыми. Вывод о «порядке в делах» по неполным данным и есть самая дорогая ошибка.
- Вводить паспортные данные на сайтах из рекламы. Мошеннические «проверки кредитной истории» собирают персональные данные и оформляют на них займы. Работайте только через портал и официальные сайты бюро.
- Поверить обещанию «очистить историю за деньги». Законного способа удалить достоверные записи не существует. Такие предложения это маркер мошенничества, а не услуги.
- Принять старую запись за проблему и запаниковать. Запись о давно погашенном кредите с корректным статусом не дефект, а нормальная часть истории.
- Игнорировать информационную часть. Список отказов и заявок многое объясняет: несколько заявок подряд за короткий срок банки читают как сигнал финансового стресса.
- Не сохранить PDF-отчёт. Онлайн-просмотр исчезает, а файл остаётся доказательством на дату проверки. Для споров и обращений это критично.
И честно про границы самой процедуры: проверка не «чинит» историю. Она даёт точную картину того, что видит банк, где ошибки, а где реальные просрочки. Дальше это уже работа: исправить то, что исправимо, и выбрать законный сценарий по тому, что исправлению не подлежит. Точно такой же порядок, сначала картина, потом действия, работает и с долгами в целом.
Если в отчёте ошибка, чужой кредит или непосильные долги
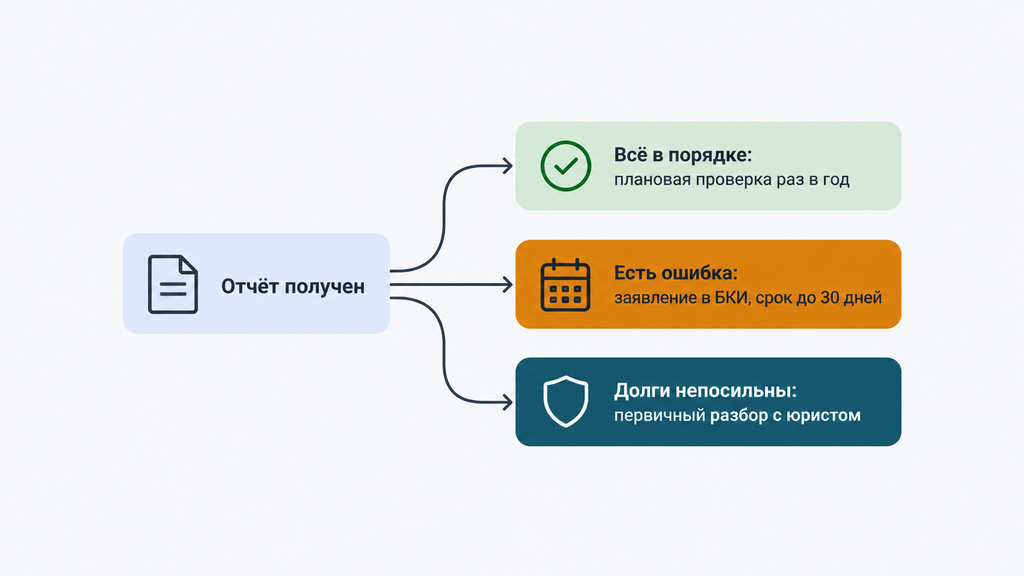
Ошибочные записи в кредитной истории оспаривают через заявление в бюро кредитных историй, а если отчёт подтвердил реальные долги, которые трудно обслуживать, то это повод разобрать ситуацию целиком и выбрать законный сценарий, а не тянуть её дальше. Процедура оспаривания установлена законом: бюро обязано проверить спорную запись и дать ответ в срок до 30 дней.
Алгоритм действий при обнаружении ошибки:
- Соберите подтверждения. Справки о погашении, выписки по счёту, договоры: всё, что доказывает вашу версию.
- Подайте заявление в БКИ. В заявлении опишите, какая запись неверна и чем это подтверждается. Бюро проверит запись в течение 30 дней и либо исправит её, либо письменно мотивирует отказ.
- Параллельно обратитесь в банк, из которого пришла запись. Банк обязан исправлять собственные ошибки и передавать корректные данные в бюро; часто ответ от него приходит быстрее.
- Если источник настаивает на своей версии. Дальше обращение в Банк России, который надзирает за БКИ, или в суд. Сохранённый PDF-отчёт и переписка здесь становятся доказательствами.
- После исправления перепроверьте. Через месяц-два запросите отчёт снова и убедитесь, что запись обновилась во всех бюро, а не в одном.
Отдельный случай: чужой кредит в истории. Это сигнал возможного мошенничества, и здесь важна скорость. Подайте заявление в полицию и заявление об оспаривании в БКИ, уведомите банк, выдавший заём. После разбора ситуации стоит установить самозапрет на кредиты. Это бесплатная запись в Госуслугах или МФЦ, при наличии которой банки и микрофинансовые организации (МФО) обязаны отказывать в займах на ваше имя. Самозапрет не мешает вашим собственным обращениям: его можно снять в любой момент, хотя снятие, как правило, вступает в силу со следующего рабочего дня. Так же защищены и те, на кого давят мошенники.
А если отчёт показал не ошибки, а реальность: просрочки, взыскания, несколько обязательств, платежи по которым занимают больше половины дохода? Тогда вопрос уже не в чистоте данных, а в выборе пути: реструктуризация, кредитные каникулы, мировое соглашение или банкротство. Каждый сценарий имеет свои условия, сроки и последствия, и «списать всё за один день» не обещает ни один законный вариант. Если хотите понять, что подходит именно вам, оставьте заявку на бесплатный первичный разбор: опишите ситуацию в нескольких предложениях, и специалист оценит варианты по вашим документам. Оплачивать услугу или принимать решение сразу не нужно. Первый шаг просто возвращает контроль над ситуацией.
Часто задаваемые вопросы
Можно ли посмотреть кредитную историю на Госуслугах бесплатно?
Да. Запрос списка бюро кредитных историй на Госуслугах бесплатен и не ограничен по количеству обращений. Сам кредитный отчёт в каждом бюро тоже можно получить бесплатно дважды в год, лимит считается отдельно для каждого БКИ.
Сколько времени занимает проверка кредитной истории через Госуслуги?
Сам запрос списка бюро занимает несколько минут, ответ приходит в личный кабинет обычно в течение рабочего дня. Затем регистрация на сайте бюро и заказ отчёта: электронный отчёт чаще всего доступен от нескольких минут до пары рабочих дней. Весь путь обычно укладывается в один-три рабочих дня.
Почему кредитная история в разных бюро отличается?
Потому что каждый банк передаёт данные в одно или несколько бюро по собственному договору, и единой общей базы записей не существует. Поэтому части вашей истории могут храниться в разных местах и обновляться с разной скоростью. Для полной картины запрашивайте отчёты во всех бюро из списка, полученного на Госуслугах.
Снижает ли проверка своей кредитной истории кредитный рейтинг?
Нет, собственный запрос отчёта на рейтинг не влияет. В истории фиксируются только запросы кредиторов, которые вы инициировали заявкой на кредит или заём. При активном планировании крупной покупки проверять историю раз в один-два месяца обычная практика.
Как узнать кредитную историю, если нет подтверждённого аккаунта на Госуслугах?
Варианты: подтвердить аккаунт через интернет-банк или центр обслуживания, зарегистрироваться на сайте бюро с альтернативной идентификацией личности, обратиться в банк, прийти лично в офис БКИ или найти свои бюро по кредитным договорам. Все законные способы и их сроки разобраны в разделе о проверке без Госуслуг.
Что делать, если в кредитной истории есть чужой кредит?
Подайте заявление об оспаривании в бюро, где хранится запись, и заявление в полицию. Делать это можно параллельно, не дожидаясь результатов друг друга. Уведомите банк, выдавший заём, и сохраняйте всю переписку. После закрытия вопроса установите самозапрет на кредиты через Госуслуги. Это бесплатная защита от повторного оформления займов на ваше имя.
Сколько лет хранится кредитная история?
Записи хранятся семь лет с момента последнего изменения каждой из них. Это значит, что свежие просрочки видны банкам дольше всего, а при активных долгах стратегия «дождаться, пока всё само сотрётся» не работает: пока обязательство живёт, записи продолжают обновляться и отсчёт начинается заново.
Можно ли удалить плохую кредитную историю за деньги?
Нет, законного способа удалить достоверные записи не существует, а предложения «очистить историю» это признак мошенничества. Реальный путь: оспаривать именно ошибки через бюро и восстанавливать репутацию новой платёжной дисциплиной. Если же долги непосильны, есть законные процедуры, включая банкротство. Их применимость к вашей ситуации стоит обсудить с юристом, например на бесплатном первичном разборе.