НБКИ и Кредистория: как проверить кредитную историю, узнать рейтинг и получить отчет онлайн
Кредитную историю в 2026 году можно проверить онлайн за несколько минут. В НБКИ путь проходит через личный кабинет на person.nbki.ru с подтверждением личности через Госуслуги, на платформе Кредистория — через Госуслуги, Сбер ID или Т-ID. Отчет дважды в год выдается бесплатно в каждом бюро, а кредитный рейтинг в НБКИ доступен без ограничений на количество запросов. Ниже собраны пошаговые инструкции, расшифровка отчета и понятный план действий на случай, если в истории нашлись ошибка, чужой кредит или непосильные долги.
Что такое НБКИ и Кредистория: кто хранит вашу кредитную историю
НБКИ и Кредистория — два разных источника данных о вашей кредитной истории. НБКИ — крупнейшее бюро кредитных историй в России, а Кредистория — платформа другого бюро, Объединенного кредитного бюро (ОКБ).
Бюро кредитных историй (БКИ) — это организации, которые собирают, хранят и передают кредиторам сведения о займах и платежах. Порядок их работы описывает Федеральный закон № 218-ФЗ «О кредитных историях». Каждый банк и микрофинансовая организация (МФО) сами выбирают, в какое бюро передавать данные о клиентах, поэтому ваша история может храниться в одном бюро, в нескольких или во всех сразу.
Как это устроено на практике:
- Кто передает данные. Банки, МФО и другие кредиторы направляют в бюро сведения о выдаче кредита, платежах, просрочках и закрытии договора.
- Кто запрашивает историю. Кредиторы перед выдачей нового кредита, и для этого нужно ваше письменное согласие. Без согласия кредитор вправе проверить только информационную часть, то есть сведения о заявках: так закон ограничивает мошенничество. Также историю запрашивают страховые компании и работодатели отдельных сфер, тоже только с согласием человека.
- Где хранятся данные. В квалифицированных бюро из государственного реестра Банка России, например в НБКИ, ОКБ, Скоринг Бюро, КредитИнфо.
- Как узнать перечень бюро. Через Центральный каталог кредитных историй (ЦККИ), базу Банка России, где видно, в каких бюро есть ваши данные. Запрос удобно сделать через Госуслуги.
НБКИ работает с 2005 года и, по данным самого бюро, хранит информацию более чем о ста миллионах заемщиков. ОКБ входит в тройку крупнейших бюро и ведет истории клиентов Сбербанка, поэтому у многих людей записи есть сразу в обоих местах. Если вы когда-нибудь задавались вопросом, где хранится ваша кредитная история, короткий ответ такой: скорее всего, и в НБКИ, и в ОКБ. Точный перечень даст запрос в ЦККИ.
Что такое кредитный отчет НБКИ и что в нем написано
Кредитный отчет НБКИ — это документ со всеми сведениями вашей кредитной истории: какие кредиты и займы вы оформляли, как платили, есть ли просрочки и кто запрашивал данные о вас.
В быту этот документ называют по-разному: «кредитный отчет», «выписка», «кредитная история». По сути это одно и то же. Если встречается формулировка «кредитный отчет нацбанк», речь обычно идет об отчете из НБКИ, то есть Национального бюро кредитных историй. Воспринимать отчет лучше не как «справку о долгах», а как полную карту вашей финансовой репутации: в нем есть и заявки на кредиты, и отказы, и записи о запросах.
Выписка НБКИ — это структурированный документ из пяти частей:
- Титульная часть — ваши личные данные: ФИО, дата рождения, паспортные данные, при наличии СНИЛС и ИНН.
- Сводка — краткие показатели истории: количество кредитов, общая сумма, наличие просрочек. Удобно смотреть в первую очередь.
- Основная часть — сведения по каждому кредиту: сумма, срок, график платежей, статусы, просрочки, залог, поручительства, запись о банкротстве, если оно было.
- Информационная часть — все ваши заявки на кредиты за последние годы и решения по ним; в отказах, как правило, указана причина.
- Закрытая часть — кто передавал данные о вас и кто запрашивал историю, включая информацию о переуступке долга, например в пользу коллекторского агентства.
Нюанс, который часто упускают: отчет формируется из данных, которые передают кредиторы, а они могут ошибаться. Перепутать дату платежа, не передать факт закрытия кредита — обычное дело. Поэтому отчет мало получить, его нужно проверить запись за записью. Как это сделать, разбираем в следующем разделе.
Как читать кредитный отчет НБКИ: на что смотреть в первую очередь
Читать кредитный отчет НБКИ удобнее всего по простому алгоритму: сначала титульные данные, затем сводка, дальше статусы кредитов и просрочки, в конце запросы к вашей истории.
Такой порядок повторяет логику банка: кредитор смотрит, кто вы, сколько обязательств у вас открыто, платите ли вы вовремя и как часто обращались за новыми кредитами. Проверьте отчет по чек-листу ниже, он занимает 10–15 минут:
- Сверьте титульные данные. ФИО, дата рождения, паспорт. Опечатка здесь — признак того, что в истории «смешались» данные двух людей, и повод для оспаривания.
- Посчитайте открытые кредиты. Сверьте со своей памятью и документами: сколько договоров сейчас активны, включая кредитные карты.
- Проверьте статусы закрытых кредитов. Погашенный кредит должен иметь статус «закрыт». Если вы вернули долг год назад, а кредит числится активным, это типичная техническая ошибка, и исправлять ее нужно до подачи новой заявки.
- Посмотрите просрочки. Обратите внимание на длительность в днях и период: давняя просрочка, которая давно закрыта, и текущая — разные ситуации с разными последствиями.
- Изучите информационную часть. Как часто вы подавали заявки и сколько отказов получили. Много отказов за короткий срок — сигнал для банков, что человек ищет деньги, и он же снижает рейтинг.
- Пролистайте закрытую часть. Убедитесь, что запросы делали организации, которым вы давали согласие. Незнакомые запросы — повод насторожиться.
- Ищите незнакомые записи. Любой кредит, которого вы не брали, — возможный мошеннический займ. Такие записи нужно оспаривать сразу.
На практике люди чаще всего пропускают два момента. Первый — кредитные карты: карта с небольшим лимитом, которая лежит «на всякий случай», числится в истории как открытый кредит и учитывается в долговой нагрузке. Второй — рейтинг без деталей: человек смотрит только на балл и не открывает записи, из-за которых балл снизился. Рейтинг — следствие, а причина всегда в конкретных записях отчета.
Типичный сценарий из практики: человек готовится к ипотеке, заранее заказывает отчет и находит кредит, который банк закрыл, а бюро все еще считает «открытым». Пока запись не исправлена, банк видит лишний действующий долг. Исправление занимает время, поэтому проверку стоит делать за несколько месяцев до крупной заявки, а не за неделю.
Какие статусы и обозначения встречаются в отчете
У каждого кредита в отчете НБКИ есть статус, даты платежей и поле с длительностью просрочки в днях. По этим полям проще всего восстановить картину.
- «Открыт» / «активен» — договор действует, обязательства исполняются или есть остаток долга.
- «Закрыт» — договор исполнен полностью. Убедитесь, что дата закрытия совпадает с реальной.
- «Просрочен» — есть задолженность; рядом обычно указано количество дней и сумма.
- Запись о переуступке — право требования долга перешло другому кредитору, например коллекторскому агентству. Это не новый кредит, а тот же долг, но с другим владельцем.
- Запись о поручительстве — вы отвечаете по чужому кредиту, и он тоже влияет на вашу нагрузку.
Оговорка: обозначения в отчетах разных бюро могут немного отличаться. Ориентируйтесь на расшифровку внутри самого отчета: в личном кабинете НБКИ у каждого поля есть пояснение. Если запись непонятна, не додумывайте ее значение. Сначала уточните в поддержке бюро или у специалиста, потом принимайте решения.
Как проверить кредитную историю в НБКИ онлайн: пошаговая инструкция
Проверить кредитную историю в НБКИ онлайн можно через личный кабинет на официальном сайте person.nbki.ru. Регистрация и подтверждение личности через Госуслуги обычно занимают несколько минут.
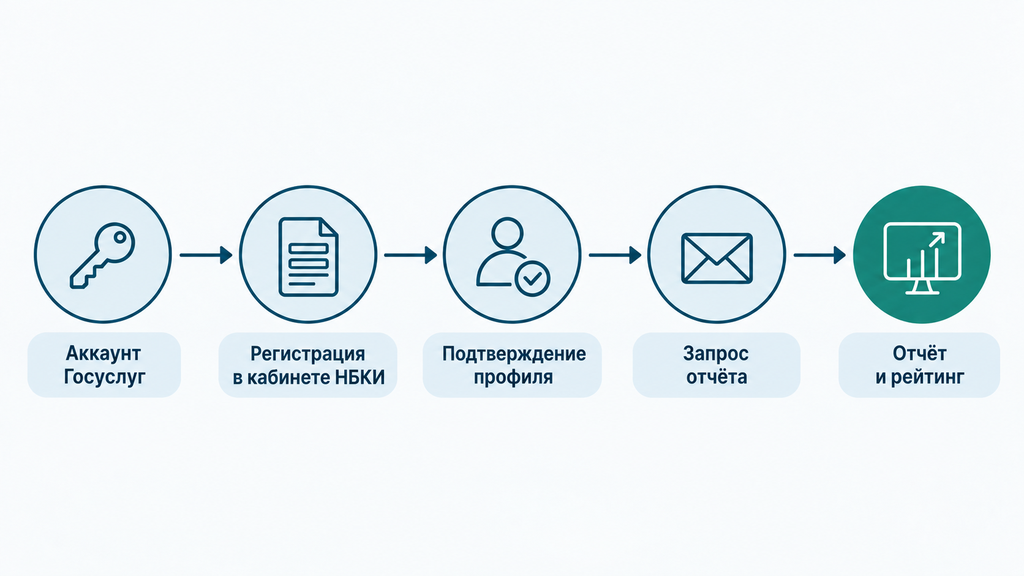
Запрос кредитной истории в НБКИ проходит в пять шагов:
- Проверьте, что у вас есть подтвержденная учетная запись на Госуслугах. Это главный ключ к онлайн-проверке: с ней личность подтверждается автоматически, без писем с кодами.
- Зарегистрируйтесь в личном кабинете НБКИ на сайте person.nbki.ru. Адрес nbki.ru в поиске часто набирают как «нбки ру», важно попадать именно на официальный ресурс. Логином служит электронная почта.
- Заполните профиль: ФИО, дата рождения, паспортные данные. Вносите их строго как в документе: расхождение в одну букву или цифру мешает системе найти вашу историю.
- Подтвердите личность через учетную запись Госуслуг — одним нажатием кнопки в разделе профиля.
- Закажите кредитный отчет и рейтинг. НБКИ отчет формирует, как правило, в течение нескольких минут; готовую выписку можно посмотреть онлайн и скачать.
Что обычно идет не так на этом пути и как действовать:
- «История не найдена». Чаще всего причина в опечатке в профильных данных или в том, что ваша история хранится в другом бюро. Проверьте данные профиля и сделайте запрос в ЦККИ.
- Учетная запись Госуслуг не подтверждена. Подтвердите ее любым доступным способом на самом портале, затем вернитесь в кабинет НБКИ.
- Нестандартные ситуации: смена фамилии, два паспорта за плечами, давно закрытые кредиты. И здесь помогают корректный профиль и поддержка бюро, она отвечает в рабочие часы.
Заранее полезно знать: запрос собственной кредитной истории не снижает рейтинг и не виден банкам как заявка на кредит. Проверять себя можно столько, сколько нужно. Ограничения касаются только бесплатных отчетов, о них ниже.
Как заказать отчет НБКИ через Госуслуги
Через Госуслуги отчет НБКИ заказывается в связке: портал подтверждает вашу личность и показывает список бюро, а сам полный отчет выдает бюро.
У портала две разные роли, которые важно не путать:
- Подтверждение личности. При регистрации в личном кабинете НБКИ вы связываете профиль с подтвержденной учетной записью Госуслуг, и бюро понимает, что отчет запрашивает именно владелец истории.
- Сведения о бюро. На Госуслугах есть услуга «Сведения о БКИ, в котором хранится кредитная история». Она отправляет запрос в ЦККИ и в течение рабочего дня показывает перечень бюро с вашими данными.
Частое заблуждение: люди ждут, что скачают полный кредитный отчет прямо на Госуслугах. Портал сам отчет не хранит и лишь подсказывает, куда идти за документом. Правильная последовательность такая: сначала список бюро через Госуслуги, затем заказ отчета в каждом бюро из списка, где есть ваши данные.
Какие еще есть способы получить выписку НБКИ
Выписку НБКИ можно получить и без интернета: закон допускает несколько каналов, и право на два бесплатных отчета в год действует в каждом из них.
| Способ | Как это работает | На что обратить внимание |
|---|---|---|
| Личный кабинет онлайн | Регистрация через Госуслуги, отчет в кабинете за несколько минут | Самый быстрый канал; нужен подтвержденный аккаунт Госуслуг |
| Письмо почтой | Письменный запрос с нотариальным удостоверением подписи | Дольше всего: доставка и обработка занимают дни и недели |
| Телеграмма | Запрос телеграммой с заверенной подписью | Требования к оформлению уточняйте на сайте бюро |
| Электронная почта | Запрос с подписью по установленной бюро форме | Уточните актуальный порядок на официальном сайте |
| Лично в офисе | Визит с паспортом в офис приема физических лиц | Подходит, если онлайн-каналы недоступны |
Практический совет: дистанционные каналы удобны, когда нужно официальное подтверждение статуса истории на бумаге, например для суда. Во всех остальных случаях быстрее личный кабинет. И предостережение: если сторонний сайт предлагает «бесплатную проверку» и просит паспортные данные до каких-либо объяснений, закройте его. Официальные отчеты выдает бюро, а не посредники.
Как узнать кредитный рейтинг в НБКИ
Узнать кредитный рейтинг в НБКИ можно бесплатно и без ограничений по количеству запросов. Персональный кредитный рейтинг отображается в личном кабинете рядом с отчетом.
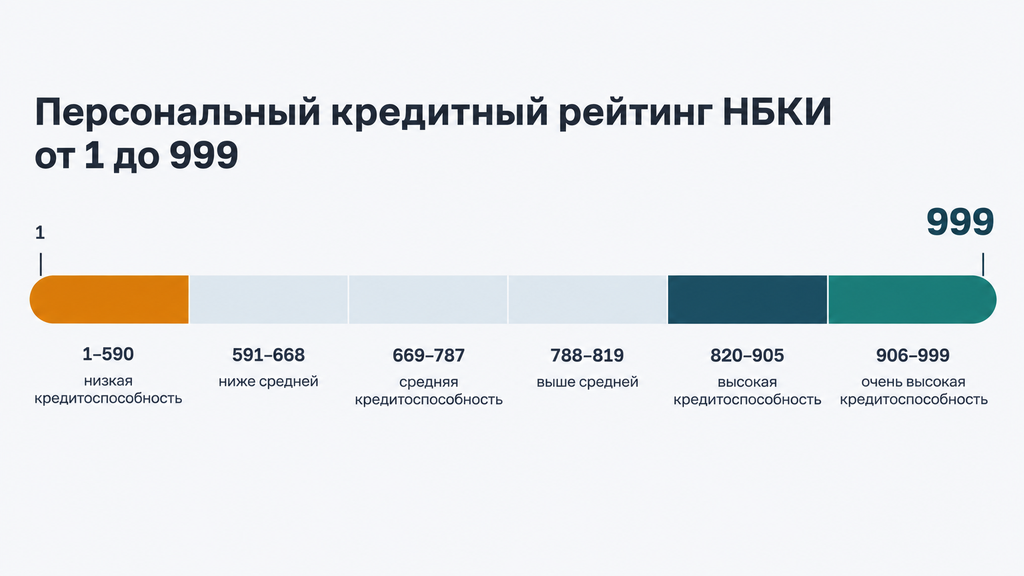
Персональный кредитный рейтинг (ПКР) — это балл от 1 до 999, который показывает вашу кредитоспособность глазами бюро: вероятность того, что вы справитесь с финансовой нагрузкой. Шкала ПКР в НБКИ выглядит так, а актуальные диапазоны для своей цифры проверяйте в личном кабинете:
- 1–590 — низкая кредитоспособность;
- 591–668 — ниже средней;
- 669–787 — средняя;
- 788–819 — выше средней;
- 820–905 — высокая;
- 906–999 — очень высокая.
Что, по методике бюро, работает на рейтинг:
- платежи вносятся вовремя, без просрочек;
- кредитный опыт разнообразный — потребительский кредит, кредитная карта, а не пять одинаковых займов;
- мало отказов по заявкам за последнее время;
- долговая нагрузка умеренная — платежи не съедают весь доход.
Что рейтинг снижает:
- текущие просрочки и длительные задержки платежей в прошлом;
- много заявок на кредит за короткий срок;
- много кредитов, открытых за последний год;
- займы в МФО, которые банки расценивают как признак нехватки денег.
Теперь про ограничения: без них представление о рейтинге будет искаженным. ПКР носит информационный характер, и высокий балл не гарантирует одобрение кредита, потому что банк дополнительно смотрит доход, занятость, долговую нагрузку и свои внутренние правила. Рейтинг меняется со временем, в том числе без новых действий с вашей стороны: старые события просто выходят из расчетного периода. И главное, рейтинг в НБКИ, ОКБ и других бюро различается, потому что у каждого бюро свои данные и своя методика. Если «нбки узнать рейтинг» получилось, а цифра кажется низкой, сначала посмотрите записи отчета, которые на нее повлияли. Паниковать из-за самого балла рано.
Кредистория: как проверить отчет и рейтинг на платформе ОКБ
Проверить кредисторию и рейтинг через платформу Кредистория можно после входа в личный кабинет через Госуслуги, Сбер ID или Т-ID. Платформа принадлежит Объединенному кредитному бюро (ОКБ) и доступна на сайте credistory.ru.
Кредистория отчет и рейтинг показывает в личном кабинете. Как это устроено:
- Вход без бумажной волокиты. Авторизация через Госуслуги, Сбер ID или Т-ID, личность подтверждается через партнерские сервисы.
- Кредитный рейтинг обновляется ежедневно и виден бесплатно при каждом входе; отдельно заказывать отчет ради цифры не нужно.
- Расшифровка факторов. Платформа показывает, что именно повлияло на балл, и дает рекомендации по улучшению.
- Подписка с уведомлениями. За изменениями в истории можно следить через СМС и почту — это снижает риск пропустить мошеннический кредит.
- Два бесплатных отчета в год — по тому же правилу 218-ФЗ, что и в НБКИ; повторные запросы в пределах года платные, тариф смотрите на сайте.
Прежде чем кредистория рейтинг станет для вас ориентиром, учтите: шкала ОКБ отличается от шкалы НБКИ. Формально балл тоже идет до 999, но деления «низкий, средний, высокий, очень высокий» у бюро разные, и одинаковая цифра в двух кабинетах может означать разное. Поэтому правильный вопрос не «чему верить», а «что происходит в записях истории». Если оба бюро показывают снижение, ищите причину в отчете. Если цифры расходятся, сравните состав записей: скорее всего, одно бюро просто не получило часть данных от ваших кредиторов.
НБКИ или Кредистория: как выбрать сервис для проверки
Выбирая между НБКИ и Кредисторией, вы выбираете не «правильный» сервис, а источник: история хранится в разных бюро, и начинать стоит с того, где фактически есть ваши данные и какая у вас цель проверки.
Ключевые отличия сервисов в одной таблице:
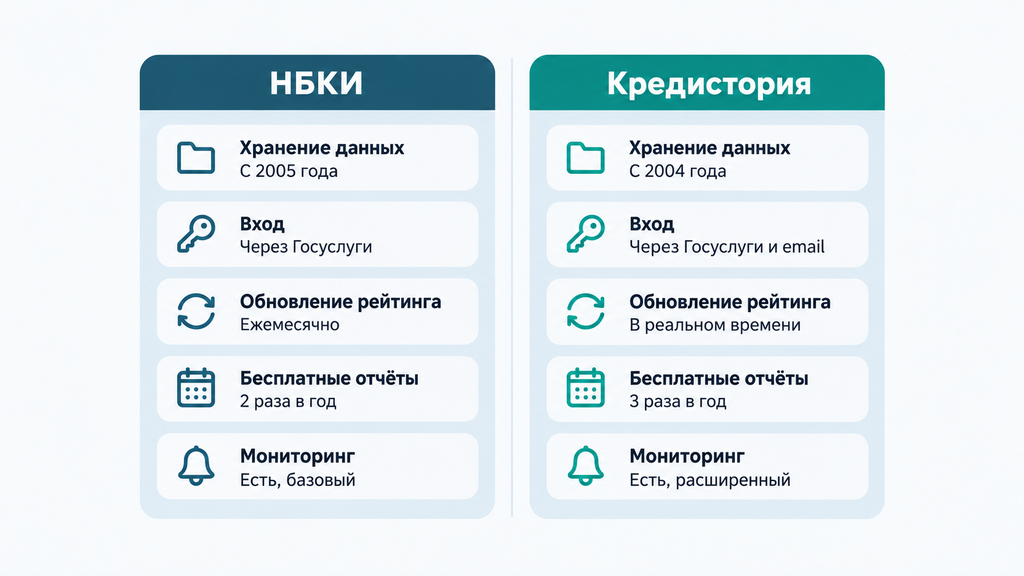
| Параметр | НБКИ | Кредистория (ОКБ) |
|---|---|---|
| Кто владелец данных | Национальное бюро кредитных историй, крупнейшее бюро России | Объединенное кредитное бюро, хранит истории клиентов Сбербанка |
| Вход и подтверждение личности | Госуслуги | Госуслуги, Сбер ID, Т-ID |
| Бесплатные отчеты | 2 раза в год | 2 раза в год |
| Кредитный рейтинг | Бесплатно, без ограничений, шкала 1–999 со своими диапазонами | Бесплатно, обновляется ежедневно, шкала со своими диапазонами |
| Дополнительно | Оспаривание записей, подписка на изменения, защита от мошенничества | Расшифровка факторов рейтинга, подписка с уведомлениями, подбор кредита |
Критерии, по которым имеет смысл выбирать:
- Где ваши данные. Если основной банк передает истории в ОКБ — там будет больше записей, и наоборот. Это главный критерий.
- Цель проверки. Разовая проверка перед кредитом — достаточно одного бюро плюс список из ЦККИ. Регулярный мониторинг — смотрите на удобство уведомлений.
- Нужна ли работа с ошибками. Оспаривать запись удобнее там, где она физически хранится.
Сигналы хорошего выбора: официальный сайт бюро или платформа квалифицированного бюро из реестра Банка России, понятный порядок бесплатных отчетов, отсутствие требования платить за то, что положено бесплатно. Сигналы плохого выбора: сторонний сайт-посредник, просьба прислать фото паспорта «для проверки», оплата до получения какой-либо услуги. Компромисс простой. Нужен быстрый и бесплатный вариант — берите одно бюро по вашему выбору. Нужна полная картина — заказывайте отчеты из обоих бюро, в пределах годовой бесплатной нормы это тоже ничего не стоит.
В каких случаях стоит проверить историю в обоих бюро
Проверять историю в обоих бюро стоит тогда, когда цена ошибки высока или есть подозрение, что часть данных «не дошла» до одного из них.
- Банк отказал без понятной причины. Возможно, в другом бюро есть запись, которую вы не видели: старая просрочка, чужая заявка, забытая карта.
- Планируется крупный кредит или ипотека. Заранее соберите полную картину и исправьте неточности до подачи заявки.
- Есть подозрение на мошенничество. Кредиты оформляют по украденным данным в разных организациях, и записи попадают в разные бюро.
- Кредиты брались в разных банках и МФО. Часть кредиторов работает с НБКИ, часть — с ОКБ, поэтому «половина» истории — обычное явление.
- Готовитесь к банкротству. Полный список обязательств нужен для оценки ситуации и документов.
Порядок действий в этих случаях: запросите через Госуслуги список бюро из ЦККИ, затем закажите отчет в каждом бюро из перечня. В пределах годовой нормы это бесплатно, платить за полноту картины не придется.
Сколько стоит проверить кредитную историю и рейтинг
Проверка кредитной истории дважды в год обходится бесплатно в каждом бюро. Это право гарантирует Федеральный закон № 218-ФЗ «О кредитных историях».
Как устроены деньги в этой истории:
- Два бесплатных отчета в год в каждом бюро. Лимит считается по календарному году; чаще всего оба бесплатных запроса оформляют онлайн, а нюанс про бумажный вариант разобран ниже.
- Повторные запросы — платные. В НБКИ отчет сверх бесплатной нормы предоставляется по тарифу бюро, актуальную цену проверьте на сайте или в личном кабинете перед оформлением платного запроса. В Кредистории свои тарифы, они опубликованы на платформе.
- Рейтинг — бесплатно и без лимита. НБКИ узнать рейтинг можно в любой момент в личном кабинете; в Кредистории рейтинг тоже виден бесплатно и обновляется ежедневно.
- Бумажный и электронный отчет равнозначны. Юридической разницы между ними по содержанию нет; нюанс касается бесплатных запросов: на бумажном носителе отчет по закону предоставляется бесплатно не чаще одного раза в год, поэтому второй бесплатный отчет обычно оформляют в электронном виде. Актуальный порядок уточняйте у бюро.
Где люди теряют деньги. Первое — посредники: сервисы, которые продают отчет, доступный бесплатно по закону. Второе — фишинг: сайты, копирующие оформление официальных порталов и собирающие паспортные данные вместе с оплатой. Правило простое: отчет заказывается на сайте бюро или через Госуслуги, а платеж идет только после того, как вы сами инициировали платный запрос, а не получили ссылку из письма или СМС.
Что делать после проверки: ошибки, чужие кредиты и непосильные долги
После проверки кредитной истории у каждого обнаруженного сценария есть законный план действий: ошибка — оспаривание, чужой кредит — заявление и самозапрет, непосильные долги — реструктуризация, каникулы или банкротство.
Отчет — это не приговор, а карта ситуации. Дальнейшие действия зависят от того, что на этой карте видно:
Как оспорить ошибку или чужой кредит в отчете
Оспорить ошибку или чужой кредит в отчете можно заявлением в бюро и одновременно кредитору, который передал неверные данные; к заявлению прилагаются подтверждающие документы.
- Зафиксируйте ошибку. Сохраните выписку, сделайте скриншоты спорных записей с датами.
- Подайте заявление об оспаривании в бюро. В НБКИ это можно сделать дистанционно через личный кабинет; в Кредистории есть своя процедура и образцы заявлений.
- Обратитесь к источнику ошибки. Параллельно направьте заявление банку или МФО, которые передали неверные сведения: так исправление идет быстрее.
- Приложите доказательства: справки о погашении, выписки по счету, заявление в полицию, если речь о мошенническом кредите.
- Дождитесь проверки и закажите обновленный отчет, чтобы убедиться, что запись изменилась.
По закону бюро проводит проверку по заявлению и уведомляет вас о результатах. Ориентировочный срок составляет до 30 дней, кредиторы отвечают на запросы бюро быстрее; актуальные сроки проверьте в действующей редакции 218-ФЗ. Чего делать не стоит: оспаривать запись только звонками и отзывами, игнорировать кредитора-источник или снимать заявление до результата. Если в истории появился кредит, которого вы не брали, дополнительно сделайте две вещи: подайте заявление в полицию и установите на Госуслугах услугу «Самоограничение на выдачу кредитов». Она блокирует оформление новых займов на ваше имя.
Если в отчете реальные долги, которые нечем платить
Если долги в отчете реальные, а платежи больше не помещаются в бюджет, закон дает несколько сценариев: от переговоров с кредитором до списания долгов через банкротство.
- Реструктуризация. Пересмотр графика: срок растягивается, платеж уменьшается. Подходит, когда доход снизился временно, но обязательства в целом подъемные.
- Кредитные каникулы. Отсрочка платежей на согласованный период — вариант для коротких финансовых разрывов: болезнь, пауза между работами. Условия предоставления устанавливаются договором и законом, их нужно проверить на дату обращения.
- Рефинансирование. Новый кредит на погашение старых под меньшую ставку. Имеет смысл при хорошей истории; при текущих просрочках банки, как правило, отказывают.
- Мировое соглашение. Договоренность с кредиторами, в том числе на стадии суда, фиксирует новый график и защищает от дальнейшего ужесточения взыскания.
- Банкротство. Внесудебное идет через МФЦ при выполнении условий закона по сумме долга и оконченному исполнительному производству, судебное — через арбитражный суд, когда обязательства объективно превышают возможности. У процедуры четкие условия допуска, сроки и последствия: на период процедуры и после нее действуют ограничения, например на новые кредиты и занятие руководящих должностей. Обещаний «списания всего и сразу» здесь не существует, есть процедура с правилами.
Как понять, какой сценарий ваш, еще до обращения куда-либо: соберите ситуацию в цифрах. Общая сумма долга, сумма платежей в месяц, доход, просрочки. Если платежи занимают меньше трети дохода, обычно хватает корректировки бюджета и переговоров с кредиторами. Если больше половины или просрочки уже перешли в стадию взыскания, стоит обсудить варианты со специалистом.
Если непонятно, что делать с долгами, или возник вопрос по процедуре банкротства и другим юридическим тонкостям, вы можете обратиться к нам: оставьте заявку и кратко опишите ситуацию, специалист сделает первичный разбор бесплатно. На этом этапе не требуется ни оплата, ни решение о процедуре. Сначала вы просто увидите варианты и их условия.
Типичные ошибки при проверке кредитной истории
Типичные ошибки при проверке кредитной истории сводятся к одному: человек смотрит не туда, где лежит причина, и делает выводы по половине данных.
- Проверить только одно бюро, когда история есть в нескольких. Кредитор, работающий с ОКБ, не увидит записей НБКИ. Что делать: начать со списка бюро из ЦККИ.
- Смотреть только рейтинг, не открывая отчет. Балл — производная от записей. Что делать: анализировать записи, а не цифру.
- Подавать заявки «на пробу» в несколько банков. Каждый отказ фиксируется и влияет на оценку. Что делать: сначала проверить себя и выбирать организации адресно.
- Верить «очистке» кредитной истории за деньги. Законного способа удалить достоверные записи не существует; история хранится семь лет с момента последнего изменения информации в ней, после чего аннулируется. Что делать: оспаривать только недостоверные данные, аккуратно наращивать новую историю.
- Передавать паспортные данные сторонним сайтам. Риск фишинга и оформленных на вас займов. Что делать: пользоваться только официальными ресурсами бюро и Госуслуг.
- Забывать про кредитные карты с малым лимитом. Они числятся открытыми кредитами. Что делать: закрывать неиспользуемые карты и подтверждать закрытие записью в отчете.
- Проверяться раз в несколько лет. Ошибки и мошеннические записи обнаруживаются тем позже, чем реже проверка. Что делать: разумный ритм — один-два раза в год и обязательно перед крупным кредитом.
- Сравнивать рейтинги разных бюро напрямую. Разные данные и методики дают разные баллы. Что делать: следить за динамикой внутри одного бюро.
Если после этих пунктов у вас остались вопросы не про отчет, а про саму ситуацию с долгами, это нормальный итог проверки. Отчет лишь точно называет проблему; дальше нужна стратегия.
Часто задаваемые вопросы
Сколько раз в год можно бесплатно проверить кредитную историю в НБКИ?
Дважды в год отчет в НБКИ предоставляется бесплатно. Это право устанавливает Федеральный закон № 218-ФЗ, лимит считается по календарному году. Последующие запросы в течение года платные, тариф лучше уточнить на сайте бюро. Кредитный рейтинг в НБКИ можно смотреть бесплатно и без ограничений по количеству раз.
Можно ли получить отчет НБКИ через Госуслуги?
Да, но с уточнением: Госуслуги используются для подтверждения личности при входе в личный кабинет НБКИ и для получения списка бюро, где хранится история. Сам полный отчет заказывается в НБКИ. С подтвержденной учетной записью весь путь занимает, как правило, несколько минут.
Чем кредитный отчет НБКИ отличается от отчета Кредистории?
Это отчеты разных бюро, НБКИ и ОКБ, поэтому состав записей может различаться: кредиторы передают данные не во все бюро одновременно. Для полной картины стоит проверить оба бюро. Шкалы рейтингов у бюро разные и напрямую не сравниваются.
Почему кредитный рейтинг в НБКИ и Кредистории разный?
Каждое бюро рассчитывает рейтинг на своих данных и по своей методике, поэтому баллы не совпадают. Это нормально. Оба рейтинга носят информационный характер и не гарантируют одобрение кредита. Ориентироваться стоит на динамику внутри одного бюро и на записи, которые влияют на балл.
Что делать, если в отчете нашлась ошибка или чужой кредит?
Подайте заявление об оспаривании в бюро и параллельно кредитору, который передал неверные данные, приложив подтверждающие документы. При признаках мошенничества обратитесь в полицию и установите самоограничение на выдачу кредитов через Госуслуги. После исправления закажите обновленный отчет и убедитесь, что запись изменилась.
Портит ли проверка своей кредитной истории кредитный рейтинг?
Нет: запрос собственной истории не снижает рейтинг и не фиксируется как заявка на кредит. Снижают оценку многочисленные заявки в банки, а не самостоятельные проверки. Регулярный контроль своей истории — нормальная финансовая практика, особенно перед крупным кредитом.
Какой кредитный рейтинг считается хорошим в НБКИ?
НБКИ рассчитывает персональный кредитный рейтинг от 1 до 999; верхние диапазоны 820–905 и 906–999 соответствуют высокой и очень высокой кредитоспособности. Точную интерпретацию своей цифры смотрите в личном кабинете. Высокий балл не гарантирует одобрение: банк также оценивает доход и долговую нагрузку.
Что делать, если история испорчена, а платить по кредитам нечем?
Начните с точной оценки: сумма долга, платежи в месяц, доход, просрочки. От этих цифр зависит выбор между реструктуризацией, кредитными каникулами и банкротством. Чтобы увидеть все законные варианты и их условия, можно оставить заявку и кратко описать ситуацию: первичный разбор от специалиста бесплатный, а решение о процедуре вы сможете принять после консультации.