Как узнать кредитную историю через Сбербанк и Тинькофф
Коротко: узнать кредитную историю через Сбербанк можно в приложении Сбербанк Онлайн — отчёт формируется по данным бюро АО «БКИ СБ» и его партнёров за несколько минут. В Т-Банке (бывшем Тинькофф) история доступна в сервисе «Финздоровье». Оба способа удобны для быстрой оценки, но дают неполную картину: для ипотеки, спора с банком или банкротства нужен официальный отчёт из БКИ, который по закону 218-ФЗ дважды в год можно получить бесплатно в каждом бюро.
Что такое кредитная история и что в ней записано
Кредитная история — это досье заёмщика, в котором собраны сведения обо всех его обязательствах: кредитах, займах, кредитных картах, поданных заявках, платежах и просрочках. Она формируется автоматически: банк или микрофинансовая организация передаёт данные в бюро кредитных историй — сокращённо БКИ, организацию из государственного реестра Банка России. У одного человека, как правило, не одна история, а несколько: банки сами выбирают, в какие бюро отправлять сведения, поэтому записи о ваших кредитах могут быть «разбросаны» по двум-трём БКИ сразу.
Состав кредитной истории определён Федеральным законом № 218-ФЗ «О кредитных историях». Отчёт состоит из четырёх частей:
- Титульная часть — персональные данные: ФИО, дата рождения, паспортные данные, при наличии ИНН и СНИЛС.
- Основная часть — сведения о каждом обязательстве: сумма, срок, платежи, просрочки, поручительства, данные о банкротстве, если оно было.
- Информационная часть — ваши заявки на кредиты и решения по ним; при отказе банк указывает причину.
- Закрытая часть — кто выдавал кредиты, кто запрашивал вашу историю и передавался ли долг коллекторскому агентству.
С кредитной историей тесно связан кредитный рейтинг — числовая оценка надёжности заёмщика, которую бюро рассчитывает на основе записей. Это не одно и то же: история — сам массив данных, рейтинг — его оценка в баллах. Рейтинг в разных бюро и в банковских приложениях может отличаться: на итоговую цифру влияют данные конкретного бюро и методика расчёта, поэтому значения из разных источников редко совпадают.
Хранится история семь лет с момента последней записи. Пока кредит активен или по нему продолжают появляться новые записи, срок каждый раз отсчитывается заново. Доступ к досье имеют банки, микрофинансовые организации и работодатели, но только с вашего письменного согласия; страховым компаниям без согласия доступна лишь информационная часть — сведения о заявках и решениях по ним. Вы сами можете запрашивать свой отчёт в любое время без объяснения причин.
Когда проверять кредитную историю: ситуации, в которых это действительно нужно
Проверять кредитную историю достаточно дважды в год, а в некоторых ситуациях запрос отчёта нужен сразу, до того как вы подадите заявку на кредит или ответите на требование взыскателя. Проверка собственной истории не снижает рейтинг и никак не портит репутацию: это ваше законное право.
Запросить отчёт стоит, если вы:
- планируете кредит или ипотеку — заранее видите, что прочтёт о вас банк, и успеваете исправить неточности;
- получили отказ — кредитор обязан указать причину отказа в информационной части истории, поэтому она, как правило, видна в отчёте: просрочка, высокая долговая нагрузка или лишние кредитки;
- закрыли кредит — нужно убедиться, что долг числится погашенным, а остаток нулевой; на практике записи о закрытии иногда «зависают» на месяцы;
- получили требование по незнакомому долгу — звонок взыскателя или судебный приказ (упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить в течение срока на возражения) по чужому кредиту — повод немедленно открыть отчёт;
- потеряли паспорт или подозреваете мошенничество — по украденным данным оформляют микрозаймы, которые всплывают именно в кредитной истории;
- рассматриваете реструктуризацию, кредитные каникулы или банкротство — выбирать сценарий без полной картины долгов нельзя;
- хотите просто контролировать ситуацию — плановая проверка раз в полгода помогает заметить чужую запись или ошибку до неприятных последствий.
Типичная ситуация: человеку отказывают в ипотеке при «на вид чистой» истории. В отчёте обнаруживаются три забытые кредитки с нулевым, но открытым лимитом — банки считают весь этот лимит потенциальной нагрузкой. Показатель долговой нагрузки (ПДН — доля ежемесячных платежей по долгам в доходе, которую банк обязан рассчитывать по закону) оказывается завышенным. После закрытия лишних карт и подачи заявления шансы на одобрение, как правило, заметно растут.
Как узнать кредитную историю через Сбербанк: пошаговая инструкция на 2026 год
Узнать кредитную историю через Сбербанк можно полностью дистанционно: запрос кредитной истории оформляется в Сбербанк Онлайн (в приложении или веб-версии) и занимает несколько минут. Клиенту доступен как кредитный рейтинг, так и полный кредитный отчёт. Данные для отчёта поступают прежде всего из АО «БКИ СБ» — бюро, куда Сбербанк передаёт сведения по своим кредитам, — а также из бюро-партнёров. Это значит, что отчёт из приложения удобен, но не обязательно отражает записи, которые о вас хранят другие бюро.
Общий порядок такой: войдите в приложение, найдите раздел или сервис с названием «Кредитная история» (проще всего через поиск по приложению), ознакомьтесь с условиями, подтвердите согласие и оплату, после чего отчёт сформируется и его можно будет просмотреть или скачать в PDF. Названия разделов и тарифы периодически меняются, поэтому на 2026 год проверяйте актуальные условия прямо перед заказом — сумма всегда показывается до подтверждения оплаты.
Если раздел «Кредитная история» в вашем приложении не отображается, это чаще всего означает, что в подключённом к сервису бюро записей о вас нет. В этом случае начните с бесплатного маршрута через Госуслуги — он описан ниже, в разделе о стоимости.
Как сделать запрос кредитной истории в Сбербанк Онлайн: шаг за шагом
Запрос кредитной истории в Сбербанк Онлайн выполняется по несложному алгоритму:
- Войдите в приложение Сбербанк Онлайн — по номеру телефона или карты с подтверждением через СМС-код либо через Сбер ID.
- Наберите в строке поиска «Кредитная история» или «Кредитный рейтинг» и откройте найденный сервис.
- Ознакомьтесь с условиями: что входит в отчёт, из какого бюро будут данные, сколько стоит услуга.
- Подтвердите согласие на запрос и списание стоимости, если отчёт платный.
- Дождитесь формирования отчёта — как правило, на это уходит несколько минут.
- Просмотрите сводку: рейтинг, действующие кредиты, просрочки, запросы банков.
- Скачайте PDF, если отчёт понадобится для банка, юриста или собственной сверки.
Практический сценарий: человек готовится к автокредиту, заказывает отчёт и находит кредитку, оформленную три года назад «за кешбэком». Лимит не использован, но годовое обслуживание списывалось, а сама карта до сих пор числится открытой. До подачи заявки её закрывают и берут справку о закрытии — заёмщик заранее убирает лишнюю нагрузку с глаз банка, а не разбирается с отказом по факту.
У такого отчёта есть границы применимости: это рабочий инструмент для самопроверки. Для официальных сценариев — оспаривания записи, суда, банкротства — нужен документ от самого бюро, потому что именно он подтверждает содержание ваших данных юридически.
Сколько стоит выписка из БКИ через Сбербанк и когда она бесплатна
Выписка из БКИ через Сбербанк — платная услуга, но по закону каждый человек вправе дважды в год бесплатно получить кредитный отчёт в каждом бюро, где хранится его история. Отчёт в Сбербанк Онлайн, по опыту пользователей, стоит порядка 580 рублей; точную цену приложение показывает перед оплатой, и она может меняться, поэтому проверяйте её на момент заказа.
Большинство материалов в выдаче упускают главное: бесплатные лимиты по 218-ФЗ считаются отдельно в каждом бюро. Если ваши записи хранятся в двух БКИ, у вас до четырёх бесплатных отчётов в год — по два в каждом. Фраза «бесплатно можно только раз в год вообще» — заблуждение.
| Способ | Стоимость | Скорость | Полнота данных | Формат |
|---|---|---|---|---|
| Сбербанк Онлайн | платно, порядка 580 ₽ | минуты | данные БКИ СБ и партнёров | в приложении, PDF |
| АО «БКИ СБ» напрямую | 2 раза в год бесплатно | минуты | записи Сбербанка и переданных ему данных | PDF в личном кабинете |
| Другие БКИ (например, НБКИ) | 2 раза в год бесплатно, далее платно | от минут до нескольких дней | записи своих банков-партнёров | PDF, в отдельных случаях бумага |
| Госуслуги → ЦККИ → БКИ | бесплатно | день-два на весь маршрут | полная картина по всем бюро | список бюро + отчёты из каждого |
Бесплатный маршрут, если вы не знаете, где хранится ваша история, выглядит так:
- Зайдите на Госуслуги и найдите услугу «Сведения о бюро кредитных историй».
- Отправьте запрос в Центральный каталог кредитных историй (ЦККИ) — базу Банка России, в которой хранится перечень бюро по каждому заёмщику.
- Получите список БКИ, где числятся ваши записи. Обычно это одно-три бюро.
- Зарегистрируйтесь на сайте каждого бюро, подтвердив личность через учётную запись Госуслуг.
- Закажите отчёт в каждом бюро — в рамках бесплатного лимита.
Так вы получаете полную картину, не платя ни рубля. Платный отчёт в банковском приложении имеет смысл заказывать, когда важнее скорость, а история предварительно проверена.
АО «БКИ СБ»: как узнать кредитную историю в бюро Сбербанка напрямую
АО «БКИ СБ» — это квалифицированное бюро кредитных историй из государственного реестра Банка России, в которое Сбербанк передаёт данные по своим кредитам и картам. Запрос кредитной истории в АО «БКИ СБ» — способ получить отчёт бесплатно и в официальном виде: у бюро собственный личный кабинет, и дважды в год документ предоставляется без оплаты.
Порядок работы с бюро:
- Откройте сайт бюро и войдите через Сбер ID или подтверждённую учётную запись Госуслуг.
- Подтвердите личность — при входе через госсервисы это происходит автоматически.
- Закажите кредитный отчёт в личном кабинете.
- Скачайте PDF или изучите отчёт онлайн.
Прямой запрос отличается от отчёта в приложении банка тем, что документ приходит от самого источника данных и имеет юридическую силу: его принимают банки, суды и арбитражные управляющие. Прямой отчёт из БКИ нужен, если вы оспариваете запись, готовите документы к банкротству или хотите проверить полноту данных перед крупной сделкой.
Одна оговорка: интерфейсы, порядок входа и условия бюро периодически обновляются. Названия сервисов и актуальный порядок действий на 2026 год проверяйте на сайте АО «БКИ СБ» перед заказом.
Как посмотреть кредитную историю в Т-Банке (Тинькофф)
Посмотреть кредитную историю в Т-Банке можно в фирменном приложении через сервис «Финздоровье»: он показывает действующие кредиты, лимиты, регулярные платежи и расчётный рейтинг. Если вы искали, как посмотреть кредитную историю в Тинькофф, речь об этом же банке: в 2024 году он сменил название с «Тинькофф» на «Т-Банк», поэтому в статьях, интерфейсах и поисковых подсказках встречаются оба названия.
Технический нюанс, который часто мешает на первом шаге: приложения Т-Банка нет в Google Play. Установить его можно через RuStore, AppGallery, Samsung Galaxy Store или с официального сайта банка. На устройствах без сервисов Google это единственный способ, и он рабочий.
Сервис бесплатный и формирует картину за несколько секунд: подтягивает ваши кредитные продукты, считает долю платежей в доходе и показывает ориентировочный рейтинг. Это удобно для регулярного контроля, но с одной существенной оговоркой, о которой ниже.
Сервис «Финздоровье»: где найти и что он показывает
Найти «Финздоровье» в приложении Т-Банка можно двумя способами:
- Откройте приложение и перейдите в раздел «Главное».
- Нажмите «Все операции» — иконка сервиса, как правило, находится в правом нижнем углу.
- Либо просто наберите «Финздоровье» в строке поиска по приложению.
- Откройте сервис: на экране — ваши кредитные продукты, нагрузка и рейтинг.
Внутри отображаются подключённые карты и кредиты, статистика расходов, показатель долговой нагрузки и расчётный балл. Данные обновляются быстро, пользоваться можно без ограничений. Практический пример: человек готовится к рефинансированию, открывает сервис и находит карту, оформленную в салоне связи «в рассрочку». Она числится кредиткой с лимитом и учитывается в нагрузке. До подачи заявки её закрывают, и расчёт банка по новой заявке становится спокойнее.
«Финздоровье» — сервис банка для ориентировки, а не официальный кредитный отчёт. Для документов, споров и заявок на крупные кредиты используется отчёт из БКИ.
Почему данные в Т-Банке могут отличаться от отчёта из БКИ
Данные в Т-Банке могут отличаться от кредитной истории в БКИ, потому что сервис формирует оценку по собственным алгоритмам и доступным ему данным, а не по официальным записям всех бюро. По отзывам пользователей, на практике это проявляется в трёх типичных эффектах: рейтинг в приложении бывает завышен по сравнению с бюро, часть кредитных карт не отображается, а банк-эмитент по некоторым картам определяется неточно. Часть сведений сервис собирает по информации, которую клиент вносит вручную. Это тоже источник расхождений.
Причина в устройстве системы: банки передают данные в разные БКИ по своему выбору, поэтому ни одно банковское приложение не видит всю картину сразу. Полные данные о вас существуют только в сумме отчётов из всех бюро, где хранится история.
Отсюда простое правило выбора. Приложение Т-Банка — для регулярного контроля нагрузки и быстрых проверок. Отчёт из БКИ — когда результат имеет юридическое значение: заявка на ипотеку, спор с банком, обращение в суд, банкротство. Заблуждение, которое встречается регулярно: «в приложении всё чисто — значит, и в БКИ порядок». На практике именно так пропускают записи в том бюро, которого банковский сервис не видит.
Сбербанк, Т-Банк или БКИ напрямую: какой способ выбрать
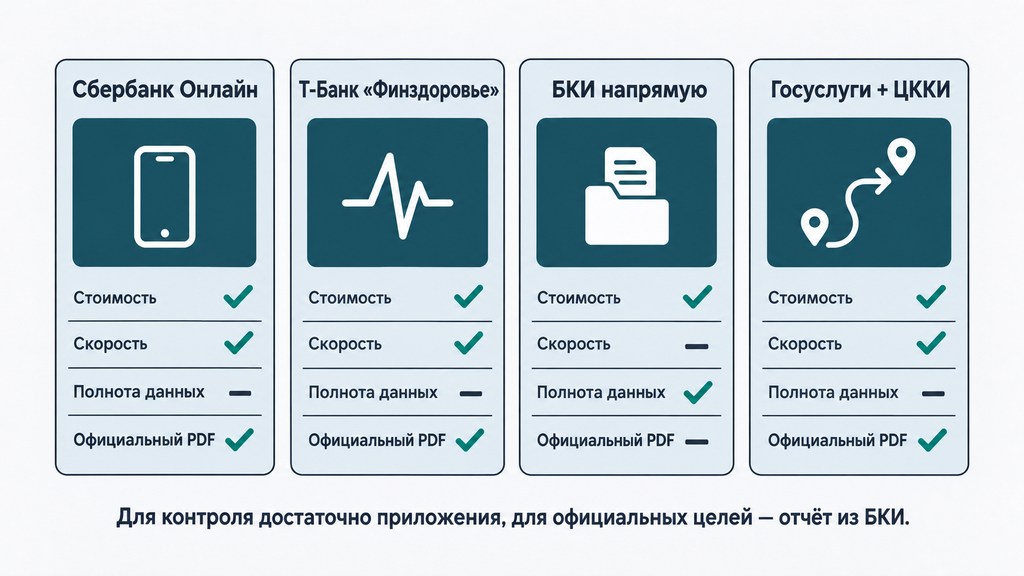
Для быстрой ориентировки достаточно банковского приложения, а для официальных целей — ипотеки, спора с банком или банкротства — нужен отчёт напрямую из БКИ. Ответ на частый вопрос «чем отличается отчёт из Сбербанка от отчёта из БКИ» укладывается в одну фразу: первый — удобная сводка от посредника, второй — юридический документ от источника данных.
| Критерий | Сбербанк Онлайн | Т-Банк, «Финздоровье» | БКИ напрямую | Госуслуги → ЦККИ |
|---|---|---|---|---|
| Цель | быстрая проверка | регулярный контроль | официальный документ | поиск своих бюро |
| Цена | платно | бесплатно | 2 раза в год бесплатно | бесплатно |
| Полнота | БКИ СБ + партнёры | оценочная картина | полная по данным бюро | полная (через отчёты бюро) |
| Юридическая сила | нет | нет | да | да, в части списков бюро |
Критерии выбора по задаче:
- готовите заявку на крупный кредит — бесплатные отчёты из каждого своего бюро: так вы видите ровно то, что увидит банк;
- оспариваете запись или готовитесь к банкротству — только PDF из БКИ, банковские сводки не подойдут;
- контролируете ситуацию при активных долгах — приложение раз в месяц плюс плановый бесплатный запрос в бюро раз в полгода;
- не знаете, где хранится история — начинайте с Госуслуг и ЦККИ, дальше — запросы в конкретные бюро.
Компромиссы у каждого варианта свои. Банковские приложения быстры, но видят неполную картину и не дают юридически значимого документа. БКИ дают точность и официальный статус, но требуют регистрации и подтверждения личности, а отчёты из сторонних бюро иногда готовятся до нескольких дней. Признак неудачного выбора — платить за отчёт, не использовав бесплатные лимиты, или опираться на один сервис, когда у вас активные долги в разных банках.
Как читать выписку из БКИ и что делать, если нашли ошибку
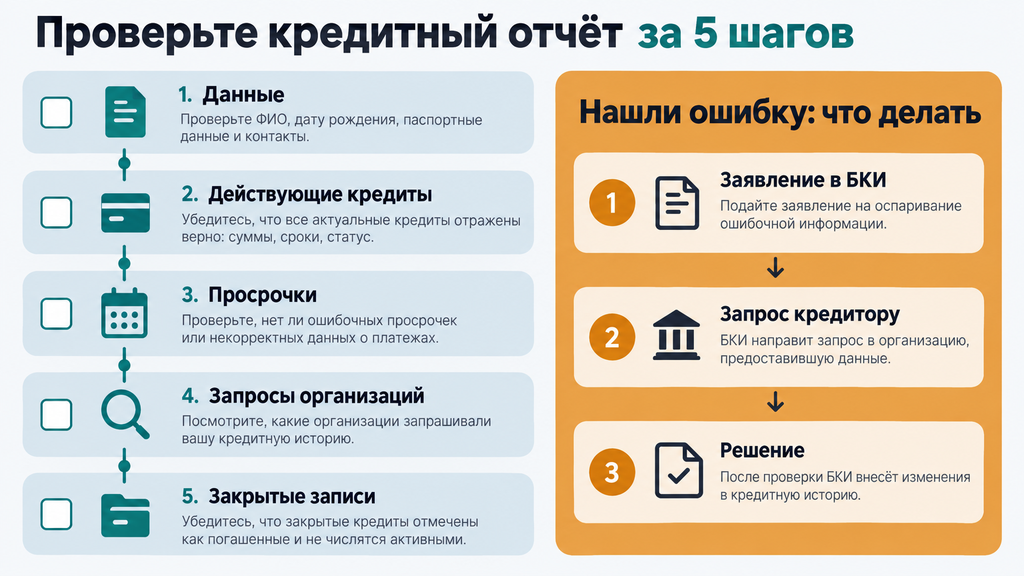
Выписку из БКИ читают по пяти контрольным точкам: личные данные, действующие обязательства, просрочки, запросы организаций и закрытые записи. Любая неточность в этих блоках требует разбирательства до того, как она помешает кредиту или суду. Проверка занимает 15–20 минут и не требует специальных знаний.
Чек-лист самопроверки отчёта:
- Титульные данные. ФИО, паспорт, дата рождения — без опечаток. Ошибка в паспортных данных приводит к тому, что чужие записи «приклеиваются» к вашей истории.
- Действующие кредиты и карты. Каждый договор должен быть вашим: суммы, даты, ставки. Незнакомый кредит — признак мошенничества.
- Просрочки. Сверьте каждую с собственной памятью и выписками. Бывает, что платёж прошёл, а запись о просрочке всё равно появилась.
- Запросы организаций. Посмотрите, кто интересовался вашей историей. Незнакомая организация в списке — повод разобраться, не оформляют ли кредиты от вашего имени.
- Закрытые записи. Погашенные кредиты должны стоять со статусом «закрыт» и нулевым остатком. «Висящий» открытый счёт после полного погашения — самая частая находка на практике.
Если нашли ошибку, действуйте в таком порядке:
- Подайте заявление об оспаривании в то бюро, где хранится ошибочная запись. У большинства бюро есть онлайн-форма, у некоторых — только бумажное заявление.
- БКИ направит запрос источнику данных — банку или МФО, которые передали спорную запись.
- По закону у бюро есть 30 дней на проверку. Если источник подтвердит ошибку или не ответит в срок — запись исправят или удалят.
- Если источник настаивает на своей версии, направьте письменную претензию кредитору с документами, подтверждающими оплату.
- Спор, который не решается в досудебном порядке, решается в суде — здесь уже пригодятся отчёт, претензия и ответы банка.
Границы, о которых нужно знать заранее: достоверные сведения удалить нельзя ни при каких обстоятельствах. Если просрочка была — она останется в истории, пока не истечёт срок хранения. Предложения «очистить кредитную историю за деньги» — всегда мошенничество: законного механизма стирания корректных записей не существует, и попытка обойти закон закончится потерей денег, а не записей.
Что делать, если проверка показала долги и просрочки
Если проверка показала долги и просрочки, первый шаг — собрать полную картину обязательств и посчитать, какую долю дохода занимают платежи, и только после этого выбирать сценарий решения. Действовать наугад и брать новый кредит на погашение старого без расчёта нагрузки на практике чаще всего углубляет проблему.
Порядок разбора:
- Сверьте отчёт с собственными записями и убедитесь, что все обязательства действительно ваши.
- Посчитайте нагрузку: сложите все ежемесячные платежи и разделите на доход. Пример: доход 60 000 ₽, платежи 32 000 ₽ — это больше половины бюджета, уровень, при котором банки обычно отказывают, а непредвиденный расход становится критичным.
- Сопоставьте варианты решения с вашей ситуацией.
Варианты, от простых к сложным:
- Реструктуризация — изменение графика или ставки по договорённости с банком: увеличение срока, снижение платежа. Помогает при временной нехватке денег, но увеличивает общую переплату.
- Кредитные каникулы — временная приостановка или уменьшение платежей по закону либо по программе самого банка. Подходит при подтверждённых трудностях: болезнь, потеря работы, стихийное бедствие.
- Мировое соглашение — договорённость с кредитором, фиксирующая новый порядок расчётов; возможна в том числе на стадии судебного разбирательства.
- Банкротство — законная процедура списания долгов при невозможности их исполнять. Внесудебное проходит через МФЦ и при соблюдении условий (размер долга в установленном законом диапазоне, оконченное исполнительное производство, отсутствие нового взыскания), судебное — через арбитражный суд с финансовым управляющим. Как правило, о судебном банкротстве имеет смысл думать при долгах от нескольких сотен тысяч рублей, но каждое решение индивидуально.
Честно про ограничения: банкротство — не единственный путь и не автоматическое решение. Процедура требует документов и времени, а после её завершения действуют ограничения — например, несколько лет нужно сообщать о банкротстве при получении кредитов и нельзя занимать руководящие должности в компаниях; повторно заявить о банкротстве можно не ранее чем через пять лет. Подходит ли вам этот сценарий, зависит от суммы долга, просрочек, имущества и исполнительных производств; без разбора конкретной ситуации ответить нельзя.
Если долгов несколько, платёж занимают больше половины дохода, а звонки взыскателей уже начались, — можно не разбирать узел в одиночку. Оставьте заявку на сайте и в двух словах опишите ситуацию: юрист бесплатно проведёт первичный разбор, покажет, какие варианты применимы в вашем случае и что для них нужно из документов. Это ни к чему не обязывает: ни оплачивать услугу, ни принимать решение сразу. Вы просто получаете карту вариантов и дальше действуете в своём темпе. Мы работаем с банкротством, спорами по кредитам и другими юридическими вопросами, связанными с долгами.
Какие ошибки чаще всего допускают при проверке кредитной истории
Самая частая ошибка при проверке кредитной истории — опираться на один платный отчёт из банковского приложения и считать его полной картиной. Ниже — ошибки, которые мы видим в реальных обращениях чаще всего, с пояснением последствий и правильным действием.
- Платить за отчёт, не зная о бесплатных лимитах. Два бесплатных запроса в год действуют в каждом бюро отдельно. Как правильно: сначала маршрут Госуслуги → ЦККИ → бюро, платные сервисы — только ради скорости.
- Проверять только один источник. Записи раздроблены между бюро, и отчёт из одного места — не вся картина. Как правильно: запросить отчёты из всех бюро из списка ЦККИ.
- Считать рейтинг из приложения официальным. Банковский балл — оценочный показатель. Как правильно: для документов, споров и заявок — отчёт из БКИ.
- После проверки рассылать заявки в несколько банков сразу. Каждый запрос фиксируется в информационной части истории, и серия отказов воспринимается кредиторами как сигнал финансового стресса. Как правильно: одна продуманная заявка после сверки отчёта.
- Игнорировать закрытые, но открытые кредитки. Лимит неиспользованной карты учитывается в нагрузке. Как правильно: закрыть лишние карты и убедиться в отчёте, что счёт закрыт.
- Верить обещаниям удалить историю за деньги. Достоверные записи стирает только время, «очистка» — схема мошенников. Как правильно: оспаривать можно только недостоверные записи, и бесплатно.
- Проверяться реже раза в год при активных долгах. Ошибка или чужая запись за год успевает перерасти в отказ по кредиту или судебный приказ. Как правильно: плановая проверка каждые полгода.
Ни одна из этих ошибок не делает вас «плохим заёмщиком» — все они следствие того, что система кредитных историй устроена сложнее, чем выглядит со стороны. Правильная привычка проста: раз в полгода, перед крупными финансовыми решениями и при любых непонятных требованиях открывать отчёт и сверять цифры.
Часто задаваемые вопросы
Можно ли узнать кредитную историю через Сбербанк бесплатно?
Прямой отчёт в Сбербанк Онлайн — платная услуга, порядка 580 рублей, актуальную цену приложение показывает перед оплатой. Бесплатно дважды в год историю можно получить в АО «БКИ СБ» напрямую (вход через Сбер ID или Госуслуги), а также в любом другом бюро, где хранятся ваши записи; список бюро выдаёт ЦККИ через Госуслуги. Полная бесплатная картина собирается за один-два дня.
Сколько раз в год можно проверить кредитную историю бесплатно?
По закону 218-ФЗ — дважды в год в каждом бюро кредитных историй, где хранится ваша история. Лимиты в разных бюро не пересекаются: если записи есть в двух БКИ, вы вправе получить до четырёх бесплатных отчётов. Каждый следующий запрос в то же бюро в течение года — платный.
Чем отличается кредитная история в Т-Банке от отчёта из БКИ?
Сервис «Финздоровье» в приложении Т-Банка даёт ориентировочную картину: ваши продукты, нагрузка и расчётный рейтинг, который может не совпадать с оценкой бюро. Отчёт из БКИ — официальный документ с полными записями по данным конкретного бюро, он имеет юридическую силу. Для контроля удобнее приложение, для ипотеки, споров и банкротства — отчёт из бюро.
Что делать, если раздел «Кредитная история» в Сбербанк Онлайн не отображается?
Это означает, что в бюро, подключённом к сервису, записей о вас нет; сам сервис при этом работает. Найдите через Госуслуги список своих бюро, отправив запрос в ЦККИ, и закажите отчёт напрямую в каждом из них. Обычно после этого картина восстанавливается полностью.
Сколько лет хранится кредитная история?
Семь лет с момента внесения последней записи. Каждое новое обновление — платёж, просрочка, запрос банка — отсчитывает срок заново, поэтому при активном кредитовании история существует непрерывно. После погашения последнего кредита записи аннулируются через семь лет, если не появилось новых.
Портит ли проверка своей кредитной истории кредитный рейтинг?
Нет: запрос собственного отчёта никак не влияет на рейтинг и не фиксируется кредиторами как негативное событие. Рейтинг снижают не проверки, а просрочки, высокая долговая нагрузка и серия заявок на кредит в разные банки за короткий срок. Проверять себя можно в любое время и любое количество раз.
Что делать, если в кредитной истории чужой кредит?
Подайте заявление об оспаривании в бюро, где числится запись, и одновременно в банк-кредитор, приложив документы о том, что договор вы не заключали. Зафиксируйте обращение в полиции по факту мошенничества — это понадобится при споре. Если запись появилась без вашего ведома, после проверки её, как правило, удаляют; если кредиторы продолжают требовать долг, ситуацию стоит разобрать с юристом: по чужим и спорным долгам мы консультируем бесплатно, заявку можно оставить на сайте.
Проверка кредитной истории — первый шаг, который переводит тревогу про долги в понятные цифры: что взято, сколько осталось, где ошибки. Сделайте её по чек-листу выше, соберите отчёты из всех своих бюро — и любое следующее решение, от заявки на ипотеку до банкротства, вы примете с полной картиной, а не на ощупь.