Плохая кредитная история: причины, сроки восстановления и способы улучшения
Плохая (отрицательная) кредитная история — это история долгов человека, в которой зафиксированы просрочки, судебные взыскания и другие неисполненные обязательства. Удалить правдивые записи законно нельзя: они хранятся в бюро кредитных историй семь лет с даты последнего изменения по каждому договору, при этом банки особенно внимательно оценивают последние два–три года платёжной дисциплины. Исправить ситуацию можно легально: проверить отчёт, оспорить ошибки и постепенно наращивать положительные записи за счёт небольших аккуратно погашаемых кредитов, карт и рассрочек.
Что такое плохая кредитная история и когда её считают отрицательной
Плохая кредитная история — это кредитное досье, в котором есть систематические просрочки, «признаки неисполнения обязательств» или записи о судебных взысканиях. Сама по себе кредитная история оценок не содержит. Это хронология событий: заявки, одобрения, платежи, просрочки. «Хорошей» или «плохой» её делают именно записи о том, как человек исполнял обязательства.
Хранится история долгов не в банке, а в бюро кредитных историй (БКИ). Сведения о каждом договоре туда передаёт кредитор: банк, микрофинансовая организация (МФО) или кредитный потребительский кооператив. Данные могут лежать сразу в нескольких бюро, поэтому полный отчёт иногда приходится собирать по частям.
По закону № 218-ФЗ «О кредитных историях» отчёт состоит из четырёх частей:
- титульная — личные данные: ФИО, дата рождения, паспорт, ИНН и СНИЛС;
- основная — все кредиты и займы, платежи, просрочки, остатки, а также индивидуальный кредитный рейтинг;
- закрытая (дополнительная) — кто выдавал кредиты, кому уступали долг, кто запрашивал историю; доступна только самому человеку и уполномоченным органам;
- информационная — заявки на кредиты и причины отказов, в том числе «признаки неисполнения обязательств», то есть ситуации, когда в течение 120 дней платежи пропущены дважды и более раз подряд.
На практике отрицательной историю считают, когда в ней встречаются такие записи:
- просрочки длительностью от 30 дней, особенно повторяющиеся;
- два и более пропущенных платежа в течение 120 дней — это «признак неисполнения обязательств»;
- долги, взысканные через суд: по ЖКХ, алиментам, налогам, штрафам;
- передача долга коллекторам и невыполненные требования;
- завершённая процедура банкротства.
Плохая и нулевая история — не одно и то же. Нулевая история не содержит записей вообще: человек не брал кредиты, не выступал поручителем. Она не плохая, но и не доказывает надёжность: банку просто не за что «зацепиться» при оценке. Плохая история — это отрицательные записи, которые видит каждый кредитор.
Единого порога «плохости» не существует: каждый банк и МФО оценивают отчёт по своей скоринговой модели (автоматической системе расчёта благонадёжности). Один кредитор прощает просрочку пятилетней давности, если последние годы человек платит аккуратно; другой отказывает формально. Поэтому плохая история — это не приговор, а исходная точка, с которой можно работать.
Почему портится кредитная история: основные причины
Кредитную историю портят просрочки, высокая долговая нагрузка, судебные взыскания по любым долгам, ошибки кредиторов и действия мошенников. Причём не каждая причина зависит от самого человека: на практике юристы регулярно сталкиваются с испорченной историей, в которой заёмщик не виноват.
Самая частая причина — просрочки. В отчёт попадает любой пропуск платежа, даже на один день. Один короткий сбой обычно не делает историю плохой: у кредитного досье большой «запас прочности». Критичны систематические задержки, особенно свыше 30 дней, и повторные пропуски в течение 120 дней.
| Причина | Как это выглядит в отчёте | Что делать |
|---|---|---|
| Просрочки по кредиту, займу, карте | Записи о пропущенных платежах, при длительной задержке — статус «просрочка 30+ дней» | Погасить долг, дальше платить по графику; новые аккуратные платежи постепенно улучшают картину |
| Много заявок за короткий срок | Серия запросов и отказов в информационной части | Пауза 2–3 месяца, проверка отчёта, точечные заявки только туда, где реально планируете брать кредит |
| Злоупотребление микрозаймами | Много коротких займов подряд, часто закрытых досрочно | Отказаться от новой спирали займов; закрывать текущие по графику |
| Судебные долги: ЖКХ, алименты, налоги, штрафы | Запись о взыскании, если дело дошло до суда и приставов | Погасить долг, сохранить документы об оплате; записи со временем «перевесятся» новыми данными |
| Незакрытая кредитная карта | Просрочка из-за списанной платы за обслуживание «мёртвой» карты | Закрыть счёт карты официально, взять справку о закрытии и отсутствии долга |
| Ошибка банка или БКИ | Чужой долг, путаница с тёзкой, неучтённый платёж, сбой при оплате | Оспорить через заявление в БКИ или кредитору — запись обязаны исправить |
| Мошенники | Кредит, который человек не оформлял | Заявление в полицию, претензия кредитору, оспаривание в БКИ |
| Поручительство | Запись о поручительстве; при неплатежах основного заёмщика — его долг переходит к поручителю | Соглашаться поручителем только осознанно; следить за платежами того, за кого поручились |
Типичная ситуация, которую юристы видят регулярно: человек погасил кредитную карту и отложил её «в ящик», не закрыв счёт. Банк продолжает списывать плату за обслуживание, на карте образуется небольшой долг, а в истории появляется просрочка, о которой владелец узнаёт только при отказе в кредите. Поэтому ненужные карты стоит закрывать официально, с документом о завершении договора.
Теперь про досрочное погашение. Миф, будто оно «портит» историю, к действительности отношения не имеет: досрочно возвращённый кредит — добросовестно исполненный договор. Правда, для формирования положительных записей важна сама аккуратная платёжная история, поэтому слишком быстрые «взял и тут же вернул» дают слабый след.
Чем мешает плохая кредитная история: что происходит на практике
Плохая кредитная история в первую очередь приводит к отказам в кредитах и займах или к заметно худшим условиям: ставка выше, сумма меньше, срок короче. Банки и МФО проверяют отчёт по каждой заявке, и отрицательные записи автоматически снижают шансы на одобрение.
Дальше последствия зависят от того, что именно записано в истории. Если дело дошло до суда и приставов, к кредитным проблемам добавляются исполнительные: приставы могут удерживать часть зарплаты, арестовывать счета, ограничивать выезд за границу. Судебный приказ часто становится для человека неожиданностью: о долге он узнаёт уже по списанию с карты. Это упрощённое судебное решение, которое выносится без вызова сторон; отменить его можно при соблюдении срока подачи возражений.
Кредитную историю при этом запрашивают не одни банки:
- страховые компании — при расчёте тарифов и проверке клиентов;
- работодатели — для позиций с материальной ответственностью, например в банках и крупных компаниях;
- некоторые каршеринговые сервисы — перед допуском водителя;
- арендодатели — иногда просят показать отчёт при сдаче жилья внаём;
- суд, приставы, нотариусы — без согласия человека, в пределах своих полномочий.
При этом плохая история не закрывает жизнь «замком». На практике многое зависит от давности записей и поведения после них: человек, у которого три года назад была просрочка, а затем год аккуратных платежей, получает одобрения заметно чаще, чем тот, кто просрочки не допускал вовсе, но подал десять заявок за месяц. Первый шаг здесь один и тот же: запросить свой отчёт и увидеть, что именно видит банк.
Через сколько обновляется плохая кредитная история и когда обнуляется
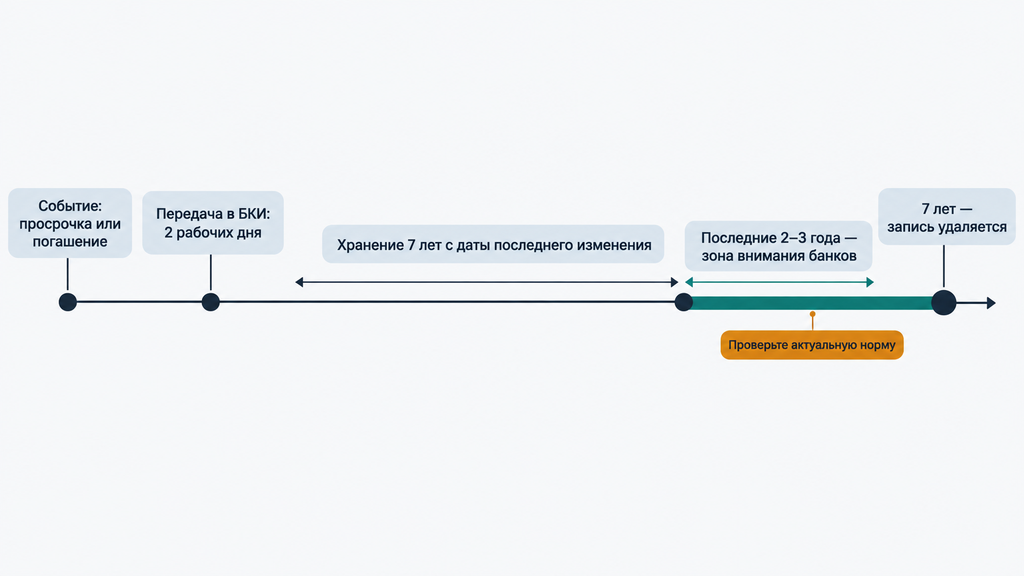
Данные о платежах попадают в кредитную историю в течение нескольких рабочих дней после события. Кредиторы передают сведения в БКИ, по закону, не позднее двух рабочих дней. Точный срок устанавливают закон и договор, поэтому проверяйте актуальную редакцию № 218-ФЗ на 2026 год. Закрыли кредит в понедельник — к середине недели запись о погашении уже должна появиться в отчёте.
Здесь важно не путать три разных понятия, которые часто звучат одинаково:
- Скорость обновления — как быстро отдельное событие (платёж, погашение, просрочка) отражается в отчёте: дни, а иногда и один рабочий день.
- Срок хранения записей — семь лет в БКИ с даты последнего изменения по каждому договору отдельно. Правило действует с 2022 года и актуально на 2026 год. Считается не «вся история целиком», а каждая запись: просрочка по договору исчезнет через семь лет после последнего изменения именно по нему.
- Срок исковой давности по долгу — как правило, три года. Это совсем другой инструмент: он касается возможности взыскать долг через суд и никак не «стирает» записи из кредитной истории. Частая ошибка: путать «испорченная кредитная история и срок давности» долгового обязательства с семилетним сроком хранения отчёта.
Банки при оценке заёмщика смотрят в первую очередь на последние два–три года. Запись о просрочке может числиться в отчёте все семь лет, но её вес со временем снижается: недавняя дисциплина «перевешивает» старые ошибки.
Отсюда два сценария восстановления. Первый — пассивный: не брать кредитов вообще и ждать, пока записи удалятся через семь лет. Путь рабочий, но долгий, и за это время в истории не появится ни одной положительной записи. Второй — активный: закрыть текущие долги и наращивать новую, аккуратную историю небольшими обязательствами. Заметные результаты активный путь, как правило, даёт через один–три года, хотя точный срок зависит от тяжести исходных записей и дисциплины. Обещать его честно нельзя: переменных слишком много. Это глубина просрочек, наличие судебных решений, политика конкретного банка.
Как проверить свою кредитную историю бесплатно: пошаговый порядок
Свою кредитную историю можно узнать бесплатно: по закону каждое БКИ дважды в год предоставляет отчёт без платы, при этом один из отчётов можно получить на бумажном носителе. Запрос своей собственной истории рейтинг не снижает: это нормальная финансовая гигиена, а не признак проблем.
Порядок действий:
- Найдите, где хранится история. Через личный кабинет на Госуслугах запросите список бюро, в которых есть ваши данные. Это сервис Центрального каталога кредитных историй: ответ приходит в личный кабинет, обычно в течение рабочего дня.
- Запросите отчёт в каждом бюро из списка. Проще всего через сайт БКИ с авторизацией через Госуслуги: отчёт приходит на электронную почту, как правило, в течение трёх рабочих дней. В офисе бюро бумажный отчёт обычно выдают в день обращения.
- Проверьте отчёт по чек-листу:
- все ли кредиты и займы в отчёте ваши;
- нет ли договоров, которые вы не оформляли;
- погашенные кредиты не числятся ли открытыми;
- какие просрочки записаны и когда;
- кто запрашивал историю (незнакомые организации в списке запросов — повод насторожиться);
- какой кредитный рейтинг указан в основной части.
Плановая проверка дважды в год — разумный минимум. Обязательно проверяйте отчёт перед крупной заявкой, например ипотекой, после закрытия кредита, при серии отказов без объяснения причин и при любом подозрении на мошенничество: утеря паспорта, звонки «о долгах», которых вы не знаете.
Практический нюанс: сервисы банков и агрегаторы обычно показывают данные только «своих» бюро, то есть тех, с которыми сотрудничает конкретная организация. Полный отчёт из всех бюро собирается вручную, по шагам выше. Некоторые бюро и банки предлагают платные подписки с уведомлениями об изменениях. Это удобно для контроля, но для разовой проверки хватает бесплатных запросов.
Можно ли исправить ошибку в кредитной истории и как это сделать
Ошибку в кредитной истории исправить можно и нужно: если запись не соответствует действительности, БКИ и кредитор обязаны её проверить и скорректировать по заявлению человека. Другое дело — достоверные записи: их не удалит ни платная «очистка», ни суд, пока срок хранения не истёк. Любое предложение «стереть плохую кредитную историю за деньги» — признак мошенников.
Что подлежит оспариванию:
- кредит или заём, который вы не оформляли;
- просрочка, которой не было, — например, из-за технического сбоя при оплате;
- погашенный кредит, который числится открытым;
- чужой долг, «прилипший» из-за путаницы с тёзкой или ошибки в данных;
- неверные персональные данные в титульной части.
Порядок действий:
- Соберите доказательства. Выписки по счёту, квитанции, справку о погашении кредита, заявление об утере паспорта — всё, что подтверждает вашу версию.
- Подайте заявление. Можно в кредитор, который передал ошибочные данные: он обязан ответить в течение десяти рабочих дней. Либо в БКИ, где хранится запись; бюро запрашивает данные у кредитора и отвечает в течение двадцати рабочих дней. Заявления многие банки и бюро принимают онлайн, через сайт или приложение.
- Дождитесь результата и проверьте исправление. Если кредитор подтвердил ошибку, данные корректируются. Нюанс: сведения могут передаваться в несколько бюро, поэтому убедитесь, что исправление появилось во всех, где была ошибка.
- При отказе — суд. Если кредитор настаивает на ошибочной записи, спор решается в судебном порядке. По итогам разбирательства запись может быть изменена или аннулирована.
Если в отчёте обнаружен кредит, оформленный мошенниками, порядок расширяется: заявление в полицию, претензия кредитору, оспаривание в БКИ. При утере паспорта сообщать об этом стоит как можно раньше: так проще отсечь оформление займов на ваш документ. Если кредитор уже ликвидирован и правопреемника найти не удалось, оспаривание также идёт через суд.

Как улучшить плохую кредитную историю: рабочие способы и их ограничения
Улучшить плохую кредитную историю законно можно одним способом: перекрыть старые отрицательные записи новыми положительными. Кредиторы оценивают прежде всего недавнюю платёжную дисциплину. «Стереть» правдивые записи нельзя, зато можно сделать так, чтобы их вес в глазах банка постепенно снижался. Внимание банков сосредоточено на последних двух–трёх годах, поэтому именно за этот период и нужно накопить аккуратную историю.
С чего начинают на практике:
- остановить текущие просрочки. Пока они продолжаются, каждая новая неделя добавляет отрицательные записи, поэтому сначала стабилизируйте существующие обязательства;
- взять небольшое посильное обязательство и обслуживать его безупречно — кредитную карту, рассрочку или короткий небольшой кредит. Шесть–двенадцать месяцев аккуратных платежей — типичный горизонт, за который формируется заметный положительный след;
- тратить не более 30% лимита по карте — постоянное использование лимита «под ноль» снижает рейтинг даже при отсутствии просрочек;
- снизить показатель долговой нагрузки (ПДН) — долю обязательных платежей по кредитам в ежемесячном доходе. Чем она ниже, тем лучше выглядит заёмщик;
- платить вовремя не только кредиты: ЖКХ, налоги, штрафы и алименты, доведённые до суда, тоже попадают в историю долгов;
- не рассылать заявки «веером» — каждый запрос и отказ фиксируются.
Сравнение основных способов:
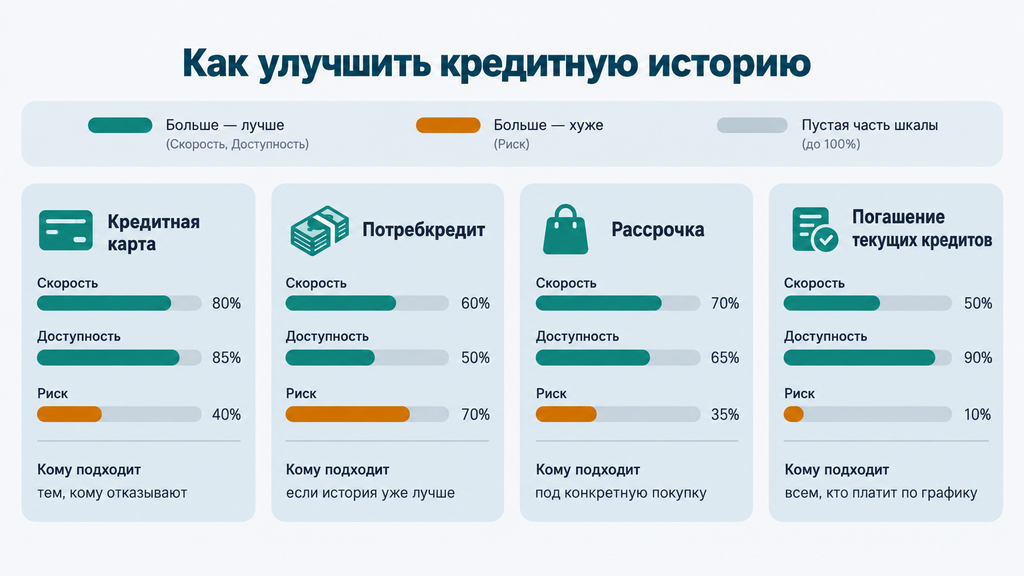
| Способ | Скорость эффекта | Риск | Кому подходит |
|---|---|---|---|
| Аккуратное погашение текущих кредитов | Постепенно, с каждым платежом | Минимальный | Всем, у кого есть действующие обязательства |
| Кредитная карта с небольшим лимитом | Первый эффект — через 3–6 месяцев платежей | Переплата при выходе за грейс-период (льготный срок, когда проценты не начисляются) | Тем, кому отказывают в классических кредитах |
| Рассрочка на покупку | Постепенно | Низкий при посильных платежах | Тем, кому нужна конкретная покупка |
| Небольшой потребкредит | Наиболее заметный след | Переплата по процентам | Тем, у кого история уже частично восстановлена |
| Микрозаймы | Формально быстрый доступ | Высокий: дорогие деньги, риск новой спирали долгов | С большой осторожностью и только на суммы, которые гарантированно вернуть в срок |
Про микрозаймы честно: формально это доступный инструмент, и некоторые МФО предлагают новым клиентам беспроцентный лимит. Но на практике именно микрозаймы чаще всего углубляют проблему: короткие сроки и высокие ставки при любой задержке быстро превращают «улучшение истории» в новый долг. Использовать их имеет смысл только при полной уверенности в возврате в срок.
Если просрочки идут прямо сейчас, новые кредитные продукты почти не одобряют: сначала нужно разобраться с текущими долгами. А если долгов настолько много, что платежи не помещаются в бюджет, стоит смотреть не на «улучшение истории», а на изменение самих обязательств. Об этом следующий раздел.
Как сформировать кредитную историю с нуля
Сформировать кредитную историю с нуля проще всего через небольшой необременительный продукт: кредитную карту с малым лимитом или покупку в рассрочку. Первые несколько аккуратно обслуживаемых платежей создают начальный положительный след, дальше история наращивается сама, с каждым новым договором и платежом.
Рабочая последовательность:
- Оформите карту с небольшим лимитом или рассрочку на нужную покупку — без лишнего долга «для истории».
- Пользуйтесь понемногу и гасите задолженность в грейс-период — срок, в течение которого проценты не начисляются.
- Через несколько месяцев при желании возьмите короткий небольшой кредит и погасите строго по графику, без досрочных рывков.
- Через пару месяцев проверьте отчёт: убедитесь, что платежи отражаются корректно.
Практические мелочи, которые часто упускают:
- платите не в последний день срока: техническая задержка перевода создаёт ложную просрочку, которую потом приходится оспаривать;
- закрывая карту, закрывайте именно счёт и берите справку о закрытии, иначе плата за обслуживание продолжит капать;
- не подстраховывайтесь десятком карт сразу: несколько новых обязательств в короткий срок выглядят для банка как финансовый стресс.
Ещё один момент: самозапрет. Если вы устанавливали запрет на оформление кредитов, например для защиты от мошенников, для формирования истории его нужно предварительно снять. Это делается бесплатно через Госуслуги или МФЦ, снятие начинает действовать со второго дня после включения сведений в кредитную историю.
Как повысить кредитный рейтинг, если нет кредитов
Повысить кредитный рейтинг без кредитов нельзя: рейтинг рассчитывается из кредитной истории, и при полном отсутствии записей банку просто нечего оценивать. Нулевой рейтинг не плохой: это пустой лист. Но именно поэтому полный отказ от заёмных денег рейтинг не поднимает — положительным записям неоткуда взяться.
Что работает в такой ситуации:
- самый доступный способ начать — кредитная карта с небольшим лимитом: регулярные мелкие покупки, полностью погашаемые в грейс-период;
- рассрочка на бытовую технику: формально это тоже кредит, но с понятным графиком и, как правило, без переплаты;
- обслуживание в одном банке (зарплатный проект, вклад, аккуратная карта): лояльному клиенту с видимой историей операций банки чаще одобряют кредиты и дают лучшие условия;
- точечные заявки: перед подачей проверьте свой рейтинг и подавайтесь туда, где шансы реальны, — каждый отказ фиксируется в отчёте.
Типичная ошибка новичков — проверить «одобрят ли меня вообще», отправив заявки в пять банков за неделю. На практике это создаёт как раз ту картину финансового стресса, из-за которой отказывают. Лучше начать с малого обязательства, обслужить его полгода и уже с этой записью идти за более крупным продуктом.
Что делать, если с долгами не справиться: реструктуризация, каникулы, банкротство
Если платежи по кредитам занимают больше половины дохода, просрочки продолжают расти, а по почте приходят судебные приказы, обычные способы «улучшения истории» не сработают. Сначала нужно изменить сами обязательства. Закон предусматривает несколько путей, и выбор зависит от состава долгов, дохода и имущества.
Основные варианты:
- Реструктуризация у кредитора — пересмотр графика: увеличение срока, снижение платежа, иногда ставка. Подходит, когда доход снизился, но остался стабильным и покрывает уменьшенный платёж.
- Кредитные каникулы — отсрочка или снижение платежей на оговоренный период при обоснованных жизненных обстоятельствах: болезнь, потеря работы, стихийное бедствие. Требуют документального подтверждения.
- Мировое соглашение — фиксация договорённостей с кредитором в судебном порядке; применяется, когда спор уже в суде, но стороны готовы договориться.
- Банкротство физического лица — законная процедура освобождения от неподъёмных долгов. Внесудебное банкротство через МФЦ проводится бесплатно при долге в установленных законом пределах (проверьте актуальный диапазон на 2026 год), судебное — через арбитражный суд с финансовым управляющим, при более крупных суммах и наличии имущества.
О банкротстве честно: это рабочий правовой инструмент, а не «волшебная кнопка». Факт банкротства появляется в кредитной истории, и в течение установленного законом срока при обращении за кредитом человек обязан сообщать о нём, так что новые займы в этот период получить сложнее. Кроме того, на время процедуры ограничиваются некоторые распоряжения имуществом. Поэтому решение принимают после разбора документов: состава долга, доходов, имущества, судебных дел. Нельзя писать заявление «на всякий случай». Но и тянуть, когда долг очевидно не гасится, тоже ошибочно.
Если вы не понимаете, какой вариант подходит именно вам, — это нормальная ситуация: на старте её не понимает почти никто. Можно оставить заявку и в двух словах описать свою ситуацию: специалисты разберут её и покажут доступные варианты по банкротству и любому другому юридическому вопросу, связанному с долгами. Первичная консультация бесплатна и ни к чему не обязывает. Она нужна, чтобы вы увидели карту вариантов и приняли решение осознанно, а не под давлением обстоятельств.
Какие ошибки чаще всего мешают восстановить кредитную историю
Чаще всего восстановление кредитной истории тормозят не сложные правовые проблемы, а повторяющиеся бытовые ошибки. Вот типичные сценарии и правильный вариант действий для каждого.
- Оплата «очистки истории» третьим лицам. Заплатить за удаление правдивых записей нельзя: таких законных механизмов не существует. Как правильно: оспаривать только недостоверные записи, бесплатно, через БКИ или кредитора.
- Веер заявок в надежде на одобрение. Каждая заявка и отказ фиксируются, серия отказов усиливает картину проблем. Что делать: пауза, проверка отчёта, затем точечные заявки.
- Цепочка микрозаймов для «перекрытия» платежей. Дорогие короткие займы быстро превращаются в новый долг. Как правильно: закрывать текущие обязательства по графику, а при невозможности — обсуждать с кредитором реструктуризацию.
- Игнор мелких долгов. Плата за забытую карту, остаток по комиссии, долг за ЖКХ, доведённый управляющей компанией до суда, — все они попадают в историю. Что делать: раз в полгода сверять отчёт с реальностью и закрывать «хвосты».
- Оплата в последний день срока. Перевод может дойти через день — и появится просрочка, которую придётся оспаривать. Решение: платить заранее, за два–три дня до даты платежа.
- Отсутствие проверки после исправления. Банк исправил данные в одном бюро, а в другом ошибочная запись осталась. Как правильно: проверять отчёт во всех БКИ, где хранится история.
- Пассивное ожидание «пока само обнулится». Записи действительно удалятся через семь лет, но и положительных записей за это время не появится. Как правильно: совмещать ожидание с активным наращиванием новой дисциплины; так результат наступает, как правило, в разы быстрее.
Отдельная категория ошибок — действия в момент, когда долговая нагрузка уже не поднимается: взятие нового кредита для погашения старого без изменения расходов, продажа единственного жилья без юридической проверки, игнорирование судебных приказов. В этих ситуациях каждая неделя работает против человека, а цена ошибки выше. Здесь разумнее не действовать в одиночку, а заранее разобрать ситуацию со специалистом.
Часто задаваемые вопросы
Что считается плохой кредитной историей?
Плохой считается история с систематическими просрочками, особенно длительностью от 30 дней, повторными пропусками платежей в течение 120 дней, судебными взысканиями по любым долгам и записями о банкротстве. Один короткий пропуск платежа обычно историю не портит: решает систематичность нарушений. Единых критериев нет: каждый банк оценивает отчёт по своей модели скоринга.
Через сколько обновляется кредитная история после погашения долга?
Сведения о погашении кредитор передаёт в бюро кредитных историй в течение нескольких рабочих дней, по закону это не позднее двух рабочих дней после события. Точный срок установлен законом № 218-ФЗ и договором. Если запись не появилась через неделю, проверьте отчёт ещё раз и уточните у кредитора, переданы ли данные. Записи могут храниться в нескольких бюро, поэтому проверять стоит все.
Сколько лет хранится плохая кредитная история и когда она обнуляется?
Записи хранятся в БКИ семь лет с даты последнего изменения по каждому договору отдельно. Правило действует с 2022 года и актуально на 2026 год. Если после погашения долга кредитной активности не было, через семь лет записи удаляются автоматически. Не путайте это со сроком исковой давности по долгу (как правило, три года): он касается взыскания через суд и на кредитную историю не влияет.
Можно ли стереть плохую кредитную историю за деньги?
Нет: достоверные записи о кредитах и просрочках законно удалить нельзя ни за какие деньги. Предложения «очистки» делают мошенники. Легальны только два пути: исправление ошибочных записей через заявление в БКИ или кредитору и автоматическое удаление записей по истечении семилетнего срока хранения. По суду аннулировать можно лишь недостоверные сведения.
Как банкротство отразится на кредитной истории?
Факт завершённого банкротства появится в кредитной истории, и в течение установленного законом срока при обращении за кредитом потребуется сообщать о нём. В этот период одобрения возможны, но условия будут хуже. После этого срока история продолжает обновляться обычным образом, и аккуратное кредитование постепенно восстанавливает репутацию. Решение о банкротстве стоит принимать после разбора состава долга, дохода и имущества: процедура серьёзная, но законная и рабочая.
Как повысить кредитный рейтинг, если нет кредитов?
Рейтинг без кредитной активности не поднимется: банку нечего оценивать. Начните с необременительного продукта, например карты с небольшим лимитом или рассрочки. Погашайте задолженность в грейс-период, через несколько месяцев при желании добавьте короткий небольшой кредит по графику. Важно не рассылать много заявок: каждый отказ фиксируется и снижает шансы.
Действуют ли эти правила в других странах, например в Бишкеке?
Базовый принцип везде схож: кредитные бюро фиксируют займы и просрочки, а кредиторы оценивают платёжную дисциплину. Но сроки хранения записей, порядок запроса отчёта и сами законы зависят от конкретной страны. Всё описанное в этой статье касается России: здесь действует закон № 218-ФЗ и семилетний срок хранения записей; по правилам других стран, включая Кыргызстан, нужно уточнять по местному законодательству.
Как понять, что в кредитной истории ошибка или чужой кредит?
Признаки проблемы: в отчёте договор, который вы не оформляли, просрочка, которой не было, погашенный кредит числится открытым, а банки начали отказывать без объяснения причин. Запросите отчёт в каждом бюро, где хранится ваша история, сверьте его с банковскими выписками и справками. При расхождении подайте заявление об оспаривании в БКИ или кредитору: проверка занимает от десяти до двадцати рабочих дней.