Что такое кредитная история и где её посмотреть
Кредитная история — это досье заёмщика, где собраны все его кредиты и займы, платежи по ним, просрочки и обращения организаций за этими сведениями; хранится она в бюро кредитных историй (БКИ). Чтобы посмотреть свою кредитную историю, сначала узнайте через Госуслуги, в каких бюро она лежит, а затем запросите отчёт в каждом из них. Дважды в год это делается бесплатно. В этой статье собраны пошаговый план проверки, разбор состава отчёта и понятные действия на случай, если в истории обнаружатся ошибки или чужие долги.
Что такое кредитная история простыми словами
Кредитная история — это подробный отчёт о том, как человек исполняет финансовые обязательства: какие кредиты и займы брал, вносил ли платежи вовремя, допускал ли просрочки, выступал ли поручителем и сколько раз обращался за новыми деньгами. Если совсем кратко, кредитная история — это финансовая репутация заёмщика в виде официального документа.
Часто спрашивают: «кредистория — что это и кто её ведёт?» Человек в этом участия не принимает: записи попадают в досье автоматически. Каждый кредитор, будь то банк, микрофинансовая организация (МФО), кредитный потребительский кооператив или лизинговая компания, обязан передавать сведения о своих договорах хотя бы в одно бюро кредитных историй. Так предписывает Федеральный закон № 218-ФЗ «О кредитных историях», который действует в России с 2005 года.
Источники у кредитной истории заёмщика шире, чем банковские кредиты. В неё попадают:
- потребительские кредиты и автокредиты;
- кредитные карты и карты с рассрочкой;
- микрозаймы в МФО;
- товарные кредиты, например техника или мебель в рассрочку;
- поручительства и участие созаёмщиком: чужой кредит отражается и в вашей истории;
- в отдельных случаях — долги по ЖКХ и услугам связи, взысканные через суд, а также задолженность по алиментам, которую передают судебные приставы.
Знать, что такое кредитная история, стоит каждому. По ней банки решают, одобрить ли ипотеку, автокредит или новый потребительский кредит. Отчёт помогает понять причину отказа, если заявки стали отклонять. А регулярная проверка показывает, не оформили ли на ваше имя чужой заём, и вовремя выявляет ошибки, которые случаются чаще, чем принято думать. Юристы на практике регулярно сталкиваются с ситуациями, когда человек узнаёт о «своём» просроченном кредите только после звонка коллектора, хотя сам этот кредит не брал. Ранняя проверка снимает такие сюрпризы.
Из чего состоит кредитный отчёт: четыре части
Кредитный отчёт состоит из четырёх частей: титульной, основной, закрытой и информационной. Структура едина и закреплена законом, поэтому отчёт любого бюро читается по одной и той же логике.
- Титульная часть — ваши личные данные: ФИО, дата рождения, данные паспорта, ИНН и СНИЛС. По ним бюро идентифицирует человека. Проверьте здесь в первую очередь: ошибка в букве фамилии или старый паспорт в отчёте — повод разбираться, не «склеилась» ли с вашей историей чужая.
- Основная часть — главное содержание: все договоры с суммами и сроками, остатки долга, график и история платежей, просрочки. Здесь же отражаются сведения о процедурах банкротства, взысканиях через суд и долгах, переданных приставам. Индивидуальный кредитный рейтинг, если бюро его рассчитывает, тоже относится к этому блоку.
- Закрытая часть — информация, доступная только вам: кто выдавал кредиты, кто запрашивал вашу историю, кому была продана задолженность, если долги уступали коллекторам.
- Информационная часть — ваши заявки на кредиты и займы, отказы по ним и «признаки неисполнения обязательств»: как правило, это два и более пропущенных платежа в течение 120 дней.
Случай из практики: человек закрыл кредитную карту, перестал ею пользоваться, а запись в истории продолжала обновляться. Причина проста: за обслуживание карты списывалась небольшая плата, на счёте рос копеечный долг, и банк каждый месяц передавал в бюро данные о новой просрочке. Кредит был давно закрыт, а история портилась сама. Поэтому при проверке отчёта смотрите и на крупные кредиты, и на статусы всех счетов.
Второе распространённое заблуждение — считать кредитную историю «просто списком кредитов». На деле это живой документ, где фиксируются и заявки, и отказы, и запросы организаций. Человек, который за месяц отправил десять заявок в разные банки, виден в отчёте так же отчётливо, как и должник с просрочками, и для кредитора это сигнал финансового напряжения.
Где хранится кредитная история в России и кто может её увидеть
В России кредитная история хранится в бюро кредитных историй — организациях, включённых в государственный реестр Банка России (ЦБ РФ), а сведения о том, в каких именно бюро находится ваше досье, — в Центральном каталоге кредитных историй (ЦККИ). Выяснить, где хранится моя кредитная история, — первый шаг любой проверки: без этого списка отчёт просто не у кого запросить.
История одного человека часто разбита между несколькими бюро. Кредитор сам выбирает, куда передавать данные, а системно значимые банки и крупные кредиторы обязаны направлять сведения минимум в два БКИ. Поэтому, например, данные об автокредите могут лежать в одном бюро, а о кредитной карте — в другом. Крупнейшие бюро страны — НБКИ (Национальное бюро кредитных историй) и ОКБ (Объединённое кредитное бюро), но всего реестр включает десятки организаций, и у каждого кредитора свои партнёры.
Кто вправе увидеть кредитную историю:
- сам человек — по запросу, с идентификацией личности;
- банки, МФО и другие кредиторы — с вашего письменного согласия, которое обычно оформляется при подаче заявки;
- законные представители — опекуны, попечители, а также любые лица по нотариальной доверенности;
- нотариус — в рамках наследственного дела, чтобы установить долги умершего родственника;
- суд и органы следствия — в предусмотренных законом случаях.
Получить отчёт по чужой фамилии «просто из интереса» нельзя: кредитная история охраняется законом как персональные данные. Даже работодатель или страховая компания, которые иногда проверяют досье кандидатов и клиентов, делают это только с письменного согласия самого человека.
Как посмотреть свою кредитную историю: пошаговый план
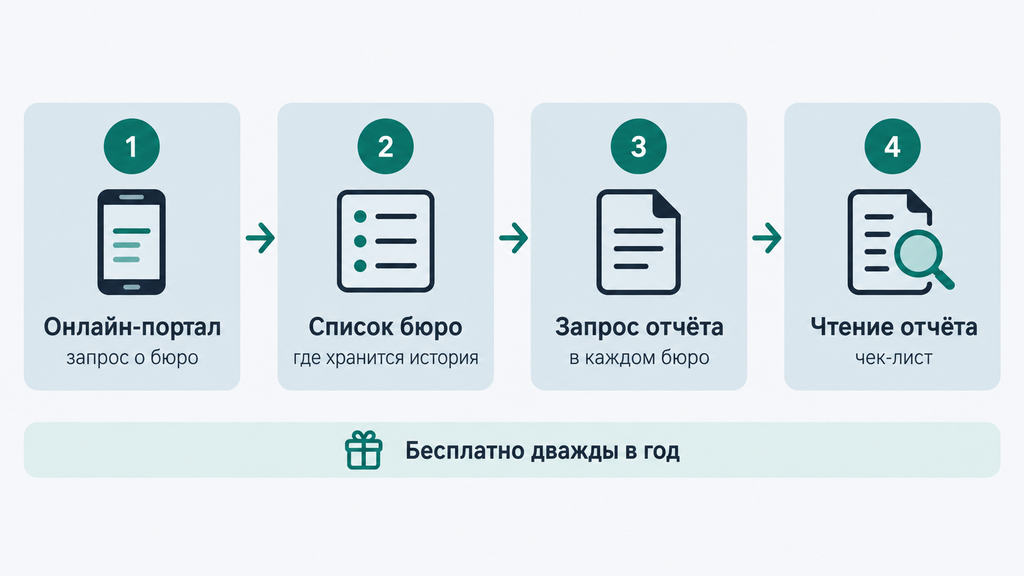
Посмотреть свою кредитную историю можно за три шага: узнать список своих бюро через Госуслуги или сайт Банка России, запросить отчёт в каждом бюро и сверить данные между собой. Понадобятся только паспорт и СНИЛС. Сам запрос собственной истории на кредитный рейтинг не влияет: снижение рейтинга возможно лишь при частых запросах от кредиторов, а не от вас.
Шаг 1. Узнать, в каких бюро хранится ваша история
Самый быстрый способ — портал Госуслуги: в личном кабинете найдите услугу «Сведения о бюро кредитных историй». После подтверждения личности портал отправляет запрос в ЦККИ Банка России, и обычно в тот же день в кабинете появляется список бюро с их названиями и контактами.
Альтернативный путь — сайт Банка России (его часто ищут по запросу «кредитная история ЦБ РФ»). Здесь для запроса в ЦККИ понадобится код субъекта кредитной истории, комбинация букв и цифр, аналог PIN-кода, который создаётся при первом кредите. Если код не помните, его можно уточнить в кредитном договоре, запросить через банк, где брали кредит, или сформировать новый, лично обратившись в любой банк или бюро из реестра.
Работают и офлайн-варианты: запрос через МФЦ, телеграмма в Центральный каталог, обращение к нотариусу. Они выручают, если доступа к Госуслугам нет.
Частая ошибка — ожидать, что ЦККИ сам пришлёт кредитный отчёт. Центральный каталог выдаёт только список бюро; сами данные запрашиваются отдельно в каждом из них.
Шаг 2. Запросить кредитный отчёт в каждом бюро
Проще всего запросить отчёт онлайн: зарегистрируйтесь на сайте или в приложении бюро, подтвердите личность через Госуслуги, и отчёт обычно приходит в личный кабинет за несколько минут. Офлайн-способы: визит в офис бюро с паспортом (бумажный отчёт, как правило, в тот же день), письмо с нотариально заверенной подписью, телеграмма.
Получив отчёты, проверьте их по короткому чек-листу:
- личные данные — фамилия, паспорт, дата рождения указаны верно;
- перечень договоров — все ли кредиты, карты и займы вам знакомы, включая поручительства;
- статусы счетов — закрытые договоры действительно закрыты, остатков нет;
- платёжная история — просрочки, если они были, соответствуют реальности;
- закрытая часть — кто и когда запрашивал вашу историю, нет ли незнакомых организаций;
- информационная часть — нет ли заявок, которые вы не подавали.
Один нюанс: один и тот же кредит может числиться в отчётах двух бюро. Это нормально. Складывать такие записи как два разных долга не нужно, сверяйте по номеру договора и кредитору.
Шаг 3. Запрос через банк: пример Сбербанк Онлайн и других приложений
Многие крупные банки позволяют посмотреть кредитную историю прямо в приложении. В Сбербанк Онлайн для этого есть отдельный раздел с кредитной историей: отчёт с рейтингом и расшифровкой формируется за несколько минут. Похожие сервисы есть у большинства крупных банков.
Ограничения у такого способа есть. Услуга в приложении обычно платная, актуальную стоимость на 2026 год проверяйте в самом приложении. Банк при этом выступает посредником и показывает данные из тех бюро, с которыми сотрудничает: если часть вашей истории хранится в других БКИ, в банковском отчёте её не будет. Поэтому банковский отчёт удобен для быстрой оценки, а полная картина складывается только из запросов напрямую во все свои бюро. Типичная ошибка: сначала заплатить за отчёт в приложении и лишь потом узнать про бесплатные лимиты в бюро. Порядок лучше обратный.
Почему отчёты в разных бюро могут различаться
Отчёты двух бюро по одному человеку могут заметно отличаться, и это не обязательно ошибка. Кредиторы передают данные выборочно, только в партнёрские бюро, а обновления поступают в течение нескольких рабочих дней после события. Из-за этого в одном отчёте уже виден закрытый кредит, а в другом он ещё числится открытым.
Практический вывод: если собираетесь за крупным кредитом или сомневаетесь в данных, запросите отчёты во всех своих бюро и сверьте их. При расхождениях оспаривайте записи по каждому бюро отдельно: исправление в одном БКИ автоматически не переносится в другое.
Сколько раз можно проверить кредитную историю бесплатно и когда это особенно важно
Бесплатно свою кредитную историю можно получить два раза в год в каждом бюро, где она хранится, причём не более одного раза из этих двух на бумажном носителе. Дополнительные запросы в течение года оплачиваются по тарифам конкретного бюро. Правило действует для каждого бюро отдельно: при истории в двух БКИ бесплатных отчёта в год получается четыре.
| Способ запроса | Стоимость | Срок получения | Что получите |
|---|---|---|---|
| Госуслуги — сведения о бюро | Бесплатно | Обычно в день обращения | Список бюро, где хранится история |
| Сайт или приложение БКИ | Дважды в год бесплатно, далее по тарифу бюро | От нескольких минут до трёх рабочих дней | Полный кредитный отчёт |
| Офис БКИ | Дважды в год бесплатно | Обычно в день обращения | Бумажный кредитный отчёт |
| Приложение банка, например Сбербанк Онлайн | Платно, по тарифу банка | Минуты | Отчёт и рейтинг по данным партнёрских бюро банка |
Когда проверка особенно важна:
- планово — один-два раза в год, даже если кредитов нет: так вы вовремя заметите чужие действия с вашими данными;
- перед заявкой на ипотеку, автокредит или другой крупный заём — чтобы исправить ошибки до того, как их увидит банк;
- после полного погашения кредита или закрытия карты — убедиться, что запись обновилась корректно;
- если банки начали отказывать без очевидных причин — причина почти всегда видна в отчёте;
- если пришли требования по кредиту, который вы не оформляли, — это признак возможного мошенничества;
- после потери паспорта или известий об утечке данных.
Кредитная история и кредитный рейтинг: в чём разница
Кредитная история — это сами данные о займах и платежах, а кредитный рейтинг — числовая оценка этих данных, которую каждое бюро рассчитывает по собственной шкале. Проще говоря, история — это документ, а рейтинг — оценка документа в баллах.
| Критерий | Кредитная история | Кредитный рейтинг |
|---|---|---|
| Что это | Полный массив данных: договоры, платежи, просрочки, заявки, запросы | Число, рассчитанное бюро на основе истории |
| Кто формирует | Кредиторы через бюро, по закону 218-ФЗ | Каждое бюро по своей методике |
| Форма | Документ на десятки страниц | Одна цифра и пояснение к ней |
| Совпадает ли в разных бюро | Может различаться по составу записей | Обычно различается: разные данные и шкалы |
| Обязателен ли для банка | Да, кредиторы проверяют историю при рассмотрении заявки | Нет: у банка свой скоринг, рейтинг бюро он может не учитывать |
Скоринг — это автоматическая модель оценки заёмщика: она считает вероятность просрочки по данным истории, доходу и поведению. Рейтинг — упрощённый взгляд на скоринг глазами бюро. Поэтому высокий рейтинг не гарантирует одобрение: банк дополнительно смотрит доход, показатель долговой нагрузки (ПДН — долю обязательных платежей в ежемесячном доходе) и внутренние правила. И наоборот: отказ при формально хорошем рейтинге чаще всего означает, что банк увидел в своих данных то, чего нет в отчёте бюро, — например, высокую нагрузку по всем обязательствам сразу.
Какой бывает кредитная история: хорошая, проблемная и пустая
Кредитная история бывает хорошей, проблемной и пустой, и каждая из трёх по-своему влияет на решение банка. Разделение условное: единой официальной «оценки состояния» не существует, у каждого кредитора своя модель, но практика оценки в целом схожа.
Хорошая история. Нет систематических просрочек, обязательства закрываются по графику, долговая нагрузка умеренная, история продолжительная, видны несколько аккуратно выплаченных кредитов, желательно разных типов. Пара технических просрочек на день-два, как правило, не критична, особенно если они случились давно и были погашены.
Проблемная история. Регулярные и длительные просрочки, непогашенные долги, кредиты, проданные коллекторам, судебные взыскания, отметка о банкротстве. Драматизировать не стоит: единичная просрочка годичной давности обычно весит меньше, чем текущая длительная. Банки особенно внимательно смотрят на последние два-три года кредитного поведения.
Пустая история. Человек никогда не брал кредитов и не поручительств, и формально банк не видит ни хорошего, ни плохого. Как ни странно, это не всегда плюс: кредитору нечем подтвердить вашу платёжную дисциплину. На практике такие заявки одобряют чаще при подтверждённом доходе, но для крупной суммы ипотеки «нулевая» история может стать дополнительным фактором риска в глазах банка.
Классический сценарий, который портит даже аккуратную историю: у человека три кредита, доход снизился, и платежи стали занимать больше половины бюджета. Просрочек ещё нет, но нагрузка уже на пределе, и новый банк это видит по сумме ежемесячных платежей в отчёте. В такой ситуации разумнее заранее разбираться с нагрузкой через реструктуризацию, кредитные каникулы или пересмотр бюджета, а не ждать первой просрочки.
Как исправить ошибку в кредитной истории
Ошибку в кредитной истории можно и нужно оспаривать: закон позволяет направить заявление кредитору или в бюро, и эта процедура бесплатна. Ошибки бывают разными: непереданные сведения о погашении, чужой заём по похожим паспортным данным, двойная запись, просрочка, которой не было. Порядок действий в большинстве случаев одинаков.
- Соберите доказательства: кредитный договор, справку о погашении, платёжные квитанции, выписку по счёту. Сохраняйте их, пока вопрос не закрыт окончательно.
- Подайте заявление кредитору, если ошибка в его данных: по закону он обязан проверить сведения и либо письменно подтвердить их достоверность, либо исправить и передать правильные данные в бюро — обычно в срок до 10 рабочих дней.
- Либо подайте заявление об оспаривании напрямую в бюро, где хранится ошибочная запись: БКИ направит запрос кредитору и даст мотивированный ответ, как правило, в срок до 30 календарных дней.
- Убедитесь, что исправление появилось в отчётах во всех ваших бюро: кредитор мог передавать данные в несколько БКИ, и исправить нужно каждую копию записи.
- Если кредитор настаивает на ошибочной версии, следующий шаг — суд. В отдельных случаях, когда кредитор ликвидирован, оспаривание идёт через правопреемника либо тоже через суд.
Отдельный сценарий: кредит, оформленный мошенниками на ваше имя. Действуйте так: письменное заявление кредитору о том, что договор вы не заключали, оспаривание записи в бюро, обращение в полицию с заявлением о мошенничестве. Само по себе заявление договор не аннулирует, потребуется проверка, и здесь критично сохранить все ответы и подтверждения подачи обращений. На будущее установите самозапрет на кредиты и займы. Это бесплатная отметка в вашей кредитной истории, при которой кредиторы не смогут оформить на вас заём, пока вы сами не снимете запрет; оформляется через Госуслуги или МФЦ.
Чего делать не стоит: ждать, что ошибка «исчезнет сама», выбрасывать платёжные документы после закрытия кредита и платить посредникам за «очистку» истории. Законных способов удалить достоверные записи не существует, а подобные предложения почти всегда заканчиваются потерей денег.
Как улучшить кредитную историю законно: что работает, а что нет
Законно улучшить кредитную историю можно только формированием новых записей о своевременных платежах: достоверные просрочки удалить нельзя, и время здесь работает вместе с дисциплиной. Все «быстрые» способы улучшения, которые предлагают в интернете, либо не работают, либо противозаконны.
Что действительно работает:
- платить по всем действующим договорам строго по графику, не допуская даже технических просрочек;
- закрыть копеечные остатки и неиспользуемые кредитные карты — с письменным подтверждением закрытия счёта;
- снизить долговую нагрузку: погасить мелкие долги, оставить один-два кредита вместо пяти;
- если история пустая или испорчена давно — аккуратно «нарастить» её небольшой кредиткой или товарным кредитом на сумму, которую точно сможете гасить, в течение нескольких месяцев;
- при высоких платежах — обсудить с кредитором рефинансирование или кредитные каникулы: это законные инструменты, которые помогают выйти на ритм без просрочек;
- после каждого погашения проверять, что кредитор передал данные в бюро, и хранить справки.
Что не работает или опасно:
- платные услуги «кредитного доктора», «перезаписи» и «очистки» истории — достоверные записи удалить нельзя, такие предложения — признак мошенничества;
- массовая подача заявок в десятки банков за короткий срок — каждая заявка фиксируется в информационной части, и кредиторы видят в этом сигнал финансового стресса;
- советы «сменить паспорт или фамилию, чтобы обнулить историю» — записи привязаны не только к паспорту, а попытка скрыть обязательства проблем не решает;
- микрозаймы «для репутации», взятые без расчёта сил: высокая ставка быстро приводит к новой просрочке, и история становится хуже, чем была.
Реалистичный горизонт: заметные улучшения обычно видны через 6–12 месяцев аккуратных платежей, а восстановление доверия банков после серьёзных просрочек занимает один-два года. Это не приговор, а свойство системы, и крупные кредиты лучше планировать с учётом этого срока.
Если история испорчена в конкретном банке: на примере Сбербанка
Частый запрос юристов звучит так: «как исправить кредитную историю в Сбербанке, если просрочка или долг остались именно там?» Восстановление кредитной истории идёт по одной логике для любого крупного банка, включая Сбербанк, и сводится к нескольким шагам.
- Выясните точную причину записи. Это может быть техническая ошибка банка, копеечный остаток после закрытия карты, плата за обслуживание забытой кредитки или реальная просрочка. Данные увидите в отчётах БКИ и в детализации по договору в Сбербанк Онлайн.
- Если долг реальный, погасите его вместе с пенями и попросите в банке справку об отсутствии задолженности. Без этой справки спорить о записях сложно.
- Если запись ошибочна, подайте в банк заявление с требованием исправить данные и передать верные сведения во все бюро, куда он их направлял. Сохраните номер обращения и ответ.
- Для восстановления истории дальше пользуйтесь продуктами аккуратно: небольшая кредитка или товарный кредит, погашаемые строго по графику, формируют свежую положительную историю. Рост внутреннего лимита по карте — обычно признак того, что банк пересматривает вашу оценку в лучшую сторону.
Но учтите ограничение: «улучшение кредитной истории в Сбербанке» не исправляет записи в других бюро и у других кредиторов. Исправлять нужно всю историю, а не один банк: запись о просрочке передана во все БКИ, которые работают с этим кредитором, и восстанавливать репутацию придётся одинаковыми платежами везде. И ещё практический момент: после полного погашения кредита в Сбербанке не оставляйте карту «просто лежать». Закройте счёт письменно и через месяц-другой проверьте в отчёте, что договор закрыт и остаток нулевой.
Сколько хранится кредитная история и что с ней происходит при долгах и банкротстве
Записи кредитной истории хранятся семь лет с момента последнего изменения по каждой записи. Срок считается не по всей истории целиком, а по каждому договору отдельно: запись о закрытом пять лет назад кредите исчезнет раньше, чем запись о просрочке, обновлявшейся до прошлого года. Поэтому «переждать семь лет» обычно не работает: пока долг активен, кредитор ежемесячно обновляет запись, и срок каждый раз отсчитывается заново.
Под «обнулением» чаще всего понимают одно из двух. Первое — естественное исчезновение старых записей по истечении семи лет без изменений. Второе — аннулирование всей истории по истечении семи лет со дня записи о полном исполнении обязательств. В любом случае это не «стирание следов», а штатное свойство системы хранения данных.
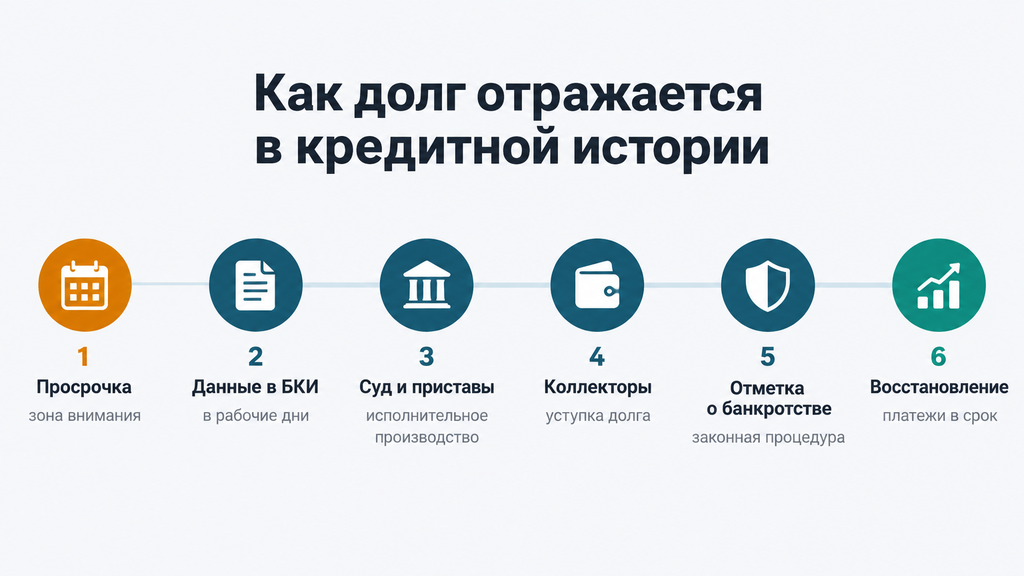
Отдельная тема, о которой типовые статьи почти не пишут: как события долгового спора попадают в историю. На практике последовательность такая:
- Просрочка. Кредитор передаёт данные в БКИ в течение нескольких рабочих дней после события.
- Судебный приказ. Упрощённое судебное решение, которое выдаётся без вызова сторон и которое можно отменить в короткий срок при своевременном возражении. Факт взыскания отражается в основной части истории.
- Приставы. После вступления решения в силу дело переходит в ФССП, Федеральную службу судебных приставов; возможны арест счетов и удержания из дохода. Сведения о взыскании тоже попадают в кредитную историю.
- Уступка долга. Если кредитор продаёт задолженность коллекторскому агентству, это видно в закрытой части отчёта, вместе с новым взыскателем.
- Банкротство. При завершении процедуры списания долгов в основной части истории появляется отметка о банкротстве. Это законная процедура, но не «очистка»: банки видят её при новых заявках, и по закону о банкротстве человек обязан упоминать о проведённой процедуре при обращении за кредитом в течение пяти лет.
После банкротства история не становится «идеальной», но и не остаётся приговором: обязательства списаны решением суда, и дальше репутация строится новыми аккуратными записями — небольшой картой, своевременными платежами, временем. Как правило, через год-два доступность умеренных кредитов восстанавливается, хотя условия могут быть менее выгодными, чем у заёмщиков без такой отметки.
Если после проверки отчёта выяснилось, что долгов больше, чем вы рассчитывали, — просрочки, судебные приказы, долги у приставов или чужие кредиты, — не обязательно разбираться в одиночку. Оставьте заявку и кратко опишите ситуацию: юрист бесплатно проведёт первичный разбор, покажет карту вариантов, от переговоров и реструктуризации до банкротства, и подскажет, с чего начать в вашем случае. Оплачивать услугу и принимать решение сразу не требуется: сначала вы просто понимаете своё положение и варианты.
Частые заблуждения о кредитной истории
Большинство вредных решений люди принимают не из-за незнания, а из-за популярных мифов о кредитной истории. Разберём самые частые.
- Миф: историю можно удалить за деньги. На самом деле достоверные записи не удаляются ни при каких оплатах: закон такой возможности не предусматривает. Исправляются только ошибочные данные, и процедура бесплатна. Предложения «очистить досье» — мошенничество.
- Миф: проверка своей истории снижает рейтинг. Нет: собственные запросы к снижению рейтинга не приводят. Рейтингу и решению банков мешают частые запросы от кредиторов, то есть ваши заявки на новые кредиты, а не самопроверка.
- Миф: кредит закрыт — значит, карта закрыта. Нет: погашение долга и закрытие счёта — разные действия. Пока счёт открыт, банк может списывать плату за обслуживание, и на этой копеечной задолженности в истории растут просрочки.
- Миф: отказ банка — это точно плохая история. Не обязательно: банк смотрит ещё на доход, долговую нагрузку и внутренний скоринг. Причину отказа стоит искать в отчёте, но не всегда она там единственная.
- Миф: нет кредитов — история идеальная. Пустая история — это отсутствие данных, а не доказанная надёжность. Для крупного кредита банку часто важнее видеть несколько аккуратно выплаченных договоров, чем полное отсутствие кредитного опыта.
- Миф: банкротство стирает кредитную историю. Нет: отметка о процедуре остаётся в истории и учитывается банками, при этом обязательства действительно списываются по решению суда. Это правовое решение проблемы долга, а не способ «перезаписать» прошлое.
Чек-лист: как разобраться в своей кредитной истории за один вечер
Состояние своей кредитной истории можно понять за один вечер, достаточно пройти пять коротких шагов. Вот готовый порядок действий:
- Запросите на Госуслугах сведения о бюро кредитных историй — получите список всех БКИ со своей историей.
- Скачайте отчёты в каждом бюро — дважды в год в каждом из них это бесплатно.
- Сверьте личные данные и перечень договоров: все ли кредиты, карты, займы и поручительства вам знакомы.
- Отметьте проблемные места: ошибки в данных, незнакомые договоры, просрочки, открытые счета с остатками, частые запросы от организаций.
- Примите решение по каждой находке: ошибку — оспорить заявлением кредитору или в бюро, долг — закрыть или обсудить с кредитором, незнакомый кредит — проверить через банк и полицию.
Если пятый пункт вызывает затруднения, например долгов много, уже есть судебные приказы или на вас оформлены чужие займы, оставьте заявку на бесплатную консультацию. Кратко опишите ситуацию, и юрист первично разберёт её, объяснит варианты, от переговоров с кредиторами до процедуры банкротства, и поможет выбрать законный путь. Оставить заявку не значит обязаться платить или сразу решаться на процедуру: сначала вы получаете разбор своей ситуации и понимаете, что делать дальше.
Часто задаваемые вопросы
Что такое кредитная история простыми словами?
Кредитная история — это досье заёмщика со всеми его кредитами, займами, платежами и просрочками, а также заявками и запросами организаций. Оно формируется автоматически и хранится в бюро кредитных историй. По этому документу банки решают, выдавать ли вам новый кредит и на каких условиях.
Где посмотреть свою кредитную историю бесплатно?
Бесплатно — напрямую в каждом бюро кредитных историй, где хранится ваша история: дважды в год отчёт выдаётся без оплаты. Сначала через Госуслуги получите список своих бюро, затем запросите отчёт на сайте бюро, в его офисе, письмом или телеграммой.
Можно ли узнать кредитную историю через Госуслуги?
Через Госуслуги доступна услуга «Сведения о бюро кредитных историй»: в личный кабинет приходит список бюро, где хранится ваше досье. Сам отчёт выдаёт конкретное БКИ после подтверждения личности, обычно онлайн за несколько минут.
Сколько лет хранится кредитная история?
Записи хранятся семь лет с момента последнего изменения по каждой записи, а не по всей истории сразу. Если долг активен, кредитор регулярно обновляет запись, и срок начинается заново, поэтому переждать долг не получится.
Можно ли удалить или обнулить кредитную историю?
Достоверные записи удалить нельзя: закон не предусматривает «очистки» истории по желанию заёмщика, а предложения сделать это за деньги исходят от мошенников. Исправляются только ошибочные данные, бесплатным заявлением кредитору или в бюро. После полного исполнения обязательств записи со временем аннулируются по истечении семилетнего срока.
Почему банк отказал, если кредитная история хорошая?
Решение принимается по совокупности факторов: доход, долговая нагрузка, внутренний скоринг банка, состав обязательств. Высокий рейтинг бюро не гарантирует одобрение, у каждого банка своя модель оценки и свои требования к заёмщику.
Как узнать, не оформили ли на меня кредит мошенники?
Проверьте отчёты во всех своих бюро и особенно информационную часть: незнакомые договоры, заявки или отказы — тревожный признак. При обнаружении подайте заявление кредитору о том, что договор вы не заключали, оспорьте запись в бюро, обратитесь в полицию и установите самозапрет на кредиты через Госуслуги или МФЦ.
Что происходит с кредитной историей после банкротства?
В кредитной истории появляется отметка о завершённой процедуре банкротства, и банки видят её при новых заявках: по закону о проведённой процедуре нужно сообщать при обращении за кредитом в течение пяти лет. Это правовая процедура списания долгов, а не «очистка» истории. Дальнейшая репутация строится новыми аккуратными платежами и временем.