Как проверить кредитную историю и кредитный рейтинг: все способы получения отчета через БКИ бесплатно
Коротко: проверить кредитную историю в 2026 году можно бесплатно — два раза в год в каждом бюро кредитных историй (БКИ) отчет выдают без оплаты. Сначала через Госуслуги узнайте список бюро, где хранится ваша история, затем запросите кредитный отчет на официальном сайте каждого бюро, подтвердив личность. Кредитный рейтинг бюро рассчитывают бесплатно в личном кабинете, как правило, без ограничения по числу просмотров.
Что такое кредитная история и кредитный отчет
Кредитная история — это досье заемщика: сведения обо всех кредитах, займах, поручительствах и платежной дисциплине, которые банки, микрофинансовые организации (МФО) и другие кредиторы обязаны передавать в бюро кредитных историй. Кредитный отчет — это документ, выписка из БКИ, в которой эти сведения собраны в читаемом виде. То есть история — это сами данные, а отчет — способ увидеть их своими глазами.
Формируется это досье без вашего участия: как только вы подаете заявку на кредит или подписываете договор, кредитор передает информацию в одно или несколько бюро. Банки по закону передают данные минимум в два БКИ, поэтому у активного заемщика история обычно хранится сразу в нескольких местах. Правовая основа — Федеральный закон № 218-ФЗ «О кредитных историях»: он определяет, какие сведения собираются, кто имеет к ним доступ и как их оспорить.
На практике люди чаще всего обнаруживают в отчете три сюрприза: забытые микрозаймы, которые давно погашены, но остались «висеть» в информационной части; технические ошибки — например, просрочка, которой не было; и кредиты, оформленные мошенниками по чужим документам. Все три случая решаемы, но только если вы о них знаете. Поэтому проверка кредитной истории — это не формальность, а базовая финансовая гигиена, как проверка выписки по карте.
Из чего состоит кредитная история
Кредитный отчет состоит из четырех частей, и в каждой — своя информация:
- Титульная часть — данные, по которым вас идентифицируют: ФИО, дата рождения, паспортные данные, при наличии СНИЛС и ИНН. Здесь первым делом ищут чужие записи: если паспорт в отчете не ваш — это сигнал о серьезной ошибке или мошенничестве.
- Основная часть — ядро досье: все обязательства с суммами, сроками и статусами, история платежей, просрочки, сведения о поручительстве, а также о процедурах банкротства, если они были. Кроме кредитов сюда по судебным решениям могут попадать долги за ЖКХ, связь и алименты.
- Закрытая часть — сведения о том, кто выдал кредит, кому передали долг при переуступке (например, коллекторскому агентству) и какие организации запрашивали вашу историю. Для самого заемщика этот раздел показывают по запросу.
- Информационная часть — ваши заявки на кредиты и решения по ним: где отказали и по какой причине, а также зафиксированные просрочки длительностью свыше 90 дней.
Практический смысл разделения простой: если банк отказал без объяснений — смотрите информационную часть, там указана причина. Если коллектор требует долг, которого вы не знаете, — смотрите закрытую часть и ищите, кому и когда была передана задолженность.
Сколько хранится кредитная история и когда она аннулируется
Каждая запись кредитной истории хранится 7 лет с момента последнего изменения этой записи — норма действует с 2022 года, и в 2026-м она остается актуальной. Когда срок выходит, а запись не обновлялась, она аннулируется. Эти 7 лет считаются не для всей истории целиком, а по каждой сделке отдельно.
Отсюда частое и опасное заблуждение: «не платить несколько лет — и запись исчезнет». Не исчезнет. Пока долг не погашен, банк ежемесячно обновляет запись о задолженности, и 7-летний срок каждый раз начинает отсчет заново. Записи о просрочках, напротив, не стираются по желанию: даже добросовестно выплаченный кредит с просрочками останется в истории до истечения срока хранения. Проверить актуальную норму можно в разъяснениях Банка России.
Кредитный рейтинг: что это и чем он отличается от кредитной истории
Отличие простое: кредитная история — сами данные о ваших кредитах и платежах, а кредитный рейтинг — число от 1 до 999, которое бюро рассчитывает на основе этих данных и которое показывает, насколько надежным заемщиком вы выглядите. В документах встречаются разные названия одного и того же: персональный кредитный рейтинг (ПКР) у НБКИ, индивидуальный рейтинг субъекта (ИРС) у Объединенного кредитного бюро (ОКБ). Методики у бюро свои, но требования к ним устанавливает Банк России.
Ориентиры по шкалам выглядят так:
| Уровень | ПКР НБКИ, баллы | ИРС ОКБ, баллы |
|---|---|---|
| Очень высокий | 928–999 | 875–999 |
| Высокий | 819–927 | 794–874 |
| Средний | 696–818 | 571–793 |
| Низкий | 1–695 | 1–570 |
Сравнивать баллы разных бюро напрямую нельзя: данные в них разные, поэтому и рейтинг в НБКИ и ОКБ у одного человека может заметно отличаться. Ориентироваться имеет смысл на динамику своего рейтинга в одном и том же бюро.
И еще одно честное ограничение: рейтинг — информационный показатель. Он помогает быстро понять, как вас видят кредиторы, но не гарантирует одобрение: банк дополнительно оценивает доход, занятость и показатель долговой нагрузки (ПДН) — долю обязательных платежей в ежемесячном доходе. Если платежи «съедают» больше половины дохода, возможен отказ даже с высоким рейтингом. Запрос собственного рейтинга его не снижает — это самопроверка, а не заявка на кредит.
Зачем и когда проверять кредитную историю
Проверять кредитную историю стоит минимум дважды в год, а также в нескольких конкретных ситуациях, когда промедление может стоить денег, времени или шансов на одобрение. Самопроверка бесплатна, ничего не портит и обычно занимает несколько минут.
Поводы, при которых отчет стоит открыть безотлагательно:
- Перед заявкой на крупный кредит или ипотеку — лучше за 2–3 месяца: этого времени обычно достаточно, чтобы исправить ошибку или закрыть лишние обязательства.
- После полного погашения кредита — убедиться, что долг числится закрытым, а остаток нулевой. Типичная ошибка: человек гасит кредитку и перестает следить, а карта остается открытой с лимитом, который банки считают долговой нагрузкой.
- После утери паспорта — проверить, что по документу не оформили займы.
- Если банки начали массово отказывать — причина почти всегда видна в отчете: просрочка, ошибка, высокая нагрузка или частые заявки.
- Если пришло требование по незнакомому долгу — звонок коллектора или письмо о кредите, который вы не оформляли, требует немедленной проверки информационной и закрытой частей.
- При разборе долговой ситуации с юристом — отчет помогает «собрать ситуацию в цифрах» и выбрать между реструктуризацией, кредитными каникулами, мировым соглашением и банкротством.
В нашей практике люди чаще всего приходят к проверке с двумя запросами: «отказали в ипотеке и не говорят почему» и «на меня оформили займ, которого я не брал». Обе ситуации решаются тем же первым шагом — бесплатной выпиской из БКИ.
Как узнать, в каком бюро хранится ваша кредитная история
Список бюро, где хранится ваша кредитная история, выдает Центральный каталог кредитных историй (ЦККИ) Банка России — это база, в которой зафиксировано, в каких именно БКИ лежат ваши данные. Самый простой путь — запрос через Госуслуги: откройте услугу «Сведения о бюро кредитных историй», проверьте автоматически заполненные данные и отправьте запрос. Ответ со списком бюро и ссылками на их сайты придет в личный кабинет, как правило, в течение рабочего дня.
Альтернативные способы: запрос на сайте Банка России (для него нужен код субъекта кредитной истории), обращение через банк, в само БКИ, к нотариусу или почтой. Код субъекта — это комбинация из 4–15 букв и цифр, аналог PIN-кода. Если вы его не знаете, новый код можно оформить через любой банк или бюро — услуга может быть платной, поэтому через Госуслуги обычно проще и быстрее.
Получив список, не удивляйтесь, если бюро окажется несколько: НБКИ — крупнейшее бюро страны, ОКБ хранит данные заемщиков СберБанка, работает и Бюро кредитных историй «Скоринг Бюро», и другие квалифицированные бюро. Бесплатный лимит — два отчета в год — считается отдельно в каждом бюро, поэтому полную картину можно собрать без затрат. Жителям Москвы и других городов, где есть офисы приема бюро, доступен и личный визит — это тот же запрос, только на бумаге.
Как проверить кредитную историю бесплатно: пошаговая инструкция
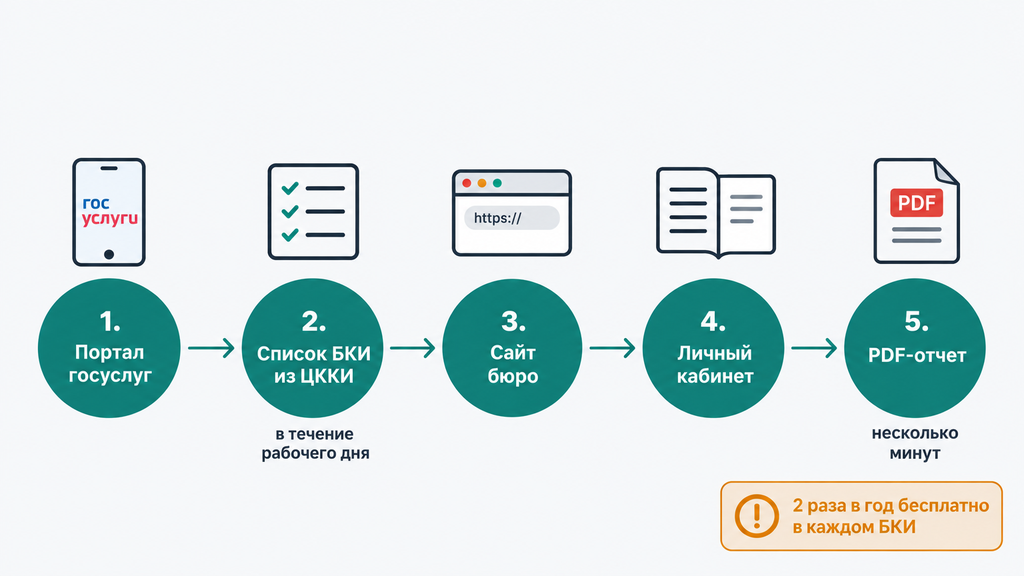
Бесплатно проверить свою кредитную историю можно за пять шагов: получить список БКИ через Госуслуги, зарегистрироваться на сайте нужного бюро, подтвердить личность, запросить кредитный отчет и сохранить его в PDF. Онлайн-отчет содержит те же сведения, что и бумажный, поэтому для большинства повседневных задач — сверки с банком, спора с кредитором — его достаточно. Если же документ нужен для суда или госоргана, скорее всего, потребуется версия на бумажном носителе.
- Подготовьте подтвержденную учетную запись на Госуслугах. Это ключ ко всему процессу: она нужна и для запроса списка бюро, и для быстрой регистрации на сайтах большинства БКИ.
- Запросите список бюро через ЦККИ. На Госуслугах откройте услугу «Сведения о бюро кредитных историй» и отправьте запрос. Ответ придет в личный кабинет обычно в течение рабочего дня.
- Зарегистрируйтесь на сайте каждого бюро из списка. Вход обычно делается через Госуслуги в один клик: вручную вводить паспортные данные не потребуется.
- Запросите кредитный отчет в личном кабинете. Данные для идентификации стандартные: ФИО, дата рождения, паспорт, при наличии СНИЛС. Электронный отчет формируется обычно за несколько минут.
- Скачайте и сохраните отчет в PDF. Храните файлы: при оспаривании ошибок или споре с коллекторами они понадобятся. Проверьте историю во всех бюро из списка — данные в них могут различаться.
Про лимиты и цены на 2026 год: два отчета в год в каждом БКИ — бесплатно, при этом минимум один раз в год — на бумажном носителе. Все последующие запросы платные по тарифам бюро: суммы у каждого БКИ свои, актуальную стоимость проверяйте на его официальном сайте. Лимит не «сгорает» в целом по стране: он действует в каждом бюро отдельно, поэтому полная проверка по всем своим БКИ обычно обходится бесплатно.
Можно ли проверить кредитную историю по фамилии или паспортным данным
Только по фамилии узнать кредитную историю нельзя — закон требует идентифицировать человека, а паспортные данные нужны именно для этого подтверждения. То есть формулировка «проверка по паспорту» корректна: вы вводите паспортные данные и подтверждаете личность через Госуслуги или иной способ. А вот сервисы, которые обещают «отчет по одной фамилии без регистрации», — либо мошенники, либо сборщики персональных данных для перепродажи. Настоящую выписку выдают только сами бюро и организации с официальным соглашением с ними.
С чужой историей строгость еще выше. Узнать кредитную историю другого человека законно нельзя — ни родственника, ни супруга, ни «по договоренности». Исключения две: вы его законный представитель с нотариальной доверенностью, либо вы организация, и человек дал письменное согласие на запрос — так работают банки при рассмотрении заявки. Даже банки без такого согласия получают доступ только к информационной части. Если приложение или сайт предлагают «проверить кредитную историю человека по фамилии» — это нарушение закона и верный способ потерять деньги или данные.
Способы получить кредитный отчет: сравнение и критерии выбора
Кредитный отчет можно получить четырьмя способами: напрямую в БКИ, через Госуслуги и ЦККИ, в бумажном виде или через сторонние сервисы — они различаются скоростью, ценой и удобством. Сама информация во всех случаях одна и та же, различается только путь к ней.
| Способ | Время | Стоимость | Кому подходит |
|---|---|---|---|
| Сайт БКИ: НБКИ, ОКБ («Кредистория»), «Скоринг Бюро» и другие из госреестра | Обычно несколько минут | 2 отчета в год бесплатно, далее по тарифу бюро | Плановая проверка и контроль своей истории |
| Госуслуги + ЦККИ | Как правило, в течение рабочего дня | Бесплатно | Узнать, в каких бюро хранится история, и получить ссылки на них |
| Бумажный отчет: почта, телеграмма, офис бюро | От нескольких дней до недель | Один из двух бесплатных отчетов, далее платно | Когда нужен документ «на бланке» для суда или госорганов |
| Сторонние сервисы и приложения: «ЕГОВ» и приложение «ЕГОВ Мобайл», маркетплейс «Сравни» и другие финансовые агрегаторы | Минуты | Часто платная подписка после пробного периода | Регулярный мониторинг — если условия и списания понятны и устраивают |
Как выбрать, не переплачивая:
- Проверьте статус организации. БКИ должно быть в госреестре Банка России; у сторонних сервисов смотрите, на основании какого соглашения с бюро они работают.
- Посчитайте цену после бесплатного лимита. Основной вопрос не «сколько стоит первый отчет», а «сколько будет стоить проверка каждый месяц».
- Прочитайте условия подписки. Типичная ситуация из практики: человек оформляет «бесплатный персональный кредитный отчет» в приложении, через неделю с карты списывается абонентская плата. Это законно, если прописано в оферте, но неприятно. Автопродление можно отключить в настройках, а сам отчет — всегда получить напрямую в бюро бесплатно.
- Оцените, что вам реально нужно. Разовая проверка перед ипотекой — путь через Госуслуги и сайт бюро. Нужен постоянный контроль и уведомления — смотрите сервисы с мониторингом, сопоставив тарифы.
Компромисс здесь простой: напрямую в БКИ — бесплатно, но чуть больше действий; сторонние сервисы — быстро и с уведомлениями, но за подписку. Условия и тарифы конкретных сервисов в 2026 году проверяйте на их официальных сайтах — они меняются. Платный сервис не «раскрывает» больше данных, чем бесплатная выписка из БКИ: состав отчета определен законом.

Как проверить кредитный рейтинг бесплатно
Кредитный рейтинг бесплатно проверяют в личном кабинете бюро: ПКР в НБКИ доступен без ограничения числа просмотров, а индивидуальный рейтинг в сервисах ОКБ обновляется при каждом входе. Платить за сам факт расчета рейтинга не нужно — бюро зарабатывают на дополнительных подписках, а базовый показатель показывают бесплатно.
Как это выглядит на практике:
- НБКИ. Зарегистрируйтесь на официальном сайте бюро, войдите через Госуслуги и откройте раздел персонального кредитного рейтинга. ПКР рассчитывается по методике НБКИ в баллах от 1 до 999 и может пересматриваться со временем, даже если новых кредитов не появлялось: старые записи выходят из расчетного периода.
- ОКБ и платформа «Кредистория». Вход через Госуслуги, Сбер ID или Т-ID; рейтинг отображается в личном кабинете и пересчитывается при входе. Там же обычно видна расшифровка — какие факторы прибавили баллы, а какие отняли.
На частый вопрос «какой рейтинг нужен для одобрения кредита» честный ответ один: заранее точного порога не существует. Каждый банк использует свои модели и смотрит совокупность факторов — доход, стаж, нагрузку, заявки за последние месяцы. Практический ориентир такой: при среднем и высоком рейтинге шансы на стандартные условия заметно выше, при низком банк, скорее всего, либо откажет, либо предложит ставку выше рыночной. Проверяйте рейтинг раз в 1–3 месяца и обязательно перед крупной заявкой — так вы увидите проблему до того, как за нее «заплатите» отказом.
Как сделать анализ кредитной истории: что проверить в отчете
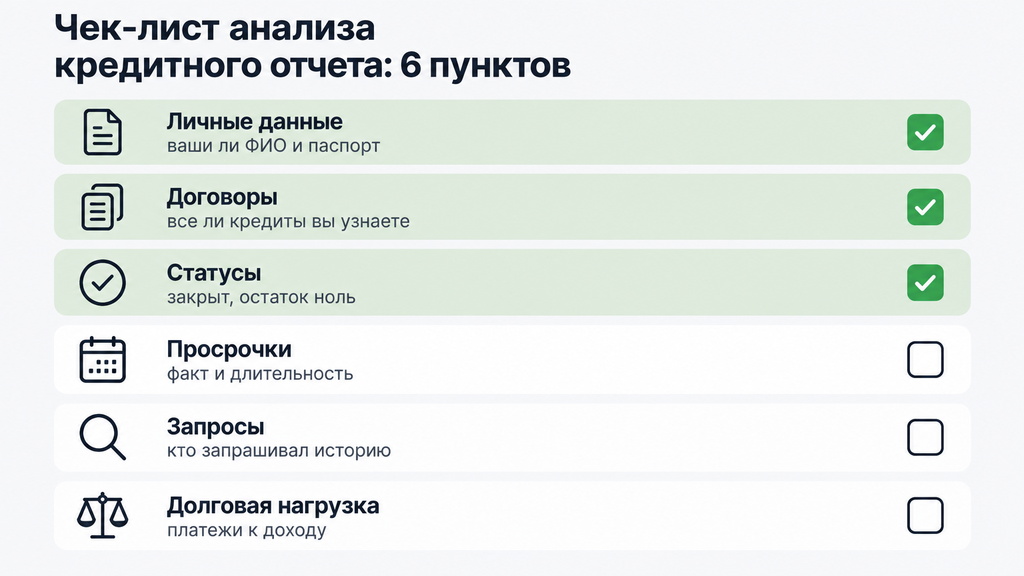
Анализ кредитной истории — это последовательная проверка шести блоков отчета: личных данных, перечня договоров, статусов, просрочек, запросов и долговой нагрузки. На это уходит 15–20 минут, а по итогу вы точно знаете, что видит о вас банк.
- Титульные данные. ФИО, паспорт, дата рождения — все должно быть вашим и актуальным. Старый паспорт в титульной части сам по себе не ошибка: вы просто меняли документ. А вот чужая фамилия или незнакомый паспорт — повод для немедленного оспаривания.
- Перечень договоров. Пройдитесь по каждому: все ли кредиты, займы и карты вы узнаете? Всплывают забытые рассрочки и микрозаймы — это нормально, важно, чтобы вы могли их подтвердить.
- Статусы договоров. Погашенные кредиты должны стоять со статусом «закрыт» и нулевым остатком. Сохраняйте справки о погашении: при расхождении они ускоряют исправление в разы. Неиспользуемая кредитка с открытым лимитом — тоже находка: ее стоит закрыть официально, через заявление в банк.
- Просрочки. Смотрите и на сам факт, и на длительность. Разовая просрочка в пару дней и систематические задержки на 60+ дней — для банка разные истории.
- Запросы. В отчете видно, кто и когда запрашивал вашу историю. Незнакомая организация — вопрос, на который стоит найти ответ: согласие вы, скорее всего, давали сами, но вспомнить обстоятельства полезно.
- Долговая нагрузка. Посчитайте, какую долю дохода занимают ежемесячные платежи. Ориентир банков: выше 50% — высокая нагрузка, и это частая причина отказов даже без единой просрочки.
Пример расчета нагрузки: доход 80 000 ₽, платежи по двум кредитам и карте — 36 000 ₽. Делим: 36 000 / 80 000 = 45%. Формально вы аккуратный плательщик, но банки уже видят нагрузку близкой к критической — новая заявка на кредит будет рискованной. И напоминание: если один и тот же кредит отражен в отчетах двух бюро, складывать его в нагрузке дважды не нужно — это одна задолженность.
Что делать, если в кредитной истории ошибка или чужой кредит
Если в кредитной истории ошибка или чужой кредит, действуйте по алгоритму: заявление об оспаривании в БКИ, параллельное обращение к кредитору, а при признаках мошенничества — заявление в полицию и самозапрет на кредиты. Заметили и молчать — худшая стратегия: ошибка продолжает влиять на рейтинг и отказы, пока ее не исправят.
- Соберите подтверждения. Справка о погашении, выписки по счету, договор — то, что доказывает вашу версию. Заявление с приложенными документами рассматривается быстрее и точнее.
- Подайте заявление об оспаривании в БКИ, где хранится неверная запись. Бюро обязано направить запрос источнику данных и дать мотивированный ответ — по общему правилу в течение 20 рабочих дней.
- Обратитесь и к кредитору, который передал сведения. При прямом обращении кредитор обязан подтвердить данные либо исправить их и передать корректную версию в БКИ, как правило, в срок до 10 рабочих дней.
- При признаках мошенничества — в полицию. Заявление в БКИ само по себе не аннулирует чужой договор: нужны правоохранительные шаги — обращение с заявлением и проверка факта. Дополнительно установите самозапрет на кредиты через Госуслуги — это бесплатная отметка, при которой банки и МФО обязаны отказывать в выдаче на ваше имя, пока вы ее не снимете.
- Если источник настаивает на своей версии — спор решается в суде. Здесь и пригодятся сохраненные отчеты, справки и переписка.
Две частые ошибки, которые усложняют ситуацию: игнорировать запись в надежде, что «оно само рассосется», и платить по чужому кредиту, чтобы «отстали звонившие». Первое затягивает исправление, второе может быть расценено как признание долга. Неясно, чей долг и откуда он взялся, — это тот случай, когда полезно показать документы юристу до любых платежей.
Как улучшить кредитную историю и поднять кредитный рейтинг законно
Улучшить кредитную историю законно можно только двумя рычагами: безупречной платежной дисциплиной и снижением долговой нагрузки. Достоверные записи о просрочках удалить нельзя — они хранятся до 7 лет, а предложения «очистить кредитную историю за деньги» — это мошенничество: ни одна компания не может легально убрать из отчета правдивую информацию.
Что реально работает:
- Платите заранее. Платеж может зачисляться не мгновенно, поэтому вносите его минимум за день до даты платежа — техническая просрочка из-за «не успело уйти» портит историю чаще, чем хотелось бы.
- Закройте текущие просрочки, даже на маленькие суммы. Просрочка в 50 ₽ для банка — такой же красный флаг, как и крупная.
- Снизьте нагрузку. Закройте неиспользуемые карты и мелкие долги; при нескольких дорогих кредитах обсудите с банком рефинансирование — объединение кредитов в один с более комфортным платежом.
- Не подавайте много заявок подряд. Каждая заявка фиксируется; серия отказов за короткий срок воспринимается банками как сигнал финансовых трудностей.
- Осторожно с МФО. Займы «до зарплаты» в отчете работают против доверия банков. Если нужно «нарастить» пустую историю, аккуратный способ — кредитка с небольшим лимитом и грейс-периодом.
Сервисы вроде «ЕГОВ» — это инструменты мониторинга: они показывают отчет и рейтинг, иногда дают рекомендации «как поднять кредитный рейтинг». Для контроля такие функции могут быть полезны, но границы у них жесткие: никакое приложение не удалит достоверную просрочку и не «прокачает» рейтинг иначе, чем описанные выше шаги. Перед оформлением подписки читайте условия и стоимость — особенно в приложениях, где пробный период автоматически превращается в платный.
Сроки честно: значимые улучшения рейтинга при аккуратном поведении обычно видны через несколько месяцев, полная «реабилитация» после серьезных просрочек может занять год и больше. Результат зависит от исходной ситуации, и гарантировать конкретный балл к конкретной дате не может никто.
Ошибки и заблуждения при проверке кредитной истории
Большинство заблуждений о кредитных историях сводится к двум крайностям: люди переоценивают вред от собственной проверки и недооценивают риск чужих записей в отчете. Вот самые живучие из них.
- Миф: «Проверка портит рейтинг». Факт: запрос собственной истории — самозапрос, он не влияет на оценку. Понижают рейтинг заявки на новые кредиты в банки и МФО.
- Миф: «История одинакова во всех бюро». Факт: кредиторы передают данные выборочно, поэтому в НБКИ и ОКБ у вас могут быть разные наборы записей и разные баллы. Проверяйте все бюро из своего списка ЦККИ.
- Миф: «Если не брать кредиты, история хорошая». Факт: у такого человека история пустая — это нейтрально, а не «хорошо». Для ипотеки пустая история иногда даже мешает: банк не видит, как вы обращаетесь с долгами.
- Миф: «Через 7 лет долги аннулируются». Факт: аннулируются только записи без обновлений. Пока долг не закрыт, кредитор обновляет запись, и срок каждый раз отсчитывается заново.
- Миф: «Мою историю может посмотреть кто угодно». Факт: доступ есть у вас, ваших представителей по доверенности и организаций с вашим письменным согласием. Сам факт запроса фиксируется в отчете — его можно и нужно отслеживать.
Когда проверка кредитной истории — первый шаг к решению проблемы с долгами
Если кредитный отчет показывает просрочки, судебные приказы и переуступку долга коллекторам, проверка истории — это первый и обязательный шаг к выбору законного решения: от реструктуризации до банкротства. Судебный приказ — упрощенное судебное решение, которое выносится без вызова сторон и которое можно отменить при соблюдении срока. Пока картина не собрана в цифрах — сколько долгов, кому, с какими статусами — любой выбор будет вслепую.
Ситуация «платежи занимают больше половины дохода, а просрочки уже начались» — не приговор и не повод для самообвинения: доход снизился, условия изменились, это случается с самыми ответственными людьми. Варианты законного выхода есть, но у каждого свои условия: реструктуризация и кредитные каникулы — когда трудности временные; мировое соглашение — когда есть шанс договориться с кредитором; банкротство физического лица — процедура, при которой суд может освободить от непосильных обязательств, но у нее жесткие требования к сумме долга, имуществу и поведению заемщика, поэтому подходит она не всем.
Если после анализа отчета непонятно, что делать с долгами, — можно обратиться к нам: по процедуре банкротства и по любому другому юридическому вопросу, связанному с кредитами и взысканием. Оставьте заявку и кратко опишите ситуацию: специалист бесплатно проведет первичный разбор, объяснит риски и покажет карту вариантов. Оплачивать услугу и принимать решение сразу не нужно — цель первого шага только в том, чтобы вы поняли свое положение и действовали осознанно.
Часто задаваемые вопросы
Сколько раз в год можно бесплатно проверить кредитную историю?
Дважды в год в каждом бюро кредитных историй — бесплатно, при этом минимум один раз в год — на бумажном носителе. Дополнительные отчеты платные по тарифам бюро: суммы у каждого БКИ свои, актуальную стоимость в 2026 году проверяйте на официальном сайте. Просмотр кредитного рейтинга в личном кабинете бюро, как правило, не ограничен.
Можно ли узнать кредитную историю другого человека?
Нет, кредитная история относится к персональным данным и охраняется законом. Получить отчет может сам человек или его законный представитель по нотариальной доверенности, а организации — только с письменного согласия. «Проверка по фамилии» без подтверждения личности — признак мошеннического сервиса.
Проверка кредитной истории снижает кредитный рейтинг?
Нет. Запрос собственной истории и рейтинга — это самозапрос: он фиксируется в отчете, но оценку не ухудшает. Понижают рейтинг многочисленные заявки на новые кредиты в банки и МФО за короткий срок.
Почему кредитный рейтинг в разных бюро отличается?
Каждое бюро хранит свою часть данных и считает рейтинг по собственной методике, поэтому баллы НБКИ, ОКБ и других БКИ у одного человека не совпадают. Сравнивать стоит не абсолютные цифры, а динамику своего рейтинга в одном и том же бюро.
Как узнать кредитную историю в Беларуси (РБ)?
В Беларуси данные о кредитах собирает кредитный регистр Национального банка Республики Беларусь (НБ РБ). Кредитный отчет можно запросить через банк, интернет-банкинг или сервис регистра. Правила, лимиты и сроки отличаются от российских — актуальный порядок на 2026 год проверяйте на официальном ресурсе НБ РБ.
Что делать, если в отчете появился кредит, который я не оформлял?
Подайте заявление об оспаривании в БКИ и к кредитору, приложив документы, а при признаках мошенничества — обратитесь в полицию и установите самозапрет на кредиты через Госуслуги. БКИ обязано ответить в течение 20 рабочих дней. Платить по чужому кредиту не нужно — сохраняйте все документы по спору.
Как проверить кредитную историю, если никогда не брал кредитов?
Так же, как обычно: список бюро через Госуслуги, затем запрос отчета в каждом БКИ. У человека без кредитов история будет пустой или нулевой — проверка нужна, чтобы убедиться, что на ваше имя не оформлены чужие займы.
Можно ли узнать кредитный рейтинг бесплатно онлайн?
Да: персональный кредитный рейтинг бесплатно рассчитывается в личном кабинете НБКИ, индивидуальный рейтинг — в сервисах ОКБ, например на платформе «Кредистория». Вход выполняется через подтвержденные учетные записи — Госуслуги, Сбер ID и подобные. Проверяйте, что сайт бюро есть в госреестре Банка России.