Восстановление кредитной истории и кредитного рейтинга после банкротства
Банкротство не стирает кредитную историю: долги закрываются, а запись о процедуре остаётся в бюро кредитных историй, как правило, в течение 7 лет. Восстановление кредитной истории и кредитного рейтинга после банкротства начинается уже в первые месяцы после завершения процедуры: нужно проверить отчёты всех БКИ, исправить ошибки и постепенно собрать новую положительную историю на небольших управляемых продуктах. В следующих разделах понятный план действий, реальные сценарии и типичные ошибки, которые замедляют возвращение доверия банков.
Что происходит с кредитной историей после банкротства
После банкротства кредитная история не обнуляется: списанные долги получают статус закрытых, а в отчёте появляется отдельная запись о признании гражданина банкротом. Кредитная история это досье заёмщика; хранится оно в специальных организациях, которые называются бюро кредитных историй (БКИ). Данные туда передают банки и микрофинансовые организации (МФО), а по делам о банкротстве ещё и арбитражный суд с финансовым управляющим, то есть специалистом, которого суд назначает вести процедуру. Порядок формирования и хранения досье определяет закон № 218-ФЗ «О кредитных историях». Крупные бюро в России: НБКИ, ОКБ, «Эквифакс», «Скоринг Бюро»; сведения о человеке могут находиться сразу в нескольких из них.
Отсюда главный практический вывод: банк увидит факт банкротства при любой проверке, поэтому вопрос не в том, как спрятать процедуру, а в том, как выглядеть аккуратным заёмщиком после неё. Заблуждение «история обнуляется, и можно начинать с чистого листа» вредит именно тем, кто в него верит: человек не проверяет отчёты, а в них годами висят ошибки, которые искусственно занижают рейтинг.
Какие записи появляются в кредитном отчёте
После завершения процедуры в кредитной истории обычно фиксируются:
- статусы договоров, списанных в банкротстве (как правило, с формулировкой вида «договор закрыт, долг списан по решению суда»);
- запись о признании гражданина банкротом;
- даты начала и завершения процедуры;
- история старых просрочек, которые были до банкротства: они никуда не исчезают;
- перечень организаций, которые запрашивали вашу историю и когда.
Статусы в отчёте читаются так. «Закрыт»: обязательство прекращено. «Списан по решению суда»: долг прекращён процедурой банкротства, платить по нему не нужно. «Просрочен»: по договору числится непогашенная задолженность. Сами записи о банкротстве законны, и работать нужно с корректностью данных, а не с фактом процедуры: чаще всего проблема не в записи о банкротстве, а в том, что часть долгов так и осталась висеть как активные.
Сколько лет хранится информация о банкротстве
Запись о банкротстве остаётся в кредитной истории, как правило, 7 лет с момента завершения процедуры. В целом же кредитная история в бюро может храниться до 10 лет со дня последнего изменения сведений. Точный срок зависит от конкретной записи и редакции закона, поэтому на 2026 год проверьте актуальную норму в законе № 218-ФЗ. Отсчёт идёт не с даты решения суда, а с даты завершения процедуры и списания последнего долга.
| Ограничение | Срок | Что это значит на практике |
|---|---|---|
| Обязанность сообщать о банкротстве при получении кредита или займа | 5 лет | Требование ст. 213.30 закона № 127-ФЗ «О несостоятельности (банкротстве)». Банк всё равно увидит запись в БКИ, но сокрытие превращается в недостоверные сведения в анкете |
| Ограничение на повторное банкротство по заявлению самого гражданина | 5 лет | Вновь списать долги через собственное заявление в этот период, как правило, нельзя |
| Ограничение на руководящие должности в организациях | 3 года | Для обычных коммерческих организаций 3 года, в отдельных сферах (например, кредитных и страховых) дольше |
| Срок видимости записи в кредитной истории | около 7 лет | Ориентир, по которому банки оценивают «свежесть» процедуры; база бюро хранит сведения до 10 лет |
Пример расчёта: процедура завершена в марте 2026 года, последний долг списан тогда же. Ориентир по кредитной истории действует до весны 2033 года. Сообщать банку о банкротстве нужно до весны 2031 года, ограничение на руководящие должности действует до весны 2029 года.
Кредитный рейтинг после банкротства: почему он падает и как банки его оценивают
Кредитный рейтинг после банкротства снижается из-за свежей записи о процедуре и накопленных до неё просрочек. Восстанавливается он по мере появления новых корректных платежей. Рейтинг это балльная оценка надёжности заёмщика, которую считает скоринг: автоматизированная система, оценивающая человека по десяткам параметров. Единого «официального» балла на всю страну нет: у каждого банка и бюро своя модель, поэтому точные цифры вроде «банкротство отнимает 250 баллов» стоит воспринимать только как ориентировочные.
На решение банка обычно влияют такие факторы:
- История платежей. Главный параметр: старые просрочки, новые просрочки, аккуратность по действующим договорам.
- Запись о банкротстве. Имеет значение и то, как давно завершена процедура: чем свежее, тем настороженнее банк.
- Долговая нагрузка. Показатель долговой нагрузки (ПДН), то есть доля платежей по кредитам в ежемесячном доходе. Комфортный ориентир: до 30–40%.
- Количество заявок. Частые запросы в банки за короткий период скоринг читает как признак денежного дефицита.
- Длина кредитной истории. Длинная история с погашениями надёжнее короткой: полностью «чистый» заёмщик для банка тоже загадка.
- Разнообразие продуктов. Карта плюс небольшой кредит показывают умение обслуживать разные форматы обязательств.
Пример по ПДН: доход 70 000 ₽ в месяц, платежи по обязательствам 25 000 ₽; нагрузка около 36%, это верхняя граница комфортной зоны. Поэтому совет «сначала привести цифры в порядок, потом подавать заявку» это конкретное условие, от которого зависит решение банка, а не общая рекомендация. Отказ в одном банке тоже не означает закрытую дорогу: политика по бывшим банкротам у кредиторов различается.
Можно ли очистить кредитную историю после банкротства
Законной «очистки» кредитной истории не существует: корректную запись о банкротстве удалить нельзя, но можно исправить недостоверные сведения и вытеснить старый негатив новой положительной историей. Разница принципиальна. Очистка кредитной истории после банкротства это миф, на котором зарабатывают посредники. Исправление ошибок законно: если в отчёте неверные данные, бюро по закону № 218-ФЗ обязано их проверить и поправить.
| Миф | Как на самом деле |
|---|---|
| «Историю можно обнулить за деньги» | Корректную запись о банкротстве не вправе удалить ни бюро, ни посредники. Обсуждать можно только исправление недостоверных сведений |
| «Есть сервисы, которые имеют доступ к БКИ и „чистят“ записи» | Изменять корректные данные бюро не может ни при каком запросе третьих лиц: только источник данных (банк, МФО) подтверждает или исправляет сведения |
| «Через 7 лет запись исчезнет сама, можно ничего не делать» | Запись со временем действительно перестанет быть видимой, но без новой положительной истории кредиты останутся недоступными: пустая история после банкротства тоже мешает одобрению |
| «После банкротства банки не дадут ничего никогда» | Закон запрета не содержит. Решения зависят от банка, срока после процедуры, дохода и нового финансового поведения |
Риски обращения к «очистителям» конкретны: потеря денег, передача паспортных данных и доступов неизвестным лицам, потерянные месяцы, за которые можно было бы уже наработать положительную историю. Спокойная альтернатива одна: официальные заявления и последовательные действия.
Как проверить кредитную историю после банкротства
Чтобы проверить кредитную историю после банкротства, запросите через Госуслуги список БКИ, где хранятся ваши данные, и получите отчёт в каждом бюро (каждое даёт отчёт бесплатно дважды в год). Восстановление кредитной истории после банкротства начинается именно с проверки, а не с заявок на новые кредиты: без корректных отчётов любые дальнейшие шаги работают вхолостую.
- Авторизуйтесь на портале Госуслуг.
- Закажите услугу «сведения о бюро кредитных историй»: список придёт из ЦККИ, Центрального каталога кредитных историй Банка России.
- Запросите отчёт в каждом бюро из списка, на сайте самого бюро или через его сервис-партнёров.
- Сверьте отчёты между собой и с документами по вашему делу.
- Выпишите все расхождения: они станут основой для заявлений об исправлении.
Нюанс, который упускают чаще всего: один отчёт не вся картина. Банк, выдавший кредит, передаёт данные не во все бюро сразу, поэтому в НБКИ запись может быть уже исправленной, а в ОКБ или «Эквифакс» долг всё ещё висит активным с просрочкой.
Где заказать отчёт: Госуслуги, ЦККИ и БКИ
Маршруты запроса простые, и каждый занимает, как правило, от нескольких минут до пары дней:
- Госуслуги. Здесь получают список бюро, в которых хранится ваша история. Понадобится подтверждённая учётная запись.
- ЦККИ на сайте Банка России. Альтернативный способ узнать, где находятся ваши сведения.
- Сайты и приложения самих бюро. НБКИ, ОКБ, «Эквифакс», «Скоринг Бюро» и другие бюро дают отчёт после идентификации.
- Сервисы банков-партнёров. Многие банки показывают кредитную историю в личном кабинете, удобно для регулярного мониторинга.
Для идентификации обычно нужны паспортные данные, ИНН или СНИЛС. В каждом бюро отчёт дважды в год предоставляется бесплатно; дополнительные запросы могут быть платными, актуальные правила на 2026 год уточните на сайте конкретного бюро.
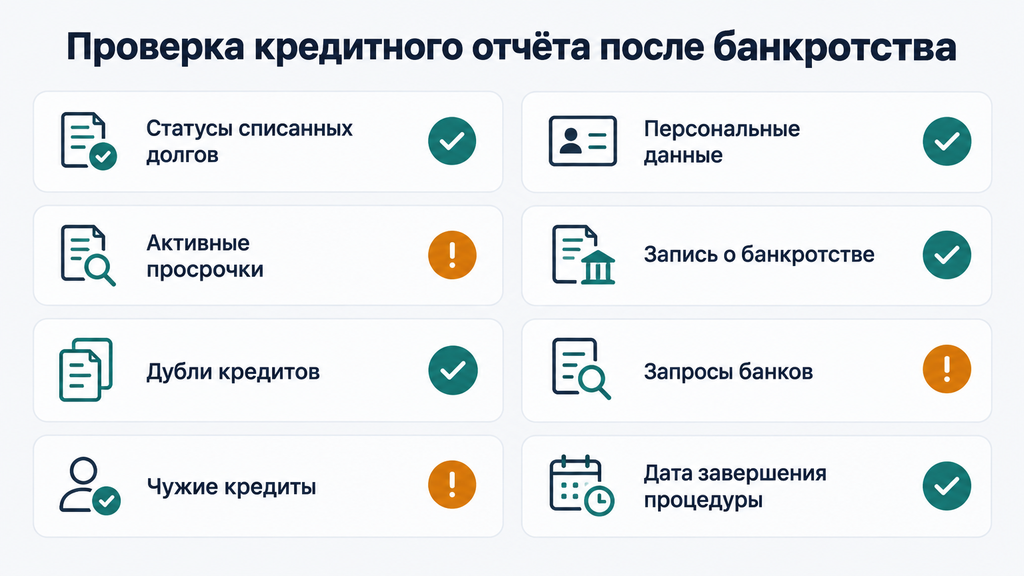
Что проверить в отчёте: чек-лист диагностики
Пройдите по отчёту каждого бюро по этому списку:
- все ли договоры, списанные в банкротстве, имеют статус «закрыт» или «долг списан по решению суда»;
- нет ли активных просрочек по договорам, которые уже прекращены процедурой;
- нет ли дублей: один и тот же кредит, отражённый дважды;
- нет ли чужих кредитов, попавших в историю из-за совпадения данных;
- верны ли ФИО, паспорт, ИНН, СНИЛС и адрес;
- указана ли запись о банкротстве и дата завершения процедуры;
- кто и когда запрашивал вашу историю;
- совпадают ли данные в разных бюро между собой.
Как это бывает на практике: у человека процедура завершена корректно, в двух бюро из трёх всё чисто, а в третьем три «активных» долга с просрочками, потому что кредиторы не передали сведения о списании. Человек подаёт заявки, получает отказы и не понимает почему, хотя решить всё можно парой письменных заявлений. Именно поэтому диагностику стоит пройти до, а не после первых отказов.
Как исправить ошибки в кредитной истории после банкротства
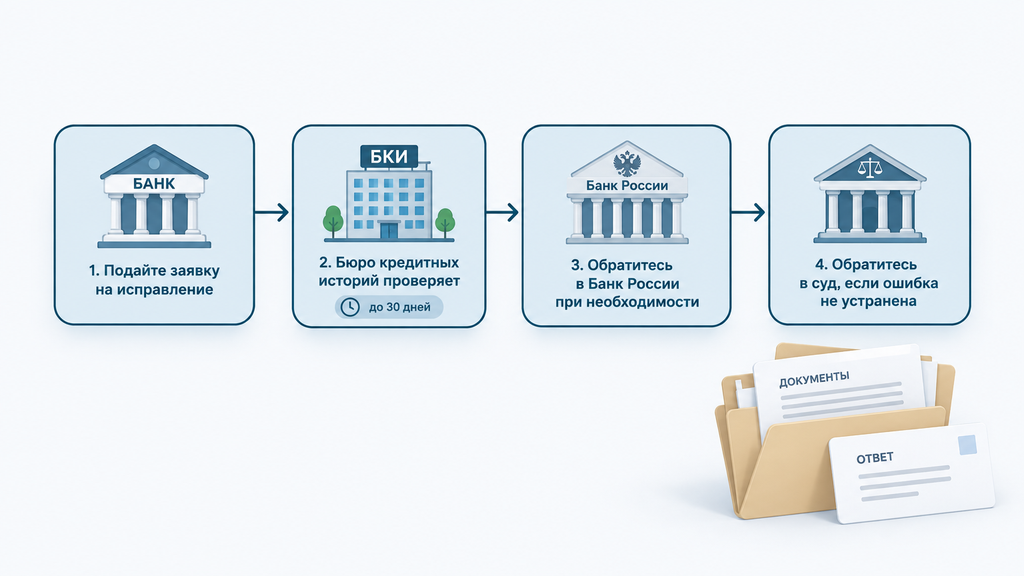
Чтобы исправить ошибку в кредитной истории, подайте письменное заявление в банк-источник и в БКИ, приложив определение суда о завершении процедуры. Бюро, по общему правилу, проверяет сведения в течение 30 дней. Самые частые ошибки в отчётах бывших банкротов выглядят так:
- списанный кредит числится активным с растущей задолженностью;
- по закрытому договору осталась «просрочка»;
- один кредит отражён дважды;
- в истории чужой заём из-за совпадения ФИО и даты рождения;
- проценты по прекращённому договору продолжают начисляться.
- Соберите документы: определение арбитражного суда о завершении процедуры, выписки из ЕФРСБ (Единый федеральный реестр сведений о банкротстве), выписки по счетам, ответы кредиторов.
- Направьте письменное заявление в банк или МФО, который передал неверные данные.
- Параллельно или следом подайте заявление в БКИ, где хранится ошибочная запись.
- Если источник данных не ответил или отказался исправлять, направьте жалобу в Банк России.
- Если и это не помогло, обращение в суд: такие споры, как правило, рассматриваются в порядке защиты прав потребителей.
Заявление в банк и БКИ: сроки и документы
В заявлении указывают: какие записи оспариваются (номер договора, наименование кредитора, суть неточности), на каком основании (определение суда о завершении процедуры), какие документы приложены и куда направить ответ; оставьте актуальные почту и телефон. Все обращения только письменно, с сохранением подтверждений отправки: скриншоты чатов и телефонные разговоры официальным основанием не считаются.
Механика такая: БКИ направляет запрос источнику данных, а банк обязан подтвердить сведения или передать исправленные. По общему правилу бюро работает по заявлению до 30 дней, банки-источники часто отвечают быстрее; точные сроки зависят от организации, проверьте их в актуальной редакции закона. Практический совет: начинайте с банка-источника и только потом с бюро. В большинстве случаев порядок «сначала банк» экономит время.
Что делать, если ошибки не исправляют
Если первый шаг не сработал, идите по уровням эскалации:
- Повторное письменное обращение в банк-источник с перечнем нарушенных сроков и копиями первого заявления.
- Жалоба в Банк России на источник некорректных данных.
- Иск в суд с требованием внести исправления; по таким делам, как правило, действует порядок защиты прав потребителей, актуальный порядок уточните на 2026 год.
Типичный сценарий из практики: женщина завершила процедуру, а в четырёх бюро у неё висели активные долги с просрочками. После письменных запросов с приложенным определением суда часть бюро актуализировала записи в течение нескольких недель, по остальным понадобилось повторное обращение. В итоге вместо «просрочек» в отчётах осталась корректная отметка о списании долгов, и оценка заёмщика заметно выросла. Результат здесь достижим, но не мгновенен и зависит от добросовестности каждого участника цепочки.
Отдельная ситуация: если кредиторы или коллекторы продолжают требовать оплатить списанные долги, это незаконные требования. Фиксируйте обращения письменно, храните переписку и ссылайтесь на определение суда о завершении процедуры.
Как восстановить кредитную историю после банкротства: пошаговый план на 2026 год
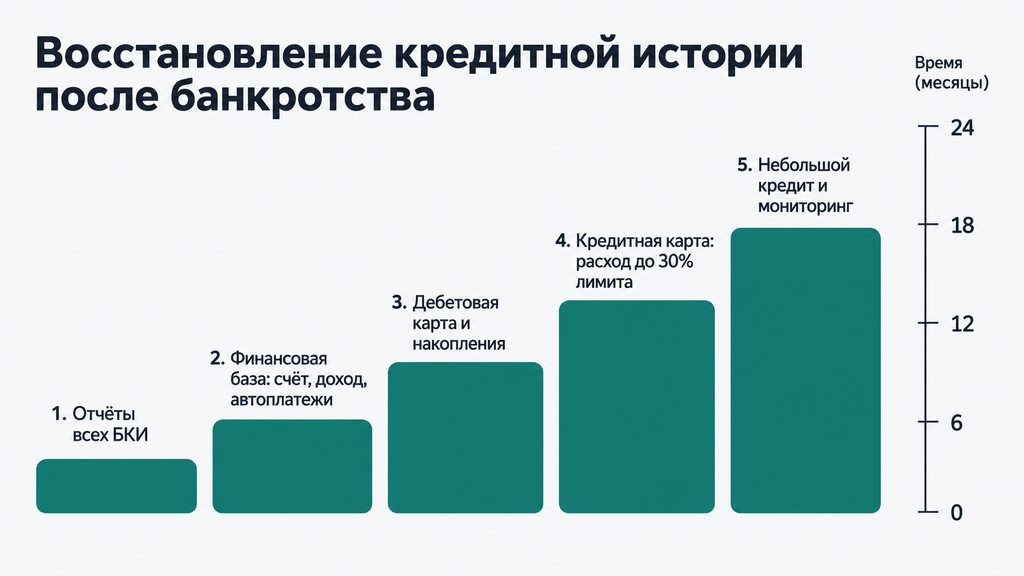
Восстановление кредитной истории после банкротства в 2026 году строится по последовательному плану: проверка отчётов всех бюро, приведение финансов в порядок, дебетовые продукты, одна кредитная карта с малым лимитом, небольшой кредит и регулярный мониторинг. Смысл плана в том, чтобы банк видел не старую просрочку, а человека с новой финансовой дисциплиной; именно на это смотрит скоринг.
- Месяцы 0–1: аудит отчётов всех БКИ. Запросите отчёты, исправьте ошибки по инструкции из предыдущего раздела. Частая ошибка: проверить только одно бюро и считать вопрос закрытым.
- Месяцы 1–3: финансовая база. Счёт с регулярными зачислениями, автоплатежи по ЖКХ, связи и налогам, учёт доходов и расходов. И не допускайте в этот период новой мелкой просрочки: любая свежая просрочка после банкротства выглядит для банка особенно тревожно.
- Месяцы 3–6: дебетовые продукты. Дебетовая карта и накопительный счёт с регулярным движением денег. Кредитную историю это напрямую не создаёт, зато формирует доверие «домашнего» банка. Массово подавать заявки на кредиты на этом этапе рано: сначала база.
- Месяцы 6–12: одна кредитная карта с малым лимитом. Подавайте заявку туда, где у вас счёт и виден доход. Правила пользования: тратить не более 30% лимита, гасить задолженность в льготный период полностью. Если выбрать весь лимит и платить только минимальный платёж, проценты растут, а пользы для истории почти нет.
- 12–24 месяца: небольшой потребительский кредит. Сумма, платёж по которой комфортен, срок 6–12 месяцев, платежи строго по графику без досрочного закрытия в первые месяцы. Цель здесь не деньги, а запись «обслуживает вовремя». И не подавайте заявки сразу в несколько банков.
- Постоянно: мониторинг. Раз в 3–6 месяцев сверяйте отчёты: в каждом бюро бесплатно даётся два запроса в год, при более частых проверках они становятся платными. Проверять историю только перед крупной покупкой не стоит.
Базовые правила дисциплины на весь срок: ПДН не выше 30–40%, пауза 3–6 месяцев между заявками, ноль новых просрочек. Первые заметные результаты у дисциплинированных заёмщиков обычно появляются в пределах 6–12 месяцев, устойчивая картина складывается в пределах одного-двух лет.
Как улучшить кредитную историю после банкротства: сравнение инструментов
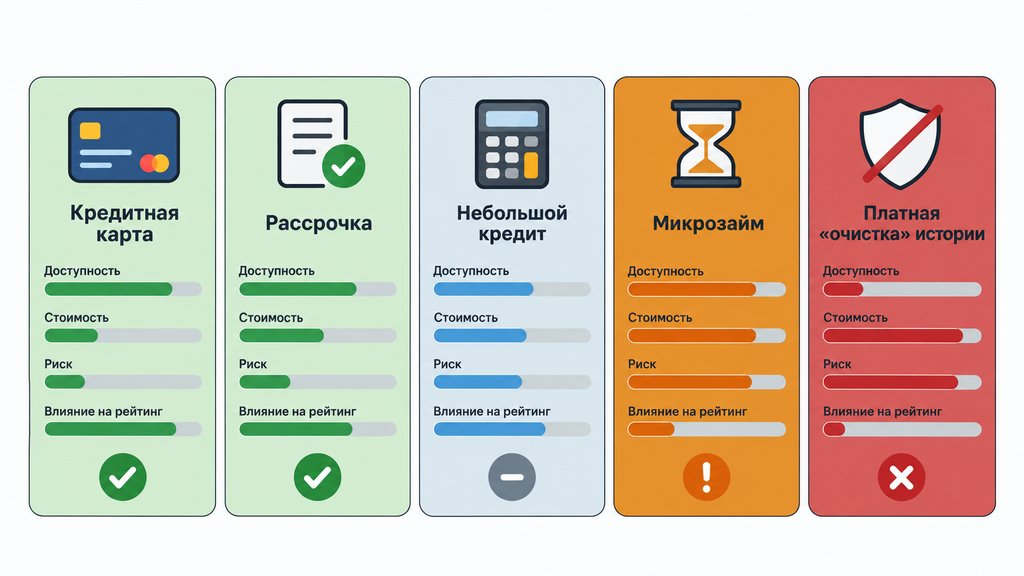
Самый безопасный способ улучшить кредитную историю после банкротства: кредитная карта с небольшим лимитом или магазинная рассрочка, которые вы гасите без единой просрочки. Худший вариант: микрозаймы и платные «программы очистки». Сравнение инструментов по единым критериям помогает выбрать вариант под свою ситуацию, а не под рекламное обещание.
| Инструмент | Доступность после банкротства | Стоимость | Главный риск | Кому подходит |
|---|---|---|---|---|
| Кредитная карта с малым лимитом | Средняя; чаще со второго года, в «своём» банке выше | Нулевая при гашении в льготный период | Выйти за грейс, импульсивные траты | Тем, у кого есть счёт с доходом и дисциплина |
| Обеспеченная (залоговая) карта | Высокая: лимит обеспечен вашим депозитом | Обычно дороже классических карт | Просрочка ведёт к списанию из залога | Тем, кому пока отказывают везде |
| Небольшой потребительский кредит | Ниже карты; обычно после 12–24 месяцев аккуратной истории | Проценты по ставке банка | Платёж повышает ПДН | Для разнообразия истории после карты |
| Беспроцентная рассрочка, POS-кредит | Высокая | Без процентов при соблюдении графика | Не все сервисы передают данные в БКИ | Для первых положительных записей |
| Вклад, накопительный счёт | Высокая | Доход по ставке вклада | Сам по себе не создаёт кредитную историю | Всем, как база доверия банка |
| Микрозайм | Высокая | Очень высокая ставка | Новая просрочка и минус доверие банков | Практически никому |
| Платные «программы очистки истории» | нет | Плата за услугу | Обещание удалить запись: признак мошенничества | Легальная корректировка ошибок: да, «удаление записи»: нет |
Сигналы хорошего выбора: продукт понятен по договору, платёж комфортен при вашем доходе, сервис точно передаёт данные в БКИ, у вас есть запас на случай сбоя. Сигналы плохого выбора: ставка или комиссии делают платёж обременительным, менеджер торопит с заявкой, обещают влияние на решение банка, которого у услуги нет.
Кредитная карта, рассрочка или небольшой кредит: что выбрать
Выбор зависит от стартовой позиции:
- Если есть зарплатный банк, где счёт открыт давно. Начинайте с него: банк видит ваш доход в реальном времени, вероятность одобрения выше.
- Если везде отказы. Варианты: обеспеченная карта или рассрочка. Можно подождать 3–6 месяцев, нарастив остатки на счёте: видимые накопления снижают риски в глазах банка.
- Если цель ипотека. Стройте длинную историю в одном-двух банках, а не распыляйтесь на десяток заявок: скоринг ценит стабильность, а не количество.
- Если карту одобрили. Не закрывайте её после первого месяца: карте нужно 9–12 месяцев «созреть», чтобы дать историю.
Ошибки этого этапа типичны: импульсивные покупки кредиткой, неверный расчёт льготного периода (у многих карт грейс действует только при определённых операциях), минимальные платежи вместо полного гашения, досрочное закрытие единственного продукта. Один идеально обслуживаемый продукт ценнее трёх сомнительных. Это правило работает в большинстве банков.
Микрозаймы и «быстрая очистка» за деньги: почему это плохой путь
Микрозаймы формально создают записи в БКИ, но работают против вас: обращение в МФО банк читает как сигнал «банкам человеку уже отказали», ставки по займам одни из самых высоких на рынке, а срок возврата короткий. Одна задержка на несколько дней даёт новую просрочку, которая обнуляет месяцы аккуратного поведения. В отдельных случаях одна-две вовремя закрытые небольшие записи формально выглядят «плюсом», но на практике риск почти всегда перевешивает пользу. Если цель именно восстановить кредитный рейтинг, безопаснее карта с малым лимитом или рассрочка.
С посредниками, которые предлагают «удалить запись о банкротстве за деньги», ситуация однозначная: законного способа досрочного удаления нет. Такие предложения это мошенничество. Кроме потери денег есть риск, что паспортные данные и доступы к Госуслугам уйдут к неизвестным лицам.
Если после этих строк всё ещё непонятно, с чего начать именно вам, можно не разбираться в одиночку. Оставьте заявку и кратко опишите ситуацию: специалист бесплатно сделает первичный разбор ваших отчётов и долгов и подскажет, с какого шага разумнее начать. Оплачивать что-либо или принимать решение сразу не нужно: первичный разбор ни к чему не обязывает.
Через сколько после банкротства можно взять кредит или ипотеку
Закон не запрещает брать кредиты сразу после банкротства, но на практике в первые год-два отказывает большинство банков; реальные шансы на небольшие продукты появляются со второго года, на крупные суммы нужно 3–5 лет аккуратной истории. Это ориентиры, а не жёсткие правила: политика банков по бывшим банкротам различается, и решение всегда зависит от совокупности факторов.
- Первые 6–12 месяцев. Заявки почти наверняка принесут отказы, а каждый отказ фиксируется в истории. Этот период лучше потратить на отчёты, ошибки и финансовую базу.
- 1–2 года. Доступны кредитные карты с малым лимитом и рассрочки, обычно на условиях жёстче рынка.
- 2–3 года. Реальны небольшие потребительские кредиты; автокредиты часто дают со ставкой выше среднерыночной.
- 3–5 лет. Шансы заметно растут при отсутствии новых просрочек, подтверждённом доходе и низком ПДН; ипотека рассматривается чаще с повышенным первоначальным взносом.
- 5–7 лет. Запись о процедуре перестаёт быть главным фактором отказа.
Что ускоряет путь: подтверждённый стабильный доход, «домашний» банк со счётом и накоплениями, залог или платёжеспособный поручитель по крупным заявкам, низкая долговая нагрузка. Поэтому на вопрос «можно ли взять кредит сразу после банкротства» честный ответ такой: юридически да. Практически же заявка в первый год чаще всего лишь добавит отказ в историю. Подавайте заявки осознанно и по одной.
Ипотека после банкротства: на что рассчитывать
Ипотека после банкротства возможна, как правило, через несколько лет подготовки: банки чаще требуют повышенный первоначальный взнос, тщательно проверяют доход и свежую кредитную историю. Значение имеет и то, где вы обслуживаетесь: банк, в котором видны ваши счёт, зарплата и накопления за пару лет, оценивает вас иначе, чем банк, который видит только отчёт из БКИ.
Пример сценария подготовки: отчёты всех бюро исправлены и корректны; кредитная карта с безупречными платежами в течение 12 месяцев; ПДН не выше 30%; накоплен первоначальный взнос, и только затем подана одна тщательно подготовленная заявка. Универсального срока нет: у одного человека ипотека рассматривается через два-три года, у другого позже; итог зависит от банка, региона, дохода и конкретной программы. Точные требования на 2026 год уточняйте непосредственно у банков.
Типичные ошибки, которые мешают восстановить кредитный рейтинг после банкротства
Чаще всего кредитный рейтинг после банкротства не растёт из-за массовых заявок, новых просрочек, микрозаймов и попыток скрыть факт процедуры. Основные ошибки собраны в таблицу:
| Ошибка | Что происходит | Как правильно |
|---|---|---|
| Заявки во все банки подряд | Каждый отказ фиксируется; частые запросы выглядят как отчаянный поиск денег | Одна заявка раз в 3–6 месяцев, в «свой» банк с уже видным доходом |
| Сокрытие банкротства в анкете | Недостоверные сведения, отказ и риск попасть во внутренние стоп-листы банка | Сообщать о факте в течение 5 лет: это норма закона, а не признание вины |
| Микрозаймы «ради истории» | Дорогая запись и настороженность банков к клиентам МФО | Карта с малым лимитом или рассрочка с передачей данных в БКИ |
| Досрочное закрытие единственного продукта | Положительная история не успевает наработаться | Держать продукт активным минимум 9–12 месяцев аккуратных платежей |
| Игнорирование ошибок в отчёте | Рейтинг искусственно занижен годами из-за чужих или «висящих» долгов | Аудит всех БКИ и письменные заявления об исправлении |
| Доверие «очистителям» истории | Потеря денег и персональных данных, потерянное время | Только законная корректировка через заявления в банк и бюро |
Два коротких сценария «как бывает». Первый: человек после процедуры не проверял отчёты два года, подал заявку на автокредит и узнал об отказе только из звонка: в отчётах висели списанные долги со статусом «просрочка»; после заявлений в банк и бюро записи исправили, и через несколько месяцев он получил одобрение. Второй: получив карту с малым лимитом, человек закрыл её через месяц «чтобы не тратить» и остался без наработанной истории; продукт, который обслуживается вовремя, приносит пользу только при длительной дисциплине. Вопрос «как восстановить кредитный рейтинг после банкротства быстрее всего» на практике всегда упирается в одно и то же: без ошибок в отчётах и без просрочек ничего быстрее не работает.
Когда стоит обратиться за юридической помощью
Юрист нужен, если кредиторы продолжают требовать списанные долги, БКИ и банки не исправляют записи, в отчёте появился чужой кредит или вы готовитесь к крупному кредиту и не понимаете, как выглядит ваша история в бюро. Самостоятельно проверить отчёты и подать одно-два заявления реально. Но в спорных ситуациях цена ошибки высока: месяцы потерянного времени и испорченные заявки.
Сигналы, при которых стоит подключить специалиста:
- банк, МФО или коллекторы требуют оплатить долги, списанные по решению суда;
- письменные заявления в банк и бюро не дали результата в разумный срок;
- в отчёте есть кредит или залог, которых вы не оформляли;
- вы планируете ипотеку и хотите заранее привести историю в порядок;
- вы только рассматриваете банкротство и хотите понять последствия для кредитной истории до, а не после процедуры.
Что делает специалист в таких ситуациях: запрашивает и анализирует отчёты всех бюро, готовит заявления и запросы в правильной форме, контролирует сроки ответов, при необходимости выстраивает эскалацию до Банка России и суда, а на выходе даёт план восстановления под конкретную цель: карта, автокредит, ипотека.
Если вы идёте через процедуру банкротства, разбираетесь с любым другим юридическим вопросом или просто не знаете, что делать с долгами, можно обратиться к нам. Консультация бесплатная: оставьте заявку и в двух словах опишите ситуацию, и специалист сделает первичный разбор. Будет видно, что в вашей истории уже работает на вас, что мешает и какие шаги разумнее. Оплачивать услугу или принимать решение сразу не требуется: задача первого обращения в том, чтобы вы увидели ситуацию в цифрах и с документами, а дальше решаете сами.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего задают люди после завершения процедуры банкротства, и ответили на них коротко и по делу.
Обнуляется ли кредитная история после банкротства?
Нет, кредитная история после банкротства не обнуляется: списанные долги получают статус закрытых, а в отчёте остаётся запись о процедуре, как правило, на 7 лет. Банк увидит факт банкротства при любой проверке, скрыть его невозможно. Работать нужно с корректностью записей и новой положительной историей, а не с самим фактом.
Можно ли удалить запись о банкротстве из БКИ за деньги?
Нет, законного способа досрочного удаления корректной записи не существует. Предложения «очистить историю» это мошенничество. Удалить можно только недостоверные сведения: для этого подают заявление в БКИ с подтверждающими документами, например определением суда о завершении процедуры.
Сколько лет хранится кредитная история после банкротства?
Запись о банкротстве остаётся видимой, как правило, 7 лет с момента завершения процедуры, при этом в течение 5 лет заёмщик обязан сообщать о процедуре при получении кредита. Сами бюро хранят кредитные истории до 10 лет со дня последнего изменения сведений; точный срок зависит от записи, актуальную редакцию закона № 218-ФЗ стоит проверить на 2026 год.
Нужно ли сообщать банку о банкротстве при подаче заявки на кредит?
Да, в течение 5 лет после завершения процедуры это обязанность заёмщика по ст. 213.30 закона № 127-ФЗ. Сокрытие означает предоставление недостоверных сведений: банк всё равно увидит запись при проверке, а за ложь в анкете последует отказ и риск попасть во внутренние стоп-листы.
Помогают ли микрозаймы улучшить кредитную историю после банкротства?
Формально записи в БКИ появляются, но на практике риск перевешивает пользу: ставки по микрозаймам одни из самых высоких, срок возврата короткий, а частые обращения в МФО банки читают как признак финансовых трудностей. Безопаснее кредитная карта с малым лимитом или беспроцентная рассрочка, которую вы гасите без единой просрочки.
Что быстрее всего поднимает кредитный рейтинг после банкротства?
Быстрых законных способов нет, но самый заметный эффект даёт связка из двух действий: исправление ошибок в отчётах всех БКИ и безупречное обслуживание одного небольшого продукта в течение 6–12 месяцев. Скорость восстановления кредитного рейтинга после банкротства зависит от дисциплины и от того, насколько давно завершена процедура.
Дадут ли ипотеку после банкротства?
Ипотека возможна, как правило, через несколько лет аккуратной истории: банки часто требуют повышенный первоначальный взнос, подтверждённый доход и отсутствие новых просрочек. Универсального срока нет: решение зависит от банка, программы и вашего финансового профиля, поэтому требования на 2026 год уточняйте в конкретных банках.
Что делать, если после банкротства в БКИ числятся списанные долги?
Подайте письменное заявление в банк-источник и в БКИ, приложив определение суда о завершении процедуры: бюро, по общему правилу, проверяет сведения в течение 30 дней. Если банк и бюро бездействуют, следующая ступень: жалоба в Банк России и обращение в суд. Сам факт банкротства оспаривать не нужно: исправляются только ошибочные записи.