Как исправить кредитную историю: способы восстановления после долгов, займов, приставов и через суд
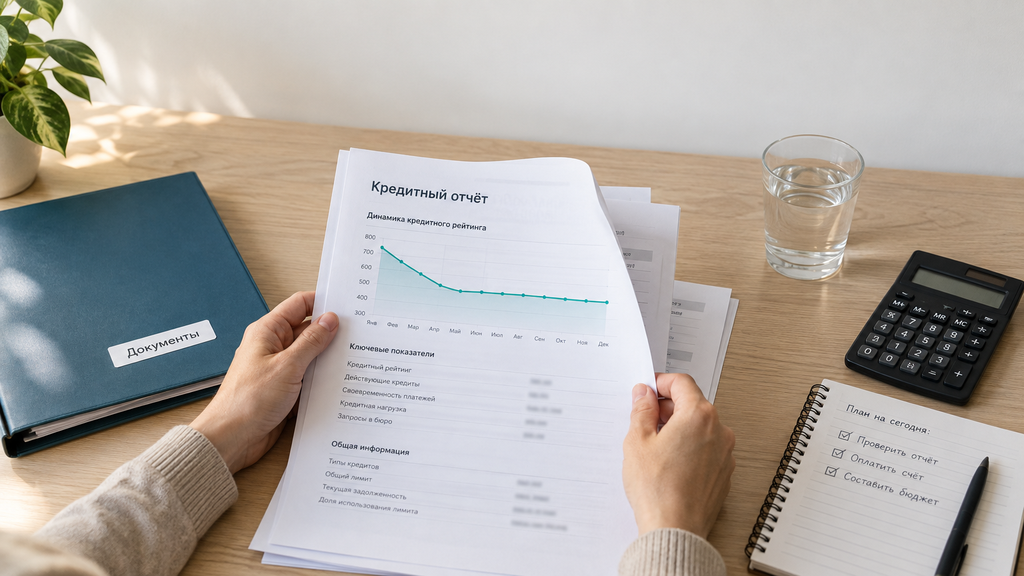
Кредитную историю можно исправить законно двумя путями: оспорить недостоверные записи через бюро кредитных историй, кредитора или суд, а достоверные просрочки перекрыть новой положительной платёжной дисциплиной. Удалить правдивые записи о реальных долгах нельзя: они исчезают из отчёта только через 7 лет после последнего изменения по каждой сделке. Первый шаг одинаков для любой ситуации: получить кредитный отчёт через Госуслуги и сайты бюро, найти ошибки и стабилизировать действующие долги.
Что такое кредитная история и из-за чего она портится
Кредитной историей называют досье заёмщика, в котором собраны все его кредиты, займы, платежи, просрочки и запросы на заёмные деньги. Хранится оно в бюро кредитных историй (БКИ). Порядок работы с этими данными описывает Федеральный закон № 218-ФЗ «О кредитных историях». Сведения туда передают банки, микрофинансовые организации (МФО), кредитные кооперативы, лизинговые компании и даже госорганы, например при судебном взыскании налогов или алиментов. Кредитор обязан передать информацию о каждом событии по договору в БКИ в течение 2 рабочих дней, поэтому отчёт отражает ваши действия почти в реальном времени.
У одного человека обычно несколько кредитных историй: разные кредиторы работают с разными бюро. Это НБКИ (Национальное бюро кредитных историй), ОКБ (Объединённое кредитное бюро), «Скоринг Бюро» и другие. Полный список квалифицированных бюро ведёт Банк России, а узнать, где именно хранятся ваши данные, можно через Центральный каталог кредитных историй (ЦККИ).
Что входит в кредитный отчёт:
- титульные данные: ФИО, паспорт, регистрация;
- действующие и закрытые договоры: суммы, ставки, сроки, ежемесячные платежи;
- платёжная дисциплина: просрочки с указанием длительности;
- запросы: кто и когда запрашивал вашу историю;
- решения по заявкам: одобрения и отказы с причинами;
- сведения о судебных взысканиях, залогах и банкротстве.
Испорченной кредитная история становится по нескольким типичным причинам. Чаще всего это просрочки по кредитам и картам. Но на практике я регулярно вижу и другие сценарии: серия мелких займов в МФО, судебные взыскания по налогам, штрафам, долгам за ЖКУ и алиментам, ошибки банка при передаче данных, мошеннические кредиты и собственное банкротство. Сюда же относится высокая долговая нагрузка: формально это не «запись», но банки видят сумму платежей в отчёте и учитывают её при одобрении.
Если у вас плохая кредитная история, хотя вы всё платите вовремя, ищите неочевидные причины. Снижают оценку заёмщика техническая просрочка, когда платёж ушёл в последний день и завис на счетах банка, недоплата в пару рублей при закрытии кредита, незакрытая кредитка, которой вы не пользуетесь. Именно поэтому банки отказывают людям, которые субъективно «платят нормально»: скоринг смотрит на платёжную дисциплину последних 2–3 лет, а не на общее впечатление.
Можно ли исправить плохую кредитную историю по закону
Исправить плохую кредитную историю по закону можно, но только двумя способами: оспорить недостоверные записи через БКИ, кредитора или суд и нарастить новую положительную историю аккуратными платежами. Быстрых и гарантированных вариантов не существует. И это хорошо: если бы записи можно было стирать за деньги, весь механизм кредитной репутации потерял бы смысл.
Возможны три сценария.
- В отчёте ошибка. Закрытый кредит числится активным, есть лишняя просрочка, чужой договор. Такие записи оспариваются и исправляются бесплатно через заявление в БКИ или кредитору.
- Запись достоверная, но негативная. Реальную просрочку удалить нельзя. Однако её вес со временем снижается: банки смотрят в первую очередь на последние 2–3 года, поэтому новые аккуратные платежи постепенно перекрывают старые ошибки.
- Прошло время. Каждая запись хранится 7 лет с момента последнего изменения по конкретной сделке, и в 2026 году норма та же. После истечения срока запись аннулируется автоматически.
Часто спрашивают, правда ли, что кредитную историю можно обнулить за деньги. Нет: ни сотрудники банков, ни БКИ, ни «связи в Госуслугах» не имеют права стирать достоверные записи. Если вам предлагают «очистить историю за 30 000 рублей», перед вами мошенничество. Типичные сигналы обмана: обещание гарантированного результата, просьба выдать доступ к личному кабинету Госуслуг или скан паспорта, оплата вперёд без договора. В худшем сценарии вы теряете деньги и получаете на своё имя микрозаймы, оформленные «помощниками».
Как проверить кредитную историю и понять, что именно её портит
Проверить кредитную историю бесплатно можно через Госуслуги: портал выдаст список бюро, где хранятся ваши данные, а на сайте каждого БКИ вы сможете заказать два бесплатных отчёта в год, причём один из них можно получить на бумаге. Запросы собственной истории на её качество не влияют, поэтому проверять отчёт можно столько раз, сколько нужно; дополнительные отчёты предоставляются платно.
Пошаговый маршрут в 2026 году выглядит так:
- Авторизуйтесь на Госуслугах и запросите перечень бюро, в которых хранится ваша кредитная история (запрос уходит в ЦККИ).
- Зарегистрируйтесь на сайте каждого бюро из списка: вход обычно проходит через учётную запись Госуслуг.
- Закажите отчёт в каждом бюро: данные о вашем самом крупном кредите могут храниться там, где вы их не ждёте.
- Сверьте записи с реальностью: статусы договоров, суммы, даты платежей.
- Составьте план: что оспаривать, что гасить, где нужна помощь специалиста.
На сайтах бюро также отображается персональный кредитный рейтинг: оценка в баллах по единой шкале от 1 до 999, которую БКИ рассчитывают с 2022 года. Рейтинг при этом вторичен, он растёт и падает вместе с изменением записей. Сам по себе он ничего не исправит, но удобен как быстрый индикатор динамики.
Чек-лист «что искать в отчёте»:
- закрытый кредит числится открытым или есть «хвост» из пары рублей;
- просрочка, которой не было (например, из-за технического сбоя);
- договор, который вы не оформляли (тёзка, рассрочка через МФО или мошенничество);
- ошибки в паспортных данных, особенно если меняли паспорт;
- запросы истории организациями, которым вы не давали согласия;
- дублирование одного кредита или даты платежей.
Одна оговорка из практики: жалоба без доказательств почти бесполезна. Прежде чем писать заявление, соберите подтверждения (выписки, чеки, справки о закрытии). Это ускорит проверку и повысит шансы на исправление с первого обращения.
Как исправить ошибки в кредитной истории через БКИ
Чтобы исправить кредитную историю в БКИ, нужно подать заявление о внесении изменений и приложить документы, подтверждающие ошибку: бюро проведёт проверку и в течение 20 рабочих дней ответит мотивированным решением. Это установлено законом «О кредитных историях», и в 2026 году порядок не менялся; актуальную редакцию всегда можно проверить.
Работает это так:
- Убедитесь, что ошибка есть. Используйте свежий отчёт, не старше пары недель, и отметьте конкретные записи, которые не соответствуют действительности.
- Соберите доказательства. Подойдут справка банка о закрытии кредита, квитанции и чеки с датами платежей, заверенная выписка по счёту, решение суда, материалы проверки полиции.
- Подайте заявление. В нём указывают ФИО, данные паспорта, суть претензии и что именно нужно изменить. Заявление принимают через личный кабинет бюро, заказным письмом или в офисе. Параллельно имеет смысл обратиться к самому кредитору: он отвечает за корректность своих данных и может исправить их сразу во всех бюро, где хранится история.
- Дождитесь ответа в срок. Кредитор обязан подтвердить достоверность записи или исправить её в течение 10 рабочих дней, БКИ проводит проверку за 20 рабочих дней.
- Действуйте при отказе. Отказ должен быть мотивированным. Если вы с ним не согласны, можно пожаловаться в Банк России через интернет-приёмную или обратиться в суд.
Чек-лист документов для заявления:
- кредитный отчёт с выделенными ошибочными записями;
- справка о полном погашении кредита или отсутствии долга;
- платёжные документы с датами операций;
- копия паспорта (только запрашиваемые страницы);
- документы о смене фамилии или паспорта, если проблема в них.
На практике типичная ошибка: устные обращения в банк вместо письменного заявления. Звонок в поддержку ничего не фиксирует в юридическом смысле. Вторая ошибка: заявление без приложенных доказательств, потому что бюро не обязано доказывать ошибку за вас и лишь запрашивает подтверждение у кредитора. Третья: надежда, что «само исправится». Пока вы не оспорили запись, она будет портить историю все 7 лет хранения. Если спрашивать, чем отличается заявление в БКИ от претензии банку, ответ простой: банк управляет своими данными и исправляет их быстрее, а бюро действует как посредник, поэтому обращение к обоим сразу обычно даёт результат за минимальный срок.
Если в кредитной истории чужой кредит или запись о давно закрытом долге
Чужой кредит в отчёте это не приговор, но действовать нужно по строгому алгоритму, который зависит от причины появления записи. Вот три ситуации, с которыми чаще всего сталкиваются заёмщики.
- Кредит полного тёзки. Совпали ФИО и примерные данные, и запись попала не в ту историю. Сверьте договор в отчёте: там будут сумма и дата, которых вы не узнаете. Подайте заявление в БКИ с просьбой провести проверку и уточнить данные титульной части. Обычно такие записи удаляют без суда.
- Рассрочка, которая оказалась займом. Магазинная рассрочка часто оформляется через партнёрскую МФО и отражается в истории как микрозайм. Запись при этом достоверная, удалять её не нужно. Проверьте свои документы: если подписывали кредитный договор, закройте остаток и следите, чтобы платёж доходил вовремя.
- Мошеннический кредит. Договор оформлен по украденным данным. Запросите у кредитора копию договора и документы, по которым он выдан, обратитесь в полицию, затем подайте заявление об оспаривании кредитору и в бюро. Если договор подписан по недействительному паспорту, ответственность за проверку заёмщика лежит на кредиторе, и это заметно упрощает спор. Самый сложный случай: данные действующего паспорта и фальшивая подпись. Тогда потребуется почерковедческая экспертиза, и здесь уже почти всегда нужна помощь юриста.
Отдельный случай: кредитор ликвидирован. Банк закрылся, а запись о погашенном долге так и осталась с просрочкой. Тогда заявление подают правопреемнику, а при его отсутствии оспаривают запись через суд. Практика показывает, что такие дела решаются в пользу заёмщика, если у него сохранены квитанции и справки о закрытии.
Как восстановить кредитную историю после просрочек и долгов
Восстановить кредитную историю после просрочек реально: сначала нужно закрыть текущие долги или пересмотреть их условия, а затем несколько месяцев аккуратно обслуживать новое небольшое обязательство. Логика простая. Банки доверяют не отсутствию прошлого, а свежей платёжной дисциплине, которую они могут проверить прямо сейчас.
Шаг 1. Стабилизировать ситуацию. Пока есть открытые просрочки, новые положительные записи не помогут: скоринг видит активное нарушение. Варианты зависят от того, можете ли вы платить на прежних условиях:
- Реструктуризация: изменение условий действующего кредита в том же банке. Срок удлиняют, платёж снижают, иногда дают отсрочку. Заявление пишут в банк, лучше до просрочки, а не после неё.
- Рефинансирование: новый кредит на погашение старых, обычно в другом банке и по более низкой ставке. Подходит, когда кредитная история ещё не сильно испорчена и платёж можно уменьшить.
- Кредитные каникулы: временная отсрочка или снижение платежа на период финансовых трудностей. Условия и круг получателей ограничены законом, поэтому проверяйте, подходите ли вы.
- Мировое соглашение: график погашения долга, о котором договорились с кредитором и который зафиксировал суд. Актуально, когда дело уже дошло до взыскания.
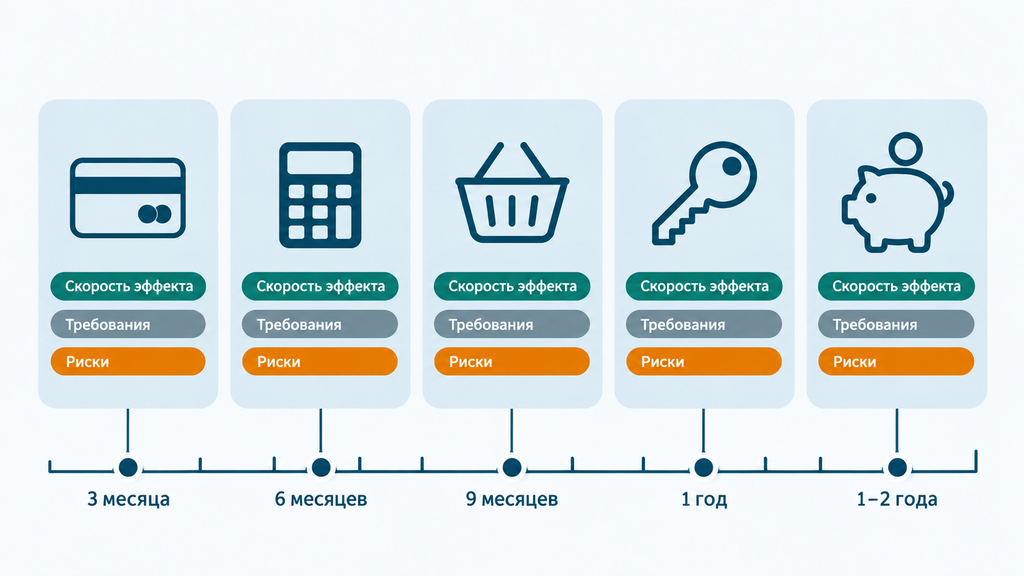
Шаг 2. Наращивать положительную историю. После того как просрочки закрыты, история «лечится» новыми записями. Классическая последовательность: от простого к сложному. Сначала банковский продукт с малым риском отказа, затем более крупный кредит. Депозит и регулярные поступления на карту напрямую в историю не попадают, но повышают шансы на одобрение при рассмотрении заявки.
Сравнение основных способов:
| Способ | Скорость эффекта | Кому подходит | Главный риск |
|---|---|---|---|
| Кредитная карта с малым лимитом | 3–6 месяцев аккуратного использования | Тем, кому отказывают в кредитах, но есть стабильный доход | Соблазн выйти за пределы льготного периода |
| Небольшой потребкредит в зарплатном банке | 6–12 месяцев | Тем, у кого зарплата проходит через банк и видна дисциплина | Отказ при активных просрочках |
| Рассрочка на товар | 3–6 месяцев | Тем, кому отказали везде: одобрение проще | Договор иногда оформляется через МФО |
| Кредит под залог | 6–12 месяцев | Тем, у кого есть имущество и крупная цель | Риск потери залога при просрочках |
| Рефинансирование или реструктуризация | Сразу снижает нагрузку, история улучшается по мере платежей | Тем, кто не тянет текущий платёж | При удлинении срока растёт итоговая переплата |
Типичный пример из практики, который помогает увидеть картину в цифрах. У человека три кредита, доход снизился, и платежи съедают 67% бюджета: 60 000 рублей при доходе 90 000. Он не берёт новых займов, а просит банк о реструктуризации самого дорогого кредита: платёж по нему снижается с 25 000 до 14 000, и нагрузка падает до 54%. Через два месяца он закрывает мелкий долг по карте, через полгода аккуратных платежей банк одобряет ему рефинансирование оставшихся двух. Никакого «волшебного способа», просто последовательное снижение нагрузки и новая безупречная история. Проверяйте расчёт под свои цифры: если после всех оптимизаций платежи занимают больше половины дохода, разговор стоит вести уже не о кредитном рейтинге, а о сценариях выхода из долга, включая банкротство.
Одно ограничение: все перечисленные способы работают при погашенных просрочках. Новая кредитка при незакрытых старых долгах только добавит нагрузку и усугубит картину. И не берите новый кредит «для истории», если платёж по нему не вписывается в бюджет с запасом.
Как восстановить кредитную историю после займов и микрозаймов
После микрозаймов кредитную историю восстанавливают так же, как после любых просрочек: закрывают займы, выдерживают паузу и перекрывают негатив новым банковским продуктом с безупречными платежами. Специфика в том, как банки считывают сами записи МФО. Серия мелких займов на карту, даже полностью погашенных, выглядит как признак долговой зависимости: человеку постоянно нужны деньги «до зарплаты».
Алгоритм действий:
- Закройте все действующие займы, начиная с самых дорогих: ставки в МФО заметно выше банковских.
- Сделайте паузу с новыми обращениями: сами по себе заявки в МФО портят картину, а частые запросы истории настораживают банки.
- Проверьте, все ли ваши займы отражены в отчёте корректно: не каждая МФО передаёт данные в бюро, а просрочки по таким займам всё равно приводят к взысканию.
- Постепенно замените МФО банковским продуктом: картой с малым лимитом или небольшим кредитом, платёж по которому комфортнее прожиточного минимума, а не впритык.
Типичная ловушка: «взять микрозайм и вернуть через неделю, чтобы улучшить историю». Дешевле этот способ не делает ничего, а вот рискует многим: одна техническая просрочка в МФО с её ставками обходится дороже любого «плюсика» в отчёте. Если после займов долги всё равно выросли и справляться с ними не получается, разумнее оценить общий выход из ситуации, от реструктуризации до банкротства, чем поддерживать пирамиду из новых микрокредитов.
Что делать, если не дают кредит из-за плохой кредитной истории
Если не дают кредит из-за плохой кредитной истории, действует последовательность: проверить отчёт, исправить ошибки, снизить долговую нагрузку и выдержать паузу 2–3 месяца без новых заявок. Банк не обязан называть причину отказа, поэтому искать её приходится по кредитному отчёту. Обычно слабые места видны там сразу.
- Закажите отчёты из всех бюро и найдите, что именно снижает оценку: просрочки, высокая долговая нагрузка, отказы или ошибки.
- Оспорьте некорректные записи: иногда отказ вызван чужим кредитом или «зависшим» закрытым договором, и после исправления ситуация меняется кардинально.
- Посчитайте показатель долговой нагрузки (ПДН), то есть долю платежей по кредитам в ежемесячном доходе. Выше 50% банк считает зоной повышенного риска: сначала снижайте нагрузку, а не добавляйте новые обязательства.
- Закройте кредитные карты, которыми не пользуетесь: даже без долга они увеличивают доступный кредитный лимит и ПДН в глазах банка.
- Выдержите паузу 2–3 месяца: каждое новое отклонение фиксируется в истории, и серия отказов сама становится причиной следующего отказа.
- Начните с малого: карта с небольшим лимитом, рассрочка, банк, куда приходит зарплата. Наращивайте только после аккуратных 6 месяцев.
Чего делать точно не стоит: рассылать заявки во все банки подряд в надежде, что где-то одобрят. Каждая заявка оборачивается запросом истории и новой записью об отказе, которые работают против вас. На вопрос, сколько ждать после отказа, чтобы снова податься, ответ такой: разумный минимум пара месяцев, за которые вы успеваете что-то исправить, а не просто «переждать».
Как исправить кредитную историю после приставов и судебных решений
После приставов кредитную историю исправляют по той же цепочке, по которой долг туда попал: погасить задолженность, получить документ об окончании взыскания и убедиться, что кредитор передал в БКИ обновлённые данные. Просто оплаты недостаточно, записи сами себя не перезапишут.
Сначала о том, как долг вообще доходит до приставов. При просрочке кредитор сначала требует оплату сам, затем обращается в суд. Самый частый путь: судебный приказ. Это упрощённое судебное решение, которое судья выносит без вызова сторон и которое можно отменить простым возражением в течение 10 дней с момента получения. Если приказ не отменён, он уходит в Федеральную службу судебных приставов (ФССП); там открывается исполнительное производство, арестовываются счета, удерживается часть дохода. В кредитную историю попадают и сам факт судебного взыскания, и просрочки, из-за которых оно началось. Кредиты тут не одиноки: налоги, штрафы, долги за ЖКУ и алименты после суда дают точно такой же негативный след.
Пошаговый алгоритм, если дело дошло до приставов:
- Проверьте задолженность через Госуслуги и банк данных исполнительных производств на сайте ФССП: там видны все открытые производства.
- Если о долге вы узнали только от приставов, проверьте, не пропущен ли срок отмены судебного приказа: возражения принимают в течение 10 дней, а при уважительных причинах пропуска срок можно восстановить. Отмена приказа возвращает процесс к исковому производству, и у вас появляется время возразить по существу долга.
- Погасите долг целиком или согласуйте график с взыскателем.
- Получите постановление судебного пристава об окончании исполнительного производства. Это ваш ключевой документ.
- Убедитесь, что взыскатель передал в БКИ данные о погашении: кредитор обязан обновить сведения в течение 2 рабочих дней, но на практике иногда «забывает».
- Закажите свежий кредитный отчёт и проверьте запись: если долг всё ещё числится активным, подавайте заявление об оспаривании с постановлением пристава в приложении.
Самая частая ошибка, которую я вижу: человек оплачивает долг через приставов и на этом останавливается. Через полгода при подаче заявки на ипотеку выясняется, что запись о взыскании висит как активная, потому что кредитор не передал закрытие. Постановление об окончании производства и справка взыскателя о погашении: вот два документа, которые стоит сохранить минимум на 7 лет, всё время жизни записи.
Исправление кредитной истории через суд: когда это реально работает
Исправление кредитной истории через суд реально работает в трёх случаях: кредитор или бюро отказались исправлять документально подтверждённую ошибку, кредит оформлен мошенниками или кредитор ликвидирован без правопреемника. Во всех остальных ситуациях суд не нужен и, что важнее, бесполезен: достоверную запись о реальной просрочке не удалит ни одна инстанция. Вопрос «можно ли через суд удалить просрочку из кредитной истории» имеет ответ «только если просрочки на самом деле не было».
Порядок действий обычно такой:
- Досудебная претензия. Письменное требование к кредитору или БКИ исправить запись со ссылками на документы. Отказ или молчание в срок служит основанием для иска и важным этапом подготовки спора.
- Сбор доказательств. Кредитный договор или его копия по запросу, справки о погашении, ответы бюро, квитанции, материалы проверки полиции: всё, что подтверждает недостоверность записи.
- Исковое заявление. Требование: обязать источник исправить или удалить недостоверную информацию из кредитной истории во всех бюро, где она хранится.
- Решение и исполнение. По итогам суд может обязать внести изменения; запись изменят или аннулируют. Достоверную информацию суд может оставить без изменений, и это тоже один из возможных исходов.
Типичный сценарий, с которым приходят на консультацию: человек оспорил чужую просрочку, БКИ в ответ прислало мотивированный отказ со ссылкой на данные кредитора, а банк устно «всё исправит» уже четвёртую неделю. Именно тут обращение в суд выглядит как нормальный путь, а не крайняя мера: иск против банка с приложением выписок и справки о погашении чаще всего решает вопрос, потому что доказательная база на стороне заёмщика.
Теперь про ограничения: разбирательство занимает месяцы, возможны расходы на юриста и госпошлину, а итог зависит от обстоятельств дела и качества документов. Если ошибка не документируется (например, вы «почти уверены», что платили вовремя, но квитанций нет), шансы невелики. Оцените перспективы до подачи иска, а не после нескольких заседаний.
Сколько ждать результата и можно ли обнулить кредитную историю
Обнулить кредитную историю по собственному желанию нельзя: записи удаляются автоматически только через 7 лет после последнего изменения по каждой отдельной сделке. И это не недоработка закона, а его смысл: кредитная история защищает и кредитора, и добросовестного заёмщика, поэтому «перезаписать» её за деньги не может никто.
Реалистичные сроки выглядят так:
| Действие | Срок |
|---|---|
| Передача данных о платеже или погашении в БКИ | 2 рабочих дня |
| Ответ кредитора на претензию заёмщика | 10 рабочих дней |
| Проверка и ответ БКИ на заявление об ошибке | 20 рабочих дней |
| Первый заметный сдвиг рейтинга после погашения просрочек | 3–6 месяцев аккуратных платежей |
| Восстановление доверия банков после серьёзных нарушений | обычно 1–3 года |
| Автоматическое удаление записи | 7 лет с момента последнего изменения по сделке |
Слово «обнуление» при этом иногда звучит вполне законно, но в другом смысле. Если после последней записи по сделке прошло 7 лет и новых событий не было, история по ней аннулируется сама, без заявлений и оплаты. Отсюда практический вывод: каждый новый платёж, спор или частичный возврат по старому долгу обновляет запись и сдвигает семилетний срок. Поэтому решение «гасить старый долг, по которому давно никто не требует» стоит взвешивать с расчётом сроков: иногда разумнее проверить, не истёк ли срок хранения записи или срок исковой давности по долгу, прежде чем вслепую «перезапускать» историю.
И последнее про ожидания: погашение всех долгов не переписывает историю за неделю. Платёж останавливает ухудшение, а улучшение дают только месяцы новой дисциплины. Если встречаете обещание «поднять рейтинг за 30 дней», перед вами либо неточность, либо обман.
Ошибки и заблуждения, которые мешают исправить кредитную историю
Исправление кредитной истории чаще всего буксует не из-за сложных законов, а из-за типичных ошибок: попыток купить «чистую» историю, платежей в последний день и игнорирования отчёта после погашения долгов. Дальше идут распространённые заблуждения по схеме «миф и факт».
- Миф: чистую историю можно купить. Факт: удалить достоверные записи не может никто, включая сотрудников банков и бюро. Платные «очистки» заканчиваются потерей денег и оформленными на вас микрозаймами.
- Миф: закрыл кредитку — и история улучшилась сама. Факт: закрытие неиспользуемой карты снижает долговую нагрузку, но положительную дисциплину даёт только обслуживание обязательств, а не отказ от них.
- Миф: банкротство навсегда лишает права на кредиты. Факт: ограничения действуют 5 лет, и в этот срок вы обязаны сообщать о банкротстве при получении кредита, однако банки в отдельных случаях одобряют займы и в течение этих пяти лет, если видят стабильный доход и аккуратное поведение. Кредитная история после банкротства восстанавливается по тем же правилам, новыми записями.
- Миф: оплатил долги — и через неделю всё чисто. Факт: платёж фиксируется в БКИ за 2 рабочих дня, но негативный вес старых просрочек снижается месяцами. История «оттаивает» со скоростью новой дисциплины.
- Миф: заявки в десять банков безопаснее, чем одна. Факт: каждый отказ записывается в историю, а серия отказов становится отдельным негативным фактором для скоринга.
Теперь поведенческие ошибки, которые портят историю без всякого злого умысла:
- оплата в последний день срока: технический сбой превращается в реальную просрочку;
- недоплата пары рублей при закрытии кредита: долг растёт на пени и «зависает» в отчёте;
- отсутствие справки о закрытии: через годы уже нечем доказать, что всё погашено;
- не проверенный после погашения кредитный отчёт: ошибки кредитора остаются незамеченными.
Про запрос «исправление кредитной истории отзывы» стоит сказать отдельно. Судя по отзывам, которые оставляют о компаниях, обещающих гарантированную очистку истории, реальный опыт таких услуг чаще негативный: деньги взяты, записи на месте. Ориентир при выборе помощника простой: честная компания описывает условия, сроки и риски, работает по договору и никогда не гарантирует результат, потому что закон не позволяет гарантировать. Если консультант обещает «100% удаление просрочек», это маркер обмана, а не сервиса.
Когда стоит обратиться за юридической помощью
За юридической помощью стоит обратиться, когда долгов несколько, банк уже передал дело приставам или непонятно, какой сценарий (реструктуризация, каникулы или банкротство) подходит в вашей ситуации. Самостоятельно проверять отчёт и оспаривать очевидные ошибки можно и нужно, но часть ситуаций требует профессионального разбора.
- несколько кредиторов, просрочки растут, а доход не покрывает платежи;
- банк подал в суд, вынесен судебный приказ или открыто исполнительное производство, счета арестованы;
- в истории чужие или мошеннические кредиты, а кредитор отказывается разбираться;
- платежи занимают больше половины дохода и дальнейшее «перезаймание» только углубляет яму;
- вы рассматриваете банкротство и хотите понять последствия до, а не после;
- просто непонятно, что делать с долгами и с чего начать.
Коротко про банкротство, чтобы картина была полной. Внесудебное банкротство проходит через МФЦ (Многофункциональный центр) без суда и бесплатно, но при соблюдении условий по сумме долга и законченным исполнительным производствам. Судебное банкротство оформляется через арбитражный суд и финансового управляющего; оно подходит при более сложных составах долгов и имущества. Оба варианта списывают долги при успешном завершении, но у каждого есть ограничения и последствия, которые важно просчитать заранее.
Если вы видите себя в одной из этих ситуаций, вы можете обратиться к нам по процедуре банкротства, любому другому юридическому вопросу или просто потому, что не знаете, что делать с долгами. Первичная консультация бесплатна и ни к чему не обязывает: вы оставляете заявку, кратко описываете ситуацию, и специалист разбирает её, показывает возможные варианты и ограничения, а решение об услугах вы принимаете потом, без давления и не сразу. Наша задача на этом этапе: перевести вашу ситуацию в понятный план действий, а не «продать» процедуру.
Что подготовить к консультации, чтобы разбор был предметным:
- кредитные договоры или хотя бы их реквизиты;
- кредитные отчёты из бюро;
- справки о задолженности и претензии кредиторов;
- судебные акты и постановления приставов, если они есть;
- сведения о доходах и обязательных расходах семьи;
- список имущества, включая залоги.
Часто задаваемые вопросы
Можно ли исправить кредитную историю бесплатно?
Да, все законные действия бесплатны: два отчёта в год в каждом БКИ, заявление об оспаривании ошибки, проверка данных кредитором. Платить приходится только за обслуживание новых кредитных продуктов, а не за само «исправление». Любое предложение исправить историю за деньги говорит о мошенничестве.
Сколько времени занимает исправление кредитной истории?
Оспаривание ошибки занимает до 20 рабочих дней в БКИ и до 10 рабочих дней у кредитора. Первые заметные сдвиги рейтинга после погашения просрочек обычно видны через 3–6 месяцев аккуратных платежей, а доверие банков после серьёзных нарушений восстанавливается, как правило, за 1–3 года. Точный срок зависит от тяжести записей и вашей платёжной дисциплины.
Удалится ли плохая кредитная история сама?
Да, но не сразу: каждая запись хранится 7 лет с момента последнего изменения по конкретной сделке, затем аннулируется автоматически. До истечения срока достоверную просрочку удалить нельзя, её можно только перекрыть новыми положительными данными.
Как исправить кредитную историю после микрозаймов?
Закройте все действующие займы, прекратите новые обращения в МФО и нарастите положительную историю банковским продуктом: картой или небольшим кредитом с аккуратными платежами. Серия мелких займов считывается банками как признак долговой нагрузки, поэтому пауза важна не меньше, чем погашение.
Что делать, если в кредитной истории чужой кредит?
Запросите у кредитора копию договора и документы, по которым он оформлен, при мошенничестве обратитесь в полицию, затем подайте заявление об оспаривании кредитору и в БКИ. Если ошибка подтвердится, запись обязаны удалить во всех бюро, где она хранится.
Влияет ли банкротство на кредитную историю и как долго?
Факт банкротства остаётся в кредитной истории и обязывает сообщать о нём при получении кредитов в течение 5 лет. Сразу после процедуры шансы на займ невелики, но восстановление возможно: небольшие обязательства и аккуратные платежи постепенно возвращают доверие банков.
Помогают ли компании, которые обещают очистить кредитную историю за деньги?
Нет: удалить достоверные записи не может никто, включая сотрудников банков и бюро. На практике такие услуги обычно заканчиваются потерей денег и утечкой персональных данных, после которых на имя человека оформляют микрозаймы.
Как повысить кредитный рейтинг после просрочек?
Погасите действующие просрочки, снизьте долговую нагрузку и 6–12 месяцев поддерживайте безупречные платежи по новому небольшому обязательству. Рейтинг пересчитывается автоматически по мере обновления данных в БКИ, и форсировать процесс со стороны невозможно.