Черный список должников по кредитам: как проверить

Единого официального черного списка должников по кредитам в России не существует: банки и МФО ведут закрытые внутренние стоп-листы, а реальные данные о заемщиках хранятся в бюро кредитных историй, базе исполнительных производств ФССП и реестрах Росфинмониторинга. Проверить себя можно бесплатно: сначала через Госуслуги узнать, в каких бюро хранится ваша кредитная история, затем запросить кредитный отчет и проверить базу судебных долгов приставов. Ниже разобран пошаговый алгоритм самопроверки, признаки попадания в стоп-лист и план действий, если долги уже успели испортить кредитную репутацию.
Что такое черный список должников по кредитам и существует ли он на самом деле
Под «черным списком должников по кредитам» обычно подразумевают внутренние стоп-листы банков и микрофинансовых организаций; единого общедоступного реестра неблагонадежных заемщиков в России не существует. Ни закон «О кредитных историях», ни закон о потребительском кредите такого понятия не содержат. Когда сотрудники банка говорят «клиент в черном списке», они имеют в виду внутреннюю отметку в скоринговой системе конкретной организации, условно говоря, красный уровень риска.
При этом путаница возникает не на пустом месте. Информация о заемщиках действительно собирается и используется, просто не в виде одного публичного перечня. Кредитор, принимая решение по заявке, видит данные из нескольких источников: кредитную историю в бюро кредитных историй (БКИ), сведения о судебных долгах, собственную историю общения с клиентом. Совокупность этих данных и есть тот самый «список», в который боятся попасть заемщики.
На практике чаще всего волнение выглядит так: человеку отказали в кредите или в кредитной карте, он читает в интернете про «черные списки должников» и решает, что его куда-то «внесли навсегда». Это заблуждение. Во-первых, отказа одного банка недостаточно для вывода о стоп-листе: у каждой организации свои критерии, и один и тот же заемщик в двух банках может получить противоположные решения. Во-вторых, в стоп-листе никто не сидит пожизненно. Отметка связана с конкретными записями в кредитной истории и судебными долгами, а записи можно оспорить, закрыть или «переждать» дисциплинированными платежами.
Еще одно распространенное опасение звучит так: «меня внесли в черный список, и никто об этом не скажет». Внутренние списки банки действительно не раскрывают, и требовать их показать бесполезно. Но косвенно свою репутацию в глазах кредиторов проверить можно, и дальше мы разберем, как именно это сделать через официальные источники, а не через сомнительные сайты «проверки по фамилии».
Какие официальные реестры должников действительно ведутся в России
В России кредиторы оценивают заемщиков по пяти основным типам источников: бюро кредитных историй, Центральный каталог кредитных историй, банк данных исполнительных производств ФССП, перечни Росфинмониторинга и базы налоговой задолженности. Ни один из них не называется «черным списком», но именно их совокупно проверяет кредитор.
- Бюро кредитных историй (БКИ). Это коммерческие организации, которые собирают данные от банков и МФО о всех ваших кредитах, займах, просрочках и запросах. Крупнейшие бюро: НБКИ (Национальное бюро кредитных историй), ОКБ (Объединенное кредитное бюро), Скоринг Бюро. История одного человека может храниться сразу в нескольких бюро: банк сам выбирает, с какими сотрудничать.
- Центральный каталог кредитных историй (ЦККИ). Справочник, который ведет Банк России. В нем нет данных о долгах, но он показывает, в каких именно бюро лежит ваша история, поэтому любую проверку начинают с него.
- Банк данных исполнительных производств ФССП. Открытый реестр Федеральной службы судебных приставов: туда человек попадает, только если долг прошел суд и приставы возбудили исполнительное производство, то есть принудительное взыскание по решению суда.
- Перечни Росфинмониторинга формируются по 115-ФЗ (закон о противодействии легализации преступных доходов). К долгам по кредитам они прямого отношения не имеют: это списки лиц, причастных к легализации преступных доходов, финансированию терроризма или экстремизма. Но такие отметки тоже влияют на обслуживание.
- Базы налоговой и другой несудебной задолженности. Это налоги, штрафы, долги по ЖКУ и алиментам. Отдельного «черного списка» здесь нет, но любая из этих сумм может превратиться в судебный долг и попасть к приставам.
Ключевая мысль для самопроверки: внутрибанковский стоп-лист посмотреть нельзя, но его причина почти всегда видна в перечисленных источниках. Если в кредитной истории чисто и судебных долгов нет, а банк все равно отказывает, причина, скорее всего, в другом: высокая долговая нагрузка, частые заявки на кредит или внутренняя политика конкретной организации.
Кто и за что попадает в черный список должников
В стоп-лист кредитной организации чаще всего попадают заемщики с действующими просрочками, судебными взысканиями, подозрительными данными при оформлении кредита или недавним банкротством. Каждый банк устанавливает свои пороги риска, но набор типичных причин на рынке общий.
Основные причины попадания в черный список должников:
- Действующие и недавние просрочки. Регулярные задержки платежей на недели и месяцы считаются самым весомым сигналом. Разовая техническая просрочка на день-два оставит запись в истории, но сама по себе обычно не делает человека «нежелательным».
- Судебные взыскания и исполнительные производства. Если кредитор уже взыскал долг через суд, а запись висит в базе ФССП, для любого нового кредитора это серьезный стоп-фактор.
- Банкротство в последние годы. Сведения о завершенной процедуре хранятся в кредитной истории, и банк, которому был списан долг, с высокой вероятностью занесет бывшего клиента в свой стоп-лист. Другие организации оценивают ситуацию индивидуально.
- Недостоверные данные при оформлении. Завышенный доход в анкете, «забытые» действующие кредиты: при проверке такие расхождения вскрываются, и заемщик получает пометку о недобросовестности.
- Мошеннические займы, оформленные на человека. Формально жертва не виновата, но пока факт мошенничества не доказан и записи не оспорены, кредитная история выглядит испорченной.
- Высокая долговая нагрузка. Показатель долговой нагрузки (ПДН) отражает долю платежей по всем кредитам в ежемесячном доходе. Если платежи съедают больше половины дохода, банк видит высокий риск независимо от отсутствия просрочек.
- Отказ от контакта с кредитором. Человек перестает отвечать на звонки и письма. Банк фиксирует конфликтное поведение и уходит в суд раньше.
Отдельно стоит сказать о «незаметных» причинах: на практике их больше, чем принято думать. У человека может числиться долг, о котором он не знает. Последний платеж по закрытому кредиту рассчитан неточно и не хватает пары сотен рублей процентов; платеж ушел не на тот счет и не дошел вовремя, и возникла техническая просрочка; приставы списали деньги с зарплатной карты по чужому штрафу, и график по кредиту сбился. Бывают и совсем неприятные сценарии: кредит оформили мошенники по чужому паспорту, а владелец узнает об этом только из кредитного отчета или письма банка.
Типичный жизненный пример из практики: у человека три кредита и кредитная карта, доход снизился, и платежи стали занимать больше половины бюджета. Просрочек еще нет, но новые заявки он подает уже впустую: банки видят перегрузку и отказывают. Это не «черный список» в строгом смысле, а следствие высокой долговой нагрузки, и решается это не ожиданием, а разбором долгов и переговорами с кредиторами.
Граница тут простая: черного списка «за одну мелкую просрочку навсегда» не существует. Репутация заемщика не клеймо, а набор записей, который меняется: старые просрочки постепенно теряют вес, а новые аккуратные платежи его возвращают.
Как посмотреть черный список должников по кредитам: пошаговый алгоритм
Посмотреть внутренний стоп-лист банка напрямую нельзя, но его причина почти всегда читается по вашим собственным документам: проверьте кредитную историю через БКИ и базу судебных долгов ФССП. Оба способа бесплатны. Вся проверка занимает от пары часов до пары дней и требует только подтвержденной учетной записи на Госуслугах.
Алгоритм состоит из четырех шагов. Пройдите их подряд, а не выборочно: полная картина складывается только из всех источников сразу.
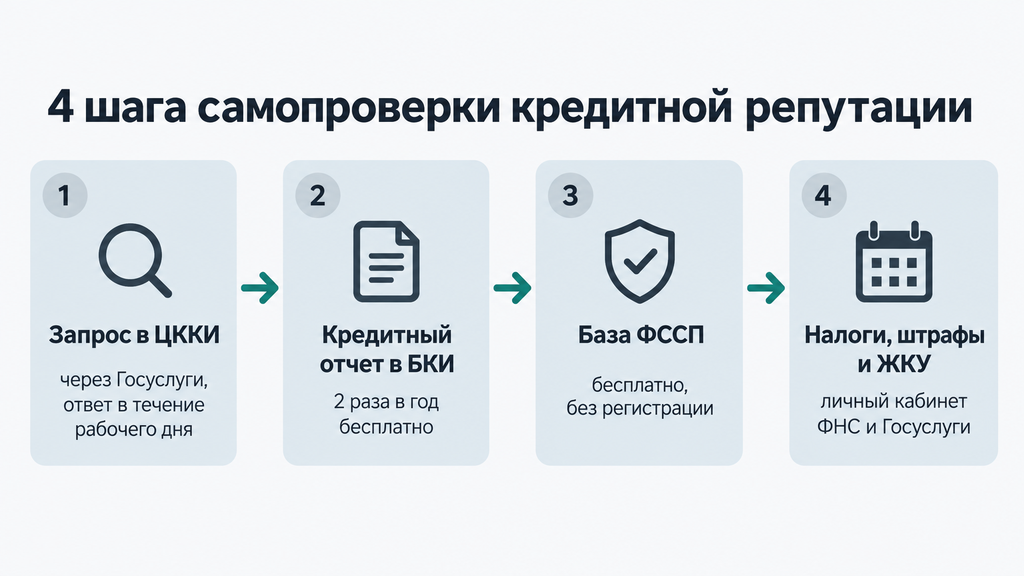
Шаг 1. Узнать, в каких бюро хранится ваша кредитная история
Начинается все с запроса в Центральный каталог кредитных историй через Госуслуги: он покажет список бюро, где лежат ваши данные. Порядок простой:
- Авторизуйтесь на Госуслугах под подтвержденной учетной записью.
- Найдите услугу «Сведения о бюро кредитных историй» (она находится в разделе про налоги и финансы или через поиск).
- Отправьте запрос и дождитесь ответа — обычно он приходит в течение рабочего дня.
В ответе будет перечень БКИ с названиями и контактами. Не удивляйтесь, если бюро окажется несколько: банки передают данные в разные организации, и отчет только из одного бюро может показать неполную картину. На практике люди нередко проверяют один отчет, не находят там «плохого» кредита, который лежит во втором бюро. Это типичная ошибка, которая стоит времени и лишних отказов.
Шаг 2. Запросить кредитный отчет в каждом БКИ
Кредитный отчет нужно запросить в каждом бюро из списка. Дважды в год в каждом из них это бесплатно. Право на бесплатные отчеты дает Федеральный закон № 218-ФЗ «О кредитных историях»: два электронных отчета в год в каждом бюро без оплаты, дополнительные предоставляют за плату по тарифам бюро.
Получить отчет можно через личный кабинет на сайте БКИ; вход обычно проходит через учетную запись Госуслуг, это самый быстрый способ подтвердить личность. После загрузки отчета проверьте в нем:
- Действующие договоры. Сверьте, все ли кредиты, займы и кредитные карты из списка вам знакомы. Незнакомый договор может означать мошенничество.
- Просрочки. Они фиксируются по длительности: от 1–29 дней, затем 30–59, 60–89, 90 и более. Чем длиннее просрочка и чем свежее, тем сильнее она влияет на решения банков.
- Закрытые договоры. Корректно ли отмечены полностью выплаченные кредиты? Бывает, что закрытый кредит «висит» как действующий с копеечным долгом.
- Поручительства. Если вы поручитель, чужой долг числится и на вашей репутации.
- Закрытая часть отчета. В ней перечислено, кто запрашивал вашу историю и когда. Если в списке много запросов, которых вы не делали, насторожитесь: так бывает и при массовой рассылке заявок мошенниками, и при некорректной передаче данных банками.
Практический совет: читая отчет, выпишите на лист все проблемные места с датами. Эти записи станут основой для следующих действий, будь то погашение, оспаривание или разговор с кредитором.
Шаг 3. Проверить базу исполнительных производств ФССП
База исполнительных производств ФССП показывает долги, по которым уже состоялся суд и взысканием занимаются приставы. Проверка бесплатна и не требует регистрации: на официальном сайте службы или через Госуслуги введите фамилию, имя, отчество, дату рождения и регион.
Если запись нашлась, посмотрите в ней реквизиты исполнительного производства, сумму и отдел приставов. Наличие производства по кредитному долгу означает, что дело прошло судебную стадию. Чаще всего это судебный приказ, то есть упрощенное судебное решение, которое мировой судья выносит без вызова сторон. Такой приказ можно отменить при соблюдении срока на возражения, и это законный инструмент защиты, а не способ «обойти» взыскание: после отмены кредитору придется подавать обычный иск, а у должника появляется время на переговоры.
Обязательно учитывайте ограничение этого источника: в базе только судебные долги. Если кредитор еще не обращался в суд, записи о вашей просрочке здесь не будет, и это нормально. Отсутствие записи в ФССП не означает отсутствия долгов, поэтому шаги 2 и 4 пропускать нельзя. Бывает и обратная ситуация: решение суда состоялось, а в базе записи еще нет. Данные вносятся не мгновенно, повторите проверку через несколько дней.
Шаг 4. Проверить долги перед государством и коммунальщиками
Последний шаг охватывает несудебные долги: налоги, штрафы, платежи за ЖКУ и алименты. Они кажутся отдельной темой, но работают по той же логике: непогашенная сумма превращается в судебное решение, затем в исполнительное производство, а оно уже портит и кредитную репутацию, и повседневную жизнь (от списаний с карт до ограничения выезда за границу).
Где проверить:
- налоговая задолженность видна в личном кабинете налогоплательщика на сайте ФНС (Федеральной налоговой службы);
- штрафы, судебная задолженность и долги по ЖКУ проверяют на Госуслугах;
- для алиментных долгов на сайте ФССП есть отдельный открытый сервис: реестр должников по алиментным обязательствам.
После четырех шагов у вас на руках полная картина: кредитная репутация в глазах банков, судебные долги и «хвосты» перед государством. Дальше все зависит от того, что именно вы нашли, и у каждой ситуации свой сценарий.
Можно ли проверить черный список должников по фамилии бесплатно
Единой публичной базы должников по фамилии не существует: проверить чужую кредитную историю без согласия самого человека закон запрещает. Кредитная история охраняется как персональные данные. Доступ к ней имеет сам субъект истории, организации, получившие его письменное или электронное согласие (например, банки при подаче заявки), а также те, кому закон дает прямой доступ: суды, нотариусы, арбитражные управляющие.
Что действительно доступно бесплатно и легально:
- своя кредитная история: через Госуслуги и личные кабинеты БКИ (два отчета в год в каждом бюро);
- судебные долги любого человека видны в открытой базе ФССП по фамилии, имени, отчеству, дате рождения и региону;
- чужая кредитная история доступна только по нотариальной доверенности, где прямо указано такое право, или с письменного согласия субъекта.
Отдельное предупреждение про сайты «проверка черного списка по фамилии онлайн». Если сервис обещает показать «полный список должников» за небольшую плату или по одному номеру телефона, это ловушка. Как минимум вы потеряете деньги за пустой отчет и подписку, от которой сложно отказаться. Как максимум, персональные данные уйдут мошенникам, которые используют их для оформления займов. Легальной технологии «посмотреть любого человека в черном списке» не существует, поэтому перед вами обман по определению.
Если вы хотите проверить родственника, например пожилого родителя, который боится звонков взыскателей, корректный путь один: человек сам запрашивает свой кредитный отчет через Госуслуги и при желании показывает его вам. Помощь родственнику в разборе долгов возможна и по доверенности, но это уже отдельная процедура.
Как понять, что вы попали в стоп-лист банка: косвенные признаки
Напрямую узнать о внутреннем стоп-листе нельзя, но его косвенные признаки вполне узнаваемы: систематические отказы в кредитах при стабильном доходе, исчезновение предодобренных предложений, внезапное снижение лимита по кредитной карте, отказ в реструктуризации долга. Один такой признак еще ни о чем не говорит, но два-три сразу означают, что пора провести полную самопроверку из четырех шагов.
Сигналы, на которые стоит обратить внимание:
- Отказы идут подряд в разных банках при том, что просрочек вы не допускаете и доход подтверждаете документами.
- Пропали предодобренные предложения, которые раньше приходили регулярно: банк пересмотрел ваш риск-профиль.
- Банк в одностороннем порядке снизил лимит по кредитной карте или закрыл ее без объяснений.
- Отказ в реструктуризации при очевидных финансовых трудностях: организация не хочет продолжать отношения на текущих условиях.
Что делать при отказе: запросите у банка причину письменно. По закону банк обязан сообщить причину отказа в кредите, если основание связано с законодательными требованиями (например, с 115-ФЗ); в остальных случаях организация не обязана раскрывать внутреннюю логику скоринга, но письменный запрос все равно полезен: он создает документ, с которым можно работать дальше. Если отказ пришел со ссылкой на подозрительные операции по счету, проверьте себя в контексте 115-ФЗ: такое бывает при нестандартных переводах, частых крупных поступлениях или ошибках антифрод-систем. Решается это обращением в банк, а если банк не соглашается, жалобу подают в Банк России через его интернет-приемную.
Типичный сценарий из практики: человеку с формально хорошей историей отказывают в ипотеке. При проверке выясняется, что три года назад остался «хвост» по старой кредитной карте. Это несколько сотен рублей процентов, о которых никто не уведомил. Запись о просрочке небольшая, но банки видят ее в свежем сегменте истории и отказывают. История заканчивается хорошо. Заемщик погашает остаток, берет справку об отсутствии претензий и через несколько месяцев получает одобрение уже в другом банке. Мораль простая: за большинством «загадочных» отказов стоит конкретная запись, которую можно найти и исправить.
Что делать, если вы нашли себя в списках должников
Дальнейшие действия зависят от того, что именно вы нашли: реальный долг, ошибочную запись или чужой кредит. Ниже разобраны четыре сценария с конкретными шагами для каждого.
Сценарий 1. Долг ваш и реальный. Оцените размер: тело долга, проценты, неустойки. Свяжитесь с кредитором и запросите детальную расшифровку. Иногда сумма оказывается меньше, чем в письмах взыскателей, за счет уже уплаченных средств. Далее на выбор: погасить, договориться о графике, запросить реструктуризацию (пересмотр графика платежей под текущий доход) или кредитные каникулы. Не игнорируйте уведомления: молчание кредитор всегда трактует против вас.
Сценарий 2. Число, которое вы не узнаете. Запросите у кредитора копию договора и документы по выдаче займа. Если кредит не ваш, подавайте заявление в БКИ об оспаривании записи (бюро рассматривает его до 30 дней, направляя запрос источнику данных) и заявление в полицию о мошенничестве. Дополнительной защитой на будущее служит самозапрет на кредиты. Это бесплатная услуга на Госуслугах: пока запрет активен, банки обязаны отказывать в оформлении займов на ваше имя.
Сценарий 3. Ошибка в данных. Просрочка из-за не дошедшего платежа, путаница с однофамильцем, «зависший» закрытый кредит. На каждую такую запись подавайте заявление в БКИ с приложением подтверждений: чеков, выписок, справки банка об отсутствии претензий. Ошибочные записи после проверки источника удаляют или исправляют; на практике этот путь занимает от нескольких недель до двух месяцев.
Сценарий 4. Долг просужен и у приставов. Проверьте основание взыскания. Если это судебный приказ, о котором вы не знали (уведомления теряются при смене адреса чаще, чем кажется), проверьте срок на подачу возражений: приказ можно отменить, восстановив срок с обоснованием причины пропуска. Если срок прошел, а долг реален, работайте с приставами и кредитором: частичное погашение и контакт обычно лучше игнорирования.
Чего делать не стоит при любом сценарии: платить «вслепую» без сверки остатка, верить сервисам «удалим вас из черного списка за N рублей» (легально удалить корректные записи нельзя, можно только оспорить неверные), переписывать долговые документы не читая. И отдельно: не берите новые займы, чтобы закрыть старые, не просчитав всю картину. Чаще всего это углубляет проблему, а не решает ее.
Как выйти из черного списка должников и восстановить кредитную историю
Из стоп-листов выходят по плану: погасите действующие просрочки и судебные долги, убедитесь, что данные в БКИ обновились, и дальше формируйте новую положительную кредитную историю дисциплинированными платежами. Быстрых легальных способов «очистить» историю не существует. Предложение сделать это за деньги всегда обман.
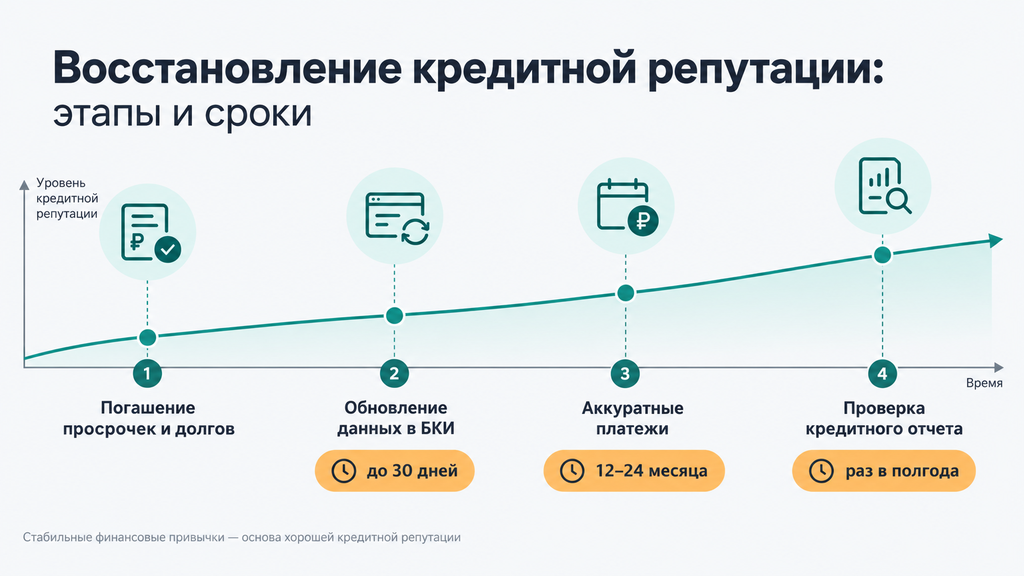
Пошаговый план восстановления:
- Закройте активные проблемы. Погасите просрочки и исполнительные производства, с них начинается любая реабилитация. Если единовременно не получается, договоритесь с кредиторами о графике: регулярные платежи по договоренности лучше полного молчания.
- Проверьте обновление данных. Банки передают сведения в БКИ, как правило, в течение нескольких рабочих дней; после полного погашения убедитесь, что договор отмечен закрытым, а просрочки не «растут» дальше.
- Формируйте новую историю. Банки в первую очередь оценивают последние два-три года. Аккуратное обслуживание небольшого лимита или товарного кредита на посильную сумму показывает платежную дисциплину лучше любых слов. «Нулевая» история при этом не плюс: кредитору не на чем строить оценку.
- Следите за отчетом раз в полгода. Регулярная проверка ловит и ошибки, и мошеннические запросы на ранней стадии, когда исправить все проще всего.
По срокам честная ориентация такая: записи о просрочках хранятся в кредитной истории, по общему правилу, семь лет с момента последнего изменения по договору, но их влияние со временем снижается. Свежие записи весят гораздо больше, чем старые. Обновление данных после погашения обычно занимает до 30 дней, а заметное восстановление доверия банков на практике наступает через 12–24 месяца дисциплинированных платежей. Это медленнее, чем обещают рекламные баннеры, зато результат устойчивый: его не приходится «прятать» при следующей проверке.
Границы применимости: если долгов так много, что даже минимальные платежи недоступны, план «плати и жди» не сработает. Сначала нужен другой разговор, о нем ниже.
Когда долги стало сложно контролировать: варианты законного решения
Если платежи по всем кредитам превышают то, что вы реально можете вносить, законных вариантов несколько: реструктуризация, кредитные каникулы, мировое соглашение с кредитором, внесудебное и судебное банкротство. У каждого свои условия применимости и ограничения, и выбор зависит от размера долга, дохода и стадии взыскания.
| Вариант | Кому подходит | Что дает | Ограничения |
|---|---|---|---|
| Реструктуризация долга | Доход есть, но график стал неподъемным | Пересмотр графика: снижение платежа, удлинение срока | Требует согласия кредитора; общий срок кредита растет |
| Кредитные каникулы | Временная трудность: болезнь, потеря работы, ЧС | Пауза или снижение платежей на согласованный период | Действуют ограниченный срок и по условиям закона или договора |
| Мировое соглашение | Дело уже в суде, но есть источник для расчетов | Фиксирует компромисс и останавливает конфликт | Нужно утверждение суда; обязательства придется исполнять |
| Внесудебное банкротство через МФЦ (многофункциональный центр) | Небольшой долг, исполнительное производство закрыто по причине отсутствия имущества, повторные взыскания без результата | Бесплатная процедура без арбитражного суда | Жесткие критерии отбора; долги сверх лимитов в нее не попадут |
| Судебное банкротство физлица | Долги существенные, дохода на обслуживание нет и в перспективе не видно | Законная процедура, по завершении которой обязательства освобождаются | Идет в арбитражном суде, требует документов и времени; есть последствия: ограничения на новые кредиты и повторную процедуру в течение нескольких лет, ограничения для отдельных профессий |
Как выбирать: при сохранном доходе начинайте с реструктуризации или каникул, это самый мягкий путь. Если дохода нет, а долги продолжают расти за счет неустоек, оценка банкротства становится рациональным шагом, а не «крайней мерой»: закон дает ее именно для ситуаций, когда обслуживание долгов объективно невозможно. При этом решение стоит принимать после разбора документов. Процедура имеет последствия, и часть долгов (например, алименты или вред жизни и здоровью) через нее не списывается.
Если вы не знаете, что делать с долгами, можно оставить заявку на сайте и кратко описать ситуацию: специалист проведет первичный разбор бесплатно, покажет подходящие варианты и их ограничения. Оплата услуги или какое-либо решение на этом этапе не требуются. Сначала вы просто видите карту вариантов и цифры по своему случаю.
Типичные ошибки при проверке и исправлении кредитной репутации
Большинство проблем при самопроверке создают не сами долги, а ошибки в работе с ними. Ниже те, что на практике встречаются чаще всего, с пояснением, чем каждая оборачивается.
- Проверять историю только в одном бюро. Данные распределены по нескольким БКИ, и «чистый» отчет из одного бюро не гарантирует отсутствия проблемной записи в другом. Проверяйте все бюро из ответа ЦККИ.
- Считать «нулевую» историю достоинством. Отсутствие кредитов не повышает доверие: банк не видит, как вы обращаетесь с обязательствами, и оценивает заявку осторожнее.
- Верить сайтам «проверки по фамилии» и «очистки КИ». Первые собирают персональные данные и деньги, вторые обещают невозможное: корректные записи удалить нельзя, неверные оспариваются бесплатно.
- Игнорировать закрытую часть кредитного отчета. Именно там видно, кто запрашивал вашу историю. Всплеск чужих запросов выдает мошенничество на ранней стадии, когда его проще всего остановить.
- Не сохранять документы. Справки о погашении, чеки, переписка с банком. Это доказательная база на случай ошибки или спора. Без них оспаривание записи затягивается.
- Платить, не проверив, кому. Долг мог быть продан коллекторскому агентству; платеж «старому» кредитору может не закрыть обязательство. Сверяйте текущего взыскателя по договору и уведомлениям.
- Пропустить срок отмены судебного приказа. Приказ вступает в силу быстро, а срок на возражения ограничен. Пропуск не фатален: срок можно восстановить. Но терять время без причины не стоит.
Отдельно про эмоциональную ошибку: люди, столкнувшись с отказами, начинают массово рассылать заявки «куда получится». Каждая заявка фиксируется в закрытой части истории, и частые запросы сами по себе снижают доверие кредиторов. Действуйте наоборот: одна проверенная причина проблемы означает одно адресное решение, а не десять случайных заявок.
Часто задаваемые вопросы
Существует ли в России единый черный список должников по кредитам?
Нет, единого официального черного списка должников не существует. Банки и МФО ведут закрытые внутренние стоп-листы, а фактические данные о заемщиках распределены между бюро кредитных историй, базой ФССП и реестрами Росфинмониторинга. Проверить свою репутацию можно только через эти источники: легального публичного перечня «плохих» заемщиков нет.
Как посмотреть черный список должников по кредитам бесплатно?
Через Госуслуги запросите сведения о бюро кредитных историй, затем в каждом бюро получите кредитный отчет; дважды в год в каждом бюро это бесплатно по закону «О кредитных историях». Дополнительно проверьте базу исполнительных производств ФССП и налоговую задолженность в личном кабинете ФНС. Эти четыре проверки дают полную картину вашей репутации в глазах кредиторов.
Можно ли узнать, есть ли человек в черном списке, по фамилии?
Чужую кредитную историю проверить нельзя: закон защищает персональные данные, и доступ к отчету имеет сам человек или организации с его согласия, а также некоторые специальные категории по прямому указанию закона. По фамилии, имени, отчеству и дате рождения открыта лишь база судебных долгов ФССП. За обещаниями «проверки любого человека в черном списке» стоят мошенники.
Попадает ли человек в черный список после банкротства?
Факт завершенного банкротства отражается в кредитной истории и учитывается банками, поэтому новым кредитам он, как правило, мешает несколько лет. Но это не пожизненный запрет: закон устанавливает конкретные ограничения (например, обязанность сообщать о банкротстве при новых займах и запрет повторной процедуры на определенный срок), а отдельные банки одобряют кредиты и раньше. Оценка зависит от их внутренней политики.
Сколько времени занимает выход из черного списка должников?
Зависит от причины: обновление данных в БКИ после погашения долгов обычно занимает до 30 дней, а на восстановление доверия банков уходит от 12 до 24 месяцев аккуратных платежей. Записи о просрочках хранятся в кредитной истории, по общему правилу, семь лет, но свежие записи влияют на решения сильнее, чем старые. Быстрых легальных способов «очистить» историю не существует.
Что делать, если в кредитной истории обнаружен чужой кредит?
Запросите у кредитора копию договора и документы по выдаче, подайте заявление об оспаривании записи в БКИ (бюро рассматривает его до 30 дней, направляя запрос источнику данных). Параллельно подайте заявление в полицию о мошенничестве. На будущее оформите на Госуслугах самозапрет на кредиты: с ним банки обязаны отказывать в займах на ваше имя, пока запрет активен.
Может ли одна просрочка испортить кредитную историю?
Техническая просрочка в несколько дней фиксируется в отчете, но сама по себе обычно не делает заемщика «нежелательным»: банки смотрят на длительность, регулярность и давность нарушений. Регулярные и длительные просрочки влияют существенно. Если просрочка возникла из-за ошибки (платеж не дошел, банк неверно зачислил деньги), ее можно оспорить через БКИ с приложением чека или выписки.
Куда обратиться, если долги больше не удается обслуживать?
Начните с сопоставления доходов и обязательных платежей: при сохранном доходе обсудите с кредиторами реструктуризацию или кредитные каникулы. Если обслуживание объективно невозможно, оцените внесудебное или судебное банкротство. Это законные процедуры с разными условиями и последствиями. Можно оставить заявку и кратко описать ситуацию: первичный разбор от специалиста бесплатный, и решение вы принимаете только после того, как увидите варианты со сроками и ограничениями.
Проверка «черного списка» на практике оказывается проверкой самого себя: кредитная история, судебные долги, налоги. Все это доступно вам бесплатно и без посредников. Если проверка выявила проблемы, у каждой записи есть свой путь: погашение, оспаривание, переговоры или законная процедура списания. А если ситуация запуталась и непонятно, с какого конца ее разбирать, начните с простого шага: опишите ситуацию специалисту и получите первичный разбор. Это бесплатно и ни к чему вас не обязывает, зато переводит тревогу в понятный план действий.