Как защититься от судебных приставов
Защита от судебных приставов складывается из законных действий должника: проверки исполнительного производства, заявлений о защищённых доходах и имуществе, обжалования нарушений, получения отсрочки или рассрочки и выбора стратегии решения долга, от договорённости с взыскателем до банкротства. Первый шаг один: убедиться, за что, на каком основании и в каком размере ведётся взыскание. Банк данных ФССП и Госуслуги показывают это за несколько минут. Закон даёт должнику больше прав, чем принято считать: часть доходов и имущества вообще нельзя трогать, а многие меры приставов оспариваются в рабочем порядке.
Кто такие судебные приставы и когда начинается взыскание
Судебными приставами называют сотрудников ФССП, Федеральной службы судебных приставов. Они приводят в исполнение судебные решения: взыскивают деньги со счетов и доходов, арестовывают имущество, вводят ограничения. Взыскание начинается после того, как кредитор получает исполнительный документ и предъявляет его в ФССП. Пристав не решает, справедлив ли долг: он исполняет акт суда, поэтому спорить нужно не с приставом, а с основанием взыскания.
Чаще всего производство начинается с одного из документов:
- судебный приказ: упрощённое решение мирового судьи, которое выносится без вызова сторон; его часто выносят по долгам за кредиты, ЖКУ и налогам;
- исполнительный лист: документ, который выдаётся после полноценного иска и судебного разбирательства;
- исполнительная надпись нотариуса: принудительное взыскание по кредитным договорам без суда, встречается реже.
Порядок работы в большинстве дел выглядит так:
- Кредитор передаёт исполнительный документ в ФССП.
- Пристав выносит постановление о возбуждении исполнительного производства и направляет его должнику.
- У должника есть пять дней с момента получения постановления, чтобы погасить долг добровольно.
- Если оплаты нет, начисляется исполнительский сбор: 7% от суммы долга, для граждан не менее 10 000 рублей. После этого начинаются принудительные меры.
- Пристав направляет запросы в банки, ФНС, Росреестр, ГИБДД и Социальный фонд, чтобы найти счета, доходы и имущество.
- Далее применяются меры взыскания: от списаний со счетов до ареста имущества.
На вопрос «почему деньги списали без предупреждения» на практике ответ обычно простой: письмо почты идёт неделю-две, а постановление в банк уходит день-два. Сейчас уведомления ФССП почти всегда приходят в личный кабинет Госуслуг. При этом вход в кабинет считается получением документа, даже если само письмо вы не открыли. Поэтому проверяйте уведомления регулярно: от этого зависят сроки на отмену приказа и обжалование.
Какие меры вправе применять судебные приставы
Набор мер приставов шире, чем принято думать, но каждая из них ограничена законом и должна быть соразмерна долгу. Основные меры:
- списание и арест денег на счетах и картах: первое, с чем сталкивается большинство должников; если на счёте пусто, на него накладывают арест, и все поступления уходят в счёт долга;
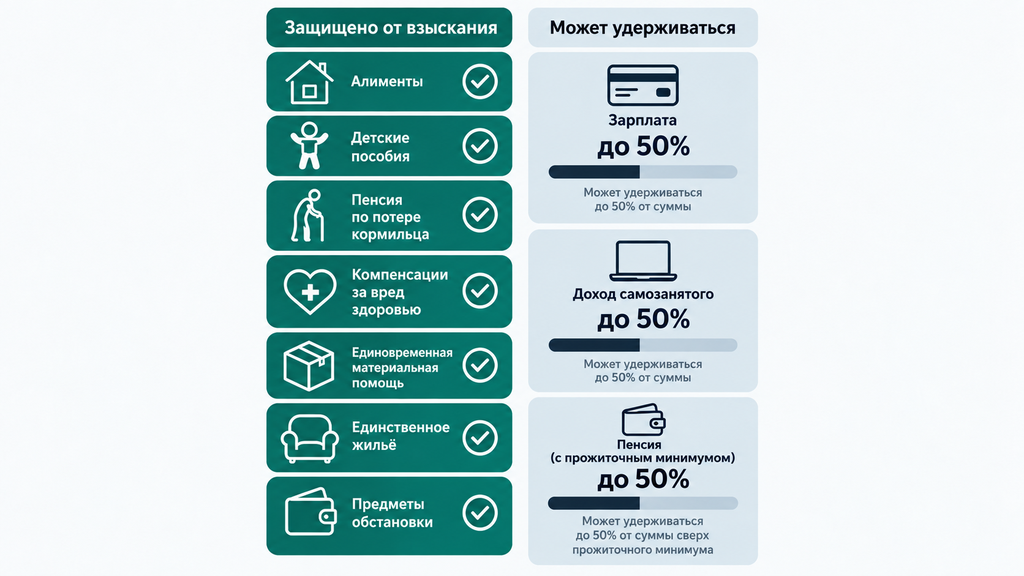
- удержания из доходов: как правило, до 50% зарплаты, пенсии или дохода самозанятого; по алиментам и возмещению вреда здоровью до 70%;
- арест имущества и ограничение регистрационных действий: на автомобиль и недвижимость запрещают сделки; арест означает запрет распоряжаться вещью, а не автоматическое изъятие: жить в арестованной квартире можно, продать её нельзя;
- запрет на выезд за границу: как правило, при задолженности от 30 000 рублей, по отдельным категориям долгов от 10 000 рублей;
- временное ограничение права управления автомобилем: по отдельным видам долгов свыше 10 000 рублей;
- розыск должника и имущества, визиты по месту регистрации: исполнительные действия в будни с 6 до 22 часов; войти в жилище должника без его согласия пристав может только с письменного разрешения старшего судебного пристава.
По поводу техники и мебели: изъять пристав может только имущество сверх защищённого законом перечня, но об этом подробно ниже. Меры, которые явно несоразмерны долгу (например, арест на сотни тысяч при долге в пятнадцать тысяч), обжалуются, и суды нередко такие постановления отменяют.
Что будет, если игнорировать требования приставов
Игнорирование исполнительного производства хуже любой другой стратегии: оно не уменьшает долг, но расширяет набор мер против вас. Что происходит при бездействии:
- начисляется исполнительский сбор, и долг растёт за счёт процентов и пеней;
- арестовываются счета и карты, и деньги списываются сразу после каждого зачисления;
- удержания переводятся на работодателя, запрет выезда вводится в самый неудобный момент, часто перед отпуском или командировкой;
- за невыполнение требований пристава возможна административная ответственность, а при злостном уклонении (прежде всего по алиментам) и уголовная.
Распространено заблуждение, что если ничего не платить, производство закроют и долг исчезнет. Производство действительно могут окончить за невозможностью взыскания, но это не списание долга: как только у должника появится работа, счёт или имущество, взыскание возобновят по заявлению кредитора. Типичный сценарий из практики: человек несколько лет не получал писем и узнал об исполнительном производстве в магазине, когда карта не прошла оплату. Разобрать ситуацию на этом этапе всё равно можно, просто дольше и дороже, чем в первые недели.
С чего начать защиту от судебных приставов: первые шаги должника
Защита от судебных приставов начинается не с поиска «безопасной» карты, а с проверки: за что, на каком основании и в каком размере ведётся взыскание. Пока вы не видите документы, вы не отличаете законные меры от ошибок, а их на практике немало. Вот план первых действий:
- Проверьте себя в банке данных исполнительных производств на сайте ФССП и в личном кабинете Госуслуг: там видно номер производства, сумму и пристава.
- Изучите постановление: какой документ лежит в основе, кто взыскатель, как посчитана сумма.
- Запросите материалы производства заявлением через Госуслуги или в отделе ФССП, чтобы видеть все постановления и расчёты.
- Сверьте расчёт с реальностью: не была ли часть долга уже оплачена, нет ли двойного взыскания по одному долгу.
- Зафиксируйте даты получения документов: конверты с отметками, уведомления в Госуслугах. От них отсчитываются сроки на отмену и обжалование.
- Соберите документы о доходах, семье и имуществе, они понадобятся для заявлений о защите доходов и выборе стратегии.
Как проверить исполнительное производство и сумму долга
Проверка занимает один вечер, а по итогу нередко снимает половину претензий. Пройдите по этому чек-листу:
- свои ли данные в производстве: совпадение ФИО у однофамильцев встречается, и деньги успевают списать до разбирательства;
- на чём основано взыскание: судебный приказ, исполнительный лист, акт налоговой или ГИБДД; от этого зависит, можно ли его отменить;
- не оплачен ли долг ранее: частая история, когда штраф или долг за коммунальные услуги уже оплачен, а взыскание по нему идёт повторно;
- сколько всего производств: по одному долгу иногда открыты два дела, и списания идут вдвое быстрее, чем положено;
- правильность расчёта: не задвоены проценты и пени, учтены ли частичные платежи.
Типичная ошибка: платить по реквизитам из случайного письма, не проверив производство. Если долг уже был оплачен, а деньги списали второй раз, переплату возвращают: сначала заявлением приставу, пока средства на депозитном счёте ФССП, затем иском к взыскателю, если деньги уже перечислены ему. Прикладывайте квитанции и выписки, иначе спор превращается в переписку со словами против слов.
Какие документы собрать для защиты
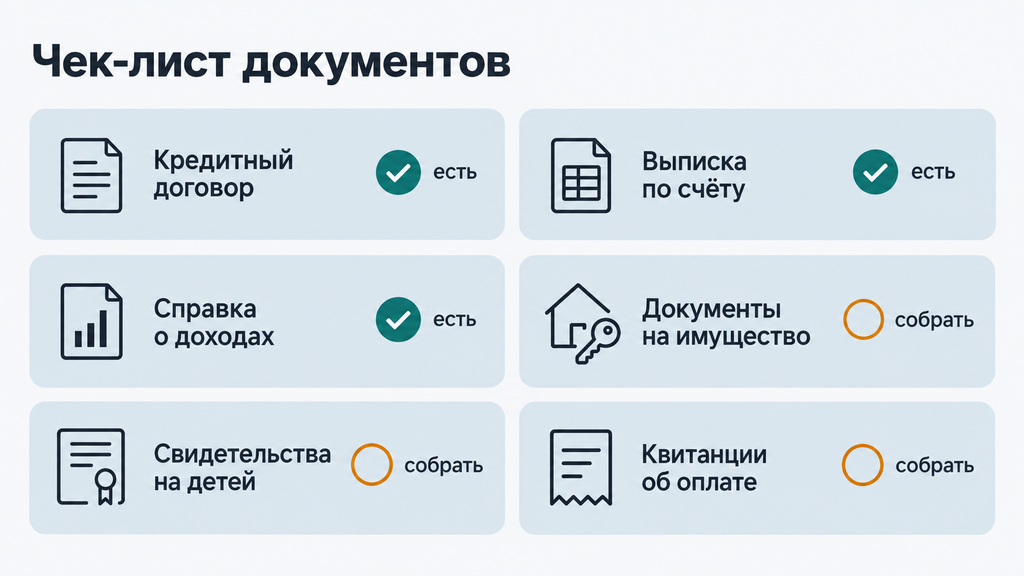
Собранный комплект документов превращает спор из переписки в понятный план действий. Для защиты от приставов обычно нужны:
- кредитные договоры и графики платежей: чтобы сверить сумму взыскания с реальными обязательствами;
- выписки по счетам и квитанции об оплате: доказательства, сколько уже выплачено;
- справки о доходах: основа для расчёта удержаний и заявлений о сохранении прожиточного минимума;
- документы о составе семьи и иждивенцах (свидетельства о рождении детей, справки): с ними процент удержаний можно снизить;
- документы о собственности: на жильё, автомобиль, технику; они защищают вещи от ошибочного ареста;
- документы о защищённых выплатах: справки о детских пособиях, алиментах, социальных пенсиях с указанием вида выплаты.
Храните копии отдельно от оригиналов и фиксируйте, когда и кому какой документ передали. На практике законные требования должника чаще всего «теряются» в тысячах дел одного пристава именно из-за отсутствия письменного следа.
Что судебные приставы не имеют права делать: границы закона
Приставы действуют строго в рамках 229-ФЗ «Об исполнительном производстве», и за границами этих правил их действия и бездействие можно оспорить. Нарушения встречаются не из-за злого умысла: у одного пристава в производстве тысячи дел, и часть решений принимается формально. Знание своих прав резко снижает цену этих ошибок для вас. Типичные нарушения и что с ними делать:
- списаны защищённые выплаты (детские пособия, алименты, компенсации): подаётся заявление о возврате;
- удержания без сохранения прожиточного минимума: подаётся заявление о его сохранении;
- арест имущества, явно превышающий долг: жалоба или административный иск;
- в опись попали чужие вещи: заявление об исключении имущества из описи с документами о собственности;
- исполнительные действия без уведомления о возбуждении производства: обжалование постановлений;
- ограничения не сняты после окончания производства: заявление о снятии арестов, а при бездействии жалоба;
- исполнительский сбор начислен до истечения пяти дней на добровольную оплату: обжалование постановления о взыскании сбора.
Какие доходы защищены от взыскания
Статья 101 229-ФЗ прямо запрещает обращать взыскание на ряд доходов, и приставы обязаны это правило соблюдать. Защищены от списания:
- алименты на детей;
- детские пособия, в том числе единое пособие;
- пенсия по потере кормильца;
- компенсации за вред здоровью;
- единовременная материальная помощь, в том числе в связи с рождением ребёнка, свадьбой, ЧС;
- материнский капитал.
С 2020 года банки видят код вида дохода в каждом поступлении: код 1 у зарплаты и дохода самозанятого, код 2 у пенсий и регулярных социальных выплат; с них удерживают, как правило, до 50%, а по заявлению сохраняется прожиточный минимум. Коды 3 и 4 обозначают единовременные и защищённые социальные выплаты, которые списывать нельзя. Банк обязан проверять назначение платежа, но на практике ошибка случается: защищённую выплату перечисляют на общий счёт, и она уходит в счёт долга.
Если списали защищённое, действуйте в три шага:
- Возьмите в банке выписку с назначением поступлений: это ключевое доказательство.
- Подайте приставу заявление о возврате списанных сумм с приложением выписки и справок о виде выплат.
- При отказе или молчании подавайте жалобу старшему приставу или административный иск: практика по возврату незаконно списанных социальных выплат в основном на стороне должников.
Есть ограничение: защищённый статус выплаты нужно подтверждать документами. Если пособия приходят на обычную карту без кода вида дохода, разбирательство затягивается, поэтому по возможности получайте социальные выплаты на счёт, где их назначение видно автоматически.
Какое имущество нельзя забрать за долги
Статья 446 ГПК РФ защищает имущество, без которого человек не сможет жить и работать. Взыскание не обращается на:
- единственное жильё и участок под ним; исключение: квартиру в ипотеке могут продать за долги по ипотеке;
- предметы обычной домашней обстановки: одежду, обувь, посуду, холодильник и плиту;
- инструменты и технику, необходимые для профессиональной работы, в пределах установленного лимита стоимости;
- транспорт и оборудование инвалида;
- домашних животных, если они не используются для бизнеса;
- продукты питания и деньги в размере прожиточного минимума.
Отдельно про «предметы роскоши»: дорогостоящие вещи, без которых можно обойтись (украшения, коллекционные предметы), под защиту не попадают, и грань здесь определяется ценой и назначением вещи. Если пристав включил в опись защищённую вещь или предмет, принадлежащий другому человеку, подаётся заявление об исключении имущества из описи с приложением документов: чеков, договоров купли-продажи, гарантийных талонов, где покупателем указан не должник.
Переоформление имущества на родственников после возбуждения производства: это не защита от приставов, а риск. Такие сделки оспариваются как совершённые во вред кредиторам, а при банкротстве они могут привести к отказу в списании долгов. Законные инструменты работают надёжнее: заявления, обжалование и корректный выбор стратегии.
Как сохранить прожиточный минимум при удержаниях
Прожиточный минимум устанавливается в каждом регионе на базовые потребности человека: еду, жильё, лекарства, проезд. При удержаниях по исполнительному производству должник вправе подать заявление о сохранении этой суммы на счёте после каждого списания; право закреплено в ст. 69.1 229-ФЗ и работает с 2022 года.
Как это оформить на практике:
- Уточните величину прожиточного минимума в своём регионе: она меняется ежегодно.
- Подайте заявление приставу, ведущему производство, или в банк, где открыт счёт с доходами; удобнее всего через Госуслуги.
- Приложите справку о доходах, реквизиты счёта и, если есть иждивенцы, документы о них; на детей сохраняется отдельный минимум.
- Проверьте через месяц выписку: суммы должны сохраняться с постановления; если списания продолжаются в прежнем объёме, подавайте жалобу старшему приставу или в суд.
Границы применения: заявление работает по конкретному счёту и конкретному производству, на другие счета и дела его действие не распространяется автоматически; на алименты и некоторые другие категории долгов правило не действует. И на вопрос «сколько оставляют приставы на жизнь в 2026 году» корректный ответ такой: ровно столько, сколько вы заявили и подтвердили документами; без заявления сохранять минимум никто не обязан.
Как уменьшить удержания: отсрочка, рассрочка и снижение процента списания
Если после удержаний на жизнь остаётся слишком мало, суд может установить рассрочку или отсрочку исполнения решения, а пристав вправе снизить процент удержаний. Обычные основания: резкое падение дохода, потеря работы, длительная болезнь, иждивенцы, несколько взыскателей одновременно. Обращаться с заявлением об отсрочке или рассрочке нужно в суд, который выдал исполнительный документ, а вопросом снижения процента удержаний занимается сам пристав.
Практический пример расчёта, на который суды смотрят внимательно:
- доход должника: 40 000 ₽ в месяц;
- удержание 50%: в счёт долга уходит 20 000 ₽;
- на руках остаётся 20 000 ₽ на троих: должника, супругу и ребёнка;
- в большинстве регионов это меньше двух прожиточных минимумов, и это законная основа требовать пересчёта удержаний.
Чтобы заявление работало, к нему нужны доказательства: справки о доходах, документы из центра занятости, медицинские документы, подтверждение расходов на детей. Само по себе «мне не хватает» суд не убедит: цифры убеждают лучше слов.
Три типичные ошибки:
- ждать списаний и ничего не заявлять: уменьшение удержаний начинается только по вашей инициативе;
- подавать заявление без подтверждающих документов: по практике это самая частая причина отказов;
- путать рассрочку с отменой долга: рассрочка меняет график, но обязательство остаётся, и при пропуске новых платежей взыскание вернётся в прежнем объёме.
Как обжаловать действия или бездействие судебного пристава
Незаконные действия и бездействие пристава обжалуются в течение 10 дней с момента, когда вы узнали о нарушении: через старшего судебного пристава, прокуратуру или административный иск в суд. Срок короткий, поэтому сначала зафиксируйте нарушение: скопируйте постановления, сделайте выписки по счёту, сохраните скриншоты из Госуслуг и конверты с датами получения. Без документального следа жалоба теряет силу: работает правило «что не подтверждено, того не было».
| Инстанция | Что решает | Срок подачи | Когда выбирать |
|---|---|---|---|
| Старший судебный пристав | Отмена постановления, устранение нарушения внутри ФССП | 10 дней с момента, когда узнали о нарушении | Процедурные ошибки: сбор раньше срока, неснятый арест, формальные постановления |
| Суд (административный иск) | Признание действий незаконными, возврат денег, компенсация вреда | 10 дней | Списаны деньги, нужен их возврат; отказ по жалобе в ФССП |
| Прокуратура | Проверка и представление об устранении нарушений | Жёсткий срок не установлен | Системное бездействие, игнорирование жалоб |
Рассмотрение жалобы в ФССП занимает, как правило, до 10 дней, у прокуратуры до 30. Инстанции можно сочетать: на практике жалоба старшему приставу и обращение в прокуратуру параллельно ускоряют реакцию. Сроки и порядок периодически уточняются, поэтому перед подачей проверьте актуальные нормы.
Куда обращаться: старший пристав, прокуратура или суд
Выбор инстанции зависит не от предпочтений, а от того, чего вы хотите добиться:
- отменить конкретное постановление: начинайте со старшего пристава, это бесплатно и часто быстрее суда; административный иск доступен и без предварительной жалобы, но она нередко решает вопрос без суда;
- вернуть списанные деньги: административный иск. ФССП возвращает средства по решению суда, самостоятельно делать это почти не спешит;
- добиться реакции на системное бездействие: прокуратура. Представление об устранении нарушений действует на пристава сильнее очередной жалобы;
- компенсация вреда от незаконных действий: только суд.
Честное ограничение: ни одна инстанция не гарантирует автоматический возврат денег, результат зависит от характера нарушения и качества доказательств. Но по типовым ситуациям (списание защищённых выплат, удержания сверх нормы, арест чужого имущества) судебная практика в целом устойчиво на стороне должников.
Как составить жалобу и что к ней приложить
Жалоба работает, когда она короткая, сухая и документированная. Структура, которая используется на практике:
- Шапка: кому писать (старшему судебному приставу отдела), от кого (ФИО, адрес, контакты, номер исполнительного производства).
- Суть: какие постановления и действия обжалуются, с датами и номерами.
- Нарушение: в чём оно выражено, фактами и документами, а не оценками: «сбор начислен 12-го числа, постановление получено 14-го», а не «пристав нарушил мои права».
- Требования: чего именно просите (отменить постановление, вернуть деньги, обязать снять арест).
- Приложения: копии постановлений, выписки банка, расчёты, доказательства даты получения документов.
Подавать можно через Госуслуги, личный приём или почтой с описью вложения; главное, чтобы у вас осталась дата отправки и получения. Типичная ошибка, которую видишь чаще всего: эмоциональный текст на две страницы без единого приложения. Такой документ проще списать в отказ, чем разобраться в нём. И наоборот: жалоба на полстраницы с тремя приложениями регулярно даёт результат.
Как отменить судебный приказ и не довести дело до приставов
Судебный приказ, упрощённое решение мирового судьи, которое выносится без вызова сторон и разбирательства, можно отменить возражениями в течение 10 дней с момента получения, и тогда взыскание через ФССП не начнётся. Это самый быстрый законный способ остановить взыскание на старте, и им стоит пользоваться каждый раз, когда приказ вынесен по долгам, сумму или сам факт которых вы не признаёте. Причину несогласия объяснять не обязательно: достаточно самой формулировки «не согласен с взысканием».
Пошаговый порядок:
- Проверьте дату получения приказа: срок 10 дней считается с неё.
- Подайте возражения в мировой суд, который вынес приказ: лично, почтой или через Госуслуги.
- Получите определение об отмене приказа.
- Если производство уже возбуждено, отнесите определение приставу: производство должны окончить, аресты снять.
- Подготовьтесь к следующему этапу: взыскатель, скорее всего, подаст полноценный иск.
Отмена приказа не списывает долг, а переводит спор в формат, где у вас есть право участвовать и оспаривать сумму. Пропущенный срок восстанавливается при уважительных причинах (болезнь, командировка), но это лишние недели. Если уведомление пришло в Госуслуги, а вы вошли в личный кабинет, срок на возражения уже пошёл, даже если письмо не открыто.
| Судебный приказ | Исковое производство | |
|---|---|---|
| Как выносится | Мировым судьёй без вызова сторон | Судом с заседаниями и участием сторон |
| Как отменить | Возражениями в течение 10 дней, без объяснения причин | Только обжалованием уже вынесенного решения |
| Что происходит после | Взыскатель может подать иск, и у должника появляется право спорить о сумме | Решение исполняется через исполнительный лист |
Как не довести долг до суда и приставов
Вопрос «как избежать судебных приставов» на практике решается до суда, на этапе первых просрочек. Рабочие сценарии:
- связаться с кредитором сразу при проблемах с платежами: банк чаще идёт навстречу тому, кто сообщил о трудностях первым, а не через год молчания;
- реструктуризация: пересмотр графика так, чтобы срок удлинился, а платёж уменьшился; подходит, когда доход снизился временно, но стабилен;
- кредитные каникулы: пауза или льготные платежи на несколько месяцев; вариант для понятной временной просадки дохода;
- мировое соглашение: фиксированный график с взыскателем, в том числе после суда; реалистично, когда у вас есть хоть какой-то регулярный доход;
- полное погашение до возбуждения производства: в этом случае исполнительский сбор вообще не начисляется.
Честно про границы: кредиторы соглашаются на пересмотр не всегда, и предугадать заранее невозможно. Если же просрочка давняя, а доход не восстановится в обозримом будущем, договорённость о графике, который всё равно не потянуть, обернётся новым взысканием. В такой ситуации разумнее смотреть на законные механизмы освобождения от обязательств, о которых ниже.
Как избавиться от судебных приставов законно: выбор стратегии
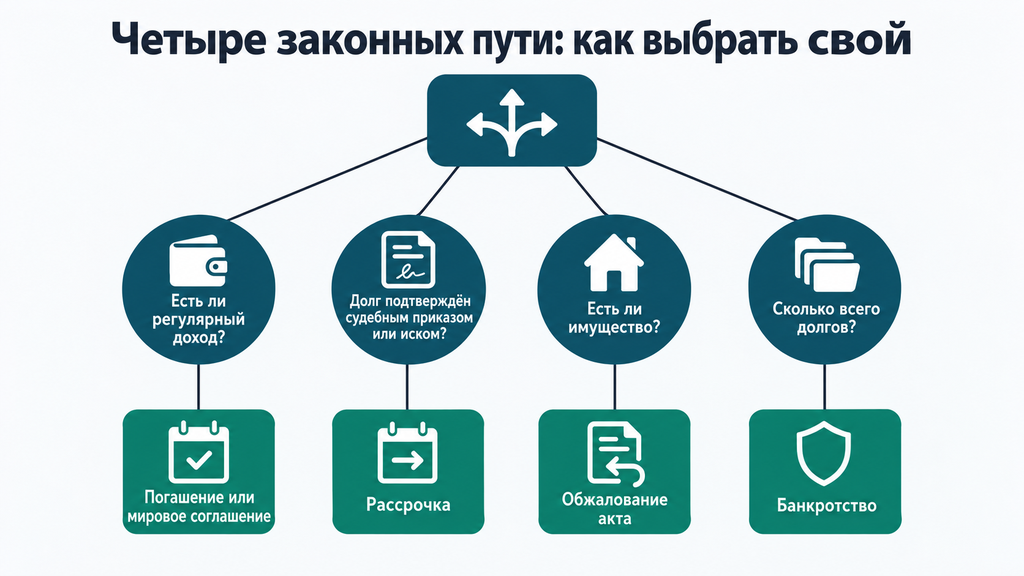
Избавиться от исполнительного производства законно можно четырьмя путями: погасить долг, отменить его основание, добиться окончания производства за невозможностью взыскания или списать долги через банкротство. Выбор зависит от суммы и количества долгов, наличия дохода и имущества, а также от того, насколько давно ведётся взыскание. У каждого варианта есть ограничения, и о них честно ниже.
| Стратегия | Когда подходит | Что важно знать |
|---|---|---|
| Погашение долга или мировое соглашение | Есть доход, накопления или возможность закрыть долг частями | Оплата до истечения 5 дней избавляет от исполнительского сбора; соглашение с взыскателем прекращает производство |
| Отмена судебного акта-основания | Есть основания считать взыскание ошибочным: долг оплачен, неверные данные, пропущенные сроки | Отмена приказа переводит спор в исковое производство; долг не исчезает, но появляется возможность его оспорить |
| Окончание за невозможностью взыскания (ст. 46 229-ФЗ) | Нет дохода, счетов и имущества, которые можно взыскать | Это не списание долга: взыскатель может возобновить производство через 6 месяцев при изменении положения должника |
| Банкротство | Долги непосильны, дохода не хватает даже на проценты и обязательные платежи | Законная процедура списания; у неё есть условия, сроки и последствия, которые нужно учитывать заранее |
Отдельно про популярный миф «ст. 46 = долг списан». Окончание производства за невозможностью взыскания снимает аресты и удержания, но обязательство остаётся: проценты по кредитам продолжают расти, а кредитор вправе снова предъявить исполнительный документ. Рассчитывать на этот вариант как на решение проблемы не стоит.
Если непонятно, какая из стратегий подходит именно вам, можно оставить заявку и кратко описать ситуацию, специалисты разберут её бесплатно: и по банкротству, и по любому другому юридическому вопросу с долгами. Первичный разбор не обязывает ни оплачивать услугу, ни принимать решение: вы просто получаете понятную картину вариантов.
По каким критериям выбрать стратегию
Критериев, по которым реально выбирается стратегия, шесть, и все они проверяются по вашим документам:
- общий объём долгов: один долг и десять разных взыскателей ведут к разным решениям;
- отношение долгов к годовому доходу: если долги в разы больше годового дохода, график платежей обычно бессмыслен;
- наличие имущества, особенно сверх единственного жилья: от этого зависит и риск реализации, и варианты банкротства;
- иждивенцы: дети и нетрудоспособные близкие меняют расчёт удержаний и прожиточного минимума;
- стадия производства: отменить приказ и спорить в иске можно в начале, при уже проданном имуществе разговор другой;
- готовность к последствиям банкротства: ограничения на кредиты и повторную процедуру действуют годами.
Мини-чек-лист самопроверки: сколько всего долгов и у кого; сколько денег остаётся после обязательных платежей; есть ли имущество сверх единственного жилья; отменялись ли судебные акты; получали ли вы отказы по заявлениям к приставу. Ответы на эти пять вопросов дают фактически готовую вводную для выбора пути.
Из практических сигналов: стратегия «взять новый кредит, чтобы гасить старые» плохая, долговая нагрузка при ней растёт, а проблема остаётся. Рабочая последовательность другая: проверить расчёты и сроки, заявить о защищённых доходах, затем выбрать один путь и идти по нему, не распыляясь. Результат зависит от обстоятельств, поэтому обещаний здесь быть не может, но порядок действий от этого не меняется.
Банкротство: судебное и внесудебное через МФЦ
Банкротство, законная процедура, в которой непосильные долги списываются по решению суда или через МФЦ, работает и тогда, когда приставы уже ведут производство: с момента введения процедуры исполнительные производства приостанавливаются, аресты снимаются, пени перестают расти.
Судебное банкротство проходит через арбитражный суд при участии финансового управляющего, специалиста, который ведёт процедуру и проверяет имущество и сделки должника. Как правило, его рассматривают при долгах от 300–500 тысяч рублей и объективной невозможности платить; процедура длится в среднем от полугода до года.
Внесудебное банкротство оформляется бесплатно через МФЦ: при долгах в диапазоне примерно от 25 тысяч до 1 млн рублей, оконченных производствах за невозможностью взыскания и отсутствии имущества, на которое можно обратить взыскание. Процедура занимает около шести месяцев. Условия периодически уточняются, поэтому перед подачей проверьте актуальные правила на 2026 год.
Честная часть разговора о банкротстве:
- не списываются алименты, возмещение вреда жизни и здоровью и ряд других обязательств;
- пять лет после процедуры при обращении за кредитом нужно сообщать банку о банкротстве;
- повторное банкротство возможно не ранее чем через пять лет;
- сделки за предшествующие годы проверяет управляющий, и подозрительное переоформление имущества может обернуться проблемами.
Если сомневаетесь, подходит ли процедура в вашей ситуации, начните с бесплатной консультации: оставьте заявку, коротко опишите долги и доход и получите первичный разбор с оценкой вариантов. Решение и оплата на этом этапе не требуются.
Какие ошибки допускают должники при защите от приставов
Самые дорогостоящие ошибки должников: игнорировать производство, скрывать доходы и имущество и верить «серым» схемам, которые заканчиваются ответственностью. Популярные заблуждения и рабочие замены к ним:
- «Есть карты, которые приставы не найдут». Все российские банки обязаны исполнять постановления ФССП и отвечают за неисполнение проверками и штрафами; подбор «незаметного» счёта уже обход закона, а не защита. Замена: заявление о сохранении прожиточного минимума и возврат защищённых выплат.
- «Переведу всё на родственника». Регулярные переводы видны, сделки по выводу имущества оспариваются, а в банкротстве такие операции могут привести к отказу в списании долгов. Замена: законное исключение чужого имущества из описи документами о собственности.
- «Лучше вообще не отвечать приставам». Игнор не отменяет меры, а лишает вас сроков на отмену приказа и обжалование. Замена: письменное взаимодействие, заявления и ходатайства с фиксацией дат.
- «Взятка решит вопрос». Дача и получение взятки: уголовное преступление для обеих сторон, и риск здесь несоизмерим с любой выгодой. Замена: жалоба старшему приставу, бесплатно и законно.
- «Долг аннулирован, про меня забыли». Окончание производства чаще всего означает лишь, что взыскивать временно нечего. Замена: при непосильности долгов оценить банкротство, а не ждать у моря погоды.
Общий принцип прост: всё, что выглядит как «хитрость против системы», на проверке стоит дороже, чем легальные инструменты. Защита от судебных приставов строится не на уловках, а на правильном использовании прав, которые закон даёт и так.
Что делать, если приставы арестовали имущество или счёт родственника
Имущество родственников защищено так же, как имущество должника: если в опись или арест попали чужие вещи, их исключают заявлением с документами о собственности. На практике такими ситуациями чаще всего озадачены не сами должники, а их близкие, поэтому ниже три типовых сценария.
- В опись по месту регистрации попали вещи членов семьи. Пристав описывает то, что находится в квартире, не всегда проверяя собственника. Подайте заявление об исключении имущества из описи: приложите чеки, договоры купли-продажи, гарантийные талоны, где покупатель указан не должник; для техники этого обычно достаточно. Сделку по безвозмездной передаче вещей должнику «на хранение» могут оспорить, поэтому опирайтесь на документы о реальной покупке.
- Арестованы счета супруга из-за долгов второго супруга. Персональные счета и личное имущество супруга трогать не должны; взыскание по долгам одного супруга может обращаться только на долю должника в общем имуществе, и то через суд. Если арест всё же наложен, подавайте заявление приставу, при отказе жалобу или иск.
- По наследству достались долги родителей. Наследники отвечают по долгам наследодателя, но только в пределах стоимости унаследованного имущества. Вариант законной защиты: отказ от наследства, если долги очевидно превышают активы; решение нужно принимать в течение срока принятия наследства.
Родственникам должника полезно помнить и обратное: помогать можно законно, например собрать документы, сопроводить в ФССП, оплатить часть долга по официальным реквизитам. А вот «держать деньги должника у себя» рискованно и для него, и для вас: при банкротстве это расценивается как сокрытие средств.
План защиты от судебных приставов: краткий чек-лист
В большинстве ситуаций защиту от приставов сводят к одному алгоритму из восьми шагов:
- Проверьте производства (банк данных ФССП и личный кабинет Госуслуг): номера дел, суммы, приставы.
- Изучите постановления и расчёты: основание взыскания, правильность сумм, дата получения документов.
- Соберите документы: доходы, семья, имущество, оплаты, справки о защищённых выплатах.
- Заявите о защищённых доходах и прожиточном минимуме: заявления приставу или в банк, с контролем результата через месяц.
- При нарушениях: жалоба или суд в срок, 10 дней на обжалование, документы к каждой жалобе.
- Выберите одну стратегию решения долга: рассрочка через суд, мировое соглашение, погашение или банкротство.
- После погашения закройте производство: получите постановление об окончании и убедитесь в снятии арестов и запретов.
- Сохраните все документы: они защищают от повторного взыскания по оплаченному долгу.
Ситуация с долгами почти никогда не бывает безвыходной: чаще она просто неразобрана. Если долгов несколько, аресты уже действуют и непонятно, с чего начать, оставьте заявку и в двух словах опишите ситуацию. Бесплатный первичный разбор от специалиста покажет, какие из шагов выше актуальны именно вам; сразу принимать решение и оплачивать услуги не потребуется.
Часто задаваемые вопросы
Можно ли защититься от приставов, если долг реальный?
Да. Реальный долг не отменяет прав должника: можно проверить расчёты, сохранить прожиточный минимум, защитить имущество по ст. 446 ГПК РФ, получить рассрочку, а при непосильности обязательств пройти банкротство. Защита означает законный порядок взаимодействия с ФССП, а не уклонение от обязательств.
Сколько денег могут списывать с зарплаты судебные приставы?
Как правило, до 50% ежемесячного дохода, по алиментам и возмещению вреда здоровью до 70%. По заявлению должника за ним сохраняют прожиточный минимум, а на детей отдельный минимум на каждого. Если удерживают больше нормы, вопрос решается заявлением приставу, при отказе жалобой или судом.
Какие карты и счета не могут арестовать приставы?
Арестовать могут любые счета, открытые на имя должника в российских банках: «безопасных» карт не существует, а их подбор противоречит закону. Защищены не карты, а назначение платежей: социальные выплаты с защитными кодами вида дохода. Работают заявления о сохранении минимума и возврате защищённых выплат, а не поиск «незаметного» банка.
Могут ли приставы списать детские пособия и алименты?
Нет, эти выплаты защищены законом, и банк обязан учитывать код вида дохода при поступлении средств. Если списание всё же произошло, деньги возвращают: заявление приставу с выпиской из банка, при отказе жалоба старшему приставу или административный иск. Назначение выплат лучше подтверждать документами заранее.
Что делать, если приставы арестовали счёт, куда приходит пенсия?
Проверьте производство в банке данных ФССП, затем подайте два заявления: о сохранении прожиточного минимума и о возврате незаконно списанных сумм, приложив выписку банка с назначением платежей. При бездействии подавайте жалобу старшему приставу или административный иск. Практика по возврату списанных социальных выплат в основном на стороне должников.
Можно ли договориться с приставами о рассрочке долга?
Официальную отсрочку или рассрочку исполнения устанавливает суд по заявлению должника, а пристав утверждает порядок добровольных платежей по договорённости. Шансы в суде выше, если к заявлению приложены справки о доходах, документы об иждивенцах и расчёт остатка на жизнь. Рассрочка не отменяет долг: она меняет график выплат.
Чем отличается судебный приказ от исполнительного листа?
Судебный приказ выносит мировой судья без вызова сторон, и отменить его можно возражениями в течение 10 дней с момента получения. Исполнительный лист выдаётся после полноценного иска с заседаниями, и его основание, решение суда, оспаривается только через обжалование. Практический вывод: если получили судебный приказ и не согласны, действуйте в срок, это самая простая точка для защиты.
Когда должнику выгоднее банкротство, а не спор с приставами?
Когда долгов несколько, дохода не хватает даже на обязательные платежи и проценты, а аресты и удержания продолжаются месяцами. Банкротство приостанавливает производства и списывает большинство долгов, но имеет последствия: ограничения на кредиты, обязанность сообщать о процедуре в течение пяти лет, отсрочку повторного банкротства. Понять, подходит ли процедура в вашей ситуации, помогает бесплатный первичный разбор: оставьте заявку и коротко опишите долги, а решение можно принимать позже.