Права должника, прожиточный минимум и особенности исполнительного производства в регионах
Должник в исполнительном производстве не бесправный участник процесса: закон разрешает ему знакомиться с материалами дела, сохранить на счетах прожиточный минимум, просить у суда отсрочку или рассрочку исполнения решения и обжаловать действия пристава. Первый практический шаг: проверить себя в банке данных исполнительных производств ФССП и подать заявление о сохранении прожиточного минимума, чтобы списания не оставили семью без средств на жизнь.
Что такое исполнительное производство и с чего оно начинается
Исполнительное производство это стадия, на которой решение суда превращается в реальные удержания: деньги списывают со счетов, часть зарплаты уходит взыскателю, а при необходимости пристав арестовывает имущество. Судебный приказ это упрощённое судебное решение: судья выносит его без вызова сторон. Исполнительный лист это документ, по которому взыскание происходит принудительно. Пока решение суда не исполняется добровольно, его исполнением занимается Федеральная служба судебных приставов (ФССП).
Типичная последовательность выглядит так. Взыскатель получает исполнительный лист и подаёт его приставам, либо суд сам направляет документ, например по судебному приказу. Судебный пристав-исполнитель выносит постановление о возбуждении исполнительного производства и отправляет его должнику. С момента получения постановления у должника есть 5 рабочих дней на добровольное исполнение. Если за это время долг не закрыт, пристав применяет меры принудительного взыскания и дополнительно взыскивает исполнительский сбор: как правило, 7% от суммы долга, но не менее 1 000 рублей для граждан.
Дальше обычно происходит следующее:
- пристав направляет запросы в банки, Росреестр и ГИБДД и накладывает арест на счета в пределах суммы долга;
- из зарплаты удерживают до 50% дохода (по алиментам и возмещению вреда до 70%);
- при долге от 30 000 рублей пристав вправе ограничить выезд за границу;
- имущество, на которое можно обратить взыскание, описывают и оценивают.
На практике большинство людей узнают об исполнительном производстве не из письма, а из заблокированной карты или уведомления банка. Неприятно, но не критично. С момента, когда вы узнали о производстве, в вашем распоряжении законные инструменты: сохранение прожиточного минимума, отсрочка исполнения, обжалование действий пристава. Главное не игнорировать документы, а действовать по порядку.
Какие права и обязанности есть у должника в исполнительном производстве
Права и обязанности должника в исполнительном производстве закреплены прямо в Федеральном законе от 02.10.2007 № 229-ФЗ «Об исполнительном производстве», и это не чья-то милость. Должник вправе знакомиться с материалами дела, представлять документы и объяснения, заявлять ходатайства, просить отсрочку или рассрочку и обжаловать действия пристава. Расшифруем коротко: ходатайство это официальная просьба к приставу совершить конкретное действие, например снять арест с одного счёта; постановление это письменное решение пристава по этому поводу.
Основные права должника:
- знакомиться с материалами исполнительного производства и делать выписки, копии;
- представлять документы и объяснения, доказывать свою позицию;
- заявлять ходатайства (например, о сохранении прожиточного минимума, изменении способа исполнения, приостановлении производства);
- просить суд об отсрочке или рассрочке исполнения решения;
- обжаловать постановления, действия и бездействие пристава: старшему приставу или в суд;
- заключать мировое соглашение с взыскателем;
- получать разъяснения по порядку исполнения и следить за остатком долга.
Обязанности, о которых стоит помнить:
- исполнить требования исполнительного документа в срок добровольного исполнения;
- являться по вызову пристава и не препятствовать исполнительным действиям;
- сообщать о перемене места работы и жительства: по ряду производств, например алиментных, это прямая обязанность с ответственностью за уклонение;
- по требованию пристава предоставить достоверные сведения об имуществе и доходах.
Распространены два крайних заблуждения. Первое: «должник бесправен, пристав сделает что захочет». На самом деле почти каждое действие пристава можно оспорить, а неудобные последствия смягчить. Второе: «можно просто игнорировать постановления, само рассосётся». На деле срок добровольного исполнения уходит, добавляется исполнительский сбор, а списания со счетов начинаются быстрее. Рабочая стратегия одна: пользоваться правами активно. Права должника в исполнительном производстве защищают ровно до тех пор, пока вы ими пользуетесь.
Как защитить свои права, если пристав действует неправомерно
Защита прав должника в исполнительном производстве строится на простом алгоритме: зафиксировать нарушение, пожаловаться старшему судебному приставу, при необходимости обратиться в суд. Жалоба в порядке подчинённости подаётся в течение 10 дней с момента, когда вы узнали о нарушении, и рассматривается также в 10-дневный срок. Если старший пристав не помог, следующий шаг: административное исковое заявление в суд по правилам КАС РФ.
Типичный пример из практики: человек полностью погасил долг, но через месяц банк снова списал ту же сумму. Деньги уже ушли взыскателю с другим приставом или по дублю постановления. В такой ситуации помогают выписки по счёту, квитанция об оплате и номер исполнительного производства: с этими документами излишне удержанное возвращают. А вот эмоциональная жалоба без ссылок на конкретные постановления и даты, как правило, заканчивается формальным ответом.
Что стоит собрать до подачи жалобы:
- постановления пристава, которые вы считаете незаконными (или скриншоты банка данных, если их не вручили);
- банковские выписки и платёжные документы, подтверждающие оплату или защищённые доходы;
- переписку и отметки о вручении: они показывают, когда вы узнали о нарушении.
Прожиточный минимум должника: как сохранить деньги на жизнь при взыскании
Должник вправе подать заявление и сохранить на счетах ежемесячную сумму прожиточного минимума, которую приставы и банки не будут списывать. Механизм закреплён в статье 99 закона № 229-ФЗ и статье 446 ГПК РФ: после получения заявления пристав выносит постановление о сохранении денежной суммы на жизнь по одному счёту, указанному должником. Прожиточный минимум берут региональный, а на 2026 год он свой для каждой социально-демографической группы: отдельно для трудоспособного населения, пенсионеров и детей.
Несколько правил, которые важно знать заранее:
- сумма сохраняется только по одному счёту, выбирайте тот, куда поступает зарплата или пенсия;
- заявление можно подать как приставу, так и напрямую в банк, если списание идёт по исполнительной надписи нотариуса или судебному приказу без участия пристава;
- при наличии иждивенцев (например, нетрудоспособного супруга или детей) суд может установить повышенную сумму, если прожиточного минимума самого должника объективно не хватает;
- для алиментов, возмещения вреда здоровью и ущерба от преступления сохранение минимума не применяется: эти категории выведены из-под действия правила.
Отдельно про удержания из дохода: по общему правилу с зарплаты списывают не более 50%, при нескольких исполнительных производствах всё равно в пределах этой доли, а по алиментам и возмещению вреда до 70%. Часть доходов защищена полностью: детские пособия, материнский капитал, компенсационные выплаты. На практике банки нередко списывают и защищённые поступления просто потому, что не знают их происхождения; в этом случае должнику нужно сообщить приставу или банку источник дохода, и деньги вернут.
И обратный сценарий, который встречается постоянно: списание «до нуля». Если приставы сняли со счёта всё, включая деньги на жизнь, а заявления о сохранении минимума вы не подавали, позиция пристава законна по умолчанию. Норма работает не автоматически, а по заявлению. Поэтому заявление стоит подать сразу, как только узнали о производстве.
Как подать заявление о сохранении прожиточного минимума: пошаговый порядок
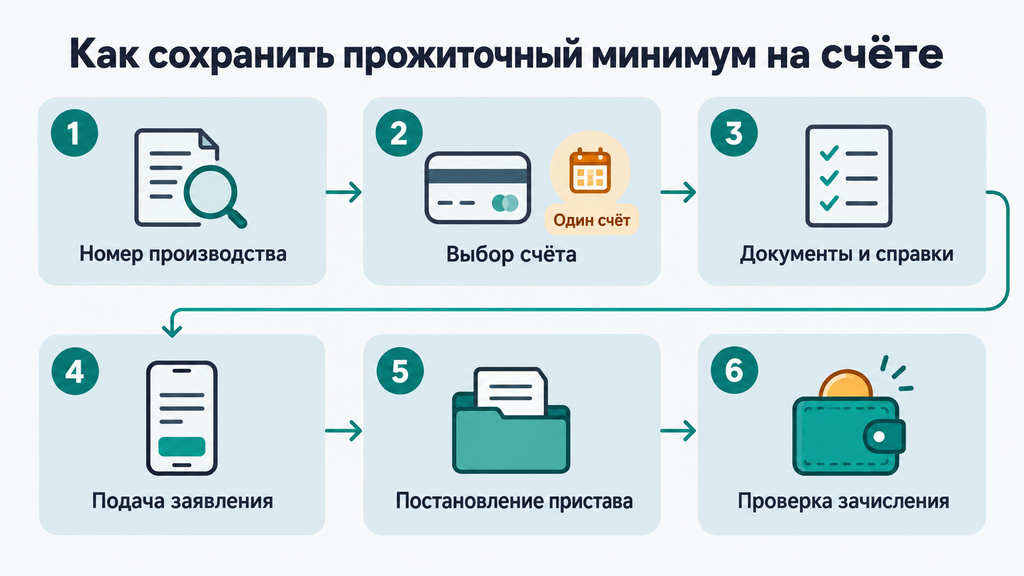
Порядок занимает 15–30 минут, если под рукой есть номер исполнительного производства и реквизиты счёта. На практике чаще всего подводит не заполнение, а выбор не того адресата: заявление о сохранении минимума подают в банк, тогда как взыскание уже идёт через пристава, или наоборот.
- Найдите номер производства. Он указан в постановлении пристава или в банке данных исполнительных производств на сайте ФССП.
- Выберите счёт для сохранения суммы. Подходит один счёт, на который регулярно поступает доход. Карта и счёт не одно и то же: указывайте именно счёт (20-значный номер).
- Подготовьте документы. Заявление, справка о доходах (при наличии), реквизиты счёта. Иждивенцы подтверждаются свидетельствами о рождении, справкой об инвалидности и т.п.
- Подайте заявление. Приставу: через личный приём, канцелярию отдела или Госуслуги. Банку: в отделении или через приложение по форме банка.
- Проконтролируйте постановление. Пристав выносит постановление о сохранении суммы и направляет его в банк. Проверьте, что оно дошло: на практике сбои доставки бывают.
- Проверьте следующее зачисление. Если сумму снова списали полностью, вернитесь к шагу 4 и зафиксируйте нарушение для жалобы.
Мини-чек-лист после подачи: производство указано верно; счёт один и правильно выбран; постановление получено и отнесено в банк; следующая зарплата пришла с сохранённой суммой; копии всех документов лежат в одной папке. Если излишне удержанные деньги всё же списали, их можно вернуть: обратитесь к приставу с заявлением о возврате в пределах сохраняемой суммы, приложив выписку.
Что запрещено взыскивать по статье 446 ГПК РФ: имущество, защищённое законом
Часть 1 статьи 446 ГПК РФ устанавливает исполнительский иммунитет: перечисленное в ней имущество нельзя обратить во взыскание по исполнительным документам. Простыми словами: у должника в любом случае остаются предметы и деньги, необходимые для жизни и работы. Этот запрет служит основой всей защиты прав должника, и знать перечень стоит до встречи с приставом, а не после описи.
Что защищает статья 446 ГПК РФ:
- единственное пригодное для постоянного проживания жильё и участок под ним, если оно не заложено по ипотеке;
- предметы обычной домашней обстановки и обихода, личные вещи, кроме драгоценностей и предметов роскоши;
- деньги и продукты на сумму не ниже прожиточного минимума должника и его иждивенцев;
- имущество, необходимое для профессиональных занятий, в пределах установленного законом лимита стоимости (проверьте актуальную редакцию нормы);
- скот, птица и корма для личного хозяйства, не связанного с предпринимательством, семена;
- транспорт и технические средства инвалида;
- призы, государственные награды, памятные знаки.
Три заблуждения, из-за которых люди теряют деньги, встречаются особенно часто. Миф первый: «единственное жильё защищено всегда». Не всегда: если квартира в ипотеке и заложена банку, на неё обращают взыскание по отдельным правилам. Миф второй: «запреты по статье 446 работают автоматически». Часть защиты действительно срабатывает сама: жильё, вещи, инструменты. Но деньги в размере прожиточного минимума защищаются только после заявления, о котором шла речь выше. Миф третий: «если оформить имущество на родственников, пристав ничего не найдёт». Подобные сделки, совершённые после возбуждения производства, взыскатель вправе оспорить как совершённые во вред кредитору. Это путь к новым искам, а не к решению проблемы.
В процедуре банкротства действует ещё один нюанс: если единственное жильё признано роскошным, кредитор может просить суд заменить его на более скромное с денежной компенсацией разницы. Это отдельная судебная процедура со своими условиями, а не автоматическое правило, но о её существовании полезно знать заранее.
Отсрочка и рассрочка исполнения решения суда: чем отличаются и когда их дают
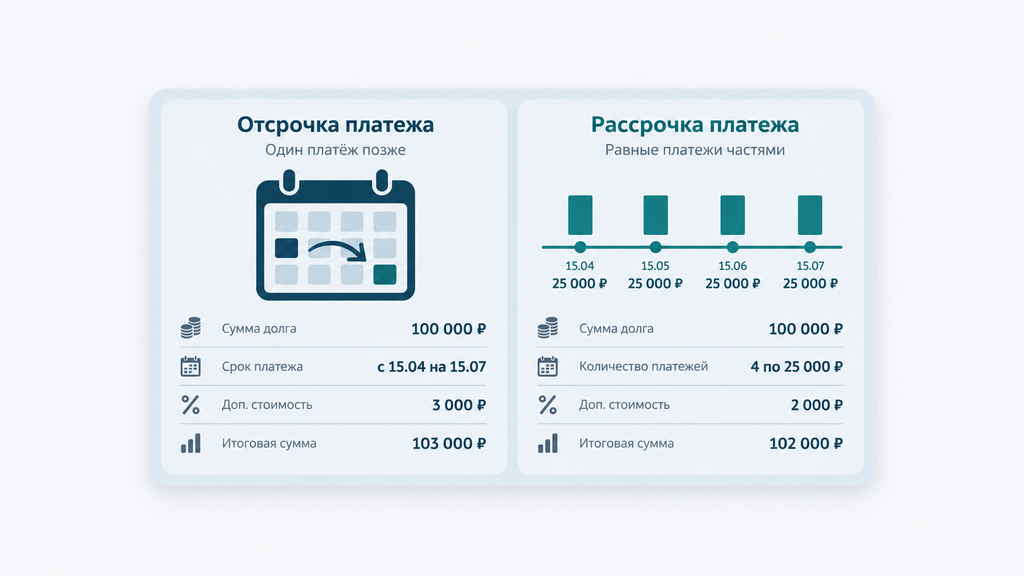
Отсрочка исполнения решения суда переносит дату единовременной выплаты на поздний срок, а рассрочка делит сумму на периодические платежи по утверждённому судом графику. Правовое основание одно и то же: статьи 203 и 434 ГПК РФ и статья 37 закона № 229-ФЗ. Заявление вправе подать должник, взыскатель или судебный пристав, но на практике инициатором почти всегда выступает должник. Отсрочка исполнения судебного акта или рассрочка при этом остаётся правом суда, а не его обязанностью. Мера исключительная: её применяют при доказанных обстоятельствах и с балансом интересов обеих сторон.
| Критерий | Отсрочка | Рассрочка |
|---|---|---|
| Суть | Платёж целиком переносится на более позднюю дату | Долг делится на части с интервалом, например ежемесячно |
| Когда подходит | Ситуация временная: тяжёлая болезнь, ожидание продажи имущества, поступление крупной выплаты | Доход есть, но единовременно всю сумму заплатить невозможно |
| Что указать в заявлении | Дата, до которой просите перенести исполнение, и обстоятельства | Конкретный график: сумма и периодичность платежей |
| Что происходит с мерами пристава | Принудительные меры приостанавливаются на период отсрочки | Взыскание идёт по графику, аресты обычно корректируют |
| Главный риск | Отказ при недостатке доказательств; за время ожидания капают проценты | Пропуск даже одного платежа даёт взыскателю повод вернуться к полному взысканию |
Основания для отсрочки и рассрочки: что суды принимают во внимание
Основания для отсрочки исполнения решения суда, как и для рассрочки, суды оценивают по неустранимым на момент обращения обстоятельствам, которые объективно мешают исполнить решение в установленный срок. Перечень оснований в законе открытый: суд разбирает каждое дело индивидуально, опираясь на разъяснения Верховного суда (постановление Пленума от 17.11.2015 № 50, пункт 25) о балансе интересов сторон.
Аргументы, которые суды принимают чаще:
- тяжёлое имущественное положение: доход снизился, платежи по всем обязательствам занимают большую часть бюджета;
- болезнь и дорогостоящее лечение должника или близких;
- наличие иждивенцев: малолетних детей, нетрудоспособных родственников, отпуск по уходу за ребёнком;
- обстоятельства, временно лишающие дохода: пожар, наводнение, задержка зарплаты не по вине должника;
- предложение реалистичного графика или даты, после которой исполнение станет возможным.
Здесь важна честность о границах инструмента. Недостаточность средств сама по себе безусловным основанием не будет: Верховный суд подчёркивает, что должник должен показать и трудности, и перспективу, то есть объяснить, почему после отсрочки или по графику он сможет платить. Суды отказывают, когда видят, что «положение тяжёлое, а платить нечем ни сейчас, ни потом», а также когда должник годами не предпринимал никаких действий к исполнению. Поэтому заявление готовят не как просьбу о пощаде, а как обоснованный финансовый план.
Как подать заявление об отсрочке или рассрочке: структура и порядок
Заявление об отсрочке по исполнительному производству или о рассрочке подаётся в суд, который вынес решение, либо в суд по месту исполнения, госпошлина за это не уплачивается. Жёстких требований к форме закон не содержит, но на практике заявление выигрывает, когда построено по ясной структуре. Ниже пять шагов: по ним удобно собрать образец заявления о рассрочке исполнения решения суда, а для отсрочки меняется только просительная часть.
- Шапка. Наименование суда, данные должника, взыскателя и пристава, номер дела и реквизиты решения.
- Описание ситуации. Какое решение вынесено, какая сумма взыскана, когда возбуждено производство. Только факты, без эмоций.
- Обстоятельства. Что именно мешает исполнить решение сейчас, со ссылкой на доказательства: справки о доходах, медицинские документы, документы об иждивенцах.
- Просительная часть. Чётко сформулированная просьба: отсрочка до конкретной даты или рассрочка с графиком («ежемесячно по 8 000 рублей начиная с 1 марта до полного погашения»). Конкретный график и есть сильнейший аргумент добросовестности.
- Приложения. Копии заявления для сторон, копия решения суда, постановление пристава, все доказательства, опись вложения.
Дальше суд назначает заседание и извещает стороны; неявка кого-то из них не мешает рассмотреть вопрос. Итогом становится определение суда: в нём должны быть указаны срок действия отсрочки или рассрочки, а при рассрочке ещё и размер периодических платежей. Если определение не исполнили или не согласны с отказом, его обжалуют частной жалобой в апелляцию (по действующему ГПК в течение 15 дней со дня вынесения, проверьте актуальный срок).
Чек-лист документов к заявлению: справка о доходах за последние месяцы; документы об иждивенцах; медицинские документы (если основание связано со здоровьем); расчёт доходов и расходов семьи; квитанции о частичных платежах, если вы уже платите. Типичные ошибки: просить «отсрочку на неопределённый срок», предлагать график, который не по силам, и не прикладывать ни одного доказательства. Это три самые частые причины отказа.
Судебная практика по отсрочке и рассрочке: когда суды соглашаются, а когда отказывают
Судебная практика по отсрочке и рассрочке исполнения решения суда показывает простую закономерность: заявления удовлетворяют, когда должник доказывает исключительность обстоятельств и предлагает реалистичный график, и отклоняют при общих словах без документов. Разберём три обобщённых сценария: именно такие дела регулярно проходят через суды.
Сценарий 1. Отказ: «доход есть, трудности общие». Организация попросила рассрочку на 12 месяцев, ссылаясь на убыточность и текущие платежи по налогам и зарплате. Апелляция отменяла предоставленную рассрочку: налоговая отчётность показывала доходы, документы о движении денег должник не представил. Вывод: наличие других обязательных расходов суды исключительным обстоятельством не считают, расходы есть у всех.
Сценарий 2. Удовлетворение: доказанный бюджет и дети. Должник с несовершеннолетним ребёнком и низким доходом семьи представил детальный расчёт доходов и расходов, график платежей и сослался на защиту прав ребёнка. Суд предоставил рассрочку на 24 месяца. Работали три фактора: конкретные цифры, посильный платёж и интересы детей как защищаемая законом категория.
Сценарий 3. Отказ: нарушен уже утверждённый график. Должнику дали рассрочку, он пропустил платежи, взыскатель вернулся к полному взысканию. Повторные заявления после такого пропуска суды встречают скептически: нужно объяснять уважительность каждого пропуска документами.
Ещё один частый вопрос: максимальный срок рассрочки исполнения решения суда. Фиксированного предела в законе нет: суд определяет разумный срок исходя из обстоятельств. На практике утвердительные решения чаще описываются графиками на 1–2 года; необоснованно длинный срок (например, «на пять лет без объяснений») почти наверняка приведёт к отказу, потому что нарушает право взыскателя на исполнение в разумный срок. Правило практиков: просите столько, сколько реально нужно, и подтверждайте цифрами, почему.
Как проверить долг у судебных приставов: банк данных ФССП и другие способы
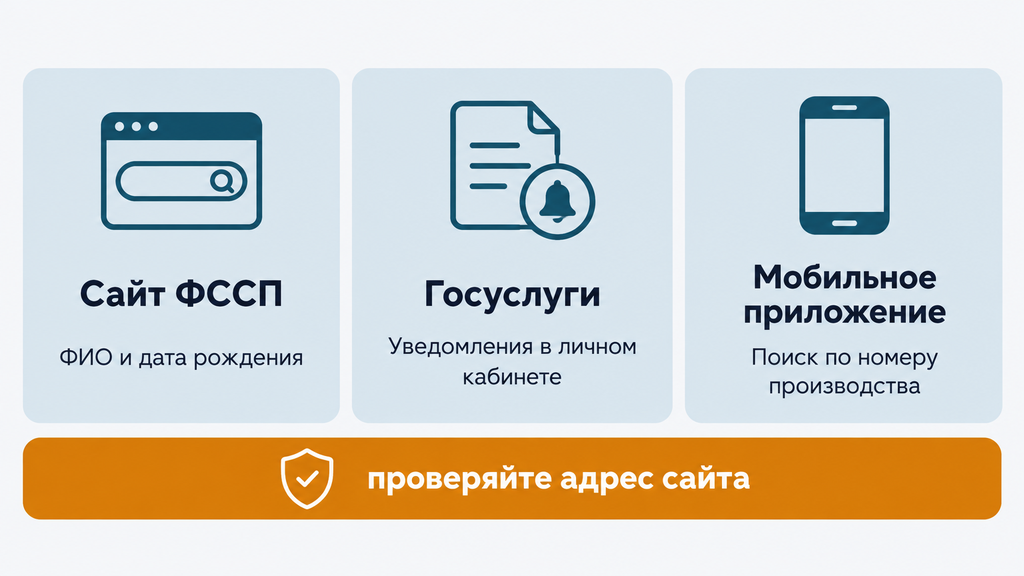
Проверить задолженность у судебных приставов можно бесплатно в банке данных исполнительных производств на официальном сайте ФССП, на Госуслугах или в мобильном приложении: для поиска достаточно фамилии, имени, отчества, даты рождения и региона. Банк данных исполнительных производств открытый сервис, в нём видны номер производства, реквизиты исполнительного документа, сумма долга и отдел судебных приставов.
Три способа проверки:
- Сайт ФССП (fssp.gov.ru). Раздел «Банк данных исполнительных производств»: выбор региона, ФИО и дата рождения. Тот же сервис доступен на сайтах территориальных органов.
- Госуслуги. Ведомственные уведомления о возбуждении производства приходят в личный кабинет автоматически; там же можно оплатить долг.
- Поиск по номеру. Если номер исполнительного производства известен (например, из постановления), найдёте производство по номеру, и это самый точный способ. Поиск работает и по номеру исполнительного документа.
После оплаты долга запись не исчезает мгновенно: деньги должны поступить на депозитный счёт отдела, распределиться и уйти взыскателю, поэтому запись в банке данных обычно обновляется или удаляется в течение 3–7 дней. Если прошло больше недели, а запись «висит», обратитесь в конкретный отдел по указанным в ней контактам.
И обязательное предупреждение: проверяйте только официальные ресурсы. Вокруг темы долгов много сайтов-двойников, которые за «полную проверку» просят ввести данные банковской карты. Официальный банк данных ФССП бесплатен и не требует оплаты: если страница просит карту, перед вами мошенники.
Особенности проверки и взыскания в регионах: Оренбург и Томск как примеры
Механизм проверки задолженности единый по всей России, а различия между регионами в том, как загружены территориальные органы ФССП и как быстро они применяют меры. Банк данных исполнительных производств работает по одинаковым правилам и в Оренбургской области, и в Томской: меняется только регион поиска, потому что производство ведёт отдел по месту регистрации должника.
Если вы ищете приставов и долги в Оренбурге, порядок стандартный: в банке данных на сайте ФССП выберите территориальный орган по Оренбургской области, введите ФИО и дату рождения. Запись покажет конкретный отдел судебных приставов и сумму, туда же стоит обращаться за разъяснениями. Аналогично устроена проверка в Томске: долги у судебных приставов ищутся через тот же федеральный сервис или сайт территориального органа по Томской области. Для жителей Октябрьского района Томска производство будет числиться за отделом по месту регистрации, а не по названию района, так что ориентируйтесь на адрес в записи банка данных.
Три типичные ситуации, с которыми сталкиваются в регионах:
- Долг «не находится» по ФИО. Проверьте регион: производство открыто по месту вашей регистрации, даже если вы давно живёте в другом городе. Помогает поиск по номеру исполнительного документа.
- Узнали о долге после списания с карты. Обновите статус через ФССП Томск: узнать задолженность можно и по номеру исполнительного документа или производства, если они указаны в уведомлении банка. Параллельно подайте заявление о сохранении прожиточного минимума.
- Долг оплачен, но запись не исчезает. Стандартный срок обновления: 3–7 дней. Дольше: письменный запрос в отдел, указанный в записи.
Заблуждение, которое встречается часто: «в разных регионах свои правила списания». Нет, нормы федеральные. Отличается практика применения: в нагруженных отделах постановления об арестах и удержаниях выходят с разной скоростью, поэтому в одном городе списание начинается через неделю, а в другом через месяц после возбуждения. От этого зависит только темп, но не ваши права.
Исполнительное производство в Республике Беларусь: чем отличается от российского
В Беларуси исполнительным производством занимаются судебные исполнители органов принудительного исполнения Министерства юстиции, а не ФССП, и основные правила отличаются от российских. Процедуру регулирует Закон Республики Беларусь от 24.10.2016 № 439-З «Об исполнительном производстве», поэтому российские инструменты (банк данных ФССП, сохранение прожиточного минимума через Госуслуги) в Беларуси не применяются. Раздел справочный: он для читателей, у которых долг или исполнительный документ связаны с Республикой Беларусь.
Главные отличия, которые стоит знать:
- Кто ведёт производство. Судебные исполнители системы Минюста: главное управление принудительного исполнения и территориальные отделы, в том числе в Минске.
- Где проверять. Реестр задолженностей по исполнительным документам органов принудительного исполнения публикуется на портале Министерства юстиции Беларуси, это аналог российского банка данных ФССП.
- Постановление о возбуждении исполнительного производства в РБ становится отправной точкой: в нём указаны основание взыскания, сумма, срок добровольного исполнения (по общему правилу 7 дней) и реквизиты для оплаты. Копию направляют должнику.
- Исполнительный лист в РБ выдаёт суд; срок его предъявления к исполнению составляет три года со дня вступления решения в силу. Проверить исполнительный лист РБ можно через суд, который его выдал, и через сервисы Минюста.
- Сводное исполнительное производство в РБ объединяет несколько производств одного должника у одного судебного исполнителя. Так проще контролировать общую нагрузку по доходу, по аналогии с российским сводным производством.
- Найти производство по номеру в РБ можно через реестр задолженностей Минюста или через орган принудительного исполнения по месту ведения дела; если нужно понять, за что возбуждено исполнительное производство, основание смотрят в постановлении о возбуждении, а при спорных данных обращаются в тот же орган.
Важная оговорка: советы этой статьи рассчитаны на российскую процедуру. Если должник живёт в России, а производство открыто в Беларуси (или наоборот), правила двух стран нельзя переносить напрямую: различаются сроки, меры и порядок обжалования. В таких межгосударственных ситуациях заранее уточняйте применимый порядок, от него зависит и выбор документов, и стратегия.
Типичные ошибки должников в исполнительном производстве
Большинство потерь должник несёт не из-за самой процедуры, а из-за типичных ошибок на её старте. Почти все они исправимы, если заметить их в первые недели после возбуждения производства. Таблица ниже работает как самопроверка.
| Ошибка | Чем грозит | Что сделать вместо |
|---|---|---|
| Игнорировать письма и постановления пристава | Истекают сроки обжалования, добавляется исполнительский сбор | Проверить банк данных ФССП, получить постановление, отметить даты |
| Не подать заявление о сохранении прожиточного минимума | Списание зарплаты и пенсии «до нуля» | Подать заявление приставу в первую же неделю |
| Пропустить срок добровольного исполнения | Исполнительский сбор 7% (минимум 1 000 рублей) | При невозможности заплатить сразу: просить отсрочку или рассрочку, а не ждать |
| Верить обещаниям «убрать долг из банка данных за деньги» | Потеря денег мошенникам, данные карты в чужих руках | Пользоваться только официальными сервисами; запись удаляется после оплаты автоматически |
| Переоформлять имущество на родственников после возбуждения производства | Сделку оспорят как совершённую во вред кредитору, добавятся иски | Решать проблему законными инструментами: рассрочка, мировое соглашение, банкротство |
| Не проверить основание долга | Платить за двойной штраф или судебный приказ, вынесенный без вашего ведома | Запросить материалы; судебный приказ отменяют возражениями в 10-дневный срок с момента получения |
| Пропустить платежи по утверждённой рассрочке | Взыскатель добивается возобновления взыскания в полном объёме | При трудностях заранее просить суд корректировать график, с документами |
Отдельно скажем о двух ошибках «второго порядка». Первая: хранить все деньги на одном счёте с должником, если вы родственник. Банк не разделяет, чьи это средства, а оспаривать чужие списания сложнее, чем предупредить их. Вторая: молчать о защищённых доходах. Пособия на детей и маткапитал защищены законом, но только если вы сообщили банку или приставу, что это за поступления. Обе ситуации решаются простым уведомлением с документами.
Как выбрать законный способ справиться с долгами: сравнение вариантов
У должника есть несколько законных сценариев: рассрочка через суд, мировое соглашение с взыскателем, реструктуризация или кредитные каникулы, аккуратное погашение с экономией и банкротство. Выбор зависит от трёх вещей: размера долга, платёжных возможностей и стадии, на которой находится взыскание. Ниже сравнение по практическим критериям.
| Вариант | Когда обычно подходит | Что даёт | Ограничения и риски |
|---|---|---|---|
| Рассрочка исполнения через суд | Есть регулярный доход, но единовременно платить нечем | Легальный график платежей, приостановка жёстких мер на его период | Нужны доказательства; пропуск платежей возвращает полное взыскание |
| Мировое соглашение с взыскателем | Взыскатель это банк или компания, готовая к переговорам | Собственные, договорённые условия, гибкость графика | Требует согласия обеих сторон и утверждения судом |
| Реструктуризация, кредитные каникулы | Временное снижение дохода, долг ещё до суда | Снижение платежа, пауза без просрочек | Долг чаще всего не уменьшается, а растягивается; условия зависят от кредитора |
| Погашение с экономией и рефинансирование | Долг посилен, платёжная дисциплина есть | Минимум правовых последствий, закрытие вопроса | Работает только при достаточном доходе |
| Банкротство физического лица | Долг объективно больше платёжных возможностей, просрочки системные | После завершения процедуры неисполненные обязательства освобождаются по закону | Длительная судебная процедура, расходы, имущественные и репутационные последствия; не все долги списываются |
| Внесудебное банкротство через МФЦ | Долг в пределах установленного законом диапазона, производства окончены за невозможностью взыскания, дохода нет | Бесплатная процедура без суда | Жёсткие условия допуска; при их нарушении процедуру прекратят |
Теперь про банкротство. Это законный механизм, и в подходящих ситуациях он даёт человеку перезапуск финансовой жизни. Но процедура занимает месяцы, требует расходов, на время ограничивает управление имуществом и ряд действий, а список списываемых долгов неполный: алименты, возмещение вреда и некоторые другие обязательства сохраняются. Тревожный сигнал в выборе: когда «помощь» обещают без анализа документов, с формулировками вроде «спишем всё и быстро». Спокойный ориентир: сначала собирают картину в цифрах (доходы, обязательные расходы, все долги и стадии взыскания) и только затем выбирают инструмент.
Если вы не знаете, какой вариант подходит именно вам, это нормальная отправная точка, а не тупик. Можете оставить заявку и кратко описать ситуацию, специалист разберёт её и объяснит, какие варианты реалистичны в вашем случае: по процедуре банкротства или по любому другому юридическому вопросу с долгами. Первичный разбор бесплатный и ни к чему не обязывает. Вы не обязаны сразу оплачивать услугу или принимать решение, сначала вы просто понимаете свою карту вариантов.
Чек-лист должника: первые шаги после возбуждения исполнительного производства
Этот чек-лист собирает статью в порядок действий: пройдите его сверху вниз в первые дни после того, как узнали о производстве. Каждый пункт занимает от 10 минут до пары вечеров, но вместе они переводят ситуацию из режима «происходит со мной» в режим «я управляю процессом».
- Проверьте себя в банке данных ФССП и на Госуслугах. Зафиксируйте номер производства, сумму, отдел и дату возбуждения.
- Прочитайте постановление о возбуждении. Сверьте сумму и основание с вашими документами по долгу.
- Проверьте законность долга. Если судебный приказ вынесен без вашего ведома, посчитайте срок на отмену: 10 дней с момента получения; при пропуске срок восстанавливают при уважительных причинах.
- Подайте заявление о сохранении прожиточного минимума. Один счёт, реквизиты, документы о доходе и иждивенцах.
- Сообщите банку о защищённых доходах, если на счёт приходят пособия и другие выплаты, на которые не обращают взыскание.
- Соберите ситуацию в цифрах. Доходы, обязательные расходы, все долги и их стадии. Это заготовка и для заявления о рассрочке, и для консультации.
- Оцените отсрочку или рассрочку. Если единовременная выплата невозможна, готовьте заявление по структуре из этой статьи, с графиком и доказательствами.
- Проверьте удержания из зарплаты: не выше 50% (или 70% для особых категорий) и не за счёт защищённых поступлений.
- Сохраняйте документы и переписку в одной папке: они понадобятся и для жалобы, и для суда.
- При споре с действиями пристава жалуйтесь в срок: сначала старшему приставу, дальше в суд.
Ситуация с долгами и приставами разбирается по шагам, и большинство шагов вы можете сделать самостоятельно. А если на каком-то из них возникнет сомнение (например, при выборе между рассрочкой и банкротством или при споре с взыскателем), оставьте заявку и получите первичный бесплатный разбор от специалиста. Это не обязывает вас ни к чему, кроме понимания своей ситуации.
Часто задаваемые вопросы
Сколько могут удерживать из зарплаты по исполнительному производству?
По общему правилу удержания не превышают 50% дохода, по алиментам и возмещению вреда здоровью предел выше: до 70%. Пенсии и часть социальных выплат имеют собственные ограничения, а некоторые поступления (детские пособия, материнский капитал) защищены полностью. Если удержания превышают пределы, подайте приставу заявление с расчётом и выписками.
Как сохранить прожиточный минимум при списаниях приставов?
Нужно подать заявление судебному приставу (или в банк, если списание идёт без пристава) с указанием одного счёта и документов о доходах. После этого пристав выносит постановление, и на счёте ежемесячно остаётся региональный прожиточный минимум на 2026 год по вашей социальной группе. При иждивенцах можно просить суд об увеличении суммы.
Чем отличается отсрочка исполнения решения суда от рассрочки?
Отсрочка переносит весь платёж на более позднюю дату, рассрочка делит сумму на части по графику. Оба инструмента оформляются определением суда по заявлению должника на основании статей 203 и 434 ГПК РФ. Право здесь на стороне суда, а не на стороне должника, поэтому решают доказательства и реалистичность предложенного плана.
Какой максимальный срок рассрочки исполнения решения суда?
Фиксированного максимума в законе нет, суд определяет разумный срок по обстоятельствам дела. На практике утверждённые графики чаще всего укладываются в один-два года, а необоснованно длинный срок становится типичной причиной отказа: он нарушает право взыскателя на исполнение в разумный срок. Просите столько, сколько подтверждает ваш бюджет.
Можно ли проверить исполнительное производство по номеру?
Да. На официальном сайте ФССП есть поиск по номеру исполнительного производства и по номеру исполнительного документа: вы увидите сумму, отдел приставов и статус. В Беларуси наличие производства и сумму задолженности проверяют через реестр задолженностей по исполнительным документам на портале Министерства юстиции.
Как узнать, за что возбуждено исполнительное производство в Беларуси?
Основание указано в постановлении о возбуждении исполнительного производства, копию которого направляют должнику. Проверить производство и общие данные о задолженности можно через сервисы органов принудительного исполнения Минюста Беларуси, включая реестр задолженностей по Минску и регионам. Нормы РБ отличаются от российских, поэтому для таких дел уточняйте порядок по белорусскому законодательству.
Что будет, если вообще не платить по исполнительному производству?
Пристав последовательно применяет меры: удержания со счетов и зарплаты, арест имущества, ограничение выезда, плюс исполнительский сбор. При этом игнорирование не отменяет ни долг, ни сроки, а законные инструменты (прожиточный минимум, отсрочка, рассрочка, банкротство) работают только при активных действиях должника. Управлять ситуацией выгоднее и дешевле, чем её ждать.
Когда должнику стоит обратиться за юридической помощью?
Есть четыре типичных повода: удержания занимают значительную часть дохода; судебное решение вынесено без вашего ведома; долг явно превышает платёжные возможности; непонятно, какой из законных вариантов выбрать. В этих ситуациях можно оставить заявку и кратко описать ситуацию, первичный разбор специалистом бесплатный и ни к чему не обязывает. Он поможет увидеть карту вариантов (от рассрочки до банкротства) и принять решение спокойно.