Исполнительное производство при банкротстве должника
Исполнительное производство при банкротстве должника перестаёт работать в обычном режиме: когда суд признаёт заявление о банкротстве обоснованным, взыскание по имущественным требованиям приостанавливается, а после введения реализации имущества закрывается окончательно. Приставы снимают аресты, удержания и запреты, а требования кредиторов переходят в реестр дела о банкротстве. Освобождение от долгов наступает по завершении процедуры, но алименты, возмещение вреда жизни и здоровью и текущие платежи остаются и после неё.
Что такое исполнительное производство и как долг попадает к приставам
Исполнительным производством называют принудительное исполнение судебных решений и приравненных к ним документов. Ведёт его Федеральная служба судебных приставов (ФССП), если должник не погасил долг добровольно. Порядок описывает Федеральный закон № 229-ФЗ «Об исполнительном производстве». В процедуре три участника: взыскатель, то есть тот, кому должны (банк, микрофинансовая организация, налоговая служба, физическое лицо), должник и судебный пристав-исполнитель (должностное лицо, которое приводит судебное решение в исполнение).
Основание для возбуждения производства: исполнительный документ. Чаще всего это один из двух видов:
- Судебный приказ: упрощённое судебное решение, которое судья выносит по заявлению кредитора без заседания. Его можно отменить, если уложиться в срок на подачу возражений.
- Исполнительный лист: документ, который выдаётся после полноценного судебного разбирательства по делу.
На практике схема типичная. У человека два кредита и кредитная карта, доход снизился, платежи занимают больше половины бюджета. Банк терпит просрочку несколько месяцев, затем обращается в суд, получает приказ и передаёт его приставам. После возбуждения производства у должника есть пять рабочих дней на добровольное погашение (срок отсчитывается с момента получения постановления), дальше включаются меры принудительного взыскания:
- арест банковских счетов и списание поступающих денег;
- удержания из зарплаты или пенсии, как правило, до 50% дохода, по алиментам до 70%;
- арест и продажа имущества, кроме защищённого законом (ст. 446 ГПК РФ охраняет единственное жильё без ипотеки, предметы обычной домашней обстановки и другие активы);
- запрет на выезд за границу по долгам свыше установленного порога;
- ограничение права управления автомобилем по отдельным категориям требований.
Если долг не погашен в отведённый срок, дополнительно начисляется исполнительский сбор, 7% от суммы задолженности. Отсюда частый вопрос: чем исполнительное производство отличается от банкротства? Производство помогает рассчитаться с одним конкретным кредитором в пределах его требований. Банкротство охватывает все долги сразу: их рассматривают в совокупности и, при соблюдении условий, большинство из них списывается. Эти механизмы нередко идут один за другим, поэтому заранее стоит понимать, что произойдёт с делами у приставов.
Что происходит с исполнительным производством при банкротстве физического лица
Исполнительное производство при банкротстве физического лица не прекращается сразу и не продолжается как раньше: судьба каждого дела зависит от этапа процедуры. Механику описывает ст. 69.1 ФЗ № 229-ФЗ: с введением реструктуризации производства приостанавливаются, а с введением реализации имущества оканчиваются.
Поясним термины. Реструктуризация долгов, первый этап судебного банкротства, даёт должнику срок на расчёт по согласованному плану; проценты и штрафные санкции в это время не начисляются. Дальше наступает реализация имущества. На этом этапе финансовый управляющий (арбитражный управляющий, назначенный судом для сопровождения процедуры) формирует конкурсную массу, то есть имущество и доходы должника, за счёт которых рассчитываются с кредиторами. То, что продать и распределить не удалось, при успешном завершении процедуры списывается.
Практический момент: перед судебным банкротством не нужно ждать, пока приставы сами закроют все производства. Наличие дел в ФССП не мешает подаче заявления. Напротив, постановления о возбуждении подтверждают размер долгов и признаки неплатежеспособности. Суд сам направляет определение о введении процедуры в ФССП, но на практике уведомление иногда задерживается, поэтому статус своих производств лучше проверять самостоятельно.
При введении реструктуризации исполнительные производства по имущественным требованиям приостанавливаются. Это следует из ст. 213.11 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Долги при этом продолжают действовать: если план реструктуризации утвердят и исполнят, человек рассчитается с кредиторами, если нет, суд перейдёт к реализации имущества.
- Что меняется: прекращаются удержания из зарплаты и списания со счетов; снимаются аресты имущества и счетов, запрет на выезд; новые аресты не допускаются.
- Что сохраняется: сами долги; производства по алиментам, возмещению вреда жизни и здоровью, взысканию зарплаты работникам и текущим платежам продолжают исполняться.
Пример. У должника 800 000 ₽ по кредитам, пристав удерживал половину зарплаты. После введения реструктуризации удержания останавливаются, человек получает полный доход на жизнь, а когда суд переходит к реализации имущества, производства закрываются окончательно. Приостановление остаётся переходным этапом, а не финалом.
Реализация имущества: когда производство закрывается окончательно
С введением реализации имущества пристав обязан окончить исполнительное производство и снять все наложенные им ограничения. Последовательность на практике выглядит так:
- Суд признаёт гражданина банкротом и вводит реализацию имущества; копия решения направляется в ФССП.
- Пристав выносит постановление об окончании производств по имущественным требованиям.
- Снимаются аресты счетов и имущества, запрет на выезд, ограничения на регистрационные действия.
- Материалы дел в течение трёх рабочих дней передаются финансовому управляющему.
- Требования взыскателей дальше учитываются в реестре требований кредиторов, а не через пристава.
Логика закона простая: в банкротстве кредиторы должны быть в равном положении. Если бы приставы продолжали работать, банк, который первым наложил арест, получил бы всё, а остальные взыскатели ничего. Централизованная продажа через конкурсную массу и пропорциональное распределение убирают эту «гонку за активами». При этом суд не всегда начинает с реструктуризации: иногда сразу открывается реализация, и тогда производство оканчивается без этапа приостановления.
Приостановление, окончание и прекращение: в чём разница
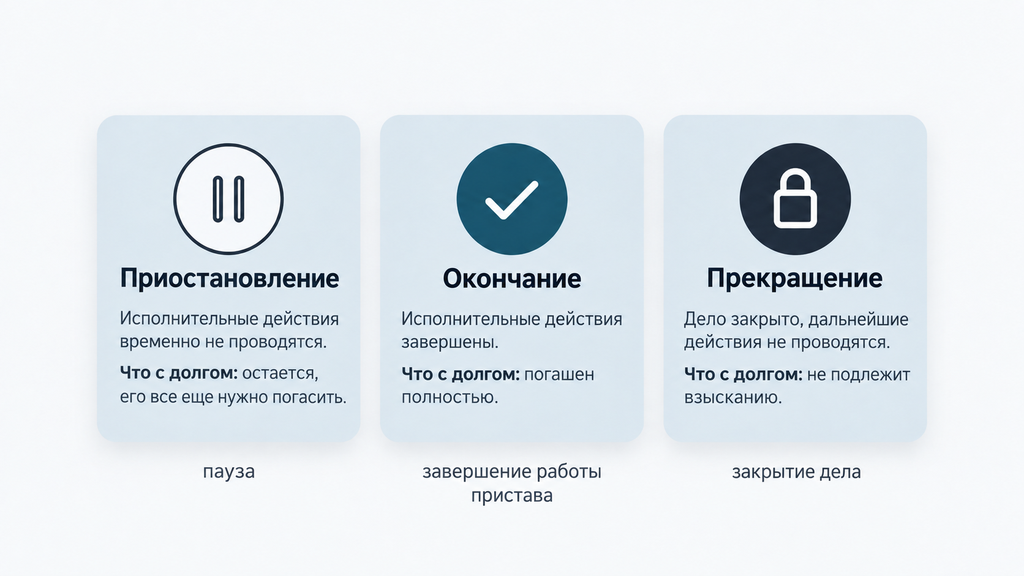
Приостановление означает временную остановку взыскания. Окончание завершает работу пристава по делу. Прекращение закрывает производство по специальным основаниям, когда повторное предъявление документа по общему правилу уже невозможно. Эти три статуса путают чаще всего, а от них зависит судьба долга.
| Статус | Что происходит с взысканием | Что с долгом | Возврат взыскания возможен? |
|---|---|---|---|
| Приостановление (ст. 40, ст. 96 ФЗ № 229-ФЗ; ст. 213.11 ФЗ № 127-ФЗ) | Временно останавливается, ограничения снимаются | Долг действует | Да, после возобновления процедуры или отмены приостановления |
| Окончание (ст. 47, ст. 69.1 ФЗ № 229-ФЗ) | Пристав завершает дело | Долг, как правило, сохраняется | Да, в ряде случаев документ предъявляется повторно |
| Прекращение (ст. 43 ФЗ № 229-ФЗ) | Дело закрывается по специальным основаниям | Зависит от основания закрытия | По общему правилу нет |
Практический вывод: статус «окончено» в банке данных ФССП ещё не означает списания долга. Окончание по п. 4 ч. 1 ст. 46 (нет имущества для взыскания) открывает дорогу к внесудебному банкротству, но сам по себе долг не гасит: кредитор может вернуться к взысканию, если у должника появятся доход или активы.
Прекращение исполнительного производства при банкротстве физического лица: пошаговый порядок
Прекращение исполнительного производства при банкротстве физического лица проходит по единой схеме: суд вводит процедуру, пристав закрывает дело и снимает ограничения, материалы передаются финансовому управляющему, а требования взыскателей учитываются в реестре кредиторов. Юридически при введении реализации имущества пристав именно оканчивает производства (ст. 69.1 ФЗ № 229-ФЗ), но в обиходе говорят «прекращает». Суть в том, что взыскание через ФССП по этим долгам завершается.
- Суд признаёт заявление обоснованным. С этого момента взыскание по имущественным требованиям приостанавливается, начисление процентов и штрафных санкций по реестровым долгам останавливается.
- Судебные акты уходят в ФССП. Пристав сверяет характер требований по каждому производству: имущественные приостанавливаются, несписываемые продолжают исполняться.
- Пристав выносит постановление об окончании. Одновременно снимаются аресты, удержания из дохода, запрет на выезд и ограничения на регистрационные действия.
- Материалы передаются финансовому управляющему в течение трёх рабочих дней, чтобы требования взыскателей попали в реестр кредиторов.
- Расчёты идут через процедуру банкротства: реализуется конкурсная масса, средства распределяются по очередям, а после завершения процедуры долги списываются.
На практике приставы не всегда закрывают производства оперативно. Если после введения процедуры удержания продолжаются или аресты не сняты:
- направьте в ФССП заявление с копией определения или решения суда о введении процедуры;
- приложите выписку из ЕФРСБ, Единого федерального реестра сведений о банкротстве, где публикуются данные обо всех процедурах;
- при бездействии подайте жалобу старшему судебному приставу в порядке подчинённости или заявление в суд.
Может ли взыскатель оспорить закрытие производства? Формально да, через жалобу на постановление пристава. Но пока судебное решение о введении процедуры не отменено, такие попытки, как правило, бесперспективны. Единственный реальный путь для кредитора: доказать в арбитражном суде нарушения в самом банкротстве, например сокрытие должником активов.
Что проверить после снятия ограничений:
- удержания из зарплаты и списания со счетов прекратились;
- счёт разблокирован, карта работает;
- запрет на выезд и ограничения на имущество сняты;
- записи о задолженности на Госуслугах обновились или удалены.
Исполнительное производство при внесудебном банкротстве: когда подходит МФЦ
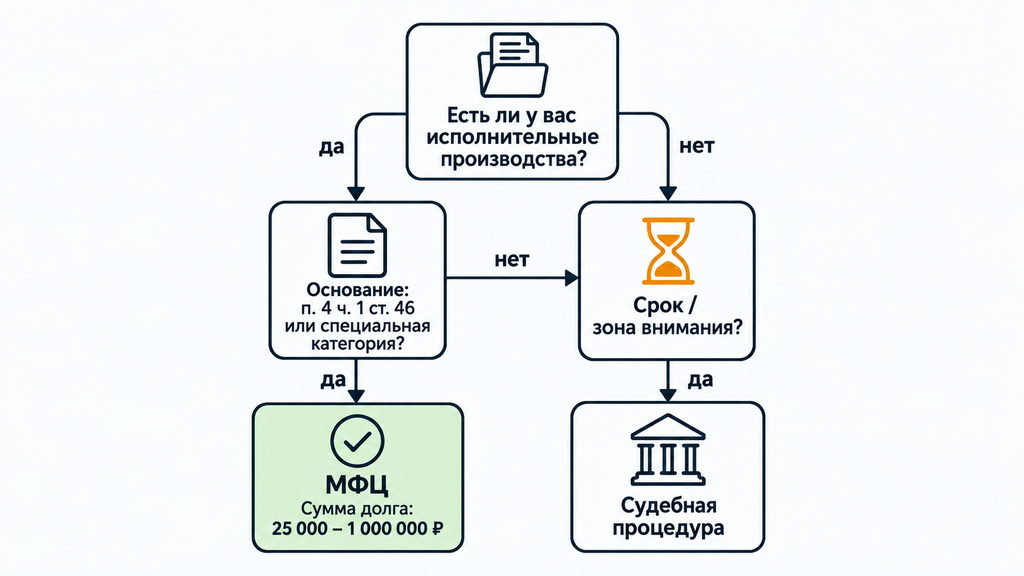
Исполнительное производство при внесудебном банкротстве определяет само право подать заявление: по общему основанию процедура через МФЦ доступна, если производство окончено по п. 4 ч. 1 ст. 46 ФЗ № 229-ФЗ, обязательства составляют от 25 000 до 1 000 000 рублей и других неоконченных производств по взысканию денег нет. Процедура бесплатна и длится шесть месяцев.
Разница между пунктами статьи 46 критична. Пункт 4 означает, что пристав не нашёл имущества, на которое можно обратить взыскание, и принятые меры результата не дали. Пункт 3 означает, что не удалось установить местонахождение самого должника или его имущества. Внешне постановления похожи, но для МФЦ подходит только ссылка на пункт 4: если в документе указан пункт 3, заявление по этому основанию не примут. Поэтому первый шаг простой: получить постановление об окончании и проверить, какая статья, часть и пункт там указаны.
Кроме общего основания, закон (ст. 223.2 ФЗ № 127-ФЗ) предусматривает специальные основания, при которых подать заявление можно и с действующими производствами. Актуальные на 2026 год категории:
- Пенсионеры и участники СВО. Основной доход: пенсия (либо гражданин принимал или принимает участие в специальной военной операции); исполнительный документ выдан не позднее чем за год до обращения, предъявлялся к исполнению и не исполнен или исполнен частично; имущества для взыскания нет.
- Получатели ежемесячного пособия в связи с рождением и воспитанием ребёнка. Условия по сроку и неисполнению документа те же.
- Должники с «старым» исполнительным документом, выданным не позднее чем за семь лет до обращения, который предъявлялся к исполнению и не исполнен или исполнен частично.
Для подтверждения статуса запрашиваются справки по установленным формам: в ФССП, банке, по месту работы или в Социальном фонде России, в зависимости от категории. Если внесудебную процедуру возбудили, действующие производства приостанавливаются, а после её завершения оканчиваются; подтверждением для пристава служит выписка из ЕФРСБ.
Типичные ошибки при подаче в МФЦ:
- подать заявление, пока кредитор уже возбудил новое производство: в приёме откажут;
- опираться на постановление с пунктом 3 вместо пункта 4;
- неполно указать кредиторов в заявлении: долги, которых нет в списке, не спишутся.
Частый вопрос: можно ли банкротиться через МФЦ, если приставы ещё взыскивают? По общему основанию заявление не примут, по специальным категориям примут. Если ни одна категория не подходит, обычно разумнее рассматривать судебную процедуру: она доступна и при открытых производствах.
Исполнительное производство при банкротстве юридического лица
Исполнительное производство при банкротстве юридического лица приостанавливается с введения первой процедуры, наблюдения, а после признания компании банкротом и открытия конкурсного производства приставы окончательно оканчивают дела и передают документы конкурсному управляющему. Правила установлены ст. 96 ФЗ № 229-ФЗ.
| Стадия банкротства | Что происходит с исполнительным производством | Исключения |
|---|---|---|
| Наблюдение | Приостановление исполнения по имущественным требованиям, снятие арестов, наложенных приставами | Текущие платежи, взыскание зарплаты, возмещение вреда жизни и здоровью |
| Финансовое оздоровление | Приостановление сохраняется, новые аресты возможны только в рамках дела о банкротстве | Те же |
| Внешнее управление | Приостановление сохраняется | Те же; по отдельным требованиям аресты допускаются и вне банкротного процесса |
| Конкурсное производство | Пристав оканчивает производства и в течение трёх дней направляет документы конкурсному управляющему, аресты снимаются | Текущие платежи, истребование имущества из чужого незаконного владения, применение последствий недействительности сделок, признание права собственности |
Взыскатели при этом не теряют права на деньги: им нужно заявить требования в реестр требований кредиторов в деле о банкротстве, иначе они рискуют остаться без удовлетворения. Если кредитор не успел заявиться, конкурсный управляющий, получив документы от пристава, обязан уведомить его о необходимости включить требования в реестр; срок на это начинает течь с даты уведомления.
Отдельный практический слой: личные риски руководителя и собственника. Банкротство ООО закрывает долги самой компании, а вот долги людей за ней автоматически не исчезают. Субсидиарная ответственность означает личную ответственность контролирующего лица (директора, учредителя) по долгам компании. Она может наступить при недобросовестном управлении: выводе активов, заведомо убыточных сделках, ведении деятельности без бухгалтерии. Если суд привлечёт руководителя к субсидиарной ответственности, производство по взысканному долгу возбуждается уже лично против него, со всеми стандартными мерами: арестами, удержаниями, запретом на выезд. Похожая логика у индивидуальных предпринимателей: банкротство ИП проходит по правилам банкротства гражданина, а долги, связанные с предпринимательской деятельностью и зарплатой работников, учитываются в реестре наравне с кредитами.
Какие исполнительные производства не прекращаются даже при банкротстве
Даже при успешном банкротстве не прекращаются производства по требованиям, которые закон связывает с личностью кредитора или защищаемыми социальными правами. Вот полный перечень с расшифровкой:
- Алименты: текущие платежи выплачиваются и в период процедуры, накопленный долг не списывается;
- возмещение вреда жизни и здоровью: компенсации по судебным решениям, например после ДТП;
- моральный вред, связанный с теми же основаниями;
- текущие платежи, то есть обязательства, возникшие уже после возбуждения банкротства: коммунальные, налоговые, штрафы;
- истребование имущества из чужого незаконного владения: спор не о деньгах, а о возврате вещи собственнику;
- признание права собственности: установление, кому принадлежит актив;
- субсидиарная ответственность руководителя и контролирующих лиц при банкротстве компании;
- зарплата работникам: если банкротится ИП с наёмными сотрудниками.
Смысл правила: закон защищает социальные права конкретных людей и порядок в имущественных спорах, поэтому банкротство такие требования не «стирает». Всё остальное (кредиты, займы, карточные долги, налоги и штрафы, платежи за ЖКХ, долги по распискам) попадает под общую механику приостановления и окончания.
Как это выглядит на практике. Человек банкротится по кредитам на 1,5 млн ₽, при этом остаётся должен 400 000 ₽ по алиментам, и пристав арестовал его автомобиль. С введением реализации имущества производства по кредитам оканчиваются, а производство по алиментам продолжается; если стоимость машины соразмерна алиментному долгу, арест сохраняется, и автомобиль может быть продан в счёт этого долга. Соразмерность здесь принципиальна: если алиментный долг 300 000 ₽, а машина стоит 2 млн ₽, арест на всю стоимость, как правило, неправомерен.
Конфликт можно смягчить законно. Взыскателя по алиментам просят направить исполнительный документ работодателю или в банк: такие удержания процедуре не мешают. Порядок выплат по несписываемым долгам в период процедуры согласовывается с финансовым управляющим.
Что происходит с исполнительным производством после завершения банкротства
После завершения банкротства и списания долгов приставы обязаны окончить оставшиеся производства, а повторное взыскание по списанным обязательствам не допускается. Подтверждение статуса: определение суда о завершении процедуры и выписка из ЕФРСБ. Их стоит хранить и при необходимости направлять приставу.
Если после завершения процедуры пришло новое постановление или деньги снова начали списывать, действуйте по алгоритму:
- Получите постановление и проверьте, по какому долгу и на каком основании оно вынесено.
- Сверьте: входит ли этот долг в список кредиторов и подлежал ли он списанию.
- Направьте приставу подтверждение завершения процедуры: определение суда и выписку из ЕФРСБ.
- При бездействии подайте жалобу старшему приставу или заявление в суд.
Законные случаи, когда взыскание после банкротства продолжается:
- суд отказал в освобождении от обязательств, обычно при фиктивном банкротстве (заведомо ложное заявление о несостоятельности) или преднамеренном (специальное создание или увеличение долгов ради списания);
- остались несписываемые долги: алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность;
- появились новые кредиты, взятые уже после процедуры: по ним действует обычный порядок взыскания;
- взыскатель восстановил в суде пропущенный срок предъявления исполнительного листа; в отдельных случаях суды на это идут, оценивая поведение кредитора в деле о банкротстве.
Частый вопрос: могут ли приставы снова взыскать списанный долг? Если долг был указан в заявлении, не относился к несписываемым, а процедура завершена освобождением от обязательств, то нет. Кредитор, который не заявил требования в дело, по общему правилу тоже не вправе взыскать списанное. Исключение: если срок предъявления его исполнительного документа ещё не истёк или был восстановлен судом, взыскание в неисполненной части допускается. Главные исключения связаны с недобросовестностью самого должника: сокрытые имущество и сделки становятся фактором риска, который может привести к отказу в списании.
Что делать должнику, если у приставов открыто производство: пошаговый план
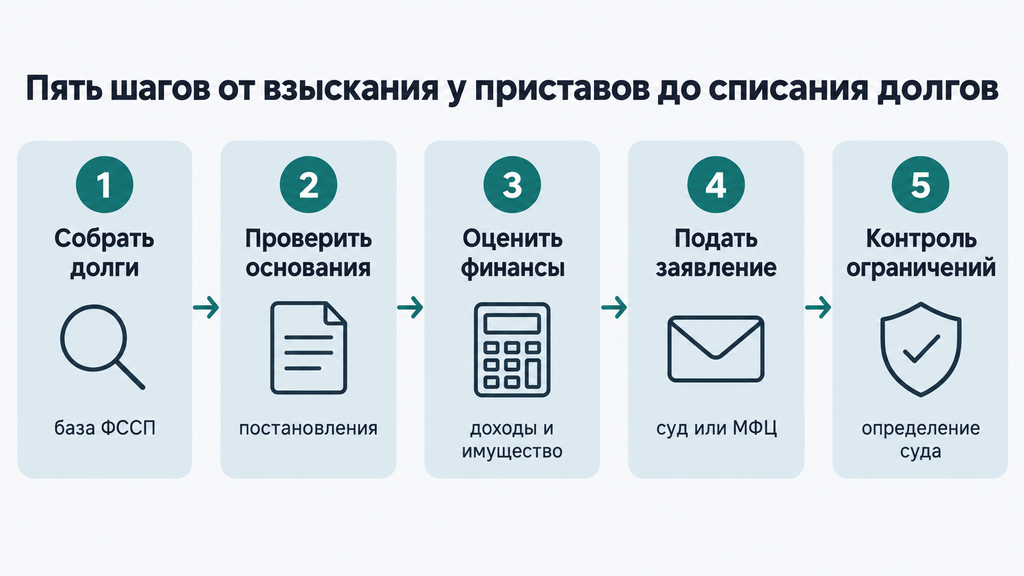
Если у приставов открыто производство, разумный план состоит из пяти шагов: собрать полную картину долгов, проверить основания каждого дела, соотнести ситуацию с условиями судебной и внесудебной процедуры, подать заявление и проконтролировать снятие ограничений. Такой порядок подходит и тем, кто готовится к банкротству, и тем, кто пока только выбирает вариант, в том числе когда приставы уже списывают деньги, а решение о процедуре ещё не принято.
- Соберите картину долгов. Проверьте банк данных исполнительных производств на сайте ФССП и раздел «Судебные задолженности» на Госуслугах (поиск по ФИО, дате рождения и региону). Запросите постановления о возбуждении: в них видны сумма, взыскатель и основание. Учтите, открытая база обновляется с задержкой, поэтому актуальный статус производств лучше подтверждать постановлениями пристава и запросом в ФССП.
- Проверьте основания и ограничения. В каждом постановлении важна ссылка на статью, часть и пункт закона, особенно п. 4 ч. 1 ст. 46, если планируете МФЦ. Зафиксируйте действующие меры: аресты, удержания, запрет на выезд.
- Соберите ситуацию в цифрах. Сложите все обязательства: кредиты, займы, налоги, ЖКХ, исполнительские сборы. Оцените доходы, имущество и сделки за последние три года (продажи, дарения, переоформление на родственников). От этого зависит, какая процедура вам доступна и какие риски есть по сделкам.
- Подайте заявление на выбранную процедуру и отследите, что суд направил определение в ФССП, а производства перешли в статус приостановления или окончания.
- Проконтролируйте снятие ограничений и сохраните все документы: постановления, определения, выписки. Они пригодятся, если какой-то из этапов «зависнет».
Чек-лист документов: постановления о возбуждении и об окончании производств, судебные приказы и решения, справки об остатках по счетам, выписки по операциям за период просрочки, документы на имущество, сведения о доходах (справка о доходах с места работы, документы о пенсии или пособиях).
Если что-то пошло не так:
- Удержания не прекратились после введения процедуры: направьте приставу заявление с копией судебного акта и сообщите работодателю о введении процедуры.
- Арест не снят: запросите постановление о снятии и проверьте, нет ли второго производства по другому долгу. Ограничения могут действовать по отдельному делу.
- Записи на Госуслугах не обновились: чаще всего это техническая задержка. Запросите справку о задолженности и уточните в ФССП, направлено ли обновление данных.
- В постановлении неверное основание: обжалуйте его старшему приставу или в суд, особенно если от пункта зависит доступ к внесудебной процедуре.
Какие ошибки совершают должники при банкротстве с открытыми производствами
Чаще всего должники теряют время и создают себе риски не из-за закона, а из-за неверных действий на старте: в реальных делах одни и те же ошибки повторяются из раза в раз.
- Ждать окончания всех производств перед судебным банкротством. Для арбитражного суда это не требуется: взыскание останавливает сама процедура. Ожидание оборачивается месяцами лишних удержаний из дохода.
- Считать долг закрытым из-за статуса «окончено». Окончание по п. 4 ч. 1 ст. 46 означает лишь, что у приставов не нашлось имущества. Кредитор вправе повторно предъявить документ, как правило не ранее чем через шесть месяцев (по отдельным документам через два месяца), как только увидит ваш доход или актив.
- Путать приостановление с прекращением. Приостановление означает паузу: долги действуют, и платить по несписываемым обязательствам (алименты, текущие платежи) нужно продолжать.
- Подавать в МФЦ при действующем новом производстве. По общему основанию заявление вернут. Сначала закрывается производство либо выбирается судебная процедура.
- Не включать кредитора в список. Во внесудебной процедуре спишутся только указанные долги. Пропущенный долг по ЖКХ или старый штраф останется с вами.
- Скрывать имущество, сделки и переводы. Финансовый управляющий проверяет операции за несколько лет; выявленные сокрытия становятся основанием для оспаривания сделок или отказа в освобождении от долгов.
- Игнорировать исполнительский сбор и «мелкие» производства. Сбор 7% тоже считается долгом и входит в общую сумму, а старые штрафы и налоги сами по себе не исчезают.
Ни одна из этих ошибок не делает ситуацию безнадёжной, но каждая удлиняет путь. Проверьте документы до подачи заявления: это дешевле и спокойнее, чем исправлять последствия.
Когда стандартный совет не работает: ограничения и спорные ситуации
Универсальная схема «подал на банкротство, и приставы всё сняли» работает не всегда: есть спорные зоны, где результат зависит от конкретного дела, позиции пристава и усмотрения суда. Ниже самые частые из них.
Ситуация 1. Арест имущества по несписываемому долгу. Стандартный совет «при банкротстве аресты снимаются» не действует, если производство ведётся по алиментам или возмещению вреда. Пристав вправе сохранить арест, если стоимость имущества соразмерна долгу, и продать актив вне процедуры банкротства. На исход влияют точная сумма несписываемого долга, оценка имущества и позиция финансового управляющего, который может оспаривать действия пристава.
Ситуация 2. Взыскатель просит восстановить срок предъявления листа. После прекращения процедуры по фактическому погашению долга кредитор иногда пытается предъявить старый исполнительный лист заново. Суд может восстановить срок, если признает причины пропуска уважительными, и тогда взыскание возвращается. На исход влияют поведение кредитора в деле о банкротстве, наличие его в реестре и давность документов. По этой категории споров проверяйте актуальную судебную практику.
Ситуация 3. Заложенное и ипотечное жильё. Единственное жильё защищено исполнительским иммунитетом по ст. 446 ГПК РФ, но ипотечная квартира как раз исключение: она реализуется, даже если это единственное жильё, а часть выручки направляется залоговому кредитору. Стандартный сценарий «жильё не тронут» здесь не применяется, и это нужно учитывать при оценке перспектив.
Отдельно про исполнительский сбор: если производство велось до банкротства, судьба сбора решается по правилам конкретной процедуры. В одних случаях он учитывается в реестре требований, в других остаётся обязательством должника. Это тоже зона, где сумму стоит оценить заранее, а не обнаружить после процедуры.
Общий вывод по спорным зонам: на исход влияют состав долгов, полнота раскрытой должником информации, качество документов и то, насколько слаженно пристав и финансовый управляющий работают друг с другом. Большинство конфликтов решается, но не автоматически.
Как получить разбор своей ситуации
Если у вас открыто исполнительное производство, копятся просрочки или вы просто не понимаете, что делать с долгами, можно обратиться к нашим специалистам за разбором ситуации. Мы работаем с процедурой банкротства, спорами по взысканию и другими юридическими вопросами, связанными с долгами: поможем оценить варианты, подготовить документы и выстроить понятный план действий.
Консультация бесплатная. Сразу принимать решение или оплачивать услугу не нужно: достаточно оставить заявку и кратко описать ситуацию. Специалист проведёт первичный разбор, покажет, какие варианты доступны в вашем случае, и подскажет, что стоит проверить в документах уже сейчас. Дальше вы действуете в своём темпе.
Часто задаваемые вопросы
Частые вопросы об исполнительном производстве при банкротстве касаются трёх вещей: можно ли подавать заявление при открытых делах у приставов, когда взыскание фактически остановится и какие долги не спишутся. Ниже собраны короткие ответы по существу.
Можно ли подать на банкротство, если исполнительное производство уже открыто?
Да. Для судебной процедуры открытые производства не препятствие: постановления приставов даже помогают подтвердить размер долгов и неплатежеспособность. А вот для внесудебного банкротства через МФЦ статус производств критичен: по общему основанию они должны быть окончены по п. 4 ч. 1 ст. 46 ФЗ № 229-ФЗ.
Через сколько после подачи на банкротство приставы перестанут списывать деньги?
Взыскание приостанавливается с момента признания судом заявления о банкротстве обоснованным. Определение суда направляется в ФССП автоматически, но на практике уведомление может занять время, поэтому статус стоит проверить, а при продолжающихся удержаниях направить приставу заявление с копией судебного акта.
Списывается ли долг, если исполнительное производство окончено по статье 46?
Нет. Окончание по п. 4 ч. 1 ст. 46 означает лишь, что у должника не нашлось имущества для взыскания; долг сохраняется, и кредитор может повторно предъявить документ. Освобождение от долга даёт только завершённое банкротство с применением правила о списании.
Можно ли пройти внесудебное банкротство, если производство у приставов ещё действует?
По общему основанию заявление не примут. Исключение составляют специальные категории: пенсионеры и участники СВО, получатели пособия в связи с рождением и воспитанием ребёнка, а также должники с исполнительным документом старше семи лет. Для каждой категории установлены свои условия, плюс общая сумма обязательств от 25 000 до 1 000 000 рублей.
Что будет с алиментами при банкротстве должника?
Алименты не списываются, и производства по ним не прекращаются. Текущие алименты выплачиваются и в период процедуры, а накопленный долг может частично погаситься из конкурсной массы в первой очереди, но остаток остаётся обязательством и после банкротства.
Могут ли приставы возобновить взыскание после завершения банкротства?
По списанным долгам взыскание не допускается. Продолжиться оно может по несписываемым требованиям, новым кредитам, взятым после процедуры, или если суд отказал в освобождении от обязательств, а также в отдельной ситуации, когда кредитор не заявлял требования в дело, но срок предъявления его исполнительного документа ещё не истёк или был восстановлен. Сохраняйте определение о завершении процедуры и выписку из ЕФРСБ: это документы, подтверждающие ваш статус.
Что делать, если после банкротства пристав или банк продолжают удерживать деньги?
Получите постановление и проверьте его основание, затем направьте приставу подтверждение завершения процедуры (определение суда и выписку из ЕФРСБ). Если удержания не прекращаются, подайте жалобу старшему судебному приставу или заявление в суд: как правило, такие ситуации решаются в пользу должника, если долг был включён в процедуру и списан.
Чем прекращение исполнительного производства отличается от окончания?
При прекращении повторное предъявление исполнительного документа по общему правилу невозможно. При окончании в ряде случаев возможно, если долг не погашен. Практическое значение хорошо видно во внесудебном банкротстве: для МФЦ важно именно окончание со ссылкой на п. 4 ч. 1 ст. 46 ФЗ № 229-ФЗ, а не любой закрытый статус дела.