Удержание из пенсии по исполнительному листу
Коротко: по исполнительному листу или судебному приказу из страховой пенсии по старости и инвалидности в 2026 году могут удерживать до 50% суммы выплаты. По алиментам и возмещению вреда здоровью предел выше, до 70%, а по решению Социального фонда о взыскании переплаты действует лимит 20%. При этом у пенсионера-должника есть законные способы защитить доход: по заявлению сохраняется прожиточный минимум, процент удержания можно снизить через суд, а при неподъёмном долге взыскание останавливает банкротство.
Могут ли удерживать из пенсии по исполнительному листу
Да, могут: страховая пенсия по старости и по инвалидности относится к доходам, на которые закон разрешает обращать взыскание по исполнительным документам. Правило закреплено в статье 98 закона № 229-ФЗ «Об исполнительном производстве» и в статье 29 закона № 400-ФЗ «О страховых пенсиях». Если суд вынес решение или судебный приказ, а долг остаётся непогашенным, документ направляется туда, где человек получает деньги, и часть пенсии начинает уходить кредитору.
С 2023 года функции Пенсионного фонда России и Фонда социального страхования объединены: теперь это Социальный фонд России (СФР). Поэтому «исполнительный лист в пенсионный фонд» на практике означает документ, направленный в СФР. Именно фонд удерживает указанную сумму с каждой пенсии.
Взыскателем может оказаться кто угодно: банк, микрофинансовая организация (МФО, компания, выдающая небольшие займы), управляющая компания по долгам за квартиру, налоговая служба, а также физические лица, например получатели алиментов. Причины при этом чаще всего бытовые: просрочка по кредиту или кредитной карте, накопленный долг за жилищно-коммунальные услуги, налоги, штрафы. Типичная ситуация из консультаций: у человека несколько небольших долгов, доход снизился, и один из кредиторов дошёл до суда раньше остальных.
Многие уверены, что «пенсию трогать нельзя, это государственная выплата». Это заблуждение. На деле защищена не вся пенсия и не все выплаты: закон охраняет отдельные виды доходов и часть суммы, но по общему правилу удержание возможно. Дальше по порядку: с каких пенсий взыскивают, а какие деньги защищены.
С каких пенсий взыскивают, а какие выплаты защищены
Взыскание долга с пенсии возможно по страховым пенсиям по старости и инвалидности, накопительной пенсии, срочной пенсионной выплате, а также по пенсиям госслужащих и военным пенсиям. Список выплат, на которые взыскание обратить нельзя, закреплён в статье 101 закона № 229-ФЗ.
| Можно удерживать | Нельзя удерживать |
|---|---|
| Страховая пенсия по старости, включая фиксированную выплату | Пенсии по случаю потери кормильца — социальная (из федерального бюджета) и страховая |
| Страховая пенсия по инвалидности | Алименты на детей, поступившие на счёт должника |
| Накопительная пенсия | Выплаты по уходу за нетрудоспособными людьми |
| Срочная пенсионная выплата | Компенсации проезда к месту лечения и стоимости лекарств |
| Пенсия за выслугу лет, военные пенсии | Пособие на погребение, материнский капитал |
| Единовременные социальные выплаты и материальная помощь |
Взыскание долга с пенсии по инвалидности происходит по общим правилам: сама по себе инвалидность не защищает от удержаний. Защищены при этом выплаты по уходу, компенсации на лекарства и проезд. Они приходят отдельными суммами и должны оставаться неприкосновенными. Отдельный нюанс, который часто всплывает в практике: пенсия по случаю потери кормильца. Обе её разновидности, социальная (выплачивается из федерального бюджета) и страховая, входят в перечень защищённых доходов и не удерживаются по исполнительным документам. Вид пенсии можно уточнить в клиентской службе СФР или в выписке на Госуслугах.
На практике главная проблема возникает со «смешанным» счётом, куда приходят и пенсия, и защищённые выплаты. С 2020 года банки обязаны отмечать код вида дохода для каждой поступившей суммы, и защищённые деньги не должны попадать под списание. Если это всё же произошло, выплату можно вернуть: нужно написать в банк заявление и приложить справку СФР о составе начислений. А вот распределять пенсию по нескольким картам «на всякий случай» бессмысленно: приставы проверяют все счета, а хаос из карт только усложняет сохранение минимума.
Как проходит удержание по исполнительному листу с пенсии: путь документа по шагам
Удержание по исполнительному листу с пенсии проходит пять шагов: суд выдаёт документ, приставы возбуждают производство, дают срок на добровольную оплату, а затем удержания идут с каждой пенсии через СФР или банк. Дальше пошаговый порядок действий с расшифровкой терминов.
- Кредитор получает судебный акт. Чаще всего это судебный приказ, упрощённое решение мирового судьи, которое выносится без заседания и вызова сторон; отменить его можно заявлением в течение 10 дней с момента получения. По искам в общем порядке суд выдаёт исполнительный лист.
- Документ направляется на исполнение. Обычно взыскатель обращается в Федеральную службу судебных приставов (ФССП); в отдельных случаях документ можно направить напрямую в СФР или в банк — этот маршрут разобран ниже.
- Пристав возбуждает исполнительное производство, то есть дело, по которому взыскание ведут государственные исполнители. Должника уведомляют, и с момента получения уведомления даётся 5 дней на добровольное погашение долга без удержаний.
- Если долг не закрыт, постановление уходит в СФР или в банк. Фонд удерживает указанный процент с каждой пенсии, банк — с поступлений на счёт.
- Удержания продолжаются до полного погашения. После индексации пенсии удерживаемая сумма растёт вместе с выплатой, процент при этом не меняется.
Часто люди узнают об исполнительном производстве уже после первого списания: письма приходят с задержкой или по старому адресу. Проверить себя можно в Банке данных исполнительных производств на сайте ФССП или в приложении «Госуслуги». Если производство найдено, запросите постановление: в нём указаны основание долга, номер дела и размер удержания. Это первый документ, который стоит получить в любой спорной ситуации, ведь без него невозможно ни проверить процент, ни подать заявления.
Исполнительный лист в пенсионный фонд: куда направляется документ и кто его исполняет
Исполнительный лист, направленный в пенсионный фонд, исполняет СФР: с каждой пенсии он удерживает сумму, указанную в постановлении пристава или в самом листе. Дальше у документа два пути.
- Через приставов: основной путь. Взыскатель подаёт лист в ФССП, пристав возбуждает производство и сам направляет постановление в СФР. Так делают, когда неизвестно, какие доходы у должника: пристав проверяет счета, зарплату и пенсию.
- Напрямую в СФР: ограниченный путь. Взыскатель может сам направить исполнительный документ в фонд, если требование касается периодических платежей, например алиментов, или сумма долга не превышает 100 000 рублей. В этом случае удержания идут с сохранением прожиточного минимума, но без участия пристава.
Когда пенсия служит основным или единственным доходом, документ почти всегда оказывается именно в СФР: удержание с каждой выплаты надёжнее для взыскателя, чем ожидание поступлений на банковский счёт. Из страховой пенсии по старости и инвалидности, накопительной пенсии и срочной выплаты удержания возможны, а из пенсий по случаю потери кормильца (социальной и страховой) нет.
Бывает и обратная ситуация: сам СФР выступает должником, например по решению суда о взыскании недоплаченных сумм. Такие решения исполняются через Федеральное казначейство по специальной процедуре. Это отдельный процесс со своими правилами, и здесь он не разбирается. Только не смешивайте «лист в пенсионный фонд за долгом пенсионера» и «лист к пенсионному фонду как к должнику»: это разные дела с разными документами.
Сколько могут удерживать из пенсии: пределы 20, 50 и 70 процентов
Из пенсии по исполнительному листу могут удерживать до 50%. По требованиям об алиментах и возмещении вреда предел доходит до 70%, а по решению СФР о взыскании излишне выплаченных сумм лимит ниже, до 20%. Пределы закреплены в статьях 99 закона № 229-ФЗ и 29 закона № 400-ФЗ, а конкретный процент в каждом деле определяет пристав с учётом материального положения должника.
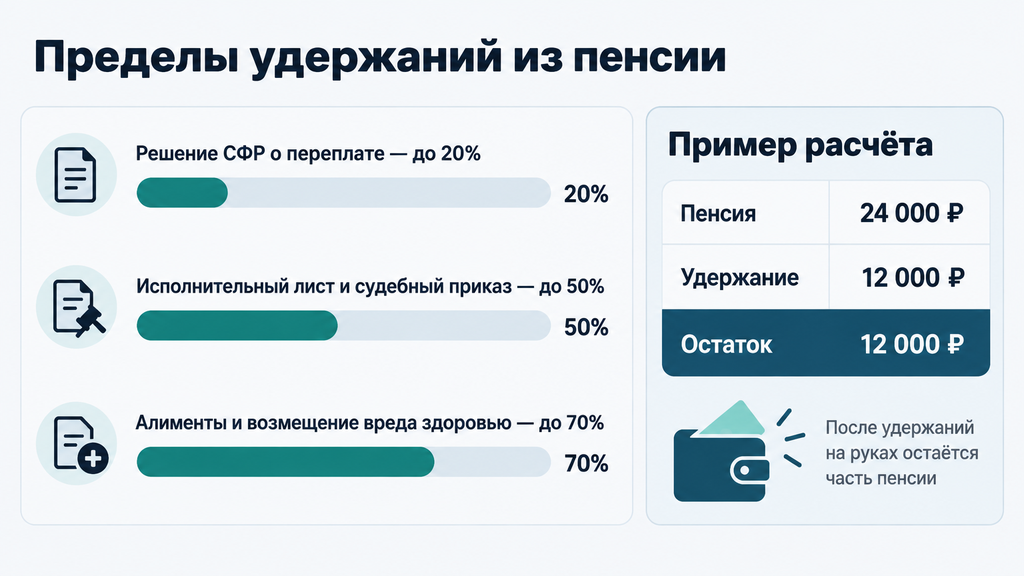
| Основание удержания | Предел | Типичные примеры |
|---|---|---|
| Исполнительный лист, судебный приказ | до 50% | кредиты и займы, долг за ЖКХ, налоги, штрафы, возмещение материального ущерба |
| Те же документы по требованиям особой очереди | до 70% | алименты на несовершеннолетних детей, возмещение вреда здоровью, ущерб в связи со смертью кормильца, ущерб от преступления |
| Решение СФР о взыскании переплаты | до 20% | излишне выплаченная пенсия или доплата — например, когда пенсионер не сообщил о трудоустройстве |
Три уточнения, которые на практике важнее самих процентов.
- 70% лишь потолок, а не норма. Размер удержания пристав устанавливает по конкретному делу: при тяжёлом материальном положении он может определить и меньшую долю. Поэтому ответ на вопрос «сколько удержат на самом деле» всегда ищут в конкретном производстве, а не в законе в целом.
- При нескольких производствах пределы не складываются. Если у пенсионера два листа по кредитам, из пенсии удержат не 100%, а не более 50% суммарно, разделив деньги между взыскателями. Приоритет получают алименты и возмещение вреда, остальные требования распределяются между взыскателями в порядке очереди, установленной законом № 229-ФЗ.
- Удержание по решению СФР идёт вне исполнительного производства. Это внутреннее взыскание переплаты со своим лимитом и своим порядком обжалования: решение фонда можно оспорить в вышестоящем органе СФР или в суде.
Пример расчёта: сколько остаётся на руки после удержаний
Для наглядности возьмём условную пенсию 24 000 ₽ и условный прожиточный минимум 18 000 ₽. Точные величины на 2026 год проверьте по своему региону: прожиточный минимум устанавливается в каждом субъекте России отдельно, и от него зависит сохраняемая сумма.
| Ситуация | Удержание | Остаётся на жизнь |
|---|---|---|
| Пенсия 24 000 ₽, удержание 50% по кредиту, заявления о минимуме нет | 12 000 ₽ | 12 000 ₽ — ниже прожиточного минимума, и это формально законно |
| Та же пенсия, подано заявление о сохранении прожиточного минимума | 6 000 ₽ | 18 000 ₽ — не ниже минимума |
| Пенсия по инвалидности 20 000 ₽, удержание 70% по алиментам | 14 000 ₽ | 6 000 ₽ — гарантия минимума на алименты не распространяется |
Главный вывод из расчёта: разница между «оставят 12 000» и «оставят 18 000» умещается в одно заявление. Гарантия прожиточного минимума не включается автоматически, о ней нужно заявить самому. Именно поэтому самый практичный раздел статьи впереди.
Как сохранить прожиточный минимум при удержаниях из пенсии
Чтобы после удержаний из пенсии оставалась сумма не ниже прожиточного минимума, нужно подать заявление судебному приставу, в СФР или в банк, откуда списывают деньги. Гарантия закреплена в статьях 99 и 5.1 закона № 229-ФЗ, но работает она по заявлению: пристав не обязан сам собирать сведения о вашем счёте и положении.
Куда именно писать, зависит от того, кто удерживает деньги. Если работает пристав, заявление направляется ему. Если банк списывает по листу взыскателя напрямую, заявление подаётся в этот банк. Если удержания идут через СФР по документу, который взыскатель подал напрямую, обращаться нужно в фонд. Подать обращение можно лично, почтой или через Госуслуги, где есть специальная форма. По общему правилу пристав рассматривает заявление в течение 10 дней со дня его поступления, а после получения постановления банк или фонд сохраняет минимум при каждом поступлении пенсии; актуальные сроки на 2026 год проверяйте в редакции закона № 229-ФЗ.
Один нюанс, который в типовых материалах почти не объясняют: защита работает только для текущего месяца. Сохранённый минимум нужно фактически израсходовать до следующей пенсии, то есть снять или потратить на необходимые покупки. Осевший на счёте остаток в новом расчётном периоде уже не защищается и может быть списан целиком. И второй момент: защищается один счёт, указанный в заявлении; по остальным картам списания продолжатся.
Заявление о сохранении прожиточного минимума: что указать и какие документы приложить
Для заявления о сохранении прожиточного минимума достаточно пяти позиций, а ошибку допустить проще, чем кажется.
- ФИО, паспортные данные, адрес и телефон для связи.
- Номер исполнительного производства, он есть в постановлении пристава или в Банке данных ИП.
- Реквизиты счёта, на который приходит пенсия: именно на нём будет сохраняться минимум.
- Справка СФР о размере назначенной пенсии.
- Документы об иждивенцах и обязательных расходах, если просите сохранить больше минимума.
Типичные ошибки из практики: заявление подано не по тому производству (при нескольких делах защиту нужно просить по каждому); указан «не тот» счёт, и списания идут с карты, куда реально приходит пенсия; либо человек через месяц обнаруживает, что сохранённый остаток списан, потому что копился на счёте. После подачи проверьте, что постановление о сохранении суммы дошло до того, кто удерживает деньги, и храните его копию вместе с выписками.
Если на иждивении дети или нетрудоспособные родственники
Если на иждивении супруг с инвалидностью, несовершеннолетние дети или пожилые родители, можно просить суд сохранить доход сверх прожиточного минимума. Для этого в суд подаётся заявление с документальными подтверждениями: справками об иждивении, назначениями и чеками на лечение, подтверждением расходов на обучение. Суд оценивает доказательства и определяет конкретную сумму, которая должна оставаться у должника.
Честное ограничение: эта защита не распространяется на долги по алиментам, возмещению вреда здоровью, ущербу от преступления и в связи с потерей кормильца. По этим требованиям действует предел 70%. В реальных делах исход зависит от документов: суды чаще сохраняют дополнительную сумму при подтверждённых тратах на лечение и доказанном иждивении, а не на словах о тяжёлом положении.
Что делать, если из пенсии удержали больше положенного или списали защищённую выплату
Когда из пенсии удержали больше законного предела или списали защищённую выплату, деньги можно вернуть. Порядок такой: запросить документы, сверить основания, подать заявление о возврате, а при отказе жаловаться по инстанциям. Возврат реальнее, пока сумма не перечислена взыскателю, поэтому действовать стоит быстро.
- Запросите выписку банка и копию постановления пристава об обращении взыскания. Через Госуслуги или личный визит к приставу это делается быстрее всего.
- Сверьте три вещи: основание удержания (какой долг), процент (не выходит ли за предел) и вид списанных сумм (не попала ли защищённая выплата).
- Подайте заявление о возврате излишне удержанного и одновременно заявление о сохранении прожиточного минимума, если его ещё нет.
- При отсутствии реакции жалуйтесь старшему судебному приставу. По общему правилу на подачу даётся 10 дней с момента, когда стало известно о нарушении, жалобу рассматривают также в 10-дневный срок.
- Дальше остаются прокуратура или административный иск к действиям пристава. К банку, списавшему защищённую выплату, требования предъявляются отдельным иском.
Отдельно стоит сказать о случае, когда вы не согласны с судебным приказом. Его можно отменить заявлением мировому судье в течение 10 дней с момента получения; при пропуске срока заявление подаётся вместе с ходатайством о восстановлении по уважительной причине, например если письмо не получали. После отмены приказа удержания прекращаются. Долг при этом не исчезает: взыскатель может продолжить через исковое производство, но уже с полным заседанием, где можно проверить расчёт суммы и представить свои доводы. В юридической практике отмена приказа остаётся одним из самых рабочих инструментов: он не стирает долг, зато возвращает ситуацию под контроль.
Удержание из пенсии по исполнительному листу в Казахстане и Беларуси: что отличается
Логика удержаний из пенсии в Казахстане и Беларуси похожа на российскую: взыскание по исполнительным документам, свои пределы и свои ведомства. Отличаются конкретные размеры и порядок. Правила этой статьи описывают Россию, а ниже собраны ориентиры по соседним странам, которые нужно сверять с актуальным законодательством 2026 года.
| Критерий | Россия | Казахстан (РК) | Беларусь (РБ) |
|---|---|---|---|
| Кто удерживает | приставы ФССП, СФР, банки | органы юстиции и частные судебные исполнители, выплаты идут через Единый накопительный пенсионный фонд | орган, выплачивающий пенсию, по постановлению судебного исполнителя |
| Общий предел удержаний | до 50% | до 50% | до 20% по обычным долгам |
| Алименты, возмещение вреда здоровью и в связи со смертью кормильца | до 70% по алиментам и вреду | до 70% | до 50% |
| Что сохраняется | прожиточный минимум по заявлению | минимум, необходимый должнику и его семье | не менее 50% пенсии в любом случае |
Удержание из пенсии по исполнительному листу в РК оформляется через судебных исполнителей, а точные пределы и процедуры стоит проверять в законе Республики Казахстан «Об исполнительном производстве и статусе судебных исполнителей». Удержание из пенсии по исполнительному листу в РБ ведёт орган, выплачивающий пенсию; правила закреплены в законе Республики Беларусь «Об исполнительном производстве», и там важно не перепутать категории долгов: от этого зависит, будет ли удержано 20% или 50%.
Если пенсия назначена в одной стране, а человек живёт в другой, порядок определяется по месту взыскания. В таких делах много нюансов: нужны и документы о составе семьи, и сведения о том, каким фондом выплачивается пенсия, поэтому нормы лучше проверить до подачи заявлений, а не после первых списаний.
Типичные ошибки пенсионеров при удержаниях из пенсии
Большинство проблем пенсионеров-должников складывается из одинаковых ошибок, и почти у каждой есть простое противоядие.
- Пропущен срок отмены судебного приказа. 10 дней с момента получения — короткий срок, и письма часто приходят с опозданием. Если причина пропуска уважительная, срок восстанавливается ходатайством, которое подаётся вместе с заявлением об отмене приказа.
- Не проверено основание удержания. Человек видит минус в выписке, но не знает, за какой долг списали. Первый шаг всегда один: запросить постановление пристава и выписку из Банка данных ИП.
- Не подано заявление о прожиточном минимуме. Самая частая и самая дорогая ошибка: без заявления остаток может законно опуститься ниже минимума, как в примере расчёта выше.
- Сохранённый минимум остаётся на счёте. Защита действует в месяц поступления; неизрасходованный остаток списывается в следующем периоде. Сохранённую сумму стоит тратить в течение месяца.
- Защищённые выплаты списаны из-за неразмеченного кода дохода. Если банк не отметил вид поступления, выплаты по уходу или алименты попадают под списание. Решение — письмо в банк со справкой СФР о составе выплат.
- Вера в обещания «аннулировать долги» и схемы сокрытия. Сокрытие доходов незаконно и может обернуться худшими последствиями, чем само удержание. Законных инструментов два: снизить нагрузку и, при серьёзном долге, освободиться от обязательств через банкротство. Обход закона не решает проблему, а лишь увеличивает потери.
- Новые займы поверх удержаний. Когда из пенсии уходит половина, новые кредиты лишь ускоряют спуск. Прежде чем занимать, соберите всю картину долгов в цифрах: сумма, проценты, ежемесячные удержания, остаток на жизнь.
Как действовать дальше: варианты, когда удержания неподъёмны
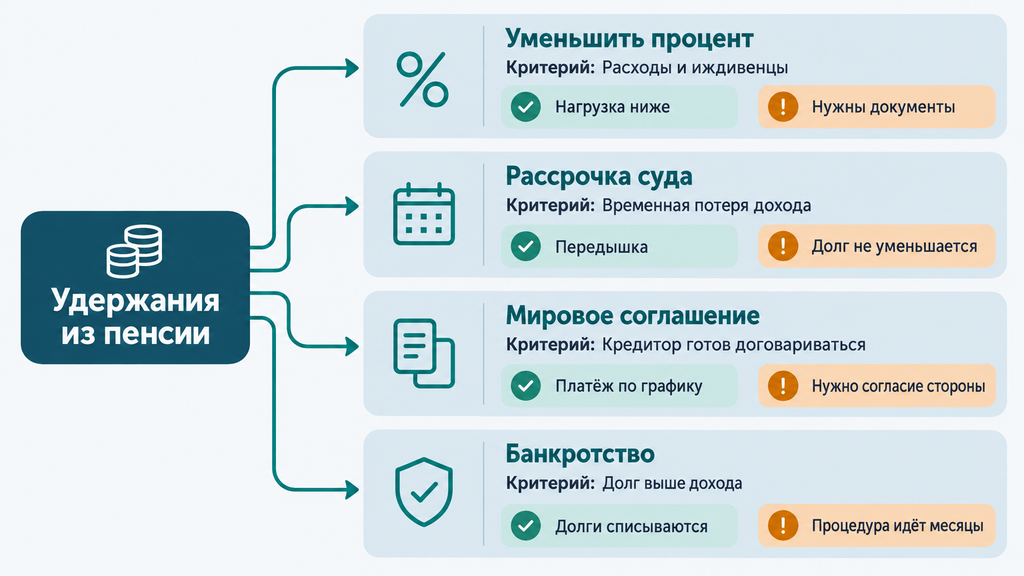
Когда удержания съедают заметную часть пенсии, у должника есть четыре законных сценария: снизить процент удержания, получить отсрочку или рассрочку, договориться с взыскателем или освободиться от долгов через банкротство. Выбор зависит от размера и типа долга, источников дохода и наличия имущества.
| Сценарий | Кому подходит | Компромиссы |
|---|---|---|
| Уменьшение процента удержания через пристава или суд | при доказанных обязательных расходах, иждивенцах, дорогом лечении | нужны документы; результат зависит от усмотрения пристава или суда |
| Отсрочка или рассрочка исполнения решения суда | при временном снижении дохода: болезнь, потеря работы, ремонт | долг не уменьшается; срок обычно ограничен |
| Мировое соглашение с взыскателем | когда есть возможность платить частями и кредитор готов договариваться | нужно согласие второй стороны; при срыве графика взыскание возобновится |
| Банкротство — судебное или внесудебное | когда долг устойчиво превышает возможности дохода | процедура занимает месяцы, на время вводятся ограничения; не списываются алименты и вред жизни и здоровью |
Про банкротство стоит сказать подробнее, потому что вокруг него больше всего мифов. Судебная процедура идёт через арбитражный суд: обязанность подать заявление по общему правилу возникает при долге от 500 000 ₽, однако при доказанной неплатёжеспособности суды часто принимают заявления и с меньшей суммой. Внесудебное банкротство проходит через МФЦ бесплатно и по действующим правилам охватывает долги от 25 000 до 1 000 000 ₽ при соблюдении условий закона, например когда приставы окончили производство за отсутствием имущества либо когда заявитель получает пенсию и не имеет имущества и достаточного дохода. С введением процедуры исполнительные производства приостанавливаются, удержания из пенсии прекращаются, а по итогам обязательства, подпадающие под освобождение, списываются. Диапазоны и условия проверяйте по актуальной редакции закона № 127-ФЗ на 2026 год.
Сценарий выбирают по соразмерности. Запускать банкротство при долге, который закрывается одним заявлением о минимуме, значит переплачивать усилиями; годами терпеть удержания при долге в миллион и растущих процентах значит терять деньги и здоровье. Если непонятно, какой вариант подходит именно вам, можно оставить заявку на сайте и в двух словах описать ситуацию: специалист бесплатно проведёт первичный разбор, по процедуре банкротства или по любому другому юридическому вопросу, включая случаи, когда просто непонятно, что делать с долгами. Решение об услуге и начале процедуры принимается позже, сама заявка ни к чему не обязывает.
Часто задаваемые вопросы
Могут ли удерживать из пенсии по инвалидности?
Да. Страховая пенсия по инвалидности взыскивается на общих основаниях: до 50% по исполнительному листу и до 70% по алиментам и возмещению вреда здоровью. При этом выплаты по уходу и компенсации на лекарства защищены независимо от группы инвалидности, а по заявлению сохраняется прожиточный минимум.
Сколько могут удерживать из пенсии за кредит или коммунальные долги?
До 50% от суммы пенсии по решению суда или судебному приказу; по решению СФР о взыскании переплаты — до 20%. Конкретный процент определяет пристав с учётом материального положения, а по заявлению должника сохраняется прожиточный минимум.
Что делать, если пенсия меньше прожиточного минимума?
Подать заявление о сохранении минимума приставу, в СФР или в банк. Если удерживать нечего, производство фактически останавливается за отсутствием дохода. Заявление стоит подать даже при небольшой пенсии — так вы фиксируете своё положение и избегаете разовых списаний.
Можно ли отменить судебный приказ и остановить удержания?
Да: приказ отменяется заявлением мировому судье в течение 10 дней с момента получения, при пропуске срока — вместе с ходатайством о его восстановлении. После отмены удержания прекращаются. Долг при этом не аннулируется: взыскатель может продолжить через исковое производство, но уже с полноценным разбирательством.
Как вернуть деньги, если из пенсии удержали незаконно?
Подать заявление о возврате приставу или в банк, приложив выписку и справку о составе выплат; при отказе — жалобу старшему судебному приставу, затем обращение в прокуратуру или суд. Шанс на возврат выше, пока деньги не перечислены взыскателю, поэтому важна скорость.
Одинаково ли удерживают из пенсии в Казахстане и Беларуси?
Нет, пределы и порядок свои. В Казахстане удержания ведут судебные исполнители, пределы близки к российским: до 50% и до 70% по алиментам и возмещению вреда. В Беларуси по приоритетным долгам удерживают до 50%, по остальным — до 20%, и в любом случае сохраняют не менее половины пенсии. Нормы нужно проверять в актуальной редакции законодательства страны, где назначена пенсия.
Прекратятся ли удержания из пенсии после банкротства?
Да: с введением процедуры банкротства исполнительные производства приостанавливаются, а после завершения и освобождения от обязательств удержания прекращаются. Ограничения: алименты и возмещение вреда жизни и здоровью не списываются, а для запуска процедуры нужно соблюсти условия закона о банкротстве.
Почему СФР удерживает часть пенсии без исполнительного листа?
По собственному решению фонда о взыскании излишне выплаченных сумм: например, пенсионер не сообщил о трудоустройстве при получении доплаты. Лимит таких удержаний равен 20%. Решение СФР можно обжаловать в вышестоящем органе фонда или в суде.
Короткий итог. Удержания из пенсии неприятны, но ситуация управляемая. Первые шаги одинаковы почти для всех: запросить постановление пристава, сверить основание и процент, подать заявление о сохранении прожиточного минимума и проверить сроки отмены судебного приказа. Дальше выбор зависит от масштаба долга: уменьшить нагрузку, получить рассрочку, договориться с кредитором или собрать ситуацию в цифрах и закрыть её через банкротство. Каждый из этих путей законен; вопрос только в том, какой из них соразмерен вашему долгу.